
Tamaño y Participación del Mercado de Productos de Belleza y Cuidado Personal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
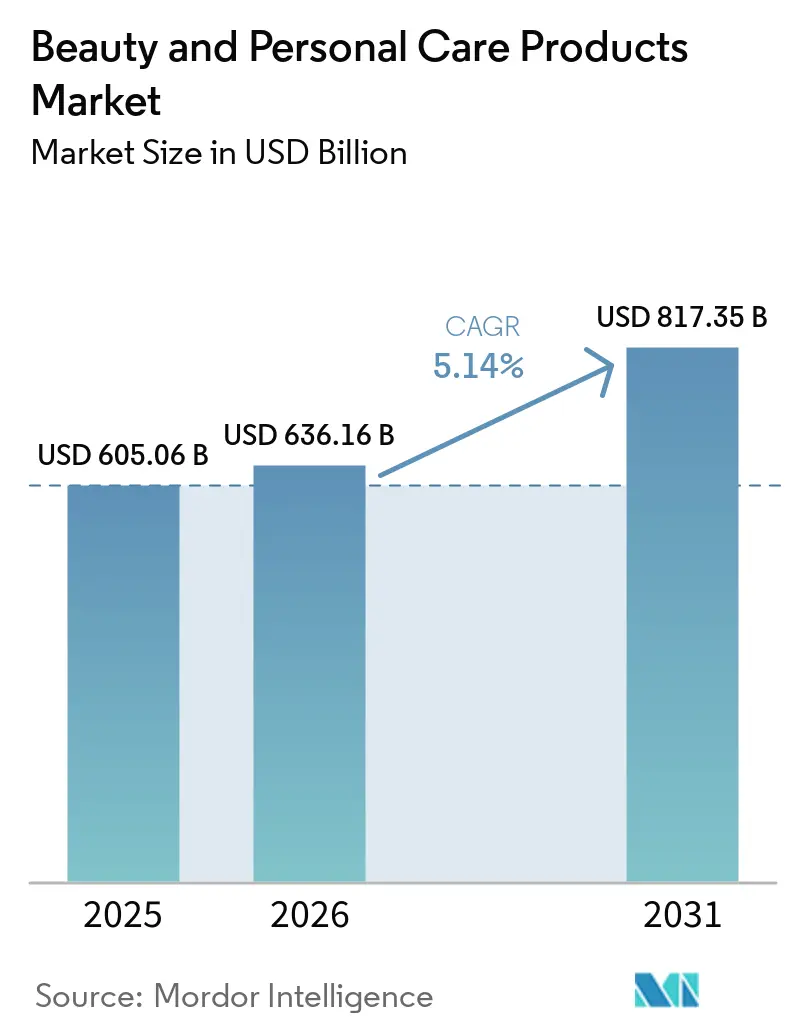
| Tamaño del Mercado (2026) | 636.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 817.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.14 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Belleza y Cuidado Personal por Mordor Intelligence
Se espera que el tamaño del mercado de productos de belleza y cuidado personal crezca de USD 605,06 mil millones en 2025 a USD 636,16 mil millones en 2026, y se prevé que alcance USD 817,35 mil millones en 2031 a una CAGR del 5,14% durante el período 2026-2031. Esta trayectoria de crecimiento está influenciada en gran medida por la evolución de las preferencias de los consumidores, especialmente entre la Generación Z, que ahora prioriza la eficacia del producto y la sostenibilidad por encima de la simple lealtad a la marca. La mayor conciencia sobre los efectos secundarios de los productos de base química, como la irritación cutánea y las alergias, ha impulsado un aumento en la demanda de soluciones naturales y orgánicas para el cuidado de la piel. En respuesta, los actores del mercado están ampliando sus carteras de productos con lanzamientos estratégicos y adoptando avances tecnológicos, como las pruebas virtuales de maquillaje impulsadas por inteligencia artificial (IA), para elevar la experiencia de compra digital. La resiliencia de la industria se manifiesta en su habilidad para navegar las incertidumbres económicas mientras mantiene el crecimiento. Además, aprovechando las economías de escala, las empresas están canalizando inversiones en investigación y desarrollo, manteniendo al mismo tiempo estrategias de precios competitivas. A medida que el panorama de la belleza y el cuidado personal se transforma, aquellas empresas que equilibren hábilmente la innovación, la sostenibilidad y las preferencias de los consumidores están en posición de convertirse en líderes del mercado.
Conclusiones Clave del Informe
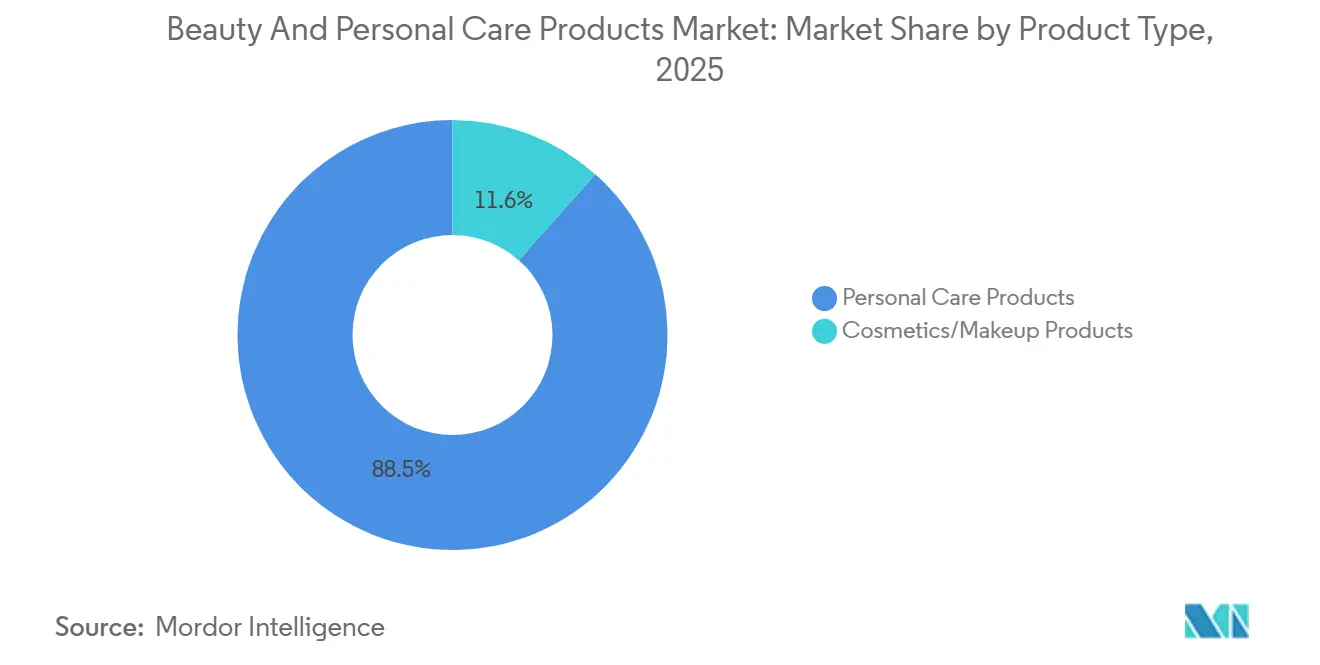
- Por tipo de producto, los productos de cuidado personal lideraron con el 88,45% de la participación del mercado de productos de belleza y cuidado personal en 2025, mientras que se proyecta que los cosméticos registren la CAGR más rápida del 5,89% hasta 2031.
- Por categoría, los productos masivos representaron el 72,37% del tamaño del mercado de productos de belleza y cuidado personal en 2025, mientras que se prevé que el segmento premium se expanda a una CAGR del 6,45% entre 2026 y 2031.
- Por tipo de ingrediente, las formulaciones convencionales generaron el 71,38% de los ingresos en 2025; se prevé que las alternativas naturales y orgánicas crezcan a una CAGR del 6,89% hasta 2031.
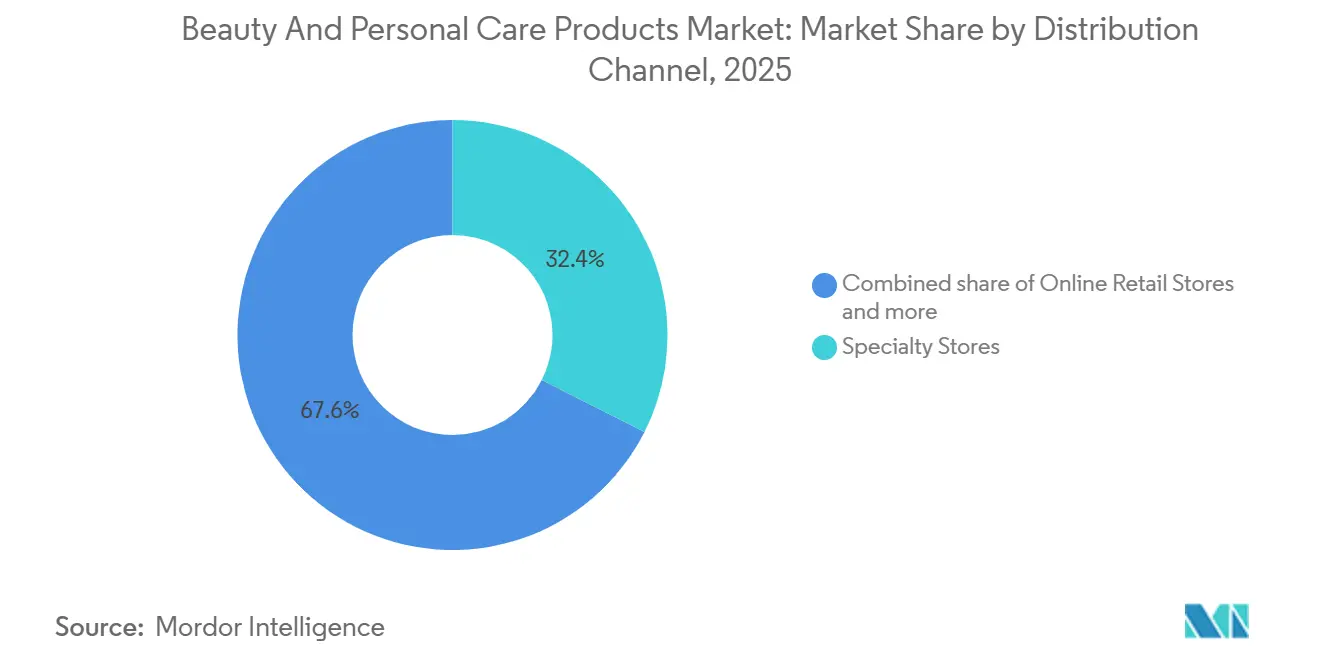
- Por canal de distribución, las tiendas especializadas captaron el 32,44% de los ingresos en 2025, aunque el comercio minorista en línea avanzará a una CAGR del 7,97% hasta 2031.
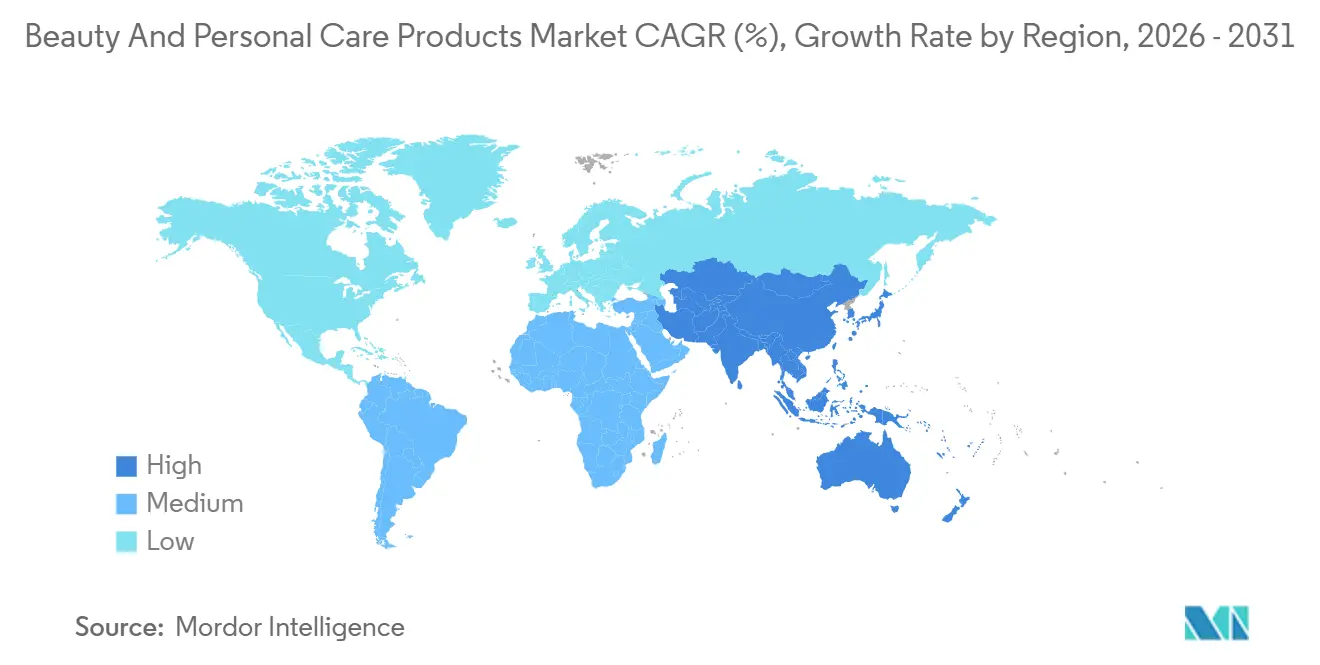
- Por geografía, Asia-Pacífico lideró con el 35,39% de los ingresos en 2025 y registrará la CAGR más sólida del 7,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia del consumidor por productos de belleza y cuidado personal naturales y orgánicos | +1.8% | Global, con mayor adopción en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Creciente demanda de productos antienvejecimiento y de gestión del envejecimiento | +1.2% | Global, con segmentos premium en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Influencia de las redes sociales e impacto de la tecnología digital en el mercado | +0.9% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de productos de cuidado personal masculino | +0.7% | América del Norte y la Unión Europea como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Transformación digital y prueba virtual | +0.6% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Mayor conciencia sobre la higiene bucal entre los consumidores | +0.5% | Global, con mayor crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia del consumidor por productos de belleza y cuidado personal naturales y orgánicos
Las preocupaciones sobre los efectos negativos de los ingredientes químicos en los productos de belleza y cuidado personal, como la irritación cutánea, las alergias y los desequilibrios hormonales, han aumentado significativamente. Esto ha impulsado una creciente demanda de alternativas naturales y orgánicas para el cuidado de la piel. A diferencia de los cosméticos sintticos, los productos orgánicos derivados de extractos vegetales y aceites naturales ofrecen soluciones suaves para el cuidado de la piel, al tiempo que brindan beneficios adicionales como hidratación y nutrición. Los consumidores son cada vez más conscientes de la importancia de la transparencia en los ingredientes, lo que se ha convertido en un factor clave que influye en sus decisiones de compra. Buscan activamente productos que enumeren claramente componentes reconocibles de origen vegetal. En respuesta a este cambio en las preferencias de los consumidores, los fabricantes han ampliado sus carteras de productos para incluir artículos etiquetados como orgánicos, veganos, naturales, libres de químicos y libres de crueldad animal. Este enfoque aborda tanto las preocupaciones relacionadas con la salud como las consideraciones éticas dentro de la industria del cuidado de la piel. Un estudio realizado por NSF International, una destacada organización mundial de salud pública y seguridad, y publicado en marzo de 2025, reveló que el 74% de los consumidores considera que los ingredientes orgánicos son esenciales en los productos de cuidado personal[1]. Este hallazgo pone de relieve una tendencia clara y creciente hacia los productos de belleza limpia. Sin embargo, el problema generalizado del lavado verde, en el que las marcas comercializan falsamente sus productos como respetuosos con el medio ambiente, y la falta de confianza de los consumidores en las etiquetas orgánicas voluntarias subrayan la necesidad de pruebas y certificaciones por parte de terceros. Estas medidas son fundamentales para garantizar la transparencia y generar confianza en los consumidores respecto a la autenticidad de los productos orgánicos y naturales para el cuidado de la piel.
Influencia de las redes sociales e impacto de la tecnología digital en el mercado
Los avances tecnológicos, incluidos los teléfonos inteligentes, las computadoras personales, internet y el comercio electrónico, han transformado significativamente el mercado global de belleza y cuidado personal. Las plataformas de redes sociales han surgido como una herramienta fundamental para que las marcas muestren sus productos, se conecten con clientes potenciales y generen interés en el mercado. Empresas destacadas como L'Oréal, Unilever y Estée Lauder utilizan plataformas como Facebook, Instagram y YouTube no solo para lanzar nuevos productos, sino también para interactuar con los consumidores a través de tutoriales y campañas promocionales. Estas plataformas se han convertido en un pilar fundamental para que las marcas construyan relaciones con su audiencia y fomenten la lealtad en un mundo cada vez más digital. Además, las empresas están implementando estrategias de marketing de influencers para llevar las conversaciones de marca al espacio digital. Los influencers, que a menudo tienen una fuerte conexión con sus seguidores, desempeñan un papel fundamental en la configuración de las percepciones de los consumidores. Una encuesta de 2024 realizada por la Universidad de Portsmouth reveló que el 60% de los consumidores confiaba en las recomendaciones de los influencers, mientras que casi la mitad de todas las decisiones de compra estaban influenciadas por estos respaldos [2]. Este tipo de contenido ha demostrado ser muy eficaz para aumentar la visibilidad de la marca y mejorar la participación del consumidor, especialmente entre los grupos demográficos más jóvenes que son usuarios frecuentes de las plataformas de redes sociales.
Creciente demanda de productos de cuidado personal masculino
Impulsado por la evolución de las actitudes sociales y una mayor conciencia del consumidor, el mercado de cuidado masculino ha experimentado un crecimiento significativo en los últimos años. Los hombres modernos ya no se limitan a rutinas básicas de higiene; en cambio, están adoptando prácticas de cuidado personal integrales. Este cambio incluye el uso de productos especializados para el cuidado de la piel, como limpiadores, hidratantes, sueros y mascarillas, que abordan preocupaciones específicas como el acné, el envejecimiento y la protección solar. Si bien los productos tradicionales de afeitado continúan teniendo una fuerte presencia, la creciente popularidad de los productos para el cuidado de la barba ha diversificado aún más el mercado. Además, la gama de productos ahora incluye artículos para el cuidado corporal, como geles de ducha y lociones, así como productos especializados para el cuidado del cabello diseñados para el peinado, la salud del cuero cabelludo y el crecimiento del cabello. Estos desarrollos reflejan una tendencia más amplia de los hombres que priorizan el cuidado personal como parte de sus rutinas diarias. Importantes desarrollos del mercado también han dado forma al panorama competitivo. Por ejemplo, en abril de 2024, LeBron James ingresó al sector de la belleza con el lanzamiento de The Shop Men's Grooming Line, creada en colaboración con Parlux Fragrances, Sociedad de Responsabilidad Limitada (SRL). Esta completa línea de productos incluye limpiadores faciales, cremas de afeitar, cremas para barba y productos para el cuidado del cabello, que satisfacen una amplia gama de necesidades de cuidado personal. Las empresas se centran cada vez más en fortalecer su presencia en el mercado aprovechando tanto los puntos de venta físicos como las plataformas digitales. Este enfoque de doble canal tiene como objetivo mejorar la accesibilidad de los productos y proporcionar una experiencia de compra fluida para los consumidores, lo que refleja el compromiso de la industria con satisfacer las expectativas cambiantes de los clientes.
Mayor conciencia sobre la higiene bucal entre los consumidores
Los consumidores reconocen cada vez más la importancia de la higiene bucal, lo que impulsa un crecimiento significativo en el mercado de productos de belleza y cuidado personal. Con una comprensión más profunda de la conexión entre la salud bucal y el bienestar general, las personas buscan productos especializados para el cuidado bucal, como pasta de dientes natural y orgánica, enjuagues bucales, hilo dental y soluciones para blanquear los dientes. Las plataformas de redes sociales y las campañas de marketing digital de las principales empresas de cuidado bucal han sido fundamentales para educar a los consumidores sobre prácticas eficaces de higiene dental. Esta mayor conciencia, junto con la creciente prevalencia de problemas dentales y el aumento de los costos de los tratamientos dentales, ha alentado a los consumidores a priorizar el cuidado bucal preventivo. Además, la rápida expansión de las plataformas de comercio electrónico ha hecho que una gama más amplia de soluciones de cuidado bucal sea más accesible para los consumidores, lo que impulsa aún más el crecimiento del mercado. Las enfermedades bucales, a pesar de ser en gran medida prevenibles, continúan representando una carga de salud significativa a nivel mundial. Estas afecciones afectan a las personas a lo largo de sus vidas, causando dolor, malestar, desfiguración y, en casos graves, incluso la muerte. Según la Organización Mundial de la Salud (OMS), a marzo de 2025, casi 3.700 millones de personas en todo el mundo se ven afectadas por enfermedades bucales[3]. Esta impactante estadística subraya el papel fundamental de los productos de cuidado bucal en la atención médica moderna y las rutinas de higiene personal. La creciente demanda de estos productos refleja un cambio en el comportamiento del consumidor hacia una gestión proactiva de la salud, enfatizando la importancia de mantener la salud bucal como parte integral del bienestar general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La disponibilidad de productos falsificados afecta el desarrollo del mercado | -0.3% | Global, con mayor incidencia en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Crecientes preocupaciones sobre la seguridad de los productos y los ingredientes | -0.4% | Global, particularmente en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| La intensa competencia del mercado genera presión sobre los precios y reduce los márgenes de beneficio | -0.5% | Global, más agudo en los segmentos de mercado masivo | Largo plazo (≥ 4 años) |
| Los altos costos de fabricación y los gastos en materias primas limitan el crecimiento del mercado | -0.6% | Global, con vulnerabilidades en la cadena de suministro en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La disponibilidad de productos falsificados afecta el desarrollo del mercado
Los productos falsificados representan un desafío creciente para el sector de belleza y cuidado personal, con los canales digitales emergiendo como la plataforma dominante para su distribución. Estos productos falsificados se encuentran predominantemente en tiendas de suministros de belleza más pequeñas y en plataformas de comercio electrónico, donde la supervisión regulatoria tiende a ser menos estricta en comparación con las grandes cadenas minoristas. La amplia disponibilidad de opciones con descuento en línea hace que sea cada vez más difícil para los consumidores diferenciar entre productos genuinos y falsificados. Esta confusión no solo arriesga la insatisfacción del cliente, sino que también daña la reputación de las marcas legítimas, lo que podría afectar su participación de mercado y su crecimiento a largo plazo. La magnitud de este problema se pone de relieve por las recientes acciones de cumplimiento. En octubre de 2025, la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos y la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) confiscaron 398 envíos que contenían 8.521 pares de lentes de contacto no declarados o declarados incorrectamente. Además, los funcionarios confiscaron 50 envíos adicionales de artículos regulados por la FDA mal etiquetados o declarados incorrectamente, incluidos medicamentos GLP1 (péptido similar al glucagón tipo 1), Botox, rellenos dérmicos, productos para el cuidado de la piel y otras sustancias prohibidas por la FDA. Esta distribución descontrolada de productos falsificados no solo socava la confianza del consumidor, sino que también altera la dinámica del mercado, creando un panorama competitivo desigual para las marcas legítimas. Abordar este apremiante problema requiere un esfuerzo colaborativo entre las autoridades reguladoras, las plataformas de comercio electrónico y los fabricantes auténticos para proteger a los consumidores y garantizar la integridad del mercado.
Los altos costos de fabricación y los gastos en materias primas limitan el crecimiento del mercado
En el mercado de productos de belleza y cuidado personal, los fabricantes enfrentan desafíos significativos debido a los altos costos de producción y los gastos en materias primas. Esta industria depende en gran medida de ingredientes premium como extractos naturales, aceites esenciales y productos químicos especializados, que requieren instalaciones de fabricación avanzadas y equipos especializados. Además, las fluctuaciones de precios en las materias primas, particularmente para los ingredientes naturales y orgánicos, junto con los estrictos requisitos de cumplimiento normativo, elevan aún más los costos operativos. Estos costos crecientes impactan directamente en los precios de los productos y limitan la penetración del mercado en regiones sensibles al precio. Las pequeñas y medianas empresas (pymes) se ven particularmente afectadas, ya que a menudo luchan por mantener la rentabilidad mientras compiten con actores bien establecidos en el mercado. Además, los fabricantes deben invertir continuamente en investigación y desarrollo para satisfacer las preferencias cambiantes de los consumidores y cumplir con estrictos estándares de seguridad. Esta inversión continua añade otra capa de carga financiera. La necesidad de implementar extensos protocolos de pruebas de calidad y procesos de certificación a lo largo del ciclo de producción complica aún más la gestión de costos. Estos factores contribuyen colectivamente a las complejidades operativas y financieras que enfrentan los fabricantes en el mercado de productos de belleza y cuidado personal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Cuidado Personal Domina en Todas las CategoríasEn 2025, los productos de cuidado personal representaron una participación significativa del 88,45% del mercado, mientras que se proyecta que el segmento de cosméticos registre una CAGR del 5,89% hasta 2031. Este crecimiento está impulsado principalmente por segmentos clave como el cuidado bucal, que está evolucionando desde las soluciones de higiene tradicionales hacia formulaciones avanzadas que incorporan ingredientes innovadores como péptidos e hidroxiapatita. Asimismo, el segmento de cosméticos se está transformando a medida que los consumidores de la Generación Z muestran una marcada preferencia por el cuidado de la piel, con un 60% que lo identifica como su compra principal relacionada con la belleza. La categoría de cuidado masculino también está ampliando su alcance, más allá de las ofertas convencionales, para incluir productos de cuidado de la piel y cosméticos con color. Esta diversificación de categorías de productos pone de manifiesto la respuesta proactiva de la industria ante los cambios en la demografía y las preferencias de los consumidores.
La evolución del mercado se caracteriza además por la creciente integración de conceptos de bienestar en las formulaciones de productos de cuidado personal, lo que ha llevado al desarrollo de productos híbridos que trascienden los límites tradicionales de las categorías. Esta tendencia es particularmente evidente en el segmento del cuidado de la piel, donde las prioridades de los consumidores han pasado de los tratamientos correctivos a las medidas preventivas de salud. Este cambio refleja una transformación más amplia en el comportamiento del consumidor, que enfatiza un enfoque holístico de la salud y rutinas integrales de cuidado personal. La convergencia de la belleza y el bienestar está creando nuevas oportunidades de innovación en el desarrollo de productos e impulsando la expansión del mercado.


Por Categoría:
El Segmento Premium Gana Impulso a Pesar del Dominio del Mercado MasivoEn 2025, los productos masivos ostentan una participación dominante del 72,37% del mercado, impulsada por su amplia disponibilidad en supermercados, farmacias, tiendas de conveniencia, plataformas en línea y tiendas de cosméticos y cuidado personal. Esta sólida posición en el mercado es el resultado de su accesibilidad, estrategias de precios competitivos y una amplia aceptación entre diversos grupos demográficos. A pesar del dominio de los productos masivos, el segmento de productos premium está preparado para un crecimiento significativo, con una tasa de crecimiento anual compuesta (CAGR) del 6,45% proyectada para el período de 2026 a 2031. El mercado ha demostrado resiliencia incluso durante períodos de incertidumbre económica, ya que los consumidores que adquieren productos de prestigio también tienden a comprar productos masivos, lo que refleja una mentalidad orientada al valor en los distintos niveles de precios.
Empresas destacadas, entre ellas Unilever, Procter & Gamble Company y marcas de marca propia, están respondiendo activamente a los cambios en las preferencias de los consumidores, centrándose en el desarrollo de productos éticos y respetuosos con el medio ambiente. La convergencia de las categorías de productos masivos y premium ha intensificado la competencia y, al mismo tiempo, ha ampliado el acceso de los consumidores a formulaciones de alta calidad. Los productos masivos continúan manteniendo su liderazgo mediante la innovación continua de productos y precios competitivos, mientras que el segmento premium experimenta un crecimiento impulsado por la introducción de productos de cuidado de la piel naturales y orgánicos y el uso estratégico del marketing de influencers de belleza. Esta dinámica de mercado en evolución garantiza que los consumidores se beneficien de un acceso más amplio a formulaciones de calidad premium, al tiempo que satisface sus necesidades prácticas de soluciones cotidianas de belleza y cuidado personal.
Por Tipo de Ingrediente:
El Auge de lo Natural Desafía el Dominio de lo ConvencionalEn 2025, los ingredientes convencionales y sintéticos representaron una participación de mercado significativa del 71,38%. Este dominio se atribuye a su rendimiento superior y rentabilidad, particularmente en los segmentos de mercado masivo donde los consumidores son muy sensibles al precio. Por otro lado, las formulaciones naturales y orgánicas están experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6,89%. Este crecimiento está respaldado por certificaciones de terceros, que mejoran la transparencia y generan confianza en los consumidores al validar la autenticidad de estos productos. El mercado está evolucionando progresivamente hacia soluciones híbridas que integran ingredientes activos naturales con estabilizadores sintéticos y sistemas de administración. Esta estrategia equilibrada permite a los fabricantes satisfacer las diversas preferencias de los consumidores al tiempo que garantiza la estabilidad del producto y mantiene altos niveles de eficacia.
La creciente conciencia de los consumidores sobre los posibles riesgos para la salud asociados con los cosméticos sintéticos, como la irritación cutánea y los desequilibrios hormonales, está impulsando la demanda de ingredientes naturales. Los productos derivados de extractos y aceites vegetales están ganando terreno, ya que ofrecen alternativas más suaves junto con beneficios adicionales como hidratación y nutrición. La preferencia por productos para el cuidado de la piel libres de químicos con etiquetado transparente e ingredientes de origen vegetal fácilmente identificables continúa creciendo. Esta tendencia se alinea con la creciente conciencia de salud entre los consumidores y su inclinación hacia decisiones de compra basadas en valores. Además, la influencia de las redes sociales y la disponibilidad de contenido educativo que destaca las ventajas de los ingredientes naturales en las rutinas de cuidado de la piel están reforzando este cambio en el comportamiento del consumidor.
Por Canal de Distribución:
La Revolución Digital Remodela el Panorama MinoristaEn 2025, las tiendas especializadas representaron una participación de mercado dominante del 32,44%. Al mismo tiempo, se espera que las tiendas minoristas en línea logren la tasa de crecimiento más alta, con una tasa de crecimiento anual compuesta (CAGR) del 7,97% hasta 2031. Los supermercados e hipermercados continúan manteniendo una fuerte presencia en el mercado debido a su accesibilidad, proximidad a los consumidores y capacidad para atraer compradores con ofertas nocturnas y promociones exclusivas. Sin embargo, estos canales minoristas tradicionales enfrentan una competencia creciente de minoristas en línea especializados y plataformas enfocadas en belleza. Estas plataformas ofrecen experiencias de compra seleccionadas y asesoramiento experto, que atraen a un segmento creciente de consumidores. Este panorama competitivo ha impactado incluso a minoristas de lujo bien establecidos, como lo demuestra la decisión de Farfetch y Net-a-Porter de discontinuar sus operaciones de belleza internas.
Las tiendas de conveniencia se diferencian al ofrecer servicios de prueba y muestreo de productos, lo que mejora la visibilidad de la marca y optimiza el uso del espacio minorista. El canal de comercio electrónico continúa ganando terreno a medida que los consumidores valoran cada vez más la comodidad del acceso de compras las 24 horas del día, los 7 días de la semana y la capacidad de evitar las tiendas físicas concurridas. Las plataformas en línea ofrecen una amplia variedad de productos y permiten a los consumidores comparar y seleccionar marcas que mejor se adapten a sus preferencias individuales. Además, los supermercados e hipermercados siguen siendo atractivos para los consumidores al ofrecer marcas genéricas a precios más bajos en comparación con los productos de marca conocida, atendiendo así a una amplia gama de sensibilidades y preferencias de precios.

Análisis Geográfico
Mercado de Productos de Belleza y Cuidado Personal en Asia-Pacífico
Se proyecta que Asia-Pacífico liderará el mercado con una participación del 35,39% para 2025, manteniendo la tasa de crecimiento más alta con una tasa de crecimiento anual compuesta (CAGR) del 7,47% hasta 2031. Este crecimiento está impulsado por el aumento de los ingresos disponibles, la urbanización y un enfoque creciente en la belleza y el cuidado personal. La rápida adopción digital de la región, especialmente a través de las plataformas de redes sociales, influye significativamente en el descubrimiento de productos y las decisiones de compra de los consumidores de la Generación Z. Además, las marcas de K-beauty continúan expandiendo su influencia global y se espera que implementen ajustes de precios en 2025 para hacer frente a los desafíos económicos. En India, existe una demanda creciente de productos para el cuidado del cabello certificados por dermatólogos, lo que ha llevado a marcas como Schwarzkopf y L'Oreal a introducir champús enriquecidos con nutrientes que contienen vitamina B3.
Mercado de Productos de Belleza y Cuidado Personal en América del Norte y Europa
América del Norte sigue siendo un mercado sólido gracias a su infraestructura de mercado bien establecida y al elevado gasto per cápita en productos de belleza, a pesar del crecimiento moderado en este mercado maduro. En Estados Unidos, las preferencias de los consumidores están evolucionando hacia productos con etiquetado limpio y declaraciones de tipo "libre de" ingredientes, lo que refleja un enfoque creciente en el autocuidado. Europa experimenta un crecimiento sostenido, respaldado por iniciativas de sostenibilidad y marcos regulatorios que fomentan la innovación. Francia mantiene su posición como centro mundial de productos de belleza de lujo. Los cambios regulatorios, como la implementación de la Ley de Modernización de la Regulación de Cosméticos (MoCRA) en Estados Unidos y las restricciones sobre las sustancias per- y polifluoroalquílicas (PFAS) en Europa, están redefiniendo los requisitos de cumplimiento normativo. Mientras tanto, las plataformas digitales como Amazon y TikTok Shop están transformando los modelos de venta minorista e influyendo en el comportamiento del consumidor.
Mercado de Productos de Belleza y Cuidado Personal en América del Sur y MEA
América del Sur y Oriente Medio y África están emergiendo como mercados de alto crecimiento con características únicas. En Brasil, el mercado de la belleza está experimentando una transformación significativa, impulsada por la influencia de los medios digitales y la mayor conciencia de los consumidores sobre las formulaciones de los productos. En Oriente Medio, la demanda de cosméticos halal está en aumento, impulsada por una mayor conciencia sobre la crueldad animal y el cumplimiento de los principios religiosos. Ambas regiones se benefician de la urbanización y el aumento de los ingresos disponibles, pero enfrentan desafíos como la volatilidad cambiaria, la dependencia de las importaciones y la evolución de los marcos regulatorios. Estos factores requieren enfoques estratégicos para la entrada y expansión en el mercado.

Panorama regulatorio
La regulación se está endureciendo en torno a la seguridad de los ingredientes, el etiquetado y la responsabilidad de la cadena de suministro, lo que aumenta las exigencias de cumplimiento para los fabricantes globales de belleza y cuidado personal. En Estados Unidos, la FDA está aplicando la Ley de Modernización de la Regulación de Cosméticos (MoCRA), centrada en el registro de instalaciones y la inscripción de productos, a medida que las empresas alinean la gobernanza y la documentación para los cosméticos y categorías afines de cuidado personal.
En Europa, las actualizaciones del Reglamento (CE) n.º 1223/2009 se aceleraron en 2026 mediante el Reglamento de Ejecución (UE) 2026/78 de la Comisión (aplicable desde el 1 de mayo de 2026) y el Reglamento (UE) 2026/909 de la Comisión (27 de abril de 2026), que añaden o endurecen restricciones para sustancias específicas y alinean los controles de cosméticos con las clasificaciones CMR basadas en el CLP. Los requisitos de etiquetado también se endurecieron a mediados de 2026, incluyendo un requisito de advertencia vinculado a un umbral, vigente desde el 15 de julio de 2026, para productos que liberan formaldehído por encima del 0,001% (10 ppm), lo que está impulsando la reformulación, las pruebas y los cambios de diseño en las carteras multinacionales.
Panorama Competitivo
El mercado de productos de belleza y cuidado personal está liderado por grandes corporaciones multinacionales como L'Oréal, Unilever y Procter & Gamble. Estas empresas aprovechan sus extensas redes de distribución y economías de escala para mantener su dominio. Sin embargo, enfrentan una competencia creciente de marcas nativas digitales que utilizan el comercio social y estrategias de venta directa al consumidor. Este entorno competitivo ha permitido a empresas más pequeñas impulsadas por la innovación asegurar participaciones de mercado significativas al centrarse en ofertas diferenciadas, particularmente en segmentos como formulaciones naturales y orgánicas, cuidado masculino y cuidado especializado de la piel.
Entre los segmentos de más rápido crecimiento, las formulaciones naturales y orgánicas, junto con el cuidado masculino y el cuidado especializado de la piel, están ganando terreno. Estos segmentos están impulsados por la evolución de las preferencias de los consumidores por soluciones sostenibles y personalizadas. Por ejemplo, The Ordinary, una marca conocida por su cuidado de la piel basado en la ciencia, amplió su alcance en enero de 2024 al lanzarse en el mercado Amazon Premium Beauty de los Estados Unidos. Este movimiento permite a los clientes estadounidenses comprar productos auténticos directamente a través de amazon.com/theordinary, garantizando la autenticidad del producto y la accesibilidad a través de canales autorizados.
Más allá de estos segmentos, el mercado tiene oportunidades significativas en demografías desatendidas, particularmente consumidores masculinos y grupos de mayor edad. Además, la expansión geográfica hacia regiones de alto crecimiento como India y Oriente Medio ofrece un potencial sustancial para las empresas que puedan adaptar sus productos y estrategias de marketing para alinearse con las preferencias locales y los matices culturales. Esta adaptabilidad crea un entorno dinámico tanto para los actores establecidos como para las marcas emergentes para capturar participación de mercado a través de enfoques específicos.
Líderes de la Industria de Productos de Belleza y Cuidado Personal
-
The Procter & Gamble Company
-
L'Oreal SA
-
Unilever PLC
-
Colgate-Palmolive Company
-
The Estee Lauder Companies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Belleza y Cuidado Personal
- L'Oreal SA
- Unilever PLC
- Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estee Lauder Companies Inc.
- Shiseido Company, Ltd.
- ITC Limited
- Kenvue Inc.
- Kao Corporation
- Henkel AG & Co. KGaA
- LVMH Moet Hennessy Louis Vuitton SE
- AmorePacific Corporation
- Natura & Co Holding SA
- Revlon Inc.
- Coty Inc.
- Edgewell Personal Care Company
- Mary Kay Inc.
- L'Occitane International SA
- Godrej Consumer Products Ltd.

Oportunidades de mercado y perspectivas futuras
La reformulación impulsada por el cumplimiento normativo y la trazabilidad están generando espacio para la sustitución de ingredientes, las pruebas y las declaraciones certificadas en productos naturales y orgánicos, donde los consumidores evalúan cada vez más la eficacia y la sostenibilidad. El endurecimiento regulatorio sobre sustancias relacionadas con CMR en la UE (incluidas las enmiendas de 2026) y la aplicación activa bajo la MoCRA de la FDA están empujando a las marcas a mejorar la documentación, la justificación de seguridad y la cualificación de proveedores, lo que aumenta el valor de la certificación por terceros y la distribución autenticada. Esto es especialmente relevante ya que los productos falsificados siguen siendo una limitación visible en los canales digitales.
La localización de la fabricación y las inversiones en ampliación de escala también están mejorando la fiabilidad del suministro y respaldando oportunidades de premiumización, especialmente en perfumería y dermocosmética. En 2026, CHANEL inauguró una nueva instalación de fabricación de fragancias de 30.000 metros cuadrados en Venette, Francia (inversión de 150 millones de EUR, capacidad anual de 50 millones de botellas), mientras que Pierre Fabre anunció una inversión de 50 millones de EUR para transformar y ampliar su planta de producción de Avene-les-Bains en el marco de su plan industrial 2023-2027. Estas incorporaciones respaldan un suministro de mayor capacidad y con control de calidad para líneas premium y de posicionamiento clínico, y las expansiones de capacidad paralelas en Norteamérica en ingredientes cosméticos y fabricación por contrato, como la producción validada de ingredientes cosméticos en la instalación de Gattefosse en Lufkin, Texas, refuerzan la resiliencia a medida que el comercio minorista en línea se expande y las marcas buscan ciclos de reabastecimiento más rápidos con controles más estrictos sobre la autenticidad.
Recent Industry Developments in Mercado de Productos de Belleza y Cuidado Personal
- Julio de 2026: L'Oreal firmó un acuerdo de licencia mundial exclusiva de 50 años con Kering para la marca Gucci en el sector de la belleza, con entrada en vigor el 1 de julio de 2027. El acuerdo asegura acceso a largo plazo a una importante casa de lujo, respaldando la posición de L'Oreal en las categorías de belleza de prestigio, donde las licencias sustentan las carteras de perfumería y cosméticos.
- Abril de 2026: Unilever acordó adquirir Gruns, una empresa estadounidense de suplementos verdes, para fortalecer su cartera de Belleza y Bienestar. La adquisición extiende a Unilever hacia rutinas de bienestar ingeribles adyacentes que se suman a los regímenes de belleza y cuidado personal tópicos, apoyando la construcción de marca entre categorías y un mayor valor de vida del cliente.
- Diciembre de 2024: Dove, de Unilever, presentó la Colección Cream Serum, incorporando ingredientes de estilo cuidado facial ricos en niacinamida a los productos de cuidado corporal. El lanzamiento muestra la convergencia continua de formulación entre el cuidado de la piel y el cuidado personal, ayudando a las marcas masivas a competir con señales premium mediante un posicionamiento basado en ingredientes.


Mercado de Productos de Belleza y Cuidado Personal Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos provenientes de productos de belleza y cuidado personal de consumo que se venden como bienes envasados a través de canales minoristas en tiendas físicas y en línea, y que están destinados a la limpieza, el aseo, el control del olor o la mejora de la apariencia.
Exclusiones del alcance: Se excluyen de los totales del mercado los servicios profesionales de salón, los procedimientos estéticos, los suplementos dietéticos y los dispositivos de belleza para uso doméstico.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos de Cuidado Personal
- Cuidado del Cabello
- Champú
- Acondicionador
- Colorante para el Cabello
- Productos para el Peinado del Cabello
- Otros
- Cuidado de la Piel
- Productos para el Cuidado Facial
- Productos para el Cuidado Corporal
- Productos para el Cuidado de Labios y Uñas
- Baño y Ducha
- Geles de Ducha
- Jabones
- Otros
- Cuidado Bucal
- Cepillo de Dientes
- Pasta de Dientes
- Enjuagues Bucales y Enjuagues
- Otros
- Productos de Cuidado Masculino
- Desodorantes y Antitranspirantes
- Perfumes y Fragancias
- Cuidado del Cabello
- Productos Cosméticos/de Maquillaje
- Cosméticos Faciales
- Cosméticos para los Ojos
- Productos de Maquillaje para Labios y Uñas
- Productos de Cuidado Personal
- Por Categoría
- Productos Premium
- Productos Masivos
- Por Tipo de Ingrediente
- Natural y Orgánico
- Convencional/Sintético
- Por Canal de Distribución
- Tiendas Especializadas
- Supermercados/Hipermercados
- Tiendas Minoristas en Línea
- Otros Canales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, comenzamos por mapear el conjunto de demanda y el entorno de oferta detrás de las ventas de productos de belleza y cuidado personal envasados. Las referencias habituales incluyen fuentes públicas como UN Comtrade para flujos comerciales, indicadores macroeconómicos del Banco Mundial y el FMI, series de consumo e inflación de la OCDE donde estén disponibles, y oficinas nacionales de estadística que publican detalles sobre el gasto de los hogares e índices de precios.
Para fundamentar la lógica de las categorías, también revisamos fuentes regulatorias y de estándares, como la guía de cosméticos de la FDA de los Estados Unidos y las páginas del Reglamento de Cosméticos de la UE, seguidas de literatura abierta y artículos revisados por pares sobre tendencias en ingredientes y formulaciones. Los informes anuales de las empresas, las presentaciones de resultados y las presentaciones para inversores se utilizan para comprender la combinación de carteras, la exposición geográfica y las prioridades de canal, y la prensa de reputación ayuda a validar el momento de los lanzamientos y los movimientos de precios. En paralelo, utilizamos suscripciones de pago aprobadas para información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar la escala y la dirección. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron referencias públicas e internas adicionales para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar lo que la investigación documental no puede confirmar plenamente, especialmente en lo que respecta a los límites de las categorías, el comportamiento de los precios y la combinación de canales en las distintas regiones. Conversamos con una variedad de propietarios de marcas, fabricantes por contrato, proveedores de ingredientes, distribuidores y partes interesadas del canal minorista, y luego validamos los supuestos en APAC, EMEA y las Américas para que el modelo no dependa del ciclo de tendencias de una sola región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 12% | APAC: 39% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 29% | EMEA: 34% |
| Jugadores más pequeños: 15% | Gerentes: 59% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que las señales de consumo y de ventas minoristas se reconstruyen a partir de la capacidad de gasto macroeconómico, la penetración de categorías y la progresión de precios, y luego se asignan a belleza y cuidado personal en función de los pesos de categoría observados. Dado que la disponibilidad de datos varía según el país, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el precio muestreado por unidad por categoría, verificaciones de canal con distribuidores y minoristas, y consolidaciones de un conjunto de proveedores representativos para mantener el resultado realista.
Los insumos clave utilizados en el modelo incluyen tendencias en el gasto de consumo de los hogares, la urbanización y la composición de la población activa, los movimientos del IPC de belleza y cuidado personal que influyen en los precios de venta promedio, y los cambios en la participación del comercio electrónico frente al comercio minorista en tiendas físicas. También revisamos los movimientos de importación y exportación de productos terminados e intermedios seleccionados como verificación de coherencia. Cuando faltan indicadores directos para países más pequeños, las brechas se gestionan mediante mapeo por proxy utilizando mercados cercanos con bandas de ingresos, estructura de canales y escalas de precios observadas similares, y luego se confirman en entrevistas.
Para el pronóstico, utilizamos principalmente regresión multivariante respaldada por análisis de escenarios para que el modelo pueda reflejar tanto los factores de ingresos como los de precios sin sobreestimar ninguno de ellos. La perspectiva de las variables se ajusta utilizando la retroalimentación de expertos sobre la normalización de precios a corto plazo, la intensidad de la premiumización y el ritmo de expansión de los canales, y luego la curva final se revisa para verificar su suavidad y plausibilidad en la consolidación regional.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación de señales independientes, seguida de verificaciones de varianza que señalan valores atípicos a nivel de país, categoría y región. Cuando un número parece incorrecto, volvemos a verificar la serie de insumos, revisamos el manejo de la conversión y la inflación, y luego volvemos a contactar a los encuestados seleccionados para confirmar si el cambio es real o está impulsado por el modelo.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples pasos para que las definiciones, la aritmética y el movimiento año a año sean coherentes con la dinámica de mercado conocida. Los informes se actualizan anualmente, y se añaden actualizaciones intermedias cuando eventos importantes afectan materialmente los precios, la demanda o la estructura de los canales. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado Global de Productos de Belleza y Cuidado Personal de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para productos de belleza y cuidado personal pueden variar incluso cuando parecen describir el mismo tema, porque cada editor traza su propia línea en torno a los ingresos por productos y el año que se toma como punto de partida. Las diferencias en la cobertura de canales, el tratamiento de la inflación en los precios y la rapidez con que se actualizan los supuestos también tienden a ampliar la brecha.
Al realizar verificaciones del alcance del canal minorista, el movimiento del precio de venta promedio ajustado por inflación y las actualizaciones anuales de supuestos, Mordor Intelligence ancla el total de 2026 únicamente a las ventas de productos envasados, lo que evita mezclar servicios de salón o gastos adyacentes en bienestar que pueden inflar silenciosamente los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 636,16 mil millones de USD (2026) | |
| Consultora Global A | 683,15 mil millones de USD (2026) | Utiliza un valor más alto para 2026 vinculado a una construcción de año base 2025 y un horizonte más largo, y la página muestra inconsistencias internas en el CAGR y líneas repetidas de 2025, lo que puede desplazar el total dependiendo del corte de datos utilizado. |
| Editorial de la Industria B | 599,15 mil millones de USD (2024) | Ancla el dimensionamiento a un año base diferente y una ventana más corta de 2024 a 2030, y presenta puntos finales alternativos del tamaño del mercado en la misma página, lo que sugiere revisiones o variantes de alcance entre ediciones. |
En general, la dispersión se explica principalmente por la elección del año base, la forma en que los precios se proyectan hacia adelante y si las categorías de gasto adyacentes se mezclan involuntariamente con los ingresos por productos. Nuestro enfoque se mantiene rastreable porque los insumos están vinculados a indicadores de demanda y precios repetibles, y las verificaciones pueden volver a ejecutarse cuando estén disponibles nuevas series públicas o confirmaciones de entrevistas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de productos de belleza y cuidado personal en 2026?
La categoría está valorada en USD 636,16 mil millones en 2026 con una CAGR proyectada del 5,14% hacia 2031.
¿Qué región contribuirá con los mayores ingresos incrementales hasta 2031?
Asia-Pacífico, que ya lidera con una participación del 35,39% en 2025, añadirá los mayores ingresos nuevos a una CAGR del 7,47%.
¿Qué canal de distribución está creciendo más rápido?
El comercio minorista en línea lidera con una CAGR proyectada del 7,97% a medida que los consumidores favorecen el descubrimiento digital y la reposición por suscripción.
¿Qué tan grande es la oportunidad de los ingredientes naturales y orgánicos?
Se proyecta que las formulaciones naturales y orgánicas se expandan a una CAGR del 6,89%, superando a las alternativas convencionales mientras aún se encuentran por debajo del 30% de participación en los ingresos.


 Sus datos están seguros y nunca se venden ni se comparten.
