
Tamaño y Participación del Mercado de Combustible de Aviación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 341.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 548.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
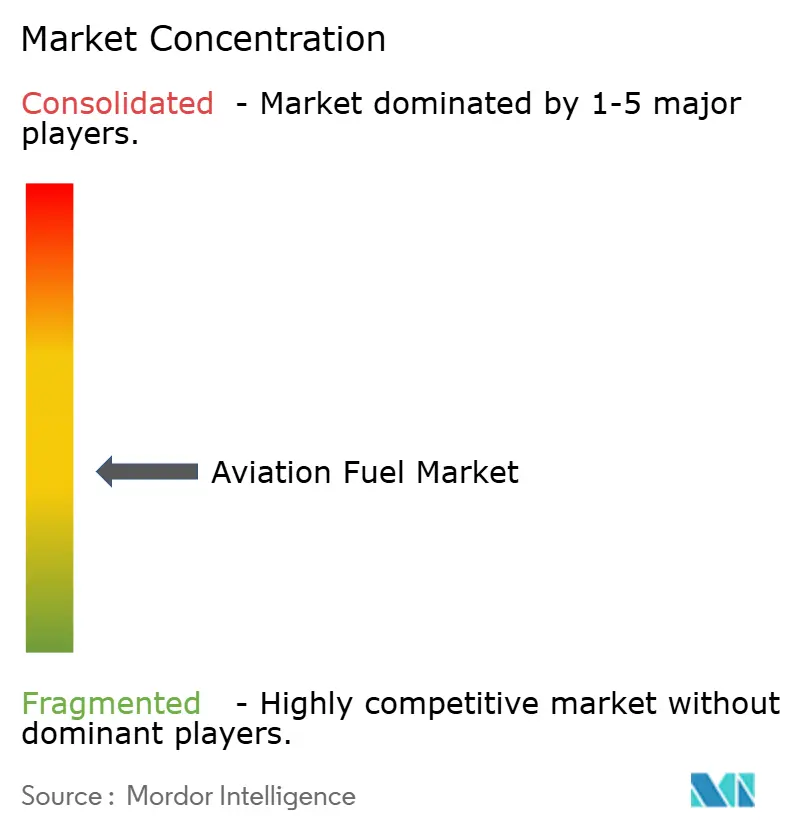
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Combustible de Aviación por Mordor Intelligence
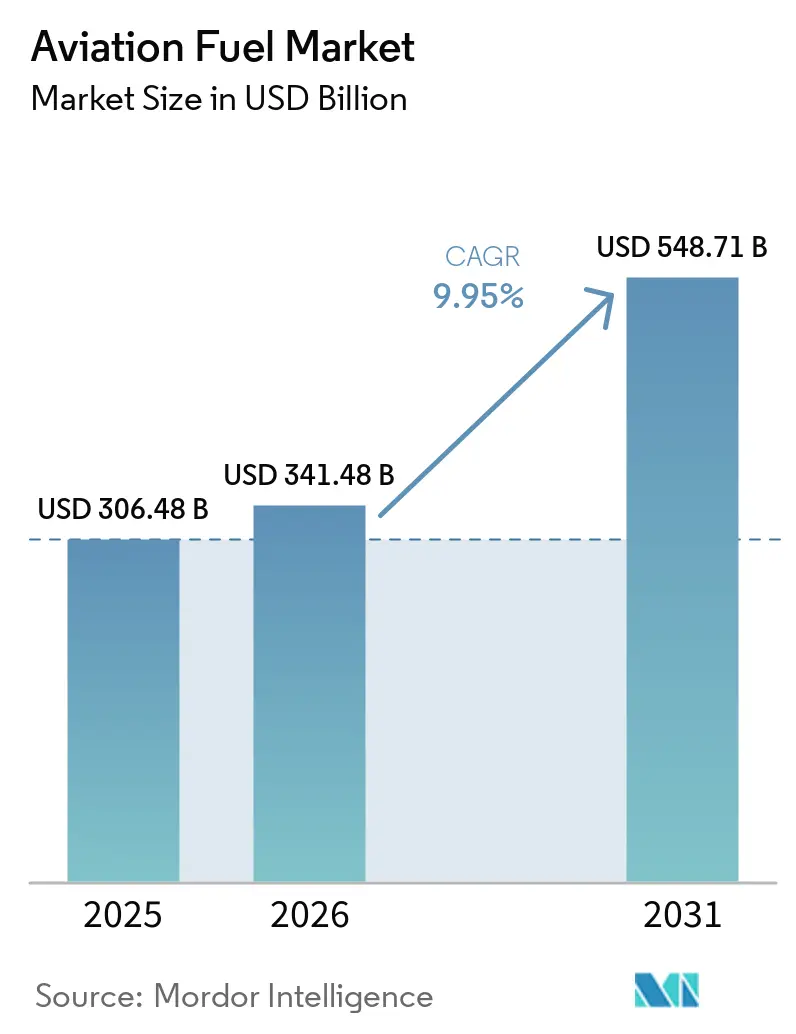
Se espera que el tamaño del Mercado de Combustible de Aviación aumente de USD 306,48 mil millones en 2025 a USD 341,48 mil millones en 2026 y alcance USD 548,71 mil millones en 2031, creciendo a una CAGR del 9,95% durante 2026-2031.
La recuperación del tráfico mundial de pasajeros, el rápido crecimiento del transporte aéreo de carga impulsado por el comercio electrónico y la intensificación de los mandatos de cero emisiones netas impulsan conjuntamente el volumen y el valor, mientras que las primas del combustible de aviación sostenible (SAF) amplifican la expansión de los ingresos en relación con el rendimiento. Las aerolíneas están optimizando los factores de carga, las aerolíneas de bajo costo están ampliando sus redes y las grandes petroleras integradas están reconvirtiendo sus hidrotratadores para coprocesar aceites residuales, garantizando el suministro convencional incluso a medida que aumenta la penetración del SAF. Mientras tanto, los ciclos de modernización de la defensa y las tensiones geopolíticas elevan las tasas de salidas, inyectando una demanda constante desde el segmento militar. Los proyectos de queroseno electrónico de energía a líquido (PtL) listos para su puesta en marcha después de 2026 proporcionan una cobertura a largo plazo contra la escasez de materias primas y ofrecen a las aerolíneas una vía de cumplimiento creíble bajo CORSIA y ReFuelEU Aviation.
Las principales restricciones giran en torno a la volatilidad de los precios del crudo y la competencia por las materias primas del SAF con los productores de diésel renovable, ambas comprimen los márgenes de refinación. Las mejoras en la eficiencia de los motores del 15-20% por asiento-milla de las plataformas LEAP y GTF están moderando el volumen incremental, aunque la expansión de la actividad de vuelo compensa los ahorros por viaje. El mercado de combustible de aviación, por lo tanto, navega una transición estructural: el combustible de aviación convencional sigue siendo el principal ancla de volumen durante la década, pero el SAF captura un valor desproporcionado a través de primas impulsadas por políticas, contratos de compra corporativa y el potencial alcista de los créditos de carbono. Las refinerías establecidas que aseguran un suministro confiable de lípidos residuales y aceleran la escala del PtL están posicionadas para defender su participación frente a los nuevos participantes especializados en SAF, mientras que los aeropuertos que instalan infraestructura dedicada al SAF de manera temprana atraen centros de fuselaje ancho que buscan reducir el riesgo de exposición al cumplimiento normativo.
Conclusiones Clave del Informe
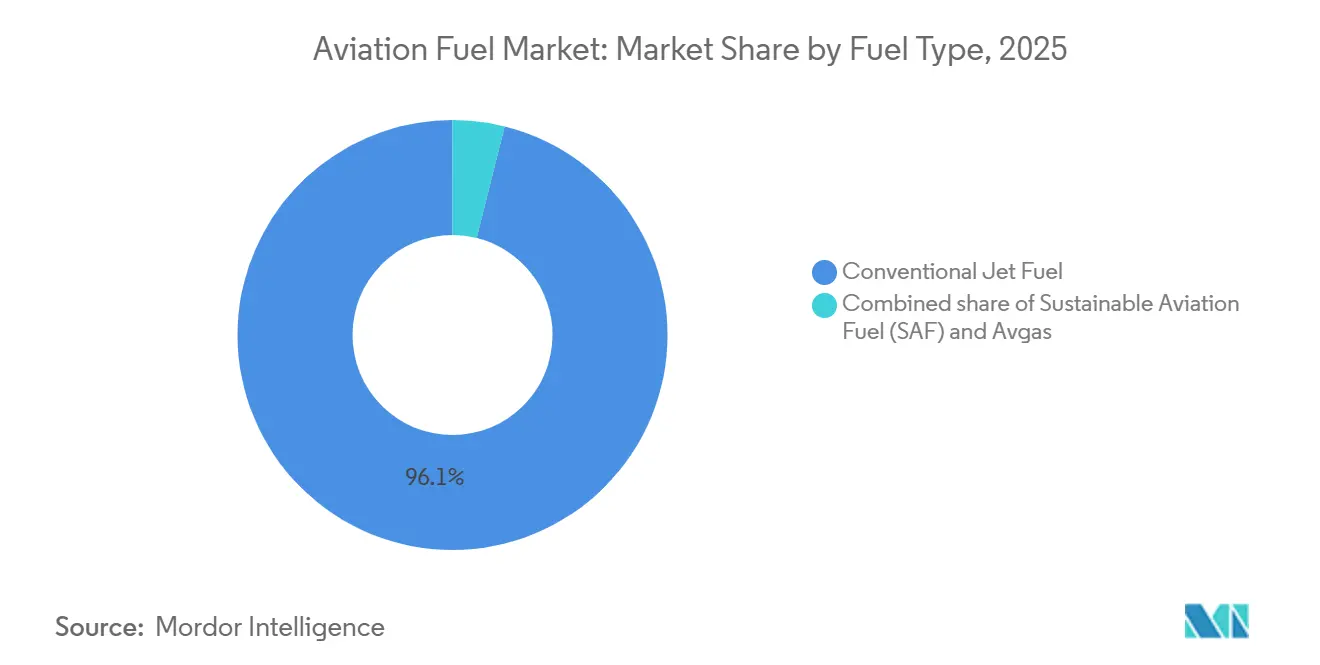
- Por tipo de combustible, el combustible de aviación convencional retuvo una participación del 96,1% en el mercado de combustible de aviación en 2025, mientras que el SAF está previsto que se expanda a una CAGR del 37,0% hasta 2031.
- Por tipo de aeronave, las plataformas de fuselaje estrecho representaron el 60,3% del tamaño del mercado de combustible de aviación en 2025, mientras que las operaciones de carga y cargueros están en camino de crecer a una CAGR del 14,5% durante 2026-2031.
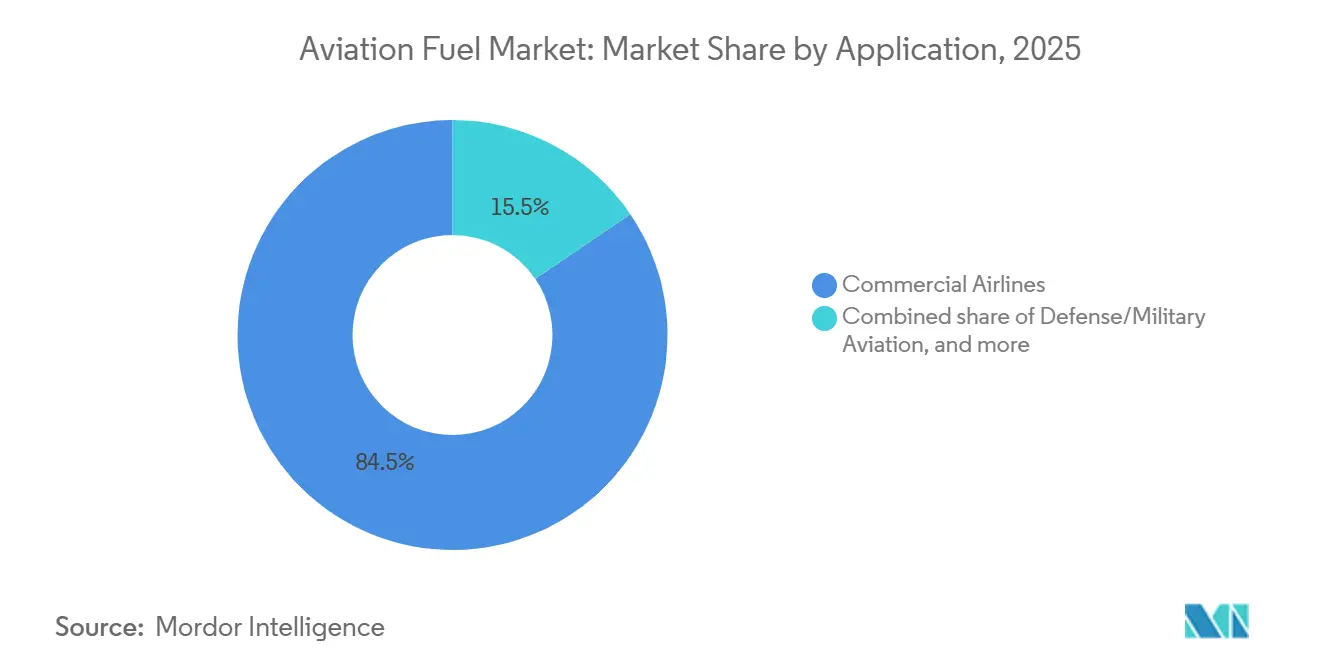
- Por aplicación, las aerolíneas comerciales lideraron con una participación del 84,5% del tamaño del mercado de combustible de aviación en 2025; la aviación de defensa y militar exhibe la CAGR proyectada más alta del 13,8% durante el período de pronóstico.
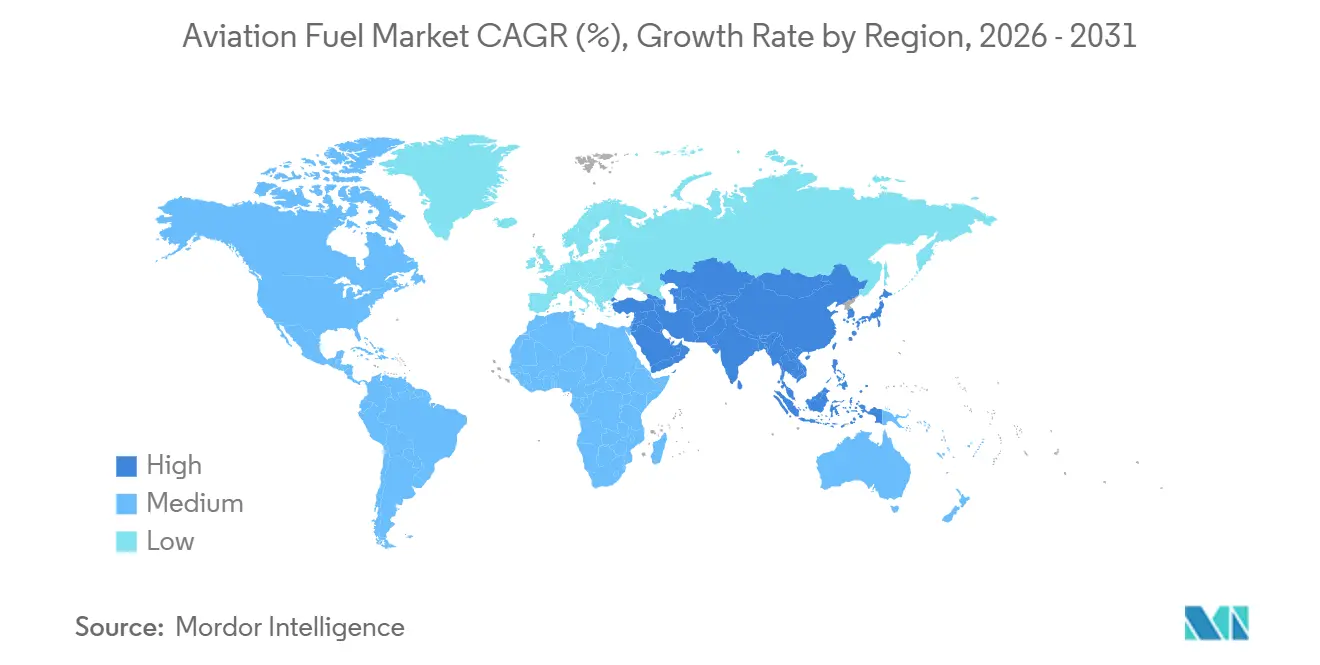
- Por geografía, América del Norte comandó el 37,7% de la participación del mercado de combustible de aviación en 2025, mientras que Asia-Pacífico tiene previsto registrar el crecimiento más rápido a una CAGR del 12,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Combustible de Aviación*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Recuperación del tráfico de pasajeros tras la pandemia | 2.1% | Global, con Asia-Pacífico y Medio Oriente liderando la recuperación | Corto plazo (≤ 2 años) |
| Expansión de aerolíneas de bajo costo en mercados emergentes | 1.8% | Núcleo de Asia-Pacífico (India, ASEAN), América Latina, Medio Oriente | Mediano plazo (2-4 años) |
| Modernización de flotas y entrega de nuevas aeronaves de mayor eficiencia de combustible | 1.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del gasto en aviación de defensa a nivel mundial | 1.4% | América del Norte, Europa (miembros de la OTAN), Asia-Pacífico (aliados del Indo-Pacífico) | Largo plazo (≥ 4 años) |
| Auge de las conversiones de cargueros de carga aérea | 1.2% | Centros de comercio electrónico de América del Norte y Asia-Pacífico, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Desarrollo de capacidad de queroseno electrónico de energía a líquido (PtL) | 0.8% | Europa (Noruega, Alemania) y América del Norte (proyectos en Chile, Costa del Golfo de EE. UU.), etapa inicial global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del Tráfico de Pasajeros tras la Pandemia
Los embarques de pasajeros se recuperaron a 4.700 millones en 2024, igual al pico de 2019, y la IATA proyecta 8.800 millones para 2040.[1] Los viajes de ocio se recuperaron primero, los corporativos después, aunque ambos segmentos ahora superan los niveles previos a la crisis en muchas rutas regionales. La optimización del factor de carga está intensificando el abastecimiento de combustible por ciclo porque las cabinas más llenas convierten cada asiento adicional en un mayor consumo de queroseno a pesar de las mejoras en la eficiencia de la flota. Asia-Pacífico y Medio Oriente muestran un crecimiento de la demanda de dos dígitos a medida que el aumento de los ingresos de la clase media se cruza con acuerdos de servicios aéreos liberalizados. Solo China añadió más de 100 millones de pasajeros domésticos en 2024, mientras que India superó la marca de los 200 millones, sustentando una demanda continua de reabastecimiento de combustible en aeropuertos secundarios.[2] Las redes punto a punto habilitadas por aeronaves de fuselaje estrecho de largo alcance dispersan la demanda de combustible más allá de los grandes centros, reconfigurando la logística de distribución en el mercado de combustible de aviación.
Expansión de Aerolíneas de Bajo Costo en Mercados Emergentes
Las aerolíneas de bajo costo (LCC) alcanzaron el 35% de la capacidad global de asientos en 2024, frente al 30% en 2019, capturando participación en India, el Sudeste Asiático y América Latina.[3] IndiGo operó 370 aeronaves en 2025 y ordenó otras 500 aeronaves de la familia A320neo, asegurando una tendencia alcista en el consumo de combustible durante una década.[4] AirAsia, Volaris y JetSMART emulan el modelo de ultra bajo costo, estimulando nuevo tráfico en lugar de desplazar a los operadores establecidos. Las aeronaves de las LCC típicamente vuelan 12-14 horas diarias, superando a las aerolíneas de servicio completo en utilización y manteniendo así una mayor demanda diaria de combustible. Los pactos de cielos abiertos e incentivos como el programa UDAN de India reducen la fricción para el lanzamiento de rutas, permitiendo a las LCC penetrar en ciudades secundarias donde la infraestructura de depósitos de combustible sigue siendo limitada, obligando a los proveedores a expandirse hacia nuevas geografías dentro del mercado de combustible de aviación.
Modernización de Flotas y Entrega de Aeronaves de Mayor Eficiencia de Combustible
Airbus entregó 766 aeronaves en 2024, mientras que las perspectivas de Boeing para 2025-2044 contemplan 44.000 entregas, el 70% de ellas de fuselaje estrecho. Los jets A320neo y 737 MAX con motores LEAP reducen el consumo de combustible hasta un 20% en comparación con sus predecesores, aunque el aumento de la utilización y la expansión de rutas diluyen los ahorros netos de volumen. Las innovaciones en fuselaje ancho como el A350 y el 787 reducen un 25% el combustible por asiento en trayectos intercontinentales, alentando a las aerolíneas a retirar aeronaves 777-200ER y A330. Los arrendadores aceleran los pedidos de nueva tecnología, garantizando un flujo constante independientemente de la salud financiera de las aerolíneas. Las mejoras en la tecnología de motores también endurecen las especificaciones de calidad del combustible en cuanto a azufre y estabilidad térmica, lo que lleva a las refinerías a invertir en hidrotratamiento adicional, cambiando así las estructuras de costos dentro del mercado de combustible de aviación.
Aumento del Gasto en Aviación de Defensa, Conversiones de Cargueros de Carga Aérea y Capacidad de Queroseno Electrónico PtL
El Departamento de Defensa de EE. UU. asignó USD 257 mil millones para operaciones y mantenimiento en el año fiscal 2025, una parte significativa de los cuales cubre el combustible de aviación. Las horas de vuelo de cazas y aviones cisterna han aumentado a medida que los miembros de la OTAN alcanzan los umbrales de gasto del 2% del PIB. Paralelamente a la actividad de defensa, la demanda del comercio electrónico impulsa las conversiones de cargueros; Boeing reentregó 116 unidades 737-800BCF en 2024 con pedidos pendientes que se extienden más allá de 2027. Pioneros del PtL como Norsk e-Fuel y HIF Global están construyendo plantas que sintetizan queroseno de uso directo a partir de hidrógeno renovable y CO₂ capturado, con el objetivo de superar las 300.000 toneladas de capacidad anual para 2028. Aunque los costos nivelados en etapa inicial superan los USD 3 por litro, la caída de los precios de los electrolizadores y la monetización de créditos de carbono señalan una futura compresión de costos, anclando la demanda a largo plazo de combustibles de alto margen en el mercado de combustible de aviación.
Análisis del Impacto de las Restricciones del Mercado de Combustible de Aviación*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Entorno volátil de precios del petróleo crudo | -0.8% | Global, con mayor exposición en regiones sin infraestructura de cobertura | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de fijación de precios del carbono y CORSIA | -0.6% | Global bajo CORSIA; Europa enfrenta una carga adicional del EU ETS | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro de materias primas para SAF | -0.7% | América del Norte y Europa, donde los mandatos superan la disponibilidad de materias primas | Mediano plazo (2-4 años) |
| Rápidos avances en la eficiencia energética de aeronaves y motores | -0.9% | Global, con adopción más rápida en las flotas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Petróleo Crudo y Costos de Cumplimiento de Fijación de Precios del Carbono/CORSIA
Los precios del Brent oscilaron entre USD 70-90 por barril durante 2024-2025, con cada variación de USD 10 moviendo los costos operativos de las aerolíneas entre un 3-4%. Los diferenciales de crack del combustible de aviación se ampliaron a medida que la capacidad europea se redujo, magnificando los picos de precios derivados de choques geopolíticos. La fase piloto de CORSIA comenzó en 2024, obligando a los operadores a comprar créditos de carbono por el crecimiento por encima de los niveles base de 2019 a USD 1-3 por tonelada, con previsión de aumentar hacia USD 20 para 2027. La exposición al EU ETS grava adicionalmente a los operadores europeos con derechos cercanos a EUR 80 por tonelada (USD 87) a principios de 2025. La volatilidad combinada del combustible y el carbono amplifica el riesgo de margen, impulsando la consolidación y llevando a las aerolíneas a cerrar acuerdos plurianuales de SAF que estabilizan el componente de cumplimiento del mercado de combustible de aviación.
Cuellos de Botella en el Suministro de Materias Primas para SAF y Rápidos Avances en la Eficiencia Energética de Aeronaves y Motores
La producción global de SAF alcanzó los 600 millones de litros en 2024, menos del 0,2% del consumo total de combustible de aviación, limitada por la escasez de lípidos residuales y la capacidad de conversión intensiva en capital. Los precios de las materias primas HEFA subieron por encima de USD 1.500 por tonelada a medida que los productores de diésel renovable competían por el mismo conjunto de recursos. Los mandatos de ReFuelEU exigen una mezcla del 2% de SAF en 2025, aumentando drásticamente hasta el 70% para 2050, mientras que la Ley de Reducción de la Inflación de EE. UU. ofrece créditos fiscales de hasta USD 1,75 por galón pero no resuelve el acceso a las materias primas. Las mejoras paralelas de eficiencia de los motores LEAP y GTF reducen el combustible por vuelo entre un 15-20%, limitando el potencial de volumen incluso en mercados en crecimiento. Las dos presiones de oferta restringida y demanda moderada redirigen la estrategia del volumen al margen, obligando a los proveedores dentro del mercado de combustible de aviación a priorizar los canales de ventas de alto crédito impulsados por mandatos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Combustible de Aviación
Por Tipo de Combustible:
Los Mandatos de SAF Reconfiguran el Refinado TradicionalEl combustible de aviación convencional sustentó el 96,1% del volumen y los ingresos en 2025, aunque el endurecimiento de los mandatos impulsa al SAF a una CAGR del 37,0% hasta 2031, la más rápida entre todos los subsegmentos.[5] Neste amplió la capacidad de Singapur a 2,2 millones de toneladas por año, asegurando contratos de compra a largo plazo con múltiples aerolíneas europeas y asiáticas. Refinerías estadounidenses como ExxonMobil y Phillips 66 están coprocesando aceites residuales para asegurar el cumplimiento temprano bajo los créditos de la Ley de Reducción de la Inflación. Dentro del tamaño del mercado de combustible de aviación, la participación en dólares del SAF supera su participación volumétrica porque los precios premium superan los volúmenes mezclados, apoyando la expansión del margen a pesar de la volatilidad de las materias primas.
El tamaño del mercado de combustible de aviación vinculado al Avgas sigue siendo marginal y muestra una tendencia a la baja a medida que las flotas de motores de pistón envejecen y los sustitutos sin plomo avanzan bajo el programa EAGLE de la FAA.[6] El combustible de aviación convencional sigue siendo indispensable durante toda la década debido a las flotas de turbinas instaladas y la infraestructura global de oleoducto a ala, aunque su crecimiento incremental se modera. El queroseno electrónico PtL y las vías de alcohol a jet diversifican las materias primas más allá del HEFA de base lipídica, aunque la comercialización depende de la compresión de costos de los electrolizadores, la infraestructura de captura de CO₂ y una contabilidad clara de las emisiones del ciclo de vida. Los proveedores que equilibran las reconversiones de coprocesamiento con inversiones en PtL de nueva construcción generan opcionalidad, posicionándose para capturar la redistribución de la participación del mercado de combustible de aviación a medida que los mandatos se aceleran después de 2030.


Por Tipo de Aeronave:
Los Cargueros de Carga Superan a las Plataformas de PasajerosLas aeronaves de fuselaje estrecho absorbieron el 60,3% del combustible en 2025 porque la frecuencia de vuelos en rutas de corto a medio alcance supera las cargas de combustible individuales por vuelo. Los cargueros de carga, con una CAGR proyectada del 14,5%, representan el segmento más dinámico del mercado de combustible de aviación. Los modelos de comercio electrónico exprés requieren entregas en tiempo definido, justificando el transporte aéreo dedicado a pesar de las primas de costo por tonelada-kilómetro. Las conversiones 737-800BCF de Boeing y A321P2F de Airbus extienden la vida económica de los fuselajes de pasajeros al tiempo que incorporan motores CFM56-7B y V2500 eficientes, reduciendo las brechas de costo operativo por viaje frente a los cargueros de nueva construcción.
La demanda de fuselaje ancho se está recuperando en los corredores transpacífico y transatlántico, aunque la utilización sigue por debajo de 2019 a medida que los presupuestos de viajes corporativos se rezagan. Las plataformas de nueva generación 787 y A350 reducen el consumo de combustible por asiento, mitigando el volumen absoluto incluso a medida que los sectores se alargan. Los jets regionales y turbohélices ocupan un nicho en mercados de baja densidad y geografías remotas; los programas de ATR y Embraer ahora integran la certificación de compatibilidad con SAF como estándar, señalando la demanda anticipada de combustibles mezclados. En general, el tamaño del mercado de combustible de aviación vinculado a los segmentos de carga está destinado a superar las tasas de crecimiento de pasajeros hasta 2031, con Asia-Pacífico generando la trayectoria más pronunciada gracias a la penetración del comercio electrónico transfronterizo.
Por Aplicación:
La Modernización de la Defensa Impulsa el Crecimiento más RápidoLas aerolíneas comerciales dominaron el 84,5% del tamaño del mercado de combustible de aviación en 2025, reflejando el aumento a 4.700 millones de embarques de pasajeros. Sin embargo, la aviación de defensa y militar registra el CAGR proyectado más alto, del 13,8%, hasta 2031, a medida que la expansión de la OTAN, la disuasión en el Indo-Pacífico y la modernización de flotas incrementan las horas de vuelo. Los despliegues del F-35, el KC-46 y los nuevos aviones cisterna aumentan la demanda de combustible de aviación militar por salida en comparación con las flotas heredadas, traduciendo las asignaciones presupuestarias directamente en volúmenes de reabastecimiento.
La aviación general y de negocios sigue siendo un nicho premium con elasticidad limitada a los precios del combustible; el G800 de Gulfstream y el Global 7500 de Bombardier enfatizan el alcance y la experiencia en cabina, aunque la demanda incremental de combustible está limitada por el tamaño de la flota. La certificación del 100% de combustible sostenible de aviación (SAF) de uso directo por parte de la Fuerza Aérea de los EE. UU. en 2024 demuestra la viabilidad técnica para las turbinas militares, lo que sugiere que la demanda de defensa podría catalizar la expansión de las cadenas de suministro de SAF de alta mezcla o puro. En consecuencia, el mercado de combustible de aviación equilibra el dominio del volumen civil con la velocidad de crecimiento impulsada por la defensa, sustentando un perfil de demanda diversificado a lo largo del horizonte de pronóstico.
Análisis Geográfico
Mercado de Combustible de Aviación en América del Norte
América del Norte representó el 37,7% de la demanda mundial en 2025, respaldada por estructuras de concentrador y radio, una gran flota de aviación general e incentivos fiscales tempranos para el Combustible de Aviación Sostenible (SAF). Las grandes empresas integradas como Chevron y Phillips 66 añadirán más de 500 millones de galones de capacidad de SAF para 2027 mediante reconversiones de refinerías, lo que ancla el suministro regional. La optimización de rutas del norte de Canadá y la expansión de las aerolíneas de bajo coste en México añaden un impulso incremental, mientras que la gestión del tráfico aéreo NextGen reduce el consumo de combustible por vuelo, aunque no logra compensar el volumen agregado vinculado al aumento del número de vuelos. El mercado de combustible de aviación se beneficia de una política estable, materias primas accesibles y una logística madura, lo que sustenta un crecimiento moderado a pesar de las mejoras en la eficiencia de la flota.
Mercado de Combustible de Aviación en Asia-Pacífico
Se espera que Asia-Pacífico registre una CAGR del 12,6%, la expansión regional más rápida, a medida que la frenética construcción de aeropuertos en China y el auge del mercado doméstico de India amplían la base de demanda de combustible. La liberalización de la ASEAN permite a las aerolíneas abrir nuevas rutas entre ciudades secundarias, descentralizando las cadenas de suministro y multiplicando los puntos de reabastecimiento. Japón y Corea del Sur se centran en la I+D de SAF y en demostraciones de hidrógeno, con la esperanza de exportar tecnología mientras abordan los límites de carbono domésticos. Los planes de vuelos ultralargas distancias de Australia, como el Proyecto Sunrise de Qantas, refuerzan la demanda de combustibles de alta densidad energética, incluidas las mezclas de SAF. Esta diversidad de motores de crecimiento consolida a Asia-Pacífico como el contribuyente fundamental al tamaño incremental del mercado de combustible de aviación durante el período de perspectiva.
Mercado de Combustible de Aviación en EMEA y América del Sur
Europa opera bajo el régimen de descarbonización más estricto; ReFuelEU Aviation establece un mandato de SAF del 2% en 2025, que aumenta considerablemente a partir de entonces, lo que obliga a las refinerías y los aeropuertos a construir infraestructura de mezcla y almacenamiento. Los precios del carbono superiores a 80 USD por tonelada aceleran el retiro de las flotas antiguas y empujan a las aerolíneas hacia contratos de SAF a largo plazo con Neste y LanzaJet. Oriente Medio continúa su expansión centrada en los grandes centros aeroportuarios; Emirates, Qatar Airways y Etihad aumentan cada una su capacidad de fuselaje ancho, mientras que ADNOC invierte en capacidad de SAF para reforzar el estatus de centro de los Emiratos Árabes Unidos. América del Sur se recupera junto con el mercado doméstico de Brasil, aunque lucha contra las brechas de infraestructura y la volatilidad cambiaria. África sigue siendo un mercado poco penetrado; Ethiopian Airlines lidera la expansión intracontinental, lo que impulsa inversiones localizadas en instalaciones de suministro de combustible. En conjunto, estas dinámicas configuran un mercado de combustible de aviación multipolar en el que la política, la intensidad de capital y las tendencias de tráfico varían considerablemente según la región.

Panorama regulatorio
La regulación del combustible de aviación se está estructurando cada vez más en torno a la contabilidad de emisiones de ciclo de vida, las obligaciones de mezcla de SAF y la presentación de informes estandarizados en esquemas globales y regionales. La OACI continúa operacionalizando CORSIA durante su primera fase (2024-2026), incluidos los requisitos para que los estados presenten datos agregados de emisiones de CO2 e información sobre Combustibles Elegibles de CORSIA a través del Registro Central de CORSIA, con la presentación del año de informe 2025 con vencimiento el 31 de julio de 2026. En marzo de 2026, el Consejo de la OACI aprobó actualizaciones a su orientación sobre medidas de política para el desarrollo y despliegue de SAF, y renovó el contenido de formación de verificadores para abordar mejor las declaraciones de reducción de emisiones vinculadas a los Combustibles Elegibles de CORSIA.
Europa está endureciendo las obligaciones del lado de los proveedores a través de ReFuelEU Aviation (Reglamento (UE) 2023/2405), que se aplica desde 2025 y exige una disponibilidad mínima de SAF en los aeropuertos de la Unión. Esto ya está moldeando los requisitos de mezcla, logística y trazabilidad para los proveedores de combustible. Suiza adoptó ReFuelEU Aviation a partir del 1 de enero de 2026 para los proveedores que atienden los aeropuertos de Zúrich y Ginebra, ampliando la alineación más allá de la UE. En el Reino Unido, la Sustainable Aviation Fuel Act 2026 recibió la sanción real el 5 de marzo de 2026 e introdujo un mecanismo de certeza de ingresos para los productores de SAF, incluidas facultades para gravar a los proveedores de combustible de aviación para financiar el programa, mientras que el UK SAF Mandate se aplica al combustible que pasa el punto de impuesto desde el 1 de enero de 2026 hasta el 31 de diciembre de 2026.
Panorama Competitivo
Las grandes petroleras integradas, ExxonMobil, Shell, BP, Chevron, TotalEnergies, mantienen el control de extremo a extremo desde el refinado hasta la entrega en ala en la mayoría de los principales centros, otorgándoles sinergias de escala en el mercado de combustible de aviación. Sin embargo, la aparición del SAF fragmenta la competencia: Neste, LanzaJet y Gevo aseguran acuerdos de compra premium que eluden a los proveedores tradicionales. Aerolíneas como United y Delta toman participaciones accionarias en productores de SAF, capturando margen y seguridad de suministro. Las compañías petroleras nacionales, en particular ADNOC e Indian Oil Corporation, despliegan capital soberano para añadir almacenamiento regional y líneas de SAF, defendiendo las cadenas de suministro domésticas frente a la volatilidad de las importaciones.
La diferenciación tecnológica se vuelve crítica; los desarrolladores de PtL que poseen catalizadores propietarios e IP de electrolizadores de alta temperatura pueden asegurar primas de primer movimiento. Las refinerías incapaces de adquirir materias primas de lípidos residuales enfrentan compresión de márgenes a medida que el diésel renovable compite por los mismos insumos. El riesgo de volumen se traslada a los distribuidores a medida que la eficiencia de los motores reduce el consumo por viaje, obligándolos a diversificarse hacia servicios de mayor margen, como el abastecimiento directo a aeronaves y el análisis de calidad del combustible. En general, el panorama competitivo del mercado de combustible de aviación recompensa a los operadores establecidos con activos intensivos que se adaptan rápidamente y a los nuevos participantes especializados que resuelven los puntos de dolor impulsados por políticas, particularmente en torno a la verificación del carbono del ciclo de vida y la trazabilidad de las materias primas.
Líderes de la Industria de Combustible de Aviación
-
Exxon Mobil Corporation
-
Shell plc
-
BP plc
-
Chevron Corporation
-
TotalEnergies SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustible de Aviación Empresas cubiertas en este informe
- Exxon Mobil Corporation
- Shell plc
- BP plc (Air BP)
- Chevron Corporation
- TotalEnergies SE (Air Total)
- Gazprom Neft PJSC
- Phillips 66
- Valero Energy Corporation
- Abu Dhabi National Oil Company (ADNOC)
- Emirates National Oil Company
- Indian Oil Corporation Ltd
- Bharat Petroleum Corp Ltd
- World Fuel Services Corp
- Vitol Aviation
- Neste Oyj
- LanzaJet Inc.
- Gevo Inc.
- Honeywell UOP
- Red Rock Biofuels LLC
- Swedish Biofuels AB
- Allied Aviation Services Inc.

Oportunidades de mercado y perspectivas futuras
La expansión del SAF sigue siendo el principal espacio comercial en blanco, ya que los mandatos crecen más rápido que la oferta a corto plazo, lo que eleva el valor de los volúmenes certificados de bajo carbono y de los servicios de apoyo necesarios para la verificación. En 2026, la producción global de SAF ronda los 2,4 millones de toneladas, alrededor del 0,8% del consumo anual de combustible para reactores, lo que deja una brecha considerable entre los objetivos de política y la disponibilidad física. Esta brecha crea espacio para que las refinerías y los productores independientes añadan capacidad de HEFA y alcohol a combustible, mientras que las aerolíneas y los compradores corporativos utilizan cada vez más contratos de compra a largo plazo para respaldar proyectos, incluido el anuncio en mayo de 2026 de Loganair y ClimaHtech Green Flight de un acuerdo de compra de bio-SAF y e-SAF a 15 años.
También está surgiendo más actividad en torno a modelos de adquisición basados en atributos que reducen la dependencia de las restricciones de entrega física en aeropuertos específicos. En abril de 2026, DSV colaboró con Microsoft, United Airlines y Phillips 66 para asegurar 11 millones de galones de SAF para un programa de book-and-claim, y en junio de 2026 American Airlines y Google acordaron desbloquear 35 millones de galones a lo largo de tres años, ampliando las señales de demanda más allá de las aerolíneas. A más largo plazo, las vías tecnológicas están ampliando el conjunto de oportunidades: en julio de 2026 Airbus y MTU Aero Engines anunciaron una empresa conjunta para desarrollar motores totalmente eléctricos de pila de combustible de hidrógeno. En paralelo, los hitos de pruebas de combustión de hidrógeno y de pilas de combustible reportados en 2026 apuntan a un trabajo continuo que podría remodelar las especificaciones futuras de combustible, la infraestructura energética aeroportuaria y la combinación competitiva entre combustible para reactores líquido, SAF y opciones emergentes de propulsión de bajo carbono.
Desarrollo Reciente de la Industria en el Mercado de Combustible de Aviación
- Julio de 2026: Bharat Petroleum Corporation Ltd. (BPCL) firmó un memorando de entendimiento con Akasa Air para crear un marco de suministro de combustible de turbina de aviación mezclado con SAF en India y reveló planes de inversión para una instalación de producción de SAF de 61 kilotoneladas anuales en su refinería de Mumbai. La alineación de suministro con la aerolínea, combinada con un compromiso de capital del lado de la oferta, respalda la disponibilidad nacional y puede acelerar la adopción en los aeropuertos indios donde la mezcla y la logística aún están en desarrollo.
- Junio de 2026: Shell Catalysts & Technologies firmó un acuerdo de licencia tecnológica con ENGIE para el proyecto de e-SAF KerEAUzen en Francia, utilizando la tecnología de proceso Shell XTL para producir combustible de aviación sintético a partir de CO2 biogénico capturado e hidrógeno verde. La concesión de licencias ayuda a replicar la capacidad de conversión más allá de los activos propiedad de Shell y respalda el desarrollo de power-to-liquid necesario para mandatos de mezcla más altos.
- Septiembre de 2024: TotalEnergies firmó un acuerdo a largo plazo con Air France-KLM para suministrar hasta 1,5 millones de toneladas de combustible de aviación sostenible durante un período de 10 años que finaliza en 2035. Los volúmenes de compra plurianuales de esta magnitud brindan certeza de demanda a los productores y fomentan la inversión en producción dedicada de SAF e infraestructura de distribución aeroportuaria en Europa.


Mercado de Combustible de Aviación Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de combustible de aviación abarca los ingresos vinculados a los combustibles utilizados para impulsar las operaciones de aeronaves en todo el mundo, tanto en uso civil como de defensa, y en los principales puntos de suministro dentro y fuera de los aeropuertos.
Exclusiones del alcance: Se excluyen los lubricantes para aeronaves, los consumibles en vuelo y los productos de refinería no destinados a la aviación que no se comercializan como combustible de aviación.
Descripción General de la Segmentación
- Por Tipo de Combustible
- Combustible de Aviación Convencional
- Combustible de Aviación Sostenible (SAF)
- Avgas
- Por Tipo de Aeronave
- Fuselaje Estrecho
- Fuselaje Ancho
- Jets Regionales y Turbohélices
- Carga/Cargueros
- Por Aplicación
- Aerolíneas Comerciales
- Aviación de Defensa/Militar
- Aviación General y de Negocios
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Medio Oriente y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo y para mantener los supuestos vinculados a la actividad de aviación verificable. Se consultaron estadísticas públicas de tráfico y operaciones de aviación, como las de la OACI, la IATA, la FAA y Eurostat, junto con indicadores del mercado de energía y combustibles de fuentes como la AIE y la EIA de los EE. UU.
En cuanto a la oferta y las políticas, se revisaron las divulgaciones de sostenibilidad de aeropuertos y aerolíneas, las notas de política gubernamental sobre SAF, y las estadísticas de comercio y aduanas donde los movimientos de combustible de aviación son visibles (importaciones y exportaciones por códigos de producto). También se utilizaron presentaciones de empresas, presentaciones para inversores y prensa de renombre para comprender las adiciones de capacidad, las tendencias de adquisición de combustible y los patrones de traslado de precios. Para verificaciones cruzadas selectivas, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, noticias y finanzas, y una base de datos de envíos de importación y exportación a nivel de embarque. Los ejemplos anteriores son ilustrativos y no exhaustivos, y también se consultaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con participantes a lo largo de la cadena de valor del combustible de aviación, incluidos refinadores y mezcladores, distribuidores, proveedores de servicios de combustible en aeropuertos, aerolíneas y operadores de flotas. Los aportes de los encuestados de APAC, EMEA y las Américas se utilizaron para confirmar cómo se recupera el consumo tras las variaciones de la demanda, cómo se establecen en la práctica las trayectorias de mezcla de SAF y cómo los supuestos de precios se trasladan en las etapas del distribuidor y del proveedor de servicios aeroportuarios. Posteriormente, esas respuestas se utilizaron para cerrar las brechas donde las estadísticas públicas presentaban retrasos o utilizaban definiciones diferentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% | APAC: 49% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 31% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 55% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando una lógica descendente y ascendente, donde la actividad de vuelo global y regional y la intensidad de uso de combustible se emplearon para reconstruir la demanda, que luego se tradujo en valor utilizando rangos de precios observados. Al finalizar el modelo, se utilizaron aproximaciones ascendentes selectivas como verificación, incluyendo comparaciones de rendimiento muestral de aeropuertos, verificaciones de canales de proveedores y distribuidores, y pruebas simples de volumen por precio de venta promedio, para garantizar que los totales se mantuvieran realistas.
Los insumos clave utilizados en el modelo incluyen los kilómetros de asiento disponibles y los indicadores de recuperación del tráfico de pasajeros, las salidas de vuelos por región, el consumo típico de combustible por hora de vuelo por categoría de aeronave, los plazos de mezcla y mandato de SAF, y las tendencias de precios del combustible de aviación y del avgas por región y momento de la divisa. Cuando faltaba una serie de datos para un país más pequeño o un grupo de aeropuertos, se utilizaron variables proxy como la participación de tráfico y la combinación de rutas para cubrir la brecha, y luego se verificaron los resultados con los comentarios de las entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios para reflejar diferentes trayectorias de demanda de pasajeros, solidez del carga y adopción de SAF, seguido de una suavización de las transiciones año a año para que el resultado no fluctúe de manera poco realista. Los supuestos sobre la utilización de la flota, las mejoras en la eficiencia del combustible y la penetración de SAF impulsada por políticas fueron revisados con los encuestados primarios antes de que se fijaran los pronósticos finales.
Ciclo de Validación y Actualización de Datos
La validación se realizó comparando el resultado del modelo con señales independientes, como la recuperación del tráfico aéreo, los movimientos de precios regionales del combustible de aviación y los indicadores generales del mercado de refinería y destilados medios, y luego verificando que el consumo implícito por vuelo se mantuviera dentro de rangos realistas. Si una región mostraba un salto inesperado, se revisaban los factores determinantes, se verificaban nuevamente los pasos de conversión y se volvía a contactar a las fuentes cuando la variación no podía explicarse mediante datos publicados.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas para que el alcance, las unidades y el tratamiento de divisas se mantengan coherentes en todas las geografías. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales como grandes perturbaciones de la demanda, cambios de política en los mandatos de SAF, o grandes interrupciones en refinerías y suministros. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Estimación del Mercado Global de Combustible de Aviación de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el combustible de aviación pueden parecer muy dispares incluso cuando están impulsados por tendencias similares de viajes y flotas, porque las reglas de conteo subyacentes no siempre son las mismas. Las diferencias suelen provenir de qué productos de combustible se incluyen, si los valores se capturan en el punto de venta final a la aviación o en etapas anteriores de la cadena de suministro, y con qué rapidez se actualizan los insumos de precios y tráfico.
Al verificar el momento de los precios regionales del combustible de aviación y del avgas, y la recuperación en las salidas de vuelos, Mordor Intelligence mantiene la estimación vinculada al consumo de aviación y evita incorporar grupos de valor de destilados medios adyacentes que se encuentran fuera del mercado de combustible de aviación. Otro factor que genera brechas es el tratamiento del SAF, ya que algunas estimaciones contabilizan únicamente el SAF puro, mientras que otras incluyen volúmenes mezclados a diferentes precios efectivos, lo que cambia los totales rápidamente. El momento de la conversión de divisas y el conjunto de precios del año base también son relevantes en un mercado donde el valor puede moverse bruscamente incluso si los volúmenes varían modestamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 306,48 mil millones de USD (2025) | |
| Editorial Comercial A | 264,83 mil millones de USD (2025) | Utiliza un concepto de valor de mercado al estilo de precio de fábrica y frecuentemente agrupa servicios relacionados, lo que puede subestimar el valor capturado en los puntos de distribución aeroportuaria y en el paso final de venta de combustible a los operadores de aviación. |
| Consultora Global B | 473,20 mil millones de USD (2025) | Parece aplicar un límite de valor más amplio y un conjunto de precios del año base más alto en 2025, lo que puede inflar los totales si los márgenes de mayorista a minorista, los impuestos o los elementos de ingresos de combustibles adyacentes se contabilizan más de una vez. |
La dispersión en la tabla se explica principalmente por cómo se define el valor a lo largo de la cadena de suministro y cómo se establece el precio del año base durante los ciclos volátiles del combustible de aviación. Cuando el alcance se limita al combustible de aviación vendido para operaciones de aeronaves y se verifica con señales de tráfico e intensidad de combustible, el número resultante es más fácil de rastrear y reproducir año a año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de combustible de aviación en 2031?
Se espera que el tamaño del mercado de combustible de aviación alcance USD 548,71 mil millones para 2031, reflejando una CAGR del 9,95% desde 2026.
¿Qué tipo de combustible está creciendo más rápido dentro de la aviación global?
Se prevé que el combustible de aviación sostenible se expanda a una CAGR del 37,0% hasta 2031 a medida que los mandatos y los compromisos corporativos entren en vigor.
¿Qué región registrará el mayor crecimiento en la demanda de combustible de aviación?
Asia-Pacífico muestra la trayectoria más pronunciada, con una CAGR del 12,6% impulsada por la expansión de aeropuertos de China y el auge del tráfico doméstico de India.
¿Qué tan significativa es la actividad de carga para los proveedores de combustible de aviación?
Las operaciones de carga y cargueros están destinadas a crecer a un 14,5% anual, superando a los segmentos de pasajeros y ofreciendo oportunidades de precios premium.
¿Cuáles son los principales riesgos para el crecimiento del suministro de combustible de aviación?
Los riesgos clave incluyen la volatilidad de los precios del crudo, los costos de cumplimiento de carbono y la disponibilidad limitada de materias primas para SAF en medio de la competencia de la demanda de diésel renovable.


 Sus datos están seguros y nunca se venden ni se comparten.
