
Tamaño y Cuota del Mercado de Inteligencia Artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 434.42 Billones de dólares |
| Tamaño del Mercado (2031) | 2503.13 Billones de dólares |
| Growth Rate (2026 - 2031) | 41.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
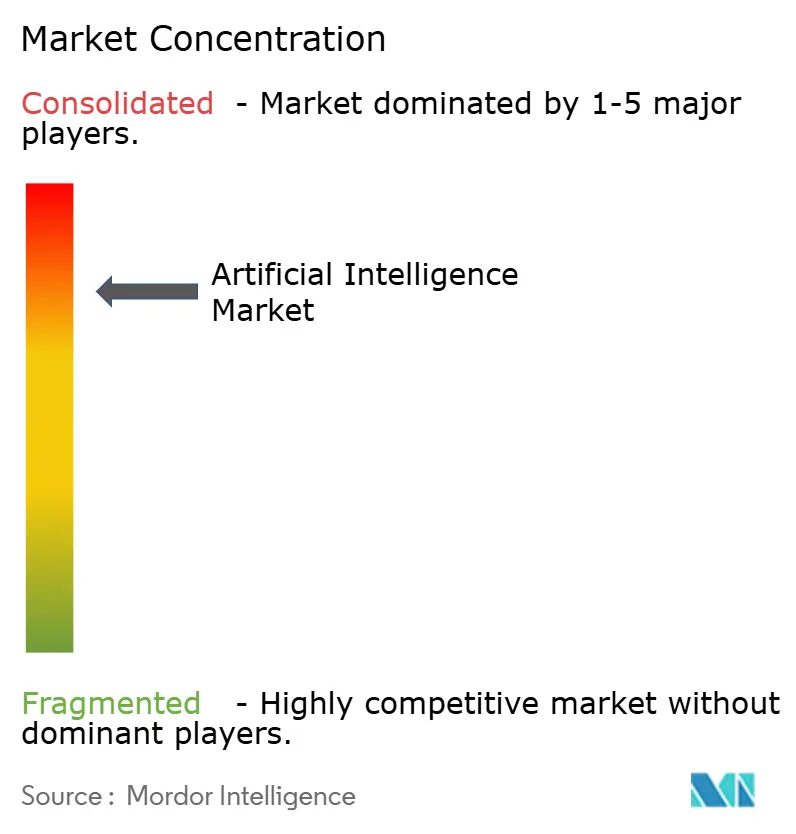
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inteligencia Artificial por Mordor Intelligence
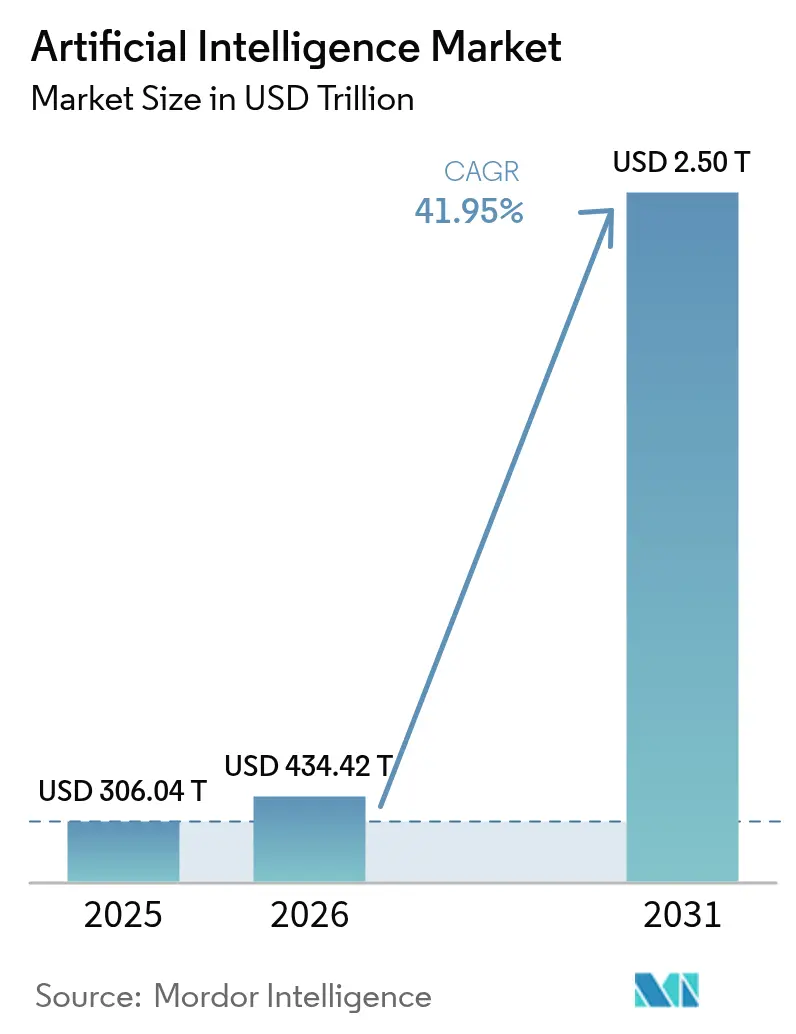
Se espera que el mercado de inteligencia artificial crezca de USD 306,04 mil millones en 2025 a USD 434,42 mil millones en 2026, con una previsión de alcanzar USD 2.503,13 mil millones para 2031 a una CAGR del 41,95% durante el período 2026-2031. Los programas de IA soberana, la optimización de costos empresariales y la rápida innovación en hardware están trasladando la tecnología desde pilotos experimentales hacia flujos de trabajo de producción central, impulsando una demanda sostenida en todos los sectores principales. Las implementaciones locales están recuperando protagonismo porque las grandes organizaciones desean control directo sobre el costo total de propiedad y la gobernanza de datos. Al mismo tiempo, los hiperescaladores de nube están invirtiendo fuertemente en nueva capacidad, garantizando que los entornos de desarrollo sigan siendo fácilmente accesibles. Los avances en GPU, las arquitecturas energéticamente eficientes y la integración más estrecha entre los conjuntos de hardware y software están acortando el tiempo hasta la obtención de valor y agudizando la diferenciación competitiva.
Conclusiones Clave del Informe
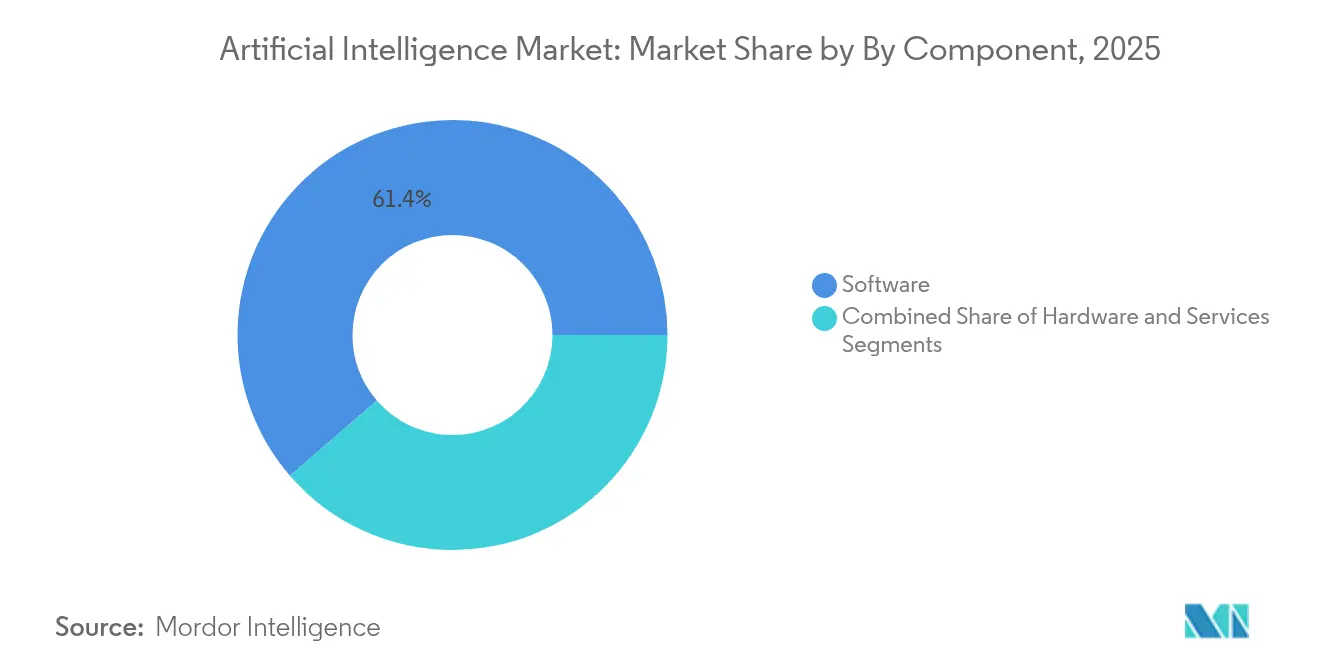
- Por componente, el Software lideró con una cuota de ingresos del 61,35% en 2025; se proyecta que los Servicios registren la CAGR más rápida del 40,85% hasta 2031.
- Por modo de implementación, la Nube Pública mantuvo una cuota del 43,72% del mercado de inteligencia artificial en 2025, mientras que se anticipa que los modelos Híbridos crezcan a una CAGR del 45,55% hasta 2031.
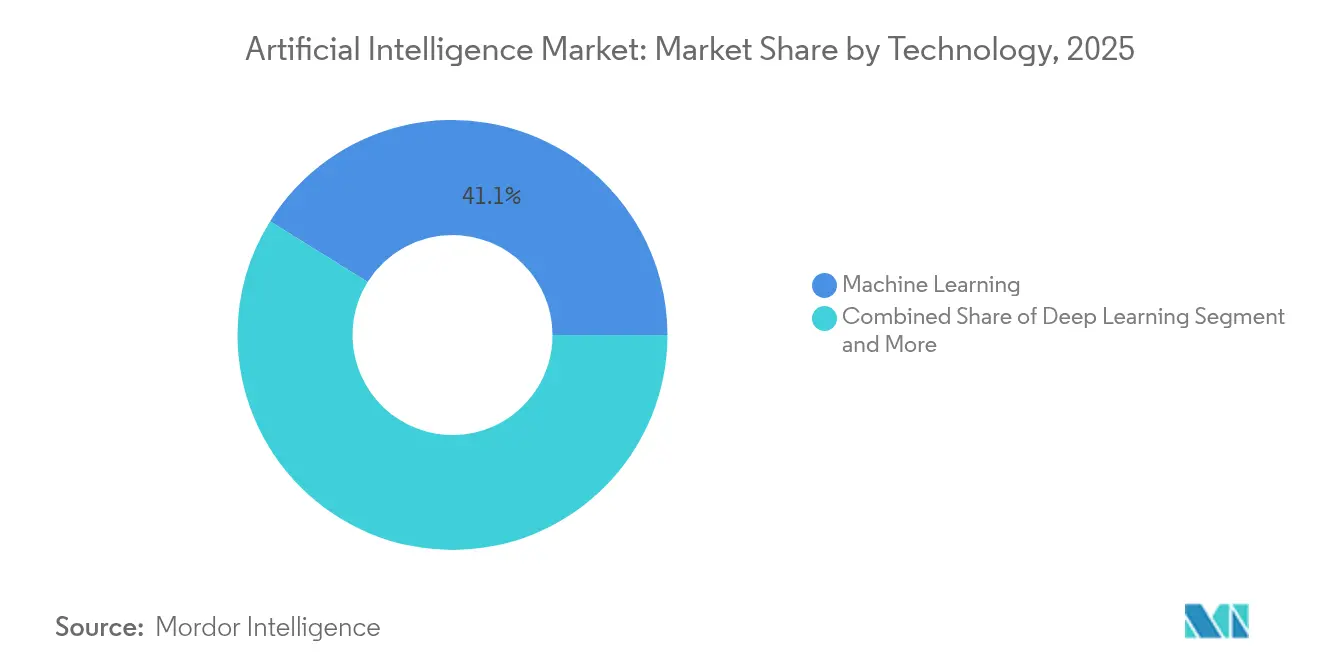
- Por tecnología, el Aprendizaje Automático controló una cuota del 41,12% en 2025, mientras que se pronostica que la IA Generativa registre una CAGR del 46,25% hasta 2031.
- Por industria de usuario final, TI y Telecomunicaciones representó el 27,02% de la cuota del mercado de inteligencia artificial en 2025; se prevé que el sector Salud se expanda a una CAGR del 38,35% hasta 2031.
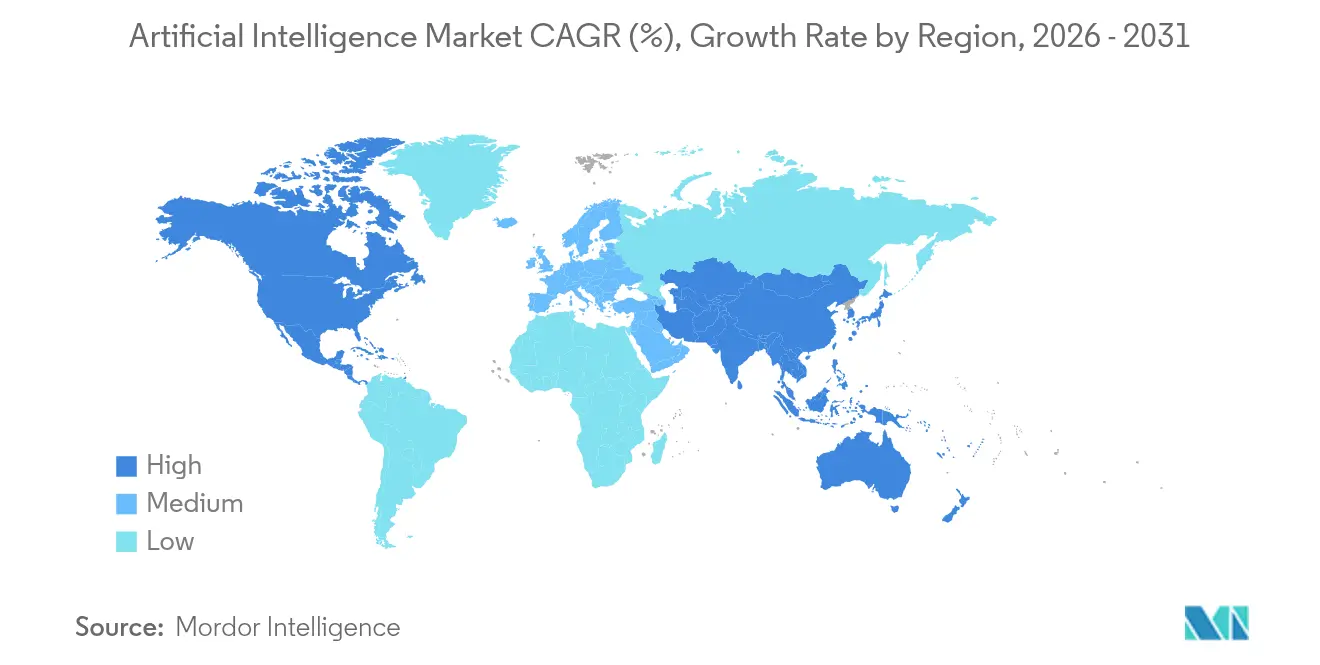
- Por geografía, América del Norte concentró el 37,12% del mercado de inteligencia artificial en 2025, y se prevé que Asia-Pacífico registre una CAGR del 40,75% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inteligencia Artificial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de análisis predictivo | +8.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento explosivo en volumen/variedad de datos | +7.8% | Global, liderado por la manufactura de Asia-Pacífico y los servicios de América del Norte | Largo plazo (≥ 4 años) |
| Adopción acelerada de servicios de IA basados en la nube | +6.9% | América del Norte y Europa como núcleo, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| IA soberana e iniciativas nacionales de cómputo | +5.4% | Asia-Pacífico, Europa, mercados selectivos de Medio Oriente | Mediano plazo (2-4 años) |
| Cambio hacia IA local/privada para el control del costo total de propiedad | +4.1% | Mercados empresariales globales, más fuerte en industrias reguladas | Mediano plazo (2-4 años) |
| Demanda de hardware de IA energéticamente eficiente | +3.8% | Global, con adopción temprana en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
IA soberana y programas nacionales de cómputo
El financiamiento gubernamental está dando forma a los ecosistemas locales. La Misión IndiaAI de India está canalizando INR 10.372 crore (USD 124,5 millones) hacia modelos de lenguaje extensos autóctonos que satisfagan las necesidades lingüísticas locales[1]Ministerio de Electrónica y Tecnología de la Información, "Aprobación del Gabinete de la Misión IndiaAI," indiaai.gov.in. Japón está movilizando JPY 10 billones para capacidad en IA y semiconductores, lo que señala un compromiso a largo plazo con la autosuficiencia. Dichas inversiones crean una demanda protegida para los proveedores de hardware domésticos e integradores de sistemas que puedan cumplir con las normas de localización.
Crecimiento explosivo en volumen y variedad de datos
Los despliegues industriales de IoT generan terabytes de datos de sensores diariamente, empujando a las empresas a adoptar análisis impulsados por IA. Siemens reporta un procesamiento de facturas sin intervención del 90% y un retorno sobre la inversión anual de USD 5,65 millones tras incorporar aprendizaje automático en sus operaciones financieras. Las imágenes médicas, los vehículos autónomos y las transacciones minoristas en tiempo real contribuyen al diluvio de datos, impulsando la demanda de almacenamiento escalable, procesamiento en el borde y herramientas de generación de datos sintéticos.
Adopción acelerada de servicios de IA basados en la nube
La tasa de ejecución de ingresos de nube inteligente de Microsoft superó los USD 13 mil millones en 2025, respaldada por un crecimiento interanual del 31% en Azure. Amazon planea desplegar USD 100 mil millones en nueva inversión de capital en IA durante los próximos tres años. Estas inversiones garantizan a las empresas un acceso casi inmediato a modelos de vanguardia, al tiempo que trasladan los costos iniciales a tarifas basadas en el consumo, acelerando la actividad de prueba de concepto.
Cambio hacia IA local o privada para el control del costo total de propiedad
La nueva línea de dispositivos locales de Qualcomm demuestra la respuesta de los proveedores de hardware a los clientes que desean curvas de costos predecibles y menor latencia para cargas de trabajo de misión crítica. Los benchmarks internos muestran que las grandes empresas pueden reducir los costos operativos en un 20% y recortar la latencia de inferencia en un 50% en comparación con servicios equivalentes en la nube cuando las tasas de utilización son elevadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta inversión de capital y escasez de talento | -6.7% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Barreras de privacidad de datos y cumplimiento normativo | -4.2% | Europa (RGPD), Asia-Pacífico (regulaciones emergentes) | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de GPU y redes eléctricas | -5.8% | Global, crítico en los centros manufactureros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites de emisiones de carbono en centros de datos | -3.1% | Europa, California, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de botella en el suministro de GPU y redes eléctricas
NVIDIA citó persistentes escaseces de H100 en su perspectiva para el año fiscal 2026, una restricción que ha inflado los precios al contado entre un 30% y un 50% por encima del precio de venta al público sugerido y ha ralentizado los ciclos de implementación empresarial. Las empresas de servicios públicos de energía pronostican que la demanda de electricidad de los centros de datos podría alcanzar 1.050 TWh para 2026, superando las adiciones de capacidad planificadas en varias regiones importantes, lo que a su vez presiona los cronogramas de proyectos para nuevos clústeres de IA.
Alta inversión de capital y escasez de talento
NVIDIA por sí sola invirtió USD 1 mil millones en participaciones de 50 empresas emergentes durante 2024, ilustrando la intensidad de capital necesaria para asegurar la diferenciación. Mientras tanto, los ingenieros experimentados en MLOps en Silicon Valley exigen primas salariales del 20% al 30% en comparación con 2023, lo que estira los presupuestos del mercado medio y retrasa el lanzamiento de nuevos productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Servicios, señales de aceleración, maduración del mercado
El Software retuvo una cuota de ingresos del 61,35% en 2025, reforzando su papel fundamental en el mercado de inteligencia artificial. Sin embargo, se pronostica que el segmento de Servicios avanzará a una CAGR del 40,85% hasta 2031, a medida que las empresas desplazan su enfoque de la experimentación hacia la implementación a escala completa. Muchas industrias reguladas ahora requieren proveedores que puedan interpretar mandatos de cumplimiento y rediseñar flujos de trabajo, en lugar de simplemente entregar licencias. La escasez de integradores calificados, por tanto, permite a los proveedores de servicios exigir precios premium, especialmente en proyectos específicos por dominio en salud y servicios financieros.
En las líneas de consultoría, integración y servicios gestionados, se prefieren los proveedores con experiencia vertical. En radiología, las asociaciones de servicios que combinan gobernanza de datos, validación de algoritmos y rediseño del flujo de trabajo clínico están generando un retorno sobre la inversión del 451% para grupos hospitalarios en cinco años. Los especialistas que agrupan soporte de hardware, software y asesoramiento en contratos basados en resultados están ascendiendo en la cadena de valor, a medida que los clientes miden los proyectos frente a objetivos concretos de productividad en lugar de precisión abstracta del modelo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación: Los modelos Híbridos tienden un puente entre la nube y el borde
La Nube Pública mantuvo el 43,72% de la cuota del mercado de inteligencia artificial en 2025, reflejando su papel como entorno de desarrollo predeterminado. Sin embargo, se proyecta que los modelos Híbridos se comporten a una CAGR del 45,55% hasta 2031, a medida que las organizaciones buscan optimización de latencia y visibilidad de costos en producción. Los primeros adoptantes ejecutan el entrenamiento en clústeres de hiperescala y luego trasladan la inferencia a dispositivos locales o de borde para respuesta en tiempo real. Los fabricantes de equipos originales del sector automotriz validan esta arquitectura ejecutando tareas de visión a nivel de milisegundos en plantas de fabricación, mientras retienen la elasticidad de la nube para el reentrenamiento de modelos.
Los despliegues en el borde son igualmente importantes en entornos con recursos limitados, como plataformas marinas o puntos de venta al por menor, donde el ancho de banda es costoso. Las implementaciones locales están resurgiendo dentro de las agencias financieras y del sector público que enfrentan estrictos mandatos de residencia de datos. Los proveedores de hardware ahora incluyen software de orquestación que migra contenedores entre nubes, servidores locales y dispositivos de borde según reglas de política, garantizando que el tamaño del mercado de inteligencia artificial para soluciones híbridas se mantenga en una trayectoria ascendente.
Por Tecnología: La IA Generativa interrumpe las jerarquías tradicionales
El Aprendizaje Automático capturó una cuota del 41,12% en 2025, aunque se pronostica que la IA Generativa se disparará a una CAGR del 46,25% hasta 2031, a medida que las empresas amplían los casos de uso desde contenido de marketing hasta generación de código y aumento basado en conocimiento. Los modelos generativos que se combinan con marcos de generación aumentada por recuperación están desplazando a los chatbots basados en reglas y el procesamiento manual de documentos en los centros de atención al cliente.
Por otro lado, la adopción de Visión por Computadora continúa dentro de las fábricas inteligentes y las salas de diagnóstico por imagen, donde la precisión a nivel de píxel genera ahorros de costos tangibles. El Procesamiento del Lenguaje Natural gana adopción constante para funciones de soporte multilingüe. La computación consciente del contexto, que fusiona múltiples modalidades de percepción, está penetrando en proyectos de ciudades inteligentes. Los proveedores que combinan técnicas generativas y discriminativas dentro de una única plataforma están aprovechando oportunidades de venta cruzada, impulsando así el mercado de inteligencia artificial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La aceleración en salud impulsada por la claridad regulatoria
TI y Telecomunicaciones mantuvo una cuota de mercado del 27,02% en 2025, beneficiándose de amplios recursos de datos y una temprana alineación con la nube. Se prevé que el sector Salud registre la CAGR más alta del 38,35% hasta 2031, a medida que los caminos regulatorios para las herramientas de apoyo diagnóstico se vuelven más claros. La FDA de EE. UU. aprobó más de 110 dispositivos de radiología habilitados con IA entre enero de 2024 y mayo de 2025, reduciendo la incertidumbre en materia de reembolso y promoviendo ciclos de adquisición hospitalaria.
La Manufactura mantiene una fuerte demanda de algoritmos de mantenimiento predictivo que reducen los tiempos de inactividad no planificados, mientras que el Comercio Minorista y el Comercio Electrónico invierten en motores de precios dinámicos que aumentan el tamaño de los pedidos. Las instituciones de BFSI despliegan plataformas de detección de fraude que reducen los contracargos y mejoran la confianza del cliente. Las iniciativas de conducción autónoma mantienen robusta la inversión en el sector Automotriz, mientras que las agencias de Gobierno y Defensa priorizan soluciones de inteligencia sobre ciberamenazas que integran detección de anomalías habilitada por IA.
Análisis Geográfico
América del Norte se mantuvo como líder en ingresos con una cuota del 37,12% en 2025, gracias a sus amplios fondos de capital de riesgo, ecosistemas de nube maduros y una rápida adopción empresarial. Programas federales como la Ley de CHIPS y Ciencia canalizan financiamiento adicional hacia fábricas de semiconductores listas para IA, apoyando el suministro doméstico de hardware y reforzando el mercado de inteligencia artificial. Los clústeres de computación de alto rendimiento en Virginia, Texas y Oregón continúan atrayendo a empresas emergentes de software que se ubican cerca de las zonas de disponibilidad en la nube para reducir la latencia.
El perfil de crecimiento de Europa está moldeado por las fuerzas gemelas de la estricta regulación de privacidad de datos y los considerables presupuestos soberanos de cómputo. Las arquitecturas conformes con el RGPD empujan a los proveedores a localizar las cargas de trabajo de inferencia dentro de las fronteras regionales, creando demanda para dispositivos GPU locales. La iniciativa público-privada de Francia en torno a Mistral AI obtuvo una valoración de €2 mil millones en 2025 y tiene como objetivo recaudar USD 1 mil millones para escalar el entrenamiento de modelos multilingües. Programas similares en Alemania y los países nórdicos se centran en huellas de centros de datos verdes que se alinean con ambiciosos objetivos de reducción de carbono, sosteniendo un crecimiento regional de dos dígitos para el mercado de inteligencia artificial.
Se proyecta que Asia-Pacífico registre una CAGR del 40,75% hasta 2031, la más rápida a nivel mundial. La Misión Nacional de Semiconductores de China asigna RMB 1 billón para 2030 en chips e infraestructura de apoyo, mientras que India destina INR 10.372 crore para cómputo nacional de IA, impulsando a los integradores domésticos hacia los rankings globales. El fondo multi-billonario en yenes de Japón acelera las mejoras de fábricas de semiconductores y una regulación de IA de baja intervención que acelera el tiempo de despliegue comercial. Las economías del Sudeste Asiático, incluidas Singapur y Malasia, están introduciendo incentivos fiscales para centros de datos que atraen a los hiperescaladores para anclar centros regionales, ampliando aún más el tamaño del mercado de inteligencia artificial en la región.

Panorama regulatorio
La gobernanza de la IA se está endureciendo en torno a controles basados en riesgos, la transparencia de los modelos y las obligaciones de seguridad, lo que genera un trabajo de cumplimiento diferenciado según la geografía. En la Unión Europea, el Reglamento (UE) 2024/1689 (Ley de IA de la UE) establece el marco central, y el Servicio de Asistencia de la Ley de IA de la Comisión Europea publica un cronograma de implementación que las empresas utilizan para planificar las evaluaciones de conformidad, la documentación y el seguimiento posterior a la comercialización de los sistemas de alto riesgo.
En los Estados Unidos, la acción presidencial de junio de 2026, la Orden Ejecutiva 14409 (Promoting Advanced Artificial Intelligence Innovation and Security), hizo hincapié en asegurar el despliegue de la IA y reforzar la infraestructura gubernamental, incluyendo pasos con plazos definidos para las agencias, como el establecimiento de un centro de intercambio de información sobre ciberseguridad de IA y la definición de procesos de evaluación comparativa para los modelos de frontera cubiertos. Estas dos vías paralelas, el cumplimiento de tipo producto de la UE y la gobernanza liderada por la seguridad en EE. UU., aumentan la demanda de auditabilidad, herramientas de gobernanza y socios de servicios capaces de vincular los ciclos de vida de los modelos con los requisitos sectoriales y jurisdiccionales.
Análisis de la cadena de valor
La cadena de valor de la IA abarca el diseño y fabricación de semiconductores (aceleradores de cómputo, CPU, silicio de redes y memoria de alto ancho de banda), la integración de sistemas (servidores, racks, y sistemas eléctricos y de refrigeración de centros de datos), el software de plataforma (marcos de trabajo, MLOps, orquestación y seguridad), y la entrega de soluciones en etapas posteriores a través de proveedores de nube, ISV e integradores de sistemas hacia los flujos de trabajo de los usuarios finales. La concentración de la oferta sigue siendo más alta en el cómputo de vanguardia y la HBM, mientras que la disponibilidad de energía de red y los plazos de construcción de centros de datos actúan como limitaciones físicas para escalar la capacidad de entrenamiento e inferencia.
Las asociaciones muestran cómo los participantes se están integrando entre capas para asegurar capacidad y acortar los ciclos de despliegue. En octubre de 2025, Bharti Airtel y Google anunciaron un megacentro de IA y de datos en Visakhapatnam, y en noviembre de 2025, OpenAI firmó un acuerdo de cómputo de siete años con AWS para ejecutar y escalar cargas de trabajo de IA. En Europa, NVIDIA y Deutsche Telekom anunciaron un proyecto de nube industrial de IA en Múnich construido en torno a sistemas DGX, lo que refleja un patrón de infraestructura regionalizada impulsado por la soberanía de los datos y la disponibilidad de cómputo local.
Panorama Competitivo
El mercado se está consolidando en torno a unos pocos proveedores de plataformas, dejando espacio para competidores altamente especializados. NVIDIA capturó más del 80% de la cuota de envíos de aceleradores de IA y registró ingresos de USD 44,1 mil millones en el primer trimestre del año fiscal 2026, un salto interanual del 69%. AMD respondió con el Instinct MI325X, que cuenta con 256 GB de HBM3E y 6 TB/s de ancho de banda, superando al H200 de NVIDIA en un 40% en los benchmarks de inferencia de Llama 3.1[3]MD, "Hoja de Ruta del Acelerador de IA," amd.com. Intel, Graphcore y empresas emergentes como Etched y Taalas han recaudado colectivamente más de USD 4 mil millones desde 2024 para comercializar hardware específico por dominio.
En el lado del software, OpenAI, Anthropic y Cohere dominan las API de modelos de base. Anthropic triplicó sus ingresos anualizados de USD 1 mil millones a USD 3 mil millones en los doce meses hasta diciembre de 2025, posicionando a Claude para casos de uso empresarial que priorizan la seguridad y la auditabilidad. Perplexity AI busca fusionarse con la división estadounidense de TikTok por USD 50 mil millones para combinar la búsqueda conversacional en tiempo real con la participación en video de formato corto, ilustrando cómo las plataformas de consumo ven las capacidades integradas de IA como una ventaja competitiva esencial.
Los integradores de sistemas y los gigantes de la consultoría están ampliando sus prácticas verticales. Accenture anunció una inversión de USD 3 mil millones, incluyendo 40 estudios de IA en todo el mundo, para desarrollar soluciones industriales replicables. Deloitte, PwC y Capgemini ampliaron de manera similar sus alianzas de IA con hiperescaladores, apuntando a industrias reguladas que requieren marcos de gobernanza llave en mano. La competencia ecosistémica resultante se mide menos por el número de parámetros del modelo y más por los ahorros de costos comprobados y el aumento de ingresos para los clientes finales.
Líderes de la Industria de Inteligencia Artificial
IBM Corporation
Intel Corporation
Microsoft Corporation
Google LLC. (Alphabet Inc.)
Amazon Web Services Inc. (amazon.com Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las construcciones de centros de datos a escala de gigavatios y el codiseño de infraestructura de nube están creando espacio en blanco para sistemas de energía, refrigeración, redes y a escala de rack optimizados para IA que mejoran la utilización y la visibilidad de costos para cargas de trabajo intensivas en inferencia. En julio de 2026, Meta amplió su campus de centro de datos Hyperion en Richland Parish, Luisiana, a un plan reportado de 5GW con una inversión total anunciada de 50.000 millones de USD, lo que destaca cómo la capacidad de IA depende cada vez más de la coordinación con servicios públicos de largo plazo y de cadenas de suministro de infraestructura especializadas.
Las oportunidades de plataforma se están ampliando en torno a la puesta en producción empresarial, especialmente los flujos de trabajo agénticos, la gobernanza y los controles de despliegue híbrido que alinean el uso de modelos con la política. La actividad de productos y asociaciones entre junio y julio de 2026 por parte de hyperscalers y proveedores empresariales, incluyendo la introducción por parte de AWS de nuevos bloques de construcción de agentes de IA en el AWS Summit de Nueva York y la ampliación por parte de IBM de flujos de trabajo multiagente y de modernización para el desarrollo de software, refleja la demanda de los compradores de modelos operativos repetibles y auditables más allá de los pilotos independientes. La fragmentación regulatoria también está impulsando la demanda de ingeniería de cumplimiento y aseguramiento entre jurisdicciones, a medida que los países avanzan con enfoques distintos de supervisión y seguridad de la IA.
Desarrollos recientes del sector
- Julio de 2026: IBM actualizó sus capacidades de desarrollo de software agéntico con nuevas funcionalidades multiagente y flujos de trabajo de modernización especializados. El lanzamiento apunta a casos de uso de nivel de producción, como la transformación de aplicaciones y la productividad de los desarrolladores, reforzando la demanda de software empresarial de IA que se pueda gobernar y escalar más allá de los pilotos.
- Junio de 2026: AWS presentó nuevas innovaciones en agentes de IA en el AWS Summit de Nueva York, incluyendo incorporaciones que abarcan capacidades de creación y orquestación de agentes para Bedrock. Estos lanzamientos amplían el conjunto de herramientas gestionadas disponible para las empresas que desarrollan aplicaciones agénticas, estrechando el vínculo entre el acceso a modelos, la ejecución de flujos de trabajo y las operaciones en la nube.
- Octubre de 2024: Vodafone y Google profundizaron su asociación estratégica con un acuerdo de 10 años y mil millones de dólares que abarca nube, ciberseguridad y dispositivos en Europa y África. La relación ampliada respalda el despliegue de IA a escala a más largo plazo al anclar la modernización de datos, seguridad y cómputo bajo una única asociación operativa.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por las soluciones y servicios de inteligencia artificial, además del hardware de IA habilitante, que se venden a organizaciones de las principales industrias en todo el mundo.
Exclusiones del alcance: excluimos el trabajo interno de IA que no se comercializa, el uso exclusivo de código abierto sin monetización pagada, y la actividad de investigación académica puntual sin uso comercial desplegado.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Modo de Implementación
- Nube Pública
- Local
- Híbrido
- Por Tecnología
- Aprendizaje Automático
- Aprendizaje Profundo
- Procesamiento del Lenguaje Natural
- Visión por Computadora
- IA Generativa
- Computación Consciente del Contexto y Otros
- Por Industria de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Automotriz y Transporte
- Gobierno y Defensa
- Energía y Servicios Públicos
- Medios de Comunicación y Entretenimiento
- Construcción
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Medio Oriente
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Medio Oriente
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer la estructura inicial del modelo y para verificar la coherencia de los patrones de crecimiento por región e industria. Nos basamos en fuentes públicas sin muro de pago, como los rastreadores de política y economía de IA de la OCDE, los indicadores macroeconómicos del Banco Mundial, las estadísticas de conectividad de la Unión Internacional de Telecomunicaciones, los conjuntos de datos de patentes de la Organización Mundial de la Propiedad Intelectual, y publicaciones seleccionadas del NIST sobre riesgo y gobernanza de la IA.
También revisamos las presentaciones a organismos reguladores y presentaciones a inversores de las empresas para entender cómo se reportan los ingresos de IA (software, servicios y arrastre de hardware) y qué usos finales se están priorizando. Para mantener la coherencia de los datos a lo largo del tiempo, complementamos con suscripciones pagadas centradas en información financiera y de inteligencia empresarial, noticias e informes financieros, y bases de datos de patentes amplias, en lugar de depender de anuncios puntuales. Las fuentes de investigación documental mencionadas aquí son solo ilustrativas, y se utilizaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué se está comprando, desplegando y renovando realmente, y cómo se reparten los presupuestos entre licencias de software, servicios y hardware de IA. Hablamos con una combinación de proveedores de soluciones, integradores de sistemas, compradores empresariales y especialistas de dominio en Asia-Pacífico, EMEA y las Américas, de modo que la velocidad de adopción regional y las realidades de precios quedaran reflejadas en la visión final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% | Asia-Pacífico: 40% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 39% | EMEA: 37% |
| Actores más pequeños: 18% | Gerentes: 43% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que se utilizaron los patrones de gasto en TI empresarial, las señales de expansión de la nube y de centros de datos, y las tasas de adopción de IA por las principales industrias para reconstruir el conjunto de ingresos direccionables. Los totales se corroboraron luego con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por tipo de carga de trabajo multiplicado por los volúmenes de despliegue estimados, además de la retroalimentación de canal sobre las tasas de adjunción de servicios a proyectos de IA.
Las entradas clave del modelo incluyeron las tendencias de precios de suscripción y consumo de software de IA, la intensidad de esfuerzo de servicios profesionales por despliegue, el impulso de envíos de aceleradores y servidores vinculado a cargas de trabajo de IA, la penetración de cargas de trabajo de IA empresarial por industria, y las diferencias de tiempos regionales vinculadas a la regulación y a los programas del sector público. Cuando las visiones de abajo hacia arriba eran escasas en regiones más pequeñas o industrias de nicho, cubrimos las brechas utilizando indicadores proxy como el crecimiento del uso de la nube empresarial y un método conservador de tasa de adjunción, que luego se volvieron a probar con llamadas de seguimiento a expertos.
Para la previsión, utilizamos un análisis de escenarios vinculado a un pequeño conjunto de factores que los compradores pudieran validar, incluyendo el crecimiento del presupuesto de IA, la disponibilidad y el costo del cómputo, el tiempo del ciclo de despliegue y la expansión de precios basados en el uso. Las ponderaciones finales de los escenarios se alinearon con lo que los encuestados primarios describieron como su planificación de caso base para los próximos 12 a 24 meses.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, como las líneas de ingresos de IA reportadas cuando estaban disponibles, las tendencias de expansión de la infraestructura en la nube y los indicadores de demanda de hardware de IA. También revisamos la variación de región a región para ver si algún vacío parecía inconsistente con la realidad de adopción. Cuando se encontró un valor atípico, se revisaron los supuestos detrás de la penetración, la progresión del ASP o la combinación de servicios, y las entradas relacionadas se revalidaron con puntos de contacto adicionales con expertos.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varios pasos en las que los factores, los cálculos y la alineación del alcance se verifican por separado, y luego se reconcilian con la narrativa. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian la demanda, los precios o la regulación. Antes de la entrega, un analista realiza una revisión nueva para que los clientes reciban la última visión actualizada.
Tamaño del mercado global de inteligencia artificial de Mordor Intelligence en comparación con otras estimaciones publicadas
Los diferentes tamaños de mercado de IA publicados pueden parecer muy dispares porque el alcance subyacente no es el mismo, y porque los ingresos se cuentan en diferentes puntos de la cadena de valor. También observamos vacíos cuando las fuentes mezclan gasto, inversión e ingresos de proveedores en una sola cifra, lo que puede inflar los totales sin un puente claro.
Las estimaciones que solo consideran la IA generativa son otra razón de la dispersión, ya que capturan una porción de rápido crecimiento pero no representan la pila completa de IA. Algunas publicaciones también incluyen categorías de TI adyacentes (como el análisis de datos amplio y los servicios generales en la nube) o utilizan aumentos agresivos de precios y volúmenes sin verificar si los ciclos de despliegue y las limitaciones de cómputo permiten ese ritmo, lo que luego desplaza considerablemente la tasa de ejecución de 2025 a 2026.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 434,42 mil millones de USD (2026) | |
| Publicación del sector A | 757,58 mil millones de USD (2025) | Utiliza un enfoque de soluciones más amplio que puede combinar la IA con gastos digitales y de automatización adyacentes, y ancla la serie a un año base diferente, lo que cambia la tasa de ejecución al convertirse en una visión de ingresos comparable. |
| Informe de analista del sector B | USD 24644.00 B (2025) | Representa el gasto mundial en IA generativa en lugar de los ingresos de los proveedores, y se limita a la IA generativa mientras sigue capturando categorías de gasto en etapas posteriores, por lo que la cifra no es directamente comparable con un total de ingresos del mercado de IA. |
El gasto en IA generativa queda fuera del alcance de Mordor Intelligence para este tamaño de mercado cuando se reporta como gasto del usuario final en lugar de ingresos del proveedor, razón por la cual una cifra externa parece inusualmente grande para 2025. Una vez que las cifras se alinean en cuanto a qué se está midiendo (ingresos frente a gasto), qué categorías de IA se incluyen y el momento del año base para la moneda y los precios, las diferencias restantes se vuelven más fáciles de explicar y de replicar con entradas claras.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de inteligencia artificial en 2026?
El tamaño del mercado de inteligencia artificial alcanzó USD 434,42 mil millones en 2026 y se proyecta que ascienda a USD 2.503,13 mil millones para 2031.
¿Qué segmento está creciendo más rápido dentro del mercado de inteligencia artificial?
Los Servicios se están expandiendo a una CAGR del 40,85% hasta 2031, a medida que las empresas buscan experiencia en integración y optimización continua.
¿Por qué las implementaciones híbridas están ganando popularidad?
Las arquitecturas híbridas equilibran la escalabilidad de la nube con el control de costos local y las necesidades de soberanía de datos, respaldando una CAGR del 45,55% hasta 2031.
¿Qué región registrará el mayor crecimiento en el mercado de inteligencia artificial?
Asia-Pacífico está en camino de una CAGR del 40,75% hasta 2031, gracias al financiamiento de IA soberana y los programas de automatización de la manufactura.
Última actualización de la página el:


