
Tamaño y Participación del Mercado de Liraglutida
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.16 % |
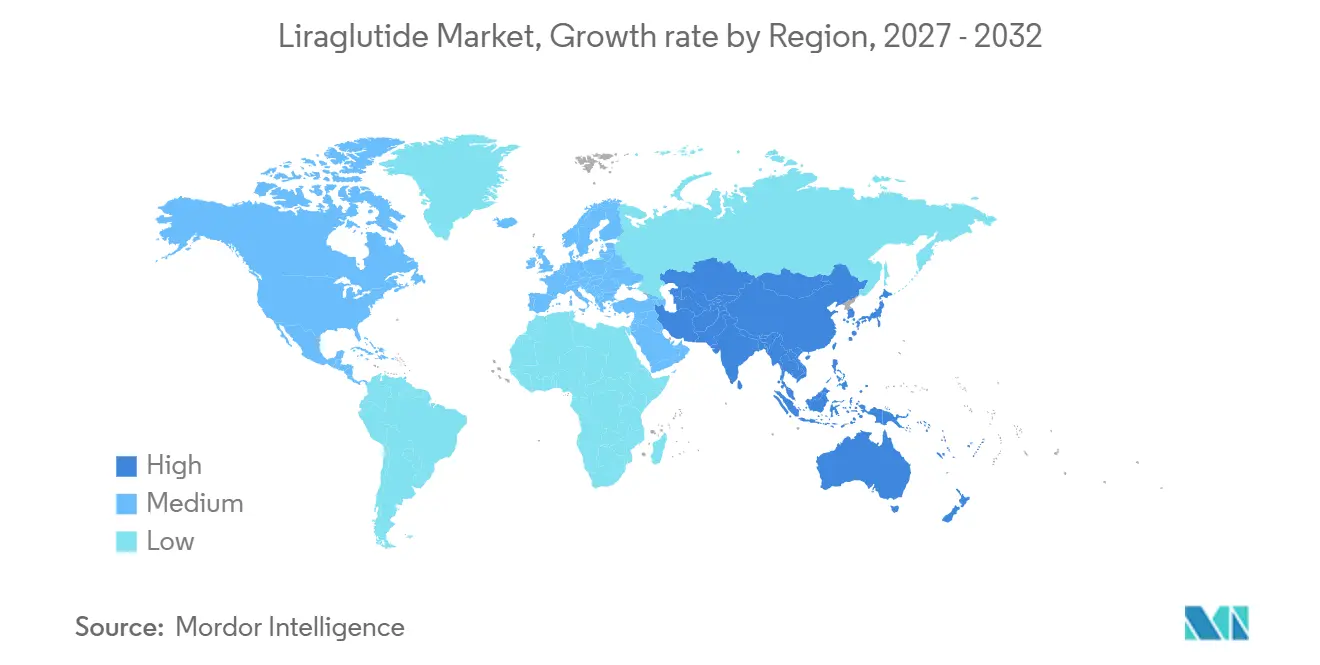
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Liraglutida por Mordor Intelligence
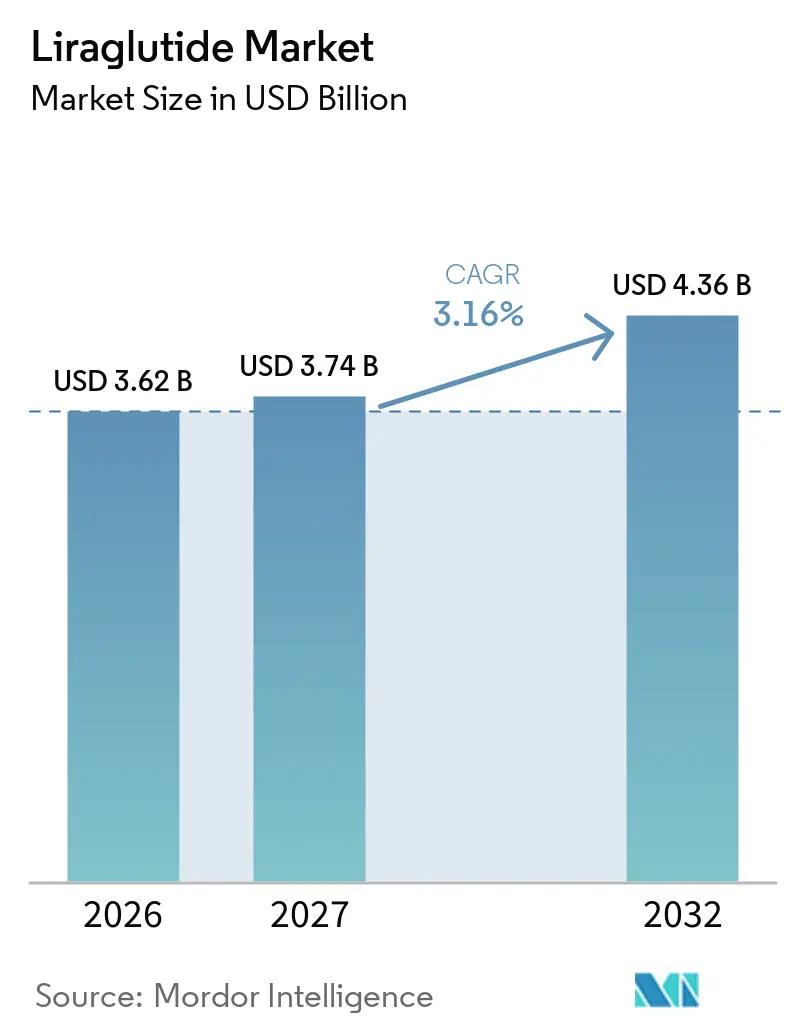
Se proyecta que el tamaño del Mercado de Liraglutida se expanda desde 3,62 mil millones de USD en 2026 y 3,74 mil millones de USD en 2027 hasta 4,36 mil millones de USD en 2032, registrando una CAGR del 3,16% entre 2027 y 2032.
Las comorbilidades de la pandemia de COVID-19 incluyeron hipertensión, diabetes, enfermedades cardiovasculares y cáncer. Según un artículo titulado "89-LB: Resultados de COVID-19 en Pacientes que Iniciaron GLP-1 RA durante la Hospitalización", publicado por la Asociación Americana de Diabetes en junio de 2022, los agonistas del receptor del péptido similar al glucagón tipo 1 (GLP-1 RA) fueron considerados beneficiosos para mejorar los resultados de COVID-19 debido a sus propiedades antiinflamatorias. Los pacientes ingresados por neumonía bilateral intersticial grave en la sala de COVID-19 debido a infección por SARS-COV2 y que padecían diabetes tipo 2 o hiperglucemia intrahospitalaria fueron tratados con GLP-1 RA además de la terapia estándar.
Además, las autoridades sanitarias y las organizaciones de diabetes enfatizaron que las personas con diabetes enfrentaban un mayor riesgo de enfermedad grave y complicaciones durante la pandemia de COVID-19, destacando la importancia de mantener un control glucémico adecuado. Los pacientes con diabetes mal controlada tenían más probabilidades de experimentar resultados clínicos adversos tras la infección por COVID-19, lo que generó una mayor atención en el manejo efectivo de la diabetes y la adherencia al tratamiento. En consecuencia, la pandemia reforzó la necesidad de terapias antidiabéticas y el monitoreo regular de la enfermedad, apoyando la demanda de tratamientos para la diabetes durante ese período. La Federación Internacional de Diabetes explicó que cuando las personas con diabetes desarrollan una infección viral, puede ser más difícil de tratar debido a las fluctuaciones en los niveles de glucosa en sangre y las complicaciones de la diabetes, ya que el sistema inmunológico se ve comprometido, lo que dificulta combatir el virus y probablemente conduce a un período de recuperación más prolongado.
La liraglutida es un agonista del receptor del péptido similar al glucagón tipo 1 (GLP-1) utilizado para tratar la diabetes tipo 2 y la obesidad crónica. Se utiliza cuando la dieta y el ejercicio por sí solos no logran un buen control del azúcar en sangre. Es una terapia de segunda línea para la diabetes, tras la terapia de primera línea con metformina. También se utiliza para ayudar a reducir el riesgo de problemas cardíacos y vasculares, incluidos ataques cardíacos y accidentes cerebrovasculares, en pacientes con diabetes tipo 2 y enfermedad cardíaca o vascular establecida. La liraglutida se comercializa bajo los nombres de marca Victoza y Saxenda.
Los organismos reguladores y las autoridades sanitarias de los principales mercados han enfatizado cada vez más la mejora del acceso a las terapias con agonistas del receptor GLP-1 para el manejo de la diabetes y la obesidad. La creciente aceptación clínica de la liraglutida, respaldada por actualizaciones de las guías de tratamiento, ampliaciones de reembolso y aprobaciones regulatorias para múltiples indicaciones, ha fortalecido su adopción dentro de las vías de atención habitual. Además, los esfuerzos continuos para mejorar el manejo de enfermedades crónicas, promover la intervención temprana en trastornos metabólicos y mejorar el acceso de los pacientes a terapias inyectables innovadoras continúan apoyando el crecimiento del mercado. Se espera que estos desarrollos refuercen el papel de la liraglutida en las estrategias de manejo de la diabetes y el peso corporal en los próximos años.
Los principales factores que se espera impulsen el crecimiento del mercado de agonistas del péptido similar al glucagón tipo 1 (GLP-1) incluyen la creciente prevalencia de obesidad y diabetes, los cambios en los patrones de estilo de vida caracterizados por una reducción de la actividad física y hábitos alimentarios poco saludables. La creciente carga de los trastornos metabólicos, junto con el aumento de la concienciación sobre las terapias efectivas para el manejo de la diabetes y el peso, está contribuyendo a la expansión del mercado. Además, la inversión continua en investigación y desarrollo, los avances en las tecnologías de formulación de medicamentos y la introducción de terapias GLP-1 innovadoras se espera que creen oportunidades de crecimiento significativas para el mercado durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Se espera que Victoza registre la tasa de crecimiento más alta durante el período de pronóstico.
Victoza se utiliza junto con un programa de dieta y ejercicio para controlar los niveles de azúcar en sangre en adultos y niños de 10 años o más con diabetes tipo 2 cuando otros medicamentos no controlaron adecuadamente los niveles. Victoza también se utiliza para reducir el riesgo de ataque cardíaco, accidente cerebrovascular o mortalidad en adultos con diabetes mellitus tipo 2 y enfermedad cardíaca y vascular. Victoza no se utiliza para tratar la diabetes tipo 1 ni la cetoacidosis diabética en adultos.
Teva Pharmaceutical Industries acordó un acuerdo de litigio de patentes con Novo Nordisk que permitiría a la empresa de medicamentos genéricos esperar hasta diciembre de 2023 para comenzar a comercializar su versión genérica del medicamento para la diabetes tipo 2 Victoza. Novo Nordisk presentó una demanda en marzo de 2017 después de que Teva presentara una solicitud ANDA ante la FDA para obtener la aprobación de una versión genérica del medicamento. Novo Nordisk alegó que Teva estaba incurriendo en infracción de patentes. La Comisión Federal de Comercio y el Departamento de Justicia otorgaron a Teva una licencia para lanzar una versión genérica de Victoza a partir del 22 de diciembre de 2023.
El crecimiento del mercado estudiado está siendo respaldado por la creciente prevalencia de obesidad, diabetes tipo 2 y trastornos cardiovasculares en todo el mundo. El aumento del consumo de alimentos con alta densidad calórica, la disminución de los niveles de actividad física y otros factores de riesgo relacionados con el estilo de vida han contribuido a una población creciente que requiere un manejo a largo plazo de enfermedades metabólicas. Por ejemplo, según el Atlas Mundial de Obesidad 2024, se proyecta que el número global de personas que viven con sobrepeso y obesidad continuará aumentando en los próximos años, destacando la creciente carga de las condiciones de salud relacionadas con el peso. Dado que la obesidad es un factor de riesgo importante para la diabetes tipo 2 y las enfermedades cardiovasculares, se espera que el aumento de la población de pacientes impulse la demanda de agonistas GLP-1 durante el período de pronóstico. La Organización Mundial de la Salud predijo que para 2025, aproximadamente 167 millones de personas probablemente tendrán sobrepeso u obesidad. Además, según el Atlas Mundial de Obesidad 2023, las estimaciones de los niveles globales de sobrepeso y obesidad (IMC ≥25 kg/m²) sugieren que más de 4 mil millones de personas podrían verse afectadas para 2035. Se anticipa que la prevalencia de la obesidad (IMC ≥30 kg/m²) por sí sola aumentará al 24% de la población durante el mismo período, afectando a casi 2 mil millones de adultos, niños y adolescentes para 2035.
Por lo tanto, debido a la alta carga de obesidad, la creciente prevalencia de diabetes y los esperados lanzamientos de nuevos productos, se espera que impulsen el crecimiento del mercado durante el período de pronóstico.
América del Norte tuvo la mayor participación de mercado en el año actual
La región de América del Norte tuvo la mayor participación de mercado en el año actual.
En la región de América del Norte, la prevalencia de la diabetes ha aumentado drásticamente durante las últimas dos décadas, un hecho impulsado por el aumento de la prevalencia de la obesidad y los cambios en el estilo de vida debidos a la menor actividad física, los hábitos alimentarios poco saludables y otros factores del estilo de vida. Según el comunicado de prensa de los Centros para el Control y la Prevención de Enfermedades (CDC) de noviembre de 2023, más de uno de cada tres estadounidenses tiene un mayor riesgo de desarrollar diabetes tipo 2. Además, más de 1 de cada 3 adultos, es decir, aproximadamente 98 millones de estadounidenses, tienen prediabetes, y el 81% de ellos desconoce la condición. De manera similar, el Gobierno de Canadá estimó en octubre de 2022 que más de 3 millones de canadienses, o el 8,9% de la población, han sido diagnosticados con diabetes. Después de ajustar por el envejecimiento de la población a lo largo del tiempo, la prevalencia ha ido aumentando a una tasa promedio del 3,3% anual. Además, el 6,1% de los adultos canadienses tiene prediabetes, lo que los pone en alto riesgo de desarrollar diabetes tipo 2.
Las principales organizaciones de diabetes y endocrinología, incluida la Asociación Americana de Diabetes (ADA), la Asociación Europea para el Estudio de la Diabetes (EASD) y otros organismos clínicos, han enfatizado cada vez más el uso de los agonistas del receptor GLP-1 para mejorar el control glucémico y reducir el riesgo cardiometabólico en las poblaciones de pacientes adecuadas. Las guías de tratamiento actualizadas han ampliado el papel de la liraglutida como una opción eficaz para los pacientes que requieren un mejor control de la glucosa en sangre, reducción de peso y mitigación del riesgo cardiovascular.
El Informe Nacional de Estadísticas de Diabetes 2022 de los Centros para el Control y la Prevención de Enfermedades (CDC) estimó que más de 130 millones de adultos viven con diabetes o prediabetes en los Estados Unidos. La diabetes tipo 2 es más común, y la diabetes tiene consecuencias más graves entre las comunidades de color, quienes viven en áreas rurales y quienes tienen menor nivel educativo, menores ingresos y menor alfabetización en salud.
Por lo tanto, se prevé que el mercado estudiado crezca durante el período de análisis debido a la creciente prevalencia y los factores mencionados anteriormente.

Panorama Competitivo
Concentración del Mercado
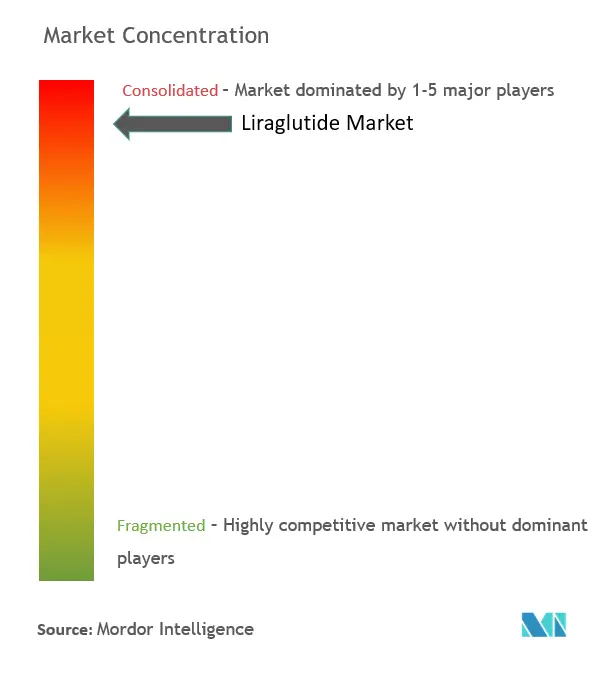
El mercado de liraglutida está moderadamente consolidado, con un número limitado de empresas farmacéuticas participantes debido a la protección de patentes de productos, los requisitos regulatorios y la complejidad asociada con el desarrollo y la comercialización de los agonistas del receptor GLP-1. La competencia está impulsada principalmente por la innovación, las estrategias de gestión del ciclo de vida, la expansión geográfica y la introducción de formulaciones avanzadas. Los participantes del mercado también se centran en la investigación clínica, las ampliaciones de etiquetas y las colaboraciones estratégicas para fortalecer sus posiciones. Sin embargo, a medida que las patentes expiran en ciertos mercados y el interés en las terapias GLP-1 continúa creciendo, se espera que el panorama competitivo evolucione gradualmente con la posible entrada de fabricantes adicionales durante el período de pronóstico.
Líderes de la Industria de la Liraglutida
-
Novo Nordisk A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Liraglutida Empresas cubiertas en este informe
- AstraZeneca
- Biocon Biologics
- Boehringer Ingelheim
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Novo Nordisk
- Pfizer
- Samsung Bioepis
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Desarrollos recientes de la industria en Mercado de Liraglutida
- Enero de 2024: Novo Nordisk anunció avances positivos en la ampliación del acceso a su cartera de agonistas del receptor GLP-1 en múltiples mercados, respaldados por inversiones continuas en capacidad de fabricación para atender la creciente demanda de tratamientos para la diabetes y la obesidad. El enfoque continuo de la empresa en fortalecer las capacidades de suministro y ampliar el acceso de los pacientes a las terapias GLP-1 refleja la creciente adopción de estos productos en el manejo de la diabetes.
- Octubre de 2023: La empresa biofarmacéutica global Biocon anunció una asociación con Juno Pharmaceuticals, una empresa farmacéutica especializada con sede en Canadá, para la comercialización de Liraglutida, una combinación de medicamento y dispositivo destinada al tratamiento y manejo de la diabetes tipo 2 y la obesidad en el mercado canadiense. Según los términos del acuerdo, Biocon será responsable de obtener las aprobaciones regulatorias para la Liraglutida y posteriormente gestionará la fabricación y distribución del producto en Canadá.
Alcance del Informe Global del Mercado de Liraglutida
La liraglutida, comercializada bajo los nombres de marca Victoza y Saxenda, es un medicamento antidiabético utilizado para tratar la diabetes tipo 2 y la obesidad crónica. El mercado de liraglutida está segmentado por marcas (Victoza, Saxenda) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América Latina). El informe ofrece el valor (en USD) y el volumen (en unidades) para los segmentos anteriores.
Resumen de la segmentación
| Victoza |
| Saxenda |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| España | |
| Italia | |
| Francia | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | Japón |
| China | |
| Australia | |
| India | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Tailandia | |
| Filipinas | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América Latina | Brasil |
| México | |
| Resto de América Latina | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Omán | |
| Egipto | |
| Irán | |
| Resto de Oriente Medio y África |
| Marca | Victoza | |
| Saxenda | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| España | ||
| Italia | ||
| Francia | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | Japón | |
| China | ||
| Australia | ||
| India | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Tailandia | ||
| Filipinas | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| América Latina | Brasil | |
| México | ||
| Resto de América Latina | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Omán | ||
| Egipto | ||
| Irán | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Liraglutida?
Se espera que el tamaño del Mercado de Liraglutida alcance los 3,74 mil millones de USD en 2027 y crezca a una CAGR del 3,16% para alcanzar los 4,36 mil millones de USD en 2032.
¿Cuál es el tamaño actual del Mercado de Liraglutida?
En 2026, se espera que el tamaño del Mercado de Liraglutida alcance los 3,62 mil millones de USD.
¿Quiénes son los principales actores en el Mercado de Liraglutida?
Novo Nordisk A/S es una de las principales empresas que operan en el Mercado de Liraglutida.
¿Cuál es la región de más rápido crecimiento en el Mercado de Liraglutida?
Se estima que América del Norte crecerá a la CAGR más alta durante el período de pronóstico (2027-2032).
¿Qué región tiene la mayor participación en el Mercado de Liraglutida?
En 2026, América del Norte representa la mayor participación de mercado en el Mercado de Liraglutida.
¿Qué años cubre este Mercado de Liraglutida y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Liraglutida se estimó en 3,51 mil millones de USD. El informe cubre el tamaño histórico del Mercado de Liraglutida para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño del Mercado de Liraglutida para los años: 2027, 2028, 2029, 2030, 2031 y 2032.