
Tamaño y Participación del Mercado de Vitamina E Natural
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
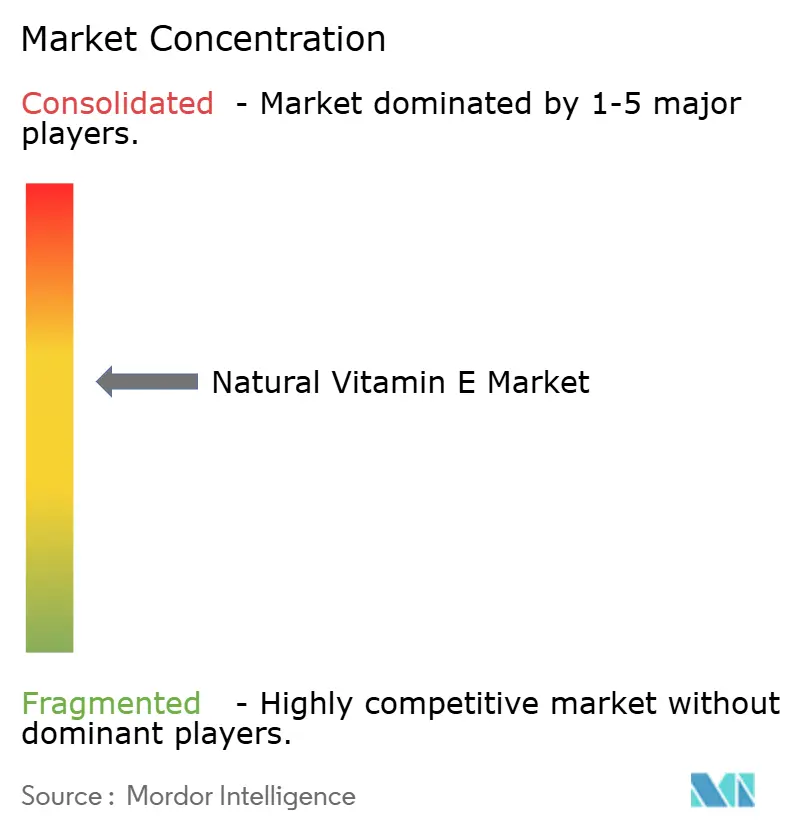
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vitamina E Natural por Mordor Intelligence
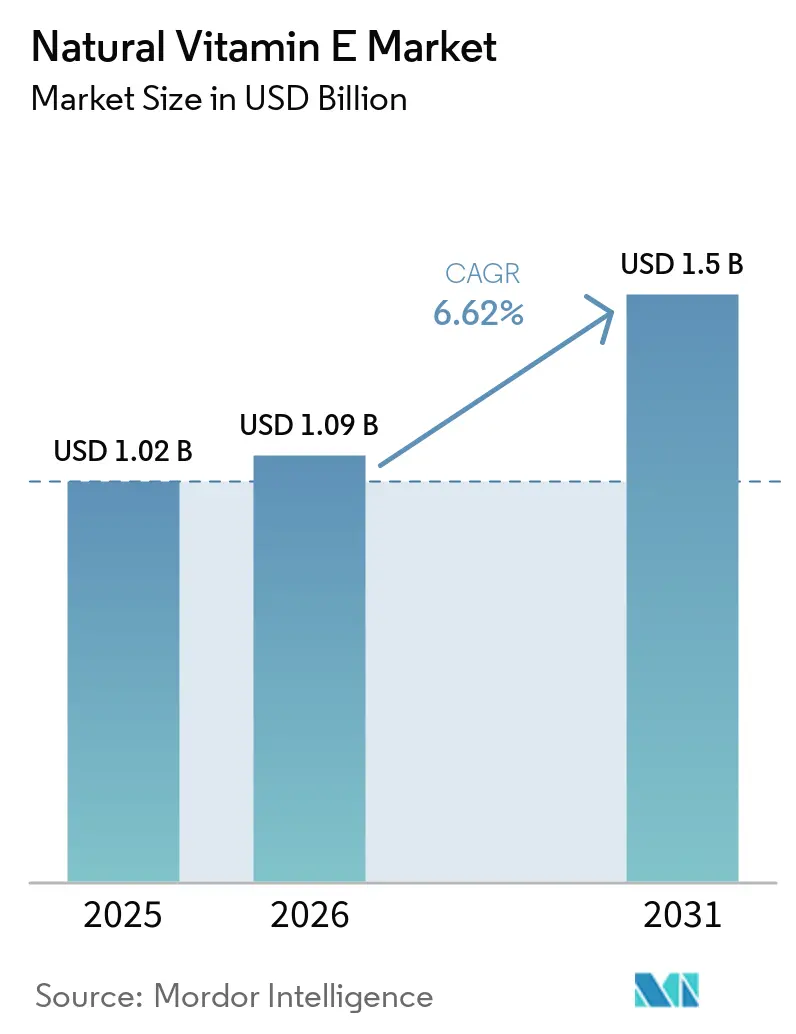
Se espera que el tamaño del mercado de vitamina E natural crezca de USD 1,02 mil millones en 2025 a USD 1,09 mil millones en 2026 y se prevé que alcance USD 1,5 mil millones en 2031 a una CAGR del 6,62% durante 2026-2031. Esta trayectoria subraya una sólida resiliencia de la demanda durante los recientes choques en la cadena de suministro, en particular la interrupción de la planta de BASF en Ludwigshafen, y refleja las crecientes preferencias por etiquetas limpias en las categorías de alimentos, suplementos y belleza. La mayor validación regulatoria, como el aval de la Autoridad Europea de Seguridad Alimentaria sobre las propiedades antioxidantes y las confirmaciones GRAS de la FDA de los EE. UU., continúa respaldando la adopción de productos[1]. El mercado de vitamina E natural se beneficia además de la convergencia de la prevalencia de enfermedades relacionadas con el estilo de vida con una agenda más amplia de alimentos funcionales, mientras que los actores regionales aceleran las inversiones en materias primas diversificadas para compensar la volatilidad de los precios de las materias primas. El posicionamiento competitivo está determinado por la diferenciación tecnológica en los rendimientos de extracción y los sistemas de estabilización, así como por la redundancia en la cadena de suministro tras el episodio de fuerza mayor de 2024.
Conclusiones Clave del Informe
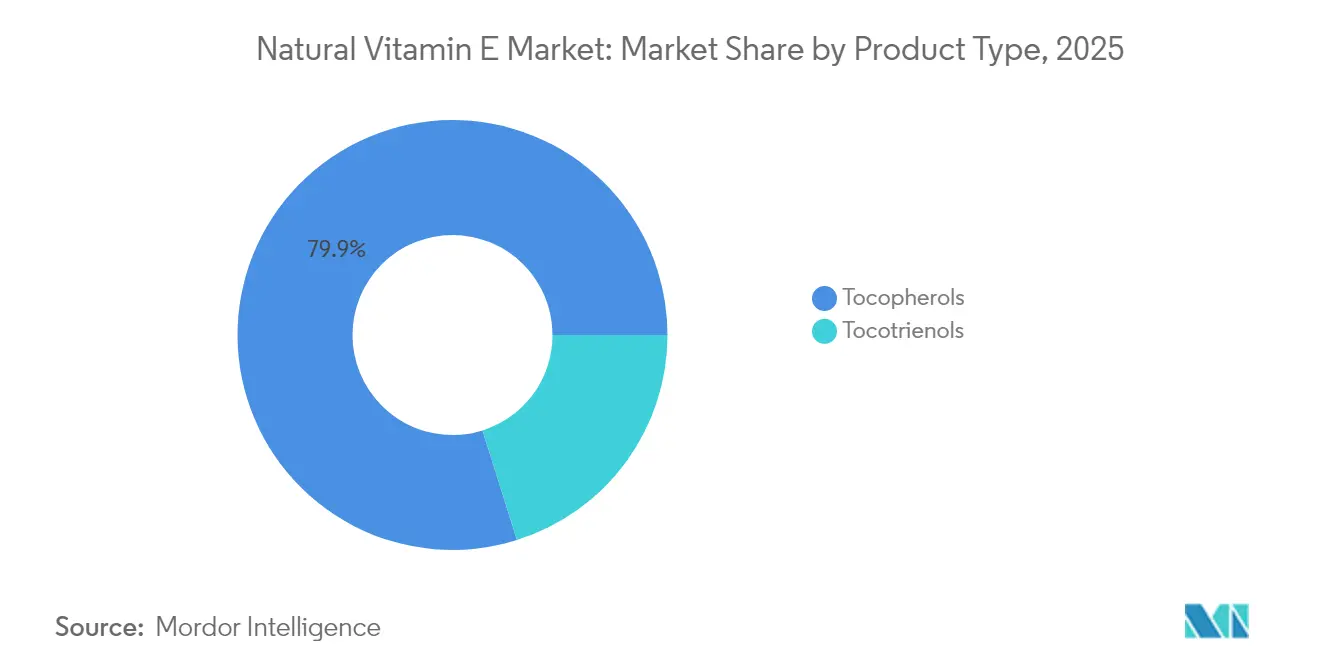
- Por tipo de producto, los tocoferoles lideraron con una participación del 79,85% en el mercado de vitamina E natural en 2025, mientras que se proyecta que los tocotrienoles tendrán la tasa de crecimiento más rápida del 8,64% hasta 2031.
- Por fuente, el aceite de soya representó el 46,25% del tamaño del mercado de vitamina E natural en 2025, mientras que se prevé que el aceite de girasol se expanda a una CAGR del 7,4% hasta 2031, impulsado por su posicionamiento no transgénico.
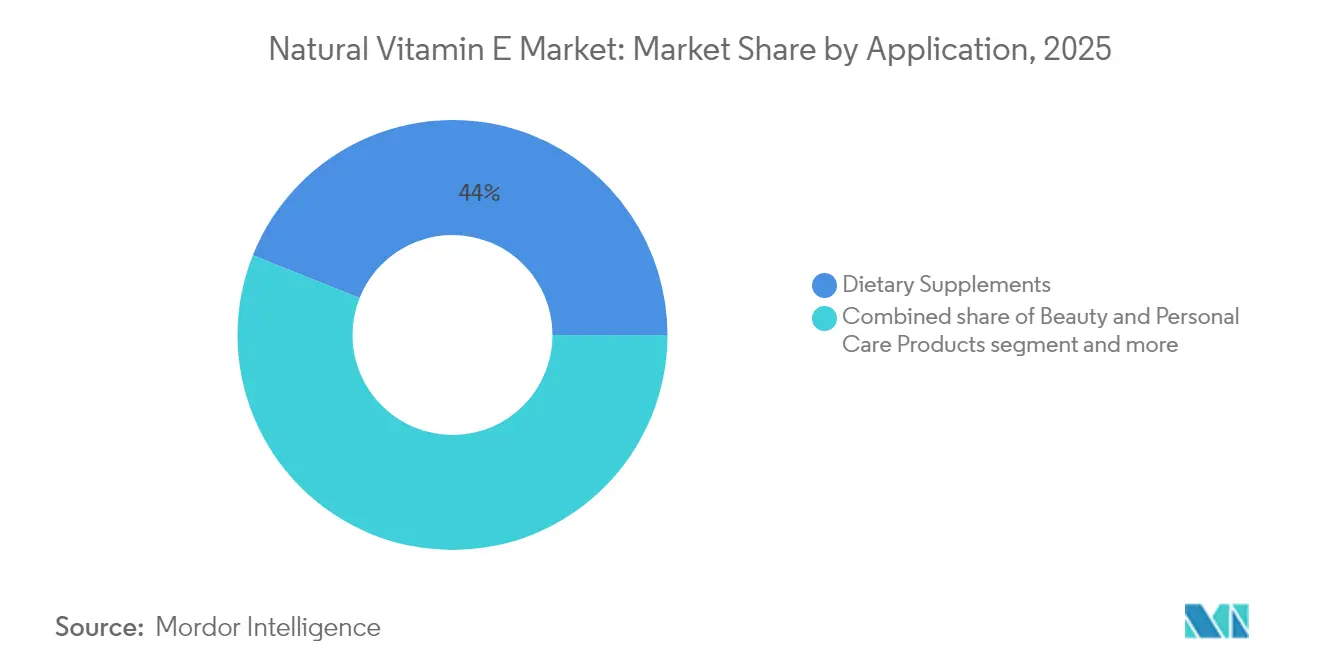
- Por aplicación, los suplementos dietéticos representaron el 43,95% del tamaño del mercado de vitamina E natural en 2025; mientras tanto, se proyecta que los productos de belleza y cuidado personal avancen a una vigorosa CAGR del 9,28% durante 2026-2031.
- Por geografía, la región de Asia-Pacífico captó una participación de ingresos del 34,75% en 2025 y se proyecta que avance con una CAGR del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de antioxidantes naturales en alimentos funcionales | +1.8% | Global, con liderazgo central de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de etiqueta limpia para ingredientes naturales en suplementos dietéticos | +1.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente adopción de vitamina E en cosméticos y crecimiento del cuidado personal | +1.2% | Global, con liderazgo regulatorio de Europa | Mediano plazo (2-4 años) |
| Creciente incidencia de enfermedades relacionadas con el estilo de vida | +1.0% | Global, con prioridad en mercados desarrollados | Largo plazo (≥ 4 años) |
| Aval regulatorio para una mayor inclusión de vitamina E natural en piensos animales | +0.8% | Europa, América del Norte, con adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia fuentes no transgénicas y sensibles a alérgenos | +0.6% | América del Norte como núcleo, Europa como secundario | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de antioxidantes naturales en alimentos funcionales
La formulación de alimentos funcionales prioriza cada vez más los antioxidantes naturales sobre las alternativas sintéticas, impulsando una demanda sostenida de vitamina E natural en múltiples categorías de alimentos. El estatus de Generalmente Reconocido como Seguro (GRAS) de la FDA para el acetato de α-tocoferol derivado de frutas y verduras comestibles, confirmado en diciembre de 2018, valida el uso de la vitamina E natural como sustituto de las formas sintéticas sin aumentar la ingesta dietética. Este aval regulatorio se alinea con el cambio de los fabricantes hacia sistemas de conservación naturales en alimentos procesados, donde la vitamina E cumple funciones duales: fortificación nutricional y mejora de la estabilidad oxidativa. Las preferencias de los consumidores refuerzan esta tendencia de demanda. Según un informe de Glanbia Nutritionals, el 72% de los consumidores prefirió bebidas funcionales con beneficios adicionales para la salud, mientras que el 44% buscó activamente productos con ingredientes naturales en 2023/24[2]. Estas estadísticas demuestran la correlación entre las expectativas de etiqueta limpia y el mayor uso de vitamina E natural en bebidas funcionales, snacks fortificados y nutracéuticos.
Demanda de etiqueta limpia para ingredientes naturales en suplementos dietéticos
La creciente preferencia de la industria alimentaria por los antioxidantes naturales sobre las alternativas sintéticas impulsa una demanda constante de vitamina E natural en todas las categorías de alimentos. El estatus de Generalmente Reconocido como Seguro (GRAS) de la FDA para el acetato de α-tocoferol procedente de frutas y verduras comestibles, confirmado en diciembre de 2018, valida la vitamina E natural como sustituto de las formas sintéticas sin aumentar la ingesta dietética. Esta aprobación regulatoria se alinea con la adopción por parte de los fabricantes de sistemas de conservación naturales en alimentos procesados, donde la vitamina E cumple un doble propósito, incluida la fortificación nutricional y la mejora de la estabilidad oxidativa. Las preferencias de los consumidores respaldan aún más este cambio; por ejemplo, el Informe 2024 del Consejo Internacional de Información Alimentaria indica que el 36% de los consumidores estadounidenses asocian el etiquetado natural o limpio con una mayor seguridad del producto, lo que demuestra la influencia del posicionamiento de etiqueta limpia en la confianza del consumidor y las decisiones de compra [3]. La orientación de la FDA confirma que la vitamina E natural proporciona aproximadamente el doble de actividad biológica que las formas sintéticas debido a su mayor contenido de RRR-α-tocoferol. Estos factores, junto con la mayor demanda de abastecimiento con identidad preservada y cadenas de suministro transparentes, establecen la vitamina E natural tanto como un componente nutricional como un elemento de etiqueta limpia en alimentos funcionales, suplementos y bebidas fortificadas.
Creciente adopción de vitamina E en cosméticos y crecimiento del cuidado personal
La industria cosmética utiliza cada vez más la vitamina E natural debido a sus beneficios funcionales y su atractivo para el consumidor. La Ley de Modernización de la Regulación de Cosméticos de la FDA, implementada a través de Cosmetics Direct, exige el registro de productos cosméticos que contengan vitamina E, mejorando la transparencia en la cadena de suministro. Las regulaciones europeas se centran en la sostenibilidad y el abastecimiento ético, con la Directiva de Diligencia Debida en Sostenibilidad Corporativa que exige la verificación de la cadena de suministro para las fuentes de vitamina E natural. Los avances en las técnicas de estabilización de la vitamina E, como los complejos de inclusión de ciclodextrina, mejoran la vida útil del producto manteniendo las propiedades antioxidantes. Este marco regulatorio beneficia a los proveedores que pueden gestionar eficazmente tanto los requisitos de ingredientes cosméticos como los de suplementos dietéticos para los productos de vitamina E natural.
Creciente incidencia de enfermedades relacionadas con el estilo de vida
La creciente prevalencia de enfermedades crónicas ha llevado a estrategias de nutrición preventiva que incorporan la vitamina E natural como ingrediente clave en diversas áreas terapéuticas. La Consulta Conjunta de Expertos de la OMS/FAO ha identificado los cambios en los patrones dietéticos y los estilos de vida sedentarios como factores de riesgo significativos para las enfermedades crónicas, destacando el papel central de la nutrición en la política de salud pública. Este contexto sanitario respalda la inclusión de vitamina E en alimentos funcionales y suplementos orientados a la salud cardiovascular, la función cognitiva y los trastornos metabólicos. El marco regulatorio de Japón para los alimentos funcionales, que incluye los Alimentos para Usos de Salud Específicos (FOSHU) y los Alimentos con Declaraciones de Función, establece vías claras para las declaraciones de propiedades saludables de la vitamina E. Otros mercados están adoptando enfoques similares. El enfoque en la evidencia clínica beneficia a los proveedores de vitamina E natural que pueden proporcionar datos sobre biodisponibilidad y eficacia para respaldar las declaraciones de propiedades saludables. Las tendencias del mercado muestran que las aplicaciones de alivio del estrés, apoyo cardiovascular y antienvejecimiento permiten precios premium para los ingredientes de vitamina E natural clínicamente validados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de los destilados de soya, colza y palma | -1.5% | Global, con concentración de suministro en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cadenas de suministro de materias primas no transgénicas certificadas limitadas | -1.2% | Centros de demanda de América del Norte y Europa | Mediano plazo (2-4 años) |
| Escrutinio de alérgenos y sostenibilidad en las corrientes derivadas de la soya | -0.8% | Liderazgo regulatorio de Europa, adopción en América del Norte | Mediano plazo (2-4 años) |
| Competencia de alternativas sintéticas | -0.6% | Global, con segmentos sensibles al precio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles de los destilados de soya, colza y palma
La volatilidad en los precios de las materias primas genera presión sobre los márgenes y desafíos en la planificación del suministro que limitan el crecimiento del mercado, especialmente cuando los mercados de semillas oleaginosas experimentan interrupciones relacionadas con el clima y tensiones geopolíticas. Los datos del Servicio de Investigación Económica del Departamento de Agricultura de los EE. UU. (USDA) indican existencias finales de soya en EE. UU. de 455,0 millones de bushels para el año comercial 2024/25, mientras que la producción mundial de colza disminuyó en 1,3 millones de toneladas métricas debido a la reducción de los rendimientos en la UE y Australia[4]. Este desequilibrio entre oferta y demanda afecta la disponibilidad de los destilados de desodorización (DOD), la materia prima principal para la extracción de vitamina E natural. Los fabricantes de vitamina E natural están significativamente expuestos a estas fluctuaciones, ya que los DOD son subproductos de la industria de refinación de aceites comestibles, lo que hace que los volúmenes de suministro dependan de las tendencias generales del procesamiento de aceites comestibles. La reducción de la capacidad de trituración de soya o colza por malas cosechas, restricciones comerciales o desvío hacia biocombustibles disminuye la disponibilidad de materia prima y aumenta los costos. Los destilados de aceite de palma experimentan una volatilidad similar, con incertidumbre adicional derivada de las regulaciones de sostenibilidad relacionadas con la deforestación y las restricciones a la exportación en los principales países productores como Indonesia y Malasia.
Cadenas de suministro de materias primas no transgénicas certificadas limitadas
Los estrictos requisitos para la certificación no transgénica crean cuellos de botella en la cadena de suministro que limitan el crecimiento del mercado, ya que los sistemas de abastecimiento con identidad preservada no pueden satisfacer la creciente demanda de ingredientes naturales verificados. El proceso de verificación del Proyecto No-OGM requiere documentación detallada de las fuentes de materias primas, protocolos de segregación y métodos de procesamiento, que muchos proveedores en las cadenas de valor de soya, colza y palma tienen dificultades para cumplir de manera consistente. En consecuencia, los ingredientes de vitamina E natural certificados como no transgénicos alcanzan precios más elevados, restringiendo su uso en aplicaciones sensibles al precio. La concentración geográfica de las materias primas intensifica estos desafíos. Estados Unidos, Brasil y Argentina producen una parte significativa de la soya mundial, y estas regiones cultivan predominantemente cultivos modificados genéticamente. Esto resulta en una disponibilidad limitada de destilados de soya no transgénica, generando una fuerte competencia entre los fabricantes de alimentos, nutracéuticos y suplementos por ingredientes verificados. El requisito de una estricta preservación de la identidad a lo largo de toda la cadena de suministro, incluida la segregación durante el cultivo, el transporte, la trituración y la refinación, aumenta aún más la complejidad operativa y los costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Tocotrienoles Impulsan la Innovación a Pesar del Dominio de los TocoferolesLos tocoferoles ostentan una cuota de mercado del 79,85% en 2025, debido a su consolidado estatus regulatorio y su amplia aplicación en formulaciones alimentarias, de suplementos y cosméticas. Los tocotrienoles experimentan el crecimiento más rápido con una CAGR del 8,64% hasta 2031, respaldados por nuevas investigaciones clínicas y aplicaciones específicas para la salud. En el mercado de vitamina E natural, los tocoferoles mantienen su posición como el tipo de producto principal gracias a su uso establecido en nutracéuticos, alimentos fortificados y bebidas funcionales. Sus propiedades antioxidantes, la sencilla extracción a partir de fuentes de semillas oleaginosas y su claro estatus regulatorio los convierten en la opción estándar para los fabricantes.
Los tocotrienoles, aunque menos comunes pero más activos biológicamente, están ganando protagonismo en los segmentos de mercado premium. Sus beneficios específicos para la salud incluyen propiedades neuroprotectoras, reductoras del colesterol y antiinflamatorias, lo que atrae a consumidores preocupados por su salud. La investigación científica continúa validando su mayor bioactividad en comparación con los tocoferoles, especialmente en aplicaciones de salud cardiovascular y cognitiva, lo que respalda su mayor adopción en el mercado a pesar de su precio premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente:
El Aceite de Girasol Gana Terreno en Medio del Dominio de la SoyaEl aceite de soya tiene una participación de mercado del 46,25% en 2025 como materia prima principal para la extracción de vitamina E natural, respaldado por la infraestructura de procesamiento establecida y el cumplimiento regulatorio. El aceite de girasol exhibe la mayor tasa de crecimiento con una CAGR del 7,4% hasta 2031, beneficiándose de su condición no transgénica y sus características libres de alérgenos que satisfacen los requisitos de etiqueta limpia. La resistencia a la sequía de los girasoles y sus menores necesidades de fertilizantes mejoran su posición en el mercado en regiones con conciencia ambiental.
El aceite de colza/canola y el aceite de maíz mantienen posiciones de mercado estables, mientras que los destilados de aceite de palma enfrentan preocupaciones ambientales a pesar de su eficiencia en la extracción de tocotrienoles. El salvado de arroz y otras fuentes especializadas sirven a segmentos de mercado específicos con perfiles de tocoferoles distintos. La reevaluación de los tocoferoles como aditivos alimentarios por parte de la Autoridad Europea de Seguridad Alimentaria ha validado la seguridad de todas las principales fuentes de materias primas, respaldando la diversificación continua del mercado.
Por Aplicación:
Belleza y Cuidado Personal Acelera Más Allá de los Suplementos DietéticosLos suplementos dietéticos ostentan la mayor participación de mercado con el 43,95% en 2025, ya que la vitamina E sigue siendo esencial en las formulaciones de soporte antioxidante e inmunológico a nivel mundial. El segmento de belleza y cuidado personal experimenta la mayor tasa de crecimiento con una CAGR del 9,28% hasta 2031, respaldado por la creciente demanda de nutricosméticos y productos antioxidantes tópicos. Las aplicaciones de alimentos y bebidas fortificados y funcionales continúan creciendo de manera constante, respaldadas por actualizaciones regulatorias como los estándares revisados GB 14880 de China, que modifican los niveles de fortificación con vitamina E en las categorías de alimentos.
La Ley de Modernización de la Regulación de Cosméticos de la FDA ha introducido una supervisión sistemática que beneficia a los proveedores de vitamina E natural con documentación integral. Si bien las aplicaciones farmacéuticas mantienen una demanda estable en segmentos especializados, la alimentación animal constituye un volumen significativo a pesar de los precios unitarios más bajos. El mercado enfrenta desafíos regulatorios, particularmente en los productos de belleza desde adentro que pueden clasificarse como medicamentos, lo que requiere una gestión cuidadosa de las declaraciones de productos en diferentes aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Vitamina E Natural en Asia-Pacífico
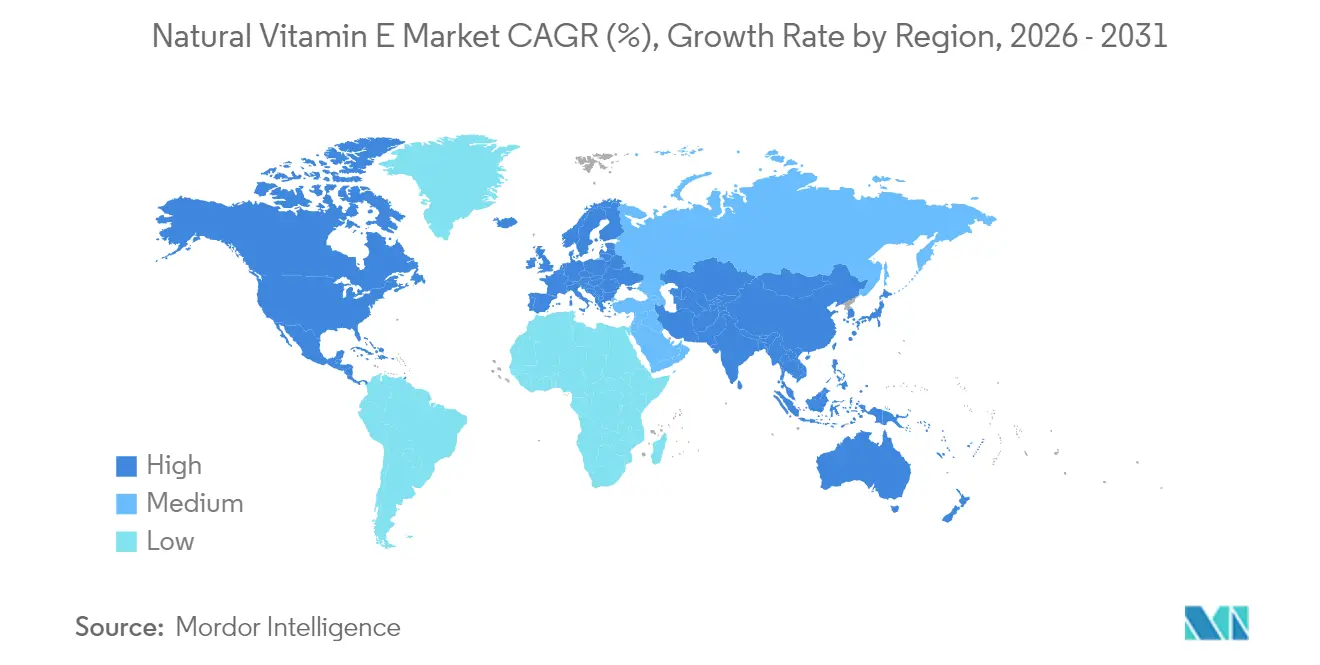
Asia-Pacífico posee una participación del 34,75% en el mercado de vitamina E natural en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesto (CAGR) del 7,12% hasta 2031. Este crecimiento se debe al aumento de las poblaciones de clase media, la urbanización y las iniciativas gubernamentales que apoyan los alimentos funcionales. El marco regulatorio actualizado de China, que incluye normas revisadas sobre ingredientes alimentarios y catálogos de alimentos saludables, proporciona vías claras para la expansión del mercado al tiempo que garantiza los estándares de seguridad. La base manufacturera de la región, concentrada en Malasia, China e India, ofrece ventajas en la cadena de suministro, pero también presenta riesgos de concentración. Las regulaciones de suplementos de salud de Vietnam, que exigen la certificación de Buenas Prácticas de Manufactura (BPM) y el etiquetado en idioma vietnamita, demuestran la evolución regulatoria que respalda el desarrollo del mercado de ingredientes naturales.
Mercado de Vitamina E Natural en América del Norte y Europa
América del Norte mantiene una posición de mercado estable con regulaciones establecidas y preferencia del consumidor por los ingredientes naturales, a pesar de un crecimiento más lento en comparación con Asia-Pacífico. Las designaciones GRAS de la FDA para fuentes naturales de vitamina E y las verificaciones del Proyecto Non-GMO permiten la diferenciación del mercado basada en la calidad. Los mercados europeos priorizan la sostenibilidad, con la Directiva de Diligencia Debida en Sostenibilidad Corporativa que exige la verificación de la cadena de suministro, lo que beneficia a los proveedores de vitamina E natural con prácticas de abastecimiento transparentes.
Mercado de Vitamina E Natural en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África presentan oportunidades de crecimiento impulsadas por una mayor conciencia sobre la salud y la expansión de las poblaciones de clase media. Si bien sus marcos regulatorios aún se encuentran en desarrollo en comparación con los mercados establecidos, estas regiones están adoptando normas y certificaciones internacionales, lo que crea oportunidades para los proveedores con sólidos sistemas de cumplimiento normativo y gestión de calidad.
Panorama regulatorio
La vitamina E natural utilizada en alimentos y suplementos se gestiona mediante normas de aditivos, fortificación y etiquetado que varían según la región, pero que convergen en un control estricto de las formas permitidas y los límites de ingesta. En la Unión Europea, la adición de vitamina E está regulada por el Reglamento (CE) n.º 1925/2006 (vitaminas y minerales autorizados para fortificación) y su uso como aditivo alimentario se enmarca en el Reglamento (CE) n.º 1333/2008, que fundamenta el cumplimiento en las formas específicas de vitamina E y las condiciones de uso establecidas en la legislación de la UE.
En los Estados Unidos, los derivados de alfa-tocoferol relevantes para esta categoría se abordan mediante las vías de aditivos alimentarios y GRAS de la FDA, incluyendo el 21 CFR Parte 172 para aditivos alimentarios directos y las listas GRAS para ciertas formas de tocoferol. Como referencia administrativa para los participantes del mercado que rastrean las sustancias permitidas, la entrada del inventario de Sustancias Añadidas a los Alimentos de la FDA para el Acetato de Alfa-Tocoferol muestra una fecha de actualización del 21 de abril de 2026. En el Reino Unido, el documento de debate del Comité de Toxicidad preparado para la reunión del 14 de julio de 2026 revisó las consideraciones sobre la exposición excesiva a la vitamina E, reforzando la necesidad de que los formuladores gestionen los tamaños de las porciones y las declaraciones frente a los límites de ingesta máxima tolerable al posicionar productos de alta dosis.
Análisis de la cadena de valor
El suministro de vitamina E natural comienza con la generación de materias primas a partir del refinado de aceites comestibles, donde los destilados desodorizantes de aceites vegetales (DODs, por sus siglas en inglés) provenientes de aceites de soja, girasol, colza/canola y maíz proporcionan el flujo principal de materia prima. Estos destilados son procesados por empresas especializadas para concentrar y purificar tocoferoles y tocotrienoles mediante destilación molecular y etapas posteriores como la cristalización, la esterificación y la cromatografía, antes de formularse en concentrados estandarizados o microperlas para suplementos dietéticos, alimentos y bebidas fortificados, y cosméticos.
El procesamiento intermedio requiere un uso intensivo de capital, ya que las líneas de destilación molecular y extracción avanzada exigen una inversión considerable, y es sensible a la disponibilidad de materia prima y a los requisitos de especificación (lotes de identidad preservada, no OGM y con gestión de alérgenos). Los cuellos de botella también reflejan la competencia por destilado desodorizante de alta calidad con otros usos posteriores, incluidos el biodiésel y los oleoquímicos, además de los plazos de certificación que ralentizan el cambio rápido de proveedores. La distribución generalmente pasa por distribuidores y mezcladores de ingredientes hacia propietarios de marcas y fabricantes por contrato, una estructura que favorece a los proveedores capaces de ofrecer paquetes de documentación que abarquen el cumplimiento en alimentos, suplementos y cosméticos, manteniendo al mismo tiempo redundancia tras interrupciones como la del cierre de BASF en Ludwigshafen.
Panorama Competitivo
El mercado de vitamina E natural exhibe una concentración moderada, lo que refleja un equilibrio de competencia entre proveedores multinacionales establecidos y empresas especializadas en ingredientes. La resiliencia de la cadena de suministro se convirtió en un factor competitivo crucial tras la explosión en la planta de BASF en Ludwigshafen en 2024, que condujo a declaraciones de fuerza mayor y puso de manifiesto los riesgos asociados con la producción concentrada. Las empresas con instalaciones de fabricación diversificadas y capacidades alternativas de materias primas obtuvieron ventajas durante las interrupciones del suministro.
La diferenciación tecnológica en el mercado se centra en la eficiencia de extracción, los métodos de estabilización y las capacidades analíticas que garantizan el cumplimiento regulatorio y el aseguramiento de la calidad. DSM-Firmenich mantiene su posición como el único proveedor occidental de vitamina E, utilizando tecnología propietaria de perlas y soporte regulatorio integral, lo que permite estrategias de precios premium.
Existen oportunidades de mercado en aplicaciones especializadas como los nutricosméticos y los textiles funcionales, donde las innovaciones en sistemas de administración y la mejora de la biodisponibilidad crean nuevos segmentos de mercado. La exención de tolerancia de la EPA para los compuestos de vitamina E como ingredientes inertes en formulaciones de pesticidas ha abierto vías regulatorias para aplicaciones más allá de los mercados de nutrición tradicionales.
Líderes de la Industria de Vitamina E Natural
-
BASF SE
-
Archer Daniels Midland Company
-
Brenntag AG
-
Merck KGaA
-
dsm-firmenich
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vitamina E Natural Empresas cubiertas en este informe
- BASF SE
- Archer Daniels Midland Co.
- dsm-firmenich
- Brenntag AG
- Merck KGaA
- ExcelVite Sdn. Bhd.
- Kuala Lumpur Kepong Berhad (KLK)
- Kensing, LLC.
- Parachem Fine & Specialty Chemicals
- Orah Nutrichem Pvt Ltd
- Cargill Inc.
- Wilmar International Ltd.
- Vitae Caps S.A.
- American River Nutrition
- ZheJiang Medicine Co.
- Givaudan S.A
- Beijing Gingko Group
- Lehmann&Voss&Co. KG
- Fenchem Biotek
- Riken Vitamin Co.
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde la vitamina E natural ofrece tanto funcionalidad técnica como ventajas de etiquetado, particularmente en formulaciones destinadas a sustituir antioxidantes sintéticos (como el BHA y el BHT), al tiempo que aportan fortificación nutricional en grasas, aceites, panadería, bebidas y formatos de suplementos. La claridad regulatoria continúa apoyando la adopción: el marco de la UE bajo el Reglamento (CE) n.º 1925/2006 define las formas de fortificación permitidas, mientras que Estados Unidos ofrece acceso al mercado a través de las disposiciones de aditivos alimentarios de la FDA (21 CFR Parte 172) y las vías GRAS, respaldando programas de desarrollo de productos basados en formas conformes y etiquetado fundamentado.
Los cambios en el suministro y en las capacidades también crean espacio para los procesadores con contratos de materia prima asegurados y capacidad de acabado de alta pureza. El anuncio de la discontinuación de la producción de tocoferol natural de Cargill (comunicado en mayo de 2026, con discontinuación en julio de 2026) reduce el conjunto competitivo y aumenta la importancia de calificar rápidamente proveedores y distribuidores alternativos. La demanda también se está orientando hacia el abastecimiento no OGM y sensible a alérgenos, favoreciendo los insumos derivados de girasol, como se refleja en la actividad de proveedores en torno a los subproductos de girasol reciclados (por ejemplo, Kensing Sun E), junto con la premiumización en los ingredientes basados en tocotrienoles (incluidas las líneas derivadas de achiote) que requieren purificación y documentación especializadas para declaraciones diferenciadas.
Desarrollos recientes de la industria en Mercado de Vitamina E Natural
- Julio de 2026: Cargill discontinuó la producción de todos los tocoferoles naturales, tras un plan comunicado previamente para salir de la categoría. Este cambio modifica las estrategias de abastecimiento de los usuarios posteriores que dependían de su producción y aumenta la necesidad de calificar proveedores y distribuidores alternativos con especificaciones equivalentes.
- Agosto de 2025: BASF levantó la fuerza mayor sobre múltiples productos de vitaminas, incluidos el DL-alfa-tocoferol y el acetato de vitamina E al 98%, tras interrupciones previas en el suministro. El cambio favoreció una normalización más amplia del suministro y alteró la dinámica de compra para los formuladores que equilibran los insumos de vitamina E natural frente a los sintéticos en mercados restringidos.
- Abril de 2024: Kensing lanzó Sun E, un ingrediente de vitamina E natural, reciclado y no OGM, derivado de subproductos de semillas de girasol, ampliando su cartera de vitamina E natural tras adquirir Advanced Organic Materials. El lanzamiento reforzó el cambio hacia materias primas alternativas y trazables, y ofreció a los propietarios de marcas una opción de abastecimiento orientada a la sostenibilidad, alineada con el posicionamiento de etiqueta limpia.
Mercado de Vitamina E Natural Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de vitamina E natural abarca el valor de ventas de los ingredientes de vitamina E de origen natural utilizados en productos terminados en los ámbitos de la nutrición, los alimentos y el cuidado personal, contabilizados a nivel de ingrediente en USD.
Exclusiones del alcance: Las exclusiones incluyen las formas sintéticas de vitamina E, y no se contabiliza el valor minorista total de los suplementos, alimentos o cosméticos terminados que solo contienen vitamina E como ingrediente.
Descripción General de la Segmentación
- Por Tipo de Producto
- Tocoferoles
- Tocotrienoles
- Por Fuente
- Aceite de Soya
- Aceite de Colza/Canola
- Aceite de Girasol
- Aceite de Maíz
- Destilados de Desodorización de Aceite de Palma
- Otros (Salvado de Arroz, etc.)
- Aplicación
- Suplementos Dietéticos
- Alimentos y Bebidas Fortificados/Funcionales
- Productos de Belleza y Cuidado Personal
- Productos Farmacéuticos
- Otros (Piensos Animales, etc.)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- España
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos en torno a la oferta, el contexto regulatorio y los patrones de uso de la vitamina E natural. Revisamos fuentes públicas como el USDA y otros programas de estadísticas agrícolas para comprender las tendencias en el procesamiento de semillas oleaginosas, así como portales de estadísticas aduaneras para detectar los flujos comerciales de aceites y derivados relevantes.
Para anclar la demanda de aplicaciones y el lenguaje de las declaraciones, también consultamos las listas GRAS de la FDA y la orientación de la EFSA, junto con literatura revisada por pares sobre nutrición y formulación, y publicaciones seleccionadas de asociaciones comerciales. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación se utilizaron para mapear los movimientos de capacidad y la dirección de los precios; posteriormente, se utiliz selectivamente una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes para validar los plazos y las áreas de enfoque de los productos. Esta lista no es exhaustiva, y también se utilizaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar lo que las fuentes documentales no podían mostrar con claridad, especialmente cómo se divide la demanda de vitamina E natural por aplicación y cómo se mueven los precios entre los tocoferoles y los tocotrienoles. Hablamos con partes interesadas en la producción de ingredientes, distribuidores y formuladores intermedios para confirmar los supuestos sobre el grado de pureza, las tasas de formulación típicas y los ciclos de compra por contrato.
Dado que se trata de un mercado global, los datos se verificaron de forma cruzada en APAC, EMEA y las Américas, y se realizaron seguimientos cuando las respuestas indicaban grandes diferencias en los supuestos de rendimiento, las restricciones de abastecimiento o los cambios en la demanda a corto plazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 43% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 37% | EMEA: 33% |
| Actores más pequeños: 14% | Gerentes: 51% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando una lógica tanto descendente como ascendente, partiendo de un conjunto de demanda reconstruido a través de señales de consumo a nivel de aplicación y luego reduciéndolo a los ingredientes de vitamina E natural. En la práctica, el enfoque descendente utiliza indicadores como las tendencias de producción de suplementos dietéticos, la actividad de fortificación de alimentos con etiqueta limpia, los cambios en la formulación de productos de cuidado personal y los patrones de crecimiento regional, que luego se convierten en demanda de ingredientes utilizando tasas de inclusión típicas y mezclas de grados observadas.
Para mantener el modelo realista, los totales se corroboraron mediante aproximaciones ascendentes selectivas, como volúmenes de proveedores muestreados, verificaciones de canales con distribuidores y rangos de precio por kg aplicados a la tonelaje estimado (con las brechas manejadas mediante el uso de rangos conservadores y comparables entre regiones cuando un solo mercado tenía poca visibilidad). Los datos que cambian materialmente la curva incluyen el movimiento de la cuota entre tocoferoles y tocotrienoles, la disponibilidad de materias primas a base de soja y girasol, las tasas de rendimiento y recuperación de los destilados desodorizadores, y los cambios en la mezcla de aplicaciones entre suplementos y usos de belleza.
Para el pronóstico, utilizamos análisis de escenarios respaldados por verificaciones de regresión simples donde los impulsores históricos eran consistentes, y luego la perspectiva final se ajustó en función del consenso de expertos sobre las condiciones de las materias primas, la resiliencia de la demanda y la progresión realista de los precios, en lugar de una CAGR en línea recta.
Ciclo de Validación de Datos y Actualización
La validación se realizó triangulando el valor de mercado modelado con señales independientes, como los movimientos comerciales, las tendencias de disponibilidad de materias primas y la dirección de los precios observada en las regiones clave. Cuando los resultados se alejaban de estas señales, se reabrían los supuestos y se volvía a contactar a los encuestados para aclarar si la variación provenía de la mezcla de grados, la reasignación de aplicaciones o los efectos de temporalidad.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples pasos, donde los valores atípicos se someten a pruebas de estrés y los datos clave se verifican para garantizar unidades y temporalidad de la moneda consistentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad, interrupciones en el suministro o variaciones bruscas en las materias primas. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Comparación del Tamaño del Mercado de Vitamina E Natural de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la vitamina E natural pueden parecer muy dispares porque el alcance subyacente no siempre es el mismo, y la conversión de los indicadores de demanda en valor de ingrediente es manejada de manera diferente por cada editor. Observamos las mayores diferencias cuando las estimaciones mezclan las ventas de ingredientes con el valor del producto terminado, o cuando combinan la vitamina E natural y sintética en un total único.
La vitamina E sintética queda fuera del alcance de Mordor Intelligence, y esa exclusión única, combinada con el conteo únicamente de los ingresos a nivel de ingrediente en todas las aplicaciones, explica gran parte de la diferencia con respecto a las cifras que incluyen productos de vitamina E más amplios o el valor minorista intermediario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,09 mil millones de USD (2026) | |
| Editor del Sector A | 1,10 mil millones de USD (2025) | Utiliza un año base diferente y puede aplicar una cobertura de aplicaciones más amplia y conjuntos de supuestos para las tasas de inclusión y la mezcla regional, lo que puede desplazar la acumulación de demanda de ingredientes incluso cuando se utiliza la etiqueta de solo natural. |
| Publicación Comercial B | 1,91 mil millones de USD (2025) | A menudo agrupa formas de productos de vitamina E natural más amplias y usos finales, y puede tender hacia una atribución de valor más allá de la capa de ingredientes, lo que típicamente infla el número en comparación con un modelo exclusivo de ventas de ingredientes. |
La tabla muestra que la alineación del año y lo que se está contabilizando —ventas de ingredientes frente al valor más amplio del producto— impulsan la mayor parte de la diferencia. Al mantener el alcance ajustado a los ingresos de ingredientes naturales y verificar los totales con respecto a las materias primas, las señales de aplicación y los rangos de precios, la estimación resulta más fácil de auditar y repetir cuando el mercado cambia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vitamina E natural en 2026?
El tamaño del mercado de vitamina E natural es de USD 1,09 mil millones en 2026 con una perspectiva de CAGR del 6,62% hasta 2031.
¿Qué región contribuye con mayor ingreso?
Asia-Pacífico lidera con una participación del 34,75% en 2025 y se proyecta que supere a otras regiones con una CAGR del 7,12%.
¿Qué segmento crece más rápido por aplicación?
Los productos de belleza y cuidado personal registran la mayor CAGR del 9,28% hasta 2031, superando a los suplementos.
¿Por qué los tocoferoles de origen en girasol están ganando terreno?
El aceite de girasol ofrece ventajas no transgénicas y libres de alérgenos, respaldando una CAGR del 7,4% en el crecimiento a nivel de fuente.