
Tamaño y Cuota del Mercado de Accesorios de Gaming
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.96 % |
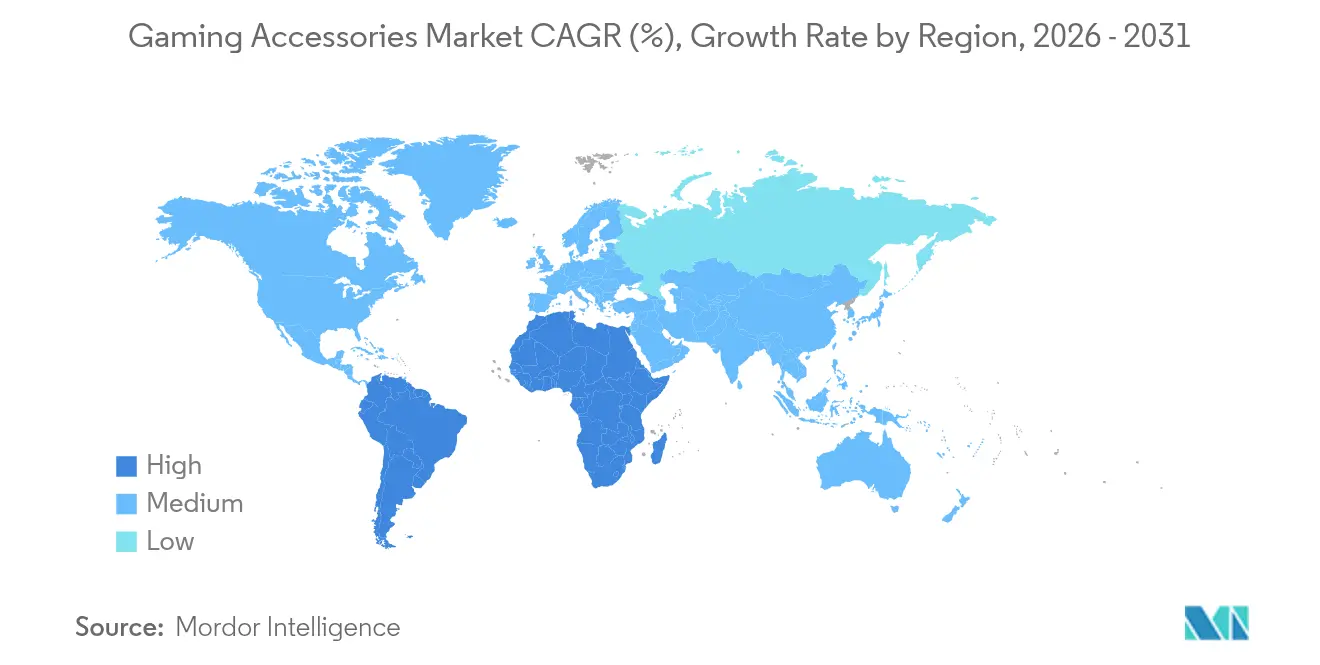
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
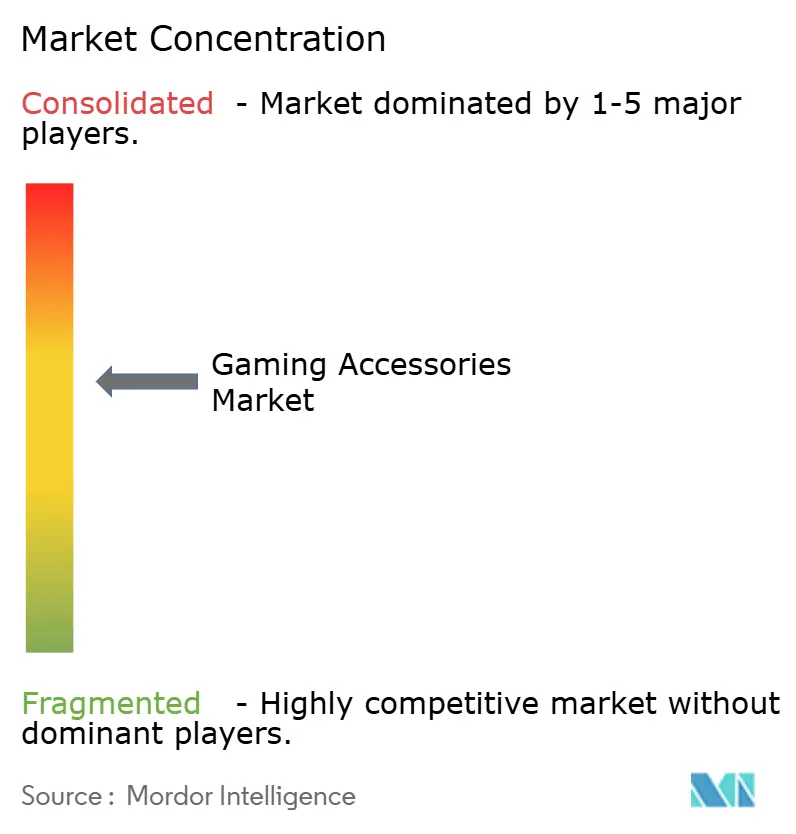
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accesorios de Gaming por Mordor Intelligence
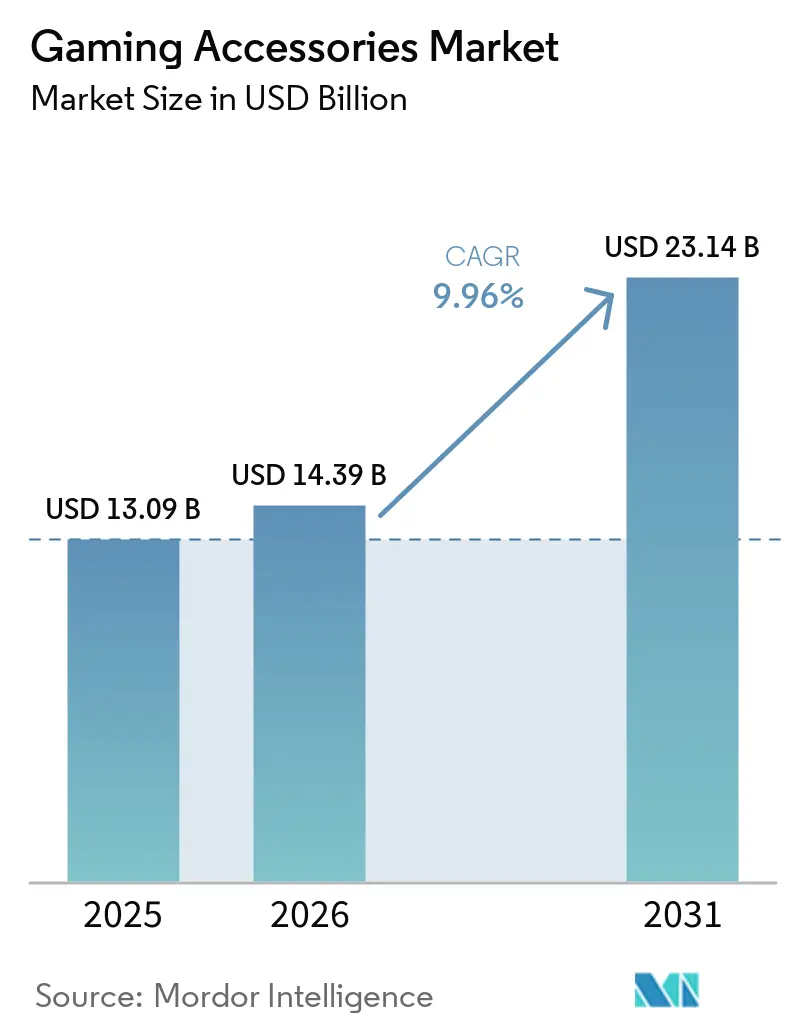
Se espera que el tamaño del mercado de accesorios de gaming crezca de USD 13,09 mil millones en 2025 a USD 14,39 mil millones en 2026 y se prevé que alcance USD 23,14 mil millones en 2031 a una CAGR del 9,96% durante el período 2026-2031. Esta trayectoria captó la transición del sector desde periféricos simples hacia ecosistemas integrados con software que unificaron el juego, la productividad y la creación de contenido. El crecimiento fue impulsado por la profesionalización de los esports, el auge de las plataformas de cloud gaming que redujeron las barreras de hardware, y la primera ola de periféricos potenciados por IA que demandaron interfaces de baja latencia. Los fabricantes también respondieron al creciente compromiso multiplataforma integrando la compatibilidad universal en las hojas de ruta de diseño, mientras que la retroalimentación háptica y la investigación temprana sobre interfaces neuronales impulsaron los accesorios más allá de la entrada pasiva hacia la retroalimentación sensorial activa. Los movimientos estratégicos, como la adquisición de Fanatec por parte de Corsair en septiembre de 2024, demostraron cómo las empresas líderes buscaron la integración vertical para asegurar tecnologías diferenciadas y el control de la cadena de suministro.
Conclusiones Clave del Informe
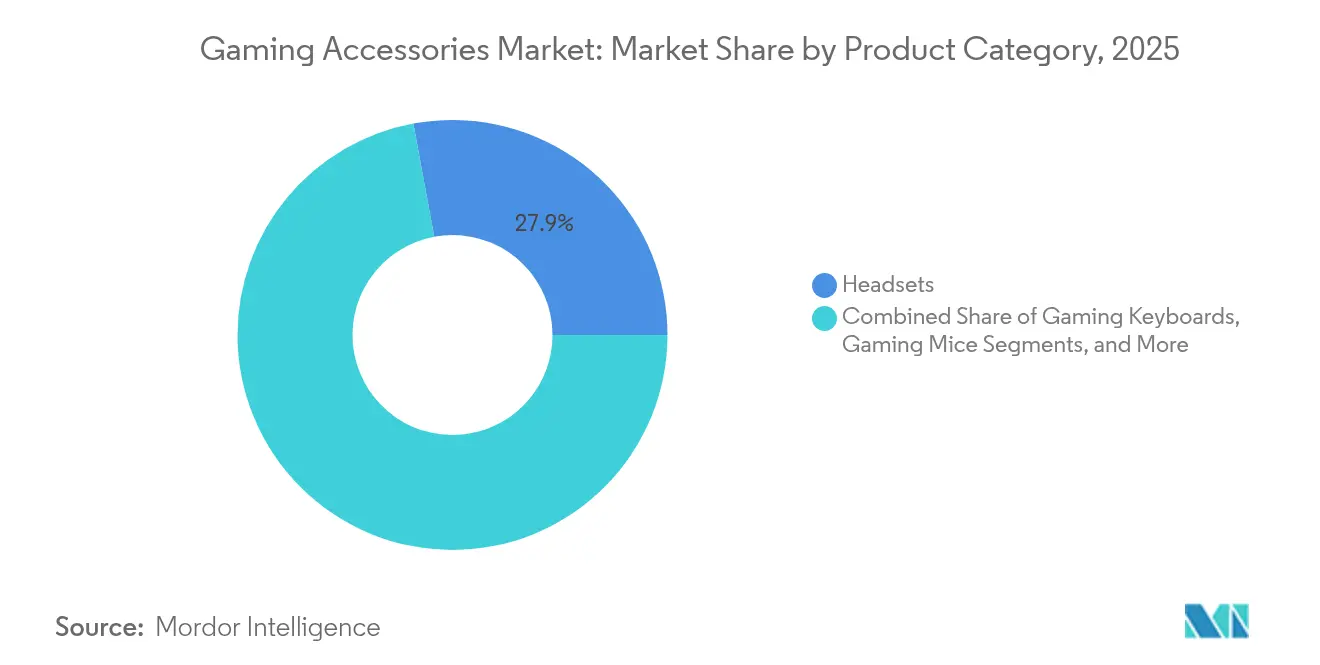
- Por tipo de producto, los auriculares lideraron con el 27,92% de la cuota del mercado de accesorios de gaming en 2025, y las sillas gaming registraron la expansión más rápida con una CAGR del 11,02% hasta 2031.
- Por compatibilidad de dispositivo, los periféricos para PC mantuvieron una cuota del 43,25% del tamaño del mercado de accesorios de gaming en 2025, mientras que los accesorios para móvil se aceleraron a una CAGR del 12,11% hasta 2031.
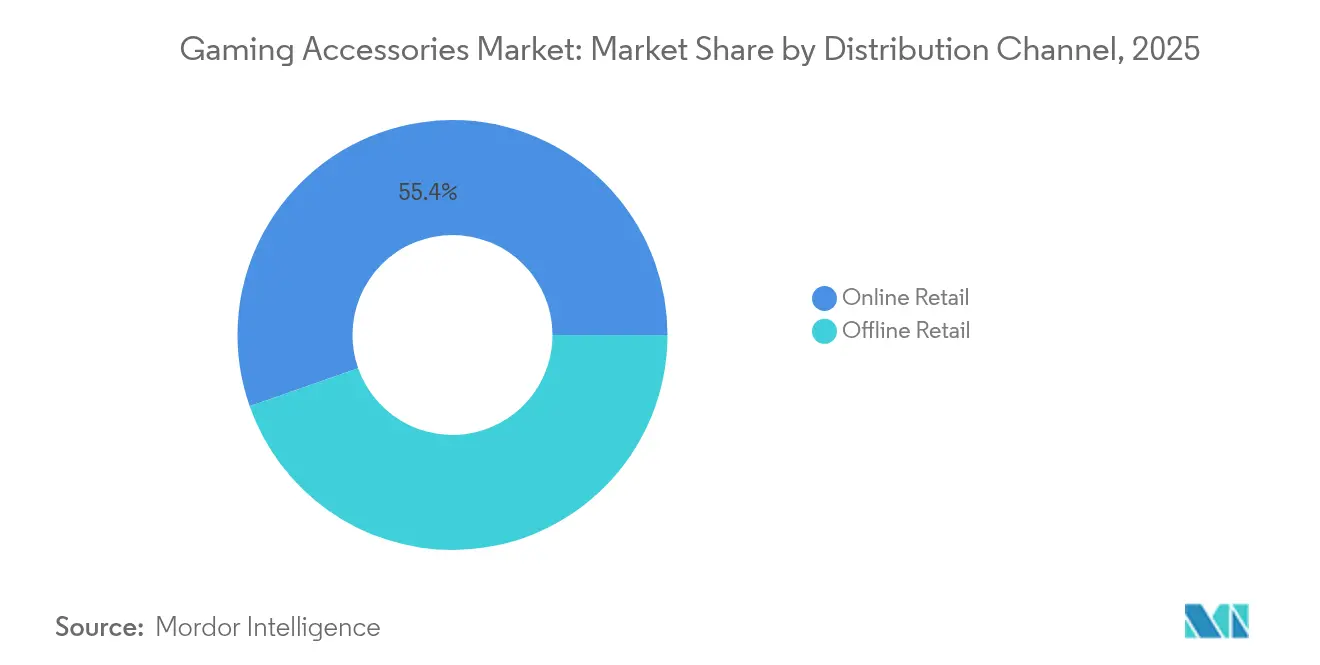
- Por canal de distribución, el comercio minorista en línea capturó el 55,38% de la cuota de ingresos en 2025 y se expandió a una CAGR del 12,86% hasta 2031.
- Por rango de precio, el equipamiento de rango medio representó el 46,25% del tamaño del mercado de accesorios de gaming en 2025, mientras que los dispositivos premium avanzaron a una CAGR del 13,03% hasta 2031.
- Por geografía, América del Norte comandó el 31,74% de la cuota en 2025; Asia Pacífico creció a una CAGR del 12,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de la población global de jugadores y la audiencia de esports | +2.8% | Global, con concentración en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Innovación continua de productos (RGB, hápticos, inalámbrico) | +2.1% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión del cloud gaming y los ecosistemas multiplataforma | +1.9% | Global, adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento del ingreso disponible en economías emergentes | +1.7% | Núcleo en Asia Pacífico, extensión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Regulaciones ergonómicas que impulsan la demanda de sillas gaming | +1.2% | Europa y América del Norte, con expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Accesorios centrados en la estética para el segmento de jugadoras | +0.8% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Población Global de Jugadores y la Audiencia de Esports
La participación en los juegos competitivos se disparó y transformó los periféricos premium en expectativas de consumo generalizado. Cuando los ingresos globales de los esports se aproximaron a USD 4.300 millones en 2024, los torneos transmitidos en directo exhibieron configuraciones profesionales que los jugadores casuales emularon.[1]Las instituciones educativas también adoptaron equipos estandarizados, incorporando auriculares, teclados y ratones de alto rendimiento en los planes de estudio. Esta profesionalización situó la precisión a nivel de milisegundos en el centro de las decisiones de compra y sostuvo la demanda de interfaces de baja latencia. El efecto demostrativo amplió la base de compradores potenciales y prolongó los ciclos de reemplazo a medida que los aficionados orientados al rendimiento buscaron tecnología de nivel torneo.
Innovación Continua de Productos (RGB, Hápticos, Inalámbrico)
Los periféricos evolucionaron más allá de las características ornamentales hacia impulsores funcionales del rendimiento. Los auriculares y ratones inalámbricos entregaron latencia de clase cableada, liberando espacio en el escritorio y mejorando la ergonomía. La retroalimentación háptica avanzó más allá de la vibración; los equipos de investigación de Northwestern Engineering presentaron dispositivos inalámbricos flexibles que simulaban sensaciones de torsión y presión, abriendo caminos hacia una mayor conciencia espacial en los juegos.[2] La iluminación RGB pasó de ser decoración a telemetría en tiempo real, señalizando el estado del juego o la salud del dispositivo. Para los fabricantes, dicha funcionalidad en capas prolongó la relevancia del producto en un mercado donde la presión de comoditización acortaba los ciclos de vida.
Expansión del Cloud Gaming y los Ecosistemas Multiplataforma
El cloud gaming redujo los costos de entrada para el juego de alta fidelidad, pero elevó las expectativas en torno al soporte universal de accesorios. Microsoft habilitó la funcionalidad de ratón y teclado para 26 títulos de Xbox Cloud Gaming en 2024, confirmando una tendencia de convergencia que redefinió los límites de la "consola".[3]Los jugadores demandaban cada vez más perfiles de periféricos sin interrupciones entre sesiones de PC, consola y móvil. Los proveedores respondieron con firmware que detectaba las plataformas host automáticamente y conservaba las preferencias del usuario en la memoria integrada, agilizando las transiciones entre el trabajo y el juego.
Crecimiento del Ingreso Disponible en Economías Emergentes
El rápido crecimiento del ingreso en toda Asia Pacífico fortaleció la demanda unitaria, particularmente en India, donde se proyectaba que el mercado doméstico de videojuegos alcanzaría USD 9.200 millones en 2029 con 591 millones de jugadores activos. La audiencia tendía hacia el segmento joven, contaba con un 44% de participación femenina y se expandía más allá de las grandes metrópolis, señalando una amplia base de consumidores. A medida que las redes 5G se desplegaron, las ligas de esports móviles florecieron y crearon nueva demanda de controladores, bases de enfriamiento y auriculares optimizados para baja latencia adaptados al juego en smartphones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos aranceles de importación sobre electrónica | -1.8% | Global, impacto agudo en el comercio entre Estados Unidos y China | Corto plazo (≤ 2 años) |
| Comoditización de productos y ciclos de reemplazo cortos | -1.4% | Global, más pronunciado en mercados maduros | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro de semiconductores y sensores | -1.1% | Global, concentrado en los centros de fabricación de Asia Pacífico | Corto plazo (≤ 2 años) |
| Políticas de residuos electrónicos que aumentan los costos de cumplimiento | -0.7% | Europa y América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Aranceles de Importación sobre Electrónica
Las tensiones comerciales impusieron aumentos de costos repentinos en el hardware de gaming. En abril de 2025, la Nintendo Switch 2 incurrió en un arancel del 46% en Estados Unidos cuando era ensamblada en Vietnam, mientras que las tarjetas de juego japonesas enfrentaron aranceles del 24%. Los fabricantes de accesorios redirigieron la producción hacia centros libres de aranceles, aumentando la complejidad logística y el riesgo de inventario. La Asociación de Tecnología del Consumidor advirtió que los aranceles más altos podrían erosionar el poder adquisitivo estadounidense en hasta USD 143.000 millones anuales, recortando el gasto discrecional en periféricos. Algunas marcas de nicho, como 8BitDo, detuvieron los envíos a almacenes en Estados Unidos, dejando existencias domésticas limitadas y empujando los precios al alza.
Comoditización de Productos y Ciclos de Reemplazo Cortos
A medida que la compatibilidad multiplataforma se convirtió en estándar, la diferenciación se desplazó hacia ganancias incrementales en DPI o diseños de chasis más ligeros. Con ventanas de reemplazo típicas de 12 a 18 meses, los gastos de I+D aumentaron incluso cuando los precios minoristas enfrentaron presión de descuento. Las empresas más pequeñas sin escala se convirtieron en objetivos de adquisición para conglomerados que buscaban propiedad intelectual novedosa. La integración vertical, ejemplificada por el movimiento de Corsair en 2024 hacia el equipamiento de simulación, ilustró cómo los actores de escala reforzaron los márgenes ampliando las carteras e internalizando los componentes principales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Auriculares Anclaron los Ingresos mientras las Sillas Gaming se AceleraronLos auriculares capturaron el 27,92% de la cuota del mercado de accesorios para videojuegos en 2025, ya que el audio direccional y la comunicación de voz clara siguieron siendo factores decisivos en el juego competitivo. El dominio del segmento se vio reforzado por micrófonos con cancelación de ruido y firmware de sonido espacial que reproducían las condiciones de los torneos. Las sillas gaming mostraron una CAGR del 11,02% hasta 2031, impulsadas por las normativas de seguridad laboral que exigían asientos ergonómicos para streamers y creadores de contenido que pasaban largas horas en línea. Las categorías de teclados y ratones se mantuvieron estables como productos consolidados, con diseños de teclado mecánico y avances en interruptores ópticos que redujeron los tiempos de actuación. Los mandos, alfombrillas de ratón y kits de gestión de cables cubrieron las necesidades del ecosistema y aprovecharon las ventas cruzadas. El auricular Skibidi 2025 de Razer, con traducción de idiomas por inteligencia artificial integrada, señaló la próxima frontera donde las funciones de software, más que los controladores básicos, definen el valor.
Los asientos inmersivos siguieron una trayectoria similar; los prototipos de Project Carol integraron sonido envolvente de campo cercano y hápticos directamente en los reposacabezas de las sillas, elevando el mobiliario de soporte pasivo a portales sensoriales. Tales innovaciones insinuaron que la diferenciación futura girará en torno a actualizaciones de firmware, perfiles vinculados a la nube y personalización impulsada por aprendizaje automático, extendiendo la vida útil del producto y fomentando complementos por suscripción.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Compatibilidad de Dispositivo:
El Liderazgo en PC Enfrentó el Impulso MóvilLos periféricos para PC mantuvieron el 43,25% de la cuota del tamaño del mercado de accesorios de gaming en 2025, beneficiándose de los flujos de trabajo de creación de contenido que demandaban teclados con múltiples macros y ratones con peso ajustable. Sin embargo, el equipamiento enfocado en móvil registró una CAGR del 12,11% hasta 2031, respaldado por títulos competitivos para smartphones y ligas patrocinadas por operadoras de telecomunicaciones. Los accesorios para consola mantuvieron una demanda estable vinculada a las bases instaladas de PlayStation y Xbox, mientras que los dispositivos multiplataforma ganaron tracción entre los hogares que gestionan múltiples puntos de acceso para gaming. El mercado de accesorios de gaming experimentó el endurecimiento de los requisitos de latencia a medida que las plataformas de cloud gaming comprimieron los márgenes de respuesta, impulsando la inversión en dongles inalámbricos de alta tasa de sondeo que funcionaban de manera intercambiable en configuraciones de PC, consolas portátiles y televisores inteligentes.
Los fabricantes agruparon suites de firmware que detectaban los sistemas host y reconfiguraban las curvas de sensibilidad al instante. El lápiz MX Ink de Logitech de 2024, diseñado para Meta Quest, ilustró cómo los casos de uso híbridos creativos y de gaming difuminaron las líneas entre dispositivos. De cara al futuro, los bastiones del PC podrían erosionarse si los servicios de cloud gaming desvincularan completamente el procesamiento local de la capacidad de respuesta de los dispositivos de entrada.
Por Canal de Distribución:
El Comercio Minorista en Línea Reforzó su LiderazgoLos minoristas en línea poseían el 55,38% de la cuota de mercado en 2025 y crecieron a una CAGR del 12,86%, ya que las comparaciones de compras, las reseñas de influencers y las herramientas de personalización dirigieron a los compradores hacia los carritos digitales. Los portales de venta directa al consumidor permitieron a empresas como SCUF Gaming ofrecer configuradores en tiempo real, gestionando los aumentos de demanda de la era pandémica sin comprometer la satisfacción. Las tiendas especializadas de gaming conservaron su relevancia para las compras de alto valor al ofrecer demostraciones, mientras que las grandes cadenas de electrónica se centraron en los SKU principales. La comercialización algorítmica del comercio electrónico destacó productos de nicho, extendiendo las ventas de cola larga y empoderando a las marcas independientes con alcance global.
Los modelos de envío por suscripción para almohadillas de reemplazo para auriculares o módulos de joystick también ganaron seguidores, apoyando flujos de ingresos predecibles y fomentando comunidades de marca centradas en actualizaciones de firmware y complementos cosméticos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Rango de Precio:
El Segmento de Rango Medio Dominó, el Premium se AceleróLos accesorios con precios entre USD 51 y 150 representaron el 46,25% de la cuota de mercado en 2025, equilibrando el valor con ganancias de rendimiento notables. Los dispositivos premium por encima de USD 150 registraron una CAGR del 13,03%, reflejando la disposición de los jugadores a buscar ventajas marginales y estética. El equipamiento económico por debajo de USD 50 introdujo a los recién llegados al mercado de accesorios de gaming, sirviendo a menudo como peldaños hacia las mejoras de rango medio. Las ediciones limitadas de colorways y las colaboraciones de marca con equipos de esports permitieron a las empresas cobrar precios premium sin cambios de hardware, aprovechando las dinámicas de escasez. A medida que el firmware de IA desbloqueó perfiles adaptativos y traducción en tiempo real, los proveedores agruparon suscripciones de software con SKU premium, convirtiendo los periféricos en puntos de acceso a ingresos recurrentes.
Análisis Geográfico
Mercado de Accesorios para Videojuegos de América del Norte
La participación del 31,74% de América del Norte en 2025 había reflejado una infraestructura de esports cohesiva, un sólido financiamiento de patrocinios y culturas de creadores de contenido en streaming arraigadas. Los minoristas se beneficiaron de calendarios de lanzamiento coordinados que aprovecharon los unboxings de influencers para acelerar las ventas. Los shocks arancelarios elevaron los costos de importación en 2025, lo que impulsó la agrupación de inventarios y las reposiciones justo a tiempo para minimizar el inmovilizado de capital.
Mercado de Accesorios para Videojuegos de Asia Pacífico
La CAGR de dos dígitos de Asia Pacífico se debió en gran medida al ecosistema manufacturero de China, que redujo los ciclos de diseño a entrega, y a la sólida escena de esports móviles del Sudeste Asiático. El apoyo gubernamental a los parques tecnológicos en India y Malasia fomentó el surgimiento de startups de accesorios orientadas a estéticas localizadas y rangos de precios accesibles. Las operadoras de telecomunicaciones regionales agruparon suscripciones de pases de juegos con contratos de 5G, impulsando las ventas de controladores incluidos en kits de bienvenida.
Mercado de Accesorios para Videojuegos de EMEA y LATAM
El mercado europeo maduró en torno al cumplimiento ergonómico. Alemania impuso certificaciones de seguridad para sillas que se convirtieron en estándares de referencia globales de facto. Los países nórdicos priorizaron los materiales sostenibles, influyendo en los estándares de abastecimiento a nivel mundial. Los jugadores latinoamericanos se inclinaron por dispositivos cableados de gama media debido a los mayores aranceles de importación sobre productos con batería de litio, aunque Argentina y Brasil comenzaron a albergar torneos regionales que impulsaron las actualizaciones de auriculares. En Oriente Medio y África, las ventas de consolas premium catalizaron la demanda de accesorios, especialmente durante las temporadas promocionales del Ramadán, cuando los minoristas ampliaron las opciones de pago en cuotas.
Panorama regulatorio
Los accesorios de juego inalámbricos y conectados están sujetos a un conjunto cada vez más estricto de requisitos de RF, seguridad y ciberseguridad en las principales regiones importadoras. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) exige que los productos electrónicos que emiten RF, incluidos auriculares inalámbricos, controladores y dongles, demuestren su conformidad mediante una Declaración de Conformidad del Proveedor o Certificación antes de su importación y venta. En la Unión Europea, la aplicación de la normativa se ha extendido más allá del rendimiento de radio hacia la seguridad de los dispositivos conectados, con la Directiva de Equipos Radioeléctricos (RED) que aplica requisitos de ciberseguridad, privacidad y prevención del fraude a los productos de radio conectados a internet dentro de su ámbito de aplicación a partir del 1 de agosto de 2025.
Las fricciones de cumplimiento regional también están aumentando en los mercados de importación emergentes. En Brasil, las medidas de ANATEL referidas a dispositivos inalámbricos (Ato No. 18086) entraron en vigor el 25 de mayo de 2026, vinculando el despacho aduanero de controladores de juego inalámbricos importados al titular del certificado de homologación o a un representante autorizado, y exigiendo identificadores de homologación en la documentación de importación, lo que eleva el nivel de exigencia para los socios de canal y los revendedores transfronterizos. La salud auditiva es un ámbito normativo adyacente para auriculares y audífonos intraauriculares: la OMS y la UIT publicaron la guía de escucha segura ITU-T H.872 (2025) para su adopción voluntaria por parte de los fabricantes, lo que puede influir en el diseño de los productos (gestión del volumen y advertencias al usuario) a medida que los países implementan políticas de seguridad auditiva.
Análisis de la cadena de valor
La cadena de valor comienza con los ecosistemas de componentes (interruptores y sensores, PCB y microcontroladores, chipsets inalámbricos, baterías, controladores, espuma y plásticos, y metales y textiles para sillas). Luego pasa por la fabricación ODM/OEM y el ensamblaje final, que está fuertemente concentrado en centros de Asia-Pacífico, antes de dividirse entre marcas globales, capas de software (configuración de dispositivos, control RGB/háptico y perfiles) y distribución. Los propietarios de marcas consideran cada vez más el firmware y las aplicaciones complementarias como parte de la lista de materiales, ya que funciones como la conexión inalámbrica de baja latencia, los perfiles en el dispositivo y las capacidades habilitadas por IA requieren actualizaciones continuas y gestión de certificaciones. La volatilidad de la oferta en semiconductores y memoria sigue siendo una restricción recurrente, y los informes de 2026 destacaron que la demanda de centros de datos de IA puede distorsionar la disponibilidad para el hardware de consumo, mientras que los precios minoristas del hardware de juego pueden rezagarse varios meses respecto a los cambios en la oferta ascendente, complicando el momento de lanzamiento y los calendarios promocionales.
En el eslabón posterior, la creación de demanda y las ventas al consumidor final están cada vez más mediadas por equipos de esports, editoras y ecosistemas de plataformas, lo que estrecha el vínculo entre las asociaciones de marketing y las hojas de ruta de productos. Entre los ejemplos de 2026 se incluyen la asociación de tres años de CORSAIR con FaZe Esports (que abarca ratones, teclados, auriculares y alfombrillas) y la designación de Logitech G como Socio Oficial de Periféricos para PC de Call of Duty: Modern Warfare 4, que formaliza las oportunidades de integración y comarketing entre accesorios y franquicias de videojuegos. Las categorías adyacentes de simulación y entusiastas también utilizan licencias para incorporar componentes y diseños diferenciados a la cadena, como lo ilustra la asociación de licencia de Fanatec con Nissan para volantes de carreras de simulación con licencia oficial (julio de 2026), lo que respalda la adopción premium y la distribución especializada a través de canales de sim-racing.
Panorama Competitivo
La competencia se intensificó a medida que las marcas líderes ejecutaron la integración vertical. La compra de Fanatec por parte de Corsair amplió sus periféricos de cabina de mando y absorbió propiedad intelectual de simulación mientras preservaba las eficiencias de escala en el abastecimiento de plásticos y PCB. Logitech se diversificó hacia la realidad mixta con el lápiz MX Ink, señalando ambiciones más allá del gaming puro. Razer publicó el ecosistema WYVRN en marzo de 2025, posicionando una capa de IA que unificó la telemetría de dispositivos, la traducción de voz y la iluminación adaptativa en todo su catálogo.
Las asociaciones estratégicas ilustraron las batallas por el valor de marca: 100 Gamers seleccionó a Razer como proveedor de auriculares y sillas en junio de 2025, mientras que FURIA aseguró el apoyo de Logitech G el mismo mes, reforzando el alcance en América Latina. Turtle Beach amplió la modularidad lanzando el controlador Victrix Pro BFG Reloaded a USD 209,99 con thumbsticks de efecto Hall, destacando un cambio hacia componentes resistentes a la deriva. Las solicitudes de patentes en torno a bobinas hápticas de bajo consumo y retroalimentación basada en guantes insinuaron direcciones futuras. La resiliencia de la cadena de suministro se convirtió en un diferenciador; los proveedores con alianzas de chips de primer nivel superaron mejor las escaseces de sensores y alinearon las ventanas de lanzamiento con los ciclos de GPU para capturar los efectos halo de los principales lanzamientos de PC.
La consolidación prevista puede intensificarse a medida que la creciente complejidad del firmware favorezca a las empresas con equipos de software internos. Los competidores de tamaño mediano probablemente atraerán ofertas de adquisición si poseen pilas de conectividad propietarias o patentes ergonómicas de nicho. Las credenciales de sostenibilidad ganaron reconocimiento; los chasis de aluminio reciclado y el embalaje biodegradable se convirtieron en requisitos básicos en Europa y en palancas de marketing avanzadas en otros mercados.
Líderes de la Industria de Accesorios de Gaming
-
Logitech International SA
-
Razer Inc.
-
Mad Catz Global Limited
-
Turtle Beach Corporation
-
Dell Technologies Inc. (Alienware)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accesorios para Videojuegos Empresas cubiertas en este informe
- Corsair Gaming, Inc.
- Logitech International S.A.
- Razer Inc.
- Turtle Beach Corporation
- Kingston Technology Company, Inc. (HyperX)
- Sony Group Corporation (PlayStation Accessories)
- Microsoft Corporation (Xbox Accessories)
- SteelSeries ApS (GN Store Nord A/S)
- Cooler Master Technology Inc.
- Anker Innovations Limited
- Thermaltake Technology Co., Ltd.
- ASUS Tek Computer Inc. (ROG)
- Acer Inc. (Predator)
- Dell Technologies Inc. (Alienware)
- Lenovo Group Limited (Legion)
- HP Inc. (OMEN)
- Mad Catz Global Limited
- PDP Performance Designed Products LLC
- Hyperkin Inc.
- Scuf Gaming International, LLC
Oportunidades de mercado y perspectivas futuras
El rendimiento integrado con software y la previsibilidad lista para torneos crean espacio en blanco en los periféricos premium y de gama media, donde la diferenciación se está desplazando de las especificaciones básicas hacia la capacidad de respuesta validada entre plataformas. En 2024, Microsoft habilitó el soporte de ratón y teclado para 26 títulos de Xbox Cloud Gaming, lo que amplía el número de sesiones de juego en la sala de estar y en dispositivos móviles que pueden admitir dispositivos de entrada de clase PC y perfiles multiplataforma. Las estrategias de marca en 2025 también indican hacia dónde se dirigen las hojas de ruta de productos: Razer dio a conocer el ecosistema WYVRN como una capa de IA en todo su catálogo, y Turtle Beach destacó la modularidad y la resistencia a la deriva con su controlador Victrix Pro BFG Reloaded que utiliza componentes de efecto Hall, ambos apuntando a oportunidades para los proveedores que puedan combinar hardware duradero con servicios de software recurrentes.
Los cambios normativos y de cumplimiento también generan margen para el rediseño de canales y productos, en particular para los periféricos conectados. La aplicación por parte de la UE de los requisitos de ciberseguridad en virtud de la Directiva de Equipos Radioeléctricos a partir del 1 de agosto de 2025 impulsa a los fabricantes a construir pilas inalámbricas seguras desde el diseño y mecanismos de actualización, favoreciendo a los proveedores con equipos de firmware internos y flujos de trabajo de certificación establecidos. En América Latina, los requisitos aduaneros y de homologación vinculados a ANATEL en Brasil, que entran en vigor el 25 de mayo de 2026 para los controladores inalámbricos importados, aumentan el valor de la representación local conforme, las estructuras de importación autorizadas y la disciplina de etiquetado a nivel de SKU, lo que favorece las asociaciones con distribuidores establecidos e importadores certificados frente a canales informales o paralelos.
Desarrollos recientes de la industria en Mercado de Accesorios para Videojuegos
- Junio de 2026: Logitech G se asoció con Activision para convertirse en el Socio Oficial de Periféricos para PC de Call of Duty: Modern Warfare 4. El acuerdo vincula a una importante franquicia AAA con el ecosistema de accesorios de Logitech y refuerza el apalancamiento de comarketing en torno a las ventanas de lanzamiento, las activaciones de influencers y los paquetes de periféricos.
- Agosto de 2025: Turtle Beach presentó el controlador inalámbrico modular Victrix Pro BFG Reloaded con palancas y gatillos de efecto Hall, con pedidos anticipados abiertos en septiembre de 2025. El lanzamiento refuerza el cambio hacia componentes resistentes a la deriva y diseños modulares que prolongan la vida útil del dispositivo y respaldan precios premium en controladores.
- Septiembre de 2024: Corsair completó su adquisición de Fanatec, expandiéndose hacia volantes, pedales y accesorios de cabina para sim-racing. El movimiento profundizó la integración vertical en un segmento especializado y de mayor precio, y amplió el portafolio de Corsair para las ventas cruzadas dirigidas a jugadores de alto rendimiento y entusiastas.
Mercado de Accesorios para Videojuegos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de accesorios para videojuegos abarca los dispositivos complementarios utilizados para jugar mejor o con mayor comodidad en PC, consolas y dispositivos móviles. Incluye periféricos de entrada y audio, así como otro hardware complementario adquirido a través del comercio minorista en línea y fuera de línea.
Exclusiones del alcance: el hardware central de videojuegos (PC y consolas), el software de videojuegos y los bienes digitales dentro del juego no se contabilizan en el valor de este mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Auriculares
- Teclados para Gaming
- Ratones para Gaming
- Gamepads / Controladores
- Sillas Gaming
- Otros Tipos de Producto
- Por Compatibilidad de Dispositivo
- PC
- Consola
- Móvil
- Multiplataforma / Universal
- Por Canal de Distribución
- Comercio Minorista en Línea
- Comercio Minorista Fuera de Línea
- Tiendas Especializadas de Gaming
- Tiendas de Electrónica de Consumo
- Hipermercados y Supermercados
- Por Rango de Precio
- Económico (Menos de USD 51)
- Rango Medio (USD 51 - USD 150)
- Premium (Por Encima de USD 150)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el conjunto básico de demanda y mantener los supuestos realistas antes de hablar con los participantes del sector. Se consultaron fuentes públicas como las publicaciones de comercio minorista de la Oficina del Censo de los Estados Unidos, las estadísticas de hogares y TIC de Eurostat, los flujos comerciales de UN Comtrade para categorías de electrónica relevantes y los datos de la OCDE sobre consumo de los hogares y acceso digital. También se utilizaron organismos comerciales y de normalización como la Asociación de Tecnología de Consumo, además de presentaciones públicas e informes para inversores, para comprender los cambios en la combinación de categorías y la dirección de los precios.
Para verificar los volúmenes y el impulso de los productos, se revisaron indicadores como las tendencias de la base instalada, el calendario de los ciclos de consolas, la participación en juegos de PC y móviles, y los cambios en la combinación de canales minoristas. Cuando se requirió contexto financiero adicional a nivel de empresa, se utilizaron suscripciones de pago para información financiera corporativa e inteligencia de noticias únicamente para complementar lo que ya era público. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras referencias públicas para aclarar, validar y cubrir las brechas de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes de accesorios, distribuidores, minoristas y socios de canal orientados a plataformas en las principales regiones de videojuegos. Los aportes de los encuestados se utilizaron para confirmar los niveles de precios típicos, la proporción de combinaciones inalámbricas frente a con cable, los ciclos de reemplazo y cómo difiere la demanda entre usuarios de PC, consola y móvil. Esos puntos se utilizaron luego para refinar los supuestos donde la investigación documental era escasa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 16% | APAC: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 50% | Américas: 26% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comienza con una reconstrucción de la demanda de arriba hacia abajo, donde se mapea la base de jugadores activos y la combinación de dispositivos por región, y luego se aplican tasas de adopción de accesorios y ciclos de reemplazo para formar la demanda en unidades. Después, se aplican los precios de venta promedio típicos por categoría y canal, y los resultados se convierten en un único valor de mercado para el año. Para mantener los totales fundamentados, se corrobora el resultado con aproximaciones selectivas de abajo hacia arriba, incluidos resúmenes de ingresos por categoría muestreados a partir de divulgaciones públicas, verificaciones de canal sobre ventas al consumidor final y verificaciones cruzadas de precio de venta promedio por volumen para periféricos clave.
Los insumos clave que dan forma al modelo incluyen la base instalada de consolas y PC para videojuegos, la proporción del comercio minorista en línea en las compras de hardware para videojuegos, el cambio hacia periféricos inalámbricos, la frecuencia de reemplazo de auriculares y mandos, y la prima de precio por mejoras de funciones (por ejemplo, hápticos y audio espacial). Cuando faltan datos directos para países más pequeños, se establecen supuestos utilizando mercados pares regionales con penetración de dispositivos y estructura minorista similares, y luego se ajustan tras los comentarios de las entrevistas.
Las previsiones se realizan principalmente mediante análisis de escenarios, ya que los ciclos de actualización de consolas, el gasto macroeconómico y la participación en los deportes electrónicos pueden hacer oscilar la demanda de manera diferente según el año. Los escenarios están anclados al crecimiento esperado de jugadores, los cambios en la combinación entre plataformas y las perspectivas sobre la dirección de los precios obtenidas en las entrevistas, seguidos de un paso final de normalización para que el crecimiento sea coherente con las señales observadas en el comercio minorista y el comercio exterior.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas, de modo que cada supuesto principal se verifica más de una vez antes de la aprobación final. Los resultados del modelo se comparan con señales independientes como la dirección del movimiento comercial, los comentarios públicos sobre categorías en los informes y los cambios observados en el comportamiento del canal minorista; luego, las anomalías se revisan hasta que los factores determinantes estén claramente explicados.
Si aparece una gran variación por región o categoría, se vuelve a verificar la lógica de unidades, el momento de la conversión de divisas y los escalones de precios, y luego se vuelve a contactar a los entrevistados seleccionados para confirmar si un evento de mercado cambió la tasa de ejecución. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa un pase final previo a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Accesorios para Videojuegos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para accesorios de videojuegos pueden variar considerablemente, incluso cuando el tema parece similar, porque los productos contabilizados y la base de precios no siempre son los mismos. Las diferencias también provienen de cómo cada editor trata la superposición de plataformas, el precio minorista frente al valor de envío, y si el año más reciente se actualiza tras lanzamientos importantes.
Las mayores brechas suelen aparecer cuando una estimación incluye artículos adyacentes como sillas gaming, cámaras web o periféricos de PC más amplios, o cuando se asume un crecimiento agresivo de precios sin una verificación clara frente a las realidades del canal. Otro factor común es si el modelo está vinculado a una lógica definida de adopción y reemplazo de accesorios por plataforma, lo que reduce el doble conteo entre usuarios de PC y consola. Esta disciplina se aplica en este estudio realizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,09 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 11,40 mil millones de USD (2025) | A menudo refleja una cesta de accesorios más reducida y puede enfatizar periféricos principales seleccionados, lo que puede subestimar las categorías que se venden con fuerza a través de canales en línea y el uso multiplataforma. |
| Publicación Especializada del Sector B | 20,00 mil millones de USD (2025) | Puede capturar un conjunto de gasto más amplio etiquetado como periféricos y accesorios, y puede basarse en titulares de valor minorista que pueden incluir equipos adyacentes o un gasto en periféricos de PC más amplio que los accesorios específicos para videojuegos. |
En general, la dispersión se explica principalmente por lo que se incluye en la cesta de accesorios y si los valores representan un alcance estrictamente exclusivo de videojuegos o una visión más amplia del gasto en periféricos. Al mantener los insumos rastreables hasta la combinación de plataformas, las tasas de adopción, los ciclos de reemplazo y el movimiento realista del precio de venta promedio, el número resultante se mantiene reproducible y es más fácil de conciliar cuando los nuevos productos y canales modifican la demanda.
Preguntas Clave Respondidas en el Informe
¿Cuál era el tamaño del mercado de accesorios de gaming en 2026?
Se situó en USD 14.390 millones con una perspectiva de crecimiento anual compuesto del 9,96% hacia 2031.
¿Qué categoría de producto tuvo la mayor cuota de ingresos?
Los auriculares lideraron con el 27,92% de la cuota del mercado de accesorios de gaming en 2025, respaldados por la necesidad de audio posicional en el juego competitivo.
¿Qué región tiene previsto crecer más rápido hasta 2031?
Se proyecta que Asia Pacífico se expanda a una CAGR del 12,21%, impulsada por el aumento del ingreso disponible y la adopción de los esports móviles.
¿Qué impulsa el crecimiento de los accesorios de precio premium?
Los jugadores entusiastas y los streamers profesionales invirtieron en equipamiento de alto rendimiento, llevando los dispositivos premium por encima de USD 150 a una CAGR del 13,03%.
¿Cómo están afectando los aranceles a los precios de los accesorios?
Los recientes aranceles de EE. UU. sobre la electrónica importada elevaron los costos de importación, lo que impulsó a las marcas a diversificar la producción y aumentó los precios minoristas a corto plazo.
¿Qué tecnologías definirán los periféricos de próxima generación?
Se espera que la integración de IA, los hápticos avanzados y los protocolos inalámbricos multiplataforma definan la diferenciación durante los próximos cinco años.