
Tamaño y Cuota del Mercado de Logística de Terceros (3PL) de Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 29.57 Mil millones de dólares |
| Tamaño del Mercado (2026) | 30.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.23 % |
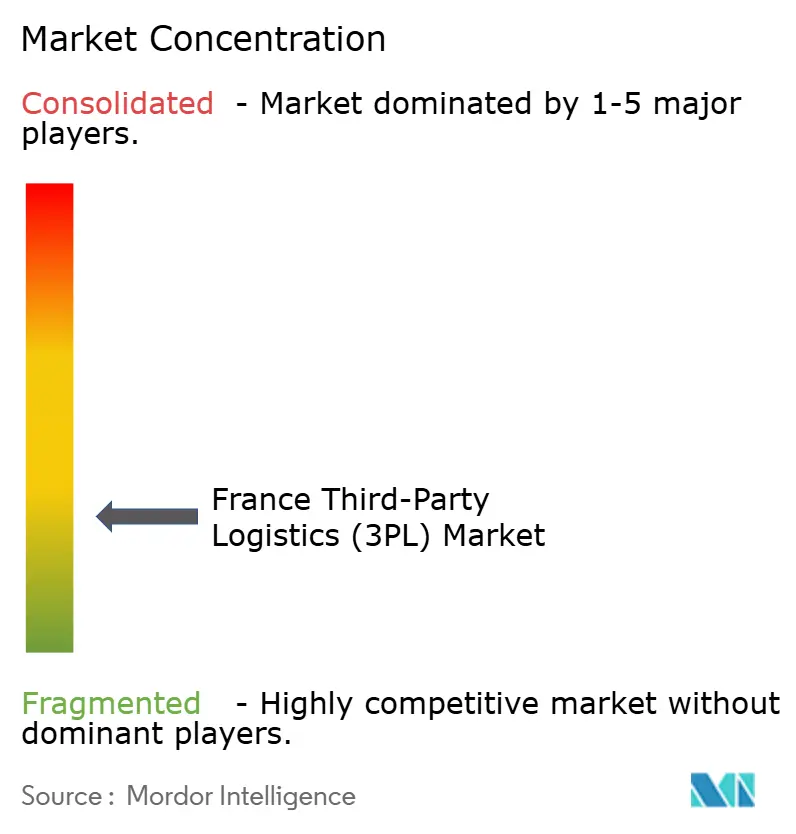
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Terceros (3PL) de Francia por Mordor Intelligence
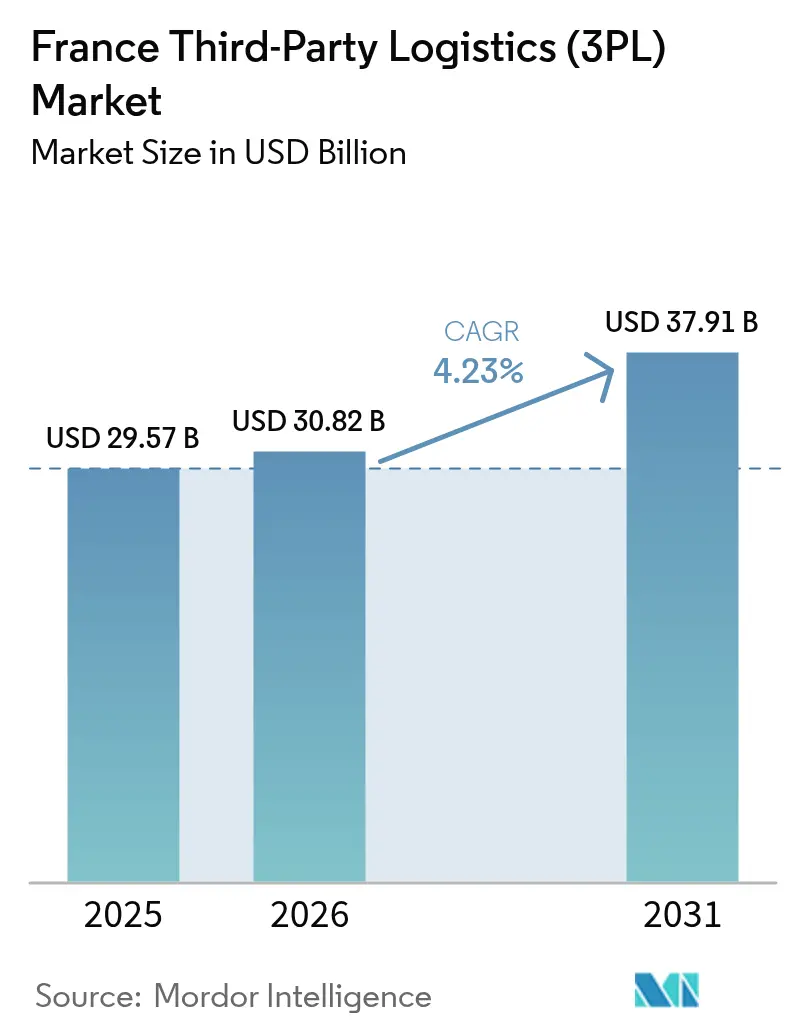
Se espera que el tamaño del mercado de Logística de Terceros (3PL) de Francia crezca de USD 29.570 millones en 2025 a USD 30.820 millones en 2026 y se prevé que alcance USD 37.910 millones en 2031 a una CAGR del 4,23% durante 2026-2031.
La expansión moderada está respaldada por el papel de Francia como puerta de entrada continental, el creciente auge de las necesidades de cumplimiento omnicanal y los mandatos más estrictos de informes de carbono que están reformando las decisiones sobre flotas. La Gestión del Transporte Doméstico domina con una cuota del 43,2%, aunque el Almacenamiento y Distribución de Valor Añadido acelera más rápidamente con una CAGR del 7,2% a medida que los cargadores demandan capacidades integradas de inventario, personalización y gestión de devoluciones. La industria automotriz sigue siendo el mayor usuario individual de servicios 3PL, mientras que las ciencias de la vida y la atención médica lideran el crecimiento a medida que se amplía el cumplimiento de la cadena de frío. Los operadores de activos ligeros ostentan una estrecha mayoría de la actividad, pero los modelos híbridos escalan rápidamente a medida que los proveedores combinan centros de automatización propios con capacidad de transporte de larga distancia subcontratada. La intensidad competitiva se mantiene elevada: los campeones tradicionales enfrentan compresión de márgenes, la escasez de conductores supera las 50.000 vacantes y los nuevos impuestos medioambientales comienzan en marzo de 2025, aunque más del 80% de las empresas de logística aún esperan condiciones favorables para 2030[1]Claire Dubois, "Portrait Sectoriel: Transport-Logistique," France Travail, francetravail.gouv.fr.
Conclusiones Clave del Informe
- Por servicio, la Gestión del Transporte Doméstico captó el 42,65% de la cuota del mercado de logística de terceros (3PL) de Francia en 2025, mientras que se proyecta que el Almacenamiento y Distribución de Valor Añadido crezca a una CAGR del 6,85% hasta 2031.
- Por usuario final, el sector automotriz representó el 15,05% del tamaño del mercado de logística de terceros (3PL) de Francia en 2025, mientras que las ciencias de la vida y la atención médica avanzan a una CAGR del 6,42% durante 2026-2031.
- Por modelo logístico, los proveedores de activos ligeros mantuvieron una cuota del 49,70% del tamaño del mercado de logística de terceros (3PL) de Francia en 2025, aunque los modelos híbridos registran el mayor impulso con una CAGR del 7,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Terceros (3PL) de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la demanda de cumplimiento de comercio electrónico | 1.8% | Global, con concentración en las áreas urbanas de París, Lyon y Marsella | Mediano plazo (2-4 años) |
| Crecimiento del comercio transfronterizo intra-UE | 1.2% | Corredores del norte de Francia, eje Calais-Dunkerque | Largo plazo (≥ 4 años) |
| Enfoque en la externalización de fabricantes franceses | 0.9% | Regiones industriales, clústeres automotrices en el este de Francia | Mediano plazo (2-4 años) |
| Expansión de la cadena de frío en farmacia y alimentación | 1.1% | Nacional, con primeras ganancias en Lyon, Estrasburgo y Marsella | Corto plazo (≤ 2 años) |
| Proyectos piloto de automatización de almacenes habilitados por 5G | 0.7% | Principales centros logísticos, región de París como prioridad | Largo plazo (≥ 4 años) |
| Revitalización del transporte ferroviario de mercancías que impulsa el 3PL intermodal | 0.5% | Núcleo de Asia-Pacífico, con extensión a los corredores del este de Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Demanda de Cumplimiento de Comercio Electrónico
La rápida migración hacia el comercio minorista en línea en Francia está tensando la capacidad de última milla, lo que lleva a los operadores 3PL a rediseñar las redes de los centros urbanos en torno a furgonetas eléctricas, microcentros y taquillas de paquetería, en lugar de enfocarse puramente en la velocidad. El 70% de los compradores en línea franceses prefieren ahora opciones de entrega de bajas emisiones, lo que impulsa a los proveedores a equilibrar sostenibilidad y costes de servicio. El crecimiento de la economía de reventa hacia una valoración de €14.000 millones para 2030 intensifica las necesidades de logística inversa e inspección, orientando a los minoristas hacia soluciones de almacenamiento de valor añadido en lugar de transporte básico. La moda continúa registrando la mayor penetración en línea, aunque las categorías de alimentación y artículos para el hogar están acortando distancias, lo que incrementa aún más la demanda de instalaciones urbanas con control de temperatura. En conjunto, estos cambios explican por qué los servicios de almacenamiento y distribución superan al transporte por carretera convencional dentro del mercado de logística de terceros (3PL) de Francia.
Crecimiento del Comercio Transfronterizo Intra-UE
La reorientación posterior al Brexit sitúa a Francia en el centro de los flujos comerciales del continente, respaldada por inversiones multimodales que conectan los cinturones manufactureros del norte con los puertos mediterráneos. El sobre digital ELO obligatorio, en vigor desde septiembre de 2025, automatiza la tramitación aduanera para el tráfico de carga rodada (ro-ro), reduciendo los tiempos de espera y animando a los operadores 3PL más pequeños a incorporar rutas internacionales[2]Pierre-Yves Gahinet, "Présentation du Dispositif ELO," Aduana Francesa, douane.gouv.fr. Los nuevos corredores derivados de la iniciativa India-Oriente Medio-Europa designarán los puertos franceses como los primeros puntos de desembarco continental, lo que incrementará la demanda de transitarios de larga distancia y agentes de aduanas. Los documentos de estrategia gubernamental para 2025-2026 reservan financiación para tecnología de fronteras inteligentes y estacionamientos de camiones de bajas emisiones a lo largo de las autopistas A1 y A16. A medida que el acercamiento de la producción se expande, los cargadores solicitan cada vez más almacenamiento integrado en Calais y Lille que pueda atender tanto los mercados nacionales como los del Benelux en menos de 24 horas.
Enfoque en la Externalización de los Fabricantes Franceses
Los fabricantes de equipos originales (OEM) de los sectores automotriz y aeroespacial continúan delegando tareas logísticas que antes consideraban esenciales, redirigiendo el capital hacia la electrificación y los compuestos avanzados. Los Proveedores de Servicios Logísticos operan ahora «torres de control» que gestionan flujos multimodales, coordinación de proveedores y cuadros de mandos de carbono en decenas de plantas. La nueva plataforma centralizada del Groupe Blondel para Mecachrome ilustra esta tendencia, con el objetivo de lograr una reducción del 45% en carbono para 2028 mediante la optimización de la carga de camiones y el uso de combustibles alternativos. La caída del EBIT en el transporte por carretera —al 1,4% en 2023— incentiva a los fabricantes a aprovechar las economías de escala del 3PL en lugar de operar flotas privadas. Los proveedores especializados responden incorporando equipos de ingeniería capaces de realizar entregas al lado de la línea de producción y secuenciación, difuminando así la línea entre contratista logístico y proveedor de primer nivel dentro del mercado de logística de terceros (3PL) de Francia.
Expansión de la Cadena de Frío en Farmacia y Alimentación
Los avances en biotecnología y los medicamentos personalizados elevan la factura logística farmacéutica de Francia por encima de los €3.500 millones, con la cadena de frío representando ya una quinta parte del total y con tendencia al alza. El nuevo campus de CEVA en Estrasburgo y la plataforma de 20.000 m² planificada por Omer-Decugis en Dunkerque añaden capacidad crítica con control de temperatura. El sector alimentario refleja este crecimiento a medida que la demanda de los consumidores de productos frescos y ecológicos aumenta, requiriendo que los operadores 3PL integren envases inteligentes, alertas de temperatura en tiempo real y documentación HACCP. La inversión en vehículos frigoríficos de doble combustible y plataformas de cruce logístico con energía fotovoltaica gana impulso, permitiendo a los proveedores cumplir con las normativas ATP más estrictas sin sacrificar la carga útil. El conocimiento especializado en cadena de frío se está convirtiendo en un diferenciador premium, especialmente para los modelos 3PL híbridos que mantienen la propiedad de activos altamente especializados mientras externalizan el transporte principal.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de conductores y crecientes costes laborales | -1.5% | Nacional, con mayor incidencia en las áreas metropolitanas de París y Lyon | Corto plazo (≤ 2 años) |
| Costes estrictos de cumplimiento de emisiones de carbono | -0.8% | Nacional, con mayor impacto en operadores con flotas intensivas | Mediano plazo (2-4 años) |
| Restricciones de camiones en zonas de consolidación urbana | -0.4% | Principales centros urbanos: París, Lyon, Marsella, Lille | Mediano plazo (2-4 años) |
| Volatilidad post-Brexit en Calais y puertos del Canal de la Mancha | -0.6% | Norte de Francia, corredor Calais-Dunkerque | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores y Crecientes Costes Laborales
Los puestos de conductor sin cubrir superan los 50.000 en todo el país, restringiendo la capacidad incluso cuando la demanda se recupera. Los almacenes sufren una presión paralela, con el 72% de los operadores citando dificultades de contratación y el 85% señalando problemas de retención. La tensión financiera se refleja en las declaraciones de insolvencia: 486 empresas logísticas entraron en administración durante el primer trimestre de 2024, un nivel no visto desde la crisis de 2008-2009. La volatilidad del combustible y el escaso poder de fijación de precios comprimen los ya reducidos márgenes, especialmente para los operadores más pequeños que carecen de capital para la automatización. Estas presiones impulsan la adopción acelerada de robótica, aunque los períodos de amortización siguen siendo prolongados para las flotas de activos pesados a menos que se complementen con software de densificación y optimización de rutas.
Costes Estrictos de Cumplimiento de Emisiones de Carbono
Enero de 2025 introduce multas de €3.000 por declaraciones tardías de emisiones, mientras que en marzo se añade un impuesto anual sobre la flota vinculado a los ratios de vehículos de bajas emisiones para operadores con más de 100 camiones. A partir de 2027, las empresas de transporte se incorporarán al régimen SEQE-UE 2 de comercio de carbono, exponiéndose a las fluctuaciones de precios del sistema de límites máximos y comercio. El compromiso de GEODIS de multiplicar por diez su flota eléctrica para 2030 ilustra la escala de la reasignación de capital, alejándola de la expansión de la red y dirigiéndola hacia la descarbonización. Los operadores de activos ligeros que alquilan camiones subcontratados pueden trasladar parte de la responsabilidad aguas abajo, pero los cargadores exigen cada vez más auditorías de carbono de extremo a extremo, lo que limita el efecto de traslado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Liderazgo del Transporte se Encuentra con la Innovación en Almacenamiento
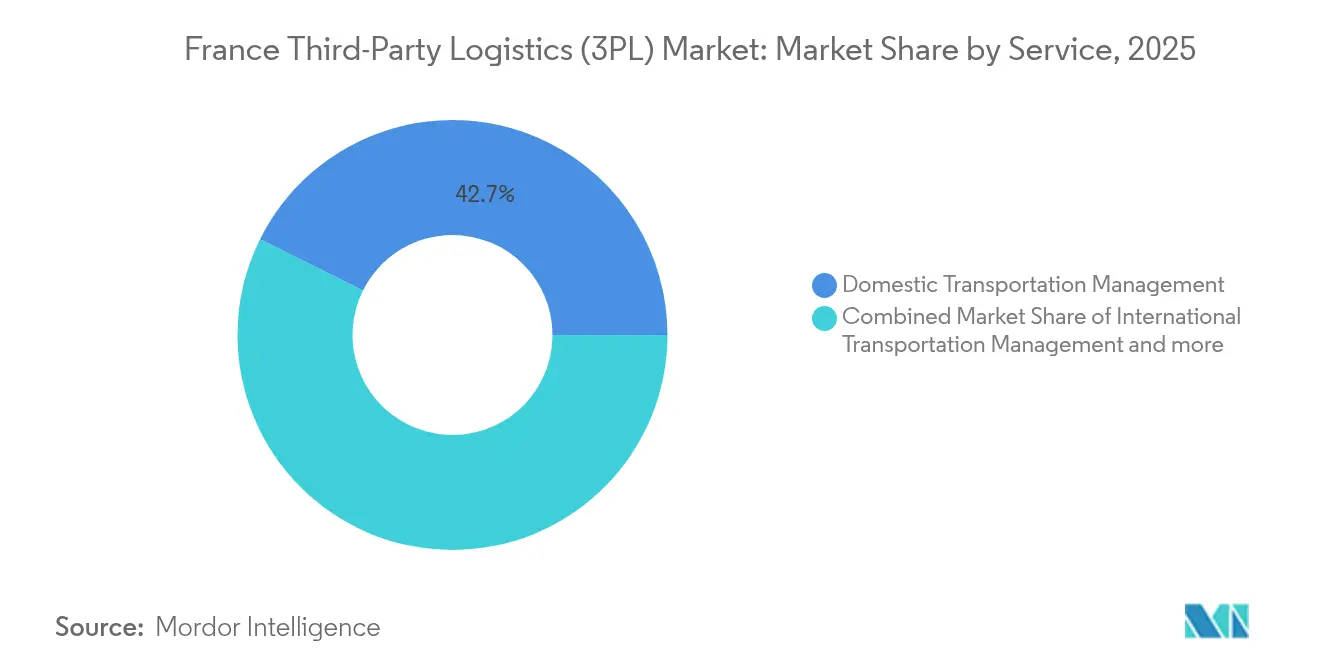
La Gestión del Transporte Doméstico contribuyó con el 42,65% de la cuota del mercado de logística de terceros (3PL) de Francia en 2025, impulsada por la densa cobertura de autopistas y la sostenida preferencia por el transporte de mercancías por carretera. Sin embargo, el crecimiento de dígito medio del segmento queda eclipsado por el Almacenamiento y Distribución de Valor Añadido, cuya CAGR del 6,85% refleja el aumento del número de referencias (SKU), los perfiles de pedidos omnicanal y la reducción de los plazos de entrega. La Gestión del Transporte Internacional sigue siendo vulnerable a la incertidumbre geopolítica, aunque se espera que el sobre aduanero ELO y los nuevos enlaces ferroviarios con España e Italia impulsen los volúmenes a partir de 2026.
La industria de logística de terceros (3PL) de Francia está evolucionando del transporte transaccional por carretera hacia la gestión integral del ciclo de vida. Los minoristas solicitan preparación de kits, personalización y clasificación de devoluciones dentro de los almacenes, integrando a los operadores 3PL más profundamente en la experiencia del cliente final. Esta estratificación de servicios sustenta tarifas incrementales y refuerza los contratos a largo plazo, compensando la compresión de márgenes en el transporte de larga distancia puro. Mientras tanto, los volúmenes intermodales se benefician de los subsidios gubernamentales que revitalizan el ferrocarril; el centro de MEDLOG en París planea procesar un millón de TEU por año para 2027, apoyando los objetivos de reducción de emisiones y mejorando el equilibrio de la capacidad regional.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: El Dominio Automotriz se Enfrenta al Impulso de la Atención Médica
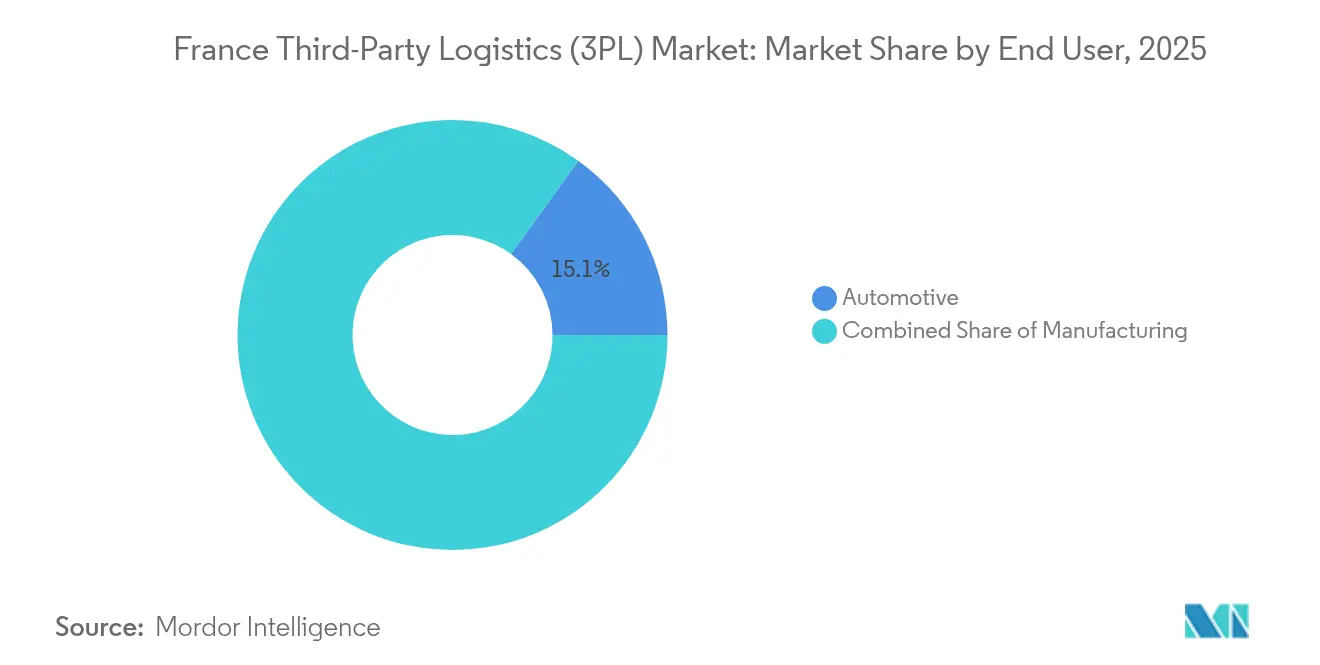
El sector automotriz generó el 15,05% del tamaño del mercado de logística de terceros (3PL) de Francia en 2025, lo que refleja la complejidad de los flujos de componentes justo a tiempo y la concentración de proveedores de niveles 1 y 2 en las regiones orientales. La transición de las plantas de ensamblaje hacia vehículos eléctricos y módulos de baterías añade normativas de mercancías peligrosas que solo los operadores 3PL experimentados pueden gestionar. Sin embargo, las ciencias de la vida y la atención médica registran una CAGR vigorosa del 6,42% a medida que los productos biológicos, las terapias celulares y las plataformas de vacunas exigen rutas de cadena de frío validadas e instalaciones conformes con las Buenas Prácticas de Distribución (BPD).
El comercio electrónico continúa creciendo impulsado por el microcumplimiento urbano y los circuitos de reventa, mientras que la alimentación y las bebidas siguen una trayectoria de crecimiento paralela a través de la expansión en productos refrigerados y congelados. La industria de logística de terceros (3PL) de Francia observa cómo la tecnología y la electrónica, así como los bienes de consumo, se adaptan a los mandatos de economía circular, lo que requiere centros de reprocesamiento capaces de clasificar las devoluciones para su reacondicionamiento o reciclaje. La energía y los servicios públicos, liderados por componentes de hidrógeno y energía eólica marina, añaden oportunidades de nicho para carga sobredimensionada que recompensan a los operadores 3PL con remolques especializados y herramientas de planificación de rutas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo Logístico: La Supremacía de los Activos Ligeros se Enfrenta a la Aceleración del Modelo Híbrido
Las configuraciones de activos ligeros captaron el 49,70% de la cuota del mercado de logística de terceros (3PL) de Francia en 2025, ofreciendo resiliencia en el flujo de caja mediante el arrendamiento de flota e instalaciones. El aumento de las tasas de carbono inclina aún más la preferencia hacia modelos de costes variables que transfieren el gasto de capital y el cumplimiento normativo a los subcontratistas. Sin embargo, las soluciones híbridas, que combinan depósitos de cadena de frío propios o entresuelos automatizados con transporte troncal externalizado, se expanden más rápidamente con una CAGR del 7,18%, ya que los cargadores exigen visibilidad y control ESG sin la carga total de capital.
Los grandes operadores 3PL segmentan ahora sus carteras: los segmentos verticales clave, como farmacia, productos perecederos y aeroespacial, reciben infraestructura dedicada y de propiedad propia, mientras que la carga seca mercantilizada aprovecha las redes de corretaje. Los competidores más pequeños replican la fórmula a través de alianzas de uso compartido de activos, agrupando almacenamiento especializado y evitando la propiedad plena de la flota. La industria de logística de terceros (3PL) de Francia espera que la penetración del modelo híbrido se amplíe una vez que la granularidad de los informes de emisiones obligue a realizar declaraciones precisas a nivel de activo.
Análisis Geográfico
París-Île-de-France ancla el ecosistema logístico del país gracias a la carga aérea del aeropuerto Charles de Gaulle y a una cuenca de 35 millones de consumidores accesible en menos de dos horas. La tasa de desocupación de almacenes se sitúa por debajo del 3%, impulsando una inversión récord de EUR 4.000 millones en inmuebles logísticos en 2024. Las normativas de consolidación urbana incrementan la demanda de depósitos para furgonetas eléctricas e integración de energía solar en cubiertas, reforzando el desplazamiento hacia instalaciones de valor añadido en la periferia urbana.
Los corredores del norte, de Calais a Lille, siguen siendo vitales para los flujos con el Reino Unido a pesar de las turbulencias del Brexit, atendiendo 38 rutas diarias de ferry. El tamaño del mercado de logística de terceros (3PL) de Francia en la región está en posición de crecer una vez que el sistema ELO agilice los controles fronterizos a partir de septiembre de 2025. Los clústeres orientales en torno a Metz y Mulhouse prosperan gracias a las exportaciones automotrices y de maquinaria hacia Alemania, mientras que emergen nuevos corredores de transporte de hidrógeno desde las plantas químicas de Alsacia. Las puertas de entrada del sur, como Marsella-Fos, conectan con el norte de África y Oriente Medio, con CEVA supervisando una red global desde la ciudad portuaria.
El oeste de Francia, en particular Nantes y Cholet, atrae plataformas de distribución alimentaria que atienden los centros turísticos de la costa atlántica. En el interior, Lyon consolida la logística de ciencias de la vida gracias a una densa base de biotecnología y a la proximidad a las rutas de cadena de frío alpinas. Los incentivos gubernamentales para el transporte ferroviario de mercancías se canalizan hacia estos corredores, con objetivos nacionales de duplicar el tonelaje para 2030, lo que ofrece beneficios de diversificación modal a los operadores 3PL. En conjunto, la especialización regional refuerza la resiliencia del mercado de logística de terceros (3PL) de Francia al distribuir la exposición entre múltiples palancas de crecimiento.
Panorama regulatorio
El marco de políticas de flete y logística de Francia es dirigido por el Ministerio para la Transición Ecológica y la Cohesión Territorial a través de la Direction générale des infrastructures, des transports et des mobilités (DGITM), mientras que la Autorité de régulation des transports (ART) regula mercados de transporte clave, incluido el acceso a la red ferroviaria y las concesiones que afectan a la logística multimodal. Para los transportistas profesionales de carga por carretera, el ingreso al mercado continúa requiriendo el registro a través de las autoridades regionales (DREAL/DRIEA/DEAL) conforme a las normas de la UE, en particular los Reglamentos (CE) 1071/2009 y 1072/2009, lo que mantiene el cumplimiento normativo y la licencia de capacidad como aspectos centrales para los 3PL que gestionan flotas subcontratadas.
La regulación también se está endureciendo en torno a los requisitos de datos, carbono y circularidad que dan forma a los modelos operativos de los 3PL. El marco eFTI de la UE (Reglamento (UE) 2020/1056) sustenta el avance hacia el intercambio electrónico de información de transporte entre operadores y administraciones, mientras que Francia impulsa simultáneamente la digitalización del sector a través de la hoja de ruta logística nacional 2025-2026 y la plataforma de datos públicos logistique.data.gouv.fr. En materia de economía circular, el Decreto 2025-1081 entra en vigor el 1 de enero de 2026, extendiendo las obligaciones de responsabilidad del productor al embalaje profesional, lo que aumenta la demanda de trazabilidad de embalajes y procesos de logística inversa dentro de las operaciones de almacenamiento y distribución de los 3PL.
Análisis de la cadena de valor
En Francia, la cadena de valor de los 3PL suele comenzar con el abastecimiento y la planificación de la producción del cargador (industrial y minorista), continúa con el transporte de entrada y la gestión de fletes, la aduana y la documentación para rutas transfronterizas, y avanza hacia el almacenamiento, la preparación de pedidos y la distribución. Los proveedores ofrecen servicios centrales (transporte de larga distancia nacional y última milla), respaldados por funciones de almacenamiento de valor añadido como el kitting, la clasificación de devoluciones, el etiquetado y el manejo con control de temperatura para ciencias de la vida y alimentos. Los insumos incluyen bienes inmuebles logísticos, mano de obra (conductores y personal de almacén), capacidad de transportista subcontratada, embalaje, energía y tecnologías habilitadoras como TMS/WMS, telemática y equipos de automatización.
Los cuellos de botella y la captura de valor se concentran cada vez más en las capas de almacén y torre de control, particularmente cerca de París y Lyon, donde la disponibilidad de terrenos y las limitaciones de mano de obra hacen que la automatización, las operaciones multicliente y la orquestación basada en datos sean más valiosas. Movimientos competitivos recientes señalan dónde está ocurriendo la integración de la cadena: GEODIS completó la adquisición de Transports Malherbe en marzo de 2026 para reforzar la capacidad de transporte por carretera, e ID Logistics amplió su capacidad de logística contractual con un nuevo sitio de 16.000 m² al sur de París (reportado en abril de 2026) para flujos de cosméticos. Las asociaciones vinculadas al comercio minorista también siguen siendo una palanca en la parte final de la cadena, como ilustra la renovación por parte de GXO Logistics de su trabajo logístico a largo plazo para Castorama en Francia (julio de 2026), con énfasis en mejoras operativas y ejecución de menor huella de carbono dentro de la distribución.
Panorama Competitivo
El mercado de logística de terceros (3PL) de Francia está fragmentado. GEODIS, antes el líder indiscutible, cayó al séptimo puesto a nivel nacional tras una caída de ingresos del 15%, hasta EUR 11.600 millones en 2023, lo que impulsó su plan Ambición 2027 centrado en torres de control digital y la expansión de su flota eléctrica[3]Sylvie Charles, "Ambition 2027: Plan Estratégico de GEODIS," GEODIS, geodis.com. DHL aprovecha su escala global para ganar el contrato de tres instalaciones de Sanofi, que incluye almacenamiento certificado con Buenas Prácticas de Distribución (BPD) y distribución secundaria, reforzando su posición dominante en el sector sanitario. Kuehne+Nagel, con una facturación de CHF 24.800 millones en 2024, está integrando IMC Logistics y City Zone Express para ampliar las rutas hacia Estados Unidos y el sudeste asiático que confluyen en Francia.
La reestructuración de carteras continúa: Modalis entró en la logística de hidrógeno mediante la adquisición de Air Flow, mientras que CEVA invirtió en un campus farmacéutico en Estrasburgo y en una ruta marítima descarbonizada hacia Costa de Marfil. Las empresas conjuntas entre minoristas y operadores 3PL, como la instalación de METRO e ID Logistics en Cholet, ilustran la colaboración intersectorial, uniendo la demanda del sector de restauración con la certificación de edificios ecológicos. La adopción tecnológica se acelera: el 55% de los proveedores valoran favorablemente la IA generativa y el 58% está incrementando la robótica, aunque solo el 29% tiene intención de implantarla a gran escala en los próximos 12 meses, lo que apunta a una futura brecha competitiva entre los líderes digitales y los rezagados.
Líderes de la Industria de Logística de Terceros (3PL) de Francia
DSV
DHL Supply Chain
Kuehne + Nagel
CEVA Logistics
UPS Supply Chain Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El despliegue de capital y los programas industriales crean espacio en blanco en el cumplimiento automatizado, los activos de última milla urbanos y la infraestructura descarbonizada que los 3PL pueden monetizar a través de plataformas multicliente y soluciones específicas por sector. En la Cumbre Choose France de junio de 2026, empresas como Amazon, DHL, InPost y GXO anunciaron compromisos de inversión relacionados con la logística por casi 3.000 millones de USD en toda Francia, abarcando capacidad de cumplimiento y expansión de casilleros de paquetería, lo que amplía la demanda direccionable de externalización en el comercio electrónico y la logística inversa vinculada a paquetería. El respaldo financiero para bienes inmuebles de última milla también surgió con CPP Investments completando una coinversión de 400 millones de EUR con Blackstone en Proudreed (mayo de 2026), lo que refleja el apetito de los inversores por huellas logísticas de gran escala y proximidad urbana donde los 3PL pueden agregar servicios de valor añadido.
Las oportunidades operativas también se concentran en la automatización de almacenes y la eficiencia energética, junto con la logística orientada por sector. Active Ants y Staci lanzaron un centro automatizado de cumplimiento de comercio electrónico cerca de Lyon (Pusignan, febrero de 2026), mientras que GEODIS y BOA Concept modernizaron un campus logístico en Douvrin con automatización diseñada para un menor uso de energía (junio de 2026), reforzando el argumento comercial a favor de mejoras en el rendimiento y la productividad laboral en mercados laborales restringidos. En el plano habilitador, el gobierno francés ha reforzado la adopción digital con la orientación de la DGE para aplicar la IA en logística y el trabajo de orientación de CILOG (ambos en marzo de 2026), respaldando los casos de inversión de los 3PL en torno a torres de control, visibilidad y la generación de informes de cumplimiento exigida por los cargadores.
Desarrollos recientes del sector
- Junio de 2026: DHL Group anunció un plan de inversión de aproximadamente 160 millones de EUR para 2026-2027 destinado a fortalecer la infraestructura logística en Francia y apoyar la transición hacia energías limpias. El programa destaca cómo los grandes integradores están vinculando las mejoras de red a los requisitos de descarbonización, elevando el estándar competitivo para instalaciones energéticamente eficientes y soluciones de transporte de bajas emisiones.
- Abril de 2026: DHL Supply Chain France firmó un contrato de 9 años con Bayer Crop Science para gestionar los flujos logísticos de semillas utilizando una nueva instalación de 23.300 m² en Alzonne. El contrato de larga duración añade capacidad dedicada para un vertical agroindustrial que exige procesos de manipulación rigurosos y refuerza el avance hacia una logística contractual especializada más allá del almacenamiento de productos genéricos.
- Febrero de 2025: Logicor financió por anticipado un proyecto de almacén de 12.850 m² en Beaucaire, diseñado con carga para vehículos eléctricos y tecnologías ecológicas, cuya finalización está prevista para el primer trimestre de 2026. Este desarrollo añade espacio moderno y preparado para la electrificación que respalda a los clientes de 3PL que buscan una distribución de menores emisiones y especificaciones de sitio alineadas con el cumplimiento normativo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el valor del mercado de 3PL de Francia se refiere a los servicios logísticos externalizados prestados por proveedores externos dentro de Francia. Esto incluye la gestión del transporte y las actividades de almacenamiento y distribución que los cargadores subcontratan.
Exclusiones de alcance: la logística interna operada por fabricantes o minoristas, los ingresos de mensajería de paquetería pura registrados como entrega exprés independiente, y la venta de software logístico no se contabilizan como ingresos de servicios 3PL.
Descripción general de la segmentación
- Por Servicio
- Gestión del Transporte Doméstico (GTD)
- Carreteras
- Ferrocarriles
- Vías Aéreas
- Vías Fluviales
- Gestión del Transporte Internacional (GTI)
- Carreteras
- Ferrocarriles
- Vías Aéreas
- Vías Fluviales
- Almacenamiento y Distribución de Valor Añadido (ADVA)
- Gestión del Transporte Doméstico (GTD)
- Por Usuario Final
- Automotriz
- Energía y Servicios Públicos
- Manufactura
- Ciencias de la Vida y Atención Médica
- Tecnología y Electrónica
- Comercio Electrónico
- Bienes de Consumo y Productos de Gran Consumo (FMCG)
- Alimentos y Bebidas
- Otros
- Por Modelo Logístico
- Activos Ligeros (Basado en Gestión)
- Activos Pesados (Flota y Almacenes Propios)
- Híbrido
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo un panorama de la demanda de logística externalizada en Francia, y luego contrastándolo con señales del lado de la oferta procedentes de operadores y estadísticas públicas. Nos basamos en tipos de fuentes sin muro de pago, como las series de transporte y almacenamiento de Eurostat, las estadísticas comerciales de aduanas de Francia, el ministerio de transporte francés y publicaciones sobre transporte por carretera, el monitoreo del mercado de transporte de la Comisión Europea y los indicadores macro e industriales de la OCDE.
Para el contexto a nivel de empresa, revisamos informes anuales, presentaciones a inversores y comunicados de prensa creíbles que cubren adjudicaciones de contratos, aperturas de almacenes y cambios de red. Cuando es necesario, se utilizan suscripciones de pago para datos financieros de empresas y noticias con el fin de reducir los datos de ingresos faltantes. Las bases de datos comerciales a nivel de envío ayudan a validar la intensidad del flete transfronterizo. Las fuentes aquí listadas son ilustrativas, y también se utilizaron otros materiales públicos para la recopilación, verificación cruzada y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba supuestos que las fuentes documentales no resuelven por completo, como la penetración de la externalización, el movimiento típico de precios y la forma en que se están reformulando los contratos de almacenamiento. Conversamos con proveedores logísticos, responsables de logística de cargadores y especialistas del sector en toda Francia. También verificamos las perspectivas cruzándolas con contactos vinculados a rutas de flete europeas más amplias, de modo que el panorama local se mantenga alineado con las realidades de ejecución transfronteriza.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | CXO: 18% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento principal se construye utilizando un enfoque descendente. La actividad de flete nacional, los flujos comerciales y la intensidad de almacenamiento se utilizan para reconstruir el conjunto de ingresos de logística externalizada en Francia, y luego se aplica la participación externalizada por tipo de servicio. Para mantener los totales fundamentados, corroboramos los resultados utilizando aproximaciones ascendentes selectivas, incluidas divisiones de ingresos de proveedores muestreadas para las operaciones en Francia, verificaciones de canal sobre el tamaño típico de los contratos y comprobaciones simples de precio por volumen para los principales modos de transporte.
Los insumos relevantes para este mercado incluyen las toneladas-kilómetro de flete por carretera y la actividad de transporte por camión, los valores de importación y exportación por grupos clave de bienes, las tendencias de producción industrial y facturación minorista, las incorporaciones de espacio de almacén y las señales de ocupación, la dirección de los costos de combustible y mano de obra (utilizada como proxy para la transferencia de precios) y el crecimiento de la paquetería del comercio electrónico como indicador de la demanda de cumplimiento. Cuando los datos ascendentes están incompletos para operadores más pequeños, las brechas se gestionan mediante un escalado basado en proporciones vinculado a la estructura de mercado observada y los rangos de las entrevistas.
Para el pronóstico, se aplica un análisis de escenarios para que el modelo pueda reflejar diferentes trayectorias de la demanda industrial, el gasto del consumidor y el comercio transfronterizo. Estas son las variables que la mayoría de los entrevistados vinculan a los cambios de volumen de los 3PL a corto plazo. La trayectoria de crecimiento final se ajusta luego para mantener los supuestos de precios y volumen coherentes con el entorno de costos esperado y los ciclos de renovación de contratos.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones que buscan discrepancias entre los resultados del modelo y señales independientes, incluidas las series de actividad de flete, el impulso comercial, la absorción de almacenes y las tendencias de desempeño de los operadores divulgadas. Si una variación parece demasiado grande, revisamos los supuestos, volvemos a examinar las fuentes documentales y volvemos a contactar a entrevistados seleccionados para confirmar si se está produciendo un cambio real o si es necesario ajustar un insumo del modelo.
Antes de la aprobación final, el trabajo se revisa por etapas para detectar a tiempo errores de cálculo, problemas de unidades y desajustes de tiempo en las divisas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, expansiones de red importantes o shocks repentinos de demanda. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de 3PL de Francia de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para 3PL en Francia pueden diferir significativamente, incluso cuando los autores se centran en la misma geografía y marcos temporales similares. Según nuestra experiencia, las brechas suelen derivar de lo que se cuenta como ingresos de 3PL, cómo se agrupan el transporte y el almacenamiento, y cómo se incorporan los precios y la inflación en el pronóstico.
Algunas cifras publicadas amplían el alcance al incluir tecnologías habilitadoras o servicios de cadena de suministro más amplios que se sitúan junto a los contratos de 3PL. Para Mordor Intelligence, el conteo se limita a los ingresos de servicios logísticos externalizados en Francia, y se excluyen el gasto exclusivo en tecnología y otras categorías adyacentes. Esto cambia el total incluso antes de aplicar los supuestos de crecimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 29,57 mil millones de USD (2025) | |
| Consultoría Regional A | 35,00 mil millones de USD (2025) | Utiliza un paquete de servicios más amplio que parece incorporar soluciones logísticas adicionales junto con el 3PL principal, y está anclado a una configuración de año base diferente que puede elevar el valor de partida. |
| Consultoría Global B | 45,70 mil millones de USD (2024) | Reporta un total mayor con un año base diferente, y sus indicadores de alcance sugieren inclusiones más amplias por tipo de servicio y actividades relacionadas, lo que puede sobrestimar los ingresos puros de servicios 3PL externalizados al compararlos en términos equivalentes. |
En conjunto, la dispersión se explica principalmente por las decisiones de alcance y la alineación del año base, seguidas de cómo se modela la evolución de los precios para los contratos de transporte y almacenamiento. Al mantener los insumos vinculados a indicadores observables de flete, comercio y almacenamiento, y luego verificarlos mediante entrevistas, la estimación final sigue siendo trazable y más fácil de reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística de terceros (3PL) de Francia en 2026?
El mercado está valorado en USD 30.820 millones en 2026 y se proyecta que alcance USD 37.910 millones en 2031.
¿Qué segmento de servicio se expande más rápidamente?
El Almacenamiento y Distribución de Valor Añadido crece a una CAGR del 6,85% hasta 2031, ya que los minoristas demandan gestión integrada de inventario y devoluciones.
¿Qué impulsa la demanda de logística para ciencias de la vida?
El crecimiento proviene de los requisitos de cadena de frío para productos biológicos y vacunas, lo que impulsa instalaciones especializadas como el nuevo centro de CEVA en Estrasburgo.
¿Cómo afectan las regulaciones medioambientales a los costes del 3PL?
A partir de 2025, los impuestos sobre la flota y las multas por informes de emisiones obligan a los operadores a invertir en vehículos eléctricos y auditorías de emisiones, incrementando los gastos de cumplimiento normativo.
Última actualización de la página el:



