
Tamaño y Participación del Mercado de Camiones de Bomberos de Australia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.17 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.55 % |
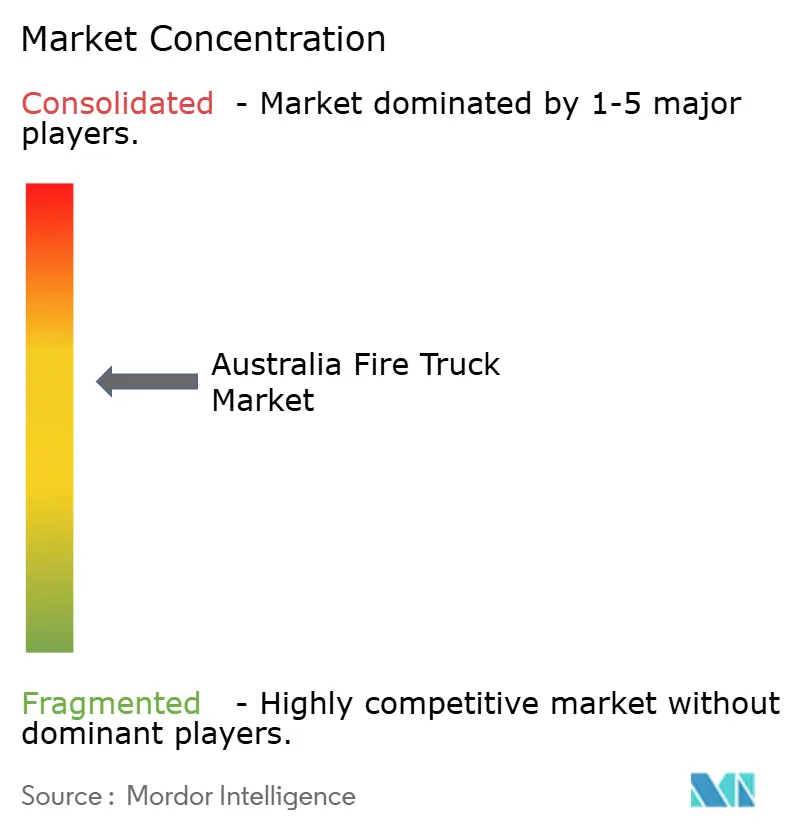
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones de Bomberos de Australia por Mordor Intelligence
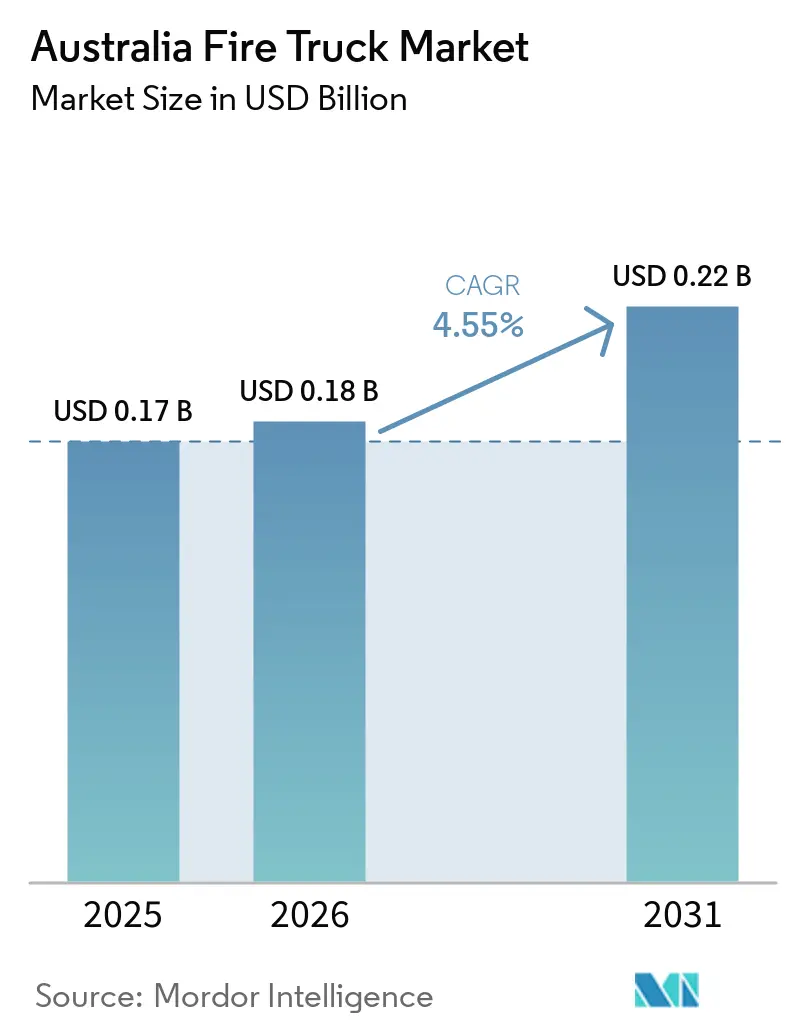
El mercado australiano de camiones de bomberos fue valorado en 0,17 mil millones de USD en 2025 y se estima que crecerá desde 0,18 mil millones de USD en 2026 hasta alcanzar 0,22 mil millones de USD en 2031, a una CAGR del 4,55% durante el período de pronóstico (2026-2031). Los crecientes ciclos de reemplazo en Nueva Gales del Sur, Queensland y Australia Occidental, el cofinanciamiento federal bajo el Fondo de Preparación ante Desastres y los estándares obligatorios de motores Euro 6 (ADR 80/04) a partir de noviembre de 2025 están reformando los calendarios de adquisición a largo plazo. Las cisternas aún dominan las flotas debido a la geografía de los incendios forestales, aunque los servicios metropolitanos están acelerando las actualizaciones de autobombas que cumplen con las nuevas normas de emisiones y mejoran la ergonomía de las tripulaciones. Los pilotos de vehículos eléctricos de batería en el Territorio de la Capital Australiana, Victoria y Queensland están evaluando la viabilidad de cero emisiones para ciclos de servicio urbano. Los crecientes proyectos de ampliación aeroportuaria, especialmente la apertura del Aeropuerto Internacional de Sídney Occidental en diciembre de 2026, están expandiendo las licitaciones de alto valor para vehículos de rescate y extinción de incendios en aeropuertos (ARFF).
Conclusiones Clave del Informe
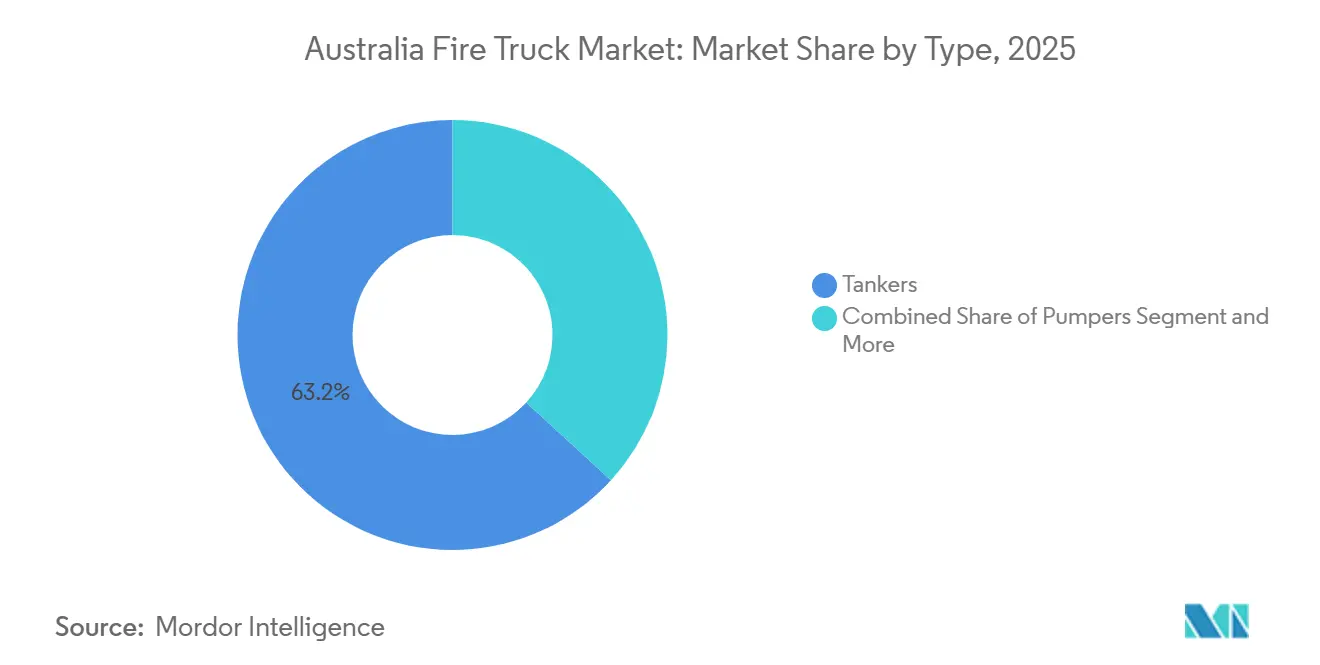
- Por tipo, las cisternas lideraron con el 63,15% de la participación del mercado australiano de camiones de bomberos en 2025, mientras que se prevé que las autobombas se expandan a una CAGR del 11,24% hasta 2031.
- Por aplicación, el sector residencial y comercial representó el 72,33% del tamaño del mercado australiano de camiones de bomberos en 2025, mientras que el uso aeroportuario se proyecta que crezca a una CAGR del 9,13% hasta 2031.
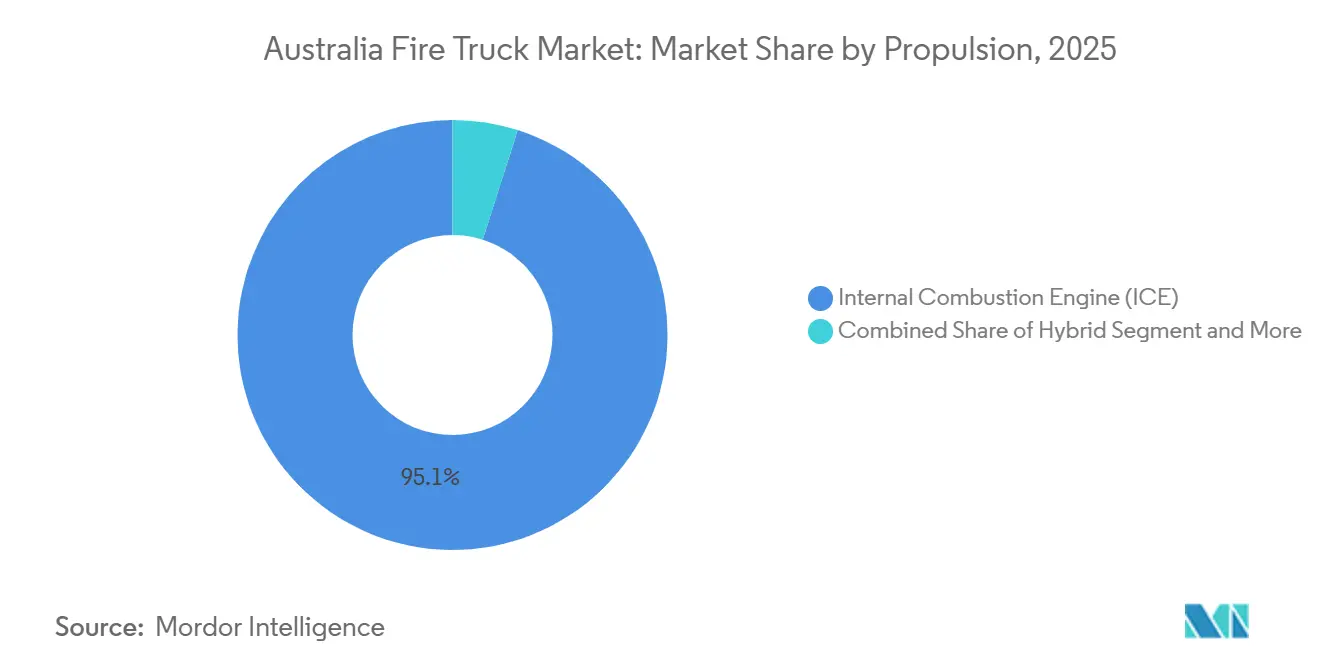
- Por propulsión, el motor de combustión interna representó el 95,14% de la participación en 2025, mientras que los vehículos eléctricos de batería avanzan a una CAGR del 22,15% durante 2026-2031.
- Por usuario final, los departamentos municipales de bomberos comandaron el 69,25% de la participación en 2025, mientras que las autoridades aeroportuarias registrarán la CAGR más rápida del 9,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Camiones de Bomberos de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reemplazo de Flotas de Cisternas Envejecidas | +1.2% | Nueva Gales del Sur, Queensland, Australia Occidental (primario) | Mediano plazo (2-4 años) |
| Fondo de Desastres que Acelera la Modernización de Flotas | +0.9% | Nacional | Mediano plazo (2-4 años) |
| Demanda Impulsada por Incendios Forestales para Vehículos 4×4 | +0.8% | Nueva Gales del Sur, Queensland, Victoria, Australia Meridional, Australia Occidental | Mediano plazo (2-4 años) |
| Cumplimiento de Euro 6 / ADR desde 2025 | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Pilotos de Electrificación Ganando Impulso | +0.6% | Territorio de la Capital Australiana, Queensland, Victoria | Largo plazo (≥ 4 años) |
| Crecientes Proyectos de Ampliación Aeroportuaria | +0.5% | Sídney, Melbourne, Brisbane, Perth | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Reemplazo de Flotas de Cisternas Envejecidas en Nueva Gales del Sur, Queensland y Australia Occidental
El Servicio Rural de Bomberos (RFS) de Nueva Gales del Sur entregó 290 unidades durante 2025, incluidas seis cisternas Tatra de gran tamaño destinadas a terrenos remotos de incendios forestales. Queensland asignó financiamiento sustancial para un gran número de vehículos en su Servicio Rural de Bomberos y firmó un acuerdo de 80 millones de AUD (~52 millones de USD) con Fraser Engineering para 80 camiones Tipo 2. Australia Occidental invirtió 3,5 millones de AUD (~2,27 millones de USD) en noviembre de 2025 para siete nuevos vehículos optimizados para la cobertura de grandes superficies de incendio. Estas nuevas adquisiciones reemplazan vehículos introducidos durante el aumento de respuesta a incendios forestales de la década de 2000. Muchos de estos vehículos más antiguos han superado ya un período considerable de servicio, llegando a un punto en que los costos de mantenimiento consumen una parte significativa de los presupuestos locales. Esta transición de compras reactivas posteriores a desastres hacia renovaciones continuas proactivas no solo optimiza los gastos de capital, sino que también minimiza el tiempo de inactividad de las brigadas de voluntarios.
Fondo Federal de Preparación ante Desastres que Acelera la Modernización de Flotas a Nivel Estatal
El Fondo de Preparación ante Desastres destina hasta 1.000 millones de AUD (~1.000 millones de USD) hasta 2028 y liberó 200 millones de AUD (~129 millones de USD) en noviembre de 2025, lo que permite a los estados igualar las subvenciones federales y asegurar descuentos por volumen con los proveedores de chasis [1]"Resultados de la Tercera Ronda del Fondo de Preparación ante Desastres," Departamento de Asuntos Internos, australia.gov.au. En 2025, Australia Meridional asignó fondos para adquirir autobombas urbanas pesadas y vehículos de respuesta rápida. Tasmania, en el mismo año, invirtió en unidades móviles, impulsando a la empresa local Watson Engineering. Para 2026, el plan continuo de Victoria entregó con éxito cisternas ligeras y cisternas pesadas. Estas coinversiones predecibles no solo estabilizan la volatilidad de las licitaciones, sino que también motivan a los fabricantes de carrocerías nacionales a ampliar sus capacidades.
Demanda Impulsada por Incendios Forestales para Vehículos Modulares 4×4 contra Incendios Forestales
En la temporada 2024-25, los incendios forestales devastaron vastas áreas, poniendo en peligro a millones de residentes en Nueva Gales del Sur, Queensland y Victoria, todos ellos en zonas de alto riesgo. Las agencias se inclinan ahora hacia plataformas modulares 4×4 equipadas con sistemas de diluvio y escudos térmicos contra el calor radiante. El Terra Firma Titan de Frontline Fire & Rescue ofrece una capacidad de agua y eficiencia de bombeo significativas, garantizando al mismo tiempo la seguridad de la tripulación con mantas protectoras. Victoria desplegó 29 cisternas ultragrandes en 2024 por un total de 12,8 millones de AUD (~9,15 millones de USD) para mitigar la escasez de agua en líneas remotas. Nueva Gales del Sur introdujo unidades de gran tamaño, aptas para navegar terrenos escarpados. Este movimiento pone de relieve una división en las estrategias de flota: las brigadas urbanas se inclinan hacia autobombas Euro 6 estandarizadas, mientras que sus contrapartes rurales optan por cisternas 4×4.
Cumplimiento Obligatorio de Euro 6 / ADR para Nuevos Vehículos Pesados desde 2025
Las normas Euro 6 bajo ADR 80/04 se volvieron obligatorias para todos los nuevos vehículos pesados de más de 3,5 t de Masa Máxima Autorizada desde noviembre de 2025 [2]"Ficha Técnica de Normas de Emisiones para Vehículos Pesados," Departamento de Infraestructura, infrastructure.gov.au . Las agencias de bomberos ya no pueden ampliar flotas no conformes, lo que comprime los plazos de reemplazo e impulsa la demanda de cabinas de tripulación Scania serie P y Volvo FM compatibles con Euro 6. Victoria ordenó 25 autobombas basadas en Scania en junio de 2024, y el Territorio de la Capital Australiana aceptó cabinas de tripulación Volvo FM con anterioridad, lo que refleja una adquisición anticipada para asegurar plazas de producción. El cumplimiento también ha elevado los costos de ingeniería para los pequeños fabricantes de carrocerías, acelerando la consolidación hacia empresas con diseños certificados y capacidad de prueba local.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites Presupuestarios Municipales y Retrasos en Licitaciones | -0.8% | Victoria, Nueva Gales del Sur, Queensland (alto) | Mediano plazo (2-4 años) |
| Preocupaciones por Baterías tras el Apagón del Territorio de la Capital Australiana | -0.5% | Territorio de la Capital Australiana, Queensland, Victoria | Mediano plazo (2-4 años) |
| Escasez de Habilidades para el Mantenimiento Eléctrico/Híbrido | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Estrictos Costos de Homologación de Tipo RVSA | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Límites Presupuestarios Municipales y Largos Plazos de Licitación Pública
La Autoridad de Bomberos del Campo de Victoria registró un déficit de 51,8 millones de AUD (~33 millones de USD) en 2024-25 y un déficit acumulado de 145 millones de AUD (~94 millones de USD) en cuatro de cinco años, lo que obligó a realizar únicamente reemplazos críticos y retrasó varias cisternas vencidas [3]"Informe Anual 2025 de la Autoridad de Bomberos del Campo," Gobierno de Victoria, vic.gov.au. Los municipios de Nueva Gales del Sur financian principalmente el mantenimiento de los camiones, dejando una menor proporción para el estado, lo que extiende los ciclos de reemplazo. En marzo de 2026, Queensland recibió numerosas quejas sobre los largos plazos de entrega y las especificaciones impugnadas. El proceso de licitación pública puede requerir un tiempo considerable para la evaluación y la aprobación del consejo. Mientras tanto, los cupos de los fabricantes de equipos originales de chasis se reservan con mucha antelación, lo que provoca que las agencias enfrenten largas esperas. Este enfoque de capital diferido ha generado mayores tiempos de inactividad, evidentes en el informe de Rescate de Incendios Victoria sobre fallas frecuentes en su flota envejecida durante un período específico.
Escasez de Habilidades para el Mantenimiento de Trenes de Potencia Eléctricos/Híbridos Avanzados
Entre 2018 y 2022, solo un número limitado de técnicos adquirió habilidades en baterías e híbridos, quedando por debajo de los números necesarios para apoyar la flota estatal. Debido a la escasez de instructores y equipos certificados bajo la norma AS 5732 en las zonas regionales, los vehículos deben ser transportados a talleres en la ciudad capital, lo que genera mayores tiempos de inactividad. Un fallo de batería en julio de 2025 en el camión híbrido-eléctrico del Territorio de la Capital Australiana, que requirió intervención de fábrica, subrayó los riesgos asociados con la capacidad de servicio. Los talleres que operan de forma independiente son reacios a invertir, ya que el retorno de la inversión en cargadores se extiende durante un período prolongado. Sin avances en diagnósticos móviles, actualizaciones remotas y un flujo constante de técnicos capacitados, la tendencia de electrificación probablemente permanecerá confinada a las grandes ciudades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Las Cisternas Anclan la Defensa contra Incendios Forestales, mientras las Autobombas Escalan en las Ciudades
Las cisternas representaron el 63,15% de la participación del mercado australiano de camiones de bomberos en 2025, un reflejo del terreno donde las reservas de agua a bordo superan el acceso a hidrantes. El tamaño del mercado australiano de camiones de bomberos para cisternas se mantendrá resiliente a medida que las brigadas de voluntarios reemplacen flotas de 15 años de antigüedad, ilustrado por el pedido de Victoria de 29 unidades ultragrandes. Las autobombas, aunque menores en número, registran la CAGR de segmento más alta del 11,24% debido a la transición Euro 6 y la densificación urbana. El acuerdo de Queensland para 80 unidades Tipo 2 demuestra el apetito metropolitano por autobombas conformes y de alto rendimiento.
Las autobombas ganan mayor impulso gracias a soluciones estándar de cabina-chasis que reducen las horas de formación y la diversidad de repuestos. Los vehículos de rescate y las plataformas aéreas siguen siendo un nicho estratégico, con Bronto Skylift entregando cuatro unidades S70XR de 70 m en febrero de 2026 para cobertura en edificios de gran altura. Los vehículos ARFF, aunque de bajo volumen, tienen los mayores valores económicos por unidad; los 19 camiones Panther 6×6 de la Real Fuerza Aérea Australiana validan el liderazgo global de los fabricantes de equipos originales. La bifurcación apunta hacia ecosistemas de proveedores diversificados que atienden perfiles de servicio separados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Respuesta Urbana Domina, los Aeropuertos se Aceleran
Los incidentes residenciales y comerciales absorbieron el 72,33% del gasto en 2025, ya que las brigadas municipales protegen a poblaciones densas. El tamaño del mercado australiano de camiones de bomberos para esas aplicaciones se expande de manera constante con el crecimiento de las ciudades y los impulsos de cumplimiento Euro 6. Sin embargo, los proyectos aeroportuarios registran una CAGR del 9,13% desde 2026, a medida que el Aeropuerto Internacional de Sídney Occidental, la tercera pista de Melbourne y la expansión de Brisbane incrementan las exigencias de la Categoría ICAO. Los costos unitarios de los Panthers o los híbridos Striker Volterra amplifican los ingresos a pesar de los bajos volúmenes.
Los yacimientos mineros industriales continúan ordenando cisternas con especificaciones mineras con protección contra vuelcos, mientras que los incendios forestales y de silvicultura se superponen con los límites urbanos a medida que el cambio climático alimenta los megaincendios. El despliegue de Victoria de cisternas ultragrandes en zonas periurbanas difumina las líneas de segmento. Los aeropuertos, no obstante, siguen siendo el nicho premium en el mercado australiano de camiones de bomberos, atrayendo el interés de Rosenbauer, Oshkosh y las nuevas alianzas de NAFFCO.
Por Propulsión: El Diésel Mantiene la Mayoría, los Vehículos Eléctricos de Batería Ganan Terreno
Los motores de combustión interna cubrieron el 95,14% de las entregas en 2025, aunque los vehículos eléctricos de batería registraron una CAGR del 22,15% hasta 2031. En pruebas realizadas en el Territorio de la Capital Australiana, Victoria y Queensland, el BEV CP31 de Scania, diseñado específicamente para autobombas metropolitanas 4×2, demostró operaciones silenciosas y una reducción significativa de los humos en el lugar del incidente. Sin embargo, la adopción de híbridos en el sector de camiones de bomberos de Australia sigue siendo limitada, con tasas de penetración bajas. Esta baja adopción se atribuye principalmente a los altos costos asociados con los trenes de potencia duales, que hacen que los híbridos sean menos económicamente viables.
Además, la tecnología de celdas de combustible sigue en fase conceptual, en gran parte debido a la falta de infraestructura adecuada de hidrógeno, lo que representa una barrera significativa para su implementación. Por otro lado, las presiones regulatorias derivadas de ADR 80/04 están acelerando la eliminación gradual de los vehículos diésel anteriores a Euro 6. Este cambio regulatorio está creando oportunidades para alternativas de cero emisiones, particularmente en las capitales donde la infraestructura de carga en depósito está más fácilmente disponible, apoyando la transición hacia tecnologías más limpias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Departamentos Municipales Dirigen el Volumen, los Aeropuertos Ofrecen Margen
Las brigadas municipales poseían el 69,25% de la demanda de 2025 y continúan siendo el eje para los fabricantes de carrocerías nacionales que entregan cisternas y autobombas de trabajo. La salud fiscal municipal desempeña un papel fundamental en la determinación de los volúmenes anuales del mercado australiano de camiones de bomberos, que sigue siendo muy dependiente del financiamiento de los consejos y las subvenciones estatales. La estabilidad financiera de los municipios impacta directamente en la adquisición y el despliegue de camiones de bomberos en todo el país.
Aunque las autoridades aeroportuarias son limitadas en número, exhiben la CAGR más alta del 9,51%, principalmente debido a los nuevos proyectos de pistas que requieren actualizaciones de Categoría. Estas actualizaciones a menudo requieren la incorporación de flotas avanzadas, como unidades ARFF 6×6 u 8×8, para cumplir con estrictos estándares de seguridad y operativos. En el sector de defensa, las flotas especializadas se mantienen mediante contratos a largo plazo con actores clave como Rosenbauer y NAFFCO, garantizando un suministro constante y la disponibilidad operativa. Además, los servicios de contrato privado desempeñan un papel crucial en la protección de operaciones de recursos remotos, proporcionando soluciones de camiones de bomberos a medida para satisfacer los desafíos únicos de estas áreas.
Análisis Geográfico
En 2025, Nueva Gales del Sur tomó la delantera, ordenando nuevos camiones y recibiendo entregas significativas. Entre ellas se encontraban cisternas de gran tamaño, especialmente diseñadas para terrenos escarpados. Queensland siguió su ejemplo, asignando recursos para un número sustancial de vehículos, que incluyeron un contrato importante con Fraser Engineering. Mientras tanto, Victoria, con un plan continuo, actualizó su flota a principios de 2026, añadiendo cisternas ligeras y unidades 4×4. Sin embargo, el estado lidia con déficits continuos de la Autoridad de Bomberos del Campo, lo que lleva a una dependencia continua de activos heredados.
Australia Occidental y Australia Meridional, aunque operando con presupuestos más ajustados, enfatizan las construcciones modulares adaptadas para grandes cuencas hidrográficas. A finales de 2025, Australia Occidental invirtió en varios vehículos, seguido de unidades adicionales a principios de 2026. Australia Meridional, por su parte, asignó recursos para autobombas pesadas y vehículos de respuesta rápida, asegurando que cumplan con las normas Euro 6. Tasmania, aprovechando los fondos federales, se asoció con una empresa de ingeniería local para adquirir unidades móviles, enfatizando el valor añadido local.
A pesar de su flota más pequeña, el Territorio de la Capital Australiana está a la vanguardia de las iniciativas de electrificación y alberga una base ARFF dedicada en el Aeropuerto Internacional de Sídney Occidental. El Territorio del Norte, aunque actualmente experimenta una rotación limitada, está preparado para cumplir con las normas Euro 6 en el futuro. En general, los estados se están beneficiando de la coinversión del Fondo de Preparación ante Desastres, que no solo garantiza un capital predecible, sino que también mitiga los picos de adquisición posteriores a los desastres, estabilizando así los libros de pedidos de los proveedores.
Panorama Competitivo
Los fabricantes de equipos originales globales, incluidos Rosenbauer, REV Group y Morita, lideran en los nichos de ARFF y aéreo. Mientras tanto, Fraser Engineering, Frontline Fire & Rescue y SEM Fire & Rescue dominan las construcciones de cisternas y autobombas, formando alianzas con actores importantes como Scania, Volvo e Isuzu. El pedido de Fraser de 80 autobombas Tipo 2 en Queensland subraya los beneficios del ensamblaje local, reduciendo los plazos de entrega en dos años. El contrato de SEM para 25 unidades Scania en Victoria destaca las ventajas de ahorro de costos de la estandarización de marca en la formación.
La entrega de Rosenbauer de 19 Panthers a la Real Fuerza Aérea Australiana consolida su posición en el lucrativo segmento aeroportuario. Sin embargo, las asociaciones de NAFFCO con Scania y MAN para 2025-26 insinúan una competencia emergente. Aprovechando los chasis de cabina Euro 6 y el ensamblaje local en Wacol, Volvo Group Australia y Scania Australia están preparados para superar a los proveedores más pequeños y no certificados. El creciente enfoque en el cumplimiento de Euro 6 y las capacidades de fabricación local está reformando el panorama competitivo, favoreciendo a los actores más grandes y certificados.
Los crecientes costos de cumplimiento y las exigencias de pruebas, particularmente con RVSA y Euro 6, están impulsando la consolidación en la industria, empujando a las empresas más pequeñas a asociarse o retirarse. Además, existe un potencial sin explotar en áreas como las autobombas eléctricas de batería, las cisternas modulares 4×4 y las espumas libres de PFAS, donde los primeros adoptantes podrían establecer los estándares. Las empresas que inviertan en estas tecnologías emergentes y se alineen con las regulaciones en evolución probablemente obtendrán una ventaja competitiva en el mercado.
Líderes de la Industria de Camiones de Bomberos de Australia
Rosenbauer International AG
Pierce Manufacturing, Inc.
Volvo Group Australia
REV Group
Magirus
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Diciembre de 2025: La Brigada Rural de Bomberos de Gerringong inició pruebas de campo de camiones Tatra de gran tamaño, marcando el primer despliegue de estos vehículos de próxima generación en Nueva Gales del Sur.
- Noviembre de 2025: El Aeropuerto Internacional de Sídney Occidental recibió el primero de cuatro camiones Striker Volterra 6×6 híbridos enchufables que permitirán un tiempo de respuesta inferior a tres minutos una vez que abra la estación de bomberos dedicada.
- Septiembre de 2025: Volvo Group Australia y Fraser Engineering firmaron el mayor pedido individual en la historia de Queensland para 80 nuevas autobombas con el fin de reforzar la respuesta tanto regional como metropolitana.


Alcance del Informe del Mercado de Camiones de Bomberos de Australia
El alcance incluye la segmentación por tipo (autobombas, cisternas, camiones de rescate, camiones aéreos/plataforma, camiones modulares multitarea, camiones para incendios forestales y vehículos de rescate y extinción en aeropuertos), aplicación (residencial y comercial, industrial y manufacturero, aeropuertos, militar, incendios forestales y silvicultura), propulsión (motor de combustión interna, híbrido, eléctrico de batería y eléctrico de celda de combustible) y usuario final (departamentos municipales de bomberos, brigadas de instalaciones industriales, autoridades aeroportuarias, defensa y militar, servicios de bomberos por contrato y privados). El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y por volumen en unidades.
| Autobombas |
| Cisternas |
| Camiones de Rescate |
| Camiones Aéreos / Plataforma |
| Camiones Modulares Multitarea |
| Camiones para Incendios Forestales |
| Vehículo de Rescate y Extinción en Aeropuertos (ARFF) |
| Residencial y Comercial |
| Industrial y Manufacturero |
| Aeropuertos |
| Militar |
| Incendios Forestales y Silvicultura |
| Motor de Combustión Interna (MCI) |
| Híbrido |
| Eléctrico de Batería |
| Eléctrico de Celda de Combustible |
| Departamentos Municipales de Bomberos |
| Brigadas de Instalaciones Industriales |
| Autoridades Aeroportuarias |
| Defensa y Militar |
| Servicios de Bomberos por Contrato y Privados |
| Por Tipo | Autobombas |
| Cisternas | |
| Camiones de Rescate | |
| Camiones Aéreos / Plataforma | |
| Camiones Modulares Multitarea | |
| Camiones para Incendios Forestales | |
| Vehículo de Rescate y Extinción en Aeropuertos (ARFF) | |
| Por Aplicación | Residencial y Comercial |
| Industrial y Manufacturero | |
| Aeropuertos | |
| Militar | |
| Incendios Forestales y Silvicultura | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Híbrido | |
| Eléctrico de Batería | |
| Eléctrico de Celda de Combustible | |
| Por Usuario Final | Departamentos Municipales de Bomberos |
| Brigadas de Instalaciones Industriales | |
| Autoridades Aeroportuarias | |
| Defensa y Militar | |
| Servicios de Bomberos por Contrato y Privados |


Preguntas Clave Respondidas en el Informe
¿Cuál es el ciclo de vida de la flota de camiones de bomberos en Australia?
Las agencias apuntan a 15 años de servicio en primera línea, tras los cuales se programa una renovación o reemplazo exhaustivo bajo planes continuos respaldados por el Fondo de Preparación ante Desastres.
¿Cuáles son las perspectivas para las autobombas eléctricas de batería?
Las autobombas de cero emisiones probablemente atenderán primero las estaciones metropolitanas, representando hasta el 15% de las nuevas compras urbanas para 2031 a medida que maduren las pruebas en el Territorio de la Capital Australiana, Victoria y Queensland.
¿Qué estados impulsan la mayor demanda de cisternas?
Nueva Gales del Sur, Queensland y Victoria dominan los pedidos de cisternas debido a la alta exposición a incendios forestales y las grandes redes de voluntarios.
¿Cuál es la principal barrera para electrificar las flotas rurales?
Las limitadas habilidades técnicas regionales y la escasa infraestructura de carga de alta capacidad restringen el despliegue de unidades eléctricas de batera fuera de las capitales.
Última actualización de la página el:



