
Tamaño y Cuota del Mercado de Habas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
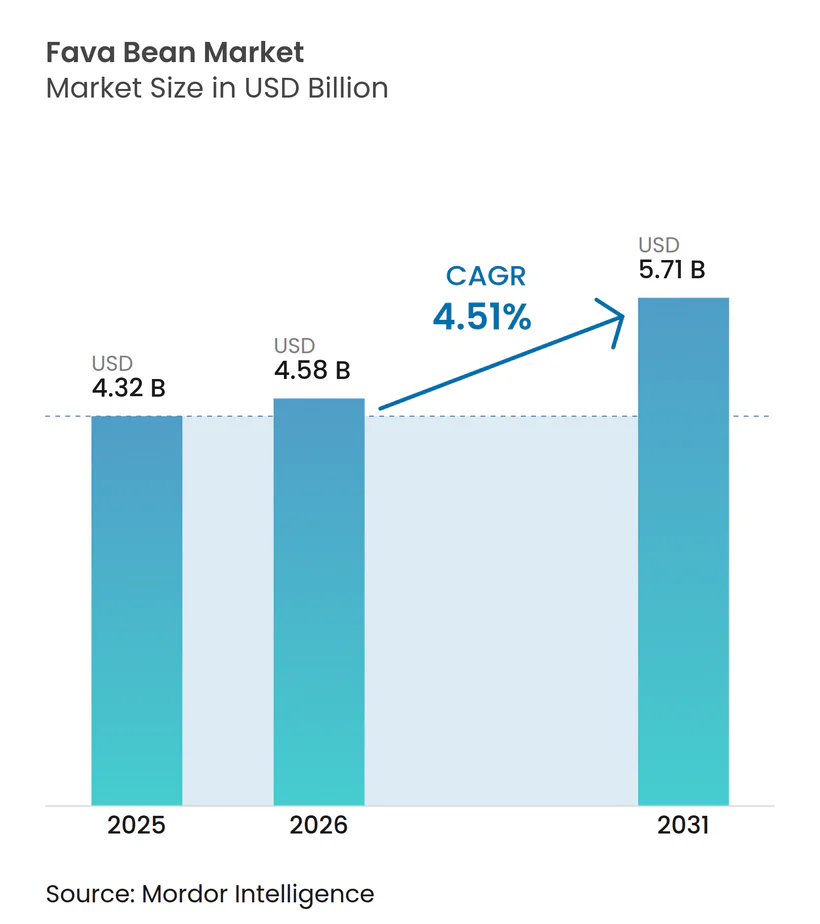
| Tamaño del Mercado (2026) | 4.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Habas por Mordor Intelligence
Se proyecta que el tamaño del mercado de habas crezca de 4,32 mil millones de USD en 2025 a 4,58 mil millones de USD en 2026, alcanzando los 5,71 mil millones de USD en 2031, con una CAGR del 4,51% durante 2026-2031. El crecimiento está impulsado por la expansión de la superficie cultivada inducida por políticas en Europa, el aumento de las inversiones en fraccionamiento de proteínas en América del Norte y la creciente demanda de productos de origen vegetal en las zonas urbanas de la región Asia-Pacífico. Si bien las habas enteras continúan dominando los volúmenes comerciales, los procesadores están aumentando los márgenes al pasar de habas de tipo básico a aislados, que alcanzan precios entre 8 y 12 veces más altos. Los comerciantes se centran en la escala dentro de una cadena de valor bifurcada. Las subvenciones de la Política Agrícola Común (PAC) europea están orientando la producción hacia los canales de alimentación animal, pero la limitada capacidad de fraccionamiento permite a América del Norte mantener el liderazgo en valor a pesar de los menores volúmenes cosechados. Desafíos como los costos de gestión del sabor y las pérdidas de cosecha relacionadas con plagas afectan la rentabilidad. Sin embargo, las inversiones en desamargado enzimático y trazabilidad mediante cadena de bloques reflejan confianza en la evolución del mercado, que pasa de ser un alimento básico étnico a una plataforma de proteína funcional.
Conclusiones Clave del Informe
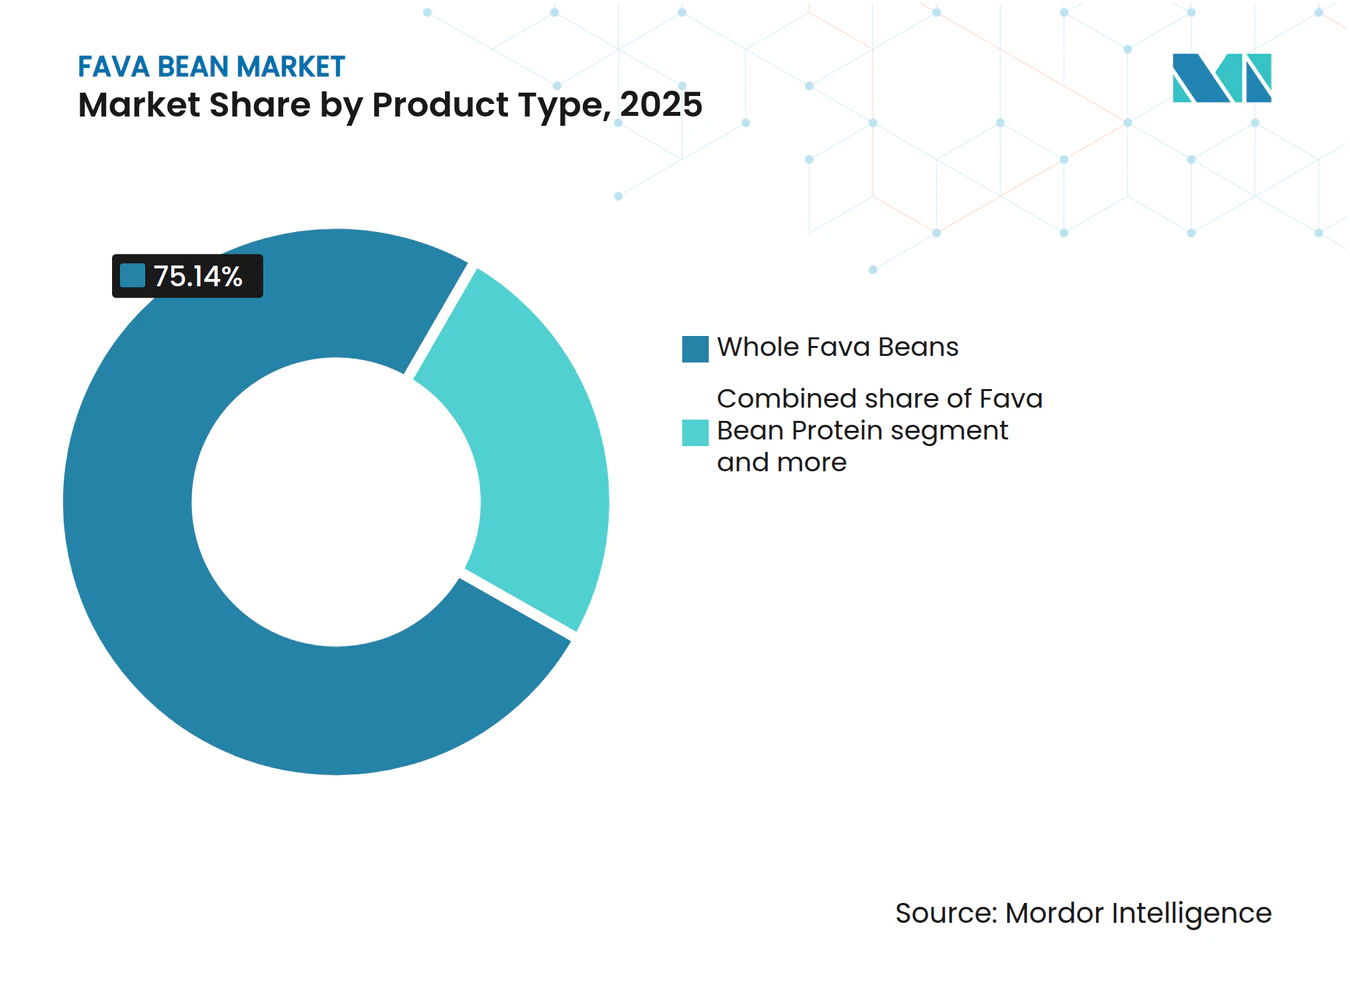
- Por tipo de producto, las habas enteras lideraron con una cuota del 75,14% en 2025, mientras que la proteína de haba avanza a una CAGR del 5,99% hasta 2031.
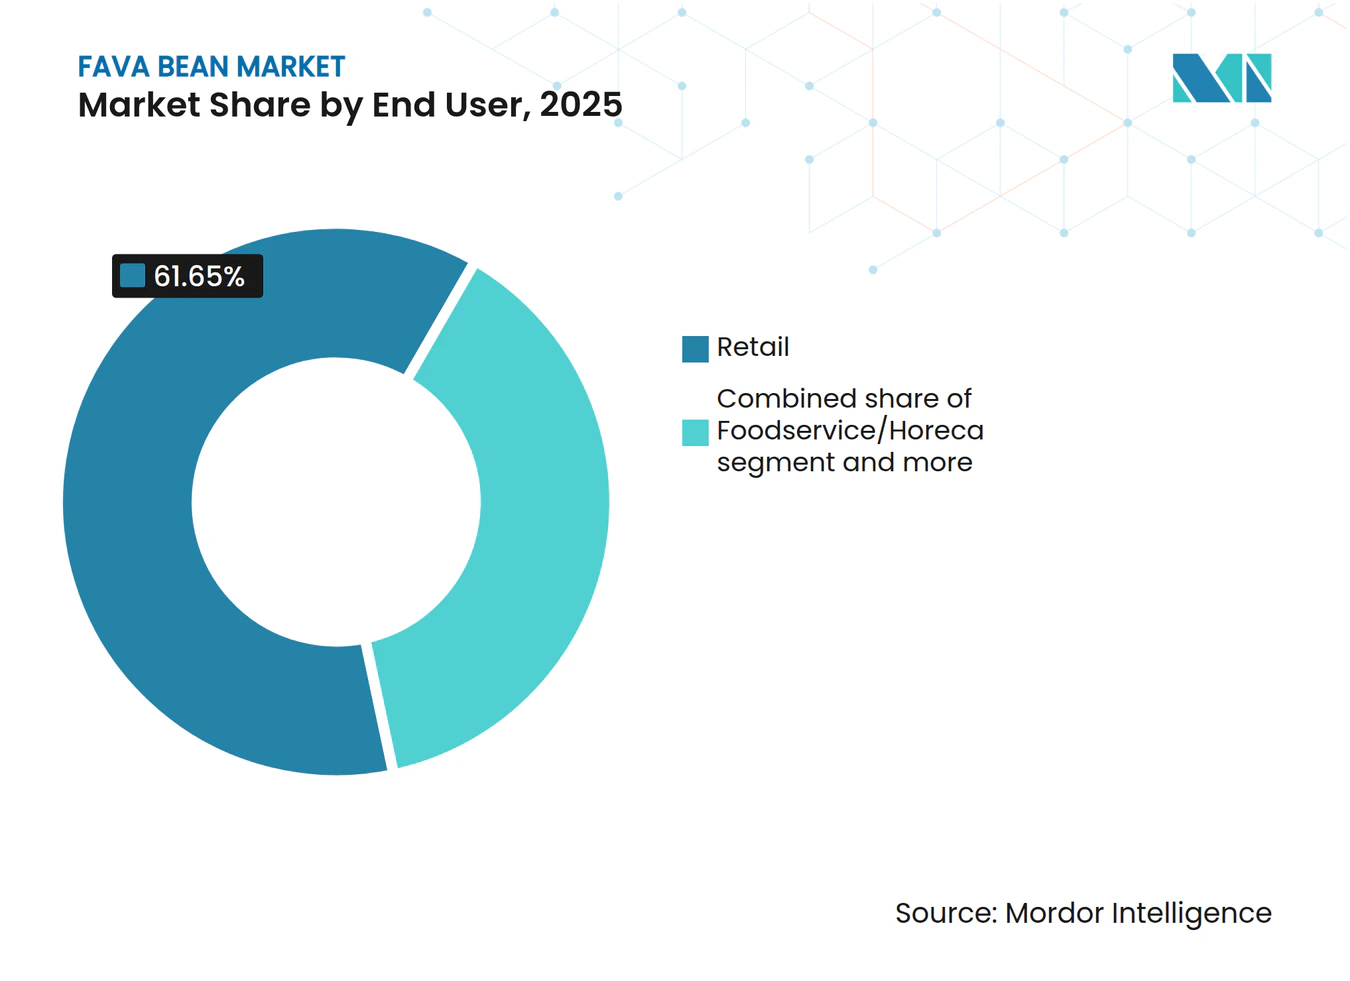
- Por usuario final, el comercio minorista representó el 61,65% de las ventas en 2025, mientras que los servicios de alimentación/horeca están preparados para el crecimiento más rápido con una CAGR del 5,17% hasta 2031.
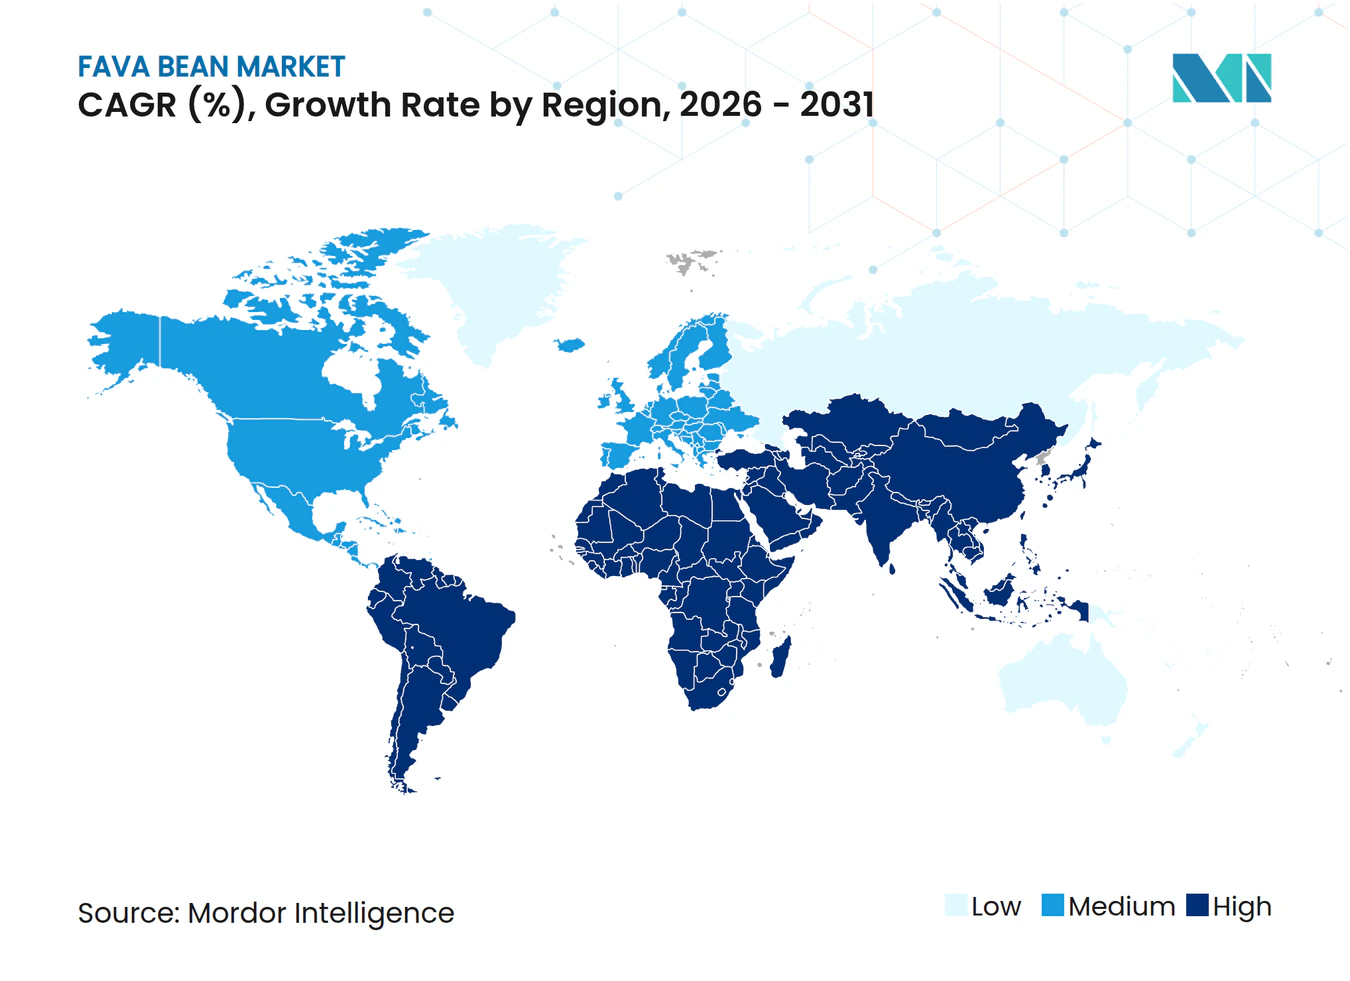
- Por geografía, América del Norte concentró el 33,02% del valor en 2025, aunque se proyecta que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 5,11% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de proteína de origen vegetal | +1.2% | Global, con concentración en América del Norte, Europa Occidental y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Incorporación en análogos cárnicos y sustitutos lácteos | +0.9% | América del Norte, Europa, Australia; emergente en China e India | Mediano plazo (2-4 años) |
| Comercialización de aislados de proteína para nutrición deportiva | +0.7% | América del Norte, Europa, con expansión hacia centros urbanos de Oriente Medio y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente conciencia del consumidor sobre etiquetas limpias | +0.6% | Global, liderado por América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Subvenciones de la PAC europea que promueven el cultivo de leguminosas | +0.5% | Europa (Francia, Alemania, Polonia, España, Italia), impacto indirecto en el suministro global | Largo plazo (≥ 4 años) |
| Crecimiento de alternativas de harina sin gluten y aptas para alérgicos | +0.4% | América del Norte, Europa, Australia, con demanda emergente en América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de proteína de origen vegetal
El mercado global de habas está experimentando un crecimiento significativo, impulsado por la creciente demanda de proteína de origen vegetal a medida que los consumidores adoptan cada vez más hábitos alimentarios sostenibles y conscientes de la salud. Este cambio representa una transformación estructural en los patrones de consumo global, influenciada por preocupaciones medioambientales, consideraciones éticas y preferencias nutricionales en evolución. Las habas están ganando protagonismo dentro del mercado de proteínas de origen vegetal debido a su alto contenido proteico, su favorable perfil de aminoácidos y su condición no transgénica, posicionándolas como una alternativa viable a las fuentes de proteína tradicionales como la soja y la proteína de guisante. Además, su compatibilidad con formulaciones de etiqueta limpia y aptas para alérgicos aumenta su atractivo tanto para los fabricantes de alimentos como para los consumidores. La transición hacia dietas de origen vegetal es evidente tanto en los mercados desarrollados como en los emergentes, impulsando la demanda de fuentes alternativas de proteína. Por ejemplo, en 2024, Statistics Netherlands informó que el 25% de las comidas en los Países Bajos eran vegetarianas, lo que refleja la adopción generalizada de hábitos alimentarios orientados a las plantas. De manera similar, en 2025, datos de la Vegan Society indicaron que el 6% de los consumidores polacos se identificaban como vegetarianos o veganos, con un 24% adicional identificándose como flexitarianos[1]. El creciente número de consumidores flexitarianos, aquellos que reducen activamente el consumo de carne sin eliminarlo por completo, desempeña un papel crucial en la expansión del mercado de ingredientes de origen vegetal como las habas.
Incorporación en análogos cárnicos y sustitutos lácteos
La creciente incorporación de ingredientes de haba en análogos cárnicos y sustitutos lácteos es un importante impulsor del crecimiento del mercado global de habas, impulsado por los avances en la innovación de alimentos de origen vegetal. A medida que aumenta la demanda de los consumidores de alternativas a los productos de origen animal, los fabricantes se enfrentan al desafío de crear formulaciones que repliquen el sabor, la textura y los atributos nutricionales de los productos cárnicos y lácteos tradicionales. Las habas están emergiendo como una solución eficaz en este contexto. La proteína de haba se utiliza cada vez más en análogos cárnicos debido a sus excelentes propiedades de emulsificación, retención de agua y texturización, que son fundamentales para replicar las características fibrosas y jugosas de la carne. Además, su perfil de sabor relativamente neutro en comparación con otras proteínas vegetales minimiza la necesidad de agentes enmascaradores, lo que permite formulaciones de productos más limpias y naturales. Esto hace que las habas sean especialmente adecuadas para aplicaciones como hamburguesas de origen vegetal, salchichas y alternativas a la carne picada. En el segmento de sustitutos lácteos, las habas se utilizan en productos como leche de origen vegetal, yogur y queso, donde mejoran el contenido proteico y la cremosidad. Su versatilidad funcional permite a los fabricantes mejorar tanto el perfil nutricional como la textura en boca de las alternativas lácteas, abordando las preocupaciones habituales de los consumidores sobre el sabor y la textura en los productos de origen vegetal.
Comercialización de aislados de proteína para nutrición deportiva
La comercialización de aislados de proteína diseñados para la nutrición deportiva está emergiendo como un importante impulsor del crecimiento del mercado global de habas. Esta tendencia está respaldada por la creciente convergencia de estilos de vida activos, nutrición orientada al rendimiento y preferencias dietéticas de origen vegetal. A medida que los consumidores ponen mayor énfasis en el estado físico y el bienestar corporal, la demanda de ingredientes proteicos de alta calidad, digestibles y funcionales se está expandiendo más allá de las fuentes tradicionales como el suero de leche y la soja, creando oportunidades para alternativas como los aislados de proteína de haba. La proteína de haba está ganando protagonismo en la nutrición deportiva debido a su alto contenido proteico, su equilibrado perfil de aminoácidos y su idoneidad para formulaciones de etiqueta limpia y libres de alérgenos. A diferencia de algunas proteínas vegetales convencionales, los aislados de haba ofrecen un sabor neutro y una textura mejorada, lo que los hace ideales para su uso en polvos proteicos, barritas, bebidas listas para consumir y aperitivos de alto rendimiento. Esta versatilidad funcional está impulsando a los fabricantes a incorporar aislados de proteína de haba en una amplia gama de productos de nutrición deportiva. La creciente participación de los consumidores en actividades físicas y recreativas está impulsando directamente la demanda de estas soluciones proteicas. En 2024, el 21,5% de la población de los Estados Unidos participó diariamente en deportes, ejercicio y actividades recreativas, frente al 21,3% en 2023, lo que refleja un aumento constante en la adopción de estilos de vida activos [2]. Esta creciente base de consumidores está impulsando una demanda constante de suplementación proteica conveniente y eficaz, particularmente en formatos que se alinean con valores más amplios de salud y sostenibilidad.
Creciente conciencia del consumidor sobre etiquetas limpias
La creciente demanda de los consumidores de etiquetas limpias es un factor clave para el mercado global de habas. Los consumidores prefieren cada vez más productos elaborados con ingredientes simples y reconocibles que se alineen con sus valores de transparencia, salud y sostenibilidad. Esta tendencia está animando a los fabricantes del sector de alimentos y bebidas a adoptar formulaciones de etiqueta limpia, aumentando así el uso de ingredientes como la proteína de haba, valorada por sus características naturales y no transgénicas. A medida que los consumidores prestan mayor atención al contenido de los productos, crece la demanda de artículos libres de aditivos artificiales, conservantes e ingredientes complejos. Las habas, con su perfil nutricional limpio y sus mínimos requisitos de procesamiento, se alinean bien con esta tendencia. Proporcionan una fuente natural de proteína de origen vegetal, lo que las hace especialmente adecuadas para productos orientados a estándares de etiqueta limpia, especialmente en las categorías de origen vegetal, sin gluten y aptas para alérgicos. Un aspecto importante de esta tendencia es la disposición de los consumidores a pagar una prima por productos de etiqueta limpia. En 2025, el 56% de los consumidores declaró estar dispuesto a gastar más en productos con ingredientes reconocibles, lo que demuestra un mayor compromiso con opciones alimentarias más saludables y transparentes [3]. Esta preferencia no solo está impulsando cambios en las formulaciones de productos, sino que también está influyendo en las estrategias de envasado, con las declaraciones de etiqueta limpia emergiendo como una ventaja competitiva significativa en el mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las notas de sabor desagradables limitan la versatilidad de formulación | -0.8% | Global, más agudo en América del Norte y Europa donde se prioriza el sabor neutro | Corto plazo (≤ 2 años) |
| Competencia de otras leguminosas | -0.6% | Global, con dominio de la proteína de guisante en América del Norte y Europa; crecimiento del garbanzo y la lenteja en Asia-Pacífico | Mediano plazo (2-4 años) |
| Alto costo del desarrollo de productos de valor añadido | -0.5% | América del Norte, Europa y mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Pérdidas de cosecha por brotes del gorgojo de la haba | -0.3% | Europa mediterránea (España, Italia, Grecia), Norte de África (Marruecos, Egipto) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las notas de sabor desagradables limitan la versatilidad de formulación
Los desafíos de sabor asociados con los ingredientes de haba continúan actuando como una restricción significativa en el mercado global de habas, particularmente en aplicaciones donde la neutralidad del sabor y el atractivo sensorial son fundamentales para la aceptación del consumidor. A pesar de su sólido perfil nutricional y funcional, las habas suelen estar asociadas a notas desagradables de tipo vegetal, amargo o terroso, que pueden restringir su uso en diversas formulaciones de alimentos y bebidas. Estos problemas de sabor presentan desafíos de formulación, especialmente en categorías de productos como alternativas lácteas, bebidas listas para consumir y análogos cárnicos de sabor suave, donde un perfil de sabor sutil y neutro es esencial. Para abordar estos desafíos, los fabricantes utilizan con frecuencia agentes enmascaradores de sabor, edulcorantes o pasos de procesamiento adicionales para reducir los sabores indeseables. Sin embargo, estos enfoques aumentan los costos de formulación y pueden entrar en conflicto con los objetivos de etiqueta limpia, ya que la inclusión de ingredientes adicionales puede comprometer la simplicidad y la transparencia del producto. En comparación con proteínas vegetales más consolidadas como la de guisante o soja, que han sido objeto de una extensa optimización para resolver problemas de sabor, la proteína de haba enfrenta mayores obstáculos. Esto puede llevar a una adopción más lenta en el desarrollo de productos convencionales, especialmente para marcas que priorizan una complejidad mínima de formulación y un tiempo de comercialización más rápido.
Competencia de otras leguminosas
Una de las principales restricciones que afectan al crecimiento del mercado de habas es la intensa competencia de leguminosas más consolidadas, como la soja, el garbanzo, la lenteja, el guisante y otras leguminosas. Estas alternativas están más profundamente arraigadas en los sistemas alimentarios globales, las cadenas de suministro y las dietas de los consumidores, lo que dificulta que las habas aumenten significativamente su cuota de mercado. Un factor clave que contribuye a este desafío es la fuerte familiaridad y aceptación del consumidor con las leguminosas competidoras. Por ejemplo, la soja y el garbanzo tienen aplicaciones culinarias bien establecidas en diversas cocinas y son ampliamente reconocidos como fuentes de proteína básicas. En contraste, las habas siguen siendo relativamente especializadas en muchas regiones, lo que limita su integración en las dietas cotidianas y en los productos alimentarios procesados. Esta ventaja de familiaridad permite a las leguminosas competidoras dominar tanto el consumo minorista como las aplicaciones en servicios de alimentación. En el mercado de proteínas de origen vegetal, la competencia es particularmente pronunciada. La proteína de guisante y la proteína de soja se utilizan ampliamente en alternativas cárnicas, sustitutos lácteos y productos nutricionales debido a sus perfiles de sabor neutros, propiedades funcionales y sólidos canales de innovación respaldados por inversiones significativas. Como resultado, las habas tienen una menor participación en la actividad de desarrollo de productos y enfrentan una adopción más lenta en las formulaciones convencionales de origen vegetal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Fracciones de Proteína Impulsan la Migración de ValorLas habas enteras representaron el 75,14% de la cuota de mercado en 2025, impulsadas por la demanda constante de minoristas de comestibles étnicos, distribuidores mayoristas de servicios de alimentación y fabricantes de piensos para animales. El dominio de este segmento pone de relieve su papel arraigado en los mercados tradicionales y a granel. Sin embargo, la contribución de ingresos de las habas enteras diverge cada vez más de su dominio en volumen a medida que los compradores desplazan sus preferencias hacia grados básicos de menor margen. Esta tendencia refleja la dinámica cambiante del mercado, donde las consideraciones de costos y las preferencias cambiantes de los consumidores están remodelando los patrones de demanda de habas enteras.
Se proyecta que la proteína de haba, incluidos los concentrados y aislados, crezca a una CAGR del 5,99% de 2026 a 2031, superando el crecimiento general del mercado en 148 puntos básicos. Este crecimiento está impulsado principalmente por la creciente demanda de ingredientes funcionales en nutrición deportiva, análogos cárnicos y sustitutos lácteos, que requieren productos de mayor valor en lugar de leguminosas enteras. Los aislados de proteína, que aportan entre el 85% y el 92% de proteína en base a peso seco, tienen un precio significativamente más alto, de entre 8 y 12 USD por kilogramo, en comparación con los 0,80 a 1,20 USD de las habas enteras. Esta diferencia de precio de diez veces está remodelando las estrategias de inversión de los procesadores, ya que los fabricantes priorizan cada vez más los productos proteicos de mayor margen para aprovechar la creciente demanda de ingredientes alimentarios de origen vegetal y funcionales.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Dominio Minorista Enmascara el Impulso de los Servicios de AlimentaciónLos canales minoristas representaron el 61,65% de la cuota de mercado en 2025, impulsados por bienes de consumo envasados como habas enteras en conserva, mezclas de harina sin gluten y polvos proteicos de origen vegetal. Sin embargo, el crecimiento en este segmento se está desacelerando a medida que la penetración entre los principales grupos demográficos, los millennials conscientes de la salud y los entusiastas de la cocina étnica, se acerca a la saturación en América del Norte y Europa Occidental. El segmento minorista se ha beneficiado de la creciente preferencia de los consumidores por productos convenientes y estables en almacén, pero su trayectoria de crecimiento está ahora limitada por la madurez del mercado en las regiones desarrolladas. A pesar de esto, persisten oportunidades en los mercados emergentes donde la conciencia sobre los productos de origen vegetal y sin gluten aún está creciendo, lo que presenta potencial para una expansión futura. Además, la innovación en el envasado y las formulaciones de productos podría ayudar a revitalizar la demanda en los mercados saturados.
Se espera que el segmento de servicios de alimentación/horeca crezca a una CAGR del 5,17% de 2026 a 2031, convirtiéndolo en la categoría de usuario final de más rápido crecimiento. Este crecimiento está impulsado por los restaurantes de servicio rápido y las cadenas de restauración casual que incorporan hamburguesas a base de haba, salsas sin lácteos y guarniciones ricas en proteínas para atender a los consumidores flexitarianos y abordar las presiones regulatorias sobre el abastecimiento de proteínas animales. En septiembre de 2025, Nestlé Professional introdujo una mezcla de hamburguesa de haba y garbanzo para operadores europeos de servicios de alimentación, ofreciendo una huella de carbono un 40% menor en comparación con las hamburguesas de ternera y alineándose con los objetivos del Pacto Verde de la UE para la restauración institucional. El cambio hacia los servicios de alimentación y el procesamiento industrial indica que las habas están evolucionando de un alimento básico étnico a un ingrediente funcional convencional. Sin embargo, esta transición depende de la capacidad de los procesadores para garantizar una calidad constante y perfiles de sabor neutros a escala. La creciente adopción de habas en la restauración institucional y los servicios de alimentación pone de relieve su potencial para cumplir los objetivos de sostenibilidad al tiempo que satisface la demanda de los consumidores de opciones más saludables y de origen vegetal.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Habas en América del Norte
América del Norte capturó el 33,02% de la cuota de mercado en 2025, respaldada por la posición de Canadá como el segundo mayor exportador mundial de habas. En 2024, Canadá exportó 142.000 toneladas métricas, principalmente a Egipto, Argelia y los Emiratos Árabes Unidos. Además, los Estados Unidos se benefician de una concentración de instalaciones de fraccionamiento de proteínas en Minnesota, Dakota del Norte y Montana. Estas instalaciones permiten a la región procesar habas en fracciones proteicas de alto valor, atendiendo a la creciente demanda de proteínas de origen vegetal en aplicaciones de alimentos y bebidas. La capacidad de la región para integrar la producción y el procesamiento garantiza una ventaja competitiva en el mercado global. Además, la infraestructura bien establecida de América del Norte y su enfoque en la innovación en tecnologías de procesamiento le permiten mantener una posición sólida en la cadena de valor, asegurando rentabilidad y liderazgo en el mercado.
Mercado de Habas en Asia-Pacífico
Se espera que la región Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,11% de 2026 a 2031, marcando la tasa de crecimiento regional más rápida. Este crecimiento está impulsado por la estrategia de diversificación de proteínas de China, que tiene como objetivo reducir la dependencia de las fuentes de proteína tradicionales, y la expansión de la infraestructura de procesamiento de leguminosas de India, que apoya la producción de productos de valor añadido. La creciente adopción de dietas de origen vegetal en toda la región, junto con las iniciativas gubernamentales para promover el cultivo y procesamiento de leguminosas, está impulsando aún más el crecimiento del mercado. Además, el aumento de la clase media y la creciente conciencia sobre los beneficios para la salud de las proteínas de origen vegetal están contribuyendo a las sólidas perspectivas de crecimiento de la región, convirtiéndola en un punto focal para la expansión del mercado.
Mercado de Habas en Europa
Europa, a pesar de representar una parte significativa de la producción mundial de habas en 2025, se queda por detrás de América del Norte en valor de mercado. Esto se debe principalmente a que una parte significativa de la cosecha se destina a la alimentación animal de bajo margen en lugar de a fracciones de grado humano. Las ineficiencias estructurales, como la infraestructura inadecuada de limpieza, descascarillado y fraccionamiento, limitan la capacidad de la región para aprovechar la creciente demanda de proteínas de origen vegetal. Las subvenciones de la PAC aún no han resuelto estos desafíos, dejando a Europa en desventaja. Sin embargo, la gran base de producción de la región y el creciente enfoque en mejorar las capacidades de procesamiento presentan oportunidades para el crecimiento futuro si se abordan estas ineficiencias. Además, la creciente demanda de los consumidores de productos de origen vegetal sostenibles y de producción local podría impulsar inversiones en tecnologías de procesamiento avanzadas, transformando potencialmente la dinámica del mercado de habas en Europa a largo plazo.
Panorama Competitivo
Concentración del Mercado
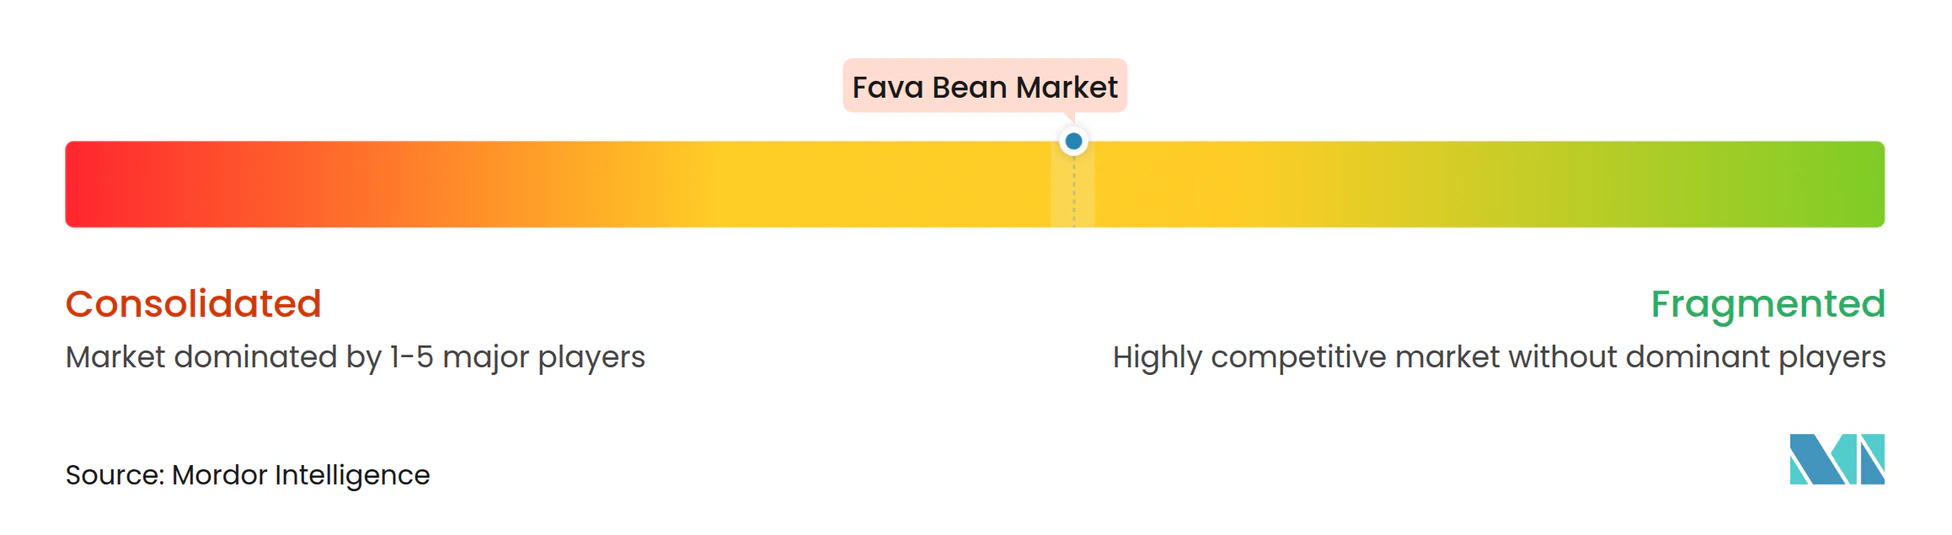
El mercado global de habas está moderadamente fragmentado, con proveedores multinacionales de ingredientes como Roquette, ADM, Ingredion y BENEO liderando el segmento de extracción y fraccionamiento de proteínas. Estas empresas aprovechan tecnologías de procesamiento avanzadas y extensas cadenas de suministro globales, estableciéndose como actores clave en el mercado de proteínas de origen vegetal de alto valor. Mientras tanto, las cooperativas regionales y los comerciantes de materias primas dominan la distribución de habas enteras, concentrándose en ventas de materias primas a gran escala dentro de mercados localizados. Los procesadores de tamaño mediano enfrentan desafíos en este panorama competitivo, luchando por lograr economías de escala y compitiendo tanto con grandes proveedores como con distribuidores regionales.
Las tecnologías de procesamiento innovadoras, incluido el desamargado enzimático y la filtración por membranas, presentan oportunidades significativas al reducir la intensidad de las notas desagradables en la proteína de haba mientras se mantiene el rendimiento. Sin embargo, menos de 10 plantas a escala comercial en todo el mundo utilizan actualmente estas capacidades avanzadas. Esta brecha crea potencial para que procesadores especializados entren al mercado con productos de alta calidad y sabor neutro. Se espera que estos avances impulsen el crecimiento en segmentos de mercado especializados y proporcionen a los actores más pequeños una ventaja competitiva si pueden adoptar eficazmente estas tecnologías.
Burcon NutraScience, un actor emergente en el mercado, presentó una patente en los Estados Unidos en 2025 para un proceso de extracción por desplazamiento de pH que logra una pureza proteica del 94% mientras reduce el consumo de agua en un 30% en comparación con los métodos tradicionales. Si se implementa con éxito, esta tecnología podría transformar la estructura de costos de la producción de proteína de haba, haciéndola más sostenible y rentable. A medida que la sostenibilidad y la eficiencia ganan importancia entre los consumidores y los productores, esta innovación podría ofrecer a los procesadores más pequeños una ventaja competitiva, desafiando potencialmente el dominio de las grandes empresas multinacionales en el mercado.
Líderes de la Industria de Habas
-
Goya Foods, Inc.
-
Roquette Frères S.A.
-
Archer Daniels Midland (ADM)
-
Prairie Fava
-
BENEO GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Habas Empresas cubiertas en este informe
- Goya Foods, Inc.
- Roquette Frères S.A.
- Archer Daniels Midland (ADM)
- Prairie Fava
- BENEO GmbH
- Nutris Group / Meelunie
- The Scoular Company
- Global Food & Ingredients (GFI) Inc.
- Puris Proteins LLC
- Emsland Group
- Ingredion Incorporated
- Cosucra Groupe Warcoing SA
- Diefenbaker Spice & Pulse Inc.
- Gushen Biological Technology Group
- GrainCorp Limited
- Farbest Brands
- Australis Food Group
- Austco Polar Foods
- EuroPulse BV
- Canadian Faba Bean Producers Co-op
Desarrollos recientes de la industria en Mercado de Habas
- Septiembre de 2025: Phytokana Ingredients está liderando una iniciativa de 32,5 millones de USD para procesar habas cultivadas en Canadá en ingredientes alimentarios de origen vegetal, en asociación con Maia Farms y Protein Industries Canada. El proyecto emplea un método propietario que evita el uso de productos químicos y calor para producir concentrados de proteína, harinas y almidones. Estos ingredientes están destinados a aplicaciones como alternativas lácteas y carnes de origen vegetal.
- Agosto de 2025: Burcon NutraScience ha lanzado FavaPro, un aislado de proteína de haba de alta pureza con más del 90% de contenido proteico, para satisfacer la creciente demanda de ingredientes de origen vegetal de alto rendimiento. El producto se fabrica mediante un proceso de extracción propietario y es no transgénico, hipoalergénico y ambientalmente sostenible. Las habas, al ser cultivos fijadores de nitrógeno, contribuyen a mejorar la salud del suelo.
- Mayo de 2024: Roquette ha introducido su primer aislado de proteína de haba, NUTRALYS Fava S900M, para ampliar su oferta de proteínas vegetales en Europa y América del Norte. Este ingrediente contiene aproximadamente el 90% de proteína y está diseñado para su uso en alternativas cárnicas, sustitutos lácteos y productos de panadería. Presenta un sabor limpio, color claro y sólidas propiedades funcionales, incluida la resistencia al gel y la estabilidad.
Alcance del Informe del Mercado Global de Habas
Las habas son las semillas comestibles del cultivo leguminoso Vicia faba, también conocidas como habas caballares o habas de campo. El mercado de habas incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de exportaciones (valor y volumen), análisis de importaciones (valor y volumen) y análisis de tendencias de precios a nivel mundial. El mercado está segmentado geográficamente en América del Norte, Europa, Asia-Pacífico, América del Sur y África. El informe ofrece el tamaño del mercado y las previsiones en términos de volumen (toneladas métricas) y valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Habas Enteras | |
| Harina de Haba | |
| Proteína de Haba | Concentrado de Proteína |
| Aislado de Proteína | |
| Otros |
| Minorista |
| Servicios de Alimentación/Horeca |
| Procesamiento de Alimentos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Habas Enteras | |
| Harina de Haba | ||
| Proteína de Haba | Concentrado de Proteína | |
| Aislado de Proteína | ||
| Otros | ||
| Por Usuario Final | Minorista | |
| Servicios de Alimentación/Horeca | ||
| Procesamiento de Alimentos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del mercado de habas?
El sector está valorado en 4,58 mil millones de USD en 2026 y se proyecta que alcance los 5,71 mil millones de USD en 2031.
¿A qué velocidad está creciendo la demanda del segmento de proteína de haba?
Se espera que la proteína de haba se expanda a una CAGR del 5,99% de 2026 a 2031, superando el crecimiento de las habas enteras.
¿Qué región muestra el mayor potencial de crecimiento para las habas?
Se prevé que Asia-Pacífico registre la CAGR regional más rápida del 5,11% hasta 2031, liderada por China e India.
¿Qué desafíos limitan el uso más amplio de la proteína de haba en bebidas?
Las notas desagradables derivadas del hexanal requieren un costoso proceso de desamargado, y la fortificación con calcio puede causar precipitación de proteínas.