
Tamaño y Cuota del Mercado de Tratamiento de la Enfermedad de Fabry
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.09 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
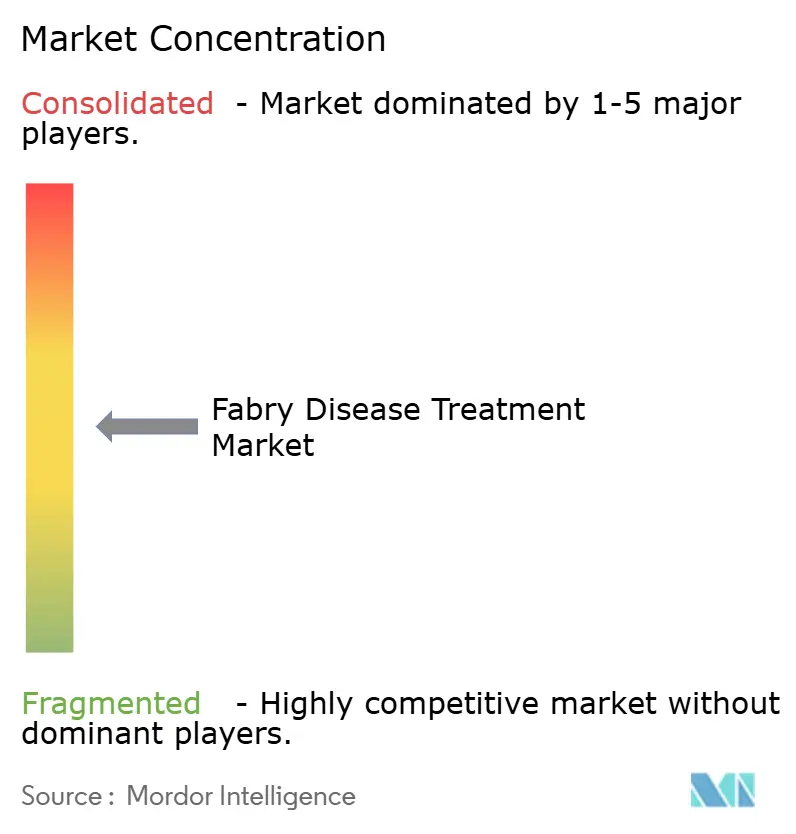
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Enfermedad de Fabry por Mordor Intelligence
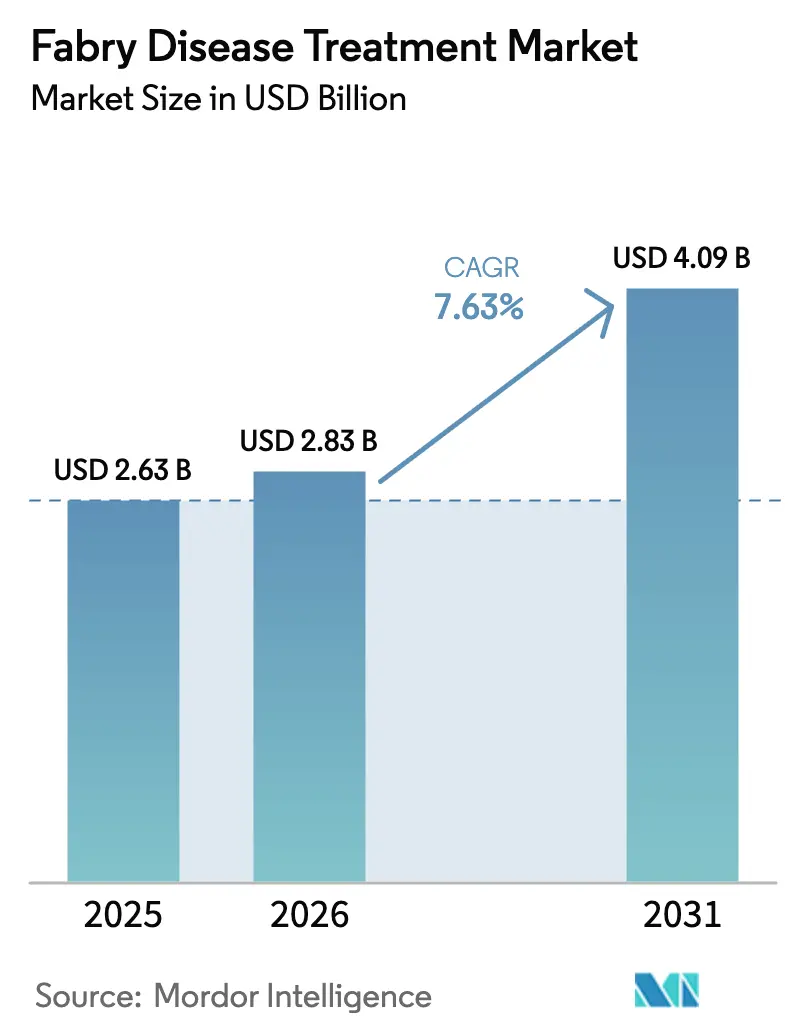
Se espera que el mercado de tratamiento de la enfermedad de Fabry crezca de USD 2,63 mil millones en 2025 a USD 2,83 mil millones en 2026 y se prevé que alcance USD 4,09 mil millones en 2031 a una CAGR del 7,63% durante 2026-2031. El mercado de tratamiento de la enfermedad de Fabry está progresando desde las infusiones convencionales de reemplazo enzimático bisemanales hacia terapias génicas de administración única y regímenes orales de reducción de sustrato. El creciente reconocimiento clínico de las variantes de inicio tardío, la ampliación del cribado neonatal y las favorables regulaciones de medicamentos huérfanos están expandiendo la población objetivo del mercado de tratamiento de la enfermedad de Fabry. La inversión continua en servicios de infusión domiciliaria y telemedicina reduce las cargas de administración y apoya la adherencia. Las innovaciones en fabricación y la presión de los biosimilares están reduciendo simultáneamente las barreras de entrada, amplificando la intensidad competitiva en el mercado de tratamiento de la enfermedad de Fabry[1]Matthias Lenders, Eva-Renee Menke y Eva Brand, "Progreso y Desafíos en el Tratamiento de la Enfermedad de Fabry," BioDrugs, springer.com.
Conclusiones Clave del Informe
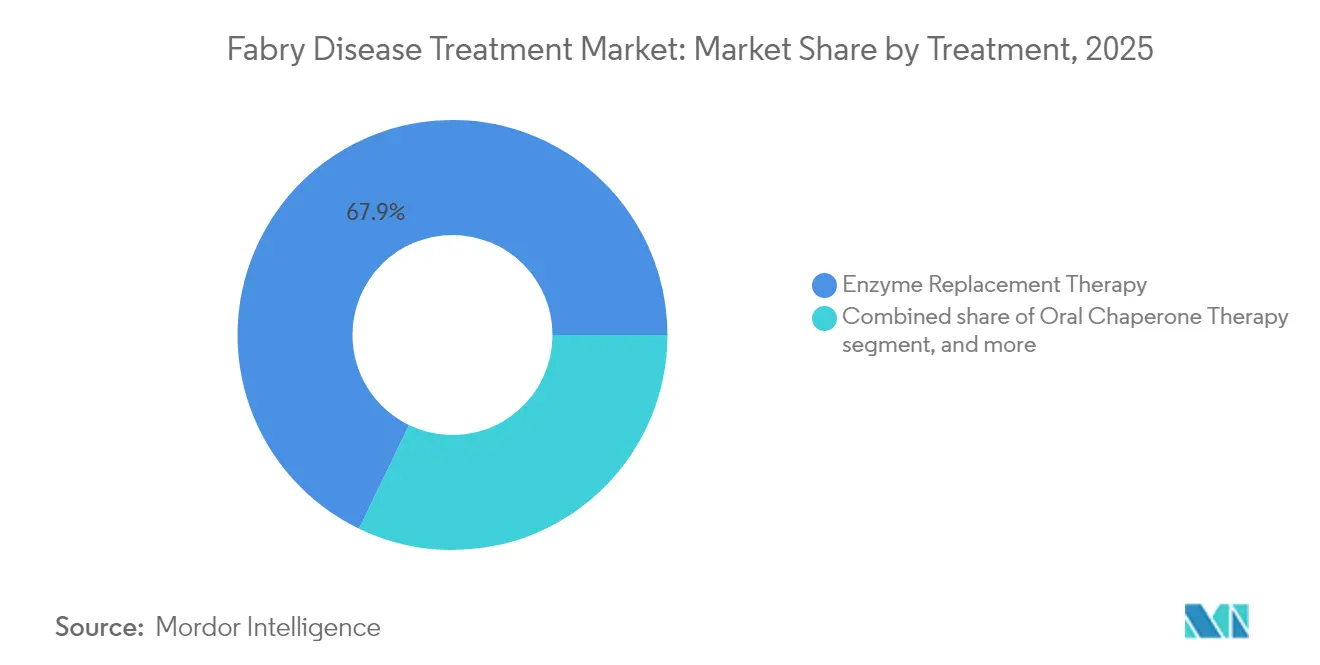
- Por tratamiento, la terapia de reemplazo enzimático representó el 67,85% de la cuota del mercado de tratamiento de la enfermedad de Fabry en 2025, mientras que se proyecta que la terapia génica avance a una CAGR del 9,18% hasta 2031.
- Por vía de administración, la administración intravenosa representó el 72,60% del tamaño del mercado de tratamiento de la enfermedad de Fabry en 2025, mientras que se espera que la administración subcutánea se expanda a una CAGR del 9,21% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 55,70% del tamaño del mercado de tratamiento de la enfermedad de Fabry en 2025, y las farmacias especializadas registran la CAGR proyectada más alta del 10,05% durante 2026-2031.
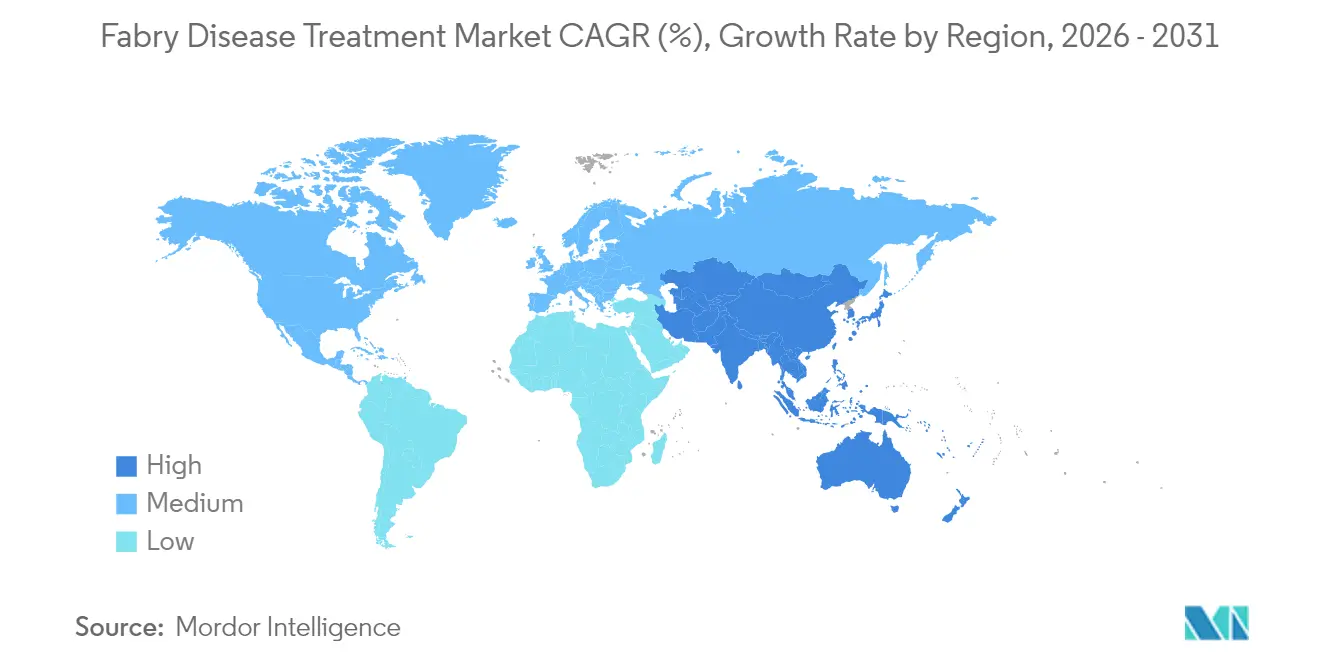
- Por geografía, América del Norte lideró con una cuota de ingresos del 42,85% del mercado de tratamiento de la enfermedad de Fabry en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 8,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tratamiento de la Enfermedad de Fabry
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de la enfermedad de Fabry | +1.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Avances en terapias basadas en genes y ARNm | +1.2% | América del Norte y la UE a la cabeza, Asia-Pacífico siguiendo | Largo plazo (≥4 años) |
| Incentivos favorables para medicamentos huérfanos y designaciones de vía rápida | +0.8% | Global, mayor impacto en EE. UU. y la UE | Corto plazo (≤2 años) |
| Aumento del gasto sanitario mundial en enfermedades raras | +1.0% | Global, con variaciones regionales | Mediano plazo (2-4 años) |
| Colaboraciones estratégicas y acuerdos de licencia | +0.9% | Principalmente mercados desarrollados en todo el mundo | Mediano plazo (2-4 años) |
| Expansión de la telemedicina y los servicios de infusión domiciliaria | +0.6% | América del Norte y Europa | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Enfermedad de Fabry
La reevaluación de los programas de cribado indica que la enfermedad de Fabry afecta a casi 1 de cada 10.000 individuos, un aumento cuádruple respecto a estimaciones anteriores. Las formas de inicio tardío representan la mayoría de los casos sintomáticos y a menudo escapan a la detección hasta que el daño orgánico progresa, lo que crea una reserva latente significativa de adultos no tratados[2]James Cook et al., "Estimación de la Prevalencia de la Enfermedad de Fabry de Inicio Tardío en EE. UU. en 2024," medRxiv, medrxiv.org. El cribado más amplio en nefrología y cardiología, junto con las pruebas neonatales en varios países, canaliza un mayor número de portadores presintomáticos hacia clínicas especializadas. Este creciente embudo de pacientes sustenta una demanda sostenida en el mercado de tratamiento de la enfermedad de Fabry.
Avances en Terapias Génicas y Basadas en ARNm
Múltiples vectores basados en AAV muestran ahora una expresión persistente de alfa-galactosidasa A durante al menos dos años, minimizando la inmunogenicidad y la carga de infusión. El acuerdo de la FDA sobre una vía de aprobación acelerada para el ST-920 de Sangamo subraya la creciente confianza regulatoria en los criterios de valoración basados en biomarcadores. El AMT-191 de uniQure y el EXG110 de Exegenesis Bio cuentan con designaciones de medicamento huérfano y los primeros datos de seguridad respaldan el potencial curativo de dosis única. Cada hito aumenta el interés de los inversores e impulsa el mercado de tratamiento de la enfermedad de Fabry hacia modalidades transformadoras.
Incentivos Favorables para Medicamentos Huérfanos y Designaciones de Vía Rápida
La exclusividad de siete años, los créditos fiscales y los vales de revisión prioritaria acortan el tiempo de comercialización y protegen la flexibilidad de precios. La exención para medicamentos huérfanos de la Ley de Reducción de la Inflación preserva el potencial de ingresos al proteger las terapias para enfermedades raras de las negociaciones obligatorias de Medicare. En conjunto, estas palancas políticas reducen el riesgo de la inversión en cartera de productos y aceleran la disponibilidad de nuevos agentes en el mercado de tratamiento de la enfermedad de Fabry.
Aumento del Gasto Sanitario Mundial en Enfermedades Raras
Se proyecta que los medicamentos huérfanos representen el 20% del total del gasto en prescripciones para 2026. El costo anual promedio de la terapia para un paciente con una enfermedad rara ha aumentado a USD 147.000, con medicamentos para la enfermedad de Fabry que superan los USD 400.000 por año en algunos mercados. La provincia china de Hainan registró un crecimiento anual del 88,99% en el gasto en enfermedades raras entre 2019-2023, lo que ilustra los crecientes compromisos de recursos que sustentan el mercado de tratamiento de la enfermedad de Fabry.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de tratamiento y restricciones presupuestarias de los pagadores | -0.7% | Global, más grave en los mercados emergentes | Mediano plazo (2-4 años) |
| Infraestructura diagnóstica limitada en los mercados emergentes | -0.5% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥4 años) |
| Restricciones de capacidad de fabricación para terapias avanzadas | -0.4% | Global, mayor en regiones con biofabricación limitada | Corto plazo (≤2 años) |
| Criterios de reembolso estrictos y barreras de acceso | -0.6% | Global, pronunciado en sistemas de salud con restricciones de costos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Tratamiento y Restricciones Presupuestarias de los Pagadores
El precio anual de Elfabrio supera los USD 430.000, situando la terapia para la enfermedad de Fabry entre las prescripciones más costosas del mundo. Las aseguradoras a menudo restringen el reembolso hasta que se documenta la patología orgánica, retrasando el inicio y potencialmente empeorando el pronóstico[3]Morgan Loh y Julia Settler, "Resumen Clínico: Elfabrio para la Enfermedad de Fabry en Adultos," Pharmacy Times, pharmacytimes.com. La financiación pública variable deja a los pacientes de los mercados emergentes expuestos a gastos catastróficos de su propio bolsillo, amortiguando las tasas de penetración en el mercado de tratamiento de la enfermedad de Fabry a pesar de la creciente necesidad clínica.
Infraestructura Diagnóstica Limitada en los Mercados Emergentes
Los ensayos enzimáticos sofisticados y la secuenciación génica siguen siendo escasos fuera de los grandes centros urbanos. El diagnóstico erróneo es frecuente porque el dolor neuropático, la proteinuria y la miocardiopatía hipertrófica imitan a trastornos más prevalentes. La ausencia de cribado neonatal en muchos países de ingresos bajos y medios retrasa la identificación durante años, reduciendo la cohorte tratada y restringiendo la expansión del mercado de tratamiento de la enfermedad de Fabry.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tratamiento: La Terapia Génica Impulsa la Innovación a Pesar del Dominio de la Terapia de Reemplazo Enzimático
La terapia de reemplazo enzimático generó el 67,85% de los ingresos del mercado de tratamiento de la enfermedad de Fabry en 2025 y continúa siendo el pilar de la práctica clínica gracias a décadas de datos de seguridad. Sin embargo, se prevé que la terapia génica registre una CAGR del 9,18%, lo que refleja la demanda de los pacientes de soluciones de dosis única con potencial curativo. La chaperona oral migalastat aborda las mutaciones susceptibles, y el agente de reducción de sustrato venglustat se encuentra en Fase III para el manejo del dolor neuropático. La diversificada cartera de productos señala que el mercado de tratamiento de la enfermedad de Fabry transitará hacia el pluralismo de modalidades en lugar de hacia un único hegemon terapéutico.
Los promotores de la terapia génica mejoran el tropismo del vector y la eficiencia de dosificación, reduciendo el costo de fabricación y el riesgo inmunogénico. La opción de infusión mensual de pegunigalsidase alfa demuestra la innovación dentro de la terapia de reemplazo enzimático establecida, mientras que las entradas de biosimilares se vislumbran a medida que vencen las patentes. En conjunto, estos cambios prometen un mercado de tratamiento de la enfermedad de Fabry más competitivo y centrado en el paciente durante la próxima década.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Vía de Administración: La Administración Subcutánea Gana Impulso
Las infusiones intravenosas representaron el 72,60% del tamaño del mercado de tratamiento de la enfermedad de Fabry en 2025, dado que todas las terapias de reemplazo enzimático aprobadas requieren acceso venoso. Los pacientes favorecen cada vez más las formulaciones subcutáneas en desarrollo que permiten la autoadministración en el domicilio, impulsando una CAGR del 9,21% para esta vía. El migalastat oral ofrece una comodidad sin igual para los pacientes con mutaciones susceptibles, aunque sirve a un nicho reducido. La terapia génica podría en última instancia eliminar la administración crónica por completo, redefiniendo las expectativas dentro del mercado de tratamiento de la enfermedad de Fabry.
Los servicios de infusión domiciliaria cubren ahora la mayor parte de las zonas urbanas de América del Norte y Europa, reduciendo los costos de administración y el tiempo de hospitalización. Los programas de desarrollo subcutáneo apuntan a replicar la eficacia al mismo tiempo que reducen la duración de la infusión, un avance particularmente valioso en regiones con escasos centros de infusión. Estas innovaciones en la administración refuerzan la adherencia y amplían el alcance, impulsando el crecimiento a largo plazo del mercado de tratamiento de la enfermedad de Fabry.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución: Las Farmacias Especializadas Capitalizan la Complejidad
Las farmacias hospitalarias captaron el 55,70% de la cuota del mercado de tratamiento de la enfermedad de Fabry en 2025, impulsadas por el dominio de las infusiones hospitalarias. Se proyecta que las farmacias especializadas alcancen una CAGR del 10,05% al ofrecer dispensación compleja, coordinación de enfermería y gestión de seguros que las enfermedades raras de alta atención demandan. Las cadenas minoristas siguen siendo participantes menores debido a los requisitos de cadena de frío y los mandatos de los pagadores, aunque distribuyen agentes orales. El papel en expansión de las farmacias especializadas mejora la resiliencia logística y la experiencia del paciente, apoyando una adopción más amplia en el mercado de tratamiento de la enfermedad de Fabry.
Los pagadores canalizan cada vez más los biológicos de alto costo a través de redes de distribución limitada que combinan la dispensación con programas de adherencia e informes de resultados. Este modelo alinea los incentivos de las partes interesadas al mejorar la efectividad en el mundo real y justificar el impacto presupuestario, reforzando el ascenso de las farmacias especializadas. Las farmacias hospitalarias conservan su relevancia para el inicio y el monitoreo de alto riesgo, aunque incluso estas funciones están migrando hacia entornos ambulatorios o domiciliarios a medida que el mercado de tratamiento de la enfermedad de Fabry busca eficiencia.
Análisis Geográfico
América del Norte lideró con el 42,85% de los ingresos del mercado de tratamiento de la enfermedad de Fabry en 2025, sustentada por el amplio cribado neonatal, los centros especializados y el reembolso integral. La FDA aplica de forma habitual designaciones de prioridad y avance, lo que permite la rápida adopción de nuevas modalidades. A pesar del escrutinio de los pagadores, los planes comerciales suelen cubrir la terapia de reemplazo enzimático y el migalastat, mientras que múltiples ensayos de terapia génica reclutan de forma activa en Estados Unidos y Canadá.
Europa ocupa el segundo lugar, beneficiándose de la armonización regulatoria transfronteriza a través de la Agencia Europea de Medicamentos y de sólidos registros académicos que realizan un seguimiento de los resultados a largo plazo. Las evaluaciones nacionales de tecnologías sanitarias pueden retrasar la adopción, pero en última instancia aseguran una cobertura amplia. La reciente aprobación escocesa de pegunigalsidase alfa pone de relieve la continua expansión regional del mercado de tratamiento de la enfermedad de Fabry. Los consorcios de investigación de la UE y los grupos de pacientes proporcionan un ecosistema integrado que apoya la generación de evidencia y el perfeccionamiento de las guías clínicas.
Asia-Pacífico es la zona de más rápido crecimiento con una CAGR del 8,28%. El marco de acceso anticipado condicional de Japón y la adopción del seguro nacional de terapia de reemplazo enzimático en Corea del Sur ilustran la capacidad madura del sistema. El catálogo de enfermedades raras de China, el reembolso ampliado y la inversión nacional en biotecnología aceleran colectivamente la penetración. La creciente actividad de ensayos clínicos y las mejoras de infraestructura en India y el Sudeste Asiático sugieren un mayor potencial para el mercado de tratamiento de la enfermedad de Fabry en el horizonte.

Panorama regulatorio
El entorno regulatorio para las terapias contra la enfermedad de Fabry está determinado por marcos de medicamentos huérfanos y vías aceleradas en los principales mercados. En Estados Unidos, las opciones aprobadas incluyen Fabrazyme (agalsidasa beta) y Elfabrio (pegunigalsidasa alfa-iwxj), y Fabrazyme lleva una advertencia destacada por reacciones de hipersensibilidad, incluida anafilaxia, lo que refuerza los requisitos de monitorización de infusiones y gestión de riesgos en la práctica clínica.
El desarrollo de la cartera de proyectos está estrechamente vinculado a los programas para enfermedades raras de la FDA y la EMA. ST-920 (isaralgagene civaparvovec) posee las designaciones de Medicamento Huérfano, Vía Rápida y RMAT de la FDA, y también cuenta con estatus de huérfano de la EMA con elegibilidad PRIME, lo que respalda enfoques de revisión acelerada basados en biomarcadores. En Europa, el Comité de Medicamentos Huérfanos (COMP) de la EMA sustenta la supervisión de las designaciones (incluido el umbral de prevalencia de menos de 5 por cada 10.000 personas en la UE), mientras que decisiones de acceso regionales adicionales, como las aprobaciones en Escocia, influyen en la dinámica de adopción a corto plazo de las TRE más recientes.
Panorama Competitivo
El mercado de tratamiento de la enfermedad de Fabry sigue estando moderadamente concentrado, aunque es cada vez más disputado. Sanofi, Takeda y Chiesi defienden sus consolidadas franquicias de terapia de reemplazo enzimático al tiempo que amplían la fabricación para contrarrestar las amenazas de los biosimilares. Amicus Therapeutics aprovecha la diferenciación del migalastat oral y registró ingresos de USD 528,3 millones en 2024, lo que implica un crecimiento anual del 33% y confirma una sólida adopción por parte de los médicos.
Los competidores en terapia génica buscan un posicionamiento curativo. El ST-920 de Sangamo obtuvo el acuerdo de la FDA para la aprobación acelerada basada en la pendiente de la tasa de filtración glomerular estimada, con el objetivo de lanzarse en 2027. El AMT-191 de uniQure y el EXG110 de Exegenesis añaden diversidad competitiva, mejorando la elección del paciente y la disciplina de precios. El PRX-102 pegilado de Protalix y Chiesi demuestra una innovación incremental dentro de la clase de terapia de reemplazo enzimático, extendiendo los intervalos de infusión a cuatro semanas y ofreciendo una farmacocinética mejorada.
La fiabilidad de la cadena de suministro y los programas de apoyo al paciente emergen como diferenciadores decisivos. Las escaseces pasadas de Fabrazyme desencadenaron un escrutinio legal y subrayan la prima que se otorga a una fabricación y logística sólidas. Las farmacias especializadas y los proveedores de infusión domiciliaria integran herramientas digitales de adherencia y asesoramiento de enfermería, creando capas de servicio que los competidores deben igualar a medida que el mercado de tratamiento de la enfermedad de Fabry evoluciona.
Líderes de la Industria del Tratamiento de la Enfermedad de Fabry
Sanofi (Genzyme Corporation)
Takeda Pharmaceutical Company Limited
Amicus Therapeutics, Inc
ISU ABXIS
JCR Pharmaceuticals Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área en blanco clave se encuentra en la intersección entre la eficacia duradera y la reducción de la carga del tratamiento, donde los reguladores están abordando nuevos criterios de valoración y diagnósticos complementarios. En marzo de 2026, Sangamo avanzó en la presentación continua de la BLA ante la FDA de EE. UU. para ST-920, y su prueba de anticuerpos como diagnóstico complementario entró en revisión del CDRH de la FDA para PMA, lo que señala una vía de comercialización emergente que combina terapias con pruebas habilitadoras. Esto puede ampliar la demanda de servicios de laboratorio especializados y vías de atención integradas.
Las oportunidades también provienen de la optimización de regímenes y la expansión geográfica de las modalidades ya establecidas. En octubre de 2025, JCR Pharmaceuticals firmó un acuerdo de licencia con Menagen Pharmaceutical Industries para comercializar un biosimilar de agalsidasa beta en nueve mercados de MENAT, lo que ilustra rutas de entrada al mercado donde las autorizaciones de comercialización locales y la comercialización liderada por socios pueden ampliar el acceso a los pacientes tratados. En el ámbito del desarrollo de productos, programas como venglustat de Sanofi (con designaciones de Vía Rápida y huérfano para la enfermedad de Fabry) y plataformas en etapa temprana como Glafabra Therapeutics (que reporta la finalización de un ensayo piloto y apunta a la presentación de una IND para el primer trimestre de 2027) apuntan a una diversificación continua más allá de las infusiones quincenales hacia enfoques orales y basados en terapia génica, junto con modelos de servicio diferenciados como la infusión domiciliaria y la coordinación con farmacias especializadas.
Desarrollos recientes del sector
- Mayo de 2026: Chiesi Limited informa que la MHRA aprueba una dosificación adicional de 2 mg/kg cada cuatro semanas para pegunigalsidasa alfa (Elfabrio) en adultos estables con TRE. La ampliación del intervalo de dosificación para Elfabrio amplía la flexibilidad del tratamiento y puede mejorar la adherencia entre los pacientes con Fabry.
- Marzo de 2026: Chiesi Global Rare Diseases y Protalix BioTherapeutics reciben la aprobación de la Comisión Europea para la dosificación de 2 mg/kg cada 4 semanas para pegunigalsidasa alfa (Elfabrio) en adultos con enfermedad de Fabry bajo TRE. La expansión regulatoria amplía el acceso al mercado y puede llevar a una mayor utilización de Elfabrio.
- Marzo de 2026: Sangamo Therapeutics avanza en la presentación continua de la BLA ante la FDA para ST-920 (isaralgagene civaparvovec) para la enfermedad de Fabry. El movimiento posiciona una posible opción de terapia génica para revisión regulatoria y añade una trayectoria de modalidad curativa a la dinámica del mercado de Fabry.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las terapias utilizadas para tratar la enfermedad de Fabry, incluido el tratamiento farmacológico y la administración relacionada dentro de la vía de atención, contabilizados a precios de fábrica o precios realizados equivalentes en los principales sistemas de salud.
Exclusiones del alcance: excluimos las pruebas diagnósticas, el asesoramiento genético y los cuidados de apoyo no terapéuticos que no involucran tratamiento farmacológico específico para Fabry.
Descripción general de la segmentación
- Por Tratamiento
- Terapia de Reemplazo Enzimático
- Terapia de Chaperona Oral
- Terapia Génica
- Terapia de Reducción de Sustrato
- Otros Tratamientos
- Por Vía de Administración
- Intravenosa
- Oral
- Subcutánea
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias Especializadas
- Farmacias en Línea
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- CCG
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites de la enfermedad y el tratamiento, y para recopilar los datos iniciales que se pueden verificar entre países. Fuentes públicas como la base de datos de etiquetas y aprobaciones de medicamentos de la FDA de EE. UU., el Centro de Información sobre Enfermedades Genéticas y Raras del NIH, las referencias de cribado neonatal de los CDC, y los indicadores de gasto sanitario de la Organización Mundial de la Salud y la OCDE nos ayudaron a mantener supuestos realistas.
Para que el modelo fuera utilizable en términos de ingresos, también revisamos fuentes como publicaciones nacionales de reembolso y ETS, revistas revisadas por pares sobre prevalencia y tasas de diagnóstico de Fabry, y listas de precios de ministerios de salud gubernamentales cuando estaban disponibles. Los informes de las empresas, las presentaciones para inversores y comunicados de prensa fiables se utilizaron para comprender los plazos de lanzamiento de las terapias y los esquemas de dosificación habituales, y luego se utilizaron selectivamente suscripciones de pago a datos financieros de empresas y bases de datos de patentes para confirmar plazos y verificar señales de escala comercial. Estas fuentes son ilustrativas, y también se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar los grupos de pacientes tratados, el comportamiento de cambio de terapia y las diferencias reales de acceso en las principales regiones. Hablamos con una combinación de médicos clínicos, expertos en pagadores o reembolsos, partes interesadas de farmacias especializadas y participantes de la industria para poder cerrar las brechas de los hallazgos documentales y poner a prueba los supuestos antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 20% | APAC: 44% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 20% | Gerentes: 52% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente que parte del grupo de pacientes con Fabry diagnosticados y tratados por país, y luego convierte ese grupo de demanda en ingresos utilizando la combinación de tratamientos, los patrones de dosificación y los supuestos de costo anual de la terapia. Para mantener los totales fundamentados, los resultados se corroboraron mediante aproximaciones ascendentes selectivas, como comprobaciones de precio por paciente muestreadas, retroalimentación de canal sobre volúmenes tratados y verificaciones de coherencia de ingresos de proveedores donde había divulgaciones disponibles.
Los datos clave del modelo incluyeron tasas de prevalencia y diagnóstico, señales de expansión del cribado neonatal, la proporción de pacientes elegibles para la terapia de chaperonas orales, la frecuencia de dosificación y persistencia de la terapia de reemplazo enzimático, y factores de acceso regional como la amplitud del reembolso y los cambios en el entorno de infusión (hospitalario versus domiciliario). Cuando los datos directos por país eran escasos, aplicamos una lógica de sustitución conservadora utilizando mercados comparables con una madurez similar en cribado y reembolso, y luego ajustamos mediante retroalimentación de expertos.
La previsión se basó principalmente en el análisis de escenarios, porque el mercado está determinado por la madurez de la cartera de proyectos, las ampliaciones de indicación y las decisiones de acceso que pueden cambiar rápidamente la población tratada y la combinación de terapias. Las trayectorias de los escenarios se ancoraron a las opiniones de consenso de las entrevistas sobre el momento de adopción, la evolución de precios y las tasas de cambio de terapia, y luego se tradujeron en curvas de ingresos anuales.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre estimaciones de demanda basadas en pacientes, señales clínicas y de política publicadas, e indicadores comerciales observados, y luego se verificó la existencia de valores atípicos a nivel de país y regional. Cuando una variación parecía demasiado amplia, se revisaron los supuestos y se activaron nuevos contactos específicos para confirmar si la brecha provenía de limitaciones de acceso, de la combinación de terapias o de la fijación de precios.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas que vuelven a verificar unidades, el momento de la conversión de divisas y la alineación de años, seguidas de una revisión final de coherencia frente a tendencias independientes de gasto sanitario y tratamiento de enfermedades raras. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, y realizamos una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de tratamiento de la enfermedad de Fabry de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el tratamiento de la enfermedad de Fabry pueden parecer muy dispares porque cada editor elige un conjunto geográfico, un límite de terapia y un momento de conversión de divisas y precios diferentes. Las diferencias también surgen cuando un estudio se basa más en construcciones de demanda impulsadas por la epidemiología, y otro se apoya en referencias amplias de gasto en enfermedades raras.
Las referencias de expansión del cribado neonatal, las verificaciones de diagnóstico y grupo tratado, y la validación de la dosificación de la terapia son los puntos de evidencia que mantienen a Mordor Intelligence alineado con la población tratada abordable en lugar de contabilizar el gasto indiferenciado en medicamentos para enfermedades raras. Además, algunas estimaciones combinan ingresos de enfermedades de depósito lisosomal adyacentes o utilizan una cesta de países más reducida, lo que puede modificar el total incluso cuando se analizan las mismas terapias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,63 mil millones de USD (2025) | |
| Editorial del Sector A | 2,42 mil millones de USD (2024) | Utiliza un año base diferente y puede aplicar supuestos de agrupación de terapias más amplios, donde la lógica del grupo tratado y la persistencia por país es menos transparente, lo que puede reducir el punto de partida. |
| Nota de Análisis Sanitario B | 1,70 mil millones de USD (2024) | Limita el alcance a una cesta de 7 mercados y se enmarca a nivel de mercado de la enfermedad, lo que puede omitir geografías más pequeñas y subestimar a los pacientes tratados fuera de los países incluidos. |
La dispersión se debe principalmente a la cobertura geográfica, la selección del año base y a qué tan estrechamente está vinculado el grupo de pacientes tratados con la realidad de dosificación y acceso. Al mantener los pasos rastreables desde los pacientes hasta la combinación de tratamientos y el costo anual, el enfoque ofrece una cifra práctica que puede reproducirse y actualizarse a medida que cambian las señales de cribado, precios y adopción.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tratamiento de la enfermedad de Fabry y el crecimiento proyectado?
El mercado está valorado en USD 2,83 mil millones en 2026 y se espera que alcance los USD 4,09 mil millones en 2031, con una CAGR del 7,63%.
¿Qué tipo de terapia domina el mercado de tratamiento de la enfermedad de Fabry?
La terapia de reemplazo enzimático lidera con una cuota de ingresos del 67,85% en 2025, aunque la terapia génica muestra la CAGR más rápida del 9,18%.
¿Qué región crece más rápido en el mercado de tratamiento de la enfermedad de Fabry?
Asia-Pacífico registra la CAGR más alta del 8,28% hasta 2031 debido al aumento de las tasas de diagnóstico, la ampliación del reembolso y la actividad local de ensayos clínicos.
¿Cómo influyen los altos costos de tratamiento en el acceso al mercado?
Los precios anuales de la terapia superiores a USD 400.000 generan criterios de reembolso estrictos, particularmente en los mercados emergentes, lo que modera la adopción a pesar de los beneficios clínicos.
¿Qué papel desempeñan las farmacias especializadas en este mercado?
Las farmacias especializadas ofrecen apoyo personalizado al paciente y servicios complejos de reembolso, impulsando una CAGR del 10,05% y aumentando su cuota en la dispensación de medicamentos.
Última actualización de la página el:



