
Tamaño y Cuota del Mercado de Detección de Trazas de Explosivos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
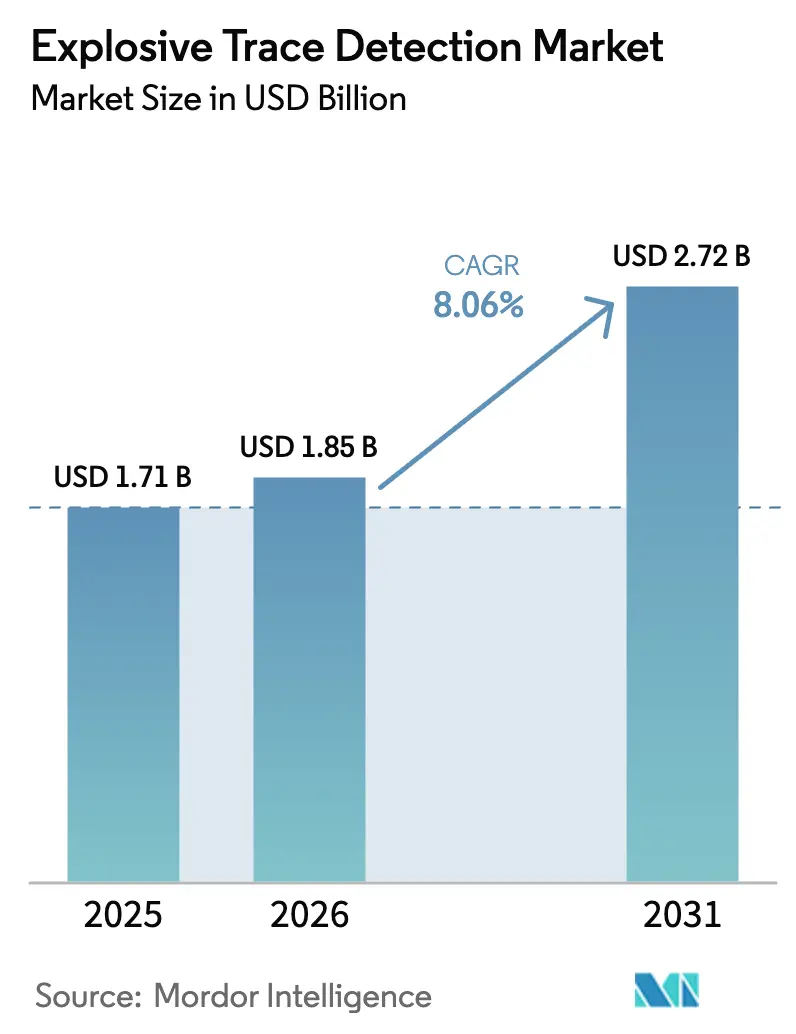
| Tamaño del Mercado (2026) | 1.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.06 % |
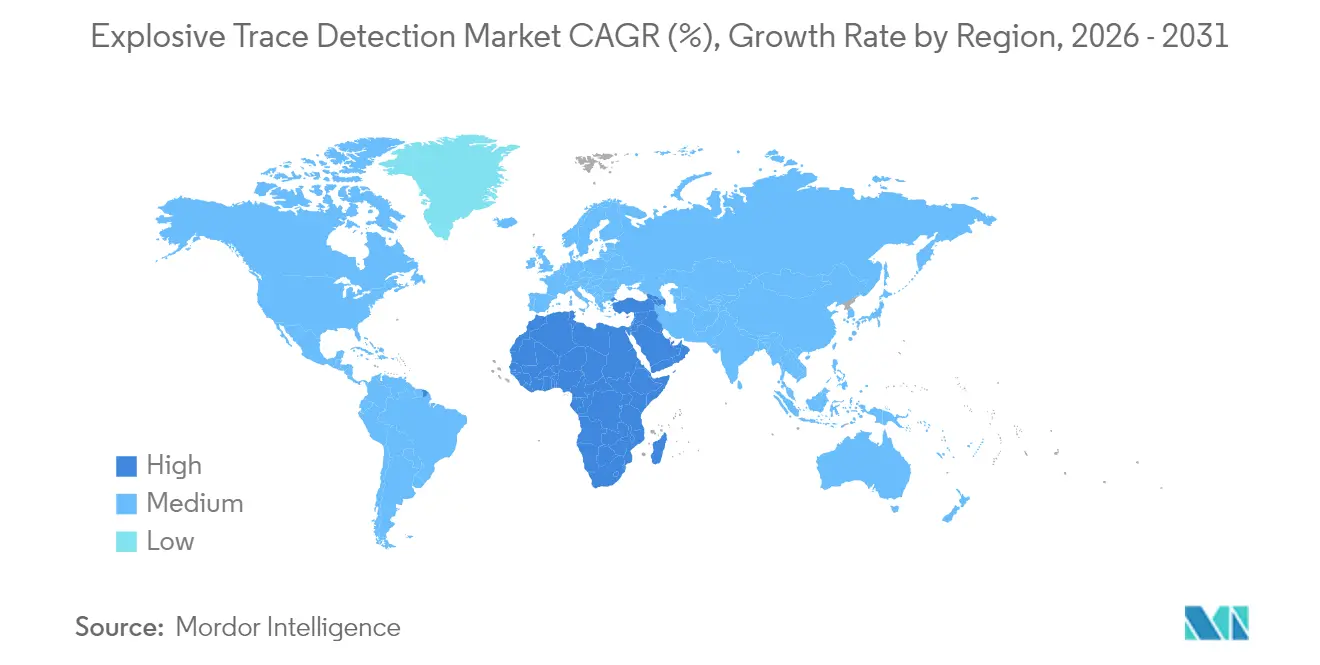
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
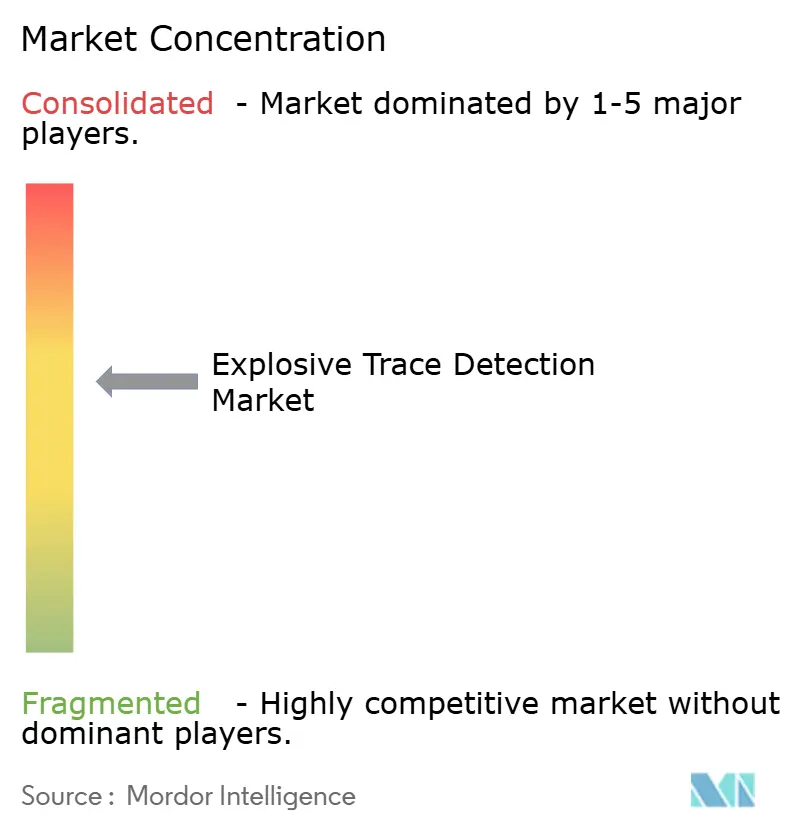
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección de Trazas de Explosivos por Mordor Intelligence
El tamaño del mercado de detección de trazas de explosivos fue valorado en USD 1,71 mil millones en 2025 y se estima que crecerá de USD 1,85 mil millones en 2026 hasta alcanzar USD 2,72 mil millones en 2031, a una CAGR del 8,06% durante el período de previsión (2026-2031). La intensificación de las amenazas a la seguridad mundial, regulaciones más estrictas en aviación y carga, y las rápidas inversiones en infraestructura aeroportuaria forman la columna vertebral de la demanda actual. La adopción se acelera aún más porque la reducción de falsas alarmas impulsada por inteligencia artificial agiliza los retrasos en los puntos de control, mientras que los sensores duales de vapor y partículas amplían la cobertura a drones y quioscos automatizados. El mandato de la Unión Europea para la detección de trazas de explosivos (ETD) al 100% en carga para 2026, el programa de financiación ETD quinquenal de la Administración de Seguridad en el Transporte (TSA) de Estados Unidos, y los megaproyectos aeroportuarios de Oriente Medio refuerzan un ciclo de actualizaciones de adquisición que beneficia tanto a los proveedores establecidos como a los innovadores emergentes.
Conclusiones Clave del Informe
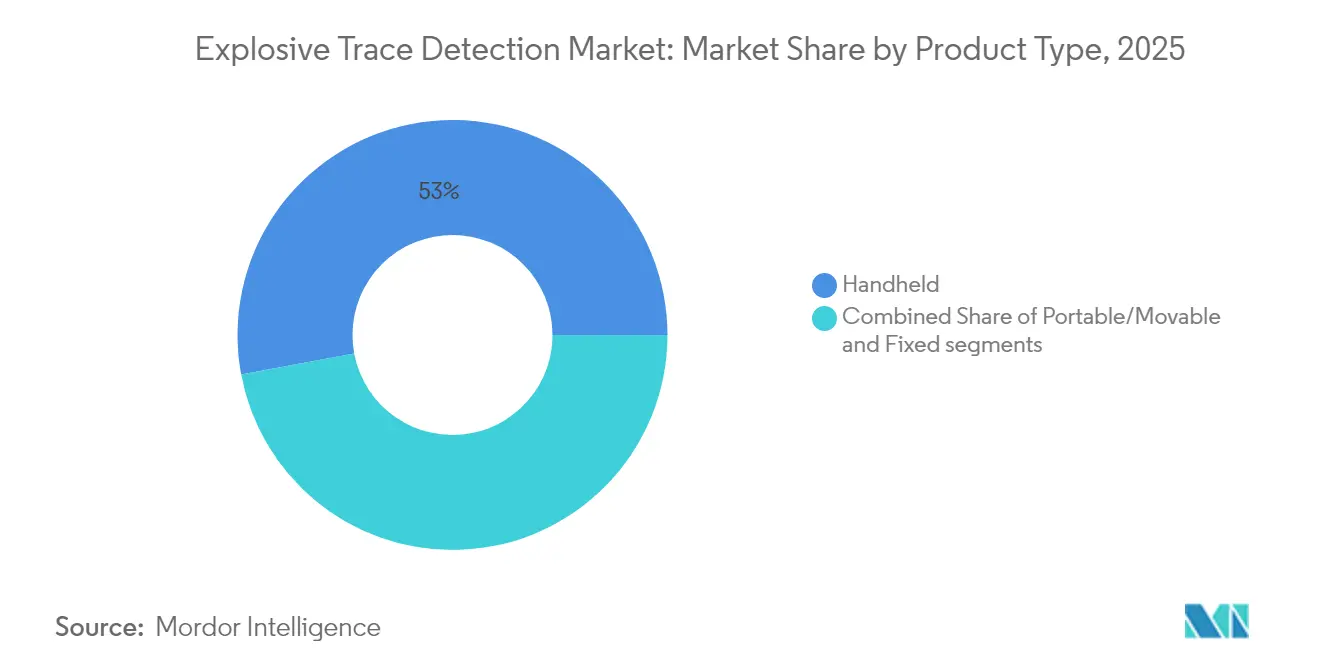
- Por tipo de producto, los sistemas portátiles de mano lideraron con el 52,95% de los ingresos en 2025, mientras que se proyecta que las unidades portátiles/móviles crezcan a una CAGR del 10,28% hasta 2031.
- Por tecnología de detección, la espectrometría de movilidad iónica capturó el 57,30% de la cuota del mercado de detección de trazas de explosivos en 2025, mientras que la espectroscopía Raman y FTIR está proyectada para expandirse a una CAGR del 10,37% durante 2026-2031.
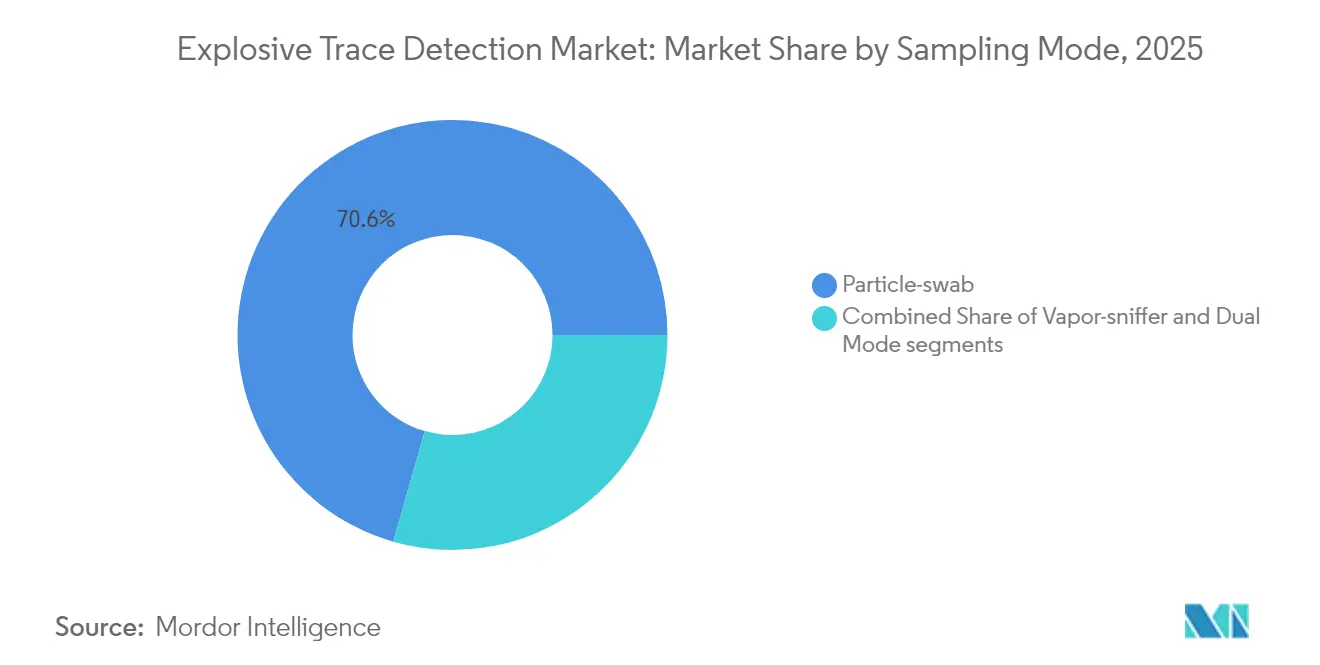
- Por modo de muestreo, los métodos de partícula-hisopo tuvieron una cuota del 70,55% del mercado de detección de trazas de explosivos en 2025; los sistemas de modo dual avanzan a una CAGR del 11,86% hasta 2031.
- Por sector de uso final, las aplicaciones comerciales representaron el 43,05% de los ingresos de 2025, pero se prevé que la carga y la logística registren la CAGR más rápida del 9,79% hasta 2031.
- Por geografía, América del Norte se mantuvo como el mayor mercado regional con una cuota del 42,10% en 2025, mientras que la región de Oriente Medio y África está preparada para una CAGR del 10,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Detección de Trazas de Explosivos
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reducción de falsas alarmas habilitada por IA en analizadores IMS | +1.8% | Global, adopción temprana en América del Norte y la UE | Mediano plazo (2–4 años) |
| Obligatoriedad del 100% de detección ETD de carga en la UE-27 (2026) | +1.2% | Europa, con expansión a las rutas comerciales globales | Corto plazo (≤ 2 años) |
| Sensores duales miniaturizados de vapor/partículas para drones | +0.9% | Global, regiones con alta presencia de defensa | Largo plazo (≥ 4 años) |
| Crecientes actualizaciones de infraestructura aeroportuaria en Asia | +1.1% | Núcleo de APAC, expandiéndose hacia MEA | Mediano plazo (2–4 años) |
| Programas de modernización de defensa | +1.3% | América del Norte, Europa, corredores de APAC | Largo plazo (≥ 4 años) |
| Creciente demanda de quioscos ETD sin contacto post-COVID | +0.8% | Global, aeropuertos de alto tráfico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reducción de falsas alarmas habilitada por IA en analizadores IMS
Los motores de aprendizaje automático integrados en las unidades de espectrometría de movilidad iónica (IMS) reducen las alarmas innecesarias hasta en un 40% manteniendo la sensibilidad de detección.[1]Fuente: Departamento de Seguridad Nacional de EE. UU., "Gestión de Emergencias del Mañana: Evaluación del Panorama de IA," dhs.gov Las agencias de seguridad valoran las ganancias de rendimiento porque cada alerta falsa históricamente detiene los carriles y sobrecarga al personal. El Departamento de Seguridad Nacional (DHS) asignó USD 418 millones en el año fiscal 2025 para la detección mejorada por IA, acelerando las modernizaciones en los puntos de control de la TSA. Los integradores de sistemas ahora incluyen actualizaciones de software de redes neuronales con contratos de servicio, creando nuevas fuentes de ingresos recurrentes para los proveedores al tiempo que mejoran la experiencia del pasajero.
Obligatoriedad del 100% de detección ETD de carga en la UE-27 (2026)
La directiva de la Comisión Europea obliga a todos los operadores de carga aérea, marítima y terrestre a implementar la detección ETD, impulsando una ola de adquisiciones de miles de unidades portátiles y fijas.[2]Fuente: Comisión Europea, "Política de Seguridad Aérea," ec.europa.eu Las empresas de logística, originalmente preocupadas por los costes de cumplimiento, están forjando acuerdos de arrendamiento con los fabricantes de equipos originales (OEM) que incluyen equipos, consumibles y diagnóstico remoto. Los expedidores no pertenecientes a la UE que atienden las rutas comerciales europeas adoptan protocolos idénticos, globalizando efectivamente el conjunto de normas.
Sensores duales miniaturizados de vapor/partículas para drones
La miniaturización de sensores permite a los drones de ala rotatoria detectar trazas dentro de zonas de acceso denegado a distancia de seguridad. Los diseños bio-electrónicos híbridos que utilizan antenas de polilla del gusano de seda ofrecen mayor sensibilidad que las matrices MEMS convencionales. El programa SBIR del Ejército de EE. UU. financia cargas útiles de magnetómetros cuánticos que detectan dispositivos explosivos improvisados (IED) de uso personal, señalando la confianza militar en el valor estratégico de la detección ETD aérea.
Crecientes actualizaciones de infraestructura aeroportuaria en Asia
La cartera de proyectos de USD 1 billón de nuevas terminales y pistas de aterrizaje en Asia-Pacífico requiere el despliegue masivo de carriles ETD de próxima generación. Los proyectos en India, Hong Kong y los estados del Golfo especifican sistemas de equipaje con rayos X de TC combinados con detectores de trazas de alto rendimiento capaces de procesar 10.000 pasajeros por hora. Los OEM están formando empresas conjuntas de localización para cumplir con las cláusulas de compensación que exigen contenido de fabricación local.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ciclo de reemplazo corto de hisopos consumibles | -0.7% | Global, sitios de alto volumen | Corto plazo (≤ 2 años) |
| Falta de estándar global para los límites de detección en nanogramos | -0.5% | Global, regulaciones fragmentadas | Mediano plazo (2–4 años) |
| Cuellos de botella en la cadena de suministro de gases semiconductores | -0.9% | Global, fábricas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto coste total de propiedad para unidades multimodales | -0.6% | Global, usuarios con presupuesto limitado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo de reemplazo corto de hisopos consumibles
Los hisopos de un solo uso con precios entre USD 2 y USD 15 acumulan gastos recurrentes significativos en los puntos de control que procesan miles. Los consumibles aprobados por la TSA son de carácter propietario, lo que vincula a las agencias a proveedores específicos y reduce la competencia de precios. Los hisopos con modificación química del MIT mejoran la sensibilidad pero incrementan los costes unitarios, intensificando la presión presupuestaria.
Alto coste total de propiedad para unidades multimodales
Los detectores multimodales que combinan espectrometría de movilidad iónica (IMS), Raman y espectrometría de masas cuestan hasta USD 100.000 cada uno y requieren contratos de servicio anuales que superan el 15% del precio de capital. Los aeropuertos más pequeños a menudo difieren las actualizaciones o eligen unidades de tecnología única, ralentizando la adopción general a pesar de la superior cobertura de amenazas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Portabilidad Impulsa la Evolución del Mercado
Los detectores portátiles de mano generaron los mayores ingresos en 2025, representando el 52,95% del mercado de detección de trazas de explosivos. Son atractivos para los equipos de seguridad que requieren movilidad dentro de terminales, puntos de control fronterizos y recintos de eventos especiales. Sin embargo, se prevé que los sistemas portátiles/móviles crezcan a una CAGR del 10,28%, ya que las baterías de mayor duración, los análisis mejorados por IA y las carcasas reforzadas hacen que las plataformas montadas en carrito sean atractivas para escenarios de despliegue rápido. El Bruker RoadRunner y el Smiths Detection Sabre 5000 ilustran la tendencia hacia la reducción de tamaño sin sacrificar la sensibilidad. Las unidades fijas mantienen la demanda en líneas de carga de alto volumen e infraestructura crítica, donde la automatización las 24 horas del día, los 7 días de la semana justifica la inversión.
Las prioridades operativas están cambiando. Los compradores ahora evalúan los tiempos de intercambio de baterías, la simplicidad de la interfaz de usuario y la capacidad de actualización remota de software junto con los límites de detección de referencia. Se proyecta que el tamaño del mercado de detección de trazas de explosivos para unidades portátiles se expanda de un estimado de USD 460 millones en 2025 a casi USD 829 millones en 2031, lo que subraya cómo la portabilidad y el rendimiento se alinean con las doctrinas de seguridad en evolución. Los dispositivos portátiles de mano seguirán siendo dominantes, pero enfrentarán actualizaciones de características incrementales, como módulos 5G integrados para análisis en la nube e inicio de sesión biométrico del operador.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tecnología de Detección: La Innovación en Espectroscopía se Acelera
La espectrometría de movilidad iónica mantuvo una presencia de mercado del 57,30% en 2025, beneficiándose de décadas de aceptación regulatoria y velocidad de análisis inferior al minuto. El tamaño del mercado de detección de trazas de explosivos vinculado a las plataformas de espectrometría de movilidad iónica (IMS) continuará aumentando, sin embargo, los espectrómetros Raman y FTIR representan el nicho de más rápido crecimiento con una CAGR del 10,37%. Su capacidad para proporcionar huellas moleculares reduce los falsos positivos vinculados a productos químicos domésticos comunes, ahorrando mano de obra en la inspección secundaria. El I+D de Rigaku financiado por la TSA demuestra la confianza del gobierno en la tecnología Raman para identificar nuevas composiciones de explosivos caseros.
Los patrones de adopción del mercado sugieren convergencia en lugar de sustitución. Los OEM defienden modelos híbridos IMS-Raman que verifican automáticamente las alarmas de forma cruzada, ofreciendo velocidad y especificidad. La espectrometría de masas, liderada por la unidad de espectrometría de masas portátil de 908 Devices, comienza a abrirse paso en operaciones forenses y militares donde el éxito de la misión justifica precios más elevados. La cuota del mercado de detección de trazas de explosivos de las unidades exclusivamente de espectroscopía podría alcanzar dos dígitos para 2031 a medida que los refinamientos algorítmicos reduzcan el tiempo de análisis.
Por Modo de Muestreo: Los Sistemas de Modo Dual Ganan Impulso
El muestreo por partícula-hisopo dominó con una cuota del 70,55% en 2025, reflejando las normas procedimentales de la OACI y la TSA. Aun así, la tecnología de detección de vapor resulta atractiva para la inspección a distancia de vehículos o equipajes sospechosos. Las arquitecturas de modo dual que fusionan ambos enfoques escalan a una CAGR del 11,86% porque reducen los puntos ciegos operativos. Por ejemplo, los operadores pueden inspeccionar paquetes externos primero mediante vapor y, a continuación, recoger muestras de hisopo solo si se detectan indicadores de riesgo elevado.
El modelo simplifica el flujo de trabajo y aumenta el rendimiento del carril al reducir el consumo innecesario de hisopos, mitigando así la restricción de los costes recurrentes de consumibles. Los datos de campo muestran que los detectores de modo dual reducen las tasas de reinspección en un 20%, mejorando la experiencia del pasajero y elevando la percepción de seguridad. Se prevé que el tamaño del mercado de detección de trazas de explosivos asignado a las configuraciones de modo dual se triplique entre 2025 y 2031, asistido por software que selecciona dinámicamente el modo óptimo según la probabilidad de amenaza percibida.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Sector de Uso Final: La Logística de Carga Impulsa el Crecimiento
La aviación comercial se mantuvo como el principal comprador con el 43,05% de los ingresos en 2025, impulsada por la modernización aeroportuaria en Asia y América del Norte. Sin embargo, el sector de carga y logística registra la CAGR más alta del 9,79% porque las regulaciones de detección obligatoria al 100% entran en vigor en Europa y son replicadas por los socios comerciales en todo el mundo. Los grandes transitarios y las empresas de mensajería urgente invierten en carriles ETD integrados en transportadores de alto rendimiento que pueden procesar 500 envíos por hora.
Las agencias de defensa continúan adquiriendo unidades portátiles de mano reforzadas como parte de los equipos de protección de fuerzas. El sector de detección de trazas de explosivos experimenta crecimiento en la protección de infraestructuras críticas, como plantas de energía y estadios que integran portales ETD fijos en los sistemas de control de acceso. Los equipos de artificieros de las fuerzas del orden adoptan detectores de tamaño de bolsillo capaces de proporcionar identificación presuntiva en el lugar del incidente, acortando los plazos de evacuación.
Análisis Geográfico
América del Norte lideró con el 42,10% de los ingresos en 2025, anclada por el presupuesto de USD 229,2 millones de la TSA y el contrato de mantenimiento de equipos de USD 2,6 mil millones de Leidos. La región sigue siendo un mercado de reemplazo fiable, con las aerolíneas priorizando el coste total de propiedad y el cumplimiento normativo sobre la innovación disruptiva. Europa le sigue, impulsada por el mandato de detección de carga que impone estrictos plazos de 2026 a los operadores.
Asia-Pacífico aporta volúmenes de unidades desproporcionadamente altos a medida que los mega-aeropuertos abren pistas y terminales satélite. El plan de India para 220 nuevos aeropuertos para 2035 y la actualización de seguridad de USD 800 millones de Hong Kong destacan la ola de expansión de pistas. Oriente Medio y África registran la expansión más rápida con una CAGR del 10,18%, respaldada por los proyectos de los centros Al Maktoum de USD 35 mil millones y de Riad de USD 50 mil millones que especifican carriles de detección de próxima generación. América Latina experimenta una adquisición constante aunque más lenta debido a las limitaciones presupuestarias, a menudo dependiendo de equipos excedentes o reacondicionados. Las preferencias tecnológicas regionales difieren. Los compradores de América del Norte prefieren la supresión de falsas alarmas habilitada por IA, las agencias europeas priorizan la armonización de la certificación ECAC, los aeropuertos asiáticos buscan quioscos sin contacto integrados, y los operadores de Oriente Medio demandan sistemas móviles de alta capacidad y doble energía para carga.

Panorama regulatorio
Los requisitos de detección de trazas de explosivos (ETD) son establecidos por los reguladores de seguridad de la aviación y los esquemas de calificación que determinan en gran medida qué sistemas pueden adquirirse e implementarse en aeropuertos e instalaciones de carga. En Europa, la aceptación de equipos de ETD está estrechamente vinculada al Proceso de Evaluación Común (CEP) de la ECAC, que mantiene una lista pública de equipos (actualizada en mayo de 2026) que refleja las configuraciones de ETD conformes utilizadas en las operaciones de seguridad aeroportuaria. Los plazos de implementación de la UE también afectan los ciclos de actualización, ya que el Reglamento de Ejecución (UE) 2026/449 ajustó los plazos para ciertas actualizaciones de algoritmos de detección química relacionados con ETD, extendiendo la fecha de cumplimiento original en al menos 12 meses.
En Estados Unidos, la Administración de Seguridad del Transporte (TSA) establece la elegibilidad tecnológica a través de la Lista de Tecnología de Detección de Carga Aérea (ACSTL) y una vía de Lista de Productos Calificados (QPL) que vincula la calificación con los requisitos federales de adquisición y seguridad. El Departamento de Transporte del Reino Unido también mantiene una lista de sistemas de ETD aprobados (actualizada hasta junio de 2026), reforzando un enfoque paralelo basado en listas para la aceptación de tecnología que influye en las prioridades de certificación de los OEM, la gestión de configuración de software y las actualizaciones del ciclo de vida de la base instalada.
Análisis de la cadena de valor
La cadena de valor de ETD comienza con los insumos de sensores y subsistemas (celdas de movilidad iónica, láseres y espectrómetros para variantes Raman/FTIR, bombas, filtros y computación embebida), luego pasa al diseño, ensamblaje y trabajo de certificación por parte de OEM liderado por proveedores como Smiths Detection, Rapiscan Systems, Bruker y 1st Detect. Los pasos de certificación y listado, incluidos el CEP de la ECAC en Europa y las vías ACSTL/QPL de la TSA en Estados Unidos, se ubican entre la fabricación y la adopción por parte del usuario final. Estos moldean el control de configuración del producto, las líneas base de software y los requisitos de documentación antes de que el equipo pueda venderse en entornos regulados de aviación y carga.
Aguas abajo, la distribución depende de ventas directas y adquisiciones impulsadas por licitaciones a aeropuertos, operadores de carga, agencias fronterizas e infraestructura crítica, con integradores que a menudo respaldan la integración de líneas y la conectividad de TI. Los ingresos recurrentes provienen de consumibles, especialmente hisopos de un solo uso, así como de servicios de mantenimiento y calibración de varios años. Estos suelen agruparse en acuerdos marco que cubren compromisos de disponibilidad y soporte de cumplimiento. Los protocolos federales de adquisición y seguridad, incluidos los requisitos relevantes para el manejo de Información Sensible de Seguridad en Estados Unidos, añaden otra capa de cumplimiento que afecta la calificación de proveedores, la dotación de personal de servicio y la estructura de los contratos.
Panorama Competitivo
El mercado de detección de trazas de explosivos está moderadamente concentrado. Smiths Detection, Leidos, OSI Systems, Bruker y 908 Devices conforman el nivel superior. Smiths Detection reportó un crecimiento orgánico de dos dígitos en el tercer trimestre de 2025 en instalaciones CTX de próxima generación y aspira a un crecimiento anual completo del 6–8%. Leidos reforzó su dominio en servicios al ganar un contrato con la TSA de ocho años por un valor de hasta USD 2,6 mil millones que cubre 12.000 unidades ETD a nivel nacional.
La competencia gira en torno a los análisis de IA, el diseño amigable para el operador y el coste total de propiedad. Las empresas emergentes impulsan avances en espectrometría de masas y biosensores que prometen mayor especificidad a menores costes operativos. Los actores establecidos contrarrestan integrando esos sensores en plataformas modulares, protegiendo las instalaciones existentes con actualizaciones modernizables. Las redes de servicio posventa y las carteras de certificaciones globales siguen siendo decisivas porque las autoridades aeroportuarias raramente aceptan proveedores no probados.
Las fusiones y la concesión de licencias de propiedad intelectual están cerrando brechas. Smiths Detection licencia algoritmos Raman de Rigaku para ampliar su línea portátil, mientras que OSI Systems incluye análisis basados en la nube con las unidades móviles Eagle, ofreciendo paneles de mantenimiento predictivo que reducen el tiempo de inactividad. La profundidad de patentes en torno al diseño de celdas de movilidad iónica y las entradas de vapor resistentes a golpes constituyen barreras de entrada sostenidas para los recién llegados.
Líderes del Sector de Detección de Trazas de Explosivos
Smiths Detection Group Ltd.
Rapiscan Systems, Inc.
Teledyne Technologies Incorporated
Bruker Corporation
Leidos Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las vías de calificación y los esfuerzos de armonización crean espacio para los OEM que puedan cumplir con los requisitos de certificación y pruebas en evolución con hardware actualizable y líneas base de software auditables. La TSA ha mantenido un proceso QPL abierto para ETD, con apoyo de pruebas de calificación respaldado por la agencia para el primer conjunto de productos presentados, lo que reduce la barrera práctica para plataformas nuevas o renovadas en las adquisiciones de EE. UU. cuando cumplen con las condiciones de prueba y seguridad requeridas. En Europa, el trabajo de la ECAC en metodologías de pruebas rutinarias armonizadas para equipos de detección de explosivos, junto con actualizaciones frecuentes a las listas de equipos relacionadas con el CEP, respalda las actualizaciones con gestión de configuración y los modelos de servicio que mantienen las flotas desplegadas alineadas con los estados aprobados.
Los programas de I+D también señalan oportunidades de producto a corto plazo en torno al muestreo de menor contacto, la detección mejorada de vapores y la analítica embebida. DHS S&T ha destacado temas de desarrollo de ETD de próxima generación, como enfoques de muestreo sin contacto y algoritmos de detección basados en aprendizaje automático que pueden incorporarse en los sistemas desplegados, favoreciendo las ofertas de actualización de retrofit y basadas en software en lugar de solo el reemplazo completo de la plataforma. Al mismo tiempo, la modernización impulsada por el cumplimiento en el escaneo de carga sigue actuando como catalizador para implementaciones escalables, donde los OEM empaquetan equipos, consumibles y diagnósticos remotos en acuerdos de varios años que se ajustan a los requisitos de rendimiento y auditoría de los operadores.
Desarrollos recientes del sector
- Julio de 2026: Smiths Detection ha completado oficialmente su transición de Smiths Group a CVC Capital Partners. El cambio de propiedad podría impulsar la inversión en I+D y un mayor énfasis en la cartera de productos en detección de trazas de explosivos y escaneo de seguridad.
- Agosto de 2025: Bruker Corporation anuncia contratos multianuales y acuerdos marco para soluciones de detección de trazas de explosivos y químicos, incluidas implementaciones en aeropuertos importantes. La expansión de capacidad fortalece la base instalada de Bruker y los ingresos recurrentes en ETD, ampliando su presencia en aeropuertos europeos y de Oriente Medio.
- Mayo de 2025: Rapiscan Systems Ltd. recibe una extensión de contrato del Departamento de Transporte del Reino Unido para el mantenimiento y los consumibles de las máquinas de ETD hasta julio de 2025. La extensión asegura los ingresos por servicios y la continuidad de las implementaciones de ETD en el mercado del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos generados por los sistemas de detección de trazas de explosivos utilizados para encontrar residuos o vapores de explosivos a nivel de trazas en entornos de escaneo de seguridad, inspección y defensa, incluido el hardware relacionado y el software estándar dentro del alcance que permite las decisiones de detección y alarma.
Exclusiones de alcance: se excluyen los contratos solo de servicios, el control de acceso por CCTV general y los sistemas de escaneo de rayos X o TC a granel no de trazas, a menos que se vendan como una unidad de ETD dentro del alcance de producto definido.
Descripción general de la segmentación
- Por Tipo de Producto
- Portátil de Mano
- Portátil/Móvil
- Fijo
- Por Tecnología de Detección
- Espectrometría de Movilidad Iónica (IMS)
- Espectrometría de Masas (MS)
- Espectroscopía Raman y FTIR
- Trampa de Iones Diferencial de Movilidad
- Colorimétrico y Quimioluminiscencia
- Por Modo de Muestreo
- Partícula-Hisopo
- Detector de Vapor
- Modo Dual
- Por Sector de Uso Final
- Comercial
- Defensa
- Infraestructura Crítica y Fuerzas del Orden
- Carga y Logística
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con indicadores públicos de adquisición, regulación y tráfico que moldean la demanda de ETD, ya que los puntos de control y las implementaciones de escaneo de carga suelen estar impulsados por requisitos de cumplimiento y objetivos de rendimiento. Nos referimos a fuentes gubernamentales y de seguridad de la aviación, como la TSA de EE. UU., las publicaciones de la Comisión Europea y la EASA, la guía de la OACI, y los conjuntos de datos de la FAA y el DOT cuando corresponde, que ayudan a anclar las expectativas de puntos de control y escaneo de carga.
Para mantener el modelo fundamentado, también revisamos señales de comercio y producción y indicios de adopción técnica, como UN Comtrade para flujos de equipos relacionados, referencias del NIST para el lenguaje de detección y pruebas, y revistas revisadas por pares que cubren la espectrometría de movilidad iónica y el rendimiento del muestreo. Los informes de empresas, informes anuales, presentaciones a inversores y prensa reputada se utilizan para verificar el posicionamiento de productos y la exposición regional, y se utilizan suscripciones pagas selectivas para datos financieros de empresas, contratos y licitaciones, y bases de datos de patentes para validar el momento de los grandes programas y la dirección de la innovación. Estas fuentes de investigación documental son solo ilustrativas, y se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir las señales de política y tráfico en tasas realistas de adopción y reemplazo, ya que los ciclos de renovación de la base instalada y el comportamiento de los consumibles de hisopos varían según el tipo de sitio. Hablamos con una combinación de fabricantes de equipos de seguridad, socios de canal, partes interesadas en aeropuertos y escaneo de carga, y contactos de adquisición y programas de defensa en las principales regiones, lo que ayuda a cerrar brechas en los precios de venta promedio, la calibración de las expectativas de falsas alarmas y la densidad típica de implementación por línea o punto de control.
Las respuestas también se utilizan para verificar dónde se está acelerando la demanda, como mandatos de carga, programas de expansión aeroportuaria y modernización fronteriza, y luego para ajustar los supuestos antes del dimensionamiento final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Altos directivos: 12% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 33% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 55% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de la huella de escaneo direccionable, donde los indicadores de rendimiento de pasajeros y carga se traducen en líneas, puntos de control y puntos de inspección que típicamente requieren cobertura de ETD. Después de eso, los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidos los ASP de dispositivos muestreados multiplicados por la demanda anual de unidades esperada, además de verificaciones de canal sobre los ciclos de reemplazo, que luego se utilizan para ajustar el valor final del mercado.
Las entradas clave utilizadas en el modelo incluyen el crecimiento del tráfico de pasajeros en aeropuertos, los plazos de escaneo y cumplimiento de carga aérea, los ciclos de reemplazo de unidades portátiles y fijas, la proporción de sitios que migran del muestreo de partículas al muestreo de modo dual, y la dispersión observada de ASP según el factor de forma del producto y la tecnología de detección. Cuando los datos de cobertura están incompletos para instalaciones más pequeñas, las brechas se manejan mediante supuestos de tasa de penetración vinculados a la clase de instalación y la presión regulatoria, y luego se revisan nuevamente mediante retroalimentación de expertos.
La previsión se construye utilizando análisis de escenarios respaldado por expectativas a nivel de variable provenientes de entrevistas, ya que las adquisiciones pueden cambiar con los eventos de seguridad y los ciclos presupuestarios. Se produce un caso base rastreando el momento de los hitos regulatorios, los cronogramas de expansión aeroportuaria y los plazos típicos de adquisición, y luego aplicando efectos de precio y mezcla de una manera que se mantenga fácil de rastrear y reproducir.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que el valor final no esté impulsado por una sola serie de datos. Comparamos los resultados del modelo con señales independientes, como tendencias de rendimiento de la aviación, anuncios públicos de presupuesto o programas, y visibilidad de envíos y licitaciones, y luego investigamos cualquier variación importante antes de la aprobación final.
Se marcan anomalías cuando los volúmenes de unidades o los ASP implícitos se desvían del rango confirmado por entrevistas, y se activan llamadas de seguimiento cuando un programa importante, mandato o cronograma de adquisición parece inconsistente entre fuentes. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final antes de la entrega para que los clientes reciban la vista más actual disponible al momento del lanzamiento.
Tamaño del mercado de detección de trazas de explosivos de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la detección de trazas de explosivos a menudo no coinciden porque cada editor toma decisiones diferentes sobre qué se considera ETD, qué usos finales se incluyen y cuánto tiempo se supone que duran los ciclos de reemplazo. Las diferencias también surgen de si las estimaciones tratan los años de grandes adquisiciones como picos únicos o los distribuyen a lo largo de una ventana presupuestaria de varios años, y cómo se maneja el momento de la moneda.
La principal brecha proviene de si los sistemas de escaneo a granel adyacentes y los paquetes más amplios de "escaneo de trazas" se cuentan juntos, donde Mordor Intelligence restringe el alcance a los ingresos por equipos de ETD en sistemas portátiles, móviles y fijos, y mantiene la mezcla y el movimiento de ASP vinculados a los cambios en tecnología y modo de muestreo que se volvieron a verificar mediante validación primaria.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,85 mil millones de USD (2026) | |
| Editor de datos comerciales A | 1,80 mil millones de USD (2024) | Utiliza una base de 2024 con un enfoque orientado a los envíos y una división por tipo que puede incorporar de manera diferente las implementaciones montadas en vehículos y las inspecciones más amplias, lo que puede desplazar la alineación del año de ingresos frente al momento de la adquisición. |
| Sitio de seguimiento de mercado B | 1,83 mil millones de USD (2025) | Extiende el horizonte hasta 2033 y presenta un total general de ETD sin una separación clara de los factores de forma del producto y la mezcla de modo de muestreo, lo que puede cambiar cómo se aplican la progresión del ASP y la intensidad de reemplazo. |
En general, la dispersión se explica principalmente por los límites del alcance y las decisiones de momento, más que por un desacuerdo sobre la existencia de la demanda. Al mantener los supuestos rastreables hasta el rendimiento, los disparadores de cumplimiento y los rangos realistas de reemplazo y precios, la cifra final se mantiene más fácil de reproducir y actualizar cuando cambian las adquisiciones o las regulaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de detección de trazas de explosivos?
El mercado de detección de trazas de explosivos se sitúa en USD 1,85 mil millones en 2026 y se proyecta que aumente a USD 2,72 mil millones en 2031.
¿Qué categoría de producto lidera el mercado de detección de trazas de explosivos?
Los detectores portátiles de mano ocupan el primer lugar, capturando el 52,95% de los ingresos en 2025 gracias a su flexibilidad operativa.
¿Por qué el sector de carga y logística está creciendo más rápido?
Un mandato de la Unión Europea que exige el 100% de detección ETD de carga para 2026 impulsa a las empresas de logística globales a invertir, resultando en una CAGR prevista del 9,79% para este segmento.
¿Qué región experimentará el crecimiento más rápido en el gasto en detección de trazas de explosivos?
Se espera que la región de Oriente Medio y África se expanda a una CAGR del 10,18% hasta 2031, impulsada por megaproyectos aeroportuarios de miles de millones de dólares.
¿Cómo están mejorando las herramientas de inteligencia artificial los sistemas de detección de trazas de explosivos?
Los algoritmos habilitados por IA reducen las tasas de falsas alarmas hasta en un 40%, acelerando el flujo de pasajeros al tiempo que mantienen la sensibilidad.
¿Cuál es la mayor restricción de costes operativos para los operadores de detección de trazas de explosivos?
La compra recurrente de hisopos consumibles de un solo uso, con precios entre USD 2 y USD 15 cada uno, incrementa significativamente el coste total de propiedad para los puntos de control de alto volumen.
Última actualización de la página el:



