
Tamaño y Cuota del Mercado de Ingredientes de Proteína Vegetal de Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.85 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes de Proteína Vegetal de Europa por Mordor Intelligence
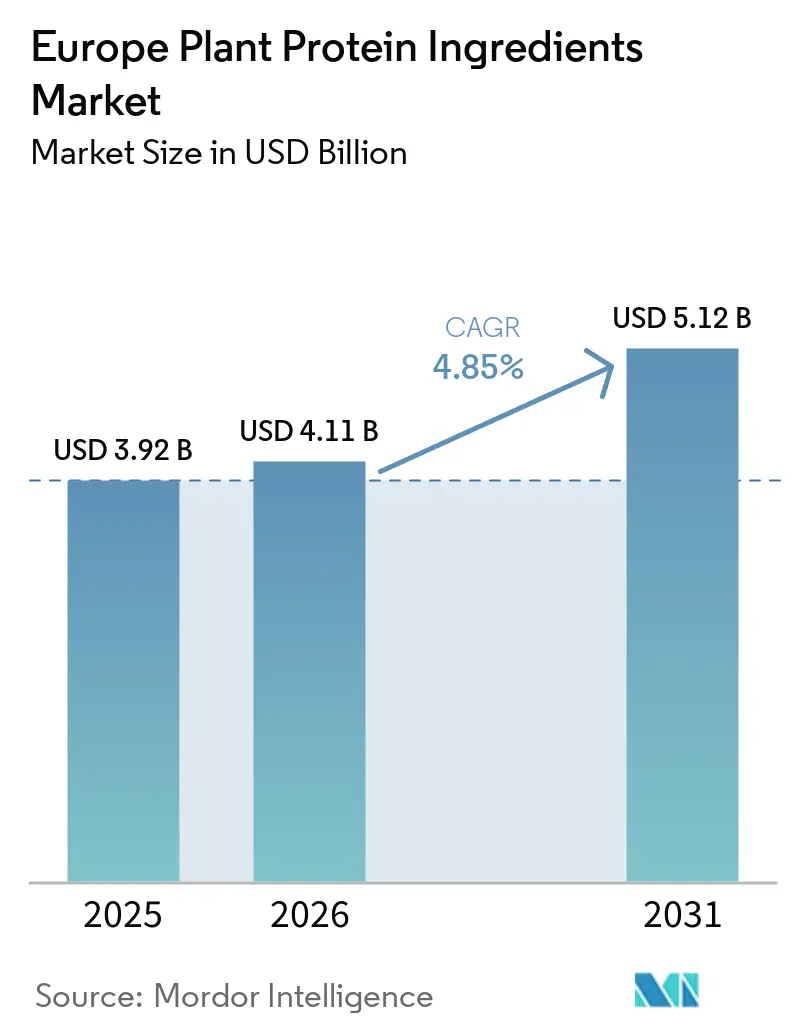
Se proyecta que el tamaño del mercado de ingredientes de proteínas vegetales en Europa sea de 3,92 mil millones de USD en 2025, 4,11 mil millones de USD en 2026, y alcance los 5,12 mil millones de USD en 2031, creciendo a una CAGR del 4,85% de 2026 a 2031. El mercado de ingredientes de proteínas vegetales en Europa avanza hacia aislados especializados, proteínas texturizadas e insumos de leguminosas de origen local, a medida que los minoristas y los productores de alimentos otorgan mayor importancia a la sostenibilidad y la reformulación. El comercio minorista de alimentos de origen vegetal en los 6 mercados más grandes de Europa alcanzó los 16,30 mil millones de EUR en 2025 y aumentó un 5,10% respecto al año anterior, ampliando la base de clientes para los proveedores de ingredientes más allá de las marcas especializadas. Las decisiones de aprovisionamiento reflejan cada vez más la seguridad del suministro, la trazabilidad de los ingredientes y la capacidad de reducir la dependencia de la soja importada. El mercado de ingredientes de proteínas vegetales en Europa también enfrenta una brecha de costes frente a las proteínas convencionales, lo que limita su uso en productos sensibles al precio y al mismo tiempo fomenta la inversión en procesamiento regional eficiente.
Conclusiones Clave del Informe
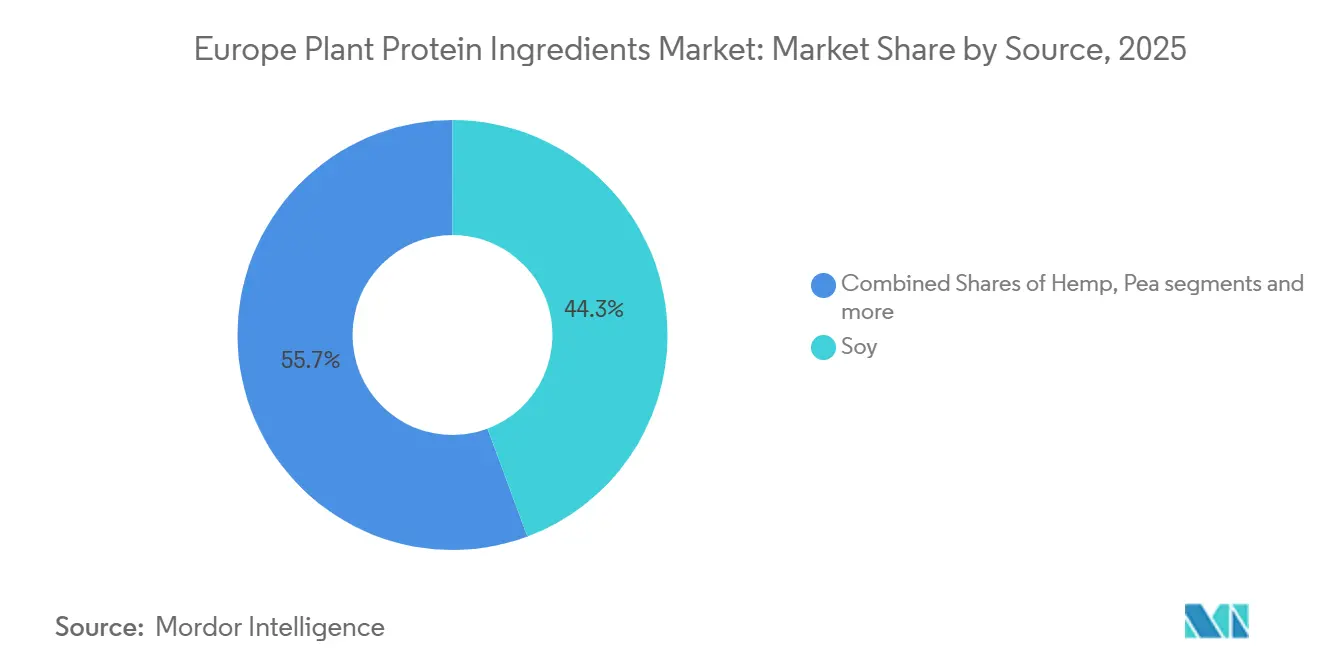
- Por fuente, la soja representó el 44,32% de la demanda de ingredientes de proteínas vegetales en Europa en 2025, mientras que se prevé que la proteína de guisante crezca a una CAGR del 5,68% hasta 2031.
- Por forma, los aislados representaron el 56,42% de la demanda de ingredientes de proteínas vegetales en Europa en 2025, mientras que se prevé que las proteínas texturizadas e hidrolizadas crezcan a una CAGR del 6,11% hasta 2031.
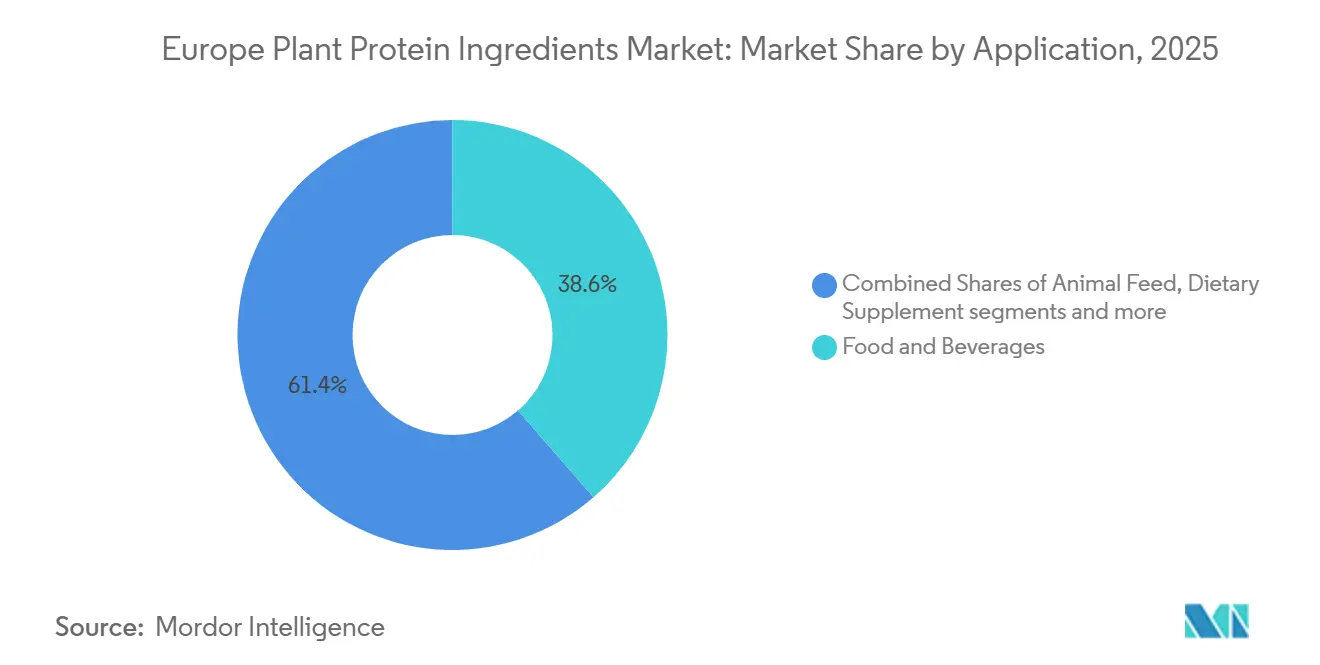
- Por aplicación, los alimentos y bebidas representaron el 38,62% de la demanda de ingredientes de proteínas vegetales en Europa en 2025, mientras que se prevé que los suplementos dietéticos y la nutrición deportiva crezcan a una CAGR del 5,85% hasta 2031.
- Por geografía, Alemania representó el 41,28% de la demanda de ingredientes de proteínas vegetales en Europa en 2025, mientras que se prevé que Francia crezca a una CAGR del 6,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Ingredientes de Proteína Vegetal de Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de dietas veganas y flexitarianas | +1.3% | Alemania, Reino Unido, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Creciente demanda de alternativas vegetales a la carne y los lácteos | +1.0% | Alemania, Francia, Italia, España, con expansión a Polonia y Suecia | Mediano plazo (2-4 años) |
| Fuerte demanda de ingredientes con etiqueta limpia y mínimamente procesados | +0.7% | Alemania, Países Bajos, Reino Unido | Mediano plazo (2-4 años) |
| Expansión de lanzamientos de productos alimenticios y de bebidas de origen vegetal | +0.5% | Global, con mayor fuerza en el núcleo de APAC y Alemania | Corto plazo (≤ 2 años) |
| Creciente inversión en tecnologías de extracción y procesamiento de proteínas vegetales | +0.6% | Francia, Países Bajos, Bélgica, grupos de investigación en Alemania y los países nórdicos | Largo plazo (≥ 4 años) |
| Creciente demanda de fuentes de proteínas sostenibles y de menor impacto ambiental | +0.4% | Global, con mayor impulso normativo en Alemania y los países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||


Creciente Adopción de Dietas Veganas y Flexitarianas
Un cambio dietético más duradero está respaldando el mercado de ingredientes de proteínas vegetales en Europa. Una encuesta realizada a 4.827 adultos reveló que el 39% de los adultos alemanes y el 31% de los adultos del Reino Unido se identificaron como flexitarianos a finales de 2024. La misma investigación encontró que el 51% del total de encuestados tenía la intención de aumentar el consumo de productos de origen vegetal[1]. Los consumidores flexitarianos tienden a comparar precio y calidad de cerca, por lo que a menudo eligen productos convencionales reformulados en lugar de marcas dedicadas exclusivamente a productos de origen vegetal. Este patrón incrementa el uso de aislados y formatos texturizados en productos alimenticios convencionales. En 2025, el 60% de los encuestados alemanes y el 56% de los encuestados del Reino Unido afirmaron consumir productos de origen vegetal al menos una vez al mes.
Creciente Demanda de Alternativas Vegetales a la Carne y los Lácteos
Las alternativas vegetales a la carne y los lácteos están incrementando la demanda de proteínas funcionales en el mercado de ingredientes de proteínas vegetales en Europa. Francia registró un crecimiento en volumen del 16,8% en carne de origen vegetal en 2025 a medida que los precios descendieron. La categoría de leche de origen vegetal en Alemania representó el 9,2% de toda la leche vendida, y los productos de marca propia representaron el 60% de los volúmenes de leche vegetal. En el mercado de ingredientes de proteínas vegetales en Europa, el crecimiento de la marca propia respalda una demanda estable de concentrados de gama media y puede aumentar el rendimiento para los proveedores especializados. Roquette introdujo NUTRALYS® T WHEAT 600L en junio de 2025, su primera proteína de trigo texturizada con más del 60% de contenido proteico para alternativas estilo pollo. Los productores de alimentos están otorgando mayor valor a los ingredientes que ayudan a recrear la textura y la experiencia de consumo de los productos de origen animal.
Fuerte Demanda de Ingredientes con Etiqueta Limpia y Mínimamente Procesados
Los requisitos de etiqueta limpia están configurando las decisiones de formulación en todo el mercado de ingredientes de proteínas vegetales en Europa. Roquette citó una Encuesta de Tendencias de Innova que identificó la proteína como un tema líder en alimentos y bebidas para 2026, con casi el 60% de los consumidores a nivel mundial buscando aumentar su ingesta de proteínas. Los lanzamientos de alimentos y bebidas con declaraciones de proteínas y gestión del peso crecieron un 29% durante 2024 y 2025 en comparación con el período anterior. Los formuladores han recurrido con frecuencia a sistemas de enmascaramiento del sabor cuando se requerían simultáneamente alta funcionalidad proteica y una etiqueta sencilla. Roquette lanzó NUTRALYS® Pea 850F en febrero de 2026 para reducir las notas vegetales no deseadas sin aditivos de procesamiento. El producto puede etiquetarse simplemente como aislado de proteína de guisante, lo cual es relevante para bebidas y alternativas lácteas donde la simplicidad de la lista de ingredientes es importante.
Creciente Inversión en Tecnologías de Extracción y Procesamiento de Proteínas Vegetales
La inversión en procesamiento está fortaleciendo la base productiva del mercado de ingredientes de proteínas vegetales en Europa. Elian obtuvo 40 millones de EUR, equivalentes a 46 millones de USD, en septiembre de 2026 como parte de una inversión de 300 millones de EUR, equivalentes a 344,5 millones de USD, en su instalación en el Puerto de Barcelona. La instalación tiene como objetivo superar las 100.000 toneladas de capacidad anual de derivados proteicos para 2028. El consorcio ECONEXT está desarrollando tecnología de fraccionamiento en seco que podría reducir el consumo de energía y favorecer un mayor uso de guisantes amarillos y habas cultivados en Europa. Una investigación del VTT de Finlandia reportó un proceso de separación de proteína de haba basado en extrusión en seco con un contenido proteico del 71%-77% y un rendimiento del 60%-85%[2]. Estos avances ponen mayor énfasis en la eficiencia del proceso y el suministro regional de materias primas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes de Producción Más Elevados en Comparación con los Ingredientes Proteicos Convencionales | -1.2% | Alemania, Países Bajos, Bélgica, donde los costes de energía y mano de obra son más altos | Mediano plazo (2-4 años) |
| Limitaciones Sensoriales, Incluidos el Sabor, la Textura y la Sensación en Boca | -0.9% | España y Reino Unido, donde la paridad de precios con la carne y los lácteos convencionales sigue siendo lejana | Corto plazo (≤ 2 años) |
| Competencia entre Proteínas Vegetales de Soja, Guisante, Trigo, Arroz, Patata y Otras | -0.5% | Países Bajos, Bélgica, Francia, donde la competencia intraeuropea es más intensa | Mediano plazo (2-4 años) |
| Preocupaciones de los Consumidores Respecto a los Productos de Origen Vegetal Altamente Procesados | -0.6% | Reino Unido, Alemania, Países Bajos, donde el escepticismo hacia el procesamiento es mayor | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costes de Producción Más Elevados en Comparación con los Ingredientes Proteicos Convencionales
Los costes de producción siguen siendo una restricción material para el mercado de ingredientes de proteínas vegetales en Europa. Las instalaciones de aislado de proteína de soja a escala comercial con capacidades de ultrafiltración y secado por atomización requieren entre 50 millones y 100 millones de EUR en gastos de capital. Este umbral de entrada puede limitar la nueva capacidad de procesamiento y ralentizar las reducciones de costes competitivas. Los aislados europeos de soja y guisante se comercializaban entre 4.000 y 8.000 EUR por tonelada métrica, generando una prima sobre las proteínas convencionales en usos sensibles al coste. El cultivo doméstico de leguminosas y el fraccionamiento en seco ofrecen una vía para reducir los costes de materias primas y procesamiento a lo largo del tiempo. Los procesadores con aprovisionamiento local consolidado pueden, por tanto, tener una posición más sólida a medida que se desarrollen estas mejoras de costes.
Limitaciones Sensoriales, Incluidos el Sabor, la Textura y la Sensación en Boca
El sabor y la textura siguen siendo barreras fundamentales para un uso más amplio de las proteínas vegetales. La investigación de consumidores de GFI Europe de 2025 identificó el sabor y la textura como barreras clave entre los consumidores con intenciones flexitarianas. En Alemania, el 37% de los compradores de carne de origen vegetal afirmó que estaría más dispuesto a comprar una alternativa si se asemejara estrechamente a la textura de la carne. Un 52% adicional de adultos alemanes prefería alternativas lácteas sin ingredientes procesados como emulsionantes, según Agricultura y Agroalimentación de Canadá[3]. Investigadores de Fraunhofer demostraron en 2025 que la proteína de colza obtenida mediante el proceso EthaNa® podría ser adecuada para hamburguesas y aplicaciones de pasta. Las aplicaciones de bebidas y barritas proteicas pueden adoptar sustitutos antes que las alternativas a la carne estructurada, ya que sus requisitos de textura son menos exigentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: La Soja Mantiene su Posición Establecida Mientras el Guisante Gana Volumen
La soja representó el 44,32% de la participación del mercado de ingredientes de proteínas vegetales en Europa en 2025, respaldada por sistemas de formulación consolidados y acuerdos de suministro a largo plazo. La proteína de guisante registró las perspectivas de crecimiento más rápidas a nivel de fuente, con una CAGR del 5,68% hasta 2031. Los guisantes amarillos y verdes europeos no presentan la misma exposición a la deforestación que la soja importada bajo el Reglamento de Deforestación de la UE, que añadió una carga de costes de reestructuración reportada del 10%-15% a las cadenas de suministro de soja de la UE en 2024 y 2025. Esta diferencia está fomentando la reformulación hacia aislados y concentrados de guisante en Alemania, Francia y los Países Bajos. El cambio es especialmente relevante en alternativas cárnicas y bebidas lácteas donde las declaraciones sin OGM y de etiqueta limpia tienen valor comercial.
La proteína de trigo sigue siendo importante en productos de panadería y salados, mientras que la proteína de arroz está ganando atención en nutrición deportiva y alternativas lácteas debido a su perfil hipoalergénico. Las proteínas de cáñamo y patata siguen siendo fuentes de nicho más pequeñas. La proteína de colza ha obtenido reconocimiento como nuevo alimento, añadiendo una fuente europea sin OGM al conjunto de ingredientes disponibles. Los proveedores que puedan ofrecer proteínas de guisante y haba trazables a precios competitivos podrán beneficiarse a medida que avancen los ciclos de reformulación.


Por Forma: Los Aislados Mantienen el Valor Mientras las Proteínas Texturizadas Crecen Más Rápido
Los aislados representaron el 56,42% de la demanda de ingredientes de proteínas vegetales en Europa en 2025. Su posición refleja los requisitos de alto contenido proteico y solubilidad en bebidas, alternativas lácteas y nutrición clínica. Estas aplicaciones suelen requerir un contenido proteico superior al 85%. Roquette lanzó NUTRALYS Pea 850F en febrero de 2026 para reducir las notas vegetales sin aditivos de procesamiento y ayudar a los fabricantes a utilizar declaraciones de ingredientes más sencillas. Los aislados también se benefician de la demanda de formatos de alto contenido proteico y bajo volumen entre los usuarios de medicamentos GLP-1.
Los concentrados siguen siendo ingredientes rentables para la alimentación animal, la panadería y los productos alimenticios de gama media. Se proyecta que las proteínas texturizadas e hidrolizadas crezcan a una CAGR del 6,11% hasta 2031, la tasa más rápida entre las categorías de forma. El tamaño del mercado de ingredientes de proteínas vegetales en Europa para esta forma se beneficia de la extrusión en húmedo de alta humedad utilizada en alternativas cárnicas estructuradas. Se están desarrollando concentrados fraccionados en seco diseñados para extrusión en húmedo de alta humedad a escala comercial. El NUTRALYS T PEA 700XC de ISPT Roquette tiene un contenido proteico del 70% y requiere una hidratación limitada.
Por Aplicación: Alimentos y Bebidas Lideran Mientras la Nutrición Deportiva se Expande
Los alimentos y bebidas representaron el 38,62% de la demanda de ingredientes de proteínas vegetales en Europa en 2025. La categoría incluye panadería, confitería, alternativas cárnicas, alternativas lácteas, bebidas y nutrición infantil. Las alternativas lácteas se están expandiendo más rápido que las alternativas cárnicas en varios mercados y pueden llegar a los consumidores con primas de precio más bajas. En Alemania, la leche de origen vegetal representó el 9,2% de toda la leche vendida en 2025. La nutrición infantil y en las primeras etapas de la vida proporciona una aplicación de alto valor porque los requisitos de perfil de aminoácidos y digestibilidad son exigentes.
Se prevé que los suplementos dietéticos y la nutrición deportiva crezcan a una CAGR del 5,85% hasta 2031. El tamaño del mercado de ingredientes de proteínas vegetales en Europa en esta aplicación está respaldado por un grupo más amplio de adultos activos, consumidores de mayor edad y usuarios de bienestar general. Una revisión revisada por pares de 2026 encontró que las mezclas de guisante y arroz pueden aproximarse al rendimiento del suero de leche cuando sus perfiles de aminoácidos complementarios se combinan adecuadamente. La alimentación animal sigue siendo una aplicación de volumen importante y depende en gran medida de los concentrados de proteína de soja. El cuidado personal y los productos farmacéuticos son usos más pequeños y de mayor margen donde fracciones proteicas específicas pueden alcanzar un posicionamiento premium.
Análisis Geográfico
Segmento de Alimentos y Bebidas en el Mercado de Ingredientes de Proteína Vegetal de Europa
Alemania representó el 41,28% de la participación del mercado de ingredientes de proteínas vegetales en Europa en 2025 y sigue siendo el mayor centro de demanda de la región. Su volumen de comercio minorista de alimentos de origen vegetal aumentó un 6,2% en 2025, mientras que los volúmenes de tofu, tempeh y seitán aumentaron un 30%, y la leche de origen vegetal representó el 9,2% de toda la leche vendida. Los volúmenes de ingredientes de proteínas vegetales en Alemania, según GFI EUROPE, se proyectaba que crecieran a una CAGR del 6,1% hasta 2029 a medida que el mercado maduraba. El Reino Unido sigue siendo un importante centro de demanda debido a su gran base de fabricación de alimentos procesados. El mayor volumen de ventas a través de canales de descuento está aumentando la presión sobre los costes de formulación.
Se prevé que Francia crezca a una CAGR del 6,21% hasta 2031, la tasa más rápida entre los segmentos geográficos. El comercio minorista de productos de origen vegetal en Francia alcanzó los 572 millones de EUR en 2025, un aumento del 11% respecto al año anterior, mientras que el volumen de carne de origen vegetal aumentó un 16,8% a medida que los precios bajaron. El programa PROTEIN 2030 de Francia apoya el desarrollo doméstico de leguminosas y puede mejorar la trazabilidad y la posición de costes de los procesadores franceses. Italia registró un crecimiento del 4,5% en el valor del comercio minorista de productos de origen vegetal en 2025, mientras que España registró un crecimiento del 7,7% y la leche de origen vegetal se aproximó a la paridad de precios con los lácteos convencionales en algunos formatos minoristas.
Suecia, Polonia, Bélgica y los Países Bajos forman un segundo nivel importante de demanda y actividad de procesamiento. Bélgica alberga las operaciones de proteína de guisante de Cosucra Groupe Warcoing, mientras que el mercado sueco favorece las proteínas orgánicas y certificadas en sostenibilidad. Polonia ofrece crecimiento desde una base de penetración más baja a medida que la adopción flexitariana se amplía en las zonas urbanas. Los Países Bajos registraron un ligero descenso en las ventas minoristas de productos de origen vegetal en 2025, pero se mantuvieron como el tercer mercado europeo con mayor gasto per cápita en productos de origen vegetal y un nodo crítico de procesamiento de guisante y soja. Este nodo sigue siendo importante para el mercado de ingredientes de proteínas vegetales en Europa a medida que los proveedores buscan capacidad de procesamiento regional.
Panorama Competitivo
Mercado de Ingredientes de Proteína Vegetal en Rusia
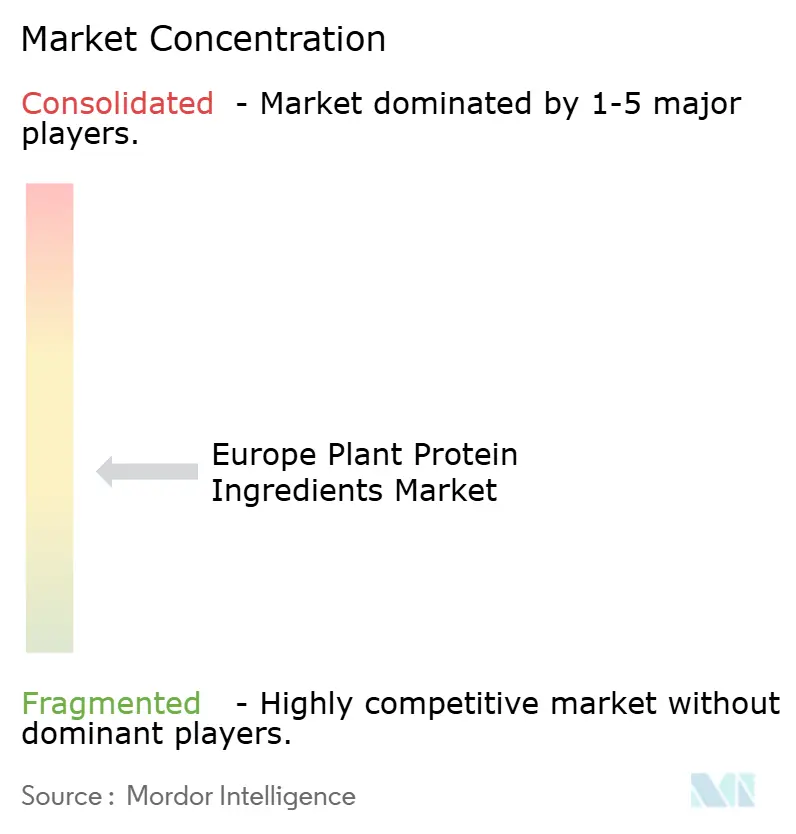
El mercado de ingredientes de proteínas vegetales en Europa tiene una concentración moderada porque las empresas globales de ingredientes, los procesadores regionales de leguminosas y los distribuidores especializados operan conjuntamente. Roquette Frères ocupa una posición de liderazgo en la producción de aislado de proteína de guisante mediante instalaciones de fraccionamiento húmedo en Francia y Bélgica. Su gama NUTRALYS® abarca proteínas de guisante, trigo, arroz y haba. El plan Shift & Lead de Roquette, presentado en enero de 2026, prioriza los ingresos por proteínas y fibras especializadas, el rendimiento operativo y la generación de caja. Sus resultados del primer semestre de 2026 mostraron mayores volúmenes de proteínas que el año anterior.
Cosucra Groupe Warcoing y las operaciones de Ingredion en los Países Bajos compiten en grados funcionales de proteína de guisante. ADM e IFF tienen posiciones amplias en soja y otros formatos proteicos gracias a sus redes de suministro integradas. BENEO está invirtiendo 50 millones de EUR en el procesamiento de habas en Renania-Palatinado, Alemania. El lanzamiento de NUTRALYS® Pea 850F por parte de Roquette en febrero de 2026 añade un aislado orientado a la sensorialidad para bebidas, alternativas lácteas, nutrición especializada y productos de alto contenido proteico. Sus lanzamientos de junio de 2025 de proteínas de trigo y guisante texturizadas amplían su posición en el desarrollo de análogos cárnicos y productos híbridos.
El concentrado de proteína de colza obtuvo el estatus de nuevo alimento en la UE, y la EFSA emitió una opinión positiva sobre la leghemoglobina de soja en noviembre de 2024, pendiente de una decisión final de la Comisión Europea. La proteína de haba está pasando de proyectos piloto al uso comercial en múltiples instalaciones europeas. ExSeed puso en marcha la primera instalación piloto europea de aislado de proteína de girasol en julio de 2025. Los nuevos participantes más pequeños en el mercado de ingredientes de proteínas vegetales en Europa compiten a través de la capacidad de procesamiento, el avance regulatorio y el rendimiento específico para cada aplicación.
Líderes de la Industria de Ingredientes de Proteínas Vegetales en Europa
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
International Flavors & Fragrances Inc.
-
Kerry Group PLC
-
Südzucker AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2022: Roquette, un fabricante de proteínas de origen vegetal, lanzó dos nuevas proteínas de arroz para satisfacer la demanda del mercado de aplicaciones de sustitutos cárnicos. La nueva línea de proteína de arroz Nutralys incluye un aislado de proteína de arroz y un concentrado de proteína de arroz.
- Mayo de 2022: BENEO, una filial de Südzucker, firmó un acuerdo de compra para adquirir Meatless BV, un productor de ingredientes funcionales. BENEO está ampliando su oferta de productos existente con la adquisición para ofrecer una gama aún más amplia de soluciones de texturización para alternativas cárnicas y de pescado.
- Mayo de 2021: La filial de Lantmännen, Lantmännen Agroetanol, invirtió 800 millones de SEK en una biorefinería en Norrköping. Esto fortalecerá la posición de Lantmännen en el mercado de ingredientes alimentarios a base de cereales, específicamente en la producción de gluten. Se prevé que la nueva línea de producción esté completamente operativa durante el segundo trimestre de 2023.


Alcance del Informe del Mercado de Ingredientes de Proteínas Vegetales en Europa
La proteína de cáñamo, la proteína de guisante, la proteína de patata, la proteína de arroz, la proteína de soja y la proteína de trigo están incluidas como segmentos por tipo de proteína. La alimentación animal, los alimentos y bebidas, el cuidado personal y cosméticos, y los suplementos están incluidos como segmentos por usuario final. Bélgica, Francia, Alemania, Italia, Países Bajos, Rusia, España, Turquía y el Reino Unido están incluidos como segmentos por país.| Proteína de Cáñamo |
| Proteína de Guisante |
| Proteína de Patata |
| Proteína de Arroz |
| Proteína de Soja |
| Proteína de Trigo |
| Otras Proteínas Vegetales |
| Alimentación Animal | ||
| Alimentos y Bebidas | Por Sub Usuario Final | Panadería |
| Bebidas | ||
| Cereales para el Desayuno | ||
| Condimentos y Salsas | ||
| Confitería | ||
| Productos Lácteos y Alternativas Lácteas | ||
| Productos Cárnicos, Avícolas, de Mariscos y Alternativas Cárnicas | ||
| Productos Alimentarios Listos para Comer y Listos para Cocinar | ||
| Aperitivos | ||
| Cuidado Personal y Cosméticos | ||
| Suplementos | Por Sub Usuario Final | Alimentos para Bebés y Fórmulas Infantiles |
| Nutrición para Personas Mayores y Nutrición Médica | ||
| Nutrición Deportiva y de Rendimiento | ||
| Bélgica |
| Francia |
| Alemania |
| Italia |
| Países Bajos |
| Rusia |
| España |
| Turquía |
| Reino Unido |
| Resto de Europa |
| Tipo de Proteína | Proteína de Cáñamo | ||
| Proteína de Guisante | |||
| Proteína de Patata | |||
| Proteína de Arroz | |||
| Proteína de Soja | |||
| Proteína de Trigo | |||
| Otras Proteínas Vegetales | |||
| Usuario Final | Alimentación Animal | ||
| Alimentos y Bebidas | Por Sub Usuario Final | Panadería | |
| Bebidas | |||
| Cereales para el Desayuno | |||
| Condimentos y Salsas | |||
| Confitería | |||
| Productos Lácteos y Alternativas Lácteas | |||
| Productos Cárnicos, Avícolas, de Mariscos y Alternativas Cárnicas | |||
| Productos Alimentarios Listos para Comer y Listos para Cocinar | |||
| Aperitivos | |||
| Cuidado Personal y Cosméticos | |||
| Suplementos | Por Sub Usuario Final | Alimentos para Bebés y Fórmulas Infantiles | |
| Nutrición para Personas Mayores y Nutrición Médica | |||
| Nutrición Deportiva y de Rendimiento | |||
| País | Bélgica | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Rusia | |||
| España | |||
| Turquía | |||
| Reino Unido | |||
| Resto de Europa | |||


Definición de mercado
- Usuario Final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de Alimentos, Bebidas, Suplementos, Alimentación Animal y Cuidado Personal y Cosméticos se consideran usuarios finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero de leche líquido o en polvo para su uso como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de Penetración - La Tasa de Penetración se define como el porcentaje del Volumen del Mercado de Usuarios Finales Enriquecido con Proteínas en el Volumen Total del Mercado de Usuarios Finales.
- Contenido Proteico Promedio - El contenido proteico promedio es el contenido proteico medio presente por cada 100 g de producto fabricado por todas las empresas de usuarios finales consideradas en el alcance de este informe.
- Volumen del Mercado de Usuarios Finales - El volumen del mercado de usuarios finales es el volumen consolidado de todos los tipos y formas de productos de usuarios finales en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácido | Es un compuesto orgánico que contiene grupos funcionales tanto amino como de ácido carboxílico, necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Minorista Británico |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñadas para modificar las características de la masa y dar atributos de calidad al pan. |
| BSF | Mosca Soldado Negro |
| Caseinato | Es una sustancia producida al añadir un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmunitaria a la ingesta de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un fluido lácteo que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma menos procesada de proteína y tiene un contenido proteico que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina completamente mediante calor. |
| Suero de leche en polvo | Es el producto resultante de secar el suero de leche fresco que ha sido pasteurizado y al que no se ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, incluidas la ovoalbúmina, el ovomucoides, la ovoglobulina, la conalbúmina, la vitelina y la vitelenina. |
| Emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos que son inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o matriz diseñada para producir la forma requerida. El alimento extruido se corta a un tamaño específico mediante cuchillas. |
| Haba | También conocida como Faba, es otra palabra para las habas amarillas partidas. |
| FDA | Administración de Alimentos y Medicamentos |
| Laminado | Es un proceso en el que típicamente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y jarabes, y luego se prensa en copos entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que hace posible formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicios de alimentación | Se refiere a la parte de la industria alimentaria que incluye empresas, instituciones y compañías que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías escolares y hospitalarias, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimentario. |
| FSANZ | Normas Alimentarias de Australia y Nueva Zelanda |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Seguridad y Normas Alimentarias de India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para proporcionar espesor sin rigidez mediante la formación de gel. |
| GHG | Gas de Efecto Invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína fabricada exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complejas en piezas más pequeñas. Su procesamiento facilita y acelera su digestión. |
| Hipoalergénico | Se refiere a una sustancia que causa menos reacciones alérgicas. |
| Aislado | Es la forma más pura y procesada de proteína que ha sido sometida a separación para obtener una fracción proteica pura. Típicamente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa exterior de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero de leche. |
| Lactoferrina | Es una glicoproteína de unión al hierro que está presente en la leche de la mayoría de los mamíferos. |
| Altramuz | Son las semillas de leguminosas amarillas del género Lupinus. |
| Millennial | También conocido como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| Monogástrico | Se refiere a un animal con un estómago de un solo compartimento. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimentarios con celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para el consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como suplementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una condición médica en la que los huesos se vuelven frágiles y quebradizos por la pérdida de tejido, típicamente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por digestibilidad de proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requisitos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero de leche, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisante, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo de hongos se seca y se mezcla con albúmina de huevo o proteína de patata, que actúa como aglutinante, y luego se ajusta en textura y se prensa en diversas formas. |
| Listo para Cocinar | Se refiere a productos alimentarios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción a través de un proceso indicado en el envase. |
| Listo para Comer | Se refiere a un producto alimentario preparado o cocinado con antelación, sin necesidad de cocción o preparación adicional antes de ser consumido. |
| RTD | Listo para Beber |
| RTS | Listo para Servir |
| Grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos los enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y sazonada, que puede ser fresca, ahumada o en escabeche y que generalmente se rellena en una tripa. |
| Seitán | Es un sustituto cárnico de origen vegetal elaborado a partir de gluten de trigo. |
| Cápsula blanda | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Espirulina | Es una biomasa de cianobacterias que puede ser consumida por humanos y animales. |
| Estabilizador | Es un ingrediente añadido a los productos alimentarios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o provisión de fuentes concentradas de nutrientes u otras sustancias destinadas a complementar los nutrientes de la dieta y está destinada a corregir deficiencias nutricionales. |
| Texturizante | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de los productos alimentarios y de bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus otras propiedades. |
| Grasa trans | También llamadas ácidos grasos trans insaturados o ácidos grasos trans, es un tipo de grasa insaturada que se produce naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero de leche |
| WPI | Aislado de proteína de suero de leche |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Las variables clave cuantificables (industriales y externas) relativas al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basándose en investigación documental y revisión bibliográfica, junto con aportaciones de expertos primarios. Estas variables se confirman posteriormente mediante modelos de regresión (cuando sea necesario).
- Paso 2: Construir un Modelo de Mercado: Con el fin de desarrollar una metodología de previsión robusta, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos de mercado, variables y valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




 Sus datos están seguros y nunca se venden ni se comparten.
