
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
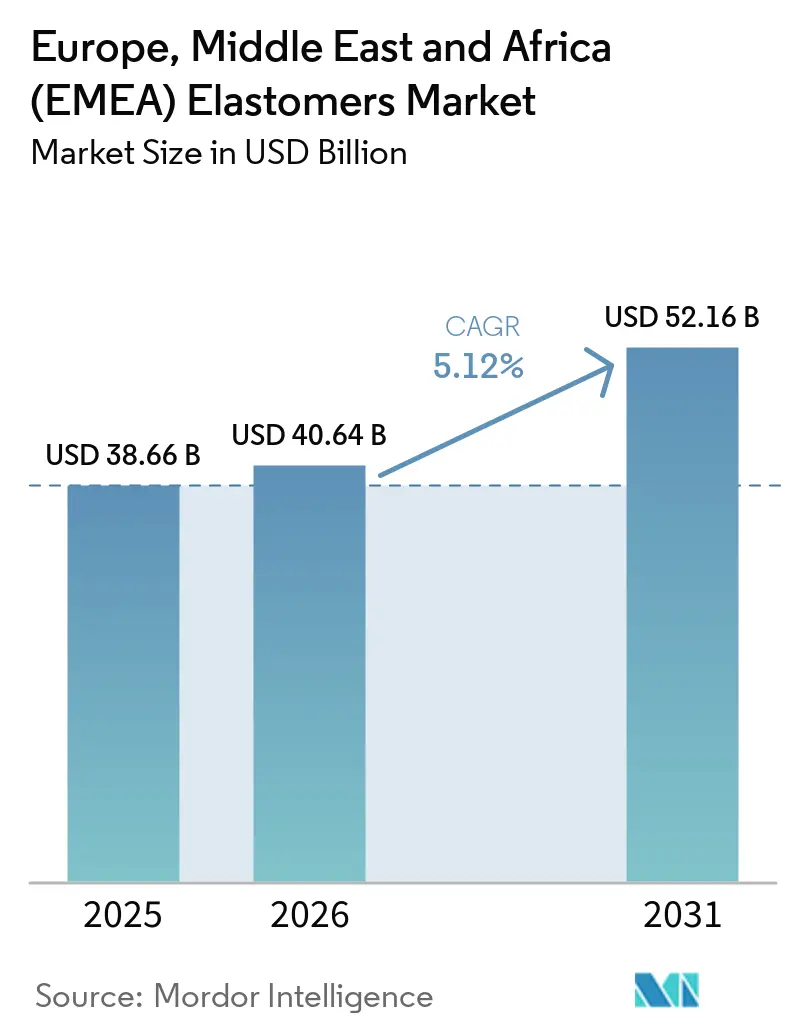
| Tamaño del mercado en el año base (2025) | 38.66 Mil millones de dólares |
| Tamaño del Mercado (2026) | 40.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Europa |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Elastómeros de Europa, Oriente Medio y África (EMEA) por Mordor Intelligence
El tamaño del Mercado de Elastómeros de Europa, Oriente Medio y África (EMEA) fue valorado en 38,66 mil millones de USD en 2025 y se estima que crecerá desde 40,64 mil millones de USD en 2026 hasta alcanzar los 52,16 mil millones de USD en 2031, a una CAGR del 5,12% durante el período de pronóstico (2026-2031). El mercado de elastómeros de Europa, Oriente Medio y África (EMEA) está siendo moldeado por la electrificación de vehículos, que eleva los requisitos de materiales para sellos de alta tensión, componentes de gestión térmica y sistemas de baterías a medida que los fabricantes se adaptan a condiciones eléctricas y térmicas más exigentes. La demanda sanitaria también respalda un cambio hacia elastómeros termoplásticos y silicona en tubos, catéteres y conjuntos de diagnóstico, donde la seguridad, la validación y la consistencia del material influyen en la selección de proveedores. Los requisitos de materiales circulares están alentando a los proveedores a desarrollar grados con contenido reciclado o de base biológica, particularmente para aplicaciones automotrices que requieren cada vez más credenciales documentadas de materiales. Europa sigue siendo el mayor centro de demanda regional, mientras que se proyecta que Oriente Medio y África crezcan más rápido a medida que la inversión petroquímica se expande, aumentando la actividad de materiales especiales, y la producción automotriz se desarrolla en ubicaciones seleccionadas. La volatilidad de las materias primas y las normas más estrictas sobre el desgaste de neumáticos siguen siendo restricciones importantes para los productores en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), ya que aumentan el trabajo de desarrollo, crean exposición a los costos de insumos y ponen mayor énfasis en las posiciones de suministro integradas.
Conclusiones Clave del Informe
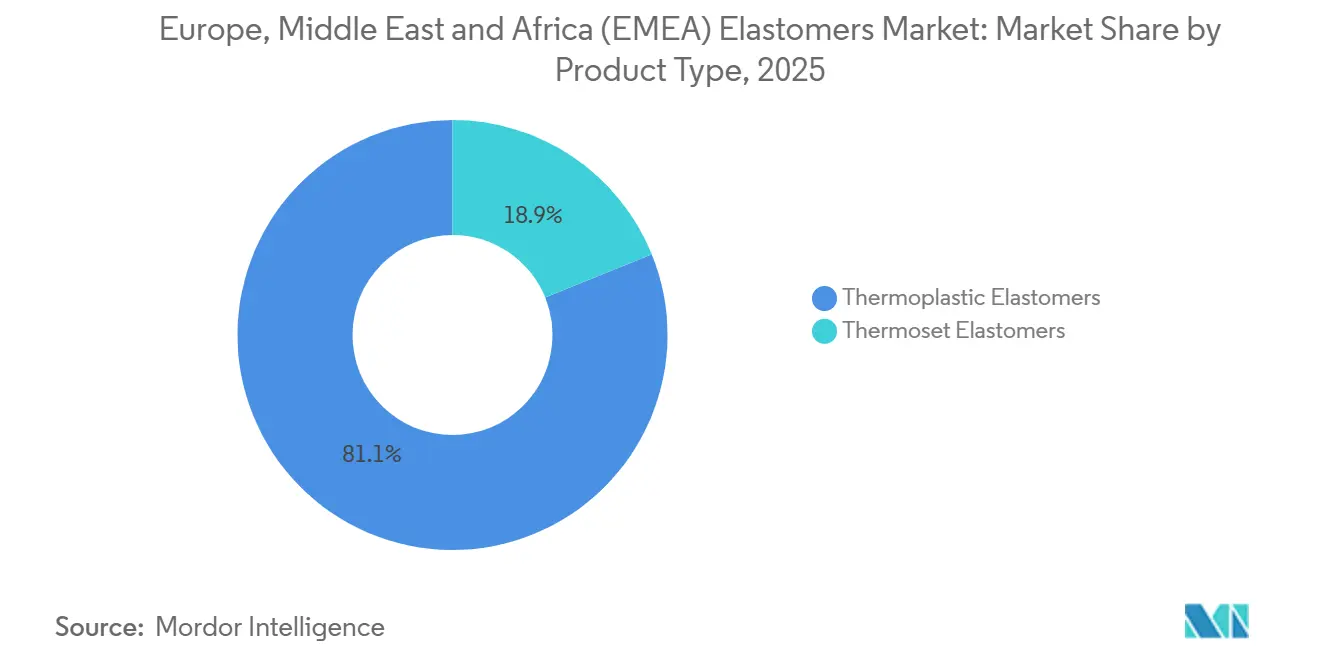
- Por tipo de producto, los elastómeros termoplásticos representaron el 81,12% de la participación del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) en 2025 y se proyecta que avancen a una CAGR del 5,67% hasta 2031.
- Por industria de usuario final, el sector automotriz y de transporte representó el 51,45% de la participación del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) en 2025, mientras que se proyecta que el sector médico y sanitario avance a una CAGR del 6,06% hasta 2031.
- Por geografía, Europa representó el 42,67% de la participación del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) en 2025, mientras que se proyecta que Oriente Medio y África avancen a una CAGR del 5,81% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Vehículos Eléctricos y Adopción de Componentes de Alta Tensión | +1.5% | Europa como núcleo, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Demanda de Tubos y Dispositivos Médicos sin PVC de Grado Médico | +1.0% | Europa (Alemania, Francia, Reino Unido); Oriente Medio y África en expansión | Mediano plazo (2–4 años) |
| Expansión de la Construcción e Infraestructura en Asia-Pacífico | +0.8% | Global, con productores de EMEA atendiendo la demanda de exportación | Mediano plazo (2–4 años) |
| Demanda de Grados de Elastómeros Reciclables y Preparados para la Economía Circular | +0.6% | Europa; primeras ganancias en Alemania, Francia y países nórdicos | Largo plazo (≥ 4 años) |
| Requisitos de Sellado para Electrolizadores de Hidrógeno y Celdas de Combustible | +0.5% | Europa como núcleo, con expansión hacia Arabia Saudita y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Vehículos Eléctricos y Adopción de Componentes de Alta Tensión
La electrificación de vehículos está creando un ciclo de actualización de materiales en todo el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), porque los nuevos sistemas de tren motriz imponen exigencias diferentes en materia de sellado, aislamiento, control térmico y resistencia a las llamas en comparación con los sistemas de vehículos convencionales. Un paquete de baterías de 800 voltios requiere mayor resistencia dieléctrica y resistencia a las llamas que las aplicaciones convencionales de sellado de juntas de estanqueidad, por lo que la selección de materiales está yendo más allá de los grados diseñados principalmente para el sellado exterior. La silicona, el fluoroelastómero y el poliuretano termoplástico están ganando relevancia en los sellos de conectores, las juntas de interfaz térmica de baterías y otros componentes expuestos a demandas eléctricas y de gestión del calor. Alemania registró 545.000 matriculaciones de vehículos eléctricos de batería en 2025, equivalente a una cuota del 19,1%, y se proyecta que las matriculaciones alcancen las 740.000 unidades en 2026, o el 25% del total. El cambio eleva el valor de los elastómeros especificados incluso cuando la demanda convencional de soportes de motor disminuye, y aumenta la importancia de los proveedores que pueden calificar materiales para programas de vehículos exigentes, apoyar a los diseñadores de componentes y cumplir los requisitos de documentación asociados con la producción automotriz.
Demanda de Tubos y Dispositivos Médicos sin PVC de Grado Médico
La adquisición médica está respaldando la demanda especializada en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), particularmente donde los sistemas de manejo de fluidos necesitan materiales con rendimiento consistente, credenciales de seguridad para el paciente y controles de producción trazables. Los hospitales y los fabricantes de dispositivos están reemplazando el cloruro de polivinilo (PVC) plastificado en los conjuntos de manejo de fluidos por elastómeros termoplásticos y silicona, que pueden seleccionarse para requisitos específicos de procesamiento y aplicación. Esta transición se aplica a los tubos de infusión, los sistemas de cateterización y los componentes de dispositivos de diagnóstico, en lugar de a una única categoría de productos. El proceso de selección de materiales está determinado por las expectativas de seguridad química, la necesidad de un procesamiento fiable y la estricta documentación esperada en entornos regulados, lo que significa que los proveedores deben demostrar su rendimiento mediante la calificación y no solo a través del precio. Los criterios de adquisición del Servicio Nacional de Salud del Reino Unido para tubos libres de ftalatos respaldan una consideración más amplia de requisitos similares en las licitaciones europeas y hacen que la capacidad de certificación sea más relevante comercialmente. Los requisitos de la Organización Internacional de Normalización (ISO) 10993 e ISO 13485 continúan creando un alto umbral de calificación para los proveedores del sector sanitario, lo que favorece a las empresas con sistemas de validación y calidad establecidos.
Expansión de la Construcción e Infraestructura en Asia-Pacífico
La actividad de construcción en Asia-Pacífico está creando una oportunidad de exportación para productores seleccionados en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), aunque la inversión en fabricación local también está redefiniendo cómo se atiende la demanda regional. Las membranas impermeabilizantes, los sellos de juntas de dilatación y los compuestos adhesivos se encuentran entre las aplicaciones vinculadas a la actividad de infraestructura, donde la durabilidad y el rendimiento fiable de los materiales son requisitos fundamentales en proyectos de construcción e ingeniería civil. BASF inauguró su sitio Verbund a escala mundial en Zhanjiang, China, en marzo de 2026, con el sitio produciendo poliuretanos termoplásticos, plásticos de ingeniería e intermedios aguas abajo para el suministro local. Esta capacidad refleja la importancia de abastecer la demanda de materiales vinculada a la construcción cerca de los principales mercados asiáticos, manteniendo al mismo tiempo un acceso consistente a los insumos aguas abajo y al soporte técnico. Los proveedores de EMEA conservan experiencia relevante en formulación de monómero de etileno propileno dieno (EPDM) y sellantes de polisulfuro, aunque la producción local aumenta la necesidad de diferenciarse a través del rendimiento del producto, el servicio técnico y las calificaciones establecidas con los clientes.
Demanda de Grados de Elastómeros Reciclables y Preparados para la Economía Circular
Los requisitos de circularidad están cambiando las prioridades de desarrollo de productos en todo el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), particularmente para los proveedores que trabajan con clientes automotrices que consideran cada vez más el contenido reciclado y la trazabilidad. La Ley de Economía Circular de la Comisión Europea está prevista para su adopción en 2026 y tiene como objetivo apoyar un mercado único de materias primas secundarias y la demanda de contenido reciclado[1]. Los grados de elastómero termoplástico post-consumo reciclado (PCR) Dryflex Circular de HEXPOL contienen entre un 25% y un 50% de contenido post-consumo reciclado procedente de fuentes automotrices. La empresa declaró que estos grados redujeron la huella de carbono del producto en un 25% en comparación con los grados vírgenes y estaban en producción para fabricantes de equipos originales europeos. El programa Elast2Sustain, lanzado en octubre de 2024, aborda el reciclaje mecánico y químico de elastómeros termoplásticos al final de su vida útil y familias de base biológica derivadas de la captura de dióxido de carbono. La certificación y la capacidad de balance de masa probablemente se convertirán en requisitos de compra más importantes para los compoundadores que abastecen la región, porque los clientes necesitan evidencia documentada de que un material cumple tanto con las expectativas de rendimiento como con las de contenido circular.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Petróleo Crudo, los Monómeros y las Materias Primas Petroquímicas | -1.0% | Global; impacto concentrado en los productores europeos con estructuras de costos vinculadas a la nafta | Corto plazo (≤ 2 años) |
| Regulaciones sobre Microplásticos, Desgaste de Neumáticos y Caucho Sintético | -0.7% | Europa como núcleo; en expansión hacia Oriente Medio y África bajo marcos alineados con REACH | Mediano plazo (2–4 años) |
| Suministro Concentrado de Monómeros Especiales y Grados de Alta Pureza | -0.5% | Global; más agudo para los compoundadores de EMEA que abastecen desde Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Petróleo Crudo, los Monómeros y las Materias Primas Petroquímicas
La exposición a las materias primas sigue siendo una restricción material para el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), porque los materiales sintéticos dependen de insumos petroquímicos cuyos precios pueden cambiar antes de que se ajusten los contratos de venta. Los productores de elastómeros sintéticos dependen del butadieno, el estireno y los monómeros de etileno-propileno cuyos costos reflejan los movimientos del petróleo crudo y la nafta en toda la cadena de valor química más amplia. Este problema es más agudo para las empresas sin posiciones integradas de materias primas, ya que tienen menos capacidad para gestionar la exposición a los costos internamente o asegurar el suministro cuando las condiciones cambian rápidamente. Los productores con acceso cautivo a intermedios clave tienen mayor protección durante los cambios abruptos en los costos de insumos y pueden gestionar mejor la continuidad del suministro para los clientes estratégicamente importantes. La concentración del suministro de monómeros especiales y grados de alta pureza añade un riesgo de adquisición a largo plazo para los compoundadores de EMEA que abastecen desde Asia, especialmente donde las calificaciones de materiales limitan la capacidad de cambiar de proveedor rápidamente en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA).
Regulaciones sobre Microplásticos, Desgaste de Neumáticos y Caucho Sintético
Las normas europeas sobre el desgaste de neumáticos requerirán cambios en algunos diseños de compuestos de caucho sintético, particularmente para los proveedores que aún no han invertido en el desarrollo de materiales de baja abrasión. Euro 7, Reglamento (UE) 2024/1257, está previsto que entre en vigor en noviembre de 2026 e introduce límites de emisión de partículas legalmente vinculantes para el desgaste de neumáticos y frenos. El requisito sitúa los compuestos de neumáticos más directamente dentro de las consideraciones de homologación de tipo de vehículo y vincula la formulación de materiales con el proceso de cumplimiento más amplio para los productores de vehículos. La Comisión Europea ha identificado la abrasión de neumáticos como una fuente principal dentro de su objetivo de reducir las emisiones de microplásticos en un 30% para 2030. El Reglamento de la Comisión (UE) 2023/2055 también restringe las micropartículas de polímeros sintéticos en los productos comercializados en el mercado de la Unión Europea. Los proveedores deberán equilibrar los objetivos de menor rendimiento de abrasión con los requisitos de durabilidad, seguridad y costo de producción, lo que puede aumentar el trabajo de desarrollo y calificación antes de que los nuevos compuestos de neumáticos entren en producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Elastómeros Termoplásticos Lideran en Reciclabilidad y Ganancias de ProcesamientoLos elastómeros termoplásticos representaron el 81,12% de la participación del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) en 2025 y se proyecta que avancen a una CAGR del 5,67% hasta 2031. La posición refleja ventajas de procesamiento, una amplia base de aplicaciones y un creciente interés en materiales que pueden recuperarse después de su uso. Los grados de elastómero termoplástico pueden soportar el moldeo por inyección de ciclo corto, el desbarbado en línea, la recuperación de materiales y las aplicaciones que requieren tanto rendimiento elástico como producción eficiente. Estas características les han ayudado a ganar uso en sellos de estanqueidad automotrices, conjuntos de mangueras bajo el capó y superficies interiores de tacto suave, donde los fabricantes buscan tanto rendimiento funcional como fabricación eficiente. El tamaño del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) representado por esta categoría se beneficia de su adecuación a los requisitos de materiales circulares y de la demanda de materiales que pueden procesarse en operaciones de fabricación de alto volumen establecidas.
Los elastómeros termoestables continúan sirviendo a los neumáticos, las cintas transportadoras de servicio pesado y los sistemas de sellado industrial, donde los requisitos del producto a menudo siguen siendo difíciles de satisfacer mediante sustitución directa. Estos usos a menudo requieren las propiedades mecánicas dinámicas proporcionadas mediante reticulación, y su papel sigue siendo relevante en aplicaciones donde las condiciones de operación otorgan una prima a la resiliencia a largo plazo. Sin embargo, el EPDM reticulado no ofrece las mismas opciones de recuperación que muchos materiales termoplásticos, lo cual es relevante donde los clientes están considerando las vías de los materiales al final de su vida útil. La brecha respalda el continuo interés en alternativas termoplásticas en aplicaciones adyacentes sin eliminar el papel de los termoestables en casos de uso exigentes. La serie SEPTON BIO de KURARAY CO., LTD. utiliza beta-farneseno derivado de la caña de azúcar y puede contener hasta un 80% de contenido de base biológica mientras conserva las propiedades asociadas con los copolímeros de bloque de estireno hidrogenado derivados del petróleo.


Por Industria de Usuario Final:
El Sector Automotriz y de Transporte Ancla los Ingresos, Mientras que el Sector Médico y Sanitario AceleraEl sector automotriz y de transporte representó el 51,45% de la participación del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) en 2025. Los neumáticos, los sellos de estanqueidad y las aplicaciones bajo el capó vinculan la demanda con la huella establecida de fabricación de vehículos de la región. La electrificación está cambiando la combinación de materiales dentro de esta demanda, incluso cuando la producción de vehículos sigue siendo central para el consumo regional y la planificación de los proveedores. Los sistemas de baterías requieren un mayor uso de grados de silicona y fluoroelastómero de alto valor en piezas seleccionadas que deben gestionar el calor, la exposición eléctrica y las exigentes condiciones de servicio. El tamaño del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) vinculado a la demanda automotriz sigue respaldado por la profundidad de las redes regionales de fabricantes de equipos originales y proveedores, incluidas las relaciones necesarias para calificar materiales para programas de vehículos.
Se proyecta que el sector médico y sanitario avance a una CAGR del 6,06% hasta 2031. El segmento está ganando apoyo por la sustitución del PVC por elastómeros termoplásticos y silicona en terapia de infusión, cateterización y sistemas de manejo de fluidos de diagnóstico, donde la pureza del material y la validación son importantes. Los proveedores de materiales deben cumplir exigentes requisitos de seguridad y certificación antes de entrar en los canales de adquisición institucional, lo que puede favorecer a los productores establecidos con procesos de calidad documentados. El sector eléctrico y electrónico también está ganando relevancia a través de los sistemas de gestión de baterías de vehículos eléctricos y la actividad de centros de datos, con cubiertas de cables sin halógenos que necesitan cumplir los requisitos de rendimiento contra incendios Underwriters Laboratories 94 V-0 y una liberación limitada de gases tóxicos en condiciones de incendio. Los bienes de consumo y el calzado, la maquinaria y los equipos industriales, y los adhesivos, sellantes y recubrimientos representan la demanda restante, mientras que la actividad de construcción y el adhesivo estructural para vehículos eléctricos respaldan el uso del poliuretano donde las demandas térmicas y de vibración son elevadas.

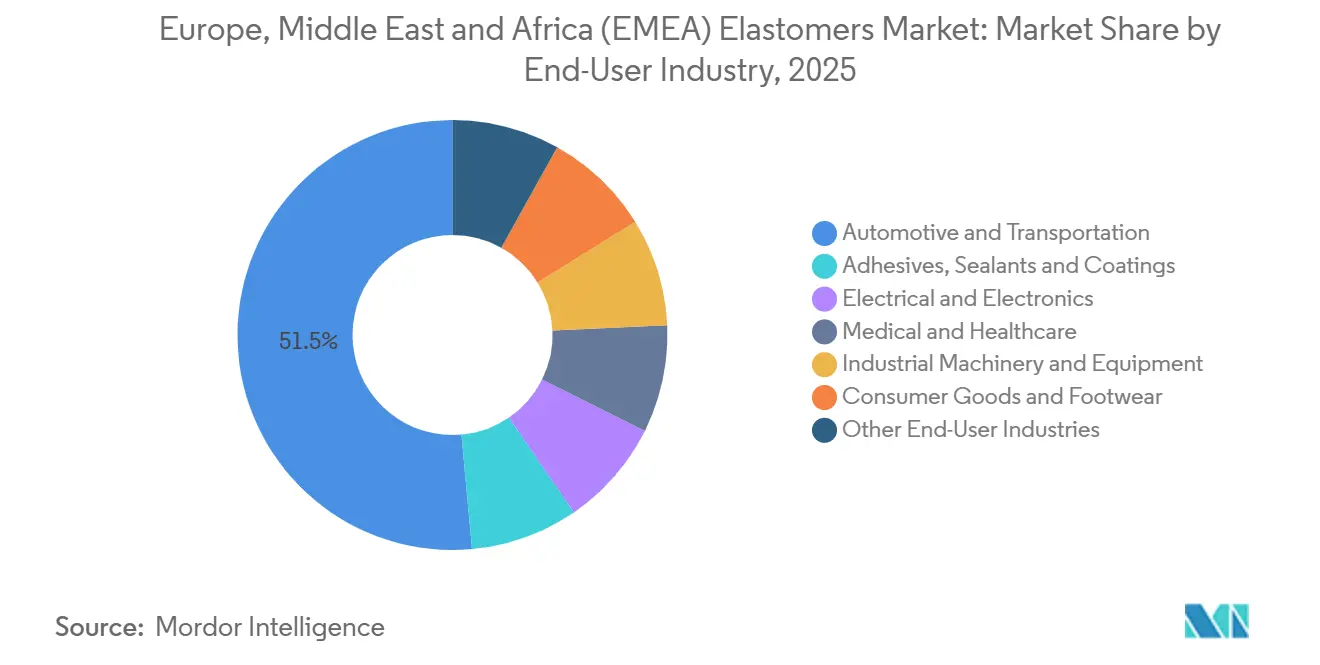
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Elastómeros de Europa
Europa representó el 42,67% de la cuota del mercado de elastómeros de Europa, Oriente Medio y África (EMEA) en 2025, respaldada por la concentración de la producción de vehículos, las operaciones químicas integradas y la consolidada cadena de suministro de contenido reciclado de la región. Los fabricantes de equipos originales del sector automotriz, los complejos químicos integrados y las cadenas de suministro de contenido reciclado sostienen la posición de la región porque conectan la producción de materiales, la composición y la demanda de uso final dentro de una base industrial madura, en lugar de dejar cada etapa dependiente de proveedores distantes. Volkswagen Group, BMW, Mercedes-Benz y Audi impulsan la demanda de juntas de sellado para intemperie, superficies interiores y juntas para baterías, mientras que sus redes de proveedores también requieren materiales que puedan entregarse de forma consistente para los calendarios de producción y las especificaciones de los programas de vehículos. Ludwigshafen, Leverkusen y Marl proporcionan una importante infraestructura de producción integrada para el suministro automotriz y ayudan a los productores a conectar las materias primas con las aplicaciones de elastómeros aguas abajo a través de las redes químicas y logísticas existentes.
El Reino Unido, Francia, Italia y España siguen siendo importantes centros de demanda europeos con un consumo consolidado en los sectores automotriz, industrial y sanitario. Los requisitos de adquisición del Servicio Nacional de Salud del Reino Unido para tuberías libres de ftalatos añaden demanda relacionada con el sector sanitario junto con la actividad automotriz y refuerzan la importancia de las opciones de materiales validados para el manejo de fluidos médicos. La capacidad de producción también se ha desplazado hacia Polonia y la República Checa en algunos casos, lo que refleja la necesidad de mantener una entrega rentable y libre de aranceles a las plantas de ensamblaje de la Unión Europea. El cambio muestra cómo las condiciones comerciales, las decisiones de ubicación y la proximidad al ensamblaje de vehículos influyen en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA). También refuerza el papel de la capacidad de composición regional para atender los programas de vehículos que operan con calendarios de entrega justo a tiempo y necesitan acceso confiable a materiales calificados.
Mercado de Elastómeros de Oriente Medio y África
Se proyecta que Oriente Medio y África avance a una CAGR del 5,81% hasta 2031. Arabia Saudita y los Emiratos Árabes Unidos están expandiendo la actividad petroquímica aguas abajo, lo que respalda un movimiento desde las exportaciones de materias primas hacia la composición y las formulaciones especiales que pueden atender a clientes nacionales y de exportación en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA). Covestro AG está evaluando una instalación en los Emiratos Árabes Unidos mientras planifica un nuevo tren de producción de diisocianato de difenilmetileno (MDI) a escala mundial en su complejo integrado de Shanghái, una combinación que muestra el enfoque continuo de la empresa en las principales oportunidades de suministro de poliuretano aguas abajo[2]. La base de fabricación automotriz de Marruecos, incluidas las operaciones de ensamblaje de Renault y Stellantis, impulsa la demanda de compuestos de elastómeros calificados localmente, mientras que Egipto y Nigeria añaden demanda de impermeabilización, juntas y revestimiento de cables asociados con la actividad de construcción y zonas industriales.
Panorama Competitivo
Concentración del Mercado
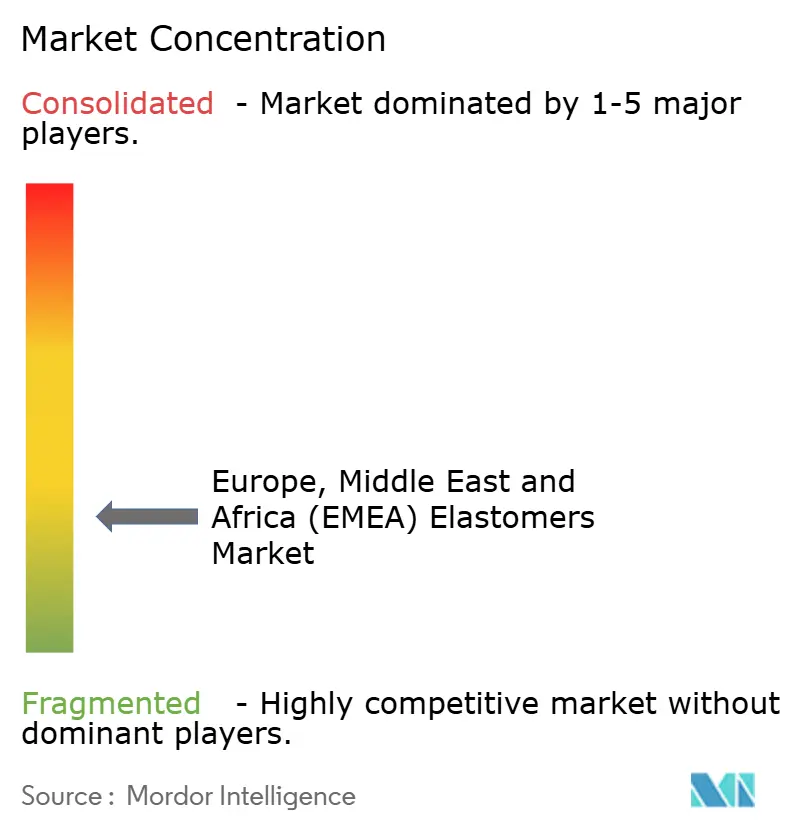
El mercado de elastómeros de Europa, Oriente Medio y África (EMEA) está muy fragmentado, con los cinco principales actores que incluyen Dow, BASF, Exxon Mobil Corporation, ARLANXEO y Covestro AG. Los productores petroquímicos integrados, los compoundadores especializados y los proveedores de grados para neumáticos utilizan diferentes enfoques competitivos que reflejan sus respectivas posiciones en la cadena de valor, su acceso subyacente a materias primas y la gama de clientes a los que pueden atender. Los productores integrados tienen ventajas de costo donde controlan el acceso a las materias primas clave, mientras que los compoundadores especializados compiten a través de la certificación, el soporte de aplicaciones y el rendimiento del material en usos médicos, electrónicos y de hidrógeno, donde la calificación suele ser prolongada. Los proveedores de grados para neumáticos regionales y globales compiten en escala de fabricación, relaciones establecidas con los clientes y su capacidad para cumplir con las especificaciones cambiantes de los compuestos de neumáticos sin comprometer la durabilidad del producto ni la fiabilidad de la producción. Esta estructura crea una mayor presión de precios en los grados estándar que en las formulaciones de alto rendimiento, donde los períodos de calificación, los requisitos técnicos y el costo de cambiar los materiales establecidos pueden reducir la sustitución directa.
BASF utiliza su sitio integrado de Ludwigshafen para suministrar intermedios, incluidos butadieno, poliéter polioles e insumos de poliuretano termoplástico. ARLANXEO mantiene una presencia en caucho sintético a través de activos de caucho nitrilo butadieno hidrogenado y EPDM en los Países Bajos y Alemania, mientras que LANXESS atiende los requisitos especiales para usos resistentes a fluidos y bajo el capó. ARLANXEO y Covestro AG avanzaron en la producción sostenible de caucho de cloropreno en 2025 utilizando materiales certificados por la Certificación Internacional de Sostenibilidad y Carbono PLUS. Covestro AG declaró que el cambio redujo el potencial de calentamiento global de la cartera Baypren en un promedio del 20%, demostrando cómo las credenciales de sostenibilidad pueden incorporarse a la posición competitiva de un producto junto con las consideraciones tradicionales de precio, procesamiento y rendimiento del material. Wacker Chemie AG abrió un sitio de producción de silicona especializada en la región de Karlovy Vary de la República Checa en abril de 2026 para respaldar su huella de fabricación europea para aplicaciones de vehículos eléctricos y energías renovables.
Los elastómeros de grado hidrógeno y los grados con contenido biológico con certificación de balance de masa auditada siguen siendo oportunidades importantes en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA), porque estas aplicaciones requieren evidencia de rendimiento más allá de las especificaciones estándar de materiales. Los sellos en los electrolizadores de membrana de intercambio de protones deben mantener la hermeticidad al gas durante períodos de vida útil superiores a 10 años y a presiones superiores a 30 bar, lo que favorece a los materiales y proveedores capaces de cumplir con exigentes requisitos técnicos. Continental desarrolló una manguera de refrigeración de caucho sintético para trenes de tracción de camiones de hidrógeno en febrero de 2025 para reducir la migración de iones hacia los circuitos de refrigerante, ofreciendo un ejemplo de desarrollo de productos específicos para aplicaciones por parte de un proveedor importante. Exxon Mobil Corporation, Mitsui Chemicals, Inc. y Momentive atienden aplicaciones especializadas en productos médicos, sellado a alta temperatura y electrónica. Huntsman International LLC y Covestro AG desarrollan elastómeros de poliuretano para el adhesivo estructural de vehículos eléctricos y LG Chem y Shin-Etsu Chemical Co., Ltd. compiten en licitaciones de compounding especializado con escala de producción coreana y japonesa.
Líderes de la Industria de Elastómeros de Europa, Oriente Medio y África (EMEA)
-
ARLANXEO
-
Dow
-
BASF
-
Exxon Mobil Corporation
-
Covestro AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Elastómeros de Europa, Oriente Medio y África (EMEA) Empresas cubiertas en este informe
- Arkema
- ARLANXEO
- BASF
- Covestro AG
- Dow
- Exxon Mobil Corporation
- Huntsman International LLC
- KCC Corporation
- KURARAY CO., LTD.
- LANXESS
- LG Chem
- Mitsui Chemicals, Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Lea el análisis de las empresas de europa, oriente medio y áfrica (emea) elastómeros
Desarrollos recientes de la industria en Mercado de Elastómeros de Europa, Oriente Medio y África (EMEA)
- Mayo de 2026: Univar Solutions amplió su asociación con Dow para distribuir aditivos de silicona para plásticos y compuestos en Europa, Oriente Medio y África. La red de distribución más amplia respalda la demanda regional de formulaciones de elastómeros y polímeros que requieren mayor procesamiento, rendimiento y sostenibilidad.
- Mayo de 2026: Omya Performance Polymer amplió su acuerdo de distribución de TPU Elastollan de BASF a Francia, Suiza, Norte de África, Israel y Oriente Medio, con vigencia a partir de julio de 2026. La expansión aumenta el acceso regional a los elastómeros de poliuretano termoplástico para aplicaciones automotrices, médicas, industriales, de consumo y otras.
Alcance del Informe del Mercado de Elastómeros de Europa, Oriente Medio y África (EMEA)
Los elastómeros son materiales poliméricos flexibles que pueden sufrir una deformación significativa y recuperar su forma original después de que se elimina la fuerza aplicada. Proporcionan elasticidad, resiliencia y durabilidad para una gama de aplicaciones de ingeniería y de consumo.
El Mercado de Elastómeros de Europa, Oriente Medio y África (EMEA) está segmentado por tipo de producto, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en elastómeros termoplásticos y elastómeros termoestables. Por industria de usuario final, el mercado está segmentado en automotriz y transporte, eléctrico y electrónico, médico y sanitario, maquinaria y equipos industriales, bienes de consumo y calzado, adhesivos, sellantes y recubrimientos, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para los elastómeros en 11 países de Europa, Oriente Medio y África (EMEA). Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
Tipo de Producto
| Elastómeros Termoestables | Caucho Nitrilo (NBR) | Nitrilos Carboxilados (XNBR) |
| Nitrilo Hidrogenado (HNBR) | ||
| Etileno Propileno (EPR) | ||
| Elastómeros de Fluorocarbono (FKM) | ||
| Caucho de Estireno Butadieno | ||
| Elastómeros Termoplásticos | Copolímeros en Bloque Estirenicos (TPS) | Estireno-Butadieno-Estireno (SBS) |
| Estireno-Isopreno-Estireno (SIS) | ||
| Copolímeros en Bloque Estirenicos Hidrogenados (HSBC) | ||
| Otros Copolímeros en Bloque Estirenicos | ||
| Mezcla de Poliolefinas Termoplásticas (TPO) | ||
| Vulcanizados Termoplásticos (TPV) | ||
| Poliuretanos Termoplásticos (TPU) | Poliéster | |
| Poliéter | ||
| Otros Poliuretanos Termoplásticos | ||
| Otros Elastómeros Termoplásticos | Poliamida Termoplástica | |
| TPE-E - Copoliéster | ||
Aplicación
| Automotriz |
| Médico |
| Electrónica |
| Construcción |
| Industrial |
| Otras Aplicaciones |
Geografía
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Elastómeros Termoestables | Caucho Nitrilo (NBR) | Nitrilos Carboxilados (XNBR) |
| Nitrilo Hidrogenado (HNBR) | |||
| Etileno Propileno (EPR) | |||
| Elastómeros de Fluorocarbono (FKM) | |||
| Caucho de Estireno Butadieno | |||
| Elastómeros Termoplásticos | Copolímeros en Bloque Estirenicos (TPS) | Estireno-Butadieno-Estireno (SBS) | |
| Estireno-Isopreno-Estireno (SIS) | |||
| Copolímeros en Bloque Estirenicos Hidrogenados (HSBC) | |||
| Otros Copolímeros en Bloque Estirenicos | |||
| Mezcla de Poliolefinas Termoplásticas (TPO) | |||
| Vulcanizados Termoplásticos (TPV) | |||
| Poliuretanos Termoplásticos (TPU) | Poliéster | ||
| Poliéter | |||
| Otros Poliuretanos Termoplásticos | |||
| Otros Elastómeros Termoplásticos | Poliamida Termoplástica | ||
| TPE-E - Copoliéster | |||
| Aplicación | Automotriz | ||
| Médico | |||
| Electrónica | |||
| Construcción | |||
| Industrial | |||
| Otras Aplicaciones | |||
| Geografía | Europa | Alemania | |
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Resto de Europa | |||
| Medio Oriente y África | Arabia Saudita | ||
| Sudáfrica | |||
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente y África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de elastómeros de Europa, Oriente Medio y África (EMEA)?
El mercado de elastómeros de Europa, Oriente Medio y África (EMEA) se sitúa en 40,64 mil millones de USD en 2026 y se proyecta que alcance los 52,16 mil millones de USD en 2031.
¿Qué está impulsando la demanda de elastómeros en EMEA?
La electrificación de vehículos, la sustitución de materiales en el sector sanitario, los grados reciclables y los requisitos de sellado para hidrógeno están respaldando la demanda en el mercado de elastómeros de Europa, Oriente Medio y África (EMEA).
¿Qué producto lideró la participación de mercado en 2025?
Los elastómeros termoplásticos lideraron con una participación del 81,12% en 2025 porque respaldan el procesamiento eficiente y la recuperación de materiales.
¿Qué industria de usuario final lideró la participación de mercado en 2025?
El sector automotriz y de transporte representó el 51,45% de la participación en 2025, respaldado por neumáticos, sellos de estanqueidad, componentes bajo el capó y aplicaciones de vehículos eléctricos.
¿Qué años cubre este Mercado de Elastómeros de Europa, Medio Oriente y África (EMEA)?
El informe cubre el tamaño histórico del Mercado de Elastómeros de Europa, Medio Oriente y África (EMEA) para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Elastómeros de Europa, Medio Oriente y África (EMEA) para los años: 2025, 2026, 2027, 2028, 2029 y 2030.