
Tamaño y Participación del Mercado Europeo de Sistemas de Eje Eléctrico sin Imanes
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
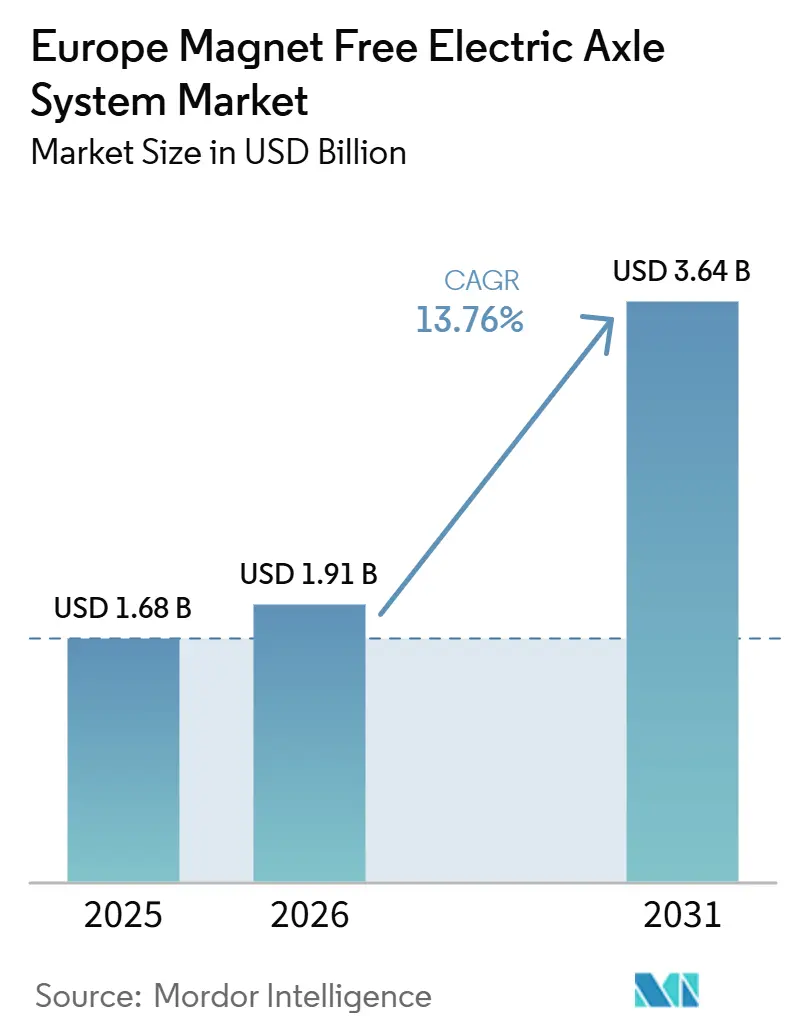
| Tamaño del Mercado (2026) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.64 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.76 % |
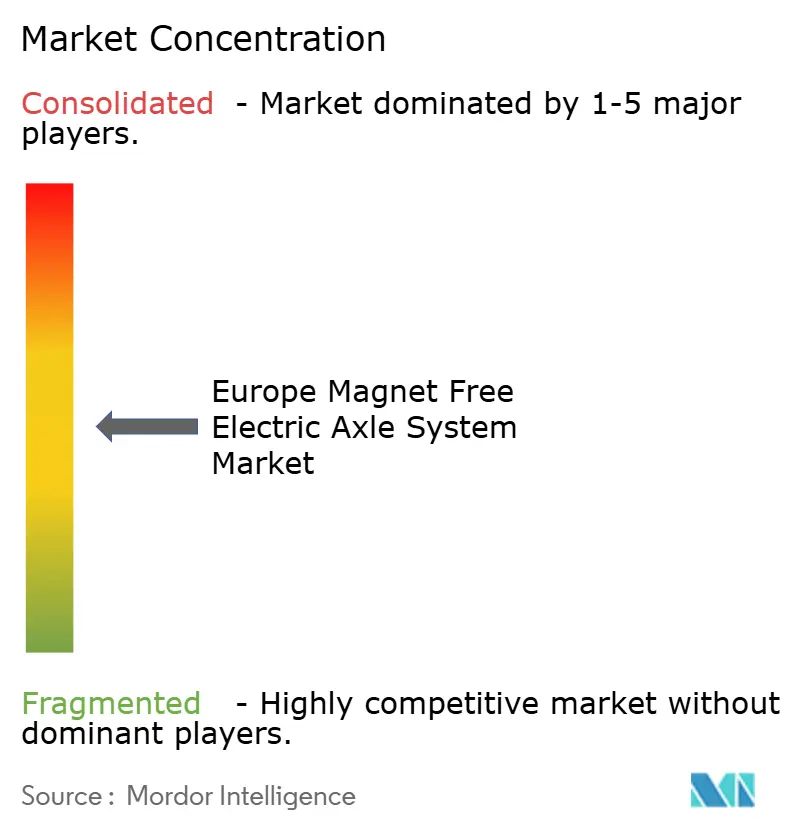
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado Europeo de Sistemas de Eje Eléctrico sin Imanes por Mordor Intelligence
El tamaño del mercado europeo de sistemas de eje eléctrico sin imanes fue valorado en 1,68 mil millones de USD en 2025 y se estima que crecerá desde 1,91 mil millones de USD en 2026 hasta alcanzar 3,64 mil millones de USD en 2031, a una CAGR del 13,76% durante el período de pronóstico (2026-2031). Con el objetivo de eludir la inminente expansión de los controles de exportación de China, los fabricantes de automóviles están pivotando rápidamente hacia la propulsión libre de tierras raras. Este movimiento surge a raíz de que las nuevas regulaciones chinas ahora abarcan el conocimiento técnico de procesamiento. Los motores síncronos de excitación externa (EESM) están posicionados para capturar la mayor parte de los ingresos, gracias a su capacidad de mantener una alta eficiencia en ciclos de autopista sin necesidad de imanes permanentes. Mientras tanto, los motores de reluctancia conmutada (SRM), aunque reconocidos por su rápido potencial de crecimiento, aún dependen de inversores de conformación de forma de onda para mitigar el ruido, la vibración y la aspereza (NVH). Los fabricantes de equipos originales (OEM) se inclinan cada vez más hacia ejes eléctricos integrados, que consolidan el motor, el inversor y la caja de cambios, en su búsqueda de trenes de transmisión más ligeros y rentables. Simultáneamente, la electrónica de carburo de silicio (SiC) está mejorando la eficiencia en estas máquinas sin imanes. En el frente regional, Alemania lidera en ingresos, impulsada por el lanzamiento de la Gen6 de BMW. Sin embargo, España registra el crecimiento más rápido, impulsado por una gigafábrica de litio-hierro-fosfato que debutará en un futuro próximo.
Conclusiones Clave del Informe
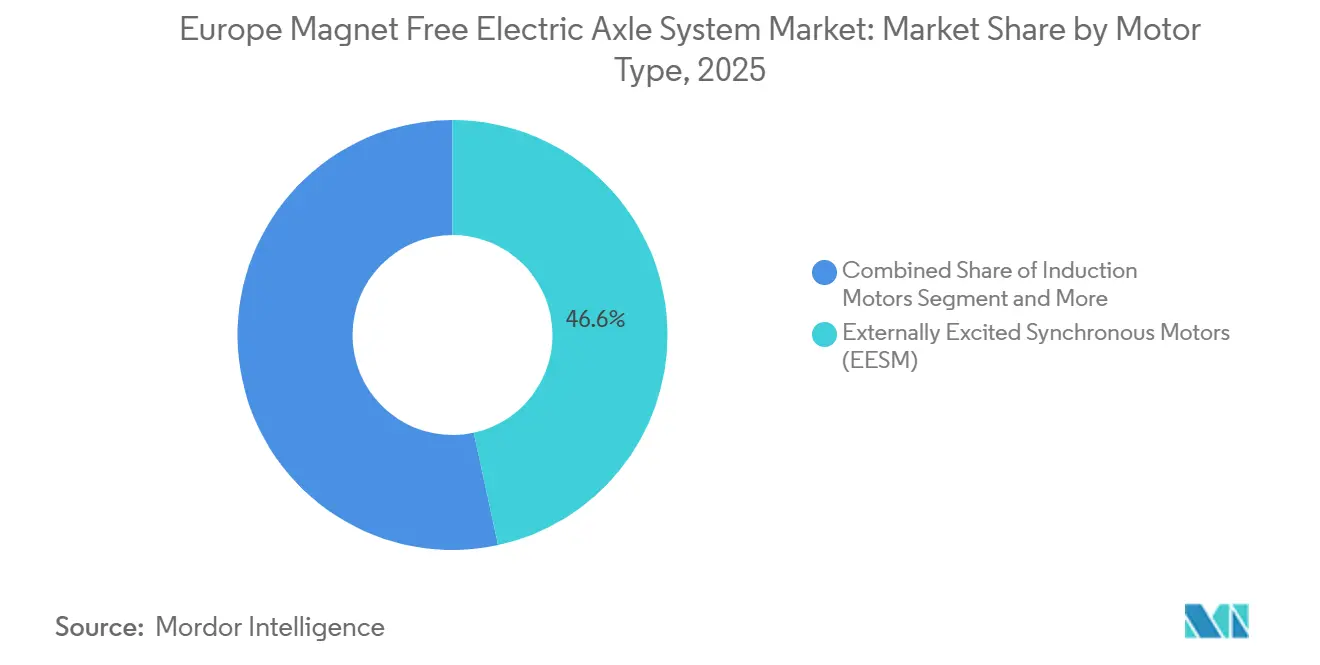
- Por tipo de motor, los motores síncronos de excitación externa lideraron con el 46,56% de la participación del mercado de sistemas de eje eléctrico sin imanes en 2025, mientras que los motores de reluctancia conmutada avanzan a una CAGR del 15,42% hasta 2031.
- Por tipo de tracción, las configuraciones totalmente eléctricas capturaron el 63,28% de la participación del tamaño del mercado de sistemas de eje eléctrico sin imanes en 2025 y se están expandiendo a una CAGR del 18,28% hasta 2031.
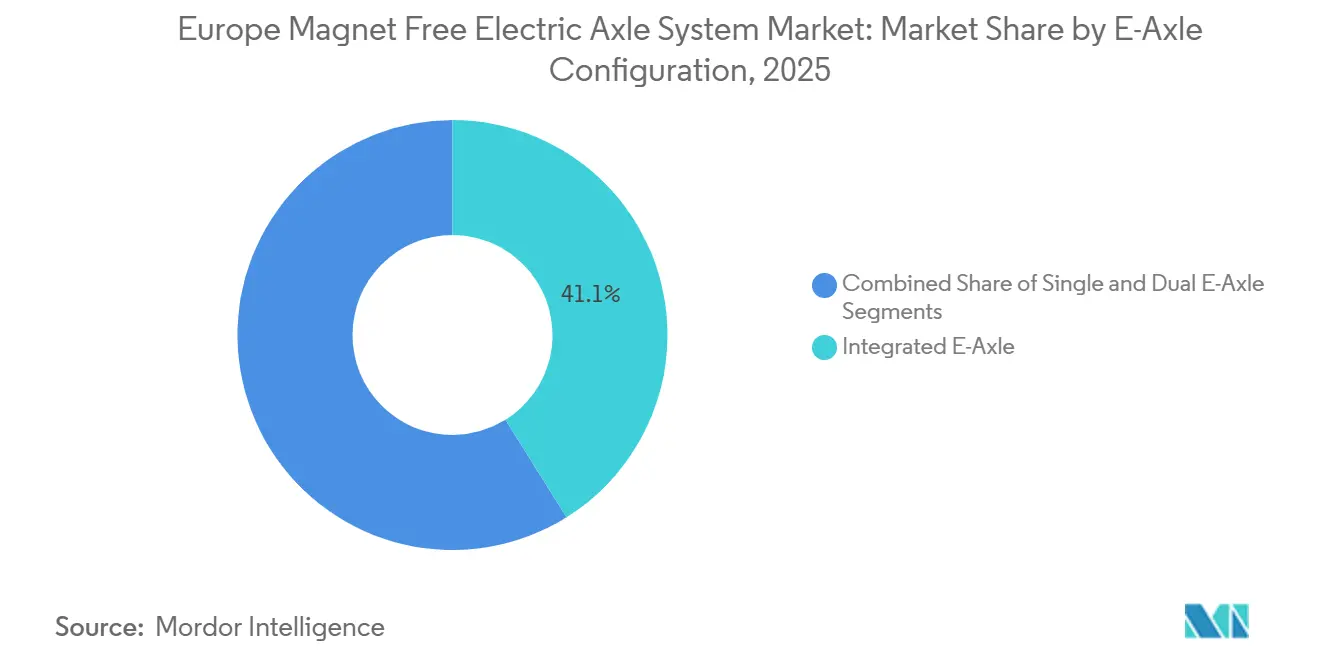
- Por configuración de eje eléctrico, los diseños integrados representaron el 41,13% de las instalaciones de 2025 y crecen a una CAGR del 14,16% durante 2026-2031.
- Por tipo de vehículo, los turismos representaron el 57,21% de los ingresos en 2025, mientras que los autobuses y autocares proyectan registrar la CAGR más alta del 15,22% hasta 2031.
- Por geografía, Alemania representó el 32,47% de la participación en ingresos en 2025; España es el mercado de más rápido crecimiento, con una CAGR del 15,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de CO₂ más Estrictos de la UE | +3.2% | UE-27 con mayor impacto en Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Cambio de Estrategia de los Fabricantes de Equipos Originales | +2.8% | Global con enfoque principal en Alemania, Reino Unido, Francia | Largo plazo (≥ 4 años) |
| Paridad de Costos de Baterías | +2.1% | UE-27 con adopción temprana en países nórdicos y Países Bajos | Corto plazo (≤ 2 años) |
| Ventaja del Costo Total de Propiedad para Flotas | +1.9% | Alemania, Reino Unido, España con concentración de vehículos comerciales | Mediano plazo (2-4 años) |
| Inversores de SiC de Alta Tensión | +1.7% | Alemania, Francia, Italia con base de fabricación de semiconductores | Mediano plazo (2-4 años) |
| Innovaciones de Propiedad Intelectual Conjunta | +1.5% | Alemania, Francia con clústeres de I+D automotriz | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Reducción de CO₂ Impulsados por Vehículos Eléctricos en la UE-27 se Endurecen tras 2025
Las penalizaciones de EUR 95 por gramo sobre el límite de 93,6 g de CO₂/km para turismos exponen a los OEM a costos de cumplimiento significativos, impulsando la adopción de vehículos eléctricos de batería y aumentando la demanda de sistemas de eje eléctrico sin imanes[1]"Normas de Rendimiento en Emisiones de CO₂,", Comisión Europea, europa.eu. Con la eliminación progresiva del motor de combustión, las estrategias de respaldo híbrido ya no están disponibles. Este cambio acelera los ciclos de retorno de la inversión para los ejes eléctricos sin imanes, que evitan los inconvenientes de las dependencias de tierras raras. Si bien el promedio de flota ofrece un breve respiro, los fabricantes están acelerando el lanzamiento de sus plataformas. Stellantis destinó inversiones significativas a varias de sus plantas italianas para alinearse con estos nuevos objetivos. A medida que el WLTP y las próximas regulaciones imponen evaluaciones en condiciones reales, los motores sin imanes ganan ventaja. Estos motores mantienen su rendimiento en autopistas sin enfrentar una reducción térmica.
Cambio de los Fabricantes de Equipos Originales hacia Motores sin Tierras Raras para Reducir el Riesgo en la Cadena de Suministro de China
Las normas de exportación más estrictas de China sobre el procesamiento de tierras raras desencadenaron un rápido cambio hacia máquinas de campo devanado y de reluctancia en el mercado de sistemas de eje eléctrico. El eje eléctrico Gen6 de BMW, ahora libre de neodimio, presenta pérdidas significativamente menores y un peso reducido en comparación con su predecesor[2]"Steyr Starts Gen6 eDrive Production,", BMW Group, bmwgroup.com. Valeo y MAHLE introdujeron una plataforma EESM con una huella de carbono sustancialmente menor que los sistemas tradicionales de imanes permanentes. Si bien la iniciativa ResourceEU de Europa tiene como objetivo aumentar el reciclaje doméstico, las capacidades actuales siguen siendo limitadas, lo que convierte a las arquitecturas sin imanes en una opción pragmática.
La Paridad de Costos de Baterías Acelera la Demanda de Ejes Eléctricos Totalmente Eléctricos
Las celdas de litio-hierro-fosfato han logrado reducciones de costos, alcanzando la paridad del costo total de propiedad (TCO) para usuarios intensivos. Este desarrollo ha impulsado aún más el mercado de sistemas de eje eléctrico sin imanes. Se espera que la planta de Stellantis y CATL en Zaragoza reduzca los costos aún más, ampliando la brecha con los híbridos enchufables. Como resultado, los ejes eléctricos totalmente eléctricos están superando a sus homólogos híbridos anualmente. Cabe destacar que las flotas corporativas, que representan una parte significativa de las ventas de automóviles nuevos en Alemania y Francia, siguen una lógica estricta de costo de ciclo de vida, reforzando esta tendencia.
Los Modelos de Costo Total de Propiedad de los Operadores de Flotas Favorecen los Ejes Eléctricos Integrados
Los operadores de flotas recurren cada vez más a análisis avanzados del costo total de propiedad (TCO), subrayando los beneficios de costo operativo de los sistemas de eje eléctrico integrados frente a las configuraciones de motor distribuido tradicionales. Estas ventajas económicas surgen de la reducción de la complejidad del cableado, una gestión térmica más sencilla y menores necesidades de mantenimiento, aspectos especialmente beneficiosos para los vehículos comerciales de alto uso. Las empresas de logística han reportado ahorros en costos de mantenimiento al utilizar sistemas de eje eléctrico integrados en lugar de configuraciones de doble motor. Los módulos de gestión térmica integrados también presentan diseños más simples que sus homólogos convencionales. Los beneficios del TCO son aún más pronunciados en escenarios de reparto urbano, donde la naturaleza frecuente de arranque y parada ejerce una mayor presión sobre los sistemas distribuidos que sobre sus homólogos integrados. A medida que la electrificación de flotas gana impulso, los operadores reconocen que los ejes eléctricos integrados permiten la estandarización de plataformas de vehículos en diversas cargas útiles, lo que resulta en una gestión de inventario optimizada y menores requisitos de formación de conductores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Volatilidad del Precio del Cobre del Estátor Infla el Costo de la Lista de Materiales | -1.8% | Global con concentración de fabricación en Alemania, Italia | Corto plazo (≤ 2 años) |
| Experiencia de Campo Limitada con el Ruido, Vibración y Aspereza Acústica de los Motores de Reluctancia Conmutada en Autobuses Europeos | -1.2% | Alemania, Reino Unido, Países Bajos con flotas de autobuses establecidas | Mediano plazo (2-4 años) |
| Brecha de Estándares para la Longevidad del Aislamiento del Rotor de los Motores Síncronos de Excitación Externa | -0.9% | UE-27 con enfoque regulatorio en Alemania, Francia | Largo plazo (≥ 4 años) |
| Escasez de Capacidad de Estampado de Laminaciones a Escala de la UE | -0.7% | Alemania, Italia, Francia con base de fabricación automotriz | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Cobre del Estátor Infla el Costo de la Lista de Materiales
Los futuros del LME experimentaron una volatilidad significativa, lo que generó mayores costos de lista de materiales para los motores sin imanes, que requieren más cobre que los diseños basados en imanes. Sin mercados de cobertura sólidos, los proveedores de primer nivel enfrentaron presiones sobre los márgenes, lo que obligó a renegociar contratos a largo plazo o a cambiar hacia materias primas recicladas. Aunque la iniciativa de la UE tiene como objetivo aumentar el uso de cobre reciclado, la tasa de recuperación del cobre de grado motor sigue siendo baja.
Experiencia de Campo Limitada con el Ruido, Vibración y Aspereza Acústica de los Motores de Reluctancia Conmutada en Autobuses Europeos
Los SRM aumentan los niveles de sonido dentro de un rango de frecuencia específico, lo que subraya la importancia de la comodidad de los pasajeros. Este incremento en el ruido representa un desafío significativo para su integración en los sistemas de transporte público, donde garantizar una experiencia positiva para los pasajeros es fundamental. Los controles avanzados de forma de onda, aunque eficaces para abordar ciertos armónicos, aún no han alcanzado una adopción generalizada. Solo un pequeño número de autobuses en Europa utiliza actualmente la tecnología SRM, lo que pone de relieve el lento ritmo de implementación. En algunas regiones, los operadores requieren certificaciones específicas para un despliegue más amplio, lo que dificulta aún más el crecimiento de los SRM en el mercado de sistemas de eje eléctrico sin imanes. Estas barreras regulatorias, combinadas con la necesidad de avances tecnológicos, continúan limitando la expansión del uso de SRM en este sector.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
El Dominio de los Motores Síncronos de Excitación Externa Enfrenta la Disrupción de los Motores de Reluctancia ConmutadaLos motores síncronos de excitación externa mantuvieron el 46,56% de los ingresos en 2025, lo que refleja su equilibrio entre eficiencia y resiliencia geopolítica dentro del mercado de sistemas de eje eléctrico sin imanes. Se prevé que los motores de reluctancia conmutada se expandan a una CAGR del 15,42%, la más alta entre los tipos de motores, una vez que los inversores de conformación de forma de onda verifiquen niveles de ruido compatibles con ISO para ciclos de servicio de autobús. Las máquinas de inducción, aunque útiles en ejes delanteros en configuraciones de doble motor, comprometen la eficiencia a velocidades de autopista, lo que resulta en una participación de mercado modesta. Mientras tanto, las unidades de imanes permanentes encuentran su nicho únicamente en programas de automóviles compactos orientados al presupuesto.
Una plataforma conjunta está lista para entrar en producción en serie, con el objetivo de lograr una reducción significativa en la huella de carbono. Una solución flexible permite a los OEM elegir entre un diseño libre de tierras raras o basado en imanes. Un próximo módulo de inducción, diseñado para un cliente premium, destaca el intercambio tecnológico transatlántico. Por último, las patentes que abordan los desafíos de NVH subrayan el último obstáculo para la adopción masiva del SRM, dejando su pronóstico de mercado vulnerable al momento de ejecución.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tracción:
Los Sistemas Totalmente Eléctricos Dominan el CrecimientoLos trenes de transmisión totalmente eléctricos capturaron el 63,28% de las instalaciones en 2025 y crecen a una CAGR del 18,28%, superando ampliamente a los híbridos enchufables y suaves en el mercado de sistemas de eje eléctrico sin imanes. A medida que los precios de las baterías caen significativamente, las ventajas del costo total de propiedad (TCO) de los modelos de doble tren de transmisión disminuyen. Mientras tanto, las regulaciones están destinadas a detener la venta de motores de combustión en el futuro.
Si bien se proyecta que los híbridos enchufables representen una parte notable del volumen del mercado, su margen de maniobra se reduce a medida que los créditos de cumplimiento se vuelven más escasos. Aunque los híbridos continúan operando en ciclos de servicio donde los cargadores públicos están ausentes, los datos indican que los incentivos de peaje están cerrando rápidamente esta brecha. En un claro cambio, un importante fabricante de automóviles está lanzando su nueva plataforma exclusivamente como modelo puramente eléctrico, subrayando el alejamiento de la industria de la arquitectura enchufable.
Por Configuración de Eje Eléctrico:
La Integración Impulsa la EficienciaLas unidades integradas representaron el 41,13% de las instalaciones de 2025 y registraron una CAGR del 14,16%, gracias a la reducción de piezas en un 18-22% y a menores reclamaciones de garantía. Los vehículos de tracción delantera tipo hatchback continúan favoreciendo los ejes eléctricos simples por su rentabilidad, mientras que los SUV premium adoptan cada vez más configuraciones duales para una vectorización de par mejorada.
Con los avances en densidad de potencia, se destaca la tendencia hacia un empaquetado más compacto mediante la integración. Mientras tanto, se presentó una nueva solución de prueba que agiliza aún más las operaciones al consolidar en un único microcontrolador de control, reduciendo tanto el peso como el número de proveedores. Sin embargo, debido a las importantes primas de costo, la adopción de ejes eléctricos duales se limita a los segmentos que pueden permitírselos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Los Vehículos Comerciales Impulsan la InnovaciónLos turismos aportaron el 57,21% del volumen de 2025, pero crecieron más lentamente que los autobuses en el mercado de sistemas de eje eléctrico sin imanes. Las normas de contratación municipal y la carga predecible en depósito elevan la CAGR de los autobuses al 15,22% hasta 2031.
La densidad de rutas habilitada por telemática está aumentando para las furgonetas comerciales ligeras, optimizando sus beneficios de frenado regenerativo. Mientras tanto, los camiones medianos y pesados se retrasan, a la espera de la expansión de la infraestructura de carga avanzada. Para alinear el rendimiento con la independencia de imanes, un fabricante líder ha introducido un eje trasero con mayor eficiencia y un eje delantero de inducción en sus SUV premium.
Análisis Geográfico
Mercado Europeo de Sistemas de Eje Eléctrico sin Imanes
Alemania generó el 32,47% de los ingresos en 2025, impulsada por los avances en las líneas de producción y las iniciativas de reciclaje que involucran a múltiples socios. España, con una previsión de crecimiento a una CAGR del 15,19%, está aprovechando una nueva instalación de baterías alimentada por energía renovable. La cuota de mercado de Italia se atribuye al aumento de la producción electrificada en múltiples ubicaciones y a la introducción de componentes de motor adicionales en la fabricación.
Mercados Europeos más Amplios
Francia posee una cuota notable del volumen, respaldada por los esfuerzos de investigación y desarrollo y un sólido perfil de costes en el sector del transporte. Las iniciativas estratégicas, las instalaciones de fabricación avanzadas y la transición de la producción hacia unidades de tracción eléctrica refuerzan la posición del Reino Unido[3]"Dana Birmingham Investment,", Advanced Propulsion Centre UK, advancedpropulsioncentre.co.uk. Los Países Bajos avanzan hacia la paridad de costes en los vehículos comerciales. Otros aspectos destacados de Europa incluyen los avances en producción en Austria, los desarrollos tecnológicos en Bélgica y las mejoras continuas de infraestructura en Europa Central y Oriental.
Panorama Competitivo
Los principales proveedores dominan el mercado de sistemas de eje eléctrico sin imanes, manteniendo una participación combinada significativa. Mientras que los grandes actores persiguen una estrategia interna, otros se apoyan en asociaciones modulares, lo que permite a los proveedores de primer nivel más pequeños mantenerse competitivos. Las innovaciones en tecnología de refrigeración para diseños de rotor devanado continúan dando forma al mercado, con avances en métodos de refrigeración por aceite y diseños de conductores huecos a la vanguardia.
La diferenciación en el segmento de posventa es cada vez más importante, como lo evidencia el desarrollo de herramientas de reparación especializadas. Además, se están introduciendo nuevas tecnologías de protección para respaldar arquitecturas futuras que buscan mejorar la eficiencia y reducir el uso de materiales. Sin embargo, las empresas sin capacidades internas de diseño de inversores enfrentan presiones crecientes sobre los márgenes, ya que los fabricantes integran verticalmente cada vez más para optimizar el rendimiento.
Líderes de la Industria Europea de Sistemas de Eje Eléctrico sin Imanes
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Valeo SA
-
MAHLE GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sistemas de Eje Eléctrico sin Imanes
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Vitesco Technologies Group AG
- GKN Automotive Ltd
- Valeo SA
- MAHLE GmbH
- Dana Incorporated
- BorgWarner Inc.
- Schaeffler AG
- AVL List GmbH
- Siemens AG
- Magna International Inc.
- Punch Powertrain NV
- Nidec Corporation
- Continental AG
- Allison Transmission Holdings Inc.
- American Axle and Manufacturing Holdings Inc.
- Hitachi Astemo Ltd
- Infinitum Electric Inc.
- Parker Hannifin Corp.

Recent Industry Developments in Mercado Europeo de Sistemas de Eje Eléctrico sin Imanes
- Enero de 2026: Schaeffler AG lidera el proyecto faro ReDriveS, con el objetivo de desarrollar un concepto de reciclaje industrial, automatizado y escalable para ejes de tracción eléctrica, garantizando métodos no destructivos. Con un presupuesto que supera los EUR 25 millones, la iniciativa ha asegurado más de EUR 16 millones en financiación del Ministerio Federal Alemán de Asuntos Económicos y Energía. El proyecto cuenta con la colaboración de 25 socios de la industria, pymes y el ámbito académico.
- Agosto de 2025: BMW ha comenzado a producir su último sistema eDrive en una instalación, logrando una reducción significativa en las pérdidas de energía y eliminando por completo el uso de materiales de tierras raras. Este desarrollo marca un paso importante en el compromiso de BMW con la tecnología de vehículos eléctricos sostenible y eficiente, alineándose con la estrategia más amplia de la empresa para reducir el impacto ambiental y la dependencia de materias primas críticas.


Alcance del Informe del Mercado Europeo de Sistemas de Eje Eléctrico sin Imanes
El informe del mercado europeo de sistemas de eje eléctrico sin imanes está segmentado por tipo de motor (motores síncronos de excitación externa, motores de inducción, motores de reluctancia conmutada y motores de imanes permanentes), tipo de tracción (tracción totalmente eléctrica, tracción híbrida y tracción híbrida enchufable), configuración de eje eléctrico (eje eléctrico simple y eje eléctrico dual), tipo de vehículo (turismos y vehículos comerciales) y país. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Motores Síncronos de Excitación Externa |
| Motores de Inducción |
| Motores de Reluctancia Conmutada |
| Motores de Imanes Permanentes |
| Tracción Totalmente Eléctrica |
| Tracción Híbrida |
| Tracción Híbrida Enchufable |
| Eje Eléctrico Simple |
| Eje Eléctrico Doble |
| Eje Eléctrico Integrado |
| Automóviles de Pasajeros | Vehículos de Cinco Puertas |
| Sedanes | |
| SUV y Vehículos Multiusos | |
| Vehículos Comerciales | Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados | |
| Autobuses y Autocares |
| Alemania |
| Reino Unido |
| España |
| Italia |
| Francia |
| Países Bajos |
| Resto de Europa |
| Por Tipo de Motor | Motores Síncronos de Excitación Externa | |
| Motores de Inducción | ||
| Motores de Reluctancia Conmutada | ||
| Motores de Imanes Permanentes | ||
| Por Tipo de Tracción | Tracción Totalmente Eléctrica | |
| Tracción Híbrida | ||
| Tracción Híbrida Enchufable | ||
| Por Configuración de Eje Eléctrico | Eje Eléctrico Simple | |
| Eje Eléctrico Doble | ||
| Eje Eléctrico Integrado | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | Vehículos de Cinco Puertas |
| Sedanes | ||
| SUV y Vehículos Multiusos | ||
| Vehículos Comerciales | Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | ||
| Autobuses y Autocares | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| España | ||
| Italia | ||
| Francia | ||
| Países Bajos | ||
| Resto de Europa | ||


Preguntas Clave Respondidas en el Informe
¿Qué ingresos se espera que alcance el sistema de eje eléctrico sin imanes de Europa en 2031?
Se proyecta que el segmento genere 3,64 mil millones de USD en 2031, avanzando a una CAGR del 13,76% de 2026 a 2031.
¿Qué arquitectura de motor ocupa actualmente la mayor participación de instalaciones?
Los motores síncronos de excitación externa lideran con el 46,56% de los ingresos de 2025, lo que refleja la preferencia de los OEM por diseños eficientes en autopista y libres de tierras raras.
¿Con qué rapidez se espera que crezcan los motores de reluctancia conmutada en Europa?
Se prevé que se expandan a una CAGR del 15,42% hasta 2031, a medida que los inversores de conformación de forma de onda mitigan las preocupaciones de NVH.
¿Qué mercado europeo muestra la trayectoria de crecimiento más rápida?
España está preparada para crecer a una CAGR del 15,19% hasta 2031, respaldada por una gigafábrica de litio-hierro-fosfato de 50 GWh que entrará en funcionamiento a finales de 2026.
¿Qué impulsa el rápido crecimiento de España?
Las subvenciones MOVES III y un aumento del 60,86% en los cargadores rápidos impulsan la CAGR del 15,19% de España.
¿Qué tecnología reduce las brechas de eficiencia con los accionamientos de imanes permanentes?
Los inversores de carburo de silicio de 800 V ofrecen hasta un 99,5% de eficiencia de conversión, mejorando la competitividad de los motores sin imanes.
Última actualización de la página el:



