
Tamaño y Participación del Mercado de SSD para Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 8.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.40 % |
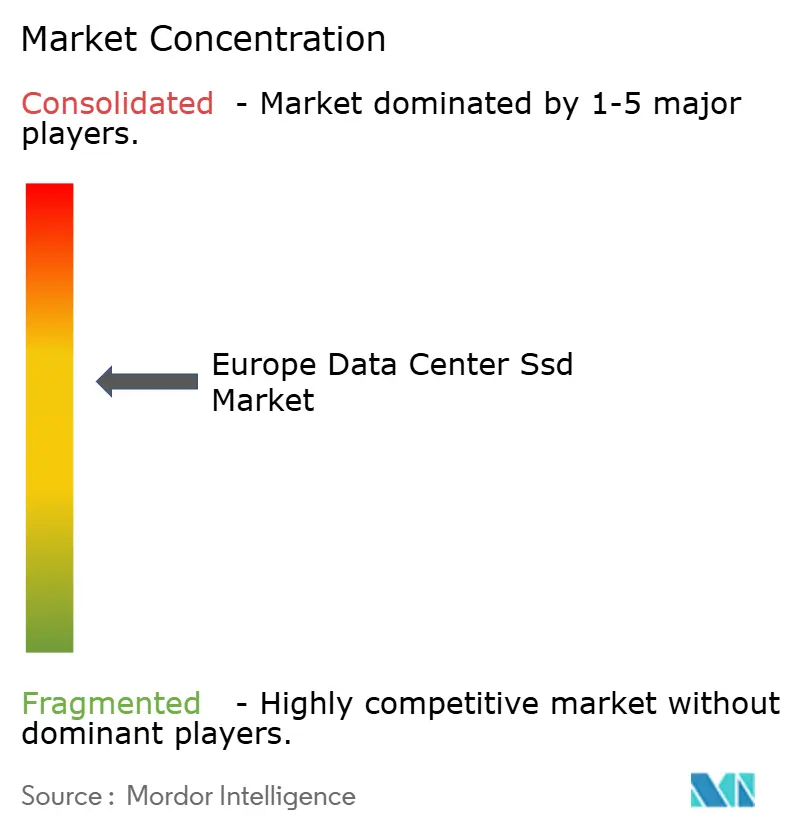
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de SSD para Centros de Datos en Europa por Mordor Intelligence
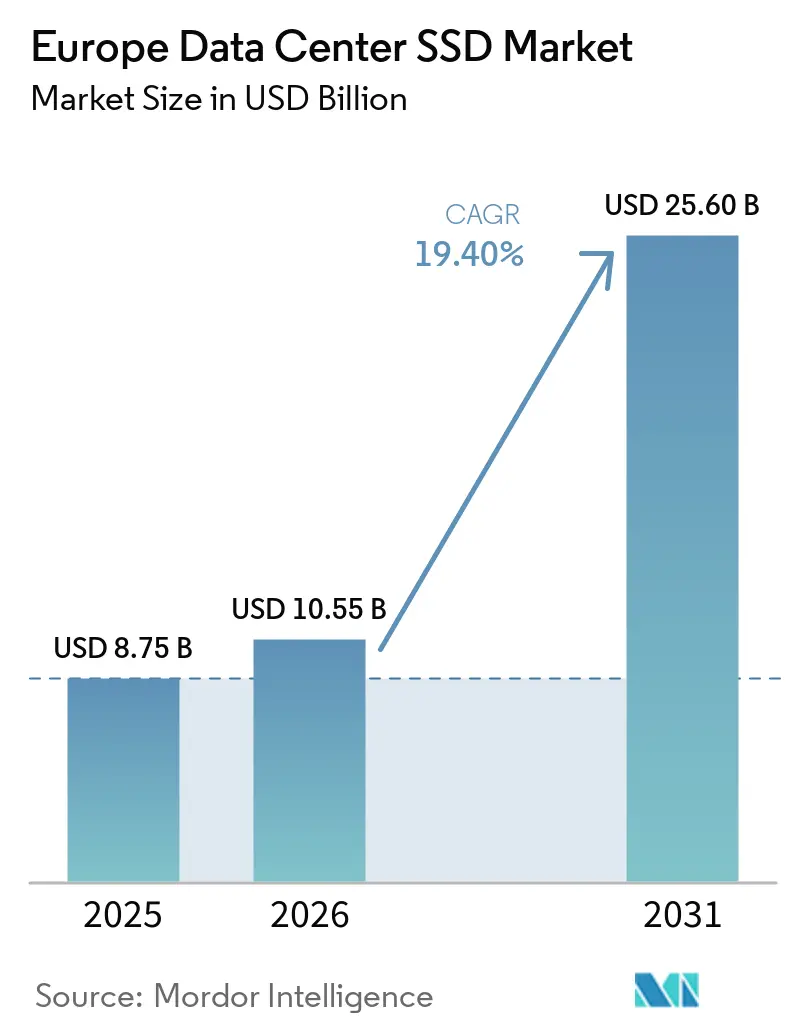
El tamaño del Mercado Europeo de SSD para Centros de Datos se proyecta que se expanda desde 8,75 mil millones de USD en 2025 y 10,55 mil millones de USD en 2026 hasta 25,60 mil millones de USD en 2031, registrando una CAGR del 19,40% entre 2026 y 2031.
Análisis de Mercado
Esta sólida trayectoria refleja el rápido giro de la región hacia una infraestructura centrada en la IA y los estatutos de localización de datos de la UE, ambos de los cuales exigen almacenamiento flash de baja latencia y alto rendimiento en lugar de medios de rotación. La caída sostenida de los costos de NAND 3D, la creciente madurez de las interfaces PCIe 5.0 y 6.0, y los mandatos de eficiencia energética en el marco del Pacto Verde Europeo están reforzando el cambio de HDD a SSD en instalaciones de hiperescala y coubicación. Al mismo tiempo, la escasez de controladores y los ciclos de precios de NAND continúan presionando los márgenes de los proveedores, empujando a los suministradores hacia una integración más estrecha de la cadena de suministro y arquitecturas diferenciadas. La intensidad competitiva se ve acentuada por la entrada de especialistas en almacenamiento definido por software y almacenamiento computacional que apuntan al nivel de rendimiento de IA del mercado europeo de SSD para centros de datos.
Conclusiones Clave del Informe
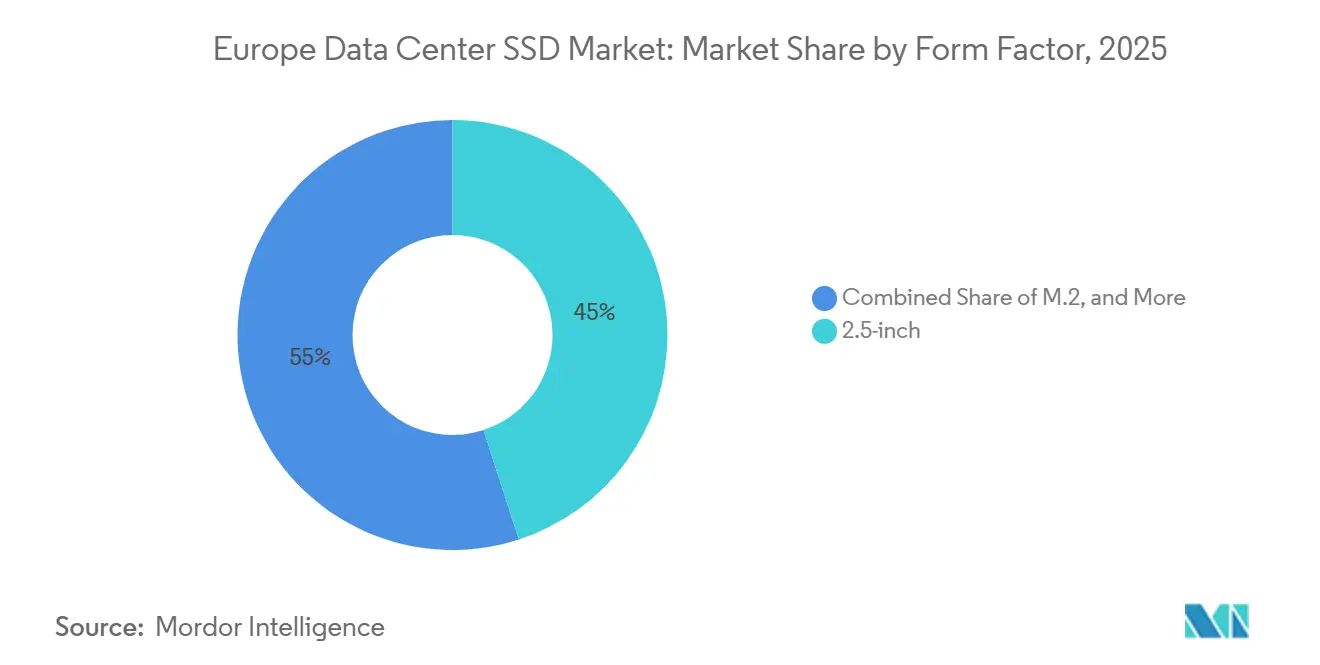
- Por factor de forma, las unidades U.2 de 2,5 pulgadas representaron el 45% de la cuota de ingresos del mercado europeo de SSD para centros de datos en 2025, mientras que las tarjetas de expansión PCIe se proyecta que se expandirán a una CAGR del 21,4% hasta 2031.
- Por interfaz, PCIe dominó el 70% de la cuota del mercado europeo de SSD para centros de datos en 2025; NVMe-oF es la interfaz de mayor crecimiento con una CAGR del 20,5% hasta 2031.
- Por tecnología NAND, TLC capturó el 54% de la cuota del tamaño del mercado europeo de SSD para centros de datos en 2025, aunque QLC muestra el mayor crecimiento proyectado con una CAGR del 21,0% hasta 2031.
- Por arquitectura de unidad, los productos de uso mixto (3 DWPD) representaron el 41,0% del tamaño del mercado europeo de SSD para centros de datos en 2025 y avanzan a una CAGR del 22,5% hasta 2031.
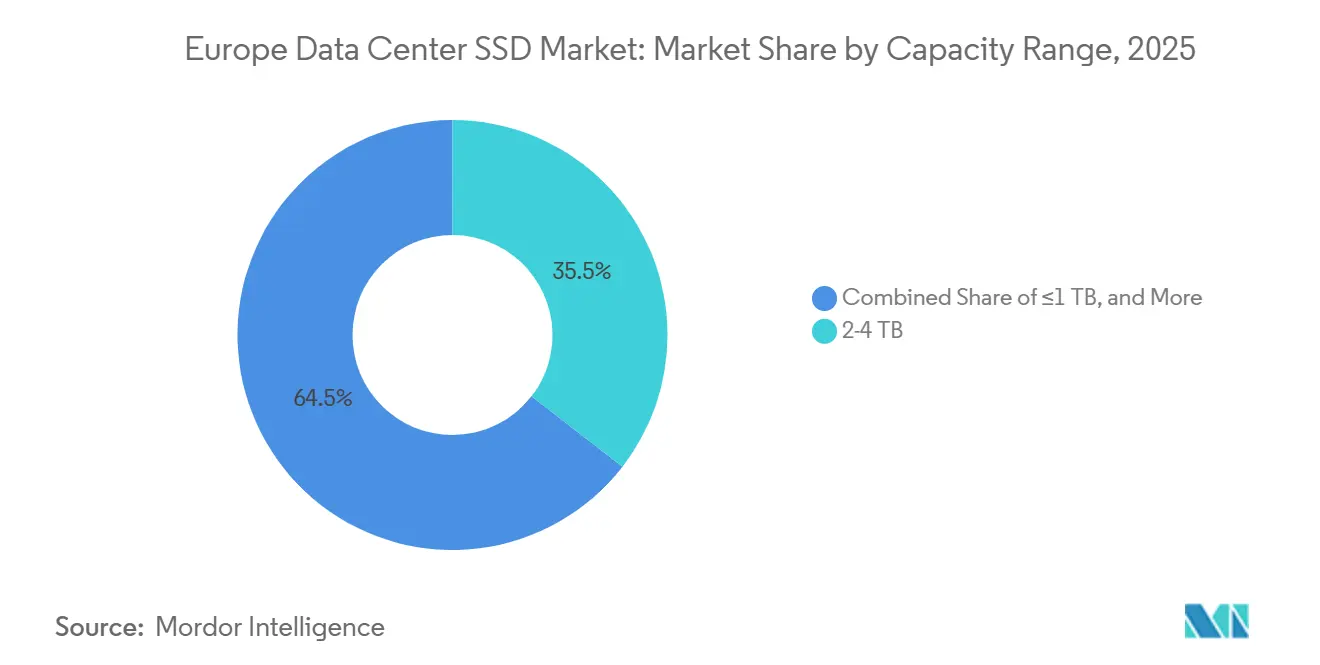
- Por rango de capacidad, el segmento de 2–4 TB representó el 35,50% del tamaño del mercado europeo de SSD para centros de datos en 2025 y avanza a una CAGR del 23,10% hasta 2031.
- Por usuario final, los proveedores de nube a hiperescala capturaron el 49,2% de la cuota del tamaño del mercado europeo de SSD para centros de datos en 2025, aunque las instalaciones de colocación muestran el mayor crecimiento proyectado con una CAGR del 19,8% hasta 2031.
- Por país, Alemania lideró con el 25,8% de la cuota del mercado europeo de SSD para centros de datos en 2025, mientras que se prevé que los Países Bajos registren una CAGR del 19,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las cargas de trabajo de inteligencia artificial y computación de alto rendimiento en centros de datos a hiperescala europeos que aceleran la adopción de NVMe | +6.20% | Alemania, Países Bajos, Irlanda, Francia | Mediano plazo (2-4 años) |
| Mandatos de neutralidad de carbono del Pacto Verde Europeo que favorecen la infraestructura de SSD energéticamente eficiente | +4.80% | En toda la UE, con mayor intensidad en Alemania y los Países Bajos | Largo plazo (≥ 4 años) |
| La disminución del USD/GB de la NAND 3D permite la paridad de precios con los HDD de alto rendimiento | +3.90% | En toda la UE | Corto plazo (≤ 2 años) |
| Expansión de centros de datos en el borde que demanda SSD de alta densidad y bajo consumo | +2.70% | Reino Unido, Alemania, Francia, países nórdicos | Mediano plazo (2-4 años) |
| Requisitos de localización de la Ley de Datos de la UE que estimulan los despliegues regionales de almacenamiento totalmente flash | +2.10% | En toda la UE | Corto plazo (≤ 2 años) |
| Incentivos de Horizonte Europa que catalizan la adopción de SSD de almacenamiento computacional y conectados mediante CXL | +1.50% | Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Cargas de Trabajo de Inteligencia Artificial y Computación de Alto Rendimiento en Centros de Datos a Hiperescala Europeos que Aceleran la Adopción de NVMe
Los operadores de hiperescala están rediseñando las pilas de almacenamiento para mantener velocidades de escritura secuencial superiores a 10 GB/s por unidad, necesarias para el guardado de puntos de control de modelos de lenguaje de gran escala. El SSD NVMe 9550 de Micron ofrece lecturas de 14,0 GB/s con un 43% menos de consumo de energía activa, lo que ilustra por qué el mercado europeo de SSD para centros de datos está pivotando de SATA y SAS hacia PCIe 5.0 y próximamente PCIe 6.0 [1]. Los clústeres de entrenamiento de inteligencia artificial también favorecen las unidades TLC de alta resistencia, mientras que los nodos de inferencia adoptan cada vez más QLC de alta densidad de capacidad, lo que refuerza una estrategia de adquisición de doble vía en todo el mercado europeo de SSD para centros de datos.
Mandatos de Neutralidad de Carbono del Pacto Verde Europeo que Favorecen la Infraestructura de SSD Energéticamente Eficiente
Los centros de datos consumieron 18 mil millones de kWh en Alemania durante 2024, equivalente al 3,7% del consumo nacional, lo que motivó requisitos de abastecimiento del 50% de energía renovable en 2025 y la descarbonización completa para 2027 [2]. Las matrices de SSD consumen aproximadamente un 80% menos de energía que las matrices de HDD equivalentes, y proveedores como KIOXIA han introducido unidades PCIe 5.0 optimizadas para un funcionamiento en estado estacionario por debajo de 10 W. Estas eficiencias permiten a los operadores alcanzar umbrales de PUE exigentes, convirtiendo las arquitecturas con prioridad en SSD en el núcleo de los planes de cumplimiento normativo en todo el mercado de SSD para centros de datos en Europa.
La disminución del USD/GB de la NAND 3D permite la paridad de precios con los HDD de alto rendimiento
El despliegue industrial de NAND de 321 capas y más de 400 capas lleva el coste por bit a mínimos históricos. El precio minorista en Alemania de las unidades NVMe de 1 TB cayó a EUR 40 en 2024, una caída del 60% respecto a 2022, poniendo los SSD al alcance de los presupuestos de HDD de alto rendimiento. Las ganancias de producción en masa permiten a los proveedores defender los márgenes mientras reducen los precios de lista, acelerando la adopción del almacenamiento flash en los bastidores de coubicación sensibles al coste dentro del mercado de SSD para centros de datos en Europa.
Expansión de Centros de Datos en el Borde que Demanda SSD de Alta Densidad y Bajo Consumo
El backhaul de 5G y las cargas de trabajo críticas en cuanto a latencia requieren microcentros de datos a menos de 20 km de los usuarios finales. La Serie LC9 de KIOXIA ofrece 122,88 TB en un formato de 2,5 pulgadas, lo que permite a los sitios en el borde desplegar más de 1 PB por unidad 1U sin superar los 20 W por unidad. Las instalaciones nórdicas que aprovechan la energía renovable amplifican aún más la demanda de SSD robustos y tolerantes a la temperatura dentro del mercado de SSD para centros de datos en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | ||
|---|---|---|---|---|---|
| Ciclos de volatilidad de precios de la NAND que comprimen los márgenes de los proveedores | -3.40% | En toda la UE | Corto plazo (≤ 2 años) | ||
| Escasez continua de circuitos integrados de controladores que amplía los plazos de entrega de SSD empresariales | -2.80% | Alemania, Países Bajos, Francia | Mediano plazo (2-4 años) | ||
| Normativas más estrictas sobre residuos electrónicos que elevan los costes de cumplimiento del ciclo de vida | -1.90% | En toda la UE | Largo plazo (≥ 4 años) | ||
| Implementaciones fragmentadas de NVMe-oF que limitan la interoperabilidad en la nube | -1.30% | Alemania, Reino Unido, Países Bajos | Mediano plazo (2-4 años) | ||
| Fuente: Mordor Intelligence | |||||
Ciclos de Volatilidad de Precios de la NAND que Comprimen los Márgenes de los Proveedores
Los precios de los SSD empresariales oscilaron entre un 20-30% trimestre a trimestre durante 2024, ya que los suministradores alternaron entre recortes de capacidad y correcciones de inventario. Los socios de canal europeos sin fábricas de NAND propias tuvieron dificultades para absorber los recargos, retrasando los pedidos de compra y alargando los ciclos de renovación dentro del mercado de SSD para centros de datos en Europa [3].
Escasez Continua de Circuitos Integrados de Controladores que Amplía los Plazos de Entrega de SSD Empresariales
Los controladores avanzados PCIe 5.0 comparten líneas de fundición de 7 nm y 5 nm con los sistemas en chip de automoción y móviles. Los plazos de entrega de las unidades NVMe empresariales se ampliaron a 16-24 semanas a principios de 2025, obligando a los operadores europeos a comprometer volúmenes con seis meses de antelación, lo que limita la flexibilidad y aumenta las necesidades de capital de trabajo en todo el mercado de SSD para centros de datos en Europa [4].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Factor de Forma:
Transición de U.2 a EDSFF Optimizado en DensidadLas unidades U.2 de 2,5 pulgadas continuaron dominando en 2025, capturando el 45% de la participación del mercado europeo de SSD para centros de datos gracias a su amplia compatibilidad con servidores. Sin embargo, las tarjetas de expansión PCIe están ampliando su adopción, expandiéndose a una CAGR del 21,4% a medida que los nodos de IA buscan el máximo ancho de banda por ranura. Los diseños EDSFF están escalando desde una penetración del 7,2% en 2022 hasta un proyectado 25,9% para 2027. El nuevo formato E3.S permite a los operadores almacenar 60 TB por dispositivo, lo que se traduce en 1,2 PB por unidad de rack mientras se reduce el consumo en vatios por terabyte hasta en un 30%. Esta ventaja de densidad se alinea con las restricciones de espacio en rack en los centros de Fráncfort y Ámsterdam, apoyando la presión regulatoria para instalaciones informáticas más ecológicas dentro del mercado europeo de SSD para centros de datos.
Los hiperescaladores validan EDSFF a través de programas de hardware abierto, y los proveedores de componentes responden con bandejas de servicio frontal y conexión en caliente que eliminan la necesidad de backplanes de gran tamaño. Los clústeres de negociación financiera de Alemania y las granjas de juegos en la nube de los Países Bajos son adoptantes tempranos, impulsando a los ODM a priorizar E1.L y E3.S en las nuevas listas de materiales de servidores. En consecuencia, los envíos de unidades de 2,5 pulgadas crecerán lentamente, sirviendo principalmente a nodos heredados, mientras que EDSFF y las tarjetas de expansión capturan la demanda de capacidad incremental en todo el mercado europeo de SSD para centros de datos.

Por Interfaz:
Dominio de PCIe y el Auge de NVMe-oFPCIe mantuvo el 70% del total de ingresos de 2025, consolidando su papel como interfaz troncal para los arreglos de flash modernos en el mercado europeo de SSD para centros de datos. PCIe 5.0 duplica el ancho de banda por carril a 32 GT/s, proporcionando margen para lecturas secuenciales superiores a 14 GB/s. NVMe-oF, aunque representa solo el 7% del valor actual, está escalando a una CAGR del 20,5% a medida que los operadores adoptan arquitecturas desagregadas que agrupan el flash detrás de tejidos Ethernet de 100 Gbit/s. Los primeros puntos de fricción relacionados con los transportes específicos de cada proveedor se están aliviando a través de los plug-fests de la Asociación de la Industria de Redes de Almacenamiento, que apuntan a la compatibilidad entre iniciadores y destinos de distintos proveedores.
Los envíos de SATA y SAS están en declive estructural, pero conservan nichos en los niveles de archivo y en los arreglos de misión crítica con doble puerto. A lo largo del horizonte de pronóstico, los dispositivos de almacenamiento conectados mediante PCIe 6.0 y CXL 3.0 extenderán la hoja de ruta de protocolos, reforzando el liderazgo en rendimiento al tiempo que habilitan el acceso semántico de memoria al flash en las canalizaciones de IA intensivas en datos en todo el mercado europeo de SSD para centros de datos.
Por Tecnología NAND:
QLC Gana ImpulsoTLC representó el 54% de la facturación de 2025, ofreciendo una resistencia equilibrada a un costo por gigabyte aceptable. Sin embargo, QLC es el segmento de mayor dinamismo, avanzando a una CAGR del 21,0% a medida que maduran los algoritmos de corrección de errores y nivelación del desgaste. La adopción pública de QLC por parte de Meta para clústeres de inferencia ilustra la confianza en su perfil de resistencia centrado en lectura. Las rampas de QLC de 280 capas de Samsung y de 232 capas de Micron permiten que las unidades QLC de 30 TB alcancen la paridad de precios con los HDD de rendimiento de 3,84 TB, abriendo nueva demanda en registros, distribución de contenido y grupos de datos fríos en todo el mercado europeo de SSD para centros de datos.
Por Arquitectura de Unidad:
Las Unidades de Uso Mixto DominanLos modelos de uso mixto de 3 DWPD capturaron el 41,0% de los ingresos en 2025 y exhiben la trayectoria más sólida, avanzando a una CAGR del 22,5%, ya que la virtualización difumina los límites de las cargas de trabajo. Los operadores prefieren un único SKU que abarque ráfagas OLTP, consultas analíticas y análisis secuenciales periódicos. Las unidades de escritura intensiva de 10 DWPD siguen siendo críticas para los libros de contabilidad financiera, mientras que los SSD de lectura intensiva de 1 DWPD atienden las cachés de CDN. Los portafolios equilibrados de uso mixto simplifican la adquisición y reducen el riesgo de inventario en todo el mercado europeo de SSD para centros de datos.
Por Rango de Capacidad:
El Punto Óptimo de 2-4 TBEl segmento de 2 a 4 TB representó el 35,5% de la participación en 2025 y está en camino de alcanzar una CAGR del 23,1%. Esta capacidad se alinea con las relaciones comunes de DRAM a flash en servidores de un solo socket, minimizando la capacidad no utilizada y facilitando los tiempos de reconstrucción cuando se producen fallos. Las curvas de costos y los datos de tasas de fallo muestran que las unidades de 2 a 4 TB ofrecen una relación precio-rendimiento entre un 15% y un 20% superior a la de los tamaños más pequeños o más grandes, reforzando la preferencia de los compradores dentro del mercado europeo de SSD para centros de datos.
Por Usuario Final:
Escala de Hiperescala frente al Crecimiento de la CoubicaciónLas nubes de hiperescala mantuvieron el 49,2% de las ventas de 2025, reflejando contratos de aprovisionamiento directo y una estrecha integración con las hojas de ruta de SSD. Aun así, los proveedores de coubicación muestran el crecimiento más rápido con una CAGR del 19,8%, a medida que las empresas migran cargas de trabajo sensibles a la latencia hacia sitios neutros de operadores para satisfacer estrategias de soberanía de datos y multinube. Este nuevo perfil de demanda impulsa a los proveedores a diseñar arquitecturas de referencia optimizadas para la calidad de servicio en entornos de tenencia compartida, mejorando la diversidad en el mercado europeo de SSD para centros de datos.
Análisis Geográfico
Mercado Alemán de SSD para Centros de Datos
Alemania sigue siendo el epicentro del mercado europeo de SSD para centros de datos, asegurando el 25,8% de la participación en ingresos en 2025 gracias a su carga de TI instalada de 2.700 MW y al papel de Fráncfort como nodo central de conmutación de DE-CIX. La estabilidad de la red eléctrica y los procesos de permisos claros atraen expansiones multimillonarias de AWS y Microsoft, ambas diseñadas en torno a pods de almacenamiento totalmente flash para soportar el entrenamiento de modelos de IA. Los mandatos de eficiencia energética obligan a los operadores a obtener el 50% de energías renovables ya en 2025, un objetivo alcanzado mediante compensaciones eólicas en Schleswig-Holstein y suministros solares en Baviera, lo que fomenta aún más la adopción de SSD frente a HDD.
Mercado Neerlandés de SSD para Centros de Datos
Los Países Bajos son el territorio de mayor crecimiento, avanzando a una CAGR del 19,60% hasta 2031. La ampliación de Google por 640 millones de USD en Groninga y la densidad de conectividad de AMS-IX en Ámsterdam atraen a inquilinos de hiperescala que requieren matrices flash PCIe 5.0 para juegos en la nube y transmisión de contenido. Los logros de PUE inferior a 1,15, habilitados por enfriamiento evaporativo indirecto y acuerdos de compra de energía verde, refuerzan el argumento a favor del despliegue denso de flash en los campus neerlandeses situados a lo largo de los corredores de viento costeros.
Mercado Europeo de SSD para Centros de Datos
El Reino Unido, Francia e Irlanda conforman el siguiente nivel de demanda. La compensación de transacciones financieras de Londres y los emergentes centros de IA en Cambridge estimulan la adquisición de SSD de escritura intensiva, mientras que París alberga grandes clústeres de cómputo de IA respaldados por energía nuclear de base, lo que reduce la intensidad de carbono por inferencia. Los incentivos fiscales de Irlanda continúan atrayendo a las principales empresas tecnológicas estadounidenses, sosteniendo importaciones estables de unidades NVMe de uso mixto a pesar de las restricciones de cuota de energía en Dublín. En conjunto, estos submercados inyectan resiliencia en el mercado europeo de SSD para centros de datos al diversificarse más allá de una única geografía.
Panorama Competitivo
Samsung, KIOXIA, Micron, Western Digital y Solidigm anclan colectivamente el suministro con pilas de flash y controladores integrados verticalmente. La escisión en 2025 de la división NAND de Western Digital en una entidad SanDisk independiente subraya una bifurcación estratégica entre las carteras de HDD y flash, permitiendo una alineación más precisa de la investigación y el desarrollo con las cargas de trabajo centradas en la inteligencia artificial. Samsung amplió su cartera adquiriendo el especialista en climatización FläktGroup, un movimiento inusual que incorpora propiedad intelectual de gestión térmica en futuras plataformas de almacenamiento, un elemento diferenciador dentro del mercado de SSD para centros de datos en Europa.
Los competidores de nivel medio como Lightbits Labs y GRAID Technology se centran en el almacenamiento definido por software y el almacenamiento computacional que descarga el procesamiento de las CPU anfitrionas, prometiendo reducciones de latencia de hasta el 30% en las rutas de inferencia de inteligencia artificial. Los fabricantes de controladores Phison y Silicon Motion compiten por la capacidad de nodos maduros de 5 nm para lanzar diseños PCIe 6.0 que alcanzan los 28 GB/s. Los proveedores de caja blanca de fabricantes de diseño original aprovechan las especificaciones del Proyecto de Computación Abierta para reducir las barreras de entrada, acelerando la mercantilización en el nivel convencional, mientras que las unidades premium de inteligencia artificial siguen siendo rentables para los innovadores. En general, la preferencia de los compradores se inclina hacia los proveedores que demuestran control de silicio a sistema más una hoja de ruta de sostenibilidad creíble, características esenciales para escalar dentro del mercado de SSD para centros de datos en Europa.
Líderes de la Industria de SSD para Centros de Datos en Europa
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Hewlett Packard Enterprise Co.
-
Silicon Motion Technology Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de SSD para Centros de Datos Empresas cubiertas en este informe
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Kingston Technology Corp.
- Phison Electronics Corp.
- Silicon Motion Technology Corp.
- Marvell Technology, Inc.
- Viking Enterprise Solutions
- Swissbit AG
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Hewlett Packard Enterprise Co.
- Lightbits Labs Ltd.
- GRAID Technology Inc.
- Nimbus Data, Inc.
- Pure Storage, Inc.
- Fujitsu Limited
- Dell Technologies Inc. (Dell EMC Enterprise SSDs)
Desarrollos recientes de la industria en Mercado Europeo de SSD para Centros de Datos
- Mayo de 2025: Samsung Electronics adquirió FläktGroup por 1.500 millones de EUR para mejorar la integración del sistema de refrigeración en centros de datos.
- Mayo de 2025: KIOXIA presentó la serie CM9 de SSD NVMe PCIe 5.0 con una capacidad de hasta 61,44 TB y un rendimiento de escritura secuencial un 95% superior al de las generaciones anteriores.
- Febrero de 2025: Western Digital completó la separación de su negocio de memoria flash, creando una entidad SanDisk independiente centrada en tecnologías NAND.
- Febrero de 2025: Fluidstack firmó un acuerdo de 10.000 millones de EUR con el gobierno francés para construir una supercomputadora de inteligencia artificial de 1 GW alimentada por energía nuclear.
Alcance del Informe del Mercado de SSD para Centros de Datos en Europa
Resumen de la segmentación
| 2,5 pulgadas (U.2/U.3) |
| M.2 |
| Tarjeta de Expansión PCIe |
| EDSFF (E1.S/E1.L/E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Lectura Intensiva (1-DWPD) |
| Uso Mixto (3-DWPD) |
| Escritura Intensiva (10-DWPD) |
| ≤1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥4 TB |
| Proveedores de Nube a Hiperescala |
| Instalaciones de Coubicación y Neutras para Operadores |
| Centros de Datos Empresariales y de Servicios Financieros |
| Alemania |
| Reino Unido |
| Francia |
| Países Bajos |
| Irlanda |
| Resto de Europa |
| Por Factor de Forma | 2,5 pulgadas (U.2/U.3) |
| M.2 | |
| Tarjeta de Expansión PCIe | |
| EDSFF (E1.S/E1.L/E3) | |
| Por Interfaz | SATA |
| SAS | |
| PCIe | |
| Por Tecnología NAND | SLC |
| MLC | |
| TLC | |
| QLC | |
| Por Arquitectura de Unidad | Lectura Intensiva (1-DWPD) |
| Uso Mixto (3-DWPD) | |
| Escritura Intensiva (10-DWPD) | |
| Por Rango de Capacidad | ≤1 TB |
| 1-2 TB | |
| 2-4 TB | |
| ≥4 TB | |
| Por Usuario Final | Proveedores de Nube a Hiperescala |
| Instalaciones de Coubicación y Neutras para Operadores | |
| Centros de Datos Empresariales y de Servicios Financieros | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de SSD para centros de datos en Europa en 2025?
El tamaño del mercado europeo de SSD para centros de datos se sitúa en 8,75 mil millones de USD en 2025.
¿A qué velocidad crecerá el mercado de SSD para centros de datos en Europa para 2031?
Se proyecta que los ingresos alcancen 25,6 mil millones de USD, lo que refleja una CAGR del 19,40% hasta 2031.
¿Qué país lidera el mercado de SSD para centros de datos en Europa?
Alemania mantiene el liderazgo con una participación de mercado del 25,8% gracias al denso ecosistema de interconexión de Fráncfort.
¿Por qué las interfaces PCIe dominan el mercado de SSD para centros de datos en Europa?
PCIe 5.0 y 6.0 ofrecen el ancho de banda requerido para las cargas de trabajo de IA, otorgando a PCIe el 70% de la participación en 2025.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Almacenamiento para Centros de Datos de Europa Demanda de almacenamiento en Europa, cubriendo tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Almacenamiento de Centros de Datos de Oriente Medio Demanda de almacenamiento en Oriente Medio, cubriendo tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Almacenamiento para Centros de Datos de Sudáfrica Almacenamiento de Sudáfrica, desglosado por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Almacenamiento para Centros de Datos de Singapur Almacenamiento en Singapur, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Almacenamiento de Centros de Datos en Reino Unido Almacenamiento en el Reino Unido, dividido por tamaño de instalación y nivel.
- Mercado de Almacenamiento en Centros de Datos de Canadá Almacenamiento de Canadá, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Almacenamiento para Centros de Datos de Indonesia Almacenamiento de Indonesia, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Almacenamiento para Centros de Datos de Francia Almacenamiento en Francia, dividido por tamaño de instalación y nivel (tier).