
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 35.38 Billones de dólares |
| Tamaño del Mercado (2026) | 38.89 Billones de dólares |
| Tamaño del Mercado (2031) | 62.37 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.92 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
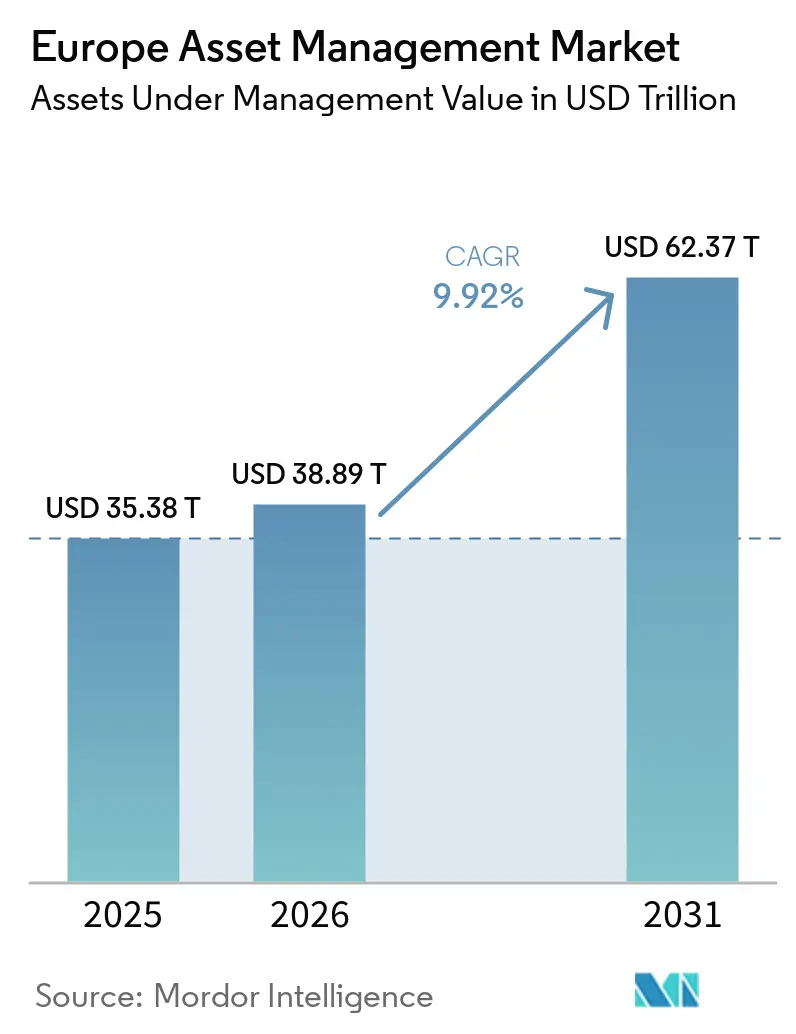
Análisis del Mercado de Gestión de Activos en Europa por Mordor Intelligence
Se espera que el tamaño del mercado de gestión de activos en Europa crezca desde 35,38 billones de USD en 2025 hasta 38,89 billones de USD en 2026, y se prevé que alcance los 62,37 billones de USD en 2031 a una CAGR del 9,92% durante el período 2026-2031. La mayor atención a la sostenibilidad, las reformas de pensiones impulsadas por políticas y los canales de asesoramiento digital en rápida maduración están amplificando las entradas estructurales de capital en el mercado de gestión de activos en Europa. El Reglamento de Divulgación de Finanzas Sostenibles de la UE está orientando la asignación desde estrategias activas tradicionales hacia productos de impacto de los Artículos 8 y 9, mientras que los planes de pensiones de contribución definida en Europa Central y Oriental amplían el conjunto de capital invertible a largo plazo. Los mecanismos de equivalencia posteriores al Brexit han preservado la huella de distribución de Londres, aunque han estimulado una oleada de redomiciliación de fondos que beneficia a Dublín, Luxemburgo y otros centros de la UE. La presión sobre las comisiones ejercida por los ETFs y las estrategias de beta inteligente está obligando a los gestores a adoptar modelos operativos habilitados por la tecnología y a diversificarse hacia soluciones de mercados privados que generan márgenes más elevados. En este contexto, el mercado de gestión de activos en Europa se está transformando en un ecosistema híbrido donde los bloques de construcción pasivos, los activos alternativos y el servicio digital coexisten para satisfacer las preferencias de rentabilidad, riesgo y sostenibilidad de una base de inversores cada vez más amplia.
Conclusiones Clave del Informe
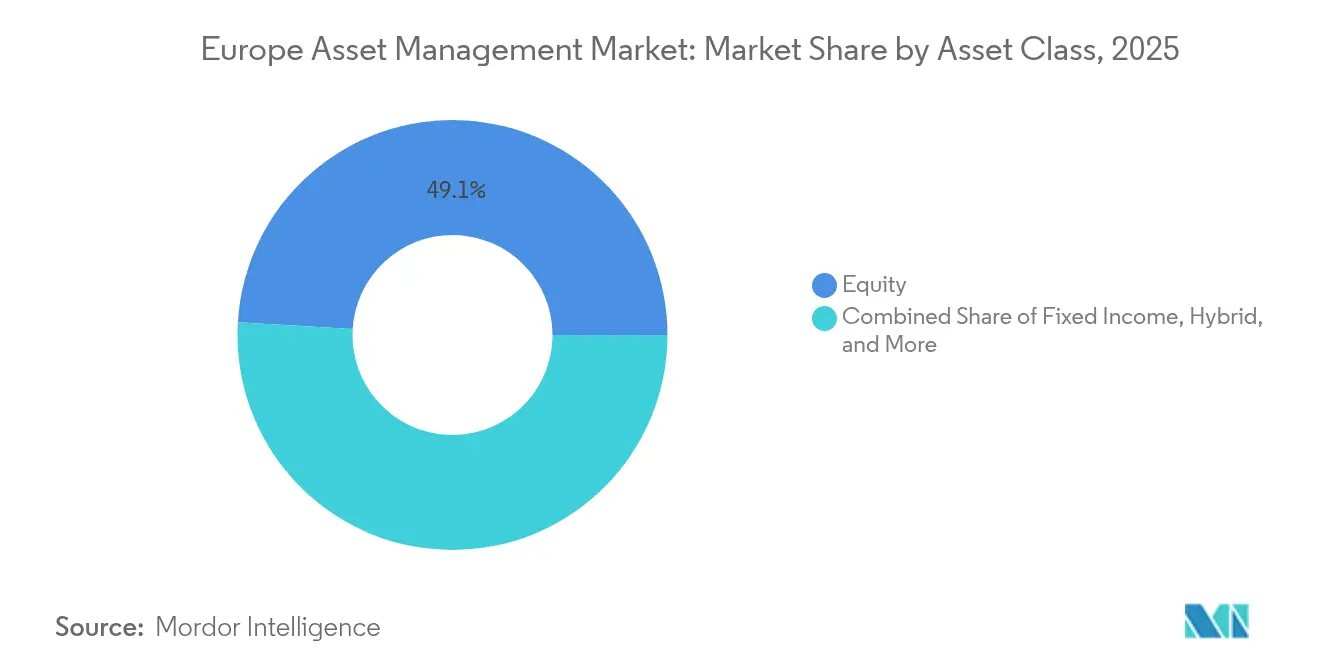
- Por clase de activo, las estrategias de renta variable captaron el 49,05% de la cuota del mercado de gestión de activos en Europa en 2025; se proyecta que las inversiones alternativas registren la CAGR más rápida del 11,89% hasta 2031.
- Por fuente de fondos, los fondos de pensiones y las compañías de seguros representaron el 44,22% del tamaño del mercado de gestión de activos en Europa en 2025, mientras que los inversores individuales exhiben la perspectiva de CAGR más alta del 10,31% hasta 2031.
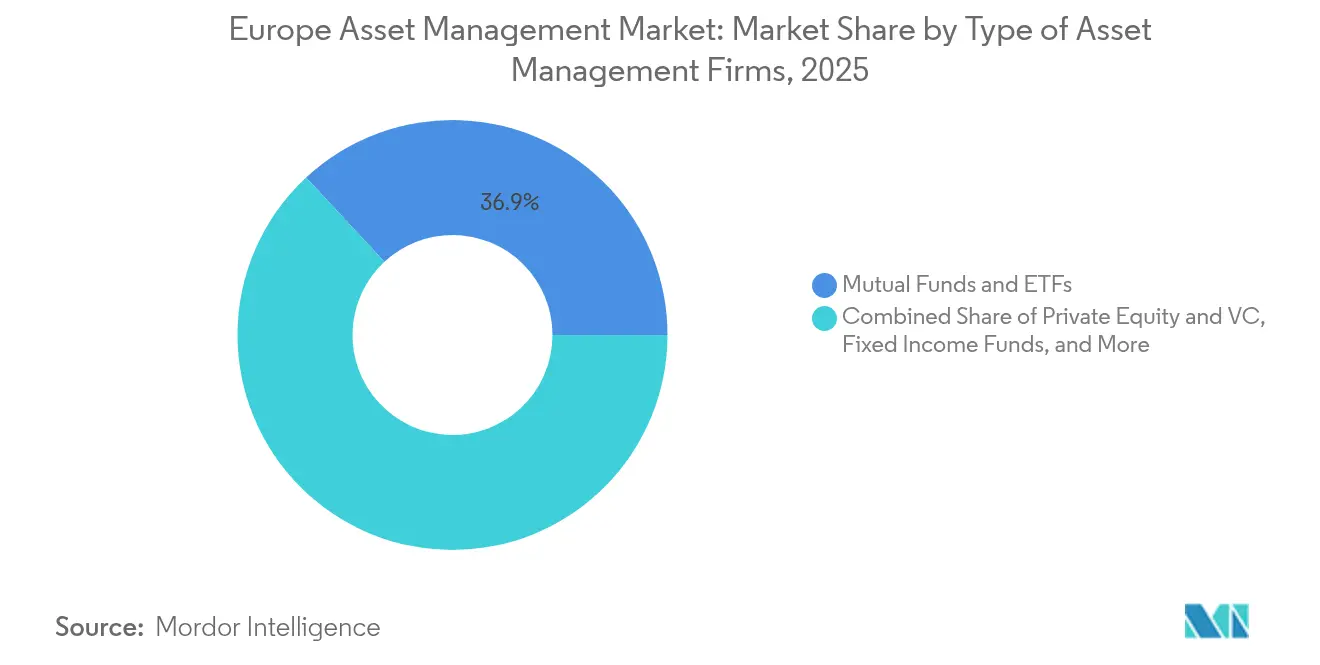
- Por tipo de empresa, los fondos mutuos y los ETFs mantuvieron una cuota de ingresos del 36,92% del mercado de gestión de activos en Europa en 2025, mientras que las empresas de capital privado y capital de riesgo están preparadas para expandirse a una CAGR del 10,98% hasta 2031.
- Por geografía, el Reino Unido mantuvo una cuota del 24,55% del tamaño del mercado de gestión de activos en Europa en 2025; se prevé que España crezca a una CAGR del 10,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reglamento de Divulgación de Finanzas Sostenibles de la UE (SFDR) | +2.1% | En toda la UE, con mayor intensidad en Alemania, Francia y los Países Bajos | Mediano plazo (2-4 años) |
| Crecimiento de las pensiones de contribución definida en Europa Central y Oriental | +1.8% | Europa Central y Oriental, con efectos secundarios en Europa Occidental | Largo plazo (≥ 4 años) |
| Rápida adopción minorista de plataformas robóticas de bajo coste | +1.4% | Reino Unido, Alemania, Países Bajos | Corto plazo (≤ 2 años) |
| Proyectos piloto de tokenización para fondos UCITS | +0.9% | Luxemburgo, Irlanda, con expansión hacia los principales mercados de la UE | Mediano plazo (2-4 años) |
| Expansión del pasaporte transfronterizo tras el Brexit | +0.7% | Corredor Reino Unido-UE, impacto secundario en Suiza | Corto plazo (≤ 2 años) |
| Demanda institucional de productos de impacto de los Artículos 8/9 | +1.6% | En toda la UE, concentrada en los países nórdicos y Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aplicación del Reglamento de Divulgación de Finanzas Sostenibles de la UE (SFDR)
La implementación del SFDR ha resultado transformadora para el mercado de gestión de activos en Europa. A mediados de 2025, los vehículos de los Artículos 8 y 9 acumularon 6,67 billones de USD (6,4 billones de EUR) en activos bajo gestión, lo que equivale al 59% del total de activos de fondos de la UE. Los fondos con etiqueta sostenible acumularon entradas netas de 80,2 mil millones de USD (77 mil millones de EUR) en 2024, mientras que los productos convencionales registraron salidas netas de 14,58 mil millones de USD (14 mil millones de EUR)[1]. Las divulgaciones de Impactos Adversos Principales del reglamento añaden cargas de cumplimiento, pero las empresas capaces de integrar datos ESG fiables obtienen ventajas competitivas. La revisión de la ESMA destaca que los fondos del Artículo 9 definen sus objetivos de impacto; sin embargo, no logran proporcionar métricas de impacto verificables adecuadas. Esta deficiencia ha dado lugar a un notable aumento de las reclasificaciones y a requisitos de diligencia debida más estrictos por parte de los inversores. Los bancos y las aseguradoras vinculan cada vez más sus decisiones de préstamo o suscripción a las clasificaciones SFDR a nivel de fondo, integrando aún más las etiquetas de sostenibilidad en las decisiones de asignación de capital en todo el mercado de gestión de activos en Europa.
Crecimiento de las Pensiones de Contribución Definida en Europa Central y Oriental
La presión demográfica sobre los sistemas de reparto ha llevado a los gobiernos de Europa Central y Oriental a adoptar pilares de capitalización, una tendencia que está ampliando la cuota del mercado de gestión de activos en Europa. El gasto en pensiones de la UE alcanzó los 2.070 mil millones de USD (1.882 mil millones de EUR) en 2023; los países de Europa Central y Oriental se sitúan muy por debajo de los ratios occidentales, lo que deja una amplia brecha a medida que el ahorro obligatorio aumenta[2]. La alineación con la Directiva IORP II mejora la portabilidad transfronteriza, y los gestores occidentales dotados de capacidades multiactivo están ganando mandatos en alternativos, renta variable multifactor y soluciones de fecha objetivo. Las limitaciones de escala entre las empresas locales crean objetivos de adquisición, lo que permite a los grupos paneuropeos ampliar su presencia y sus capacidades de datos dentro de la industria de gestión de activos en Europa.
Rápida Adopción Minorista de Plataformas Robóticas de Bajo Coste
Los inversores millennials y de la Generación Z, acostumbrados al comercio electrónico sin fricciones, exigen una comodidad similar en los servicios financieros. Las plataformas de asesoramiento robótico logran estructuras de costes más bajas en comparación con los canales tradicionales al aprovechar algoritmos automatizados para la construcción y el reequilibrio de carteras. Las normas de idoneidad de la ESMA obligan a las empresas a realizar rigurosos perfiles de riesgo, una tarea que la ingesta de datos impulsada por API acelera, haciendo que los modelos robóticos sean conformes a escala. Estudios académicos de investigadores de bancos centrales europeos vinculan la adopción de la asesoría robótica con un mayor compromiso con la banca digital y el aumento de la educación financiera, lo que sugiere vientos de cola demográficos que respaldan el mercado de gestión de activos en Europa al menos hasta 2030. Los asesores tradicionales responden con modelos híbridos —asignación algorítmica de activos más asesoramiento humano— que preservan los ingresos por comisiones al tiempo que ofrecen comodidad digital.
Proyectos Piloto de Tokenización para Fondos UCITS
Luxemburgo e Irlanda promulgaron regímenes de entorno controlado que permiten clases de participaciones basadas en cadena de bloques para los UCITS. ELTIF 2.0 catalizó aún más la adopción; los activos bajo gestión en fondos de inversión a largo plazo aumentaron un 38% en 2024 con 55 nuevos lanzamientos[3]. Las unidades tokenizadas permiten la liquidación en la fecha de negociación de forma instantánea, ganchos de cumplimiento automatizados y la propiedad fraccionada de activos ilíquidos, atributos que reducen los mínimos para los pequeños ahorradores. La custodia, el consenso sobre la valoración y el reconocimiento jurídico transfronterizo siguen siendo puntos de fricción, aunque los reguladores elogian la alineación de la tecnología con los objetivos de la Unión de Mercados de Capitales. A medida que los modelos de datos se estandarizan, la tokenización puede comprimir los costes de back-office, apoyando la resiliencia de los márgenes en el mercado de gestión de activos en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de comisiones por ETFs pasivos | -1.9% | Alemania, Reino Unido, Países Bajos | Corto plazo (≤ 2 años) |
| Aumento de los requisitos de capital bajo AIFMD II | -1.3% | En toda la UE, con mayor impacto en los gestores alternativos más pequeños | Mediano plazo (2-4 años) |
| Envejecimiento de la red de asesores que limita el alcance minorista | -0.8% | Alemania, Italia, Francia | Largo plazo (≥ 4 años) |
| Riesgo energético geopolítico que frena el apetito por el riesgo | -1.1% | En toda la UE, economías intensivas en energía | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Comisiones por ETFs Pasivos
El mercado europeo de ETFs ha sido testigo de una mayor competencia a medida que UBS introdujo fondos de renta variable básica de coste cero, lo que llevó a los competidores a reducir sus ratios de gastos para seguir siendo competitivos. Al mismo tiempo, la expansión de los ETFs de factor y temáticos ha llevado a la mercantilización de exposiciones que anteriormente eran exclusivas de los vehículos de gestión activa. Los gestores de activos que dependen de las comisiones de selección de valores están bajo una presión creciente para generar alfa diferenciado de forma consistente o para transitar hacia ofertas más especializadas. Estas ofertas incluyen mandatos ESG personalizados, alternativas de inversión centradas en los ingresos o soluciones de gestión del riesgo de superposición. Además, el creciente énfasis en la eficiencia de costes está impulsando los avances en digitalización y fomentando las asociaciones de servicios compartidos. Estos desarrollos están mejorando el apalancamiento operativo y agilizando los procesos en todo el mercado de gestión de activos en Europa, permitiendo a las empresas adaptarse al panorama competitivo en evolución.
Envejecimiento de la Red de Asesores que Limita el Alcance Minorista
Más del cuarenta por ciento de los asesores europeos se aproximan a la edad de jubilación, especialmente en Alemania e Italia, justo cuando la complejidad de los productos aumenta. Las cargas de los exámenes regulatorios y la preferencia por las carreras en fintech disuaden a los nuevos participantes más jóvenes. Los gestores de activos que dependen de intermediarios basados en comisiones se enfrentan a cuellos de botella en la distribución, especialmente para soluciones ESG estructuradas o alternativas que requieren explicaciones detalladas. El asesoramiento híbrido digital-humano puede mitigar, pero no reemplazar completamente, el asesoramiento humano de confianza para la clientela adinerada y envejecida, lo que crea un freno a mediano plazo en el crecimiento de los activos bajo gestión minoristas dentro del mercado de gestión de activos en Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Activo:
Los Alternativos Impulsan la InnovaciónLos activos alternativos mantienen expectativas de CAGR del 11,89%, superando a todas las demás clases, mientras que las estrategias de renta variable capturan la mayor cuota del 49,05% del mercado europeo de gestión de activos. Los bajos rendimientos soberanos y las crecientes expectativas de inflación alimentan el apetito por el capital privado, los activos reales y la infraestructura. ELTIF 2.0 redujo los tickets mínimos, permitiendo a los inversores de patrimonio medio asignar capital a vehículos de mercados privados de tipo abierto. Los fondos híbridos —que combinan beta pasiva con inclinaciones activas— ganan tracción entre los asignadores institucionales, equilibrando el control de costes con la flexibilidad táctica.
El ascenso de los alternativos se basa en el rendimiento: el capital privado europeo produjo 1,2 veces los equivalentes del mercado público durante un período de 20 años. La infraestructura disfruta de flujos de caja a largo plazo, a menudo indexados a la inflación, que se ajustan a los pasivos de pensiones, mientras que el crédito privado aprovecha el desapalancamiento bancario para generar rendimientos de dos dígitos. Las soluciones de gestión de efectivo siguen siendo indispensables para las empresas, aunque los diferenciales comprimidos limitan la rentabilidad. Los gestores de renta fija pivotan hacia mandatos sin restricciones y tramos de crédito titulizado para justificar las comisiones. En conjunto, estas dinámicas mantienen a los alternativos a la vanguardia de la innovación dentro del mercado europeo de gestión de activos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Fuente de Fondos:
Impulso de los Inversores IndividualesLos fondos de pensiones y las aseguradoras anclaron el 44,22% de los activos en 2025, pero la CAGR del 10,31% de los inversores individuales señala un impulso redistributivo dentro del mercado europeo de gestión de activos. La transferencia de patrimonio de los baby boomers a los herederos nativos digitales, las API de banca abierta y los modelos de corretaje sin comisiones democratizan el acceso al mercado. Los ETFs y las carteras modelo dominan los flujos minoristas, aunque el interés en los fondos con etiqueta sostenible y la exposición fraccionada a mercados privados está aumentando a través de envoltorios robóticos y bolsillos laterales de ELTIF. Los tesoreros corporativos, en busca de rendimientos adicionales, permanecen cautelosamente invertidos en vehículos de duración ultracorta en medio de una elevada volatilidad de los tipos de interés.
Las autoridades reguladoras están implementando estrictos requisitos de divulgación de productos para garantizar que los hogares tengan una comprensión clara de las estructuras de costes, los riesgos asociados y el impacto más amplio de los productos financieros. Los datos de EFAMA indican que la cuota del segmento minorista en los Activos Bajo Gestión (AuM) europeos experimentó un crecimiento significativo en 2023, aumentando en casi cinco puntos porcentuales en comparación con 2019. Aunque los flujos de inversión minorista a menudo están influenciados por el sentimiento del mercado, la adopción de herramientas de participación digital, recursos educativos gamificados y mecanismos integrados de puntuación ESG dentro de las aplicaciones está fomentando relaciones más sólidas con los inversores. Se espera que estos avances respalden el crecimiento sostenido y el desarrollo a largo plazo del mercado europeo de gestión de activos.
Por Tipo de Empresa de Gestión de Activos:
Ascenso de los Mercados PrivadosLos complejos de fondos mutuos y ETFs mantuvieron el 36,92% de los activos en 2025, aunque las casas de capital privado y capital de riesgo apuntan a una CAGR del 10,98% hasta 2031 en el mercado de gestión de activos en Europa. Los grandes actores como Amundi superan las barreras transfronterizas aprovechando plataformas llave en mano en indexación, inversión por factores y coinversiones en mercados privados. Las boutiques especializadas cultivan la profundidad sectorial, ofreciendo, por ejemplo, fondos de capital de riesgo en ciencias de la vida o infraestructura de descarbonización que generan comisiones vinculadas al rendimiento.
La arquitectura regulatoria impulsa el momentum: AIFMD II establece un marco para inversores profesionales que clarifica las divulgaciones de riesgo y las expectativas de gobernanza, mientras que ELTIF 2.0 abre canales minoristas. Sin embargo, los modelos operativos de mercados privados requieren redes intensivas de búsqueda de operaciones, asesoramiento para la creación de valor y análisis de riesgo de grado institucional. Esto eleva las barreras, impulsando la concentración de capital hacia franquicias bien capitalizadas y acelerando las oleadas de consolidación dentro de la industria europea de gestión de activos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Gestión de Activos en Europa
El Reino Unido comandó el 24,55% del tamaño del mercado de gestión de activos en Europa en 2025, aprovechando los ecosistemas de custodia, jurídicos y de talento forjados durante décadas. Los modelos con menor dependencia del pasaporte tras el Brexit llevaron a las empresas a operacionalizar centros paralelos en la UE, aunque Londres sigue siendo el núcleo central de gestión de carteras y distribución global. España, con una trayectoria de CAGR del 10,41%, ilustra la potencia de la reforma sistémica de pensiones. La inscripción automática, los incentivos de ahorro con ventajas fiscales y los supermercados de fondos minoristas han ampliado los activos bajo gestión nacionales al tiempo que atraen a actores globales hacia Madrid y Barcelona. Alemania y Francia mantienen importantes reservas institucionales, pero crecen de forma más moderada; ambos mercados se centran en el perfeccionamiento ESG y la digitalización de los planes de pensiones patrocinados por empleadores.
Las jurisdicciones del BENELUX prosperan como centros neurálgicos de administración de fondos, beneficiándose de los tratados fiscales y las plantillas multilingües, mientras que los mercados nórdicos optimizan sofisticados enfoques de inversión impulsada por pasivos y el liderazgo en ESG para atraer mandatos transfronterizos. Europa Central y Oriental comprende el grupo del Resto de Europa y alberga un potencial alcista a largo plazo a medida que los planes de capitalización escalan. La expansión aquí requiere paciencia, fluidez regulatoria local y arquitecturas de productos adaptables, condiciones que más fácilmente cumplen los grupos diversificados dentro del mercado de gestión de activos en Europa.
Panorama Regulatorio
El mercado europeo de gestión de activos opera bajo marcos de la UE que incluyen UCITS y AIFMD, supervisados por autoridades nacionales competentes y coordinados por la ESMA. Un ancla reciente clave es la Directiva (UE) 2024/927 (AIFMD II y la revisión de UCITS), que entró en vigor el 16 de abril de 2026 y reforzó los requisitos en torno a las herramientas de gestión de liquidez, la supervisión de la delegación y la gobernanza de los fondos. La ESMA también señaló en su agenda de 2026 y en las declaraciones públicas de su presidenta Verena Ross (junio de 2026) que las prioridades de supervisión incluyen la simplificación mediante una presentación de informes más integrada, una mayor resiliencia y el apoyo a la innovación digital como la tokenización de fondos.
La regulación de sostenibilidad continúa dando forma al diseño de productos y a las divulgaciones. El SFDR sigue siendo central para la clasificación y distribución de fondos, y la Comisión Europea propuso una revisión del SFDR en noviembre de 2025, reformulando las discusiones sobre divulgación y categorización de productos antes de un mayor trabajo legislativo. La actividad de transposición nacional muestra la carga de implementación; por ejemplo, Irlanda firmó el S.I. N.º 181/2026 el 1 de mayo de 2026 para transponer la Directiva (UE) 2024/927 al derecho interno. La ESMA también ha trazado un trabajo de seguimiento sobre normas técnicas para la presentación de informes de fondos, con una consulta prevista para finales de 2026 y propuestas finales en el primer semestre de 2027.
Análisis de la Cadena de Valor
La cadena de valor en la gestión de activos en Europa comienza con la estructuración de productos (vehículos UCITS y FIA) y la gestión de carteras, luego avanza a través del riesgo, el cumplimiento y los datos, incluida la trazabilidad de datos ESG para el SFDR, antes de llegar a la negociación, la custodia/depositaría, la administración de fondos y el servicio al inversor. La distribución es un eslabón definitorio en toda la región, con redes bancarias y de aseguradoras que siguen siendo importantes en muchos países junto con plataformas, proveedores de carteras modelo y canales digitales como el asesoramiento robótico e híbrido. Los domicilios de fondos como Luxemburgo e Irlanda concentran la fabricación y la administración, mientras que los modelos operativos posteriores al Brexit refuerzan los centros paralelos de la UE para apoyar la distribución y el servicio transfronterizos.
Los proveedores de infraestructura operativa, incluidos custodios, depositarios, administradores, proveedores de índices y datos, y plataformas tecnológicas, influyen cada vez más en el coste y la velocidad de comercialización a medida que la presión sobre las comisiones de los ETFs empuja a los gestores hacia los servicios compartidos y la automatización. La cadena también está siendo reconfigurada por los cambios regulatorios y las mejoras en la infraestructura de mercado: la aplicabilidad de AIFMD II desde el 16 de abril de 2026 aumenta las demandas de presentación de informes y gestión de liquidez para los gestores alternativos, y la preparación para el paso europeo a un ciclo de liquidación T+1 para el 11 de octubre de 2027 sitúa las mejoras de procesos de extremo a extremo (captura de operaciones, conciliación, garantías e informes a clientes) en la agenda de transformación a corto plazo. Por el lado de la demanda, los flujos se están concentrando en envoltorios escalables, con EFAMA reportando entradas netas de fondos a largo plazo de 217 mil millones de EUR en el primer trimestre de 2026 y ventas netas de ETFs UCITS de 113 mil millones de EUR en el primer trimestre de 2026, lo que refuerza la necesidad de una fabricación, distribución y servicio eficientes a escala.
Panorama Competitivo
Concentración del Mercado
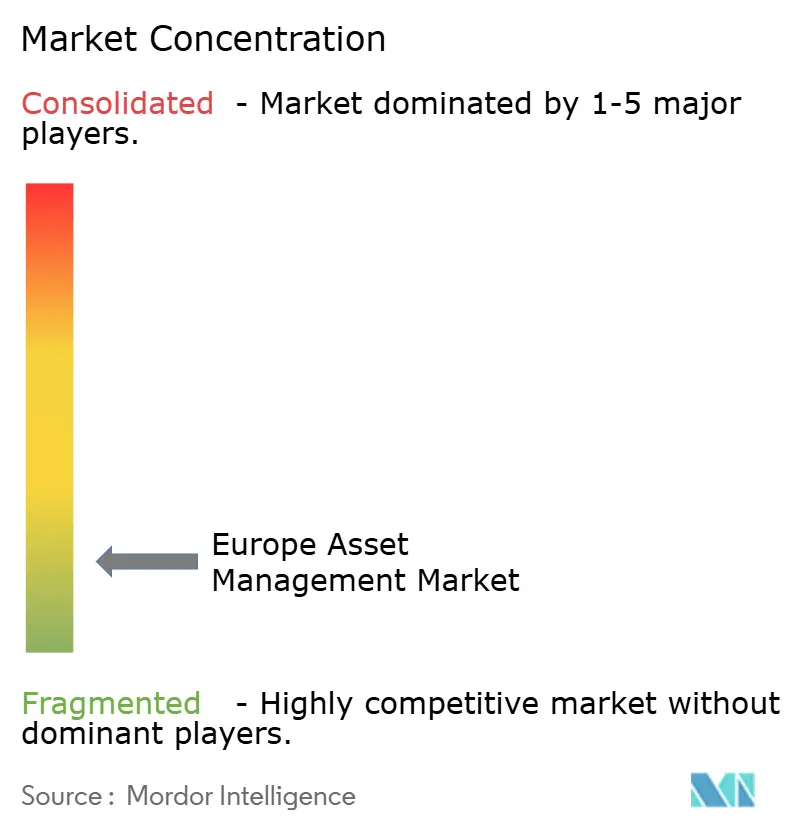
El mercado de gestión de activos en Europa sigue siendo fragmentado: los cinco principales gestores capturan una pequeña cuota de activos, lo que produce un amplio margen tanto para la consolidación como para la diferenciación liderada por especialistas. Los grandes actores —Amundi, BlackRock, Legal & General Investment Management, UBS Asset Management, BNP Paribas— capitalizan la amplitud de producto, el capital regulatorio y la maquinaria de ventas transfronterizas. Replican capacidades pasivas a comisiones mínimas, agrupan carteras modelo y, cada vez más, proporcionan acceso a mercados privados a través de fondos de alimentación y estrategias de tipo abierto.
Las boutiques especializadas coexisten explotando ineficiencias en renta variable temática, deuda de mercados frontera o capital privado orientado a sectores (por ejemplo, ciencias de la vida o infraestructura digital). El servicio personalizado al cliente y los ciclos de decisión ágiles permiten a estas empresas ofrecer alfa diferenciado, aunque con una capacidad menor. La actividad de fusiones y adquisiciones se ha acelerado: la pendiente adquisición de AXA IM por parte de BNP Paribas por 5.100 millones de EUR (5.610 millones de USD) y la compra de Viridium por el consorcio Allianz-BlackRock-T&D por 3.500 millones de EUR (3.850 millones de USD) ilustran la búsqueda de economías de escala en tecnología, distribución y cumplimiento regulatorio.
La tecnología ha emergido como un área crítica de enfoque para las empresas. La investigación realizada por Strategy& destaca que la implementación de la inteligencia artificial generativa en diversas aplicaciones, como la elaboración de informes personalizados para inversores, la detección de anomalías en las actividades de negociación y la automatización de las divulgaciones relacionadas con el cumplimiento, tiene el potencial de impulsar reducciones sustanciales en los costes operativos. Estos avances subrayan la creciente importancia de aprovechar las soluciones impulsadas por la inteligencia artificial para mejorar la eficiencia y agilizar los procesos dentro de las organizaciones. Los actores europeos deben sopesar las decisiones de construir versus asociarse en medio de la escasez global de talento. Los cambios culturales de fracasar rápido, la gobernanza ágil y la infraestructura nativa en la nube distinguen a los líderes de los rezagados. Al mismo tiempo, la regulación sigue siendo estricta; los requisitos de trazabilidad de datos del SFDR y las pruebas de estrés de liquidez de AIFMD II favorecen a las empresas con recursos profundos y sistemas de riesgo de grado empresarial. El campo competitivo recompensa así tanto a los gigantes capaces de explotar el apalancamiento operativo como a las boutiques ágiles que se labran nichos de alto margen defendibles dentro del mercado de gestión de activos en Europa.
Líderes de la Industria de Gestión de Activos en Europa
-
UBS Asset Management
-
Amundi Asset Management
-
Legal & General Investment Management (LGIM)
-
DWS Group
-
Allianz Global Investors & PIMCO (Europa)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Activos en Europa Empresas cubiertas en este informe
- Amundi
- UBS Asset Management
- Legal & General Investment Management
- DWS Group
- Allianz Global Investors
- Schroders
- AXA Investment Managers
- BNP Paribas Asset Management
- BlackRock Europe
- Fidelity International
- Invesco Europe
- J.P. Morgan Asset Management
- Natixis Investment Managers
- M&G Investments
- Nordea Asset Management
- Robeco
- Generali Investments
- Union Investment
- Eurizon Capital
- Carmignac
Oportunidades de Mercado y Perspectivas Futuras
Están surgiendo oportunidades donde los cambios regulatorios y de infraestructura crean nuevo margen de maniobra en distribución y diseño de productos. El compromiso de la Estrategia de Inversión Minorista (RIS) de la UE avanzó en junio de 2026, endureciendo las expectativas de Valor por el Dinero y divulgación en todos los regímenes de fondos, lo que crea espacio para los gestores que pueden industrializar la comparación de costes y rendimiento entre pares, simplificar la arquitectura de clases de participaciones y comisiones, y fortalecer la distribución directa al consumidor o centrada en plataformas, manteniéndose dentro de las restricciones de idoneidad y divulgación. En paralelo, el trabajo de revisión del SFDR que comenzó con la propuesta de la Comisión Europea en noviembre de 2025 está impulsando renovadas discusiones sobre taxonomía de productos y etiquetado, presionando por rangos de productos sostenibles más claros y controles de datos e informes más sólidos para las estrategias de los Artículos 8/9.
La tokenización y la infraestructura de mercado digital se están convirtiendo en temas más invertibles para los fabricantes de fondos y los proveedores de servicios, respaldados por iniciativas de bancos centrales e infraestructura de mercado. En mayo de 2026, el BCE anunció un programa de trabajo del Eurosistema de doble vía para un sistema financiero tokenizado (Pontes y Appia), con Pontes entrando en una fase piloto en el tercer trimestre de 2026. En junio de 2026, el Banco Europeo de Inversiones emitió papel comercial nativo en tecnología de registro distribuido en Clearstream D7. En conjunto, estos desarrollos mueven la emisión y liquidación tokenizadas del concepto hacia flujos de trabajo repetibles. Esto crea oportunidades para los gestores de UCITS y alternativos que operan en centros como Luxemburgo e Irlanda para desarrollar clases de participaciones tokenizadas, acceso fraccionado a tramos de mercados privados, incluso a través de estructuras ELTIF 2.0, y modelos de servicio nativamente digitales que reducen los mínimos y mejoran la eficiencia operativa, al tiempo que alinean las prácticas de gobernanza, custodia y valoración con el escrutinio regulatorio.
Desarrollos recientes de la industria en Mercado de Gestión de Activos en Europa
- Julio de 2026: UBS anunció una asociación estratégica con MSCI para integrar los datos, análisis y modelos de MSCI con la experiencia en alternativos de UBS para desarrollar una plataforma de datos de mercados privados impulsada por inteligencia artificial. El movimiento apunta a una mejor estandarización de datos y transparencia en activos privados, fortaleciendo las capacidades de diseño de productos, gestión de riesgos e informes a clientes a medida que los mercados privados se expanden dentro de las carteras multiactivo.
- Abril de 2026: Amundi e ICG anunciaron una asociación estratégica y de capital a largo plazo para ampliar el acceso a los mercados privados, incluyendo que Amundi tomara una participación económica del 9,9% y estableciera un acuerdo de distribución exclusiva de 10 años. La estructura combina la escala de fabricación y distribución de productos con las capacidades de originación en mercados privados, apoyando ofertas de mayor margen en medio de la compresión de comisiones en los mercados públicos.
- Noviembre de 2024: Amundi acordó adquirir la empresa alemana de tecnología patrimonial aixigo por 149 millones de EUR (163,9 millones de USD) para fortalecer las herramientas digitales basadas en API para asesores financieros. La adquisición refuerza la integración del flujo de trabajo de los asesores y los modelos de distribución híbrida, que son críticos a medida que las redes de intermediarios tradicionales envejecen y el servicio al cliente se desplaza hacia recorridos digitales en primer lugar.
Mercado de Gestión de Activos en Europa Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para este informe, el mercado de gestión de activos en Europa se dimensiona como el total de activos bajo gestión (AuM) gestionados por gestores de activos profesionales en toda Europa, abarcando tanto productos basados en fondos como mandatos discrecionales, y medido como el valor de los AuM al final del período en USD.
Exclusiones del alcance: Excluimos los activos del balance de las aseguradoras gestionados internamente, la autogestión de tesorería corporativa y los activos sobre los que únicamente se asesora sin un mandato de gestión continuo.
Visión General de la Segmentación
- Por Clase de Activo
- Renta Variable
- Renta Fija
- Inversión Alternativa
- Híbrido
- Gestión de Efectivo
- Por Fuente de Fondos
- Fondos de Pensiones y Compañías de Seguros
- Inversores Individuales (Minoristas + Grandes Patrimonios)
- Inversores Corporativos
- Otras Fuentes (Gobierno, Fideicomisos, etc.)
- Por Tipo de Empresa de Gestión de Activos
- Grandes Instituciones Financieras / Bancos de Inversión de Gran Escala
- Fondos Mutuos y ETFs
- Capital Privado y Capital de Riesgo
- Fondos de Renta Fija
- Fondos de Cobertura
- Otros Tipos de Empresas de Gestión de Activos
- Por Geografía
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la definición precisa del concepto de AuM y la cobertura de Europa, de modo que se apliquen los mismos límites año tras año. Se consultaron fuentes públicas y de acceso libre, como las publicaciones estadísticas del Banco Central Europeo, las series macroeconómicas de Eurostat, las publicaciones de la ESMA sobre mercados de fondos y organismos sectoriales como EFAMA para las distribuciones de AuM y las señales a nivel de país. Para anclar el comportamiento del mercado, también se utilizaron informes anuales, presentaciones regulatorias, presentaciones a inversores y prensa financiera de reputación para los impulsores de flujos, la dirección de las comisiones y los lanzamientos de productos.
Una vez definidas y mapeadas las series principales, se utilizaron bases de datos de suscripción para los datos financieros de las empresas y el contexto de noticias, además de una base de datos de patentes para rastrear los cambios a más largo plazo, como el asesoramiento digital y la automatización de fondos, que pueden afectar a los patrones de distribución y crecimiento de los AuM. Los datos documentales ayudaron principalmente a establecer límites para las distribuciones por país, las opciones de conversión de divisas y la dirección de las tendencias antes de hablar con los participantes del mercado. Las fuentes aquí enumeradas son ilustrativas, y también se consultaron muchas otras referencias públicas durante la recopilación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se mantuvieron conversaciones primarias con gestores de activos, distribuidores y proveedores de servicios que están cerca de los flujos de fondos y las adjudicaciones de mandatos, y luego con especialistas del sector que realizan un seguimiento de la regulación y la distribución transfronteriza. Estas conversaciones se utilizaron para confirmar qué se contabiliza como activos gestionados, validar la combinación de países y productos, y someter a prueba de presión los supuestos sobre flujos netos, efectos del rendimiento del mercado y el ritmo de la compresión de comisiones en toda Europa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos: 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 18% | Gerentes: 56% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento parte de una reconstrucción descendente que vincula los fondos de activos invertibles europeos con los supuestos de penetración gestionada, que luego se ajustan utilizando las distribuciones públicas de AuM entre fondos de inversión y mandatos discrecionales. Los insumos clave utilizados en el modelo incluyen indicadores de rendimiento del mercado de renta variable y renta fija, la dirección de los flujos netos de suscripción y reembolso, las tendencias de ahorro de los hogares y contribución a pensiones, los cambios en la combinación de productos (pasivo frente a activo) y la presión sobre las tasas de comisiones que puede cambiar el comportamiento de presentación de informes en todos los canales. Cuando la cobertura por país difiere entre las series públicas, se aplicaron reglas de inclusión coherentes y luego se normalizaron los totales para que la región cuadre correctamente.
Para mantener los totales realistas, se corroboró el resultado con aproximaciones ascendentes selectivas utilizando divulgaciones de AuM de gestores muestreados, consolidaciones a nivel de país a partir de presentaciones públicas y verificaciones de canales sobre dónde se están contabilizando los AuM. Si un país más pequeño o un subsegmento carecía de divulgación, se rellenaron las lagunas utilizando relaciones de proxy, como la intensidad de los activos invertibles y la domiciliación de fondos, y luego se rechecaron las cuotas implícitas con los comentarios de las entrevistas.
Las previsiones se construyeron utilizando análisis de escenarios respaldados por indicadores de tendencias y opiniones de expertos sobre ciclos de tipos de interés, apetito por el riesgo y cambios regulatorios que afectan a la distribución. Los escenarios se tradujeron en trayectorias de AuM combinando rangos de rentabilidad de mercado esperados con expectativas de flujos netos, y luego se revisaron para que los números finales coincidan con patrones plausibles de países y clases de activos.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante múltiples pasadas, comenzando con verificaciones mecánicas que confirman que los totales por país se concilian con Europa y que los movimientos año a año se alinean con las señales de mercado conocidas. También se realizan verificaciones de varianza frente a indicadores independientes, como la dirección de los flujos de fondos, las principales caídas del mercado y el momento de los eventos regulatorios que pueden cambiar la presentación de informes o el etiquetado de productos.
Antes de la aprobación final, otro analista revisa los supuestos y las fórmulas, y los valores atípicos desencadenan llamadas de seguimiento para verificar las definiciones o las opciones de divisas. El informe se actualiza anualmente, y se realizan ajustes intermedios cuando se producen eventos materiales, como movimientos bruscos del mercado o cambios normativos importantes. Justo antes de la entrega, se completa una pasada de revisión final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Gestión de Activos en Europa de Mordor Intelligence frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la gestión de activos en Europa pueden parecer muy dispares porque no todos miden lo mismo, y las opciones de temporalidad pueden desplazar los totales en billones. Las diferencias suelen provenir de lo que se trata como AuM gestionados frente a activos asesorados, cómo se manejan los mandatos discrecionales y si las cifras reflejan los niveles de fin de año o un promedio a lo largo del año.
En la práctica, el ritmo de actualización y el momento de la divisa importan en este mercado porque los movimientos del EUR y la GBP pueden cambiar los AuM reportados en USD incluso cuando los activos en moneda local son estables. Algunas estimaciones también aplican tasas de crecimiento amplias sin verificar si los flujos netos y el rendimiento del mercado pueden explicar conjuntamente el salto implícito. Por esa razón, nuestro ciclo de actualización y las verificaciones cruzadas están configurados para detectar estas brechas antes de la publicación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,89 billones de USD (2025) | |
| Asociación Industrial A | 35,64 billones de USD (2024) | Utiliza una cifra de AuM reportada en EUR vinculada a una instantánea de fin de año, por lo que el nivel en USD depende en gran medida del tipo de cambio EUR/USD elegido y puede incluir estimaciones de países basadas en asociaciones que no coinciden con la lista de países del informe. |
| Consultora Global B | 25,99 billones de USD (2023) | Parece aplicar una definición más amplia y multiactivo con un año base diferente y un tratamiento poco claro de los mandatos frente a los vehículos de fondos, lo que puede comprimir el valor inicial cuando la cobertura es más estrecha o cuando solo se contabilizan categorías de gestores seleccionadas. |
La dispersión proviene principalmente del momento y el alcance, no de un único error matemático. Al fijar la definición de AuM a fondos más mandatos discrecionales, aplicar una temporalidad de conversión a USD coherente y verificar el crecimiento implícito frente a los flujos y los movimientos del mercado, Mordor Intelligence mantiene la estimación alineada con un conjunto repetible de impulsores que los usuarios pueden seguir y someter a pruebas de estrés.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado europeo de gestión de activos en 2031?
Se proyecta que alcance los 62,37 billones de USD, expandiéndose a una CAGR del 9,92%.
¿Qué segmento de inversores crece más rápido en Europa?
Se prevé que los inversores individuales, impulsados por el asesoramiento digital y la reforma de pensiones, hagan crecer sus activos a una CAGR del 10,31% hasta 2031.
¿Qué papel desempeña el SFDR en los flujos de fondos europeos?
En 2024, las etiquetas del SFDR dirigieron los flujos de inversión hacia las estrategias de los Artículos 8 y 9, que representaron una parte sustancial de los activos de fondos de la UE y registraron entradas netas significativas.
¿Por qué las inversiones alternativas están ganando cuota en Europa?
El capital privado, la infraestructura y el crédito privado ofrecen rendimientos descorrelacionados y cubiertos contra la inflación, y se benefician del apoyo político como ELTIF 2.0.
¿Cómo está la tecnología reconfigurando la competencia entre los gestores de activos europeos?
Las herramientas de inteligencia artificial generativa, las plataformas de asesoramiento robótico y las estructuras de fondos tokenizados reducen costes, mejoran la personalización y diferencian la calidad del servicio.
¿Cuál es el impacto de AIFMD II en los gestores alternativos más pequeños?
El aumento de los requisitos de capital y presentación de informes está elevando los costes de cumplimiento, lo que impulsa un desplazamiento hacia plataformas más grandes que pueden aprovechar las economías de escala.