
Tamaño y Cuota del Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
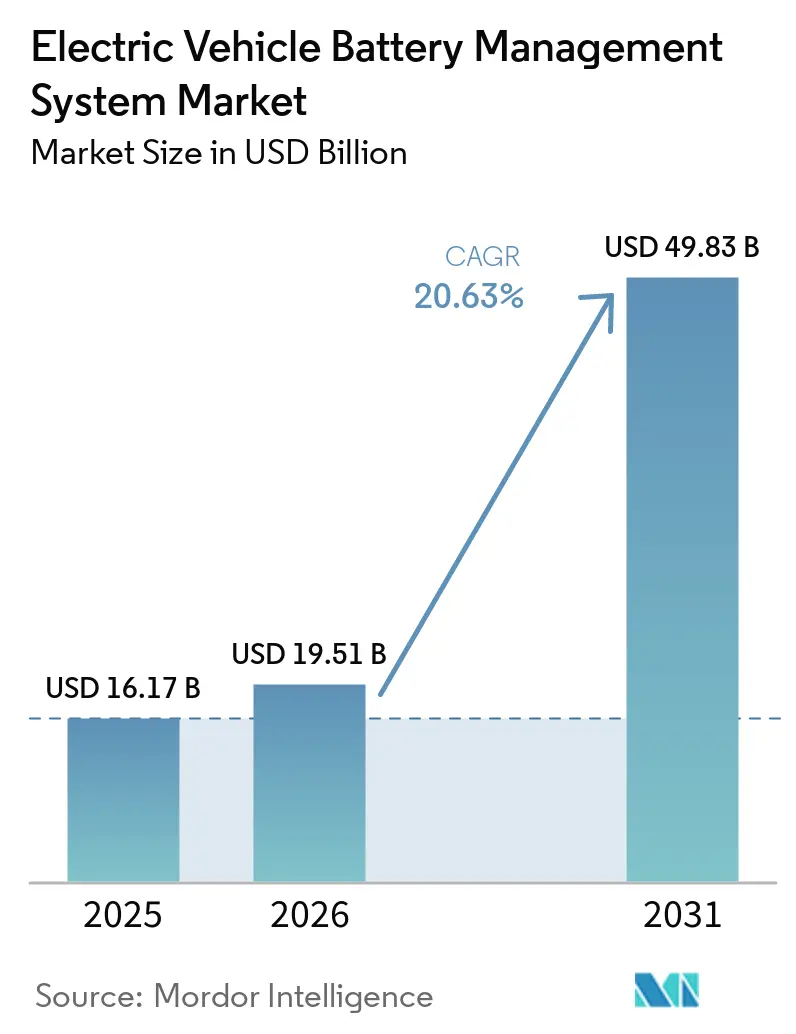
| Tamaño del Mercado (2026) | 19.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.63 % |
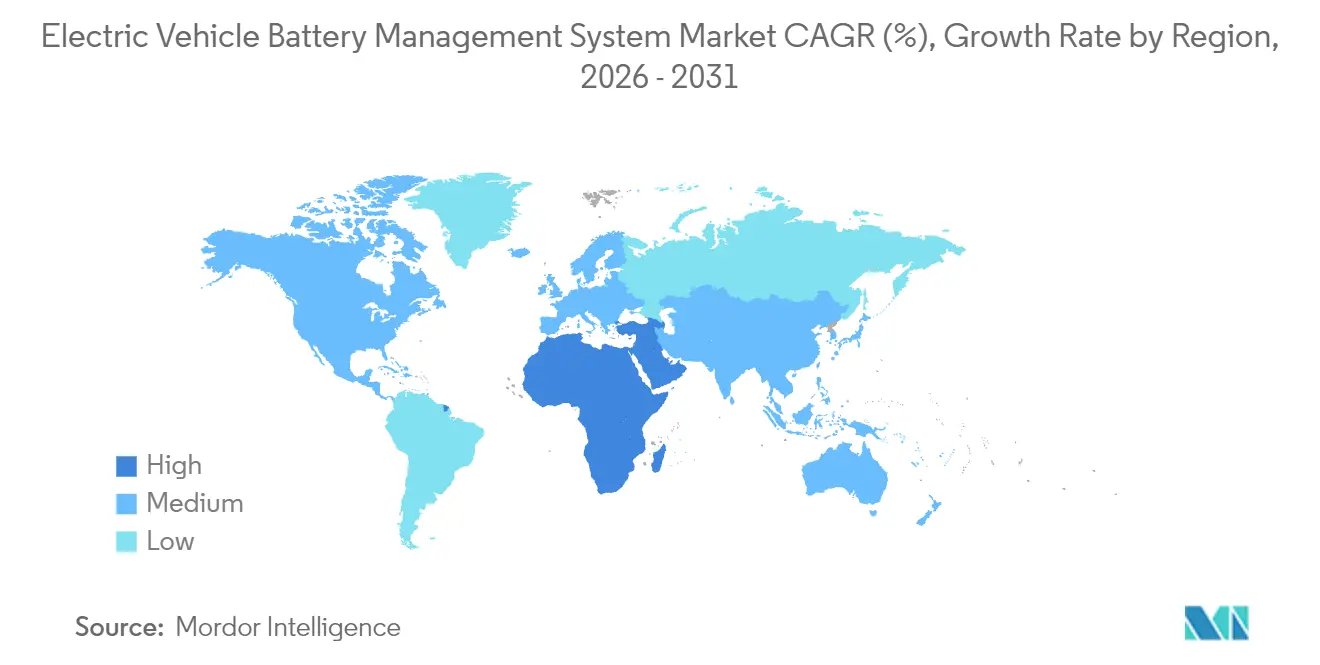
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
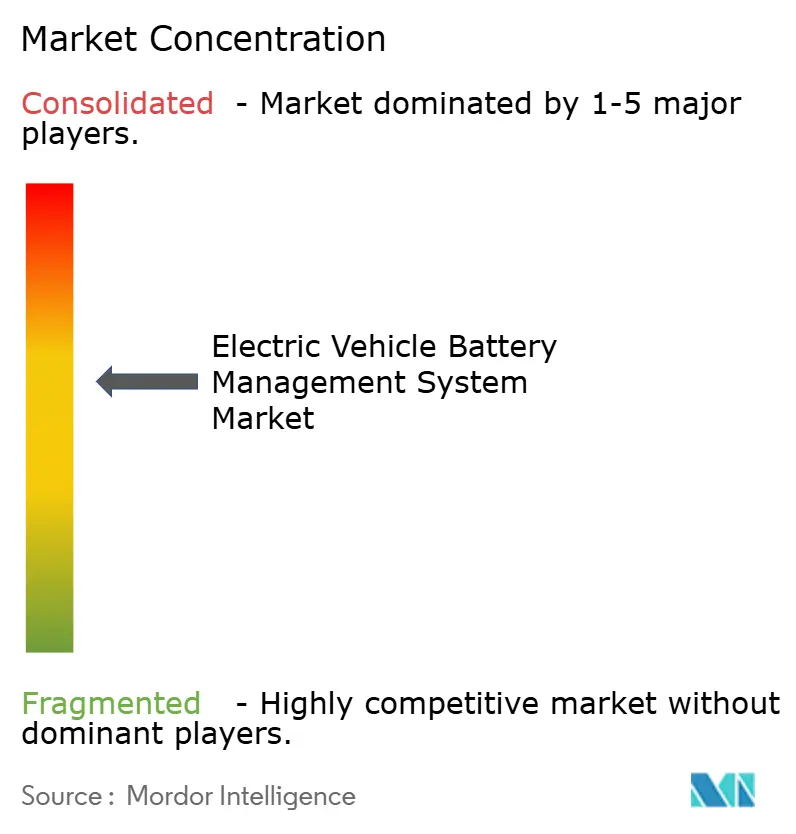
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos por Mordor Intelligence
El tamaño del Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos en 2026 se estima en 19.510 millones de USD, creciendo desde el valor de 2025 de 16.170 millones de USD con proyecciones para 2031 que muestran 49.830 millones de USD, con un crecimiento a una CAGR del 20,63% durante el período 2026-2031. La demanda está impulsada por la rápida electrificación vehicular, la caída en los precios de las celdas de iones de litio y las regulaciones que ahora empujan a cada nuevo modelo eléctrico hacia el cumplimiento de seguridad ASIL-D. Los fabricantes de equipos originales (OEM) prefieren topologías inalámbricas más ligeras que reducen hasta el 90% del cableado, permiten actualizaciones por aire y simplifican el servicio del paquete de baterías, mientras que los proveedores de primer nivel agrupan análisis en la nube para que las flotas puedan monitorear el estado de la batería en tiempo real. La reducción de las escaseces de semiconductores, los esquemas de incentivos gubernamentales y las ganancias en densidad de energía de 400 a 500 Wh/kg amplían aún más los volúmenes direccionables.
Conclusiones Clave del Informe
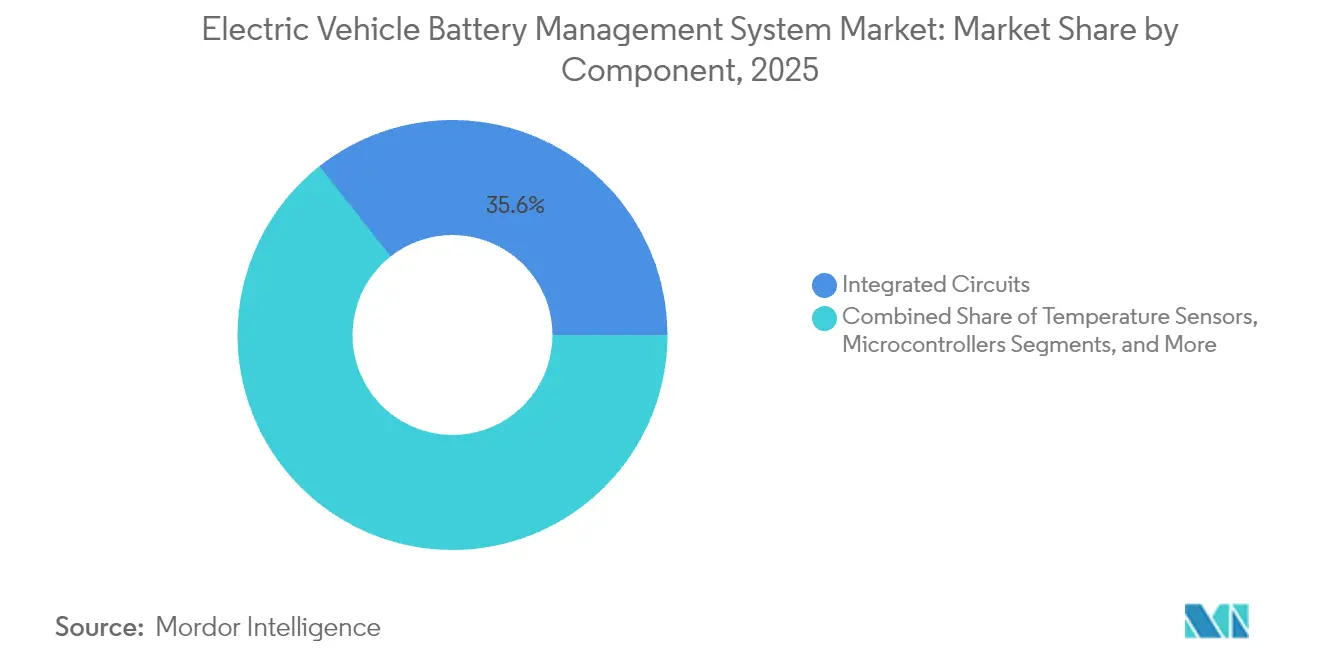
- Por componente, los circuitos integrados lideraron con una cuota de ingresos del 35,62% en 2025; los circuitos integrados de comunicación inalámbrica registran el crecimiento más rápido con una CAGR del 21,05% hasta 2031.
- Por química de baterías, el ión de litio dominó con el 87,35% de la cuota del mercado de sistemas de gestión de baterías en 2025, mientras que las baterías de estado sólido se expanden a una CAGR del 21,18% hasta 2031.
- Por topología, los sistemas modulares mantuvieron el 42,55% del tamaño del mercado de sistemas de gestión de baterías en 2025; las arquitecturas inalámbricas se aceleran a una CAGR del 21,40% hasta 2031.
- Por tecnología de comunicación, el CAN cableado se mantuvo en una cuota del 72,20% en 2025; la radiofrecuencia inalámbrica registra una CAGR del 21,95% hasta 2031.
- Por tipo de propulsión, los vehículos eléctricos de batería (BEV) representaron el 67,80% de los ingresos en 2025; los vehículos eléctricos de celda de combustible (FCEV) crecen más rápidamente con una CAGR del 21,30%.
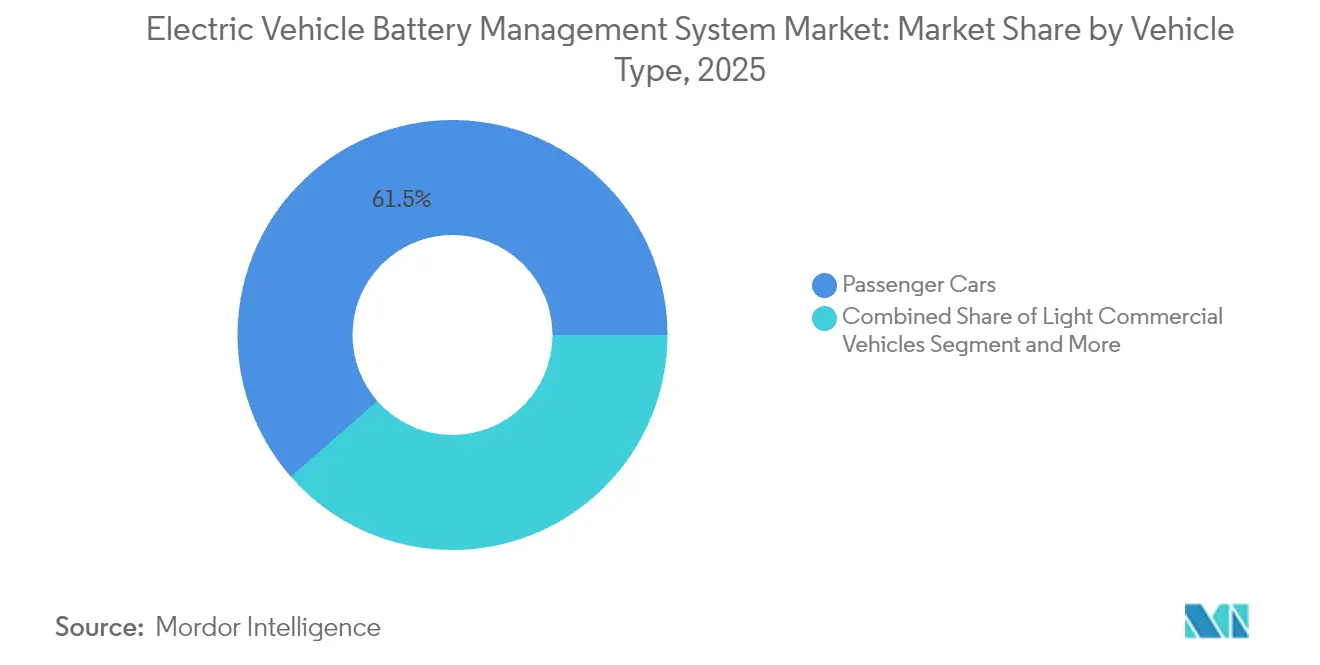
- Por tipo de vehículo, los automóviles de pasajeros representaron el 61,45% de la cuota del tamaño del mercado de sistemas de gestión de baterías en 2025; los vehículos de dos ruedas y la micromovilidad ganan una CAGR del 21,70%.
- Por canal de ventas, los sistemas instalados por OEM dominaron con el 84,60% en 2025; el canal de reacondicionamiento asciende a una CAGR del 21,80% hasta 2031.
- Por geografía, Asia-Pacífico controló el 47,10% de los ingresos en 2025; la región de Oriente Medio y África ofrece la CAGR más alta del 21,25% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de la Producción Global de Vehículos Eléctricos | +4.2% | Global, con Concentración en China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Reducción de los Costos de Baterías de Iones de Litio | +3.8% | Global, con Beneficio Particular para los Mercados Emergentes | Largo plazo (≥ 4 años) |
| Regulaciones de Seguridad Estrictas | +3.1% | América del Norte y la UE, en Expansión hacia APAC | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales y Objetivos de Emisiones | +2.9% | Global, con Mayor Impacto en China, la UE, California | Mediano plazo (2-4 años) |
| Cambio hacia Arquitecturas de Sistemas de Gestión de Baterías Inalámbricos | +2.7% | Segmentos Premium de América del Norte y la UE, con Expansión Global | Mediano plazo (2-4 años) |
| Servicios de Análisis de Baterías por Suscripción de OEM | +1.8% | América del Norte y la UE inicialmente, en Expansión hacia APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de los Volúmenes de Producción Global de Vehículos Eléctricos
El consumo global de baterías para vehículos eléctricos alcanzó 285,4 GWh en los primeros cinco meses de 2024, un salto interanual del 23%. Este aumento obliga a los fabricantes a adoptar arquitecturas de mercado de sistemas de gestión de baterías modulares para que un único diseño funcione en múltiples plataformas vehiculares. La transición a paquetes de 800 V e incluso 1.200 V obliga a los proveedores de sistemas de gestión de baterías a mejorar la precisión de monitoreo, los modelos térmicos y la lógica de aislamiento de fallas. General Motors adoptó un sistema de gestión de baterías inalámbrico en su plataforma Ultium para estandarizar los paquetes de baterías al tiempo que eliminaba los arneses pesados. Los equipos de prueba automatizados para sistemas de gestión de baterías reemplazan la validación manual para satisfacer el mayor ritmo de producción, y los proveedores agrupan paneles de control en la nube para que las flotas puedan visualizar datos a nivel de celda de forma remota.[1]
Reducción de los Costos de Baterías de Iones de Litio y Ganancias en Densidad de Energía
Los precios de los paquetes de baterías cayeron lo suficientemente rápido como para que los chips de IA, los módems en la nube y los sensores de corriente de precisión ahora encajen dentro de los rangos de precios convencionales de los vehículos eléctricos. El aumento de la densidad de energía de 250-300 Wh/kg hacia 400-500 Wh/kg concentra más calor en volúmenes más pequeños, por lo que el firmware del sistema de gestión de baterías debe reaccionar en ventanas de submilisegundos para evitar la fuga térmica. La celda condensada de 500 Wh/kg de CATL pone de relieve la necesidad de una precisión del ±1% en el estado de carga y la predicción del estado de salud en tiempo real. Los menores costos de las celdas liberan capital para microcontroladores avanzados, dando a los proveedores margen para integrar redes neuronales en el chip que aprenden los patrones de degradación en el campo.
Regulaciones de Seguridad Estrictas que Exigen Sistemas de Gestión de Baterías Avanzados
ASIL-D aparece ahora en la mayoría de las solicitudes de cotización (RFQ), por lo que las placas de sistemas de gestión de baterías duplican los canales de tensión y temperatura e incorporan módulos de seguridad de hardware dentro de los controladores maestros. La certificación desplaza a los proveedores más pequeños porque la documentación, el trabajo de FMEA y los ciclos de auditoría pueden añadir de 18 a 24 meses y elevar los presupuestos entre un 30 y un 50%. A cambio, el cumplimiento normativo se convierte en una barrera de precios: los proveedores validados ganan una mayor cuota del mercado de sistemas de gestión de baterías a pesar de la carga de costos adicional.
Incentivos Gubernamentales y Objetivos de Emisiones que Aceleran la Adopción de Vehículos Eléctricos
La Ley de Reducción de la Inflación de los Estados Unidos, los límites de CO₂ de la UE y la política de vehículos de nueva energía (NEV) de China canalizan señales de demanda a largo plazo hacia los ciclos de planificación de los OEM. Los fabricantes de vehículos cierran acuerdos de volumen de sistemas de gestión de baterías con dos o tres años de anticipación, lo que otorga visibilidad prospectiva a los proveedores de circuitos integrados. La norma de California del 70% de capacidad durante ocho años, por ejemplo, requiere el seguimiento del estado de salud para que los propietarios puedan reclamar soluciones de garantía. La inversión en infraestructura que reduce la ansiedad por la autonomía, a su vez, aumenta la penetración de los vehículos eléctricos de batería (BEV), lo que luego repercute en pedidos anuales más grandes de productos del mercado de sistemas de gestión de baterías.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Semiconductores | -2.8% | Global, con Impacto Agudo en las Cadenas de Suministro Automotrices | Corto plazo (≤ 2 años) |
| Alto Costo del Cumplimiento de Seguridad Funcional ASIL-D | -2.1% | América del Norte y la UE principalmente, con Expansión Global | Mediano plazo (2-4 años) |
| Disputas sobre la Propiedad de los Datos | -1.5% | Global, con Concentración en Regiones con Alta Sensibilidad a los Datos | Mediano plazo (2-4 años) |
| Estricta Certificación de Ciberseguridad que Retrasa los Lanzamientos | -1.3% | América del Norte y la UE liderando, con Expansión hacia APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Semiconductores que Infla los Plazos de Entrega de Circuitos Integrados para Sistemas de Gestión de Baterías
Los circuitos integrados analógicos de calidad automotriz y los controladores de puerta de carburo de silicio (SiC) aún enfrentan plazos de entrega superiores a las 52 semanas. Los proveedores rediseñan las placas para reemplazar los chips escasos por alternativas de geometría más grande, pero esos cambios desencadenan nuevos ciclos de validación. Los proveedores de primer nivel más grandes aprovechan los contratos por volumen, mientras que las empresas más pequeñas hacen cola, lo que impulsa la consolidación del sector. La escasez se traslada al conjunto de precios del mercado de sistemas de gestión de baterías porque los OEM mantienen existencias de reserva que inmoviliza capital de trabajo. La expansión de capital a largo plazo entre las fundiciones debería aliviar la presión a finales de 2026, pero persiste la incertidumbre en torno a los nodos de 28 nm más antiguos que dominan la electrónica del tren motriz.
Alto Costo del Cumplimiento de Seguridad Funcional ASIL-D
Alcanzar ASIL-D implica un exhaustivo DFMEA, auditorías de trazabilidad y evaluación independiente. Los programas suelen extenderse 18 meses adicionales y elevan el gasto entre un 30 y un 50%. Los especialistas más pequeños en sistemas de gestión de baterías carecen del personal para equipos de software redundantes y verificación formal, por lo que muchos optan por licenciar diseños de referencia o convertirse en objetivos de adquisición. Para quienes lo logran, el cumplimiento sustenta márgenes premium y profundiza la fidelidad del cliente, pero el riesgo de desarrollo y el acumulado de certificaciones moderan el suministro a corto plazo en el mercado de sistemas de gestión de baterías.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Circuitos Integrados Impulsan la InnovaciónLos circuitos integrados representaron el 35,62% de los ingresos de 2025, lo que señala cuánto valor se ha trasladado al silicio. Los circuitos integrados analógicos de alta precisión, los microcontroladores con aceleradores de IA y los transceivers de radiofrecuencia ahora conviven en el mismo chip, reduciendo el área de la placa y el costo. Los circuitos integrados de comunicación inalámbrica registran una CAGR del 21,05% porque facilitan los paquetes de baterías modulares y reducen el peso del arnés, impulsando la adopción entre los OEM que lanzan múltiples plataformas de baterías por ciclo de modelo.
Los diseños de sistema en chip que fusionan la adquisición analógica, la conectividad inalámbrica y los bloques criptográficos permiten placas más pequeñas y una certificación más rápida. La mejora en la densidad eleva la fiabilidad, mientras que la calibración automatizada en la línea de producción reduce el tiempo de prueba al final de la línea. Los proveedores combinan estos chips con bibliotecas de firmware para el cumplimiento de ISO 26262, reduciendo los ciclos de desarrollo para los proveedores de primer nivel. En paralelo, los circuitos integrados externos de medición de combustible integran convertidores analógico-digitales de 24 bits que llevan el error de estado de carga al ±1%, esencial para los paquetes que avanzan de 250 Wh/kg hacia 500 Wh/kg. Como resultado, la innovación en componentes sigue siendo el corazón del mercado de sistemas de gestión de baterías.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Química de Baterías:
Dominio del Ión de Litio con la Aparición del Estado SólidoEl ión de litio mantuvo una cuota del 87,35% en 2025, sustentando casi todos los programas de vehículos eléctricos. Su madura base de suministro, su conocido perfil de envejecimiento y su curva de costos decreciente lo mantienen consolidado. Las tecnologías de estado sólido, sin embargo, registran una CAGR del 21,18% hasta 2031 porque prometen mayor energía volumétrica y seguridad intrínseca. Los paquetes a base de níquel sobreviven en la tracción industrial donde importa el rendimiento a baja temperatura, mientras que el plomo-ácido aún respalda los auxiliares de 12 V en algunas plataformas. Las baterías de flujo aparecen principalmente en el almacenamiento estacionario, pero la naturaleza modular de sus celdas invita a la reutilización de la lógica de sistemas de gestión de baterías automotrices, permitiendo a los proveedores reutilizar diseños y ampliar sus oportunidades de servicio dentro del sector de sistemas de gestión de baterías.
Los cambios de química alteran los requisitos de detección. El estado sólido elimina las comprobaciones de electrolito líquido pero aumenta la sensibilidad a la presión de la pila y los defectos de interfaz, por lo que la próxima generación de sistemas de gestión de baterías integra sensores de presión y acústicos. Los módulos de iones de litio dependen cada vez más de algoritmos de equilibrio de aprendizaje automático que prolongan la vida útil del ciclo. Los proveedores con conocimientos de electroquímica ganan ventaja en el diseño porque sintonizar el firmware a cada composición de cátodo. El giro de NMC a LFP en los segmentos sensibles al costo también cambia las ventanas de tensión, lo que impulsa a las placas a adoptar microcontroladores de 16 bits que manejan rangos de convertidor analógico-digital más amplios sin perder resolución. En definitiva, la diversidad de química mantiene el mercado de sistemas de gestión de baterías vibrante y abierto a recién llegados con experiencia especializada.
Por Topología:
Los Sistemas Modulares Permiten la EscalabilidadLos diseños modulares aseguraron el 42,55% de los ingresos de 2025 porque equilibran el costo, la redundancia y la facilidad de fabricación. Su enfoque de placa por módulo estandariza la construcción de paquetes de baterías en todas las clases de vehículos y simplifica el servicio en campo. Las arquitecturas inalámbricas, que crecen a una CAGR del 21,40%, eliminan la mayor parte del cableado de baja tensión y reducen los tiempos de ensamblaje de los paquetes de baterías, un beneficio decisivo para las plantas de alto rendimiento. Los diseños centralizados siguen siendo atractivos para aplicaciones de baja energía como la micromovilidad, donde una sola placa es la más económica. Las topologías distribuidas sirven a autobuses, camiones y almacenamiento estacionario que necesitan una degradación controlada si algún nodo falla.
El cambio hacia esquemas modulares e inalámbricos apoya la reutilización en segunda vida. Los módulos automotrices descomisionados pueden integrarse en sistemas de almacenamiento doméstico con una reelaboración mínima porque cada módulo lleva su propio controlador. Los OEM también aprovechan la misma herramienta modular en sedanes, SUV y furgonetas, reduciendo el gasto de capital. En paralelo, las micropasarelas inalámbricas dentro de cada módulo permiten actualizaciones por aire que ajustan el equilibrio o añaden nuevas químicas después de la venta. Como resultado, la elección de topología define no solo el costo sino también los flujos de ingresos a largo plazo, incorporando valor más allá del hardware en el mercado de sistemas de gestión de baterías.
Por Tecnología de Comunicación:
La Radiofrecuencia Inalámbrica Interrumpe los Protocolos TradicionalesEl CAN cableado representó el 72,20% de los ingresos en 2025. Su temporización determinista y su tasa de 1 Mbit/s satisfacen las necesidades de paquetes de baterías heredados y se conectan a las cadenas de herramientas existentes. Sin embargo, los enlaces de radiofrecuencia inalámbrica se expanden a una CAGR del 21,95% porque reducen los arneses, permiten la flexibilidad en el factor de forma del paquete de baterías y admiten la autocuración de malla. La Ethernet automotriz gana un nicho de interés donde los datos de celdas de resolución completa se transmiten a registradores de IA para una pronóstica avanzada. Cada paso hacia arriba en la escala de ancho de banda coincide con un nuevo potencial de servicio: las tasas más altas permiten que las signaturas de tensión e impedancia se envíen a la nube para simulaciones de gemelo digital, reforzando los ingresos de mantenimiento predictivo dentro del mercado de sistemas de gestión de baterías.
La seguridad ahora impulsa la selección de protocolos. ISO 21434 exige cifrado y autenticación, por lo que los proveedores incorporan raíces de confianza de hardware en los transceivers. Los chips de malla a 2,4 GHz integran motores AES-256 y generadores de números aleatorios para satisfacer la regulación. Los canales redundantes mitigan la interferencia y mantienen la latencia inferior a 100 μs necesaria para los disparos de seguridad. Los costos de transición frenan la adopción en las clases de vehículos de reducción de costos, pero los precios de los componentes caen a medida que los volúmenes aumentan, allanando el camino para que los modelos de cruce adopten la tecnología inalámbrica para 2027.
Por Tipo de Propulsión:
Los BEV Lideran con el Potencial de Crecimiento de los FCEVLos vehículos eléctricos de batería (BEV) representaron el 67,80% de los ingresos en 2025 porque dependen únicamente de los paquetes de baterías para la tracción. Los vehículos eléctricos de celda de combustible (FCEV) registran una CAGR del 21,30% a medida que la infraestructura de repostaje de hidrógeno se despliega para flotas de vehículos pesados, dando a los proveedores de sistemas de gestión de baterías puntos de entrada en pequeños paquetes de reserva que gestionan cargas transitorias. Los híbridos y los híbridos enchufables siguen enviándose a regiones donde las redes de carga son insuficientes pero las normas de emisiones se endurecen; sus diseños de sistemas de gestión de baterías difieren, centrándose en el ciclado rápido y los pulsos de alta potencia en lugar de un alto rendimiento energético profundo. Cada clase de propulsión impulsa ajustes únicos de algoritmos, fomentando bibliotecas de código modulares que los OEM licencian en múltiples plataformas.
Las tareas del sistema de gestión de baterías para FCEV incluyen el reparto ajustado de energía con los controladores de celda de combustible y la carga rápida frecuente desde el frenado regenerativo. Las exigencias de seguridad siguen siendo altas aunque la energía del paquete sea menor, porque los sistemas de hidrógeno deben evitar la interferencia térmica cruzada. Los proveedores que puedan adaptar arquitecturas sin costosas rediseños de hardware, desbloqueando lanzamientos de FCEV más rápidos, expandirán su presencia dentro del mercado de sistemas de gestión de baterías.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Dominan con Aceleración de la MicromovilidadLos automóviles de pasajeros registraron una cuota del 61,45% en 2025, lo que refleja la amplitud de los subsidios al consumidor y la variedad de modelos disponibles. Los vehículos de dos ruedas y de micromovilidad registran una CAGR del 21,70% hasta 2031, impulsados por las políticas de reducción de la congestión urbana y el auge de las redes de intercambio de baterías. Sus paquetes de baterías son más pequeños, pero se fabrican por millones, lo que sostiene la demanda de soluciones de sistema de gestión de baterías para vehículos eléctricos de dos ruedas con diseños de chip único optimizados en costos e interfaces Bluetooth. Las furgonetas comerciales ligeras reciben pedidos constantes a medida que el comercio electrónico exige el cumplimiento de la última milla con cero emisiones, lo que incrementa el tamaño del mercado de sistemas de gestión de baterías en los segmentos de uso intensivo del ciclo de trabajo.
Los operadores de flotas solicitan análisis predictivos que garanticen una vida útil del paquete de baterías de ocho años o 200.000 km de servicio; los paneles de control de los sistemas de gestión de baterías integran ahora APIs de gestión de flotas. En el otro extremo, los camiones pesados y los equipos de construcción solicitan placas robustecidas que soporten vibraciones y temperaturas ambiente más elevadas. Los nichos especializados, como los vehículos mineros, requieren diseños intrínsecamente seguros, mientras que los fabricantes de equipos originales del sector agrícola demandan resistencia a bajas temperaturas. Estos requisitos cada vez más diversos impulsan la innovación continua en toda la industria de sistemas de gestión de baterías.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Integración en OEM con Crecimiento del Mercado de ReacondicionamientoLas soluciones instaladas por OEM representaron el 84,60% de los ingresos de 2025, ya que los fabricantes de automóviles incorporan las placas de sistemas de gestión de baterías durante el ensamblaje del paquete de baterías para garantizar la integridad de la garantía. Los equipos de reacondicionamiento y los kits de mercado secundario crecen a una CAGR del 21,80% porque los propietarios buscan actualizar los vehículos eléctricos de primera generación con nuevos paquetes de baterías o ampliar la autonomía. Las flotas comerciales a menudo intercambian módulos degradados antes de una renovación completa del vehículo, creando demanda de placas de sistemas de gestión de baterías de reemplazo directo que aprenden la química de las celdas existentes sin calibración de fábrica. Los integradores de almacenamiento de energía de segunda vida instalan sistemas estacionarios basados en paquetes de baterías automotrices retirados, exigiendo software de sistemas de gestión de baterías que maneje una profundidad de descarga más superficial y diferentes ciclos de trabajo térmico.
Los conectores estandarizados y la identificación automática ahora permiten placas de intercambio de conexión directa, reduciendo el tiempo de instalación a menos de una hora. Los regímenes de inspección reglamentaria, sin embargo, aún favorecen las piezas OEM, por lo que los proveedores de reacondicionamiento se asocian con talleres certificados. La combinación del canal de ventas se amplía, pero el dominio de los OEM persiste, reforzando la base de alto volumen del mercado de sistemas de gestión de baterías.
Análisis Geográfico
Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico retuvo el 47,10% de los ingresos en 2025. Los gigantes de celdas chinos CATL y BYD enviaron conjuntamente más de la mitad de las baterías a nivel mundial, anclando una cadena de suministro que se extiende desde el procesamiento de litio en bruto hasta el ensamblaje final de sistemas de gestión de baterías. Japón y Corea del Sur suministran semiconductores de precisión y herramientas de software, mientras que India alberga más de 60 empresas locales de sistemas de gestión de baterías que adaptan tarjetas a marcas autóctonas de vehículos de dos ruedas. El financiamiento gubernamental a través de incentivos vinculados a la producción y líneas piloto de estado sólido mantiene el mercado de sistemas de gestión de baterías en expansión a escala, incluso a medida que la adopción de vehículos eléctricos en la región madura.
Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos en EMEA y América del Norte
Oriente Medio y África registran una CAGR del 21,25%, la más rápida a nivel mundial, porque los países se saltan las plataformas de motores tradicionales. Ghana y Marruecos promueven la electrificación de vehículos de dos ruedas vinculada a microrredes solares, impulsando la demanda de productos de tarjeta única de sistemas de gestión de baterías asequibles. Las empresas emergentes africanas colaboran con proveedores asiáticos de circuitos integrados para diseñar tarjetas tolerantes a la humedad que soporten caminos accidentados y altas temperaturas ambientales. El apoyo de los organismos reguladores reduce los aranceles de importación sobre las celdas, de modo que los ensambladores pueden concentrar el capital en la electrónica que diferencia la fiabilidad. América del Norte se beneficia de la Ley de Reducción de la Inflación, que vincula los créditos fiscales al contenido local de sistemas de gestión de baterías y al abastecimiento de celdas. La expansión de los fabricantes de chips en los Estados Unidos acerca la producción de alto valor de interfaces analógicas frontales a las plantas de los fabricantes de equipos originales, mitigando futuros choques de suministro. El sector minero de Canadá se posiciona como proveedor de níquel bajo en carbono, y los clústeres de ensamblaje de México atraen a proveedores de primer nivel que construyen líneas de paquetes con sistemas de gestión de baterías inalámbricos integrados. Europa se concentra en los pasaportes de baterías que exigen trazabilidad de extremo a extremo a partir de 2026, impulsando tarjetas conectadas a la nube que transmiten datos del ciclo de vida a registros de cadena de bloques. Ambas regiones crecen de manera constante, aunque las ventajas de escala de Asia-Pacífico preservan su liderazgo en el mercado de sistemas de gestión de baterías.
Panorama regulatorio
Los requisitos de seguridad y ciberseguridad configuran cada vez más las arquitecturas de hardware y software del BMS en los principales mercados de vehículos eléctricos. El Reglamento N.º 100 Rev.3 (Parte II) de la CEPE endureció las pruebas de los sistemas de almacenamiento de energía recargable, abarcando vibración, choque térmico, integridad mecánica y protección contra sobrecorriente. El cumplimiento obligatorio para las nuevas homologaciones de tipo comienza en septiembre de 2023 y se extiende a todas las homologaciones de tipo para septiembre de 2025, lo que empuja las RFQ de los OEM hacia una mayor cobertura de diagnóstico y redundancia alineada con las prácticas ISO 26262 ASIL-D.
Las normas específicas de cada región también añaden obligaciones de datos y pruebas que transforman al BMS de una placa de control en un nodo de datos de cumplimiento. En la UE, el Reglamento (UE) 2023/1542 (Reglamento de Baterías) se aplica desde el 18 de agosto de 2024 y exige datos actualizados para los parámetros que determinan el estado de salud y la vida útil esperada, lo que respalda la demanda de implementaciones de BMS conectadas a la nube y preparadas para la trazabilidad. En China, la norma GB 38031-2025 para la seguridad de las baterías de tracción de vehículos eléctricos entra en vigor el 1 de julio de 2026, añadiendo pruebas de difusión térmica y relacionadas con impactos que aumentan la carga de validación y favorecen a los proveedores con capacidades de prueba establecidas. En Estados Unidos, los requisitos de la EPA bajo 40 CFR 86.1815-27 introducen disposiciones relacionadas con las baterías a partir del año modelo 2027, en referencia a las expectativas de la GTR N.º 22 para los sistemas de almacenamiento de energía recargable, y refuerzan el argumento a favor de los flujos de trabajo de monitoreo y documentación a bordo del vehículo.
Análisis de la cadena de valor
La cadena de valor del BMS para vehículos eléctricos comienza con semiconductores en las etapas iniciales (frontales analógicos, microcontroladores, aislamiento y circuitos integrados de comunicación), avanza hacia el software para algoritmos de SOC/SOH, diagnóstico y ciberseguridad, y continúa con la integración de Tier-1 (ensamblaje de PCB, validación a nivel de paquete y documentación de seguridad funcional). Aguas abajo, el ensamblaje de paquetes por parte del OEM, la integración en el vehículo y los servicios de ciclo de vida, como las actualizaciones OTA y la analítica de flotas, completan la cadena. Los circuitos integrados siguen siendo un punto importante de captura de valor, mientras que los fabricantes de baterías y los OEM de vehículos configuran cada vez más los requisitos al acoplar la lógica de control a químicas de celdas específicas y factores de forma de paquetes, particularmente para arquitecturas de clase 800 V y topologías inalámbricas que reducen la complejidad del cableado.
La dinámica intermedia también se está desplazando hacia la integración vertical y las implementaciones de BMS habilitadas por servicios. En China, el seguimiento del sector a principios de 2026 destacó tendencias de consolidación y suministro interno, con CATL y FinDreams Battery liderando la provisión de BMS junto con una internalización acelerada por parte de los fabricantes de automóviles. Ese patrón reduce las oportunidades para los proveedores de módulos independientes más pequeños, pero también amplía la demanda de plataformas AFE/MCU homologadas para el sector automotriz y de pilas de software preparadas en materia de seguridad. Más adelante en la cadena, los incidentes de calidad y los compromisos de garantía extendida aumentan el valor del monitoreo remoto y la profundidad de diagnóstico, elevando el papel de la telemetría en la nube, la trazabilidad de paquetes y la analítica de campo para los proveedores Tier-1 y los socios del ecosistema de semiconductores.
Panorama Competitivo
El mercado muestra una concentración moderada. Los principales proveedores de semiconductores Texas Instruments, Infineon Technologies y Analog Devices dominan los circuitos integrados analógicos y los microcontroladores; los fabricantes de baterías CATL, LG Energy Solution y BYD diseñan cada vez más sistemas de gestión de baterías internos para alinear las químicas de las celdas con la lógica de control. La adquisición de la unidad de Ethernet automotriz de Marvell Technology por parte de Infineon Technologies por 2.500 millones de USD profundiza su plataforma al añadir propiedad intelectual de redes de alto ancho de banda a los módulos de microcontrolador y de energía, posicionándola como proveedor de plataforma integral. El software B.around de LG Energy Solution logra una precisión de detección de anomalías superior al 90% mediante IA, convirtiendo las instalaciones de hardware en ingresos por suscripción.
Aproximadamente 325 empresas emergentes apuntan a la especialización en áreas como la detección de presión para paquetes de estado sólido, placas de micromovilidad por debajo de 10 USD o análisis en la nube para la optimización de flotas. Sin embargo, el costo de la certificación ASIL-D y la escasez de silicio impulsan la consolidación; las empresas más pequeñas licencian propiedad intelectual o se retiran. Los proveedores de primer nivel forman alianzas: el Laboratorio Conjunto de Energía de Stellantis e Infineon construye una arquitectura de energía estandarizada que incorpora los requisitos de los sistemas de gestión de baterías en el controlador de dominio de vehículo más amplio.
Mientras tanto, los OEM de vehículos como General Motors prefieren topologías inalámbricas para la reutilización de plataformas, otorgando a los primeros proveedores órdenes de compra de alto volumen que aseguran victorias de diseño en múltiples años de modelo. La diferenciación competitiva gira, por tanto, en torno a la profundidad de integración, el historial de seguridad y el potencial de servicios de datos dentro del mercado de sistemas de gestión de baterías.
Líderes del Sector de Sistemas de Gestión de Baterías para Vehículos Eléctricos
-
Renesas Electronics Corporation
-
NXP Semiconductors
-
Analog Devices Inc.
-
Texas Instruments
-
Infineon Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos Empresas cubiertas en este informe
- Texas Instruments
- Analog Devices
- Infineon Technologies
- NXP Semiconductors
- Renesas Electronics
- Vitesco Technologies
- Visteon Corporation
- CATL
- LG Energy Solution
- BYD Co.
- Panasonic Energy
- Denso Corporation
- TE Connectivity
- Sensata Technologies
- Hitachi Astemo
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están agrupando en torno a la inteligencia impulsada por el cumplimiento normativo, la infraestructura de datos de paquetes y la integración en dominios de energía del vehículo más amplios. En China, la entrada en vigor de la norma GB 38031-2025 sobre seguridad de baterías de tracción a partir del 1 de julio de 2026 aumenta la necesidad de una detección de fallos más rápida, una lógica de gestión de eventos térmicos más sólida y herramientas de validación más intensivas. Esto crea espacio en blanco para los proveedores que puedan ofrecer arquitecturas alineadas con ASIL con evidencia de pruebas y documentación de seguridad reutilizable. Al mismo tiempo, el Reglamento de Baterías de la UE (UE) 2023/1542, aplicable desde el 18 de agosto de 2024, refuerza la demanda de plataformas de BMS que puedan almacenar y mantener actualizados los parámetros relacionados con el estado de salud y la vida útil, respaldando el registro embebido, las comunicaciones seguras y los flujos de trabajo de trazabilidad del ciclo de vida.
El margen tecnológico se está ampliando para el diagnóstico avanzado y el cableado simplificado, ya que los OEM buscan paquetes más ligeros y una predicción de salud más detallada. Texas Instruments presentó el BQ79826Z-Q1 en junio de 2026 con un motor integrado de espectroscopía de impedancia electroquímica (EIS), lo que apunta hacia señales de salud interna a nivel de celda que pasan a silicio homologado para el sector automotriz y a diseños de BMS listos para producción. La consolidación del lado del vehículo también crea puntos de integración de diseño, como la presentación en julio de 2026 por parte de Geely de su sistema de tracción eléctrica Thunder 16-en-1, que integra el software de gestión de baterías en una unidad de dominio de energía. Esto aumenta el énfasis en la portabilidad del software, la ciberseguridad y las interfaces definidas entre las capas de detección del BMS y el cómputo centralizado. Existe espacio en blanco adicional en aplicaciones de bajo voltaje y auxiliares, donde las capacidades del BMS se están expandiendo más allá de los paquetes de tracción, destacado por el lanzamiento de FORVIA HELLA de un paquete de baterías de litio-ion de 12 voltios con gestión de baterías de bajo voltaje integrada en julio de 2026.
Desarrollos recientes de la industria en Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos
- Junio de 2026: Texas Instruments presentó el monitor de baterías BQ79826Z-Q1 con un motor integrado de espectroscopía de impedancia electroquímica (EIS) para diagnósticos internos de celdas en tiempo real. Al integrar señales de salud basadas en impedancia en silicio de monitoreo homologado para el sector automotriz, el lanzamiento refuerza la oferta de productos para casos de uso de predicción del estado de salud y seguridad en carga rápida en paquetes de vehículos eléctricos.
- Abril de 2025: Infineon Technologies completó la adquisición del negocio de Ethernet automotriz de Marvell Technology por 2.500 millones de USD. La incorporación de propiedad intelectual de redes automotrices de alto ancho de banda respalda arquitecturas de BMS más ricas en datos y conectadas, y se alinea con el cambio hacia el cómputo centralizado y las comunicaciones seguras a bordo del vehículo.
- Septiembre de 2024: LG Energy Solution lanzó B.around, un servicio de gestión de baterías impulsado por IA que reporta una precisión de detección de eventos de seguridad superior al 90% para los fabricantes de automóviles. El lanzamiento impulsó aún más la diferenciación del BMS hacia la analítica de software y las suscripciones, fomentando un acoplamiento más estrecho entre la telemetría de paquetes, la detección de anomalías y los flujos de trabajo de monitoreo de flotas.
Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sistemas de gestión de baterías utilizados en vehículos eléctricos para monitorear, proteger y equilibrar los paquetes de baterías, incluidos los componentes electrónicos principales y los elementos de detección que permiten una carga, descarga y control térmico seguros.
Exclusiones del alcance: Se excluyen las celdas y paquetes de baterías, los equipos de carga externos y las unidades de control de vehículos independientes que no realizan funciones de sistema de gestión de baterías.
Descripción General de la Segmentación
- Por Componente
- Circuitos Integrados
- Transistores de Efecto de Campo de Corte y Controladores
- Sensores de Temperatura
- Dispositivos de Medición de Combustible/Corriente
- Microcontroladores
- Circuitos Integrados de Interfaz de Comunicación
- Otros Componentes
- Por Química de Baterías
- Iones de Litio
- Estado Sólido
- Base de Níquel
- Plomo-Ácido
- Baterías de Flujo
- Por Topología
- Centralizado
- Modular
- Distribuido
- Inalámbrico (Sin Cable)
- Por Tecnología de Comunicación
- CAN Cableado
- Ethernet Cableada
- Radiofrecuencia Inalámbrica
- Por Tipo de Propulsión
- Vehículos Eléctricos de Batería (BEV)
- Vehículos Eléctricos Híbridos (HEV)
- Vehículos Híbridos Enchufables (PHEV)
- Vehículos Eléctricos de Celda de Combustible (FCEV)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Vehículos de Dos Ruedas y Micromovilidad
- Vehículos Todoterreno y Especializados
- Por Canal de Ventas
- Instalado por OEM
- Mercado Secundario/Reacondicionamiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la demanda de vehículos eléctricos y mantener los supuestos vinculados a señales públicas verificables. Se revisaron indicadores de producción y registro de vehículos eléctricos, el contexto de la cadena de suministro de baterías, y los requisitos de seguridad y rendimiento que influyen en el contenido de los sistemas de gestión de baterías por vehículo.
Entre las principales fuentes públicas utilizadas como referencia se incluyen materiales como los conjuntos de datos de perspectivas de vehículos eléctricos de la AIE, publicaciones del Departamento de Energía de EE. UU. y del NREL sobre baterías y electrificación de vehículos, estadísticas comerciales de UN Comtrade para categorías de electrónica, y normas y orientaciones de ISO y SAE, además de artículos de investigación indexados en revistas de ingeniería revisadas por pares. También se revisaron presentaciones de empresas e inversores para comprender el posicionamiento de productos y las señales de combinación de ingresos, junto con sitios web de prensa y asociaciones de reconocido prestigio para conocer los plazos de los programas. Para precisar algunos datos, se consultaron suscripciones de pago para obtener información financiera de empresas y bases de datos de patentes, utilizándolas únicamente para contrastar lo que ya era visible a través de fuentes públicas. La lista de fuentes de investigación documental mencionadas aquí no es exhaustiva, y se consultaron otras fuentes para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se contabiliza como una venta de sistema de gestión de baterías para vehículos eléctricos, cómo difiere el contenido entre vehículos eléctricos de batería e híbridos, y cómo varían los precios con las plataformas de mayor voltaje y los requisitos adicionales de detección. Se consultó a una combinación de participantes de la cadena de valor de sistemas de gestión de baterías y compradores informados, y las conversaciones se distribuyeron entre APAC, EMEA y las Américas para poder evaluar los planes de fabricación regionales y los efectos de localización antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 12% | APAC: 45% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 43% | EMEA: 30% |
| Actores menores: 17% | Gerentes: 45% | Américas: 25% |
Dimensionamiento y Previsión del Mercado
Nuestro dimensionamiento parte de un conjunto de demanda descendente construido en torno a la producción de vehículos eléctricos por región y tipo de propulsión. A continuación, convertimos ese dato en valor de sistema de gestión de baterías utilizando tasas de incorporación y una visión realista del contenido por vehículo. Cuando los datos eran escasos, el modelo se mantuvo práctico utilizando rangos para el contenido del sistema de gestión de baterías y reduciéndolos mediante la retroalimentación de entrevistas y la dirección de plataformas visible públicamente.
Se utilizaron varios indicadores del mercado como datos de entrada, entre ellos la combinación de producción de vehículos eléctricos de batería frente a híbridos, la progresión del voltaje promedio del paquete de baterías, las tendencias de capacidad del paquete de baterías que afectan a las necesidades de detección y equilibrado, la distribución del contenido de hardware del sistema de gestión de baterías (por ejemplo, microcontroladores, sensores y dispositivos de potencia) y los movimientos típicos de precios del sistema de gestión de baterías a medida que aumenta la integración. Los resultados se corroboraron con verificaciones ascendentes selectivas, incluidos los precios de venta promedio muestreados multiplicados por los volúmenes unitarios para los principales segmentos de vehículos eléctricos, y verificaciones de canal sobre cómo se adquiere el sistema de gestión de baterías a nivel de vehículo. Cuando persistían brechas de cobertura para programas más pequeños, se utilizaron precios de referencia conservadores basados en clases de vehículos similares, y luego se verificó el impacto en el total regional.
Para las previsiones, se utilizó un análisis de escenarios para poder reflejar las curvas de adopción de vehículos electrificados, los cambios de plataforma y la presión sobre los precios sin imponer una única trayectoria. La trayectoria de previsión final se alineó con lo que los entrevistados esperaban en cuanto a los planes de fabricación de vehículos eléctricos, el despliegue de mayor voltaje y el ritmo al que la funcionalidad del sistema de gestión de baterías evoluciona desde la protección básica hacia una monitorización más avanzada.
Validación de Datos y Ciclo de Actualización
Los resultados se contrastaron con señales independientes, incluidas las tendencias de producción de vehículos eléctricos, el desarrollo de la cadena de suministro de baterías y el valor implícito del sistema de gestión de baterías por vehículo en las principales regiones. Cualquier valor atípico fue investigado antes de la aprobación final. También se realizaron verificaciones de varianza entre tipos de propulsión y tipos de vehículos para garantizar que los totales no se alejaran de lo razonable en cuanto al contenido de hardware y los precios en cada segmento.
Antes de la publicación, el modelo y los supuestos clave pasan por revisiones analíticas de múltiples etapas. Se activan seguimientos cuando la retroalimentación de las entrevistas entra en conflicto con los hallazgos documentales o cuando aparece una variación regional significativa. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos relevantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Estimación del Mercado de Sistemas de Gestión de Baterías para Vehículos Eléctricos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los sistemas de gestión de baterías de vehículos eléctricos pueden variar, incluso cuando el nombre del tema parece idéntico. Las mayores diferencias suelen derivarse de lo que se contabiliza dentro de la línea de ingresos del sistema de gestión de baterías, qué tipos de vehículos se incluyen y cómo se gestiona el precio a medida que las plataformas avanzan hacia mayor voltaje y paquetes de mayor capacidad.
Un segundo conjunto de diferencias proviene de cómo se construye y actualiza el conjunto de demanda, incluyendo si el modelo está vinculado a la producción de vehículos eléctricos por tipo de propulsión, si los vehículos híbridos se incluyen de forma coherente y cómo se gestiona el momento de la conversión de divisas cuando se consolidan los totales regionales. En este estudio, el dimensionamiento se mantiene alineado con el alcance del componente del sistema de gestión de baterías y asigna valor a los vehículos a través de supuestos de producción y contenido que luego se someten a pruebas de estrés mediante entrevistas, lo cual es una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 19,51 mil millones de USD (2026) | |
| Medio de Comunicación A | 7,20 mil millones de USD (2026) | Esta cifra se presenta habitualmente como una perspectiva del sistema de gestión de baterías para vehículos eléctricos, pero a menudo refleja una visión de monetización más restringida que subestima la demanda relacionada con los vehículos híbridos y no traduce completamente el mayor voltaje y la mayor capacidad del paquete de baterías en un mayor contenido del sistema de gestión de baterías por vehículo. |
| Resumen de Informe Sectorial B | 11,77 mil millones de USD (2026) | Esta estimación tiende a utilizar un horizonte de previsión más corto y una agrupación de productos más amplia, lo que puede comprimir el valor de 2026 si los precios se promedian entre arquitecturas mixtas de sistemas de gestión de baterías y si los datos de producción de vehículos eléctricos no se concilian por región y tipo de propulsión. |
En general, la dispersión se explica principalmente por diferencias en el alcance y en la forma en que la producción de vehículos eléctricos se convierte en ingresos del sistema de gestión de baterías, más que por un único supuesto. Al mantener los pasos trazables desde la producción de vehículos eléctricos hasta el contenido del sistema de gestión de baterías y validando luego los precios y las tasas de incorporación con la retroalimentación del sector, nuestro objetivo es proporcionar una cifra reproducible que pueda actualizarse a medida que surjan nuevas señales de vehículos y plataformas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sistemas de gestión de baterías?
El mercado alcanzó 19.510 millones de USD en 2026 y se proyecta que aumente a 49.830 millones de USD en 2031 con una CAGR del 20,63%.
¿Qué segmento de componentes lidera el mercado de sistemas de gestión de baterías?
Los circuitos integrados lideraron con una cuota de ingresos del 35,62% en 2025, lo que refleja su papel central en el monitoreo y control de celdas.
¿Por qué son importantes las arquitecturas de sistemas de gestión de baterías inalámbricos?
Los diseños inalámbricos eliminan hasta el 90% del cableado, reducen el tiempo de ensamblaje del paquete de baterías y permiten actualizaciones por aire, impulsando una CAGR del 21,40% hasta 2031.
¿Qué región tiene el crecimiento más rápido para los sistemas de gestión de baterías?
Oriente Medio y África registran la CAGR más alta del 21,25% debido a las agresivas políticas de electrificación y las inversiones en energía verde.
¿Cómo influyen las regulaciones de seguridad en el diseño de los sistemas de gestión de baterías?
Normas como UN ECE R100-Rev3 e ISO/SAE 21434 exigen la seguridad funcional ASIL-D y la ciberseguridad, lo que lleva a la detección redundante y las comunicaciones cifradas.
¿Qué impulsa la demanda del mercado secundario de soluciones de sistemas de gestión de baterías?
Los propietarios y las flotas buscan actualizar los vehículos eléctricos tempranos, prolongar la vida útil de los vehículos y reutilizar los paquetes de baterías retirados para el almacenamiento estacionario, lo que resulta en una CAGR del 21,80% para los sistemas de reacondicionamiento.