
Tamaño y Participación del Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
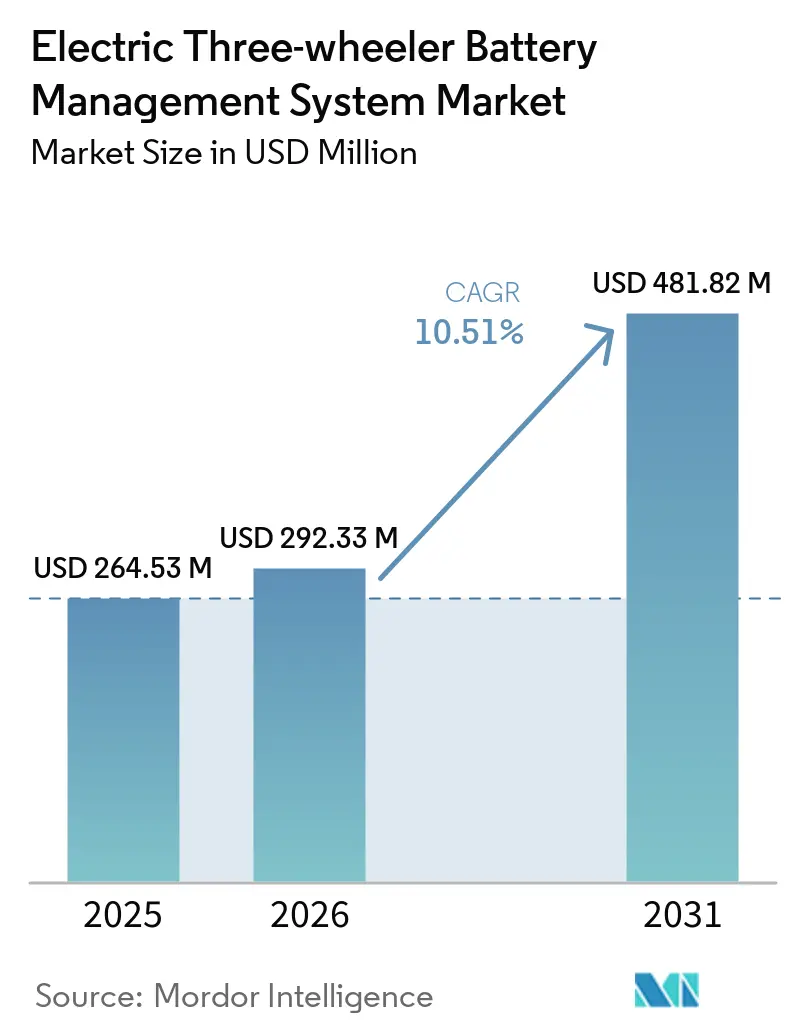
| Tamaño del Mercado (2026) | 292.33 Millones de dólares |
| Tamaño del Mercado (2031) | 481.82 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.51 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos por Mordor Intelligence
El tamaño del mercado de sistemas de gestión de baterías para triciclos eléctricos fue valorado en 264,53 millones de USD en 2025, se estima en 292,33 millones de USD en 2026 y se proyecta que alcance 481,82 millones de USD en 2031, a una CAGR del 10,51% durante el período de pronóstico (2026-2031). Los precios de las baterías de fosfato de hierro y litio (LFP) alcanzaron la paridad con las baterías de plomo-ácido, acelerando la migración de los fabricantes de equipos originales hacia paquetes de baterías LFP. Estos paquetes reducen significativamente el costo total de propiedad a lo largo de su vida operativa. Los incentivos de política en India, Brasil y China reducen los períodos de recuperación de la inversión en vehículos, alentando a los operadores de flotas a acelerar la sustitución de vehículos diésel y de gas natural comprimido. La innovación en componentes continúa priorizando los circuitos integrados y los módulos de comunicación inalámbrica, que reducen los requisitos de cableado de cobre por paquete y permiten actualizaciones de firmware por vía inalámbrica. La competencia se centra cada vez más en diseños de sistemas de gestión de baterías inalámbricos preparados para ciberseguridad y en sistemas de pronóstico basados en inteligencia artificial de borde que pueden predecir el fin de vida útil de las celdas con suficiente anticipación.
Conclusiones Clave del Informe
- Por componente, los circuitos integrados lideraron con el 43,16% de la cuota del mercado de sistemas de gestión de baterías para triciclos eléctricos en 2025, mientras que se proyecta que los circuitos integrados de interfaz de comunicación registren la CAGR más rápida del 11,53% hasta 2031.
- Por topología, los sistemas centralizados representaron el 38,15% del mercado en 2025, y se prevé que las arquitecturas inalámbricas se expandan a una CAGR del 11,57% hasta 2031.
- Por tecnología de comunicación, los protocolos CAN cableados retuvieron una cuota del 68,83% en 2025, mientras que las soluciones de radiofrecuencia inalámbricas avanzan a una CAGR del 11,59% hasta 2031.
- Por química de batería, el fosfato de hierro y litio (LFP) capturó una cuota del 51,23% del mercado en 2025 y también es la química de mayor crecimiento, con una CAGR del 12,54% esperada hasta 2031.
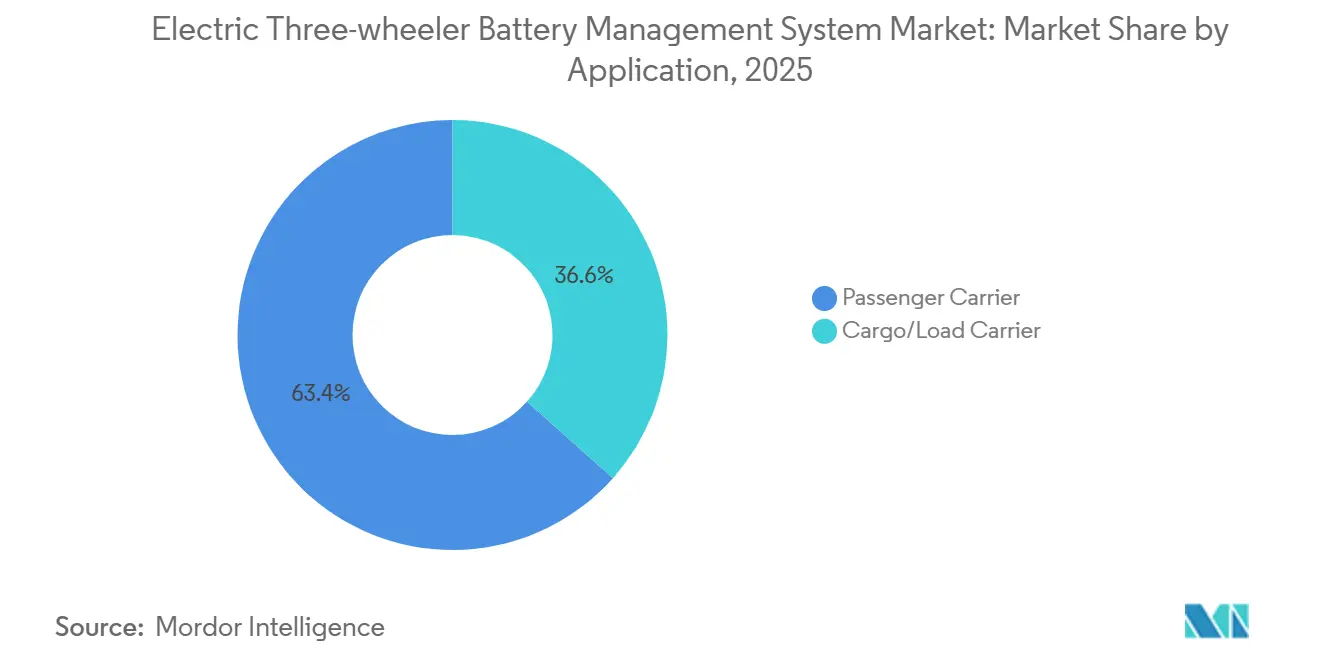
- Por aplicación, los vehículos de transporte de pasajeros dominaron con una cuota de mercado del 63,37% en 2025, mientras que los triciclos de carga representan la trayectoria de crecimiento más rápida con una CAGR del 12,61% hasta 2031.
- Por canal de ventas, los sistemas instalados por el fabricante de equipos originales (OEM) representaron el 73,35% de los ingresos de 2025; se proyecta que las instalaciones de adaptación en el mercado posventa aumenten a una CAGR del 12,63% durante 2026-2031.
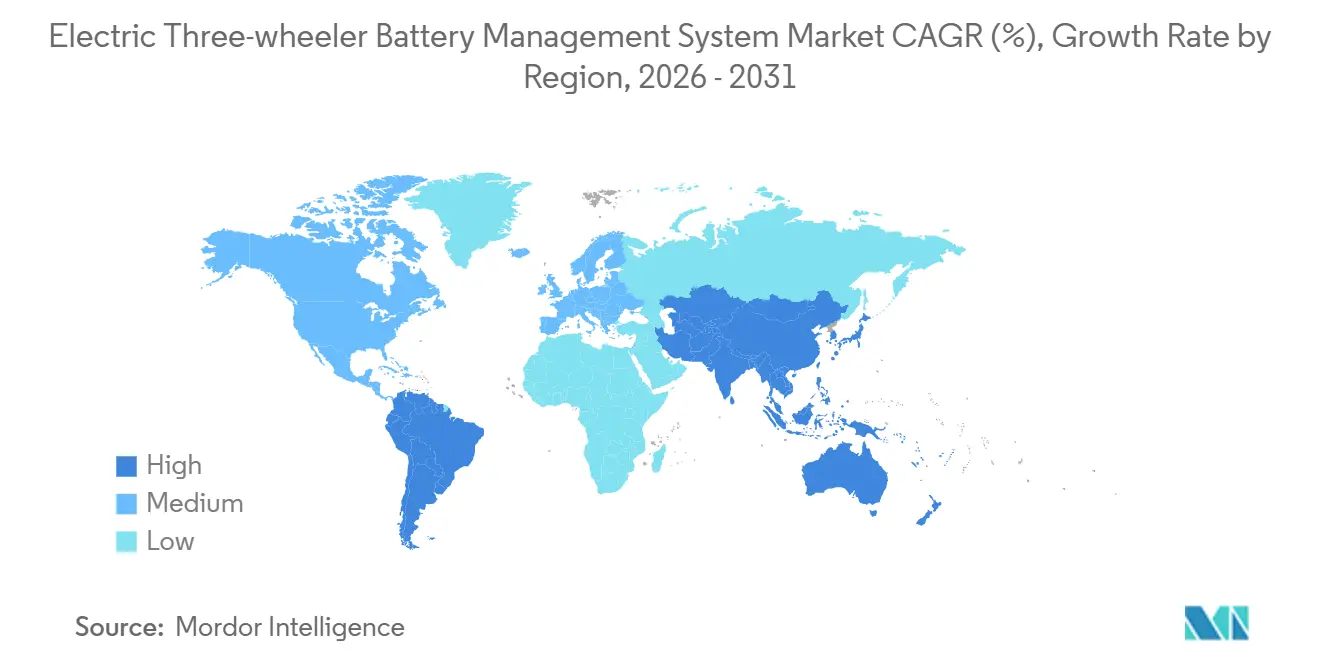
- Por geografía, Asia-Pacífico lideró con una cuota del 58,24% en 2025, y América del Sur está preparada para crecer más rápido con una CAGR del 11,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso de las Políticas de Vehículos Eléctricos y los Incentivos de Compra | +2.3% | Asia-Pacífico (India, China), América del Sur (Brasil), expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Rápida Caída de Costos del Litio-Ion y Transición al Fosfato de Hierro y Litio (LFP) | +1.8% | Global, concentrado en centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración de los Fabricantes de Equipos Originales hacia Sistemas de Gestión de Baterías Inalámbricos Propios | +1.5% | Asia-Pacífico (China, Corea del Sur), América del Norte (cadena de suministro de Tesla) | Mediano plazo (2-4 años) |
| Sistemas de Pronóstico Basados en Inteligencia Artificial de Borde para Paquetes con Intercambio Rápido | +1.4% | Asia-Pacífico (India, China), proyectos piloto iniciales en el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Estandarización de los Protocolos CAN-FD en India | +1.2% | India, con expansión de adopción hacia Bangladesh, Sri Lanka | Corto plazo (≤ 2 años) |
| Modelos de Monetización de Baterías de Segunda Vida | +1.0% | Global, liderado por los mandatos de economía circular de la Unión Europea, adopción en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Generalizado de Políticas de Vehículos Eléctricos e Incentivos de Compra
Los programas nacionales están cerrando la brecha de costos entre los triciclos eléctricos y los de combustión. El plan PM E-DRIVE de India destinó INR 10.900 millones (1,3 mil millones de USD) para subsidios a la demanda de entre INR 10.000 y 50.000 (aproximadamente 103 USD - aproximadamente 518 USD) por vehículo, mientras que el Programa Mover de Brasil reservó BRL 19,3 mil millones (3,8 mil millones de USD) para alivio fiscal del IPI Verde. Estas medidas acortan el período de recuperación de la inversión de la flota de cinco a menos de tres años y aceleran el desguace de los triciclos diésel. China extendió las exenciones del impuesto de compra de vehículos de nueva energía (NEV) hasta 2027, ampliando la elegibilidad a las variantes de carga de baja velocidad. Los incentivos están cada vez más vinculados al cumplimiento de normas de seguridad, lo que obliga a los proveedores de sistemas de gestión de baterías (BMS) a integrar sensores térmicos multipunto y equilibrado activo de celdas que cumplan con los requisitos de tiempo de escape de la norma AIS-156 [1].
Rápida Caída de Costos del Litio-Ion y Transición al Fosfato de Hierro y Litio
Los precios de las celdas de Fosfato de Hierro y Litio (LFP) cayeron a 81 USD por kWh en 2025, superando al NMC en costo del ciclo de vida y alcanzando la paridad con el plomo-ácido cuando se considera la durabilidad. CATL y BYD añadieron 40 GWh de capacidad de cátodo LFP durante 2024-2025, mientras que los ensambladores de paquetes indios localizaron la integración de LFP para obtener ventajas en derechos de importación. La estabilidad térmica del LFP permite el enfriamiento pasivo en el 80% de los triciclos de pasajeros que operan en condiciones ambientales de 40-50 °C. La curva de voltaje más plana obliga a los diseños de sistemas de gestión de baterías a adoptar circuitos integrados de medición de combustible con convertidor analógico-digital de 14 bits que mantienen una precisión del estado de carga de ±3% y cumplen con las obligaciones de garantía [2].
Migración de los Fabricantes de Equipos Originales hacia Sistemas de Gestión de Baterías Inalámbricos Internos
LG Innotek llevó a producción en masa un sistema de gestión de baterías inalámbrico de 800 V en 2024, reduciendo los costos de ensamblaje de paquetes en un 15-20% al eliminar el cableado. Mahindra Electric y Piaggio iniciaron programas internos de sistemas de gestión de baterías inalámbricos en 2025, con el objetivo de lograr un aumento del margen del 30-40%. Los diseños inalámbricos permiten paquetes modulares de intercambio en caliente para operadores de batería como servicio, pero introducen una exposición a la ciberseguridad de radiofrecuencia que permanece fuera de la regulación obligatoria hasta al menos 2027. Los pilotos iniciales reportan un ahorro del 40% en el tiempo de ensamblaje y una extensión del ciclo de vida de 2-3 años mediante actualizaciones de firmware remotas [3].
Estandarización de los Protocolos CAN-FD en India
La Enmienda 2 de la norma AIS-156 exige CAN-FD de alta velocidad a partir del año en curso, reemplazando el CAN 2.0B heredado. El mayor ancho de banda admite telemetría térmica en múltiples módulos de celdas y trazabilidad de baterías basada en RFID. Tras la regulación, los transceptores de NXP e Infineon representaron una participación significativa de los zócalos de sistemas de gestión de baterías en India. Los operadores de flotas que utilizan pasarelas de telemática CAN-FD reducen sustancialmente el gasto en hardware de conectividad. Sin embargo, persiste una brecha de habilidades entre los talleres de adaptación de nivel 2, que a menudo carecen de herramientas de diagnóstico CAN-FD.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en la Cadena de Suministro de Semiconductores | -1.5% | Global, aguda en los centros de ensamblaje de Asia Pacífico que dependen de las fábricas de Taiwán y Corea | Corto plazo (≤ 2 años) |
| Límite Térmico Reducido en Uso Tropical | -0.8% | Asia del Sur (India, Bangladesh), Sudeste Asiático (Indonesia, Tailandia), África Subsahariana | Mediano plazo (2-4 años) |
| Vulnerabilidades de Ciberseguridad en Sistemas de Gestión de Baterías de Bajo Costo | -0.6% | Asia Pacífico (India, China), mercados de Oriente Medio y África con supervisión regulatoria incipiente | Mediano plazo (2-4 años) |
| Brecha de Habilidades en Instaladores de Adaptación de Nivel 2 | -0.5% | India (ciudades de nivel 2/3), Sudeste Asiático, África Subsahariana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en la Cadena de Suministro de Semiconductores
Los plazos de entrega para microcontroladores de grado automotriz han disminuido significativamente desde las interrupciones en la cadena de suministro de la pandemia, pero siguen siendo considerablemente más largos que los niveles previos a la pandemia. La capacidad de los nodos de proceso analógico sigue siendo limitada, ya que las aplicaciones de dispositivos de consumo ofrecen márgenes más altos que los contratos automotrices. Los integradores de sistemas de gestión de baterías en India ahora obtienen microcontroladores de dos fuentes, una estrategia que puede aumentar sustancialmente los costos de ingeniería no recurrentes. Taiwán y Corea del Sur continúan dominando el suministro de transistores de efecto de campo de óxido metálico de potencia, dejando al mercado de sistemas de gestión de baterías para triciclos eléctricos vulnerable a las disrupciones geopolíticas.
Límite Térmico Reducido en Uso Tropical
Las temperaturas ambientales de 45-50 °C en India e Indonesia elevan las temperaturas superficiales de los paquetes a 60-65 °C, lo que obliga a la reducción térmica del sistema de gestión de baterías que recorta la potencia disponible hasta en un 30%. El enfriamiento por aire de bajo costo no puede gestionar ciclos de trabajo urbano sostenidos, lo que empuja a las variantes de carga a adoptar enfriamiento líquido que añade 150-200 USD por vehículo. Los materiales de cambio de fase pilotados en 2025 redujeron la temperatura de las celdas en 5-8 °C, pero siguen siendo antieconómicos para los triciclos de menos de 3.000 USD. El calor elevado acelera la degradación de la capacidad y acorta la vida útil del paquete de seis a cuatro años, presionando el costo total de propiedad de las flotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
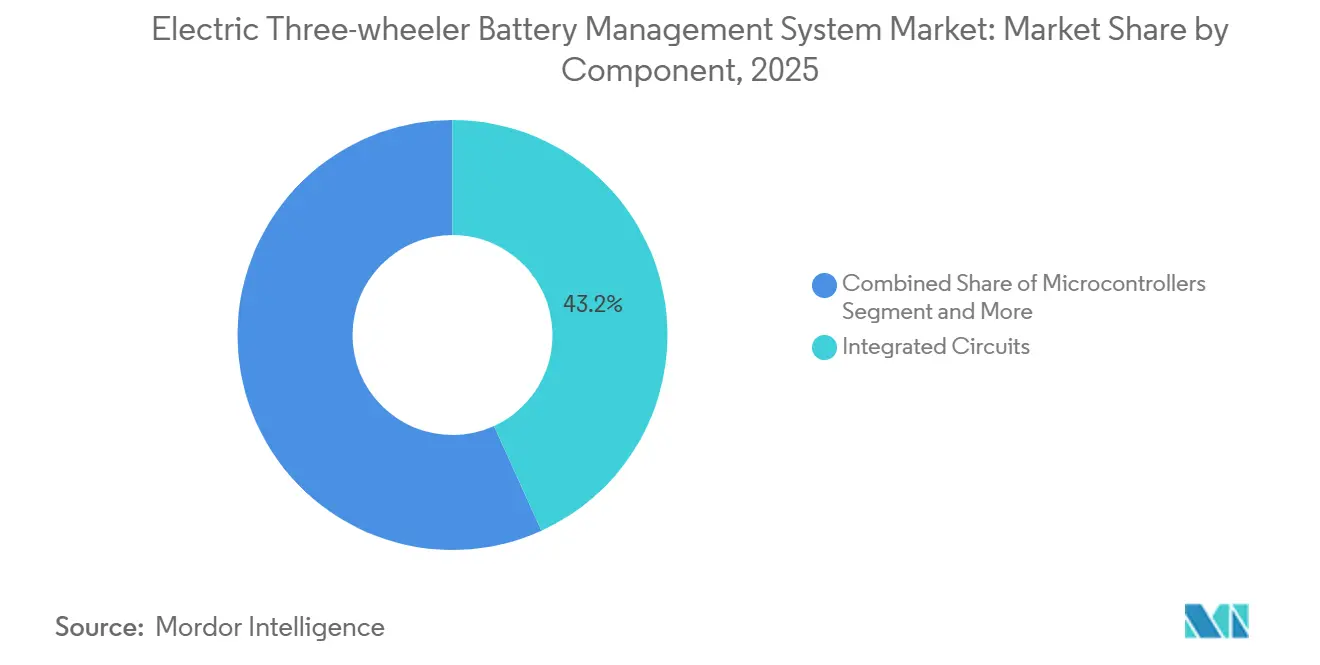
Los Circuitos Integrados de Comunicación Impulsan la Transición InalámbricaLos circuitos integrados representaron el 43,16% del tamaño del mercado de sistemas de gestión de baterías para triciclos eléctricos en 2025. Dentro de este grupo, los circuitos integrados de interfaz de comunicación registraron la CAGR más alta del 11,53%, lo que refleja la preferencia de los fabricantes de equipos originales (OEM) por topologías sin cables que ahorran entre 2 y 3 kg de cableado y permiten actualizaciones por vía inalámbrica. Texas Instruments y Analog Devices dominan los zócalos de circuitos de front-end analógico (AFE) centralizados, pero los transceptores de radiofrecuencia de Nordic Semiconductor ganan cuota a medida que las redes de malla inalámbricas escalan a más de 20 módulos por paquete. La presión sobre los costos se intensifica en los transistores de efecto de campo (MOSFET) de corte, donde los proveedores chinos ofrecen precios entre un 30% y un 40% más bajos que los titulares. Los microcontroladores conformes con la seguridad funcional, como el Renesas RL78, aumentan en los segmentos de transporte de pasajeros para cumplir con los requisitos ASIL-B.
Los circuitos integrados de medición de combustible de segunda generación que incorporan espectroscopía de impedancia mejoran la precisión del estado de salud de ±10% a ±3%, lo que permite a los operadores de batería como servicio planificar con precisión el inventario de las estaciones de intercambio. Los componentes pasivos se contraen a una CAGR más lenta del 9,8% porque los módulos inalámbricos miniaturizados reducen el número de componentes discretos por placa.


Por Topología:
Los Sistemas Inalámbricos Desafían el Dominio CentralizadoLos diseños centralizados aún representan el 38,15% de los ingresos de 2025, pero se prevé que los sistemas inalámbricos crezcan a una CAGR del 11,57%. El BMS inalámbrico elimina hasta 25 minutos de trabajo de ensamblaje y entre 15 y 20 USD de cobre por paquete. El BMS modular tiene una cuota significativa, al servir a los paquetes de baterías comúnmente utilizados en triciclos. Las arquitecturas distribuidas siguen siendo un segmento de nicho porque conllevan una prima de costo sustancial. Sin embargo, los ecosistemas listos para el intercambio favorecen estas arquitecturas, ya que el seguimiento a nivel de módulo permite la monetización del valor residual. El ruido electromagnético de los inversores de motor está impulsando a los proveedores a adoptar la tecnología de espectro ensanchado por salto de frecuencia para mantener la integridad de la señal.
El cumplimiento normativo impulsa la selección: las reglas de propagación térmica de la norma AIS-156 favorecen los diseños modulares que aíslan los fallos, mientras que los sistemas centralizados alcanzan el mismo estándar solo después de agregar sensores redundantes que incrementan el costo de la lista de materiales. Los proveedores inalámbricos como Panorama y LG Innotek se están integrando verticalmente en el ensamblaje de paquetes, comprimiendo los márgenes de los proveedores tradicionales de arneses.
Por Tecnología de Comunicación:
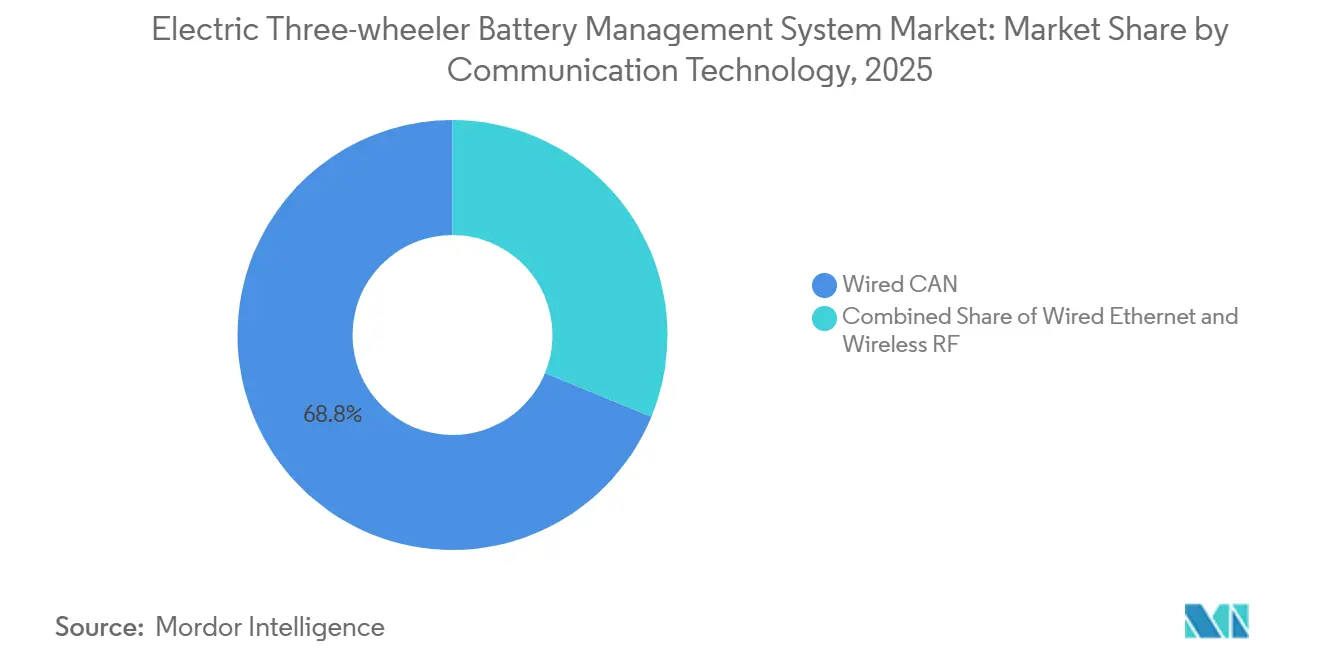
Dominio del CAN CableadoLos protocolos CAN cableados representaron una cuota del 68,83% del mercado de sistemas de gestión de baterías (BMS) para triciclos eléctricos en 2025, impulsados por sus capacidades de comunicación de alta velocidad, seguras y confiables. Esta tecnología consolidada sigue siendo dominante en las aplicaciones de tránsito urbano debido a su fuerte resistencia a las interferencias.
Mientras tanto, las soluciones de radiofrecuencia inalámbricas están ganando terreno y se proyecta que crezcan a una CAGR del 11,59% hasta 2031, a medida que los fabricantes buscan reducir la complejidad del arnés de cableado. Estas arquitecturas inalámbricas emergentes mejoran la eficiencia del vehículo al reducir el peso y permiten una mayor escalabilidad para el monitoreo y mantenimiento remoto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Química de Batería:
El Dominio del LFP Remodela los Requisitos del Sistema de Gestión de BateríasEl LFP capturó el 51,23% de la cuota del mercado de sistemas de gestión de baterías para triciclos eléctricos en 2025 y se proyecta que mantenga el liderazgo con una CAGR del 12,54%. La paridad de precios con el plomo-ácido más una vida útil de 3.000 ciclos convierte al LFP en la química predeterminada para las flotas de Asia-Pacífico. El NMC sigue siendo relevante en los segmentos premium porque su densidad energética de 180-220 Wh/kg extiende la autonomía por encima de los 120 km. La curva de descarga plana del LFP obliga a utilizar convertidores analógico-digitales (ADC) de mayor resolución y algoritmos más avanzados, lo que incrementa el costo del BMS entre 3 y 5 USD en comparación con los paquetes NMC. Las penalizaciones a bajas temperaturas limitan el LFP en el norte de China y Rusia, donde el NMC sigue suministrando modelos resistentes al invierno.
La economía de segunda vida refuerza la preferencia por el LFP: la capacidad residual superior al 70% después de 3.000 ciclos se alinea con la demanda de almacenamiento estacionario. El firmware del BMS ahora registra 10 años de historial operativo para validar el valor de reventa, una característica que aún no es estándar en los sistemas NMC.
Por Aplicación:
El Segmento de Carga se Acelera con el Impulso del Comercio ElectrónicoLos vehículos de transporte de pasajeros representaron el 63,37% del tamaño del mercado de sistemas de gestión de baterías para triciclos eléctricos en 2025, aunque los triciclos de carga exhiben una CAGR más rápida del 12,61% hasta 2031. Las prohibiciones de vehículos diésel para entregas de comercio electrónico en más de 50 ciudades indias impulsan la adopción de paquetes de 10-15 kWh que requieren una capacidad de descarga de 150-200 A. El intercambio de baterías comprime el tiempo de inactividad a cinco minutos, esencial para cuatro ciclos de servicio al día. Los paquetes de carga requieren canales de equilibrado adicionales que añaden entre 20 y 30 USD por BMS, mientras que las variantes de pasajeros priorizan el costo y se mantienen en diseños cableados centralizados.
Los compromisos entre energía y carga útil siguen siendo ajustados: cada incremento de 50 kg en la carga útil reduce la autonomía entre un 8% y un 10%, lo que incentiva el uso de paquetes sobredimensionados que aumentan aún más la complejidad del BMS. La protección regulatoria contra sobrecargas a 1,5 C en vehículos de carga también define parámetros de firmware distintos a los de los vehículos de pasajeros.
Por Canal de Ventas:
La Adaptación en el Mercado de Posventa Gana ImpulsoLos sistemas instalados por el OEM aseguraron una cuota del 73,35% en 2025, pero el BMS de adaptación se está expandiendo a una CAGR del 12,63% a medida que las flotas convierten millones de triciclos heredados. Los kits de adaptación con precios de entre 1.200 y 1.800 USD incluyen el paquete de baterías y la instalación del BMS, pero enfrentan obstáculos de compatibilidad en diversas arquitecturas de 48-60 V.
Los vehículos adaptados instalados antes de 2026 evitan los mandatos de la norma AIS-156, lo que crea un mercado de cumplimiento de dos niveles. Los diagnósticos basados en teléfonos inteligentes ayudan a cerrar la brecha de habilidades en las ciudades de segundo nivel que carecen de herramientas de escaneo CAN-FD, reduciendo el tiempo de resolución de problemas de 12 a 3 horas. Los OEM contrarrestan esto con financiamiento de batería como servicio que reduce el costo inicial y vincula a las flotas a ecosistemas de BMS inalámbrico propietarios.
Análisis Geográfico
Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos en Asia Pacífico
Se proyecta que Asia Pacífico representará el 58,24% de los ingresos en 2025, impulsado por la flota de 700.000 unidades de India y el impulso de China para expandir la logística rural. El mercado de sistemas de gestión de baterías para triciclos eléctricos de la región se beneficia de subsidios federales y estatales combinados, que reducen los períodos de recuperación de la inversión en vehículos a menos de 2,5 años en Gujarat, Maharashtra y Tamil Nadu.
Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos en América del Sur y la ASEAN
Se proyecta que América del Sur será la región de mayor crecimiento, con una CAGR del 10,66%. El Programa Mover de Brasil ofrece una importante desgravación fiscal IPI Verde para vehículos eléctricos (VE) con contenido local significativo, mientras que Colombia ofrece reducciones preferenciales de aranceles de importación para triciclos ensamblados localmente. El Sudeste Asiático representa una participación significativa de la demanda actual. La regulación de Indonesia tiene como objetivo acelerar la adopción de motocicletas y triciclos eléctricos en el mediano plazo; sin embargo, los elevados aranceles de importación sobre las celdas de batería frenan el avance.
Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos en EMEA y América del Norte
Oriente Medio y África representan una participación menor, aunque notable, de la demanda, liderada por programas piloto de logística aeroportuaria en los Emiratos Árabes Unidos. Sin embargo, las altas temperaturas ambientales y la ausencia de subsidios limitan la adopción masiva. Europa y América del Norte siguen siendo mercados de nicho con una participación combinada limitada de la demanda. No obstante, las prohibiciones de diésel planificadas en los centros urbanos de la Unión Europea podrían incrementar la demanda de triciclos eléctricos de carga en los próximos años.

Panorama Competitivo
Los proveedores de semiconductores representan una cuota significativa del valor de los componentes. Infineon, Texas Instruments y NXP lideran el suministro de componentes de front-end analógico (AFE) y unidades de microcontrolador (MCU). Los integradores indios, incluidos Exicom y Octillion, se centran en soluciones térmicas localizadas diseñadas para climas tropicales. Los fabricantes de baterías persiguen cada vez más la integración vertical para obtener un mayor control sobre la calidad de los componentes, la seguridad del suministro y el rendimiento a nivel de sistema.
LG Energy Solution y Panasonic han expandido su actividad desde la producción de celdas hasta la fabricación de módulos, logrando márgenes brutos sustancialmente más altos que los proveedores independientes de sistemas de gestión de baterías (BMS). Este cambio demuestra las ventajas comerciales de la fabricación integrada de baterías y permite a los proveedores capturar más valor a lo largo de la cadena de valor de la batería. Las capacidades de pronóstico basadas en inteligencia artificial en el borde y de ciberseguridad diferencian cada vez más a los líderes del mercado de los rezagados, al mejorar el monitoreo del estado de la batería, el mantenimiento predictivo y la protección contra amenazas cibernéticas.
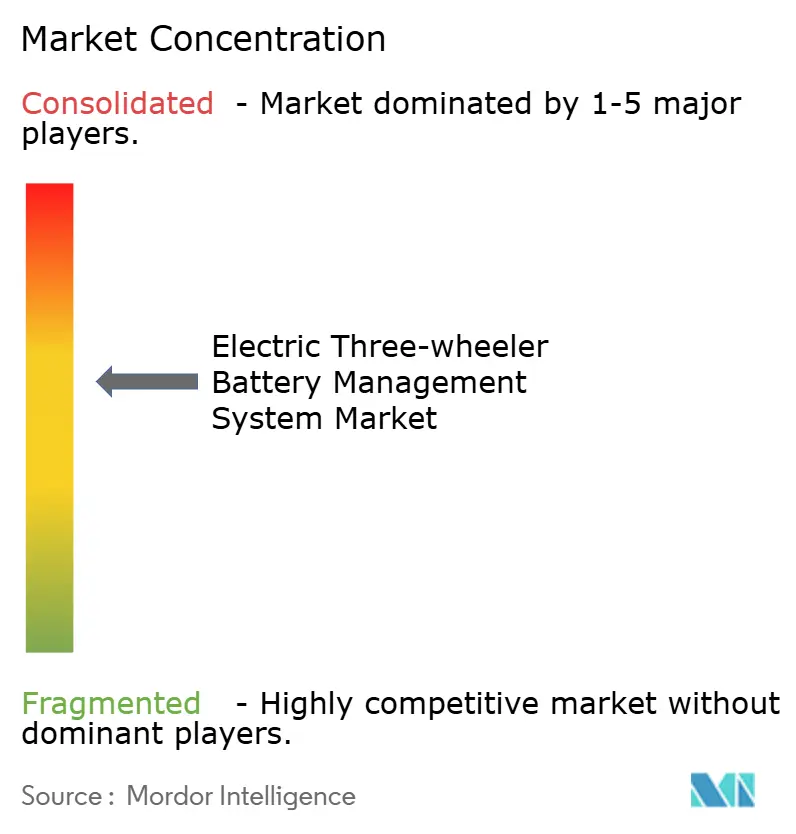
Sensata ha presentado múltiples patentes para modelos de envejecimiento de celdas basados en impedancia, lo que subraya el creciente énfasis en el diagnóstico avanzado de baterías y la gestión del ciclo de vida. El MCU S32K3 de NXP incorpora un módulo de seguridad de hardware conforme con la norma ISO/SAE 21434, que respalda aplicaciones seguras de gestión de baterías para automoción. La ausencia de estándares de interoperabilidad en los ecosistemas de estaciones de intercambio de baterías mantiene el mercado moderadamente fragmentado. Sin embargo, también crea oportunidades para que los proveedores de BMS inalámbrico basados en estándares consoliden su cuota de mercado ofreciendo soluciones compatibles, escalables y seguras.
Líderes de la Industria de Sistemas de Gestión de Baterías para Triciclos Eléctricos
-
Exicom Tele-Systems
-
Infineon Technologies AG
-
NXP Semiconductors
-
Sensata Technologies
-
Renesas Electronics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos
- Exicom Tele-Systems
- Trontek Batteries
- Lithium Balance A/S
- Daly BMS
- Octillion Power Systems
- Sensata Technologies
- CATL
- Bosch Mobility Solutions
- Infineon Technologies AG
- NXP Semiconductors
- Texas Instruments
- Renesas Electronics
- AVL List GmbH

Recent Industry Developments in Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos
- Junio de 2026: Texas Instruments presentó oficialmente el BQ79826Z-Q1, un monitor de batería de 26 canales con un motor integrado de espectroscopía de impedancia electroquímica inteligente para aplicaciones avanzadas de monitoreo de baterías.
- Octubre de 2025: NXP Semiconductors presentó el primer chipset de sistema de gestión de baterías de la industria con Espectroscopía de Impedancia Electroquímica integrada, habilitada por sincronización de nanosegundos basada en hardware. Esta tecnología admite el monitoreo y la gestión precisos de baterías al permitir mediciones de impedancia sincronizadas en las celdas de la batería.
- Marzo de 2025: Renesas Electronics introdujo el R-BMS F (Sistema de Gestión de Baterías Listo con Firmware Fijo), una solución de hardware y software todo en uno, previamente validada. El sistema reduce significativamente los plazos de desarrollo para los fabricantes de equipos originales que desarrollan configuraciones de baterías de iones de litio ligeras con 3 a 10 celdas conectadas en serie para triciclos eléctricos y bicicletas eléctricas.


Alcance del Informe Global del Mercado de Sistemas de Gestión de Baterías para Triciclos Eléctricos
El alcance del informe incluye Componente (Circuitos Integrados, Transistores de Efecto de Campo de Corte y Controladores, Sensores de Temperatura, Dispositivos de Medición de Combustible/Corriente, Microcontroladores, Circuitos Integrados de Interfaz de Comunicación y Otros Componentes), Topología (Centralizado, Modular, Distribuido e Inalámbrico (sin cables)), Tecnología de Comunicación (CAN Cableado, Ethernet Cableado y Radiofrecuencia Inalámbrica), Química de Batería (Fosfato de Hierro y Litio (LFP), Níquel Manganeso Cobalto (NMC) y Plomo-ácido), Aplicación (Transporte de Pasajeros y Transporte de Carga), Canal de Ventas (Instalado por OEM y Mercado Posventa/Adaptación) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Circuitos Integrados |
| Transistores de Efecto de Campo de Corte y Controladores |
| Sensores de Temperatura |
| Dispositivos de Medición de Carga y Corriente |
| Microcontroladores |
| Circuitos Integrados de Interfaz de Comunicación |
| Otros Componentes |
| Centralizado |
| Modular |
| Distribuido |
| Inalámbrico (Sin Cables) |
| CAN Cableado |
| Ethernet Cableado |
| Radiofrecuencia Inalámbrica |
| LFP |
| NMC |
| Plomo-Ácido |
| Transporte de Pasajeros |
| Transporte de Carga |
| Instalado por el Fabricante de Equipos Originales |
| Posventa y Reconversión |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Componente | Circuitos Integrados | |
| Transistores de Efecto de Campo de Corte y Controladores | ||
| Sensores de Temperatura | ||
| Dispositivos de Medición de Carga y Corriente | ||
| Microcontroladores | ||
| Circuitos Integrados de Interfaz de Comunicación | ||
| Otros Componentes | ||
| Por Topología | Centralizado | |
| Modular | ||
| Distribuido | ||
| Inalámbrico (Sin Cables) | ||
| Por Tecnología de Comunicación | CAN Cableado | |
| Ethernet Cableado | ||
| Radiofrecuencia Inalámbrica | ||
| Por Química de Batería | LFP | |
| NMC | ||
| Plomo-Ácido | ||
| Por Aplicación | Transporte de Pasajeros | |
| Transporte de Carga | ||
| Por Canal de Ventas | Instalado por el Fabricante de Equipos Originales | |
| Posventa y Reconversión | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de gestión de baterías para triciclos eléctricos en 2026?
El mercado se sitúa en 292,33 millones de USD en 2026 y está en camino de alcanzar 481,82 millones de USD en 2031.
¿Qué CAGR se espera para los sistemas de gestión de baterías en triciclos eléctricos hasta 2031?
Se pronostica una CAGR del 10,51% para el período 2026-2031.
¿Qué química domina las baterías en los triciclos eléctricos?
El Fosfato de Hierro y Litio tiene una participación de mercado del 51,23% en 2025 y continúa creciendo más rápido que el NMC hasta 2031.
Cuál es el mercado regional de mayor crecimiento para estos sistemas?
América del Sur lidera con una CAGR del 11,66%, impulsada por los incentivos del Programa Mover de Brasil.
¿Por qué los diseños de sistemas de gestión de baterías inalámbricos están ganando terreno?
Eliminan hasta 3 kg de cableado, reducen el tiempo de ensamblaje en un 40% y permiten paquetes de intercambio en caliente para modelos de batería como servicio.
¿Cómo están evolucionando los canales de ventas de posventa?
Las reconversiones crecen a una CAGR del 22,91% a medida que los kits de conversión electrifican las flotas heredadas, respaldados por programas de capacitación de técnicos.


 Sus datos están seguros y nunca se venden ni se comparten.

