
電動三輪車バッテリー管理システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
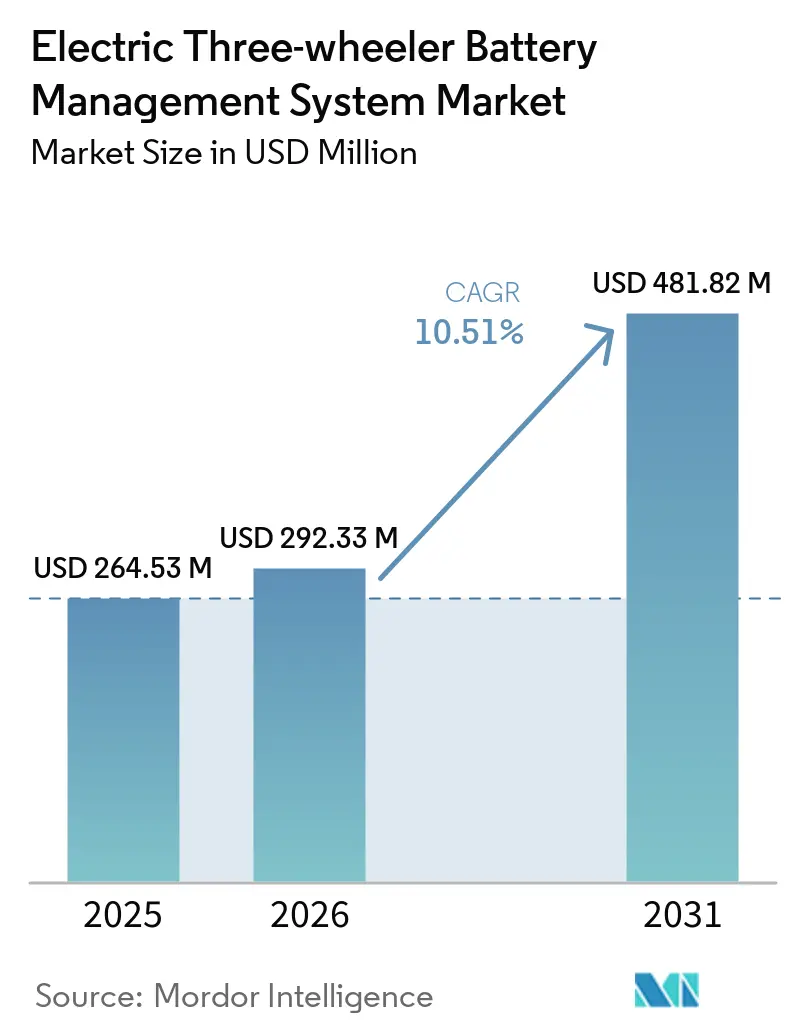
| 市場規模 (2026) | 292.33 百万米ドル |
| 市場規模 (2031) | 481.82 百万米ドル |
| 成長率 (2026 - 2031) | 10.51 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
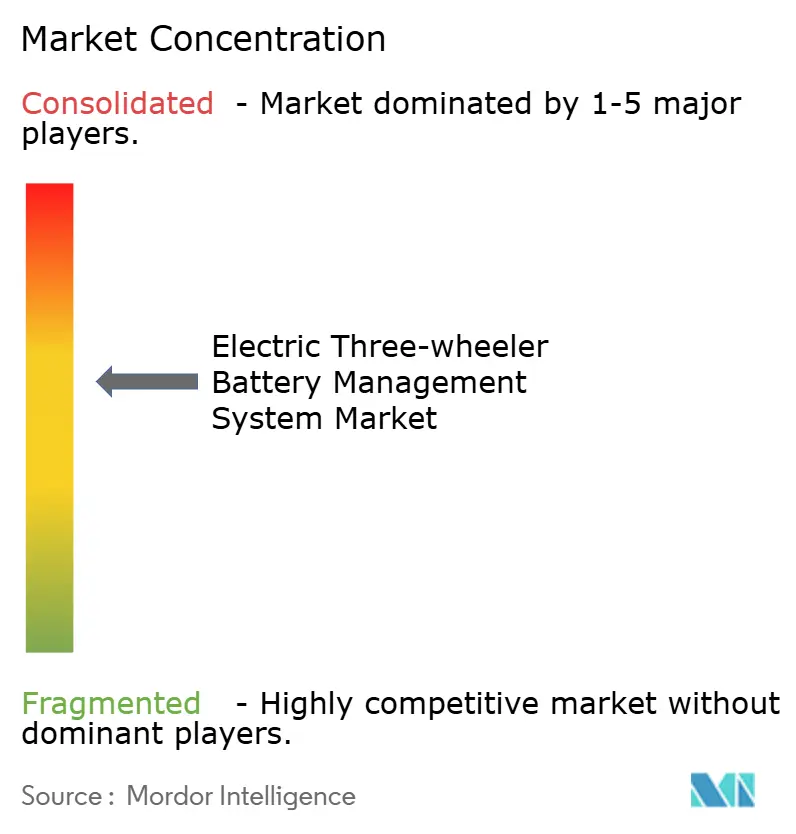
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電動三輪車バッテリー管理システム市場分析
電動三輪車バッテリー管理システムの市場規模は、2025年に264.53 ミリオン 米ドルと評価され、2026年には292.33 ミリオン 米ドルと推定され、予測期間(2026年~2031年)においてCAGR 10.51%で成長し、2031年までに481.82 ミリオン 米ドルに達すると予測されています。リン酸鉄リチウム(LFP)バッテリーの価格が鉛酸バッテリーと同等水準に達し、OEMによるLFPバッテリーパックへの移行が加速ています。これらのパックは、運用期間全体にわたる総所有コストを大幅に削減します。インド、ブラジル、中国における政策的インセンティブは、車両の投資回収期間を短縮し、フリートオペレーターによるディーゼルおよびCNG車両の代替促進を後押ししています。コンポーネントの革新は、集積回路および無線通信モジュールを優先する方向で継続しており、これによりパックあたりの銅配線の必要量が削減され、無線によるファームウェアアップデートが可能となっています。競争は、サイバーセキュリティ対応の無線BMSデザインと、セルの寿命末期を事前に予測できるエッジAIプログノスティクスにますます集中しています。
主要レポートのポイント
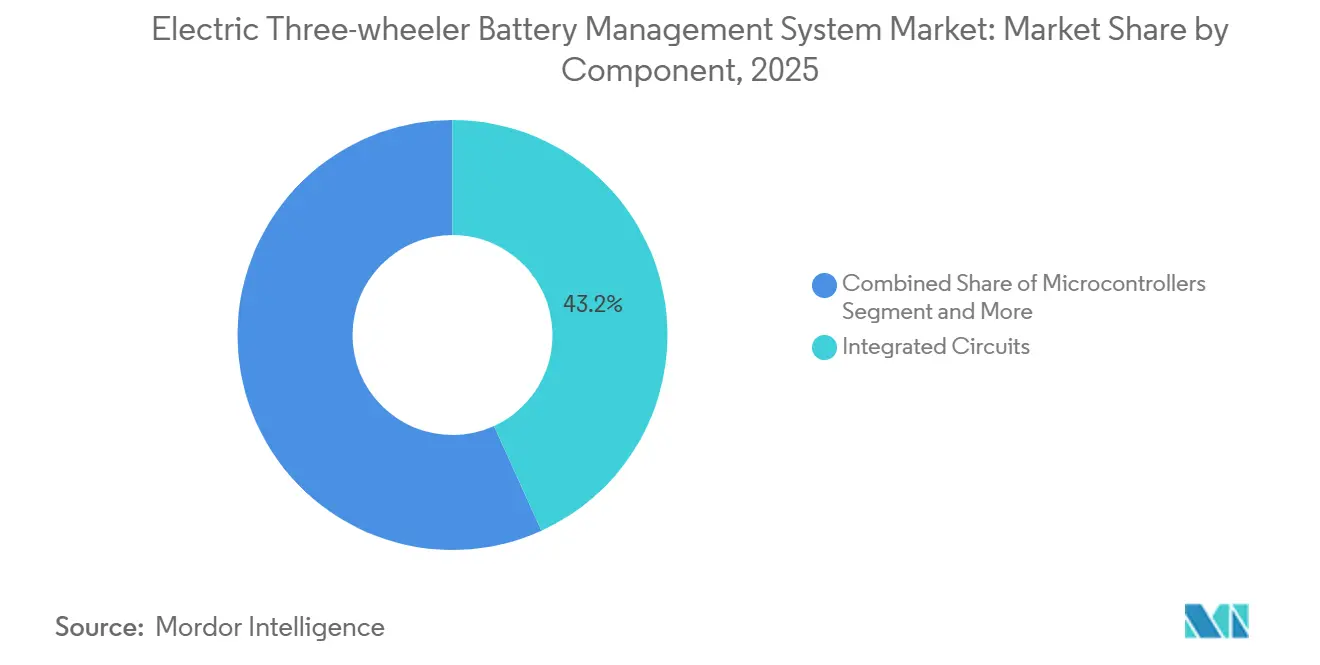
- コンポーネント別では、集積回路が2025年の電動三輪車バッテリー管理システム市場シェアの43.16%をリードし、通信インターフェースICは2031年にかけて最速の11.53% CAGRを記録すると予測されています。
- トポロジー別では、集中型システムが2025年の市場の38.15%を占め、ワイヤレスアーキテクチャは2031年にかけて11.57% CAGRで拡大すると予測されています。
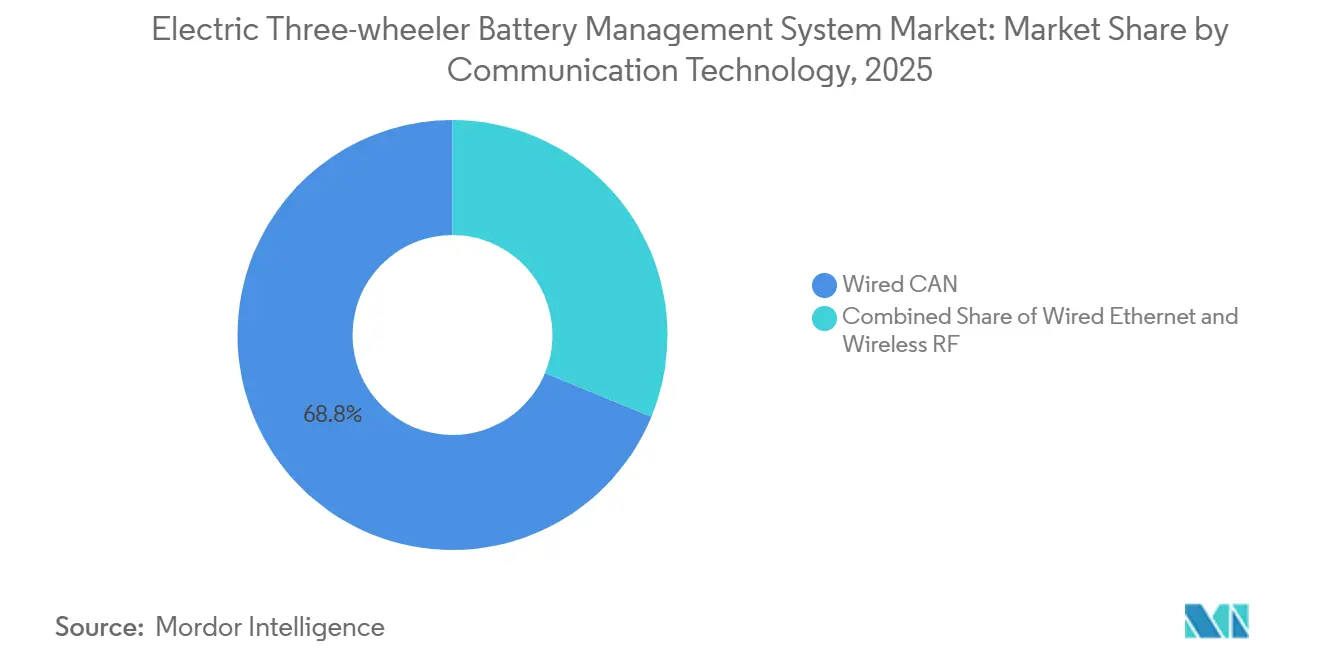
- 通信技術別では、有線CANプロトコルが2025年に68.83%のシェアを維持し、ワイヤレスRFソリューションは2031年にかけて11.59% CAGRで進展しています。
- バッテリー化学別では、リン酸鉄リチウム(LFP)が2025年の市場の51.23%のシェアを獲得し、最も成長の速い化学でもあり、2031年にかけて12.54% CAGRが見込まれています。
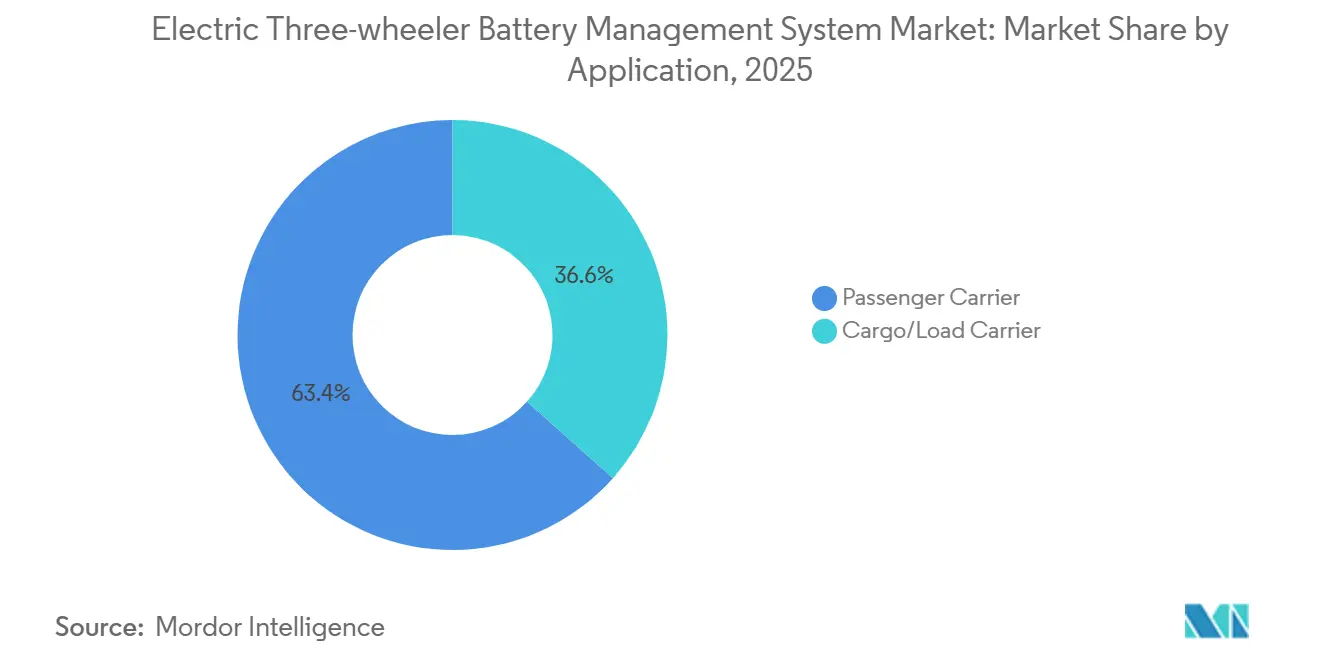
- 用途別では、旅客輸送が2025年に63.37%の市場シェアで優位を占め、貨物三輪車は2031年にかけて12.61% CAGRで最も急速な成長軌道を示しています。
- 販売チャネル別では、OEM搭載システムが2025年の収益の73.35%を占め、アフターマーケットの後付け設置は2026〜2031年にかけて12.63% CAGRで増加すると予測されています。
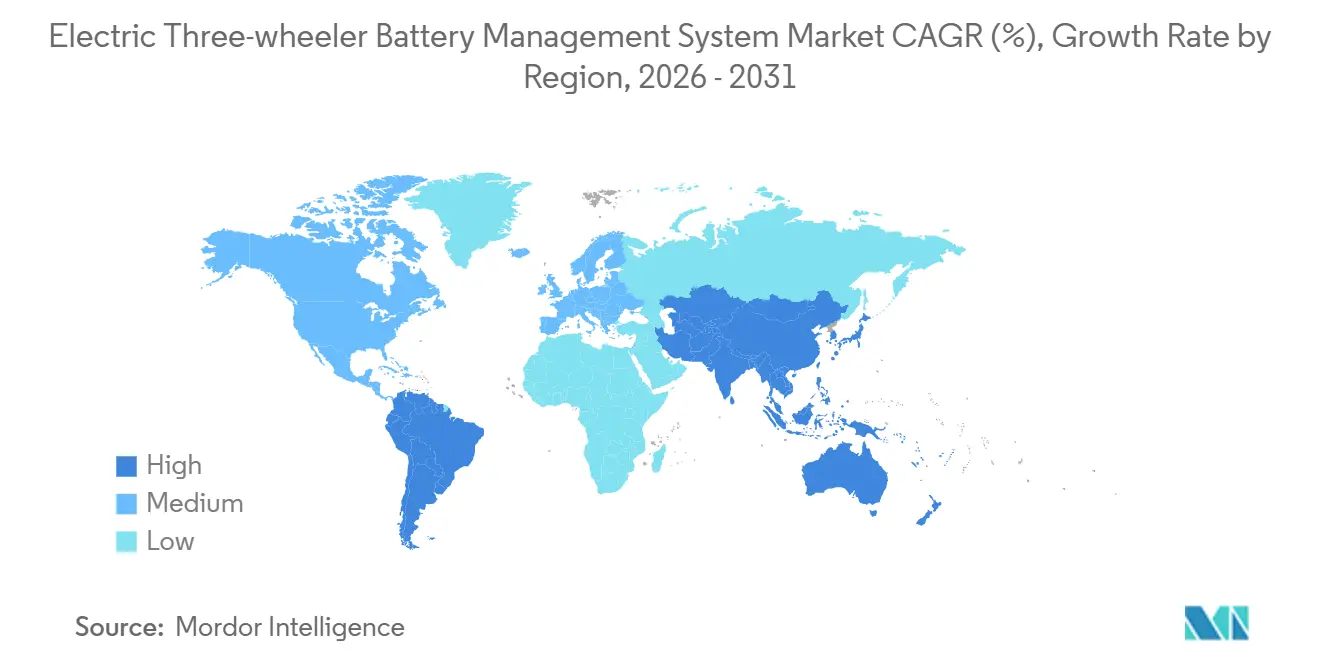
- 地域別では、アジア太平洋が2025年に58.24%のシェアでリードし、南米は2031年にかけて11.66% CAGRで最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主流のEV政策推進と購入インセンティブ | +2.3% | アジア太平洋(インド、中国)、南米(ブラジル)、中東・アフリカへの波及 | 中期(2〜4年) |
| 急速なリチウムイオンコスト低下とリン酸鉄リチウム(LFP)へのシフト | +1.8% | グローバル、アジア太平洋の製造拠点に集中 | 短期(2年以内) |
| OEMによる自社開発無線BMSへの移行 | +1.5% | アジア太平洋(中国、韓国)、北米(Teslaサプライチェーン) | 中期(2〜4年) |
| スワップ対応パック向けエッジAIプログノスティクス | +1.4% | アジア太平洋(インド、中国)、東南アジアでの初期パイロット | 長期(4年以上) |
| インドにおけるCAN-FDプロトコルの標準化 | +1.2% | インド、バングラデシュ・スリランカへの採用波及 | 短期(2年以内) |
| 二次利用バッテリーの収益化モデル | +1.0% | グローバル、EUのサーキュラーエコノミー規制主導、アジア太平洋での普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主流のEV政策推進と購入インセンティブ
国家プログラムが電動三輪車と内燃機関三輪車のコスト格差を縮小しています。インドのPM E-DRIVEスキームは、1台あたりINR 10,000〜50,000(約103米ドル〜約518米ドル)の需要補助金として INR 10,900 クロール(13億米ドル)を充当し、ブラジルのPrograma MoverはIPI Verdeの税制優遇としてBRL 193億(38億米ドル)を確保しました。これらの措置により、フリートの回収期間が5年から3年未満に短縮され、ディーゼル三輪車の廃車が加速しています。中国は2027年まで新エネルギー車(NEV)の購入税免除を延長し、低速貨物バリアントへの適用対象を拡大しました。インセンティブは安全コンプライアンスとの連動が強まっており、BMSサプライヤーはAIS-156の脱出時間要件を満たす多点熱センサーとアクティブセルバランシングの統合を余儀なくされています [1]。
急速なリチウムイオンコスト低下とリン酸鉄リチウムへのシフト
リン酸鉄リチウム(LFP)セルの価格は2025年に1 kWhあたり81 米ドルまで低下し、ライフサイクルコストでNMCを上回り、耐久性を考慮した場合には鉛酸バッテリーと同等水準を達成しました。CATLおよびBYDは2024年~2025年にかけてLFP正極材の生産能力を40 GWh増強し、インドのパックアセンブラーはLFP統合を現地化して輸入関税上の優位性を獲得しました。LFPの熱安定性により、40~50℃の周囲温度で運行する旅客三輪車の80%においてパッシブ冷却が可能となっています。より平坦な電圧カーブにより、BMSの設計は±3%の充電状態精度を維持し保証義務を果たすために、14ビットADCの燃料ゲージICを採用することが求められています [2]。
OEMの社内ワイヤレスBMS開発への移行
LG Innotekは2024年に800 Vの無線BMSを量産化し、配線を排除することでパックの組立コストを15~20%削減しました。Mahindra ElectricおよびPiaggioは2025年に自社開発の無線BMSプログラムを開始し、30~40%の利益率向上を目指しています。無線設計はバッテリー・アズ・ア・サービスオペレーター向けのモジュール式ホットスワップパックを可能にしますが、少なくとも2027年まで義務的規制の対象外となるRFサイバーセキュリティリスクをもたらします。初期パイロットでは、組立時間の40%削減と、リモートファームウェアアップグレードによる2~3年のライフサイクル延長が報告されています [3]。
インドにおけるCAN-FDプロトコルの標準化
AIS-156改正第2版は、現年度以降、従来のCAN 2.0Bに代わる高速CAN-FDを義務付けています。より高い帯域幅は、複数のセルモジュールにわたる熱テレメトリーとRFIDベースのバッテリートレーサビリティをサポートします。この規制を受け、NXPおよびInfineonのトランシーバーがインドのBMSソケットの相当なシェアを占めています。CAN-FDテレマティクスゲートウェイを使用するフリートオペレーターは、接続ハードウェアの支出を大幅に削減できます。ただし、CAN-FD診断ツールを持たないことが多いティア2のレトロフィットワークショップでは、スキルギャップが依然として存在しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体サプライチェーンのボラティリティ | -1.5% | グローバル、台湾・韓国のファブに依存するアジア太平洋の組立拠点で深刻 | 短期(2年以内) |
| 熱帯地域での使用における限られた熱的余裕 | -0.8% | 南アジア(インド、バングラデシュ)、東南アジア(インドネシア、タイ)、サブサハラアフリカ | 中期(2〜4年) |
| 低コストBMSにおけるサイバーセキュリティの脆弱性 | -0.6% | アジア太平洋(インド、中国)、規制監督が未成熟な中東・アフリカ市場 | 中期(2〜4年) |
| ティア2レトロフィット設置業者のスキルギャップ | -0.5% | インド(ティア2・3都市)、東南アジア、サブサハラアフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体サプライチェーンの不安定性
自動車グレードのマイクロコントローラーのリードタイムは、パンデミックによるサプライチェーン混乱以降、大幅に短縮されましたが、パンデミック前の水準と比較すると依然として相当長い状況が続いています。コンシューマーデバイス向けアプリケーションが自動車向け契約よりも高いマージンを提供するため、アナログプロセスノードの生産能力は依然として逼迫しています。インドのBMSインテグレーターは現在、マイクロコントローラーのデュアルソーシングを実施しており、この戦略により非繰り返しエンジニアリングコストが大幅に増加する可能性があります。台湾と韓国はパワーMOSFETの供給を引き続き支配しており、電動三輪車バッテリー管理システム市場は地政学的混乱に対して脆弱な状態にあります。
熱帯地域での使用における限られた熱的余裕
インドおよびインドネシアにおける45~50℃の周囲温度により、パック表面温度が60~65℃に達し、BMSの熱的ディレーティングが発生して利用可能な電力が最大30%削減されます。低コストの空冷では持続的な都市部の使用サイクルを管理できず、カーゴバリアントは1台あたり150~200 米ドルのコストが加算される液冷の採用を余儀なくされています。2025年にパイロット試験された相変化材料はセル温度を5~8℃低下させましたが、3,000 米ドル未満の三輪車には依然として経済的ではありません。高温はキャパシティフェードを加速させ、パックの寿命を6年から4年に短縮し、フリートの総所有コストに圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
通信ICが無線移行を牽引集積回路は2025年の電動三輪車バッテリー管理システム市場規模の43.16%を占めました。このグループの中で、通信インターフェースICは最高の11.53% CAGRを記録しており、配線を2〜3 kg削減してOTA(無線)アップデートを可能にするケーブルレストポロジーへのOEMの選好を反映しています。Texas InstrumentsとAnalog Devicesが集中型AFEソケットを支配していますが、ワイヤレスメッシュが1パックあたり20以上のモジュールに拡張するにつれ、Nordic Semiconductor RFトランシーバーがシェアを獲得しています。カットオフMOSFETのコスト圧力が強まっており、中国ベンダーが既存企業より30〜40%低い価格を提示しています。Renesas RL78などの機能安全準拠マイクロコントローラーは、ASIL-B要件を満たすために旅客輸送セグメントで採用が増加しています。
インピーダンス分光法を組み込んだ第2世代の燃料ゲージICは、健全性状態の精度を±10%から±3%に向上させ、バッテリー・アズ・ア・サービス事業者がスワップステーションの在庫を正確に計画できるようにしています。パッシブコンポーネントは、小型化されたワイヤレスモジュールが基板あたりの個別部品数を削減するため、より緩やかな9.8% CAGRで縮小しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


トポロジー別:
無線システムが集中型の優位性に挑戦集中型設計は2025年の収益の38.15%を依然として占めていますが、ワイヤレスシステムは11.57% CAGRで成長する見込みです。ワイヤレスBMSは1パックあたり最大25分の組立工数と15〜20米ドルの銅材料を削減します。モジュール型BMSは相当なシェアを保持しており、三輪車で一般的に使用されるバッテリーパックに対応しています。分散型アーキテクチャは相当なコストプレミアムを伴うため、ニッチなセグメントにとどまっています。ただし、スワップ対応エコシステムはこれらのアーキテクチャを優先しており、モジュールレベルの追跡が残存価値の収益化を可能にします。モーターインバーターからの電磁ノイズが、信号完全性を維持するために周波数ホッピングスペクトラム拡散技術の採用をベンダーに促しています。
コンプライアンスが選択を左右しす。AIS-156の熱伝播規則は障害を分離するモジュール型設計を優先しますが、集中型システムは冗長センシングを追加した後にのみ同じ基準を満たすことができ、部品表コストが増加します。PanoramaやLG Innotekなどのワイヤレスベンダーはパック組立への垂直統合を進めており、従来のハーネスサプライヤーのマージンを圧迫しています。
通信技術別:
有線CANによる優位性有線CANプロトコルは、高速・安全・信頼性の高い通信能力に支えられ、2025年の電動三輪車バッテリー管理システム(BMS)市場の68.83%のシェアを占めました。この確立された技術は、干渉への強い耐性から都市交通アプリケーションで引き続き優位を保っています。
一方、ワイヤレスRFソリューションは、メーカーがワイヤリングハーネスの複雑さを低減しようとする中で普及が進んでおり、2031年にかけて11.59% CAGRで成長すると予測されています。これらの新興ワイヤレスアーキテクチャは、重量削減により車両効率を向上させ、遠隔監視・保守のスケーラビリティを高めます。

バッテリー化学別:
LFPの優位性がBMS要件を再形成LFPは2025年の電動三輪車バッテリー管理システム市場シェアの51.23%を獲し、12.54% CAGRでリーダーシップを維持すると予測されています。鉛蓄電池との価格同等性と3,000サイクルの寿命により、LFPはアジア太平洋フリートのデフォルト化学となっています。NMCは180〜220 Wh/kgのエネルギー密度が120 km超の航続距離を実現するため、プレミアムセグメントで引き続き存在感を示しています。LFPの平坦な放電曲線は高分解能ADCとより高度なアルゴリズムを必要とし、NMCパックと比較してBMSコストを3〜5米ドル増加させます。低温時のペナルティにより、NMCが冬季対応モデルを供給する中国北部やロシアではLFPの普及が制限されています。
セカンドライフ経済性がLFP選好を強化しています。3,000サイクル後に70%超の残存容量が定置型蓄電需要と一致します。BMSファームウェアは現在、再販価値を検証するために10年間の運用履歴を記録しており、この機能はNMCシステムではまだ標準化されていません。
用途別:
カーゴセグメントがEコマースの追い風で加速旅客輸送は2025年の電動三輪車バッテリー管理システム市場規模の63.37%を占めましたが、貨物三輪車は2031年にかけてより速い12.61% CAGRを示しています。インドの50以上の都市でディーゼル車両のEコマース配送禁止が、150〜200 Aの放電能力を必要とする10〜15 kWhパックの採用を促進しています。バッテリースワッピングはダウンタイムを5分に圧縮し、1日4サイクルの稼働に不可欠です。貨物パックはBMSあたり20〜30米ドルを追加する追加バランシングチャネルを必要とし、旅客バリアントはコストを優先して集中型有線設計を維持しています。
エネルギーとペイロードのトレードオフは依然として厳しく、50 kgのペイロード増加ごとに航続距離が8〜10%減少し、BMSの複雑さをさらに高める大型パックへのインセンティブが生じています。貨物車両における1.5 Cでの規制上の過負荷保護も、旅客輸送とは異なるファームウェアパラメータを形成しています。
販売チャネル別:
アフターマーケットレトロフィットが勢いを増すOEM搭載システムは2025年に73.35%のシェアを確保しましたが、フリートが数百万台のレガシー三輪車を改造する中で、後付けBMSは12.63% CAGRで拡大しています。1,200〜1,800米ドルで価格設定された後付けキットにはバッテリーパックとBMS設置が含まれますが、多様な48〜60 Vアーキテクチャ間の互換性の課題に直面しています。
2026年以前に設置された後付け車両はAIS-156の義務を回避でき、二層コンプライアンス市場を生み出しています。スマートフォンベースの診断は、CAN-FDスキャンツールが不足するティア2都市のスキルギャップを埋め、トラブルシューティング時間を12時間から3時間に短縮します。OEMはバッテリー・アズ・ア・サービスファイナンシングで対抗し、初期コストを引き下げてフリートを独自のワイヤレスBMSエコシステムに囲い込んでいます。
地域分析
アジア太平洋地域の電動三輪車バッテリー管理システム市場
アジア太平洋地域は2025年の収益の58.24%を占ると予測されており、インドの70万台規模のフリートおよび中国による農村物流拡大への取り組みが牽引している。同地域の電動三輪車バッテリー管理システム市場は、連邦および州の補助金の組み合わせによる恩恵を受けており、グジャラート州、マハラシュトラ州、タミル・ナードゥ州では車両の回収期間が2.5年未満に短縮されている。
南米およびASEANの電動三輪車バッテリー管理システム市場
南米は10.66%のCAGRで最も成長が速い地域になると予測されている。ブラジルのプログラマ・モベールは、現地コンテンツ比率が高い電気自動車(EV)に対して大幅なIPIヴェルデ税制優遇を提供しており、コロンビアは現地組立の三輪車に対して輸入関税の優遇措置を設けている。東南アジアは現在の需要において相当のシェアを占めている。インドネシアの規制は中期的に電動二輪車および三輪車の普及を加速させることを目的としているが、電池セルへの高い輸入関税が進展を妨げている。
EMEAおよび北米の電動三輪車バッテリー管理システム市場
中東およびアフリカは需要において小規模ながら注目すべきシェアを占めており、UAEにおける空港物流パイロットプログラムが牽引している。ただし、高い周囲温度と補助金の欠如が大規模普及を制限している。欧州および北米は依然としてニッチ市場であり、需要に占める合計シェアは限定的である。それでも、欧州連合全域の都市中心部で計画されているディーゼル禁止措置により、今後数年間で電動カーゴ三輪車への需要が増加する可能性がある。

競争環境
半導体ベンダーはコンポーネント価値の相当なシェアを占めています。Infineon、Texas Instruments、NXPがアナログフロントエンド(AFE)コンポーネントおよびマイクロコントローラーユニット(MCU)の供給をリードしています。ExicomやOctillionを含むインドのインテグレーターは、熱帯気候向けに設計された現地化された熱管理ソリューション注力しています。バッテリーメーカーは、コンポーネント品質、供給安全性、システムレベルのパフォーマンスをより高度に管理するために、垂直統合を積極的に推進しています。
LGエナジーソリューションとパナソニックはセル生産からモジュール製造へと事業を拡大し、単独のバッテリー管理システム(BMS)プロバイダーよりも大幅に高い粗利益率を達成しています。この転換は統合バッテリー製造の商業的優位性を示し、サプライヤーがバッテリーバリューチェーン全体でより多くの価値を獲得することを可能にします。エッジAIベースの予知診断とサイバーセキュリティ機能は、バッテリー健全性監視、予知保全、サイバー脅威への防御を強化することで、市場リーダーと後発企業をますます差別化しています。
Sensataはインピーダンスベースのセル劣化モデルに関する複数の特許を申請しており、高度なバッテリー診断とライフサイクル管理への重点の高まりを示しています。NXPのS32K3 MCUはISO/SAE 21434準拠のハードウェアセキュリティモジュールを搭載し、安全な車載バッテリー管理アプリケションをサポートしています。バッテリースワップステーションエコシステム間の相互運用性標準の欠如により、市場は適度に断片化した状態が続いています。ただし、これは標準ベースのワイヤレスBMSプロバイダーが互換性・スケーラビリティ・セキュリティに優れたソリューションを提供することで市場シェアを統合する機会も生み出しています。
電動三輪車バッテリー管理システム産業のリーダー企業
-
Exicom Tele-Systems
-
Infineon Technologies AG
-
NXP Semiconductors
-
Sensata Technologies
-
Renesas Electronics
- 注:主要企業の掲載順は順位を示すものではありません。
電動三輪車バッテリー管理システム市場
- Exicom Tele-Systems
- Trontek Batteries
- Lithium Balance A/S
- Daly BMS
- Octillion Power Systems
- Sensata Technologies
- CATL
- Bosch Mobility Solutions
- Infineon Technologies AG
- NXP Semiconductors
- Texas Instruments
- Renesas Electronics
- AVL List GmbH

Recent Industry Developments in 電動三輪車バッテリー管理システム市場
- 2026年6月:Texas Instrumentsは、高度なバッテリーモニタリングアプリケーション向けに、統合されたスマート電気化学インピーダンス分光法(EIS)エンジンを搭載した26チャンネルバッテリーモターBQ79826Z-Q1を正式に発表しました。
- 2025年10月:NXP Semiconductorsは、ハードウェアベースのナノ秒同期によって実現された、電気化学インピーダンス分光法(EIS)を内蔵した業界初のバッテリー管理システム(BMS)チップセットを発表しました。この技術は、バッテリーセル全体にわたる同期インピーダンス測定を可能にすることで、精密なバッテリーモニタリングと管理をサポートします。
- 2025年3月:Renesas Electronicsは、電動三輪車(e3W)および電動バイク向けに3~10セル直列接続の軽量リチウムイオンバッテリー構成を開発するOEMの開発期間を大幅に短縮する、オールインワンの事前検証済みハードウェアおよびソフトウェアソリューションであるR-BMS F(固定ファームウェア搭載レディバッテリー管理システム)を発表しました。


世界の電動三輪車バッテリー管理システム市場レポートの範囲
本レポートの対象範囲には、コンポーネント(集積回路、カットオフFETおよびドライバー、温度センサー、燃料ゲージ/電流測定デバイス、マイクロコントローラー、通信インターフェースIC、その他コンポーネント)、トポロジー(集中型、モジュール型、分散型、ワイヤレス(ケーブルレス))、通信技術(有線CAN、有線イーサネット、ワイヤレスRF)、バッテリー化学(リン酸鉄リチウム(LFP)、ニッケルマンガンコバルト(NMC)、鉛蓄電池)、用途(旅客輸送および貨物/積載輸送)、販売チャネル(OEM搭載およびアフターマーケット/後付け)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)が含まれます。市場予測は金額(米ド)ベースで提供されます。
| 集積回路 |
| カットオフFETとドライバー |
| 温度センサー |
| 燃料ゲージ・電流測定デバイス |
| マイクロコントローラー |
| 通信インターフェースIC |
| その他のコンポーネント |
| 集中型 |
| モジュール型 |
| 分散型 |
| ワイヤレス(ケーブルレス) |
| 有線CAN |
| 有線イーサネット |
| ワイヤレスRF |
| LFP |
| NMC |
| 鉛酸 |
| 旅客輸送 |
| 貨物・積載輸送 |
| OEM搭載 |
| アフターマーケット・後付け |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| コンポーネント別 | 集積回路 | |
| カットオフFETとドライバー | ||
| 温度センサー | ||
| 燃料ゲージ・電流測定デバイス | ||
| マイクロコントローラー | ||
| 通信インターフェースIC | ||
| その他のコンポーネント | ||
| トポロジー別 | 集中型 | |
| モジュール型 | ||
| 分散型 | ||
| ワイヤレス(ケーブルレス) | ||
| 通信技術別 | 有線CAN | |
| 有線イーサネット | ||
| ワイヤレスRF | ||
| バッテリー化学別 | LFP | |
| NMC | ||
| 鉛酸 | ||
| 用途別 | 旅客輸送 | |
| 貨物・積載輸送 | ||
| 販売チャネル別 | OEM搭載 | |
| アフターマーケット・後付け | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2026年における電動三輪車バッテリー管理システム市場の規模はどのくらいですか?
市場は2026年に292.33 ミリオン 米ドルに達しており、2031年までに481.82 ミリオン 米ドルに達する軌道にあります。
2031年までの電動三輪車バッテリー管理システムに期待されるCAGRはどのくらいですか?
2026年~2031年の期間において10.51% CAGRが予測されています。
電動三輪車のバッテリーにおいて支配的な化学種はどれですか?
リン酸鉄リチウムが2025年に51.23%の市場シェアを保持しており、2031年までNMCよりも速い成長を続けています。
これらのシステムにおいて最も成長の速い地域市場はどこですか?
南米はブラジルのPrograma Moverインセンティブに牽引され、11.66% CAGRでリードしています。
無線BMSデザインが牽引力を増している理由は何ですか?
最大3 kgの配線を排除し、組立時間を40%削減し、バッテリー・アズ・ア・サービスモデル向けのホットスワップパックを可能にするためです。
後付け販売チャネルはどのように進化していますか?
後付けはCAGR22.91%で成長しており、改造キットが技術者のスキルアップ研修プログラムに支援されながら既存フリートを電動化しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

