
Marktgröße und Marktanteil des Batteriemanagementsystems für elektrische Dreiräder
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 292.33 Millionen US-Dollar |
| Marktgröße (2031) | 481.82 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.51 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
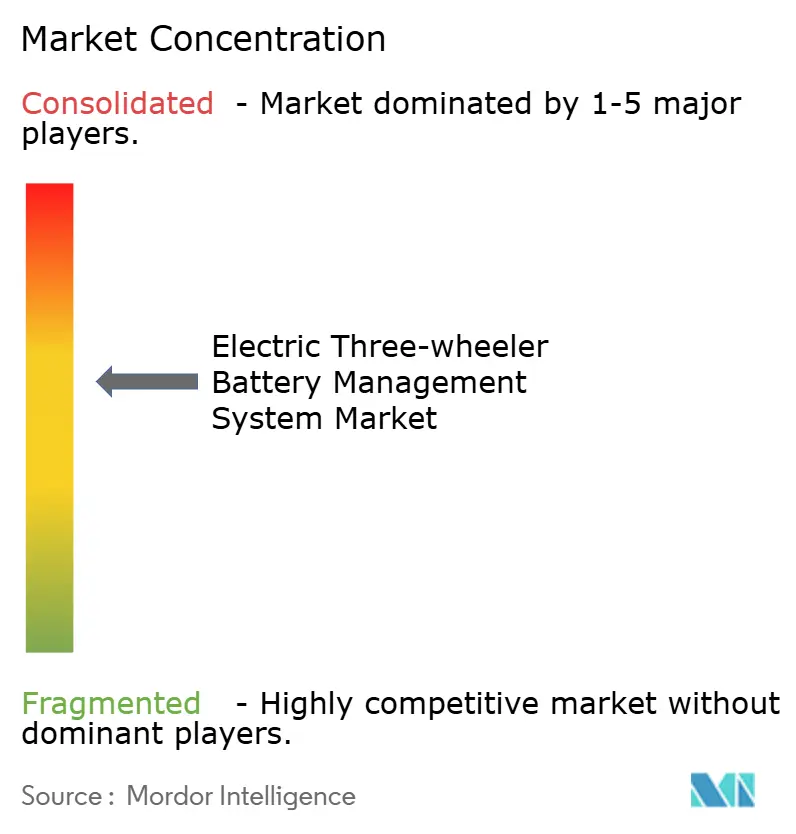
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Batteriemanagementsystems für elektrische Dreiräder von Mordor Intelligence
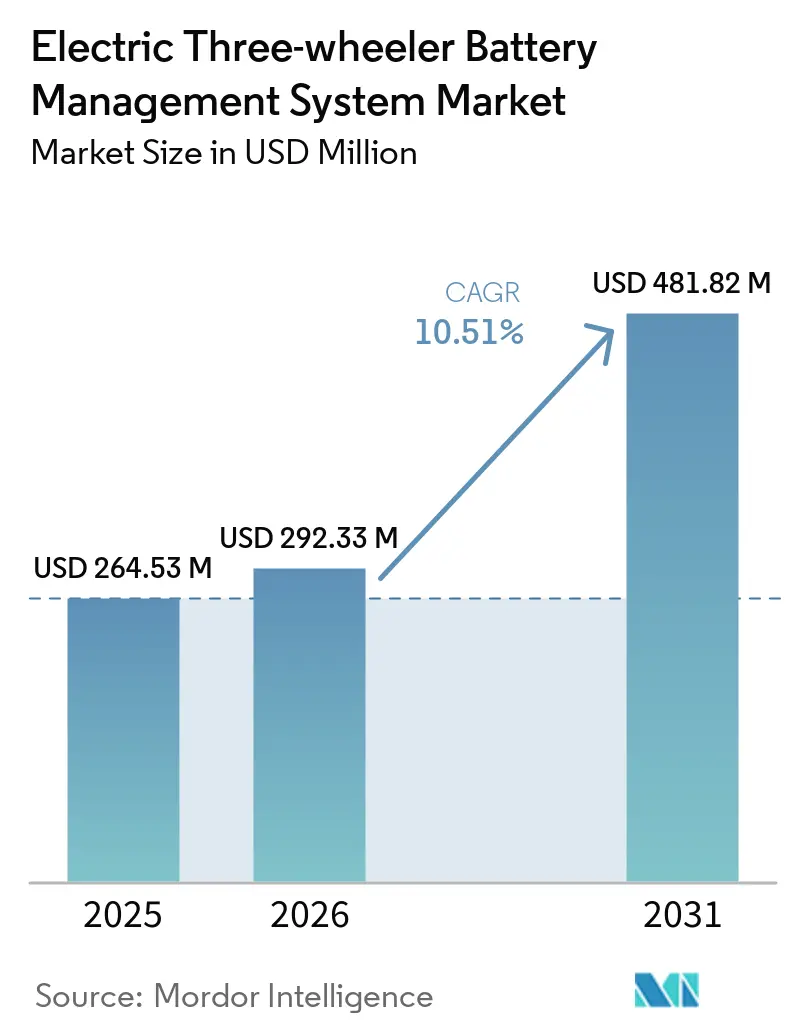
Die Marktgröße für Batteriemanagementsysteme für elektrische Dreiräder wurde im Jahr 2025 auf 264,53 Millionen USD geschätzt, wird im Jahr 2026 auf 292,33 Millionen USD veranschlagt und soll bis 2031 einen Wert von 481,82 Millionen USD erreichen, bei einer CAGR von 10,51 % während des Prognosezeitraums (2026–2031). Die Preise für Lithiumeisenphosphat-Batterien (LFP) erreichten die Preisparität mit Blei-Säure-Batterien, was die OEM-Migration zu LFP-Batteriepaketen beschleunigte. Diese Pakete reduzieren die Gesamtbetriebskosten über ihre Betriebslebensdauer erheblich. Politische Anreize in Indien, Brasilien und China verkürzen die Amortisationszeiten für Fahrzeuge und ermutigen Flottenoperatoren, die Ablösung von Diesel- und Erdgasfahrzeugen zu beschleunigen. Komponenteninnovationen priorisieren weiterhin integrierte Schaltkreise und drahtlose Kommunikationsmodule, die den Kupferkabelbedarf pro Paket reduzieren und Over-the-Air-Firmware-Updates ermöglichen. Der Wettbewerb konzentriert sich zunehmend auf cybersicherheitsfähige drahtlose BMS-Designs und Edge-KI-Prognostik, die das Zelllebensende weit im Voraus vorhersagen können.
Wichtigste Erkenntnisse des Berichts
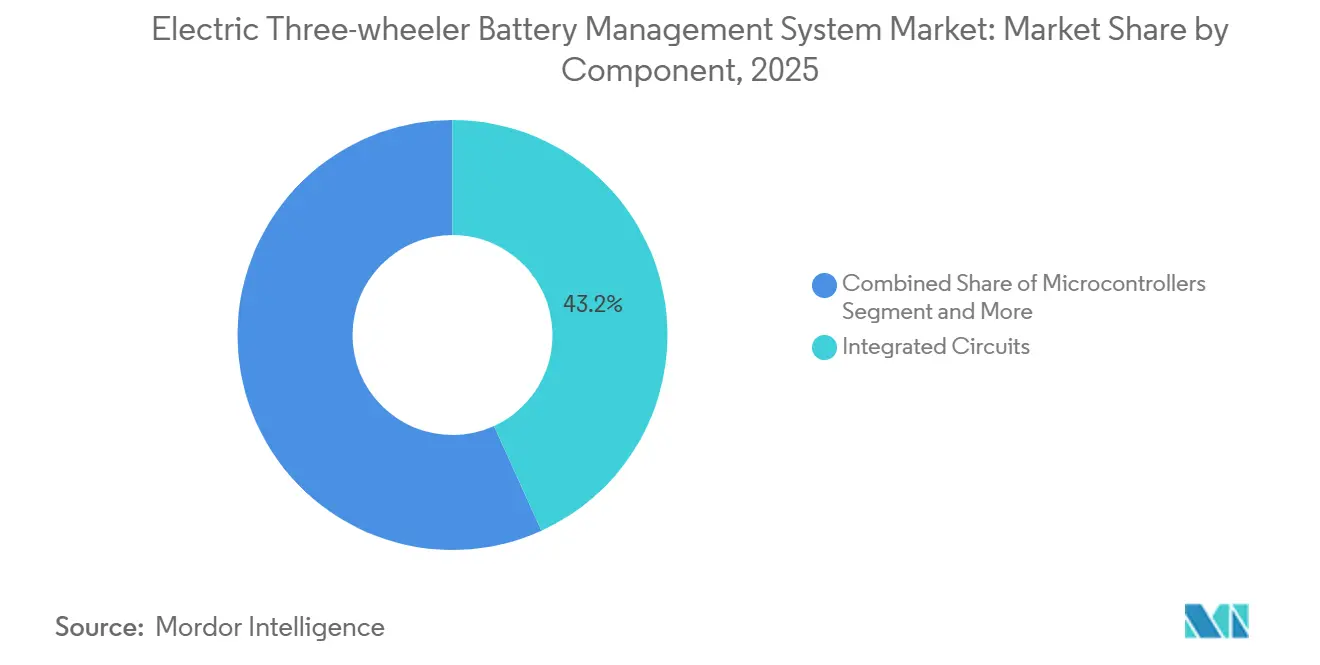
- Nach Komponente führten integrierte Schaltkreise mit einem Anteil von 43,16 % am Markt für Batteriemanagementsysteme für elektrische Dreiräder im Jahr 2025, während Kommunikationsschnittstellen-ICs bis 2031 den schnellsten CAGR von 11,53 % verzeichnen sollen.
- Nach Topologie entfielen auf zentralisierte Systeme im Jahr 2025 38,15 % des Marktes, und drahtlose Architekturen sollen bis 2031 mit einem CAGR von 11,57 % wachsen.
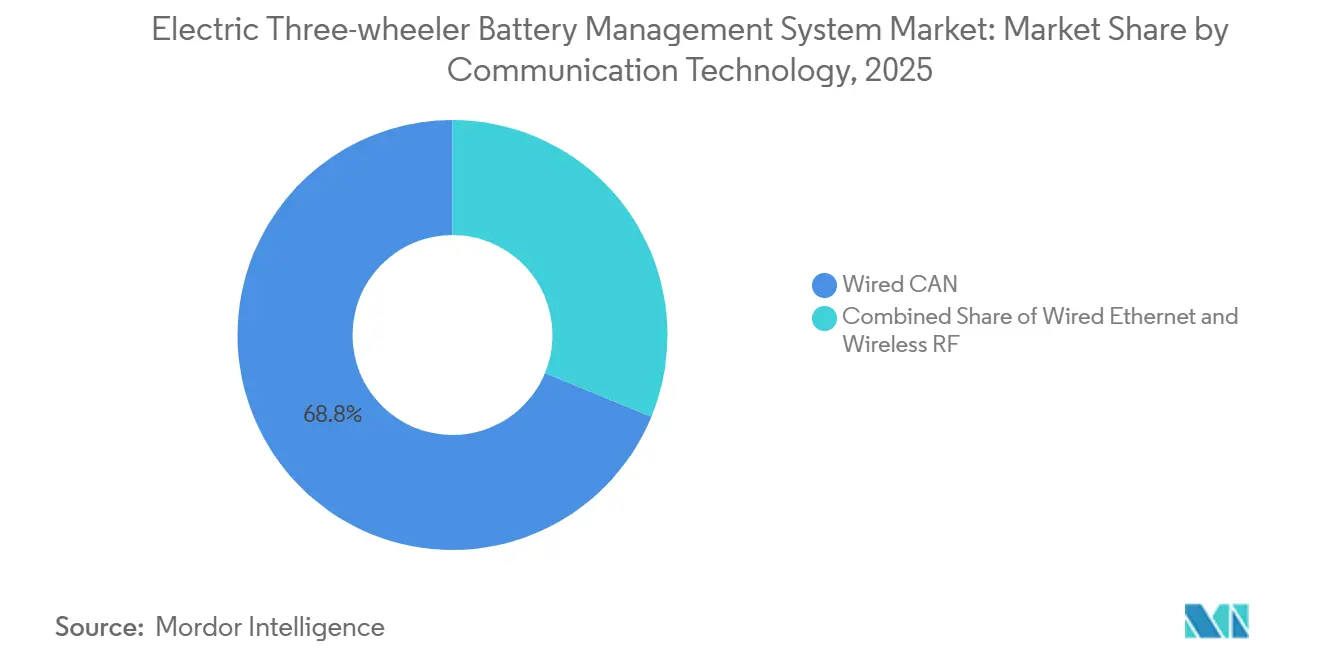
- Nach Kommunikationstechnologie hielten kabelgebundene CAN-Protokolle im Jahr 2025 einen Anteil von 68,83 %, während drahtlose HF-Lösungen bis 2031 mit einem CAGR von 11,59 % wachsen.
- Nach Batteriechemie erzielte Lithiumeisenphosphat (LFP) im Jahr 2025 einen Marktanteil von 51,23 % und ist zugleich die am schnellsten wachsende Chemie mit einem erwarteten CAGR von 12,54 % bis 2031.
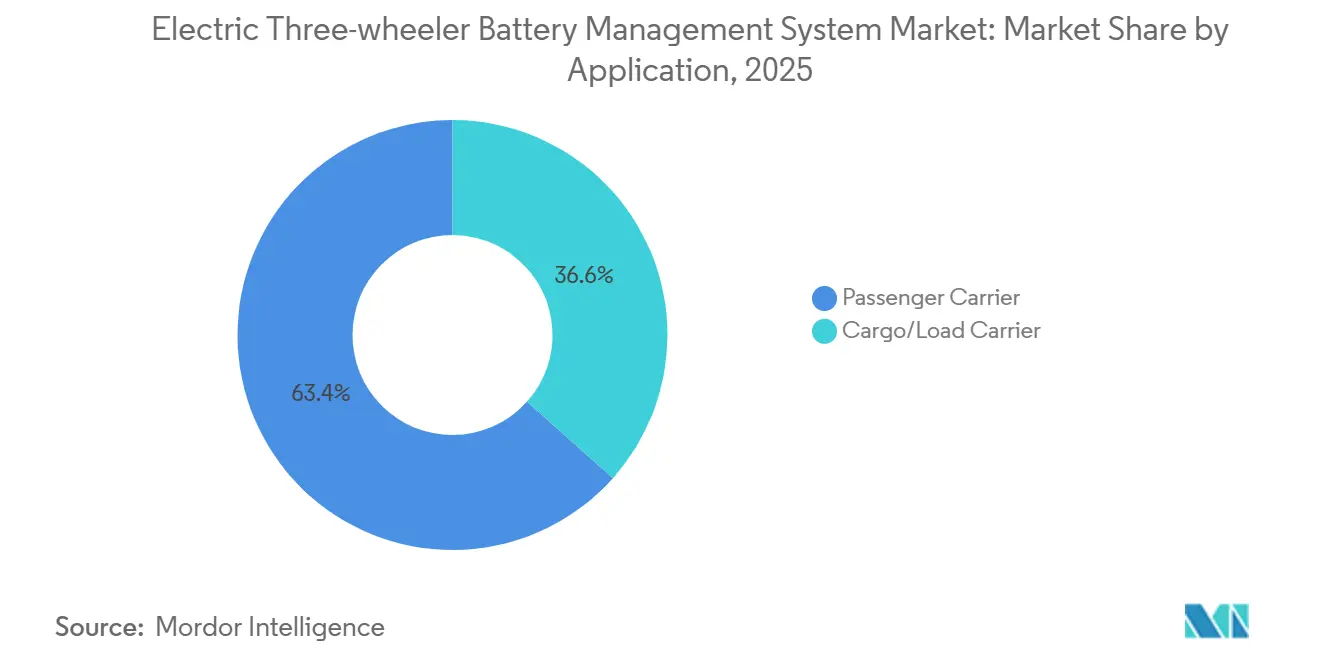
- Nach Anwendung dominierten Personenbeförderungsfahrzeuge mit einem Marktanteil von 63,37 % im Jahr 2025, während Cargo-Dreiräder mit einem CAGR von 12,61 % bis 2031 die schnellste Wachstumsdynamik aufweisen.
- Nach Vertriebskanal hielten OEM-montierte Systeme im Jahr 2025 73,35 % des Umsatzes; Nachrüstinstallationen im Aftermarket sollen über 2026–2031 mit einem CAGR von 12,63 % steigen.
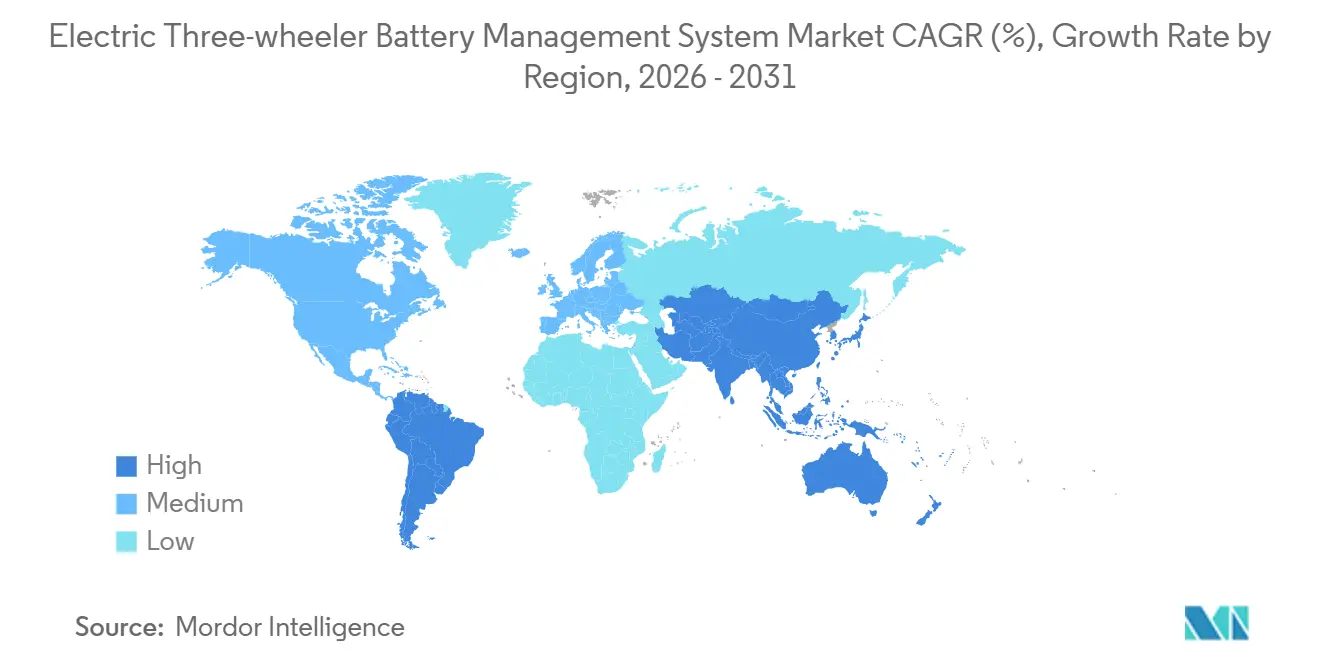
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 58,24 %, und Südamerika soll mit einem CAGR von 11,66 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mainstream-Förderung der Elektrofahrzeugpolitik und Kaufanreize | +2.3% | Asien-Pazifik (Indien, China), Südamerika (Brasilien), Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der Lithium-Ionen-Kosten und Umstieg auf Lithiumeisenphosphat (LFP) | +1.8% | Global, konzentriert in asiatisch-pazifischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| OEM-Migration zu unternehmenseigenen drahtlosen BMS | +1.5% | Asien-Pazifik (China, Südkorea), Nordamerika (Tesla-Lieferkette) | Mittelfristig (2–4 Jahre) |
| Edge-KI-Prognostik für tauschbereite Pakete | +1.4% | Asien-Pazifik (Indien, China), frühe Pilotprojekte in Südostasien | Langfristig (≥ 4 Jahre) |
| Standardisierung von CAN-FD-Protokollen in Indien | +1.2% | Indien, mit Übernahmeeffekten auf Bangladesch, Sri Lanka | Kurzfristig (≤ 2 Jahre) |
| Monetarisierungsmodelle für Batterien im Zweitleben | +1.0% | Global, angeführt von EU-Kreislaufwirtschaftsmandaten, Übernahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mainstream-EV-Politikdruck und Kaufanreize
Nationale Programme schließen die Kostenlücke zwischen elektrischen und verbrennungsmotorischen Dreirädern. Indiens PM-E-DRIVE-Programm stellte INR 10.900 Crore (1,3 Milliarden USD) für Nachfragesubventionen von INR 10.000–50.000 (ca. 103 USD – ca. 518 USD) pro Fahrzeug bereit, während Brasiliens Programa Mover BRL 19,3 Milliarden (3,8 Milliarden USD) für IPI-Verde-Steuererleichterungen reservierte. Diese Maßnahmen verkürzen die Amortisationszeit von Flotten von fünf auf unter drei Jahre und beschleunigen die Verschrottung von Diesel-Dreirädern. China verlängerte die Kaufsteuerbefreiungen für Fahrzeuge mit neuer Energietechnologie bis 2027 und weitete die Förderberechtigung auf Niedriggeschwindigkeits-Cargo-Varianten aus. Anreize sind zunehmend an die Einhaltung von Sicherheitsvorschriften geknüpft, was BMS-Lieferanten dazu zwingt, Mehrpunkt-Thermosensoren und aktives Zellbalancing zu integrieren, die den AIS-156-Anforderungen an Evakuierungszeiten entsprechen [1].
Rascher Rückgang der Lithium-Ionen-Kosten und Umstieg auf Lithiumeisenphosphat
Die Preise für Lithiumeisenphosphat-Zellen (LFP) sanken im Jahr 2025 auf 81 USD pro kWh, übertrafen NMC bei den Lebenszykluskosten und erreichten bei Berücksichtigung der Haltbarkeit die Preisparität mit Blei-Säure-Batterien. CATL und BYD fügten in den Jahren 2024–2025 40 GWh LFP-Kathodenkapazität hinzu, während indische Paketmontagebetriebe die LFP-Integration lokalisierten, um Importzollvorteile zu erzielen. Die thermische Stabilität von LFP ermöglicht passive Kühlung in 80 % der Personendreiräder, die bei Umgebungstemperaturen von 40–50 °C betrieben werden. Die flachere Spannungskurve zwingt BMS-Designs zur Verwendung von 14-Bit-ADC-Kraftstoffmess-ICs, die eine Ladezustandsgenauigkeit von ±3 % aufrechterhalten und Garantieverpflichtungen erfüllen [2].
OEM-Migration zu internem drahtlosem Batteriemanagementsystem
LG Innotek brachte 2024 ein drahtloses 800-V-BMS in die Massenproduktion und senkte die Paketmontagekosten durch den Wegfall von Kabeln um 15–20 %. Mahindra Electric und Piaggio starteten 2025 eigene drahtlose BMS-Programme mit dem Ziel einer Margenverbesserung von 30–40 %. Drahtlose Designs ermöglichen modulare Hot-Swap-Pakete für Betreiber von Batterie-als-Service-Modellen, führen jedoch zu HF-Cybersicherheitsrisiken, die bis mindestens 2027 außerhalb der Pflichtregulierung bleiben. Frühe Pilotprojekte berichten von 40 % Einsparungen bei der Montagezeit und einer Verlängerung des Lebenszyklus um 2–3 Jahre durch Remote-Firmware-Updates [3].
Standardisierung von CAN-FD-Protokollen in Indien
AIS-156 Änderung 2 schreibt ab dem laufenden Jahr Hochgeschwindigkeits-CAN-FD vor und ersetzt das veraltete CAN 2.0B. Die höhere Bandbreite unterstützt die thermische Telemetrie über mehrere Zellmodule hinweg sowie die RFID-basierte Batterierückverfolgbarkeit. Im Anschluss an die Regulierung entfielen auf NXP- und Infineon-Transceiver ein erheblicher Anteil der BMS-Steckplätze in Indien. Flottenoperatoren, die CAN-FD-Telematik-Gateways verwenden, reduzieren die Ausgaben für Konnektivitätshardware erheblich. Es besteht jedoch weiterhin eine Qualifikationslücke bei Tier-2-Nachrüstwerkstätten, denen häufig CAN-FD-Diagnosewerkzeuge fehlen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Halbleiter-Lieferkette | -1.5% | Global, akut in APAC-Montagezentren, die auf Fertigungsstätten in Taiwan/Korea angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Begrenzte thermische Belastbarkeit bei tropischem Einsatz | -0.8% | Südasien (Indien, Bangladesch), Südostasien (Indonesien, Thailand), Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in kostengünstigen BMS | -0.6% | APAC (Indien, China), MEA-Märkte mit noch unterentwickelter regulatorischer Aufsicht | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei Tier-2-Nachrüstinstallateuren | -0.5% | Indien (Städte der Tier-2/3-Kategorie), Südostasien, Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Halbleiterlieferkette
Die Vorlaufzeiten für automobilgradige Mikrocontroller sind seit den Lieferkettenunterbrechungen der Pandemie erheblich gesunken, liegen jedoch weiterhin deutlich über dem Niveau vor der Pandemie. Die Kapazität für analoge Prozessknoten bleibt eingeschränkt, da Anwendungen für Verbrauchergeräte höhere Margen bieten als Automobilverträge. Indische BMS-Integratoren beziehen Mikrocontroller nun von zwei Quellen, eine Strategie, die die nicht wiederkehrenden Entwicklungskosten erheblich erhöhen kann. Taiwan und Südkorea dominieren weiterhin die Versorgung mit Leistungs-MOSFETs, was den Markt für Batteriemanagementsysteme für elektrische Dreiräder anfällig für geopolitische Störungen macht.
Begrenzte thermische Belastbarkeit bei tropischem Einsatz
Umgebungstemperaturen von 45–50 °C in Indien und Indonesien treiben die Paketoberflächentemperaturen auf 60–65 °C, was zu einer thermischen Drosselung des BMS führt, die die verfügbare Leistung um bis zu 30 % reduziert. Kostengünstige Luftkühlung kann anhaltende städtische Betriebszyklen nicht bewältigen, was Gütervarianten dazu zwingt, Flüssigkühlung einzusetzen, die 150–200 USD pro Fahrzeug zusätzlich kostet. Im Jahr 2025 erprobte Phasenwechselmaterialien senkten die Zelltemperatur um 5–8 °C, sind jedoch für Dreiräder unter 3.000 USD unwirtschaftlich. Erhöhte Wärme beschleunigt den Kapazitätsverlust und verkürzt die Paketlebensdauer von sechs auf vier Jahre, was den Gesamtbetriebskosten der Flotte Druck macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Kommunikations-ICs treiben den drahtlosen Übergang voranIntegrierte Schaltkreise machten im Jahr 2025 43,16 % der Marktgröße für Batteriemanagementsysteme für elektrische Dreiräder aus. Innerhalb dieser Gruppe verzeichneten Kommunikationsschnittstellen-ICs den höchsten CAGR von 11,53 %, was die OEM-Präferenz für kabellose Topologien widerspiegelt, die 2–3 kg Verkabelung einsparen und Over-the-Air-Updates ermöglichen. Texas Instruments und Analog Devices dominieren zentralisierte AFE-Sockel, doch Nordic Semiconductor HF-Transceiver gewinnen Marktanteile, da drahtlose Netze auf mehr als 20 Module pro Pack skalieren. Der Kostendruck auf Abschalt-MOSFETs nimmt zu, wo chinesische Anbieter Marktführer um 30–40 % unterbieten. Funktionssicherheitskonforme Mikrocontroller wie der Renesas RL78 gewinnen in Personenbeförderungssegmenten an Bedeutung, um ASIL-B-Anforderungen zu erfüllen.
Kraftstoffmessungs-ICs der zweiten Generation, die Impedanzspektroskopie integrieren, verbessern die Genauigkeit des Gesundheitszustands von ±10 % auf ±3 %, was Betreibern von Batterie-als-Dienstleistung ermöglicht, den Bestand an Tauschstationen präzise zu planen. Passive Bauelemente wachsen mit einem langsameren CAGR von 9,8 %, da miniaturisierte drahtlose Module die Anzahl diskreter Bauteile pro Platine reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Topologie:
Drahtlose Systeme fordern die Dominanz zentralisierter Systeme herausZentralisierte Designs halten im Jahr 2025 noch 38,15 % des Umsatzes, doch drahtlose Systeme sollen mit einem CAGR von 11,57 % wachsen. Drahtlose Batteriemanagementsysteme reduzieren bis zu 25 Minuten Montageaufwand und 15–20 USD an Kupfer pro Pack. Modulare Batteriemanagementsysteme halten einen bedeutenden Anteil und bedienen Batteriepacks, die üblicherweise in Dreirädern eingesetzt werden. Verteilte Architekturen bleiben ein Nischensegment, da sie einen erheblichen Kostenaufschlag aufweisen. Tauschbereite Ökosysteme bevorzugen jedoch diese Architekturen, da die Nachverfolgung auf Modulebene die Monetarisierung des Restwerts ermöglicht. Elektromagnetische Störungen von Motorwechselrichtern veranlassen Anbieter, Frequenzsprung-Spreizspektrum-Technologie einzusetzen, um die Signalintegrität zu wahren.
Compliance bestimmt die Auswahl: AIS-156-Regeln zur thermischen Ausbreitung begünstigen modulare Designs, die Fehler isolieren, während zentralisierte Systeme denselben Maßstab erst nach Hinzufügen redundanter Sensorik erfüllen, was die Stücklistenkosten erhöht. Drahtlose Anbieter wie Panorama und LG Innotek integrieren sich vertikal in die Packmontage und drücken die Margen traditioneller Kabelbaum-Lieferanten.
Nach Kommunikationstechnologie:
Dominanz durch kabelgebundenes CANKabelgebundene CAN-Protokolle hatten im Jahr 2025 einen Anteil von 68,83 % am Markt für Batteriemanagementsysteme (BMS) für elektrische Dreiräder, angetrieben durch ihre Hochgeschwindigkeits-, sichere und zuverlässige Kommunikationsfähigkeit. Diese etablierte Technologie bleibt in städtischen Nahverkehrsanwendungen dominant, da sie eine hohe Störfestigkeit aufweist.
Drahtlose HF-Lösungen gewinnen unterdessen an Bedeutung und sollen bis 2031 mit einem CAGR von 11,59 % wachsen, da Hersteller die Komplexität des Kabelbaums reduzieren wollen. Diese aufkommenden drahtlosen Architekturen verbessern die Fahrzeugeffizienz durch Gewichtsreduzierung und ermöglichen eine größere Skalierbarkeit für Fernüberwachung und -wartung.

Nach Batteriechemie:
LFP-Dominanz verändert BMS-AnforderungenLFP erzielte im Jahr 2025 einen Marktanteil von 51,23 % am Markt für Batteriemanagementsysteme für elektrische Dreiräder und soll die Führungsposition mit einem CAGR von 12,54 % behalten. Preisparität mit Blei-Säure-Batterien sowie eine Lebensdauer von 3.000 Zyklen machen LFP zur Standardchemie für asiatisch-pazifische Flotten. NMC bleibt in Premiumsegmenten relevant, da seine Energiedichte von 180–220 Wh/kg die Reichweite auf über 120 km ausdehnt. Die flache Entladekurve von LFP erfordert höher auflösende ADCs und fortschrittlichere Algorithmen, was die BMS-Kosten gegenüber NMC-Packs um 3–5 USD erhöht. Tieftemperatureinbußen begrenzen LFP in Nordchina und Russland, wo NMC weiterhin winterresistente Modelle beliefert.
Die Wirtschaftlichkeit der Zweitnutzung stärkt die LFP-Präferenz: Restkapazitäten über 70 % nach 3.000 Zyklen entsprechen der Nachfrage nach stationärer Speicherung. BMS-Firmware protokolliert nun eine 10-jährige Betriebshistorie zur Validierung des Wiederverkaufswerts, eine Funktion, die bei NMC-Systemen noch nicht Standard ist.
Nach Anwendung:
Gütersegment beschleunigt sich durch E-Commerce-RückenwindPersonenbeförderungsfahrzeuge repräsentierten im Jahr 2025 63,37 % der Marktgröße für Batteriemanagementsysteme für elektrische Dreiräder, doch Cargo-Dreiräder weisen bis 2031 einen schnelleren CAGR von 12,61 % auf. Verbote für Dieselfahrzeuge im E-Commerce-Lieferverkehr in mehr als 50 indischen Städten treiben die Einführung von 10–15-kWh-Packs voran, die eine Entladeleistung von 150–200 A erfordern. Batterietausch reduziert Ausfallzeiten auf fünf Minuten, was für vier Betriebszyklen pro Tag unerlässlich ist. Cargo-Packs erfordern zusätzliche Balancierungskanäle, die 20–30 USD pro BMS hinzufügen, während Personenvarianten Kosten priorisieren und bei zentralisierten kabelgebundenen Designs bleiben.
Energie-Nutzlast-Kompromisse bleiben eng: Jede Nutzlasterhöhung um 50 kg reduziert die Reichweite um 8–10 %, was überdimensionierte Packs begünstigt, die die BMS-Komplexität weiter steigern. Der regulatorische Überlastschutz bei 1,5 C in Cargo-Fahrzeugen prägt zudem Firmware-Parameter, die sich von denen für Personenbeförderungsfahrzeuge unterscheiden.
Nach Vertriebskanal:
Aftermarket-Nachrüstung gewinnt an DynamikOEM-montierte Systeme sicherten sich im Jahr 2025 einen Anteil von 73,35 %, doch Nachrüst-Batteriemanagementsysteme expandieren mit einem CAGR von 12,63 %, da Flotten Millionen von Altdreirädern umrüsten. Nachrüstsätze im Preisbereich von 1.200–1.800 USD umfassen Batteriepack und BMS-Installation, stehen jedoch vor Kompatibilitätshürden bei unterschiedlichen 48-60-V-Architekturen.
Vor 2026 nachgerüstete Fahrzeuge sind von AIS-156-Mandaten ausgenommen, was einen zweigeteilten Compliance-Markt schafft. Smartphone-basierte Diagnose hilft, die Qualifikationslücke in Städten der zweiten Reihe zu überbrücken, denen CAN-FD-Scan-Tools fehlen, und reduziert die Fehlersuche von 12 auf 3 Stunden. OEMs kontern mit Batterie-als-Dienstleistung-Finanzierung, die die Vorabkosten senkt und Flotten an proprietäre drahtlose BMS-Ökosysteme bindet.
Geografische Analyse
APAC-Markt für Batteriemanagementsysteme für elektrische Dreiräder
Der asiatisch-pazifische Raum wird voraussichtlich im Jahr 2025 einen Anteil von 58,24 % am Umsatz ausmachen, angetrieben durch Indiens Fahrzeugflotte von 700.000 Einheiten und Chinas Bestreben, die ländliche Logistik auszubauen. Der regionale Markt für Batteriemanagementsysteme für elektrische Dreiräder profitiert von kombinierten Bundes- und Landessubventionen, die die Amortisationszeiten der Fahrzeuge in Gujarat, Maharashtra und Tamil Nadu auf weniger als 2,5 Jahre reduzieren.
Südamerika- und ASEAN-Markt für Batteriemanagementsysteme für elektrische Dreiräder
Südamerika wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 10,66 %. Brasiliens Programa Mover gewährt erhebliche IPI Verde-Steuererleichterungen für Elektrofahrzeuge (EVs) mit einem signifikanten lokalen Wertschöpfungsanteil, während Kolumbien bevorzugte Importzollsenkungen für lokal montierte Dreiräder anbietet. Südostasien repräsentiert einen bedeutenden Anteil der aktuellen Nachfrage. Die indonesische Regulierung zielt darauf ab, die Einführung von elektrischen Zwei- und Dreirädern mittelfristig zu beschleunigen; hohe Importzölle auf Batteriezellen behindern jedoch den Fortschritt.
EMEA- und Nordamerika-Markt für Batteriemanagementsysteme für elektrische Dreiräder
Der Nahe Osten und Afrika entfallen auf einen kleineren, aber bemerkenswerten Anteil der Nachfrage, angeführt von Pilotprogrammen für Flughafenlogistik in den Vereinigten Arabischen Emiraten. Hohe Umgebungstemperaturen und das Fehlen von Subventionen begrenzen jedoch die Massenadoption. Europa und Nordamerika bleiben Nischenmärkte mit einem begrenzten kombinierten Nachfrageanteil. Dennoch könnten geplante Dieselverbote in städtischen Kernbereichen der Europäischen Union in den kommenden Jahren die Nachfrage nach elektrischen Cargo-Dreirädern steigern.

Wettbewerbslandschaft
Halbleiteranbieter machen einen bedeutenden Anteil des Komponentenwerts aus. Infineon, Texas Instruments und NXP führen die Versorgung mit analogen Frontend-Komponenten (AFE) und Mikrocontroller-Einheiten (MCU) an. Indische Integratoren, darunter Exicom und Octillion, konzentrieren sich auf lokalisierte thermische Lösungen, die für tropische Klimazonen konzipiert sind. Batteriehersteller verfolgen zunehmend vertikale Integration, um eine größere Kontrolle über Komponentenqualität, Versorgungssicherheit und Systemleistung zu erlangen.
LG Energy Solution und Panasonic haben sich von der Zellproduktion in die Modulherstellung ausgeweitet und erzielen dabei deutlich höhere Bruttomargen als eigenständige Batteriemanagementsystem-Anbieter (BMS). Diese Entwicklung verdeutlicht die kommerziellen Vorteile der integrierten Batterieherstellung und ermöglicht es Lieferanten, mehr Wertschöpfung entlang der Batterie-Wertschöpfungskette zu erzielen. Edge-KI-basierte Prognostik und Cybersicherheitsfähigkeiten differenzieren Marktführer zunehmend von Nachzüglern, indem sie die Batteriezustandsüberwachung, die vorausschauende Wartung und den Schutz vor Cyberbedrohungen verbessern.
Sensata hat mehrere Patente für impedanzbasierte Zellalterungsmodelle angemeldet, was den wachsenden Schwerpunkt auf fortschrittliche Batteriediagnostik und Lebenszyklusmanagement unterstreicht. NXPs S32K3-MCU integriert ein Hardware-Sicherheitsmodul, das ISO/SAE 21434 entspricht und sichere automotive Batteriemanagementsystem-Anwendungen unterstützt. Das Fehlen von Interoperabilitätsstandards in Batterietauschstation-Ökosystemen hält den Markt mäßig fragmentiert. Es entstehen jedoch auch Chancen für standardbasierte drahtlose BMS-Anbieter, Marktanteile zu konsolidieren, indem sie kompatible, skalierbare und sichere Lösungen liefern.
Branchenführer im Bereich Batteriemanagementsysteme für elektrische Dreiräder
-
Exicom Tele-Systems
-
Infineon Technologies AG
-
NXP Semiconductors
-
Sensata Technologies
-
Renesas Electronics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batteriemanagementsysteme für elektrische Dreiräder
- Exicom Tele-Systems
- Trontek Batteries
- Lithium Balance A/S
- Daly BMS
- Octillion Power Systems
- Sensata Technologies
- CATL
- Bosch Mobility Solutions
- Infineon Technologies AG
- NXP Semiconductors
- Texas Instruments
- Renesas Electronics
- AVL List GmbH

Recent Industry Developments in Markt für Batteriemanagementsysteme für elektrische Dreiräder
- Juni 2026: Texas Instruments stellte offiziell den BQ79826Z-Q1 vor, einen 26-Kanal-Batteriemonitor mit einer integrierten intelligenten elektrochemischen Impedanzspektroskopie-Engine für fortschrittliche Batterieüberwachungsanwendungen.
- Oktober 2025: NXP Semiconductors stellte den ersten Batteriemanagementsystem-Chipsatz der Branche mit integrierter elektrochemischer Impedanzspektroskopie vor, ermöglicht durch hardwarebasierte Nanosekunden-Synchronisation. Diese Technologie unterstützt präzise Batterieüberwachung und -verwaltung durch synchronisierte Impedanzmessungen über Batteriezellen hinweg.
- März 2025: Renesas Electronics stellte R-BMS F (Ready Battery Management System with Fixed Firmware) vor, eine vollständige, vorvalidierte Hardware- und Softwarelösung. Das System verkürzt die Entwicklungszeiten für Erstausrüster erheblich, die leichte Lithium-Ionen-Batteriekonfigurationen mit 3 bis 10 in Reihe geschalteten Zellen für elektrische Dreiräder und E-Bikes entwickeln.


Globaler Berichtsumfang des Marktes für Batteriemanagementsysteme für elektrische Dreiräder
Der Umfang des Berichts umfasst Komponente (Integrierte Schaltkreise, Abschalt-FETs und Treiber, Temperatursensoren, Kraftstoffmessungs-/Strommessgeräte, Mikrocontroller, Kommunikationsschnittstellen-ICs und sonstige Komponenten), Topologie (Zentralisiert, Modular, Verteilt und Drahtlos (kabellos)), Kommunikationstechnologie (Kabelgebundenes CAN, Kabelgebundenes Ethernet und Drahtloses HF), Batteriechemie (Lithiumeisenphosphat (LFP), Nickel-Mangan-Kobalt (NMC) und Blei-Säure), Anwendung (Personenbeförderungsfahrzeug und Cargo-/Lastträger), Vertriebskanal (OEM-montiert und Aftermarket/Nachrüstung) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Integrierte Schaltkreise |
| Abschalt-FETs und Treiber |
| Temperatursensoren |
| Kraftstoffmess- und Strommessgeräte |
| Mikrocontroller |
| Kommunikationsschnittstellen-ICs |
| Sonstige Komponenten |
| Zentralisiert |
| Modular |
| Verteilt |
| Drahtlos (kabellos) |
| Kabelgebundenes CAN |
| Kabelgebundenes Ethernet |
| Drahtloses HF |
| LFP |
| NMC |
| Blei-Säure |
| Personenbeförderung |
| Güter- und Lastbeförderung |
| OEM-Erstausrüstung |
| Aftermarket und Nachrüstung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Integrierte Schaltkreise | |
| Abschalt-FETs und Treiber | ||
| Temperatursensoren | ||
| Kraftstoffmess- und Strommessgeräte | ||
| Mikrocontroller | ||
| Kommunikationsschnittstellen-ICs | ||
| Sonstige Komponenten | ||
| Nach Topologie | Zentralisiert | |
| Modular | ||
| Verteilt | ||
| Drahtlos (kabellos) | ||
| Nach Kommunikationstechnologie | Kabelgebundenes CAN | |
| Kabelgebundenes Ethernet | ||
| Drahtloses HF | ||
| Nach Batteriechemie | LFP | |
| NMC | ||
| Blei-Säure | ||
| Nach Anwendung | Personenbeförderung | |
| Güter- und Lastbeförderung | ||
| Nach Vertriebskanal | OEM-Erstausrüstung | |
| Aftermarket und Nachrüstung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batteriemanagementsysteme für elektrische Dreiräder im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 292,33 Millionen USD und ist auf dem Weg, bis 2031 einen Wert von 481,82 Millionen USD zu erreichen.
Welche CAGR wird für Batteriemanagementsysteme in elektrischen Dreirädern bis 2031 erwartet?
Für den Zeitraum 2026–2031 wird eine CAGR von 10,51 % prognostiziert.
Welche Chemie dominiert bei Batterien in elektrischen Dreirädern?
Lithiumeisenphosphat hält im Jahr 2025 einen Marktanteil von 51,23 % und wächst bis 2031 weiterhin schneller als NMC.
Was ist der am schnellsten wachsende regionale Markt für diese Systeme?
Südamerika führt mit einem CAGR von 11,66 %, angetrieben durch Brasiliens Programa-Mover-Anreize.
Warum gewinnen drahtlose BMS-Designs an Bedeutung?
Sie eliminieren bis zu 3 kg Verkabelung, reduzieren die Montagezeit um 40 % und ermöglichen Hot-Swap-Pakete für Batterie-als-Service-Modelle.
Wie entwickeln sich die Nachrüst-Vertriebskanäle?
Nachrüstungen wachsen mit einer CAGR von 22,91 %, da Umrüstsätze Altfahrzeugflotten elektrifizieren, unterstützt durch Qualifizierungsprogramme für Techniker.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

