
Tamaño y Participación del Mercado de EPC de Energía en Egipto
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
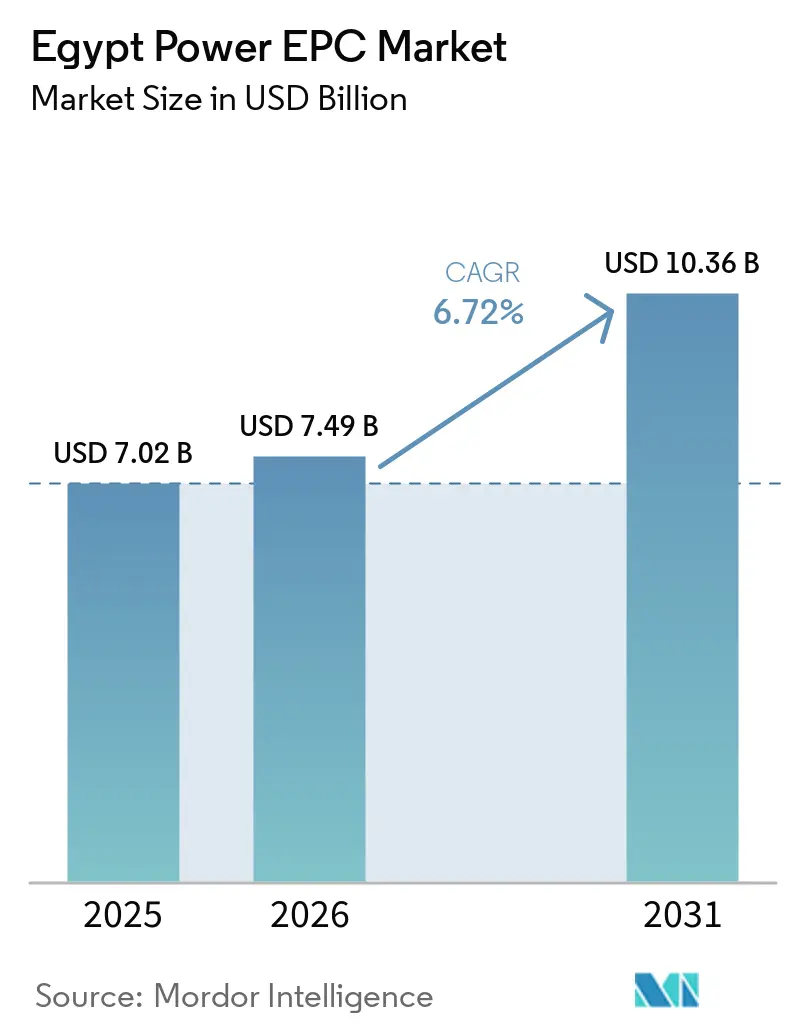
| Tamaño del mercado en el año base (2025) | 7.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.72 % |
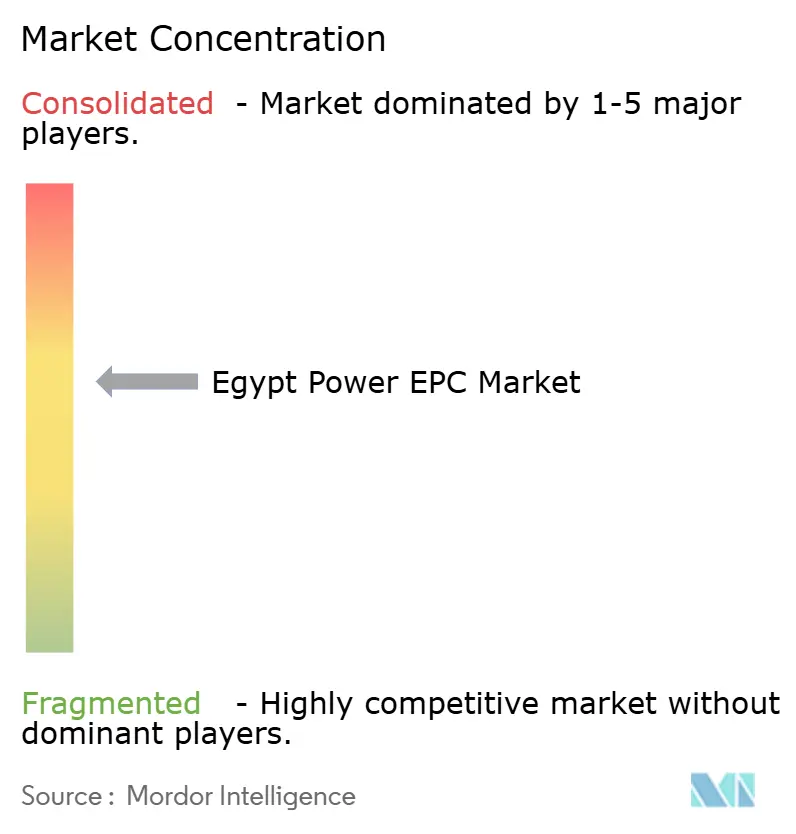
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de EPC de Energía en Egipto por Mordor Intelligence
El tamaño del Mercado de EPC de Energía en Egipto en 2026 se estima en USD 7,49 mil millones, creciendo desde el valor de 2025 de USD 7,02 mil millones, con proyecciones para 2031 que muestran USD 10,36 mil millones, creciendo a una CAGR del 6,72% entre 2026 y 2031.
La sólida política gubernamental, la demanda eléctrica impulsada por el crecimiento poblacional y el financiamiento multilateral se combinan para sostener el impulso del mercado de EPC de energía egipcio. Los contratistas se benefician de la Estrategia Integrada de Energía Sostenible 2035, que apunta a una capacidad renovable del 42% para 2030 y promueve una cartera constante de proyectos solares, eólicos y de red eléctrica. La volatilidad cambiaria elevó los costos de equipos importados en 2024; sin embargo, al mismo tiempo aceleró la fabricación local e impulsó las empresas conjuntas. La rápida industrialización en torno a la Zona Económica del Canal de Suez (SCZONE) y la Nueva Capital Administrativa impulsa la construcción de energía cautiva, mientras que los enlaces HVDC transfronterizos con Arabia Saudita y Europa posicionan a Egipto como un centro regional de energía. La intensidad competitiva aumenta a medida que los grandes actores locales Elsewedy Electric y Orascom Construction defienden su participación frente a Siemens, GE y China Energy Engineering.
Conclusiones Clave del Informe
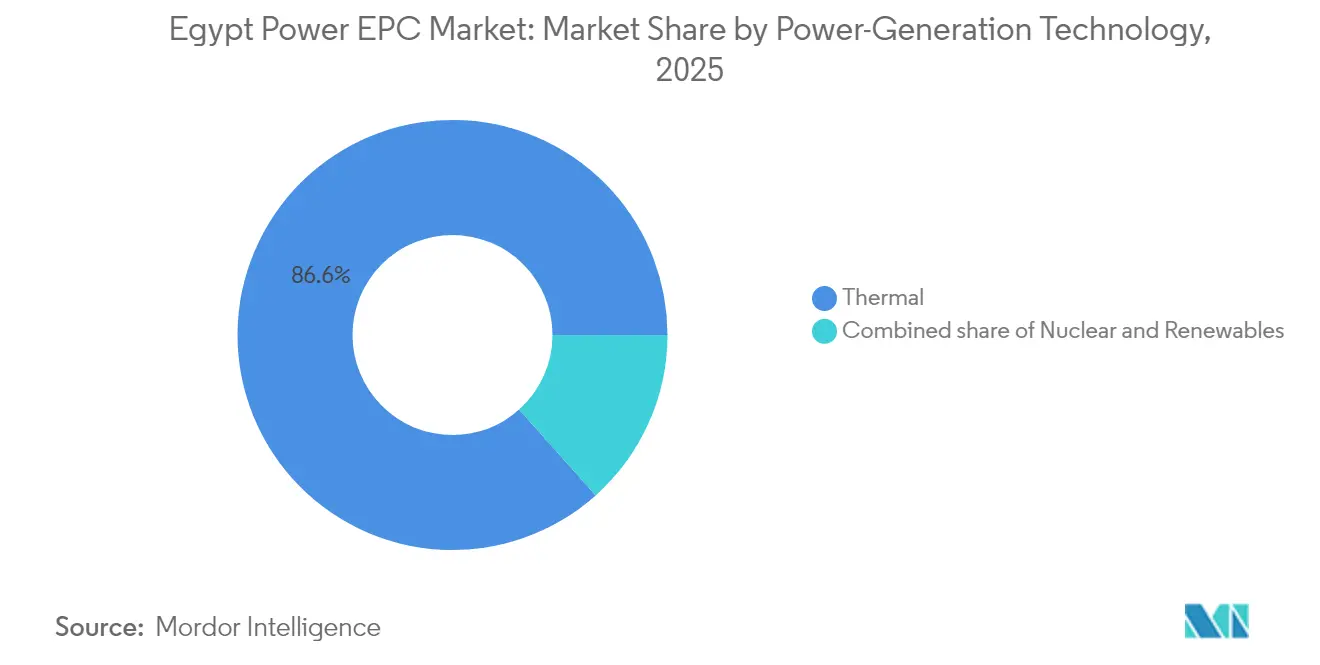
- Por tecnología de generación de energía, la generación térmica lideró con el 86,60% de la participación del mercado de EPC de energía en Egipto en 2025, mientras que se prevé que las energías renovables se expandirán a una CAGR del 13,9% hasta 2031.
- Por banda de capacidad, los proyectos que superan los 500 MW representaron el 59,30% del tamaño del mercado de EPC de energía egipcio en 2025; se proyecta que los sistemas por debajo de 100 MW crecerán a una CAGR del 13,05% entre 2026 y 2031.
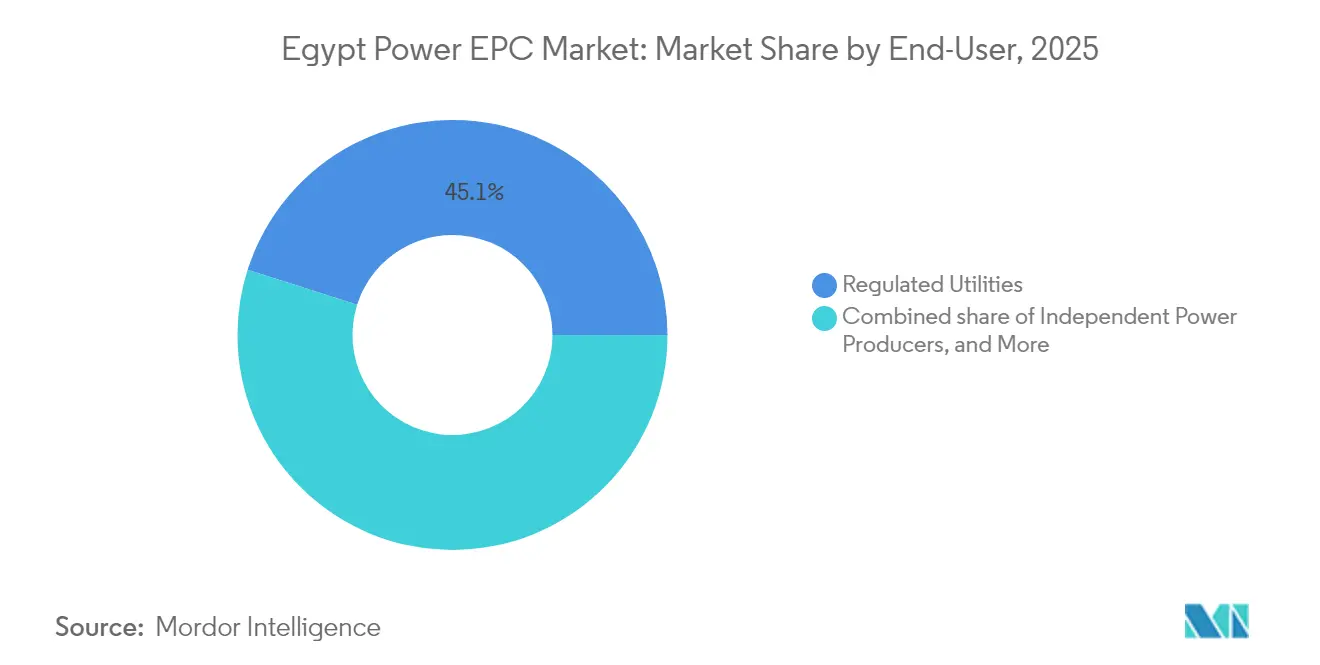
- Por usuario final, las empresas de servicios públicos reguladas mantuvieron el 45,10% de la participación del mercado de EPC de energía en Egipto en 2025, mientras que se espera que los productores independientes de energía avancen a una CAGR del 12,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de EPC de Energía en Egipto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Objetivos gubernamentales de energía renovable (ISES 2035) | +2.10% | Nacional, concentrado en el Alto Egipto y la costa del Mar Rojo | Mediano plazo (2-4 años) |
| Rápido crecimiento de la demanda por población e industrialización | +1.80% | Nacional, con mayor crecimiento en el Gran Cairo y la Nueva Capital Administrativa | Corto plazo (≤ 2 años) |
| Memorandos de entendimiento de exportación de hidrógeno verde que impulsan nueva capacidad de energía renovable | +1.40% | SCZONE, Ain Sokhna, costa mediterránea | Largo plazo (≥ 4 años) |
| Financiamiento concesional multilateral (Banco Mundial, AfDB, EBRD) | +1.00% | Nacional, con prioridad al refuerzo de la red eléctrica en las regiones del sur | Mediano plazo (2-4 años) |
| Interconectores HVDC transfronterizos (Arabia Saudita, EuroÁfrica) | +0.70% | Desierto Oriental (enlace con Arabia Saudita), costa mediterránea (enlace con Europa) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Objetivos Gubernamentales de Energía Renovable Impulsan una Cartera de EPC sin Precedentes
El objetivo de capacidad renovable del 42% de Egipto para 2030 requiere aproximadamente 20 GW de nuevas instalaciones, lo que se traduce en USD 15 mil millones en adjudicaciones acumuladas de EPC durante el período. En 2024, la Autoridad de Energías Nuevas y Renovables (NREA) aprobó 3,2 GW de energía solar y eólica -un 180% por encima de los niveles de 2023-, lo que indica un sólido impulso regulatorio. El compromiso de la Nueva Capital Administrativa de abastecerse con un 100% de energía limpia para 2028 sustenta la demanda de paquetes de EPC de redes inteligentes y almacenamiento. Una norma obligatoria de contenido local del 30% se aplica ahora a los proyectos renovables, orientando las adquisiciones hacia contratistas con socios de fabricación egipcios y reformando las cadenas de suministro. Estas condiciones en conjunto anclan el crecimiento a mediano plazo del mercado de EPC de energía egipcio.
El Crecimiento Poblacional y la Expansión Industrial Presionan la Infraestructura de la Red Eléctrica
La población de Egipto alcanzó 106 millones en 2024, mientras que la demanda industrial de electricidad creció un 8,2% interanual, ejerciendo una presión inmediata sobre los activos de generación y transmisión.(1) La Nueva Capital Administrativa por sí sola requiere 1,2 GW de nueva capacidad, y las fábricas de SCZONE necesitarán 800 MW de generación cautiva para 2027. Los cuellos de botella en la transmisión al sur de El Cairo limitan la evacuación de energía renovable; por lo tanto, contratos de EPC de modernización de la red eléctrica por USD 1,2 mil millones están programados hasta 2026. Los fabricantes piden cada vez más microrredes solares in situ y de gas para protegerse contra los cortes, lo que impulsa el subsegmento de energía distribuida a su actual crecimiento de dos dígitos. Estas dinámicas refuerzan las oportunidades a corto plazo en generación, transmisión y distribución, y sistemas distribuidos dentro del mercado de EPC de energía egipcio.
Los Acuerdos de Exportación de Hidrógeno Verde Crean Oportunidades Especializadas de EPC
Los acuerdos marco por más de USD 40 mil millones con compradores europeos posicionan a Egipto como futuro exportador de hidrógeno verde.(2) El proyecto de hidrógeno de 1,4 GW de AMEA Power en Ain Sokhna, que cerró su financiamiento en septiembre de 2024, desbloqueó un paquete de EPC valorado en aproximadamente USD 2,8 mil millones. SCZONE ha reservado 7.600 km² para plantas de hidrógeno y amoníaco, lo que indica una demanda potencial de EPC de USD 12 mil millones hasta 2030 a medida que los memorandos evolucionen hacia contratos de construcción. Los proyectos requieren ingeniería integrada para energías renovables, desalación, electrólisis y almacenamiento, favoreciendo a las empresas con credenciales multidisciplinarias. El hidrógeno introduce así un vector de crecimiento a largo plazo para el mercado de EPC de energía egipcio.
El Financiamiento Multilateral Acelera los Proyectos de Modernización de la Red Eléctrica
La plataforma Nexo de Agua, Alimentos y Energía (NWFE) movilizó USD 3,2 mil millones en 2024, incluyendo un préstamo del EBRD de EUR 200 millones destinado al refuerzo de la red eléctrica.(3) El Proyecto de Refuerzo de la Red Eléctrica de Egipto del Banco Mundial por USD 500 millones, aprobado en marzo de 2024, financia mejoras de subestaciones en 14 gobernaciones. Las tasas concesionales reducen los costos de endeudamiento hasta en 300 puntos básicos, haciendo viables proyectos que anteriormente eran infinanciables y ampliando el universo de EPC ejecutable. Los contratistas con experiencia en salvaguardas y procedimientos de adquisición multilaterales obtienen una ventaja competitiva, contribuyendo a estabilizar el entorno de financiamiento del mercado de EPC de energía egipcio.
Los Interconectores Transfronterizos Posicionan a Egipto como Centro Regional de Energía
El enlace HVDC Egipto-Arabia Saudita de USD 1,8 mil millones alcanzó la finalización del diseño detallado en 2024, generando demanda de EPC para cables submarinos y estaciones convertidoras.(4) Con 3 GW de capacidad bidireccional, la línea permite a Egipto exportar excedentes de energía renovable e importar energía durante los picos de demanda, optimizando los activos de generación regionales. El Interconector EuroÁfrica de 2 GW, con un costo estimado de USD 3,5 mil millones y que pasará por Chipre, avanza en su estudio de viabilidad, integrando aún más a Egipto en el comercio energético mediterráneo. Estas iniciativas requieren experiencia en HVDC, cables marinos y sincronización internacional de redes eléctricas, enriqueciendo la combinación tecnológica del mercado de EPC de energía egipcio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Depreciación de la moneda que eleva los insumos de EPC importados | -1.20% | Nacional, afectando todos los proyectos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Alto riesgo de deuda soberana que eleva el WACC del proyecto | -0.80% | Nacional, afectando especialmente a proyectos de gran escala | Mediano plazo (2-4 años) |
| Cuellos de botella en la red eléctrica al sur de El Cairo que retrasan la integración de energías renovables | -0.60% | Alto Egipto, Asuán, gobernaciones del Mar Rojo | Mediano plazo (2-4 años) |
| Normas de contenido local que restringen la elección de tecnología y proveedores | -0.40% | Nacional, afectando proyectos de energía renovable y modernización de redes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad Cambiaria Perturba las Estructuras de Costos y el Financiamiento de EPC
La libra egipcia se depreció de 31 EGP/USD a 49 EGP/USD en 2024, encareciendo los precios de los equipos importados en aproximadamente un 58%. Elsewedy Electric registró pérdidas cambiarias de EGP 2,1 mil millones, y Orascom Construction renegoció contratos para transferir el riesgo cambiario. El mandato de tipo de cambio flexible del FMI implica mayor volatilidad, lo que lleva a los contratistas de EPC a buscar cláusulas de reajuste de precios, pagos anticipados y coberturas en moneda local. Las turbinas de gas importadas, los transformadores y el equipo de alta tensión aún representan del 60% al 70% del gasto de capital de los proyectos, por lo que las fluctuaciones cambiarias pueden erosionar los márgenes y retrasar el cierre financiero dentro del mercado de EPC de energía egipcio.
Los Cuellos de Botella en la Infraestructura de la Red Eléctrica Limitan la Integración de Energías Renovables
Los corredores de transmisión al sur de El Cairo carecen de capacidad para evacuar 1,8 GW de energías renovables contratadas, lo que retrasa la entrada en operación comercial. La modernización de la columna vertebral de 500 kV requiere USD 1,2 mil millones y enfrenta retrasos en la adquisición de tierras que han extendido los cronogramas en 12 a 18 meses. Los desarrolladores ahora incorporan la incertidumbre de conexión en sus modelos de flujo de caja, lo que eleva los requisitos de capital de trabajo y lleva algunos acuerdos de compra de energía más allá de sus fechas de disponibilidad de red. Las empresas especializadas en EPC de transmisión y distribución obtienen oportunidades, pero la velocidad general del mercado se desacelera hasta que se eliminan los cuellos de botella.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Generación de Energía: El Dominio Térmico Enfrenta la Disrupción Renovable
Los activos térmicos representaron el 86,60% de la cuota del mercado de EPC de energía en Egipto en 2025, sustentados por la abundante disponibilidad de gas natural y el complejo de ciclo combinado de 14,4 GW de Siemens AG. La energía nuclear añade escala a través del proyecto El Dabaa de Rosatom, valorado en 25.000 millones de USD, el mayor contrato EPC individual de Egipto. Sin embargo, se proyecta que la capacidad renovable crecerá a una tasa anual del 13,9%, impulsada por los objetivos de política energética y los excepcionales recursos solares y eólicos. El Parque Solar Benban de 1,65 GW demostró la viabilidad financiera de la energía solar a escala de servicios públicos, mientras que la adjudicación en enero de 2025 a PowerChina de un parque eólico de 1,1 GW en Suez subraya el continuo interés extranjero. Durante el período 2026-2031, las energías renovables irán ganando progresivamente mayores cuotas del mercado de EPC de energía en Egipto, lo que obligará a los especialistas en energía térmica a diversificar sus ofertas.
El alcance de la ingeniería está evolucionando en consecuencia: los contratistas térmicos invierten cada vez más en controles de emisiones y mejoras de eficiencia, mientras que los especialistas en energías renovables se centran en integrar el almacenamiento y garantizar el cumplimiento de los códigos de red. El EPC nuclear introduce calendarios de flujo de caja a largo plazo y estrictas normas de seguridad, ampliando los requisitos de competencia dentro del mercado de EPC de energía en Egipto.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al comprar el informe


Por Banda de Capacidad: Los Megaproyectos Impulsan el Valor Mientras los Sistemas Distribuidos Crecen Más Rápido
Los proyectos de más de 500 MW capturaron el 59,30% del tamaño del mercado de EPC de energía en Egipto en 2025, liderados por megaplantas como El Dabaa y el complejo de tres emplazamientos de Siemens. Estas iniciativas requieren profundas capacidades de gestión de proyectos, logística de cargas pesadas y grandes fuerzas de trabajo calificadas que solo un selecto grupo de contratistas puede proporcionar. La banda de 100 a 499 MW prospera gracias a los parques eólicos en el Golfo de Suez, donde la escala equilibra la adecuación a la red y la viabilidad financiera.
Los sistemas por debajo de 100 MW, aunque menores en valor, registran la mayor CAGR del 13,05% hasta 2031. Los clientes industriales están aprovechando las normas de medición neta emitidas en 2024 para instalar sistemas fotovoltaicos en tejados y sistemas de cogeneración de gas, reduciendo así sus facturas de energía y mejorando la fiabilidad. Los complejos turísticos remotos y las comunidades de la costa del Mar Rojo despliegan microrredes que integran paneles fotovoltaicos, baterías y respaldo diésel. Los integradores especializados acceden así a un dinámico nicho de energía distribuida dentro del mercado de EPC de energía egipcio.
Por Usuario Final: Las Empresas de Servicios Públicos Reguladas Lideran Mientras los Productores Independientes de Energía Aceleran
Las empresas de servicios públicos reguladas, principalmente subsidiarias de la Compañía Egipcia de Electricidad (EEHC), representan el 45,10% de la demanda actual de EPC a través de adquisiciones centralizadas y garantías soberanas. Sus proyectos de modernización de redes y generación ofrecen flujos de caja estables, pero implican procesos de licitación rígidos. Los productores independientes de energía exhiben la mayor CAGR del 12,35% a medida que Egipto amplía la participación del sector privado. Las subastas competitivas bajo el marco de energías renovables atraen a productores independientes de energía como ACWA Power, Masdar y AMEA Power, todos atraídos por acuerdos de compra de energía viables financieramente.
Los clientes industriales de energía cautiva ganan terreno a medida que las fábricas buscan la autosuficiencia. Elsewedy Electric y Arab Contractors han adaptado ofertas llave en mano para este grupo, integrando servicios de financiamiento y operación y mantenimiento. Las entidades del sector público, incluida la Autoridad de Nuevas Comunidades Urbanas, mantienen una demanda estable; sin embargo, las restricciones presupuestarias moderan el crecimiento. En conjunto, estos patrones diversifican las fuentes de ingresos en el mercado de EPC de energía egipcio.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al comprar el informe
Análisis Geográfico
El Gran Cairo y el Delta del Nilo representan aproximadamente el 39,20% del valor de EPC, respaldados por las plantas de ciclo combinado de Siemens y los programas continuos de digitalización de la red eléctrica. La Nueva Capital Administrativa por sí sola demanda USD 800 millones en infraestructura eléctrica y aspira a un suministro 100% renovable para 2028, abriendo contratos para medidores inteligentes, paneles fotovoltaicos en tejados y Sistemas de Almacenamiento de Energía en Baterías (BESS). El Alto Egipto forma el núcleo renovable, albergando el Parque Solar Benban y parques eólicos planificados en Asuán y la costa del Mar Rojo. La elevada irradiancia solar y los terrenos disponibles facilitan proyectos de gran escala, aunque las mejoras en la transmisión siguen siendo críticas.
SCZONE en el Canal de Suez es la potencia industrial de Egipto. Su corredor de hidrógeno reserva 7.600 km² para electrolizadores y plantas de amoníaco, valorado en USD 12 mil millones, hasta 2030. El alcance del EPC abarca mejoras portuarias, desalación y alimentadores de alta capacidad, favoreciendo a los contratistas multidisciplinarios. Las gobernaciones costeras se benefician de los enlaces transfronterizos: la ruta HVDC Egipto-Arabia Saudita impulsa las obras en el desierto oriental, mientras que la propuesta EuroÁfrica incrementa la demanda mediterránea de EPC para estaciones convertidoras.
La dispersión impulsada por los recursos desplaza la concentración histórica en el Valle del Nilo hacia zonas de frontera. Los contratistas se adaptan a la logística remota, los climas desérticos y las obras marinas, ampliando su experiencia y reforzando la diversificación geográfica dentro del mercado de EPC de energía egipcio.
Panorama regulatorio
La actividad de EPC del sector eléctrico de Egipto está regida por la Ley de Electricidad n.º 87 de 2015 y sus reglamentos ejecutivos, que definen las licencias, los roles del mercado y el camino hacia una estructura más competitiva bajo supervisión independiente. La Agencia Egipcia de Regulación de Servicios Eléctricos y Protección al Consumidor (EgyptERA) es el regulador principal para el otorgamiento de licencias y el monitoreo de la producción, transmisión y distribución de electricidad, mientras que el Ministerio de Electricidad y Energía Renovable (MOEE) establece la política del sector y la Egyptian Electricity Holding Company (EEHC) sustenta la implementación estatal del servicio.
El desarrollo de proyectos de energías renovables está moldeado por la Estrategia Integrada de Energía Sostenible (ISES 2035) y el marco institucional liderado por la Autoridad de Energía Nueva y Renovable (NREA). Los pilares políticos recientes incluyen la Ley n.º 11 de 2022, que enmendó la ley de creación de la NREA y la ley de generación renovable de 2014 para facilitar la participación del sector privado, y el Decreto Presidencial n.º 628 de 2024, que asignó 350 kilómetros cuadrados en la Gobernación del Mar Rojo a la NREA para proyectos de energía renovable. Esto respalda una cartera más amplia de emplazamientos eólicos y solares y trabajos de EPC de conexión a la red relacionados.
Panorama Competitivo
El mercado de EPC de energía en Egipto muestra una concentración moderada. Los grandes actores locales Elsewedy Electric y Orascom Construction aprovechan las cadenas de suministro nacionales y los vínculos con el gobierno. Siemens y GE aseguran contratos llave en mano agrupando turbinas avanzadas con financiamiento de proyectos, como lo demostró el megaproyecto de 14,4 GW, que redujo el tiempo de entrega a 27 meses y capacitó a 6.000 trabajadores egipcios. Los competidores chinos, liderados por el mandato de 1,1 GW de PowerChina en Suez, intensifican la competencia a través de menores gastos de capital y financiamiento de proveedores.
Las normas de contenido local del 30% para energías renovables favorecen a los fabricantes egipcios de cables, torres y obras civiles. El riesgo cambiario elimina a los actores con márgenes reducidos, dando ventaja a las empresas con programas de cobertura e ingresos en moneda fuerte. Las alianzas estratégicas se multiplican: Elsewedy se asocia con Schneider para redes inteligentes, y Orascom se une con Rosatom para las obras civiles nucleares. Las empresas nicho especializadas en almacenamiento, microrredes e hidrógeno de balance de planta conquistan posiciones defendibles a medida que la industria de EPC de energía egipcia evoluciona.
Líderes de la Industria de EPC de Energía en Egipto
-
Siemens AG
-
Mitsubishi Corp (Mitsubishi Hitachi Power Systems)
-
AMEA Power LLC
-
ElSewedy Electric Co -
-
General Electric Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cambio activo en las adquisiciones hacia renovables híbridas y activos de flexibilidad está ampliando el alcance del EPC más allá de los paquetes de generación exclusivamente. En junio de 2026, Sterling and Wilson Renewable Energy, a través de una empresa conjunta al 50:50 con Hassan Allam Construction, se adjudicó un contrato EPC de 560 millones de USD para el proyecto solar West Minya de 1.000 MWac, que incluye un BESS de 600 MWh. El Ministerio de Electricidad y Energía Renovable también destacó adiciones concurrentes que combinan 1.000 MW de renovables con 600 MWh de almacenamiento (incluida una expansión de 270 MW en Benban).
El refuerzo y la modernización de la red siguen siendo fundamentales para convertir las renovables contratadas en energía entregada, manteniendo las subestaciones, las líneas de alta tensión y las mejoras de control en la cartera inmediata de EPC junto con las actualizaciones de las plantas de servicio público. La aprobación en marzo de 2024 por parte del Banco Mundial de un proyecto de refuerzo de la red de 500 millones de USD y la financiación del BERD bajo la plataforma NWFE respaldan trabajos de transmisión y subestaciones en múltiples gobernaciones, lo que favorece a las empresas de EPC con experiencia en adquisiciones y salvaguardas multilaterales. Las oportunidades de nueva construcción también se extienden a través de PPA bancables y renovables lideradas por IPP, como el PPA de ENGIE de marzo de 2026 con EETC para un proyecto eólico de 900 MW cerca de Ras Shokeir, y a través de infraestructura eléctrica vinculada a SCZONE para hidrógeno y cargas industriales, donde los paquetes de EPC agrupan renovables, evacuación de energía y servicios del sitio.
Desarrollos recientes del sector
- Junio de 2026: Sterling and Wilson Renewable Energy (SWREL) y Hassan Allam Construction, en una empresa conjunta al 50:50, se adjudicaron un contrato EPC de 560 millones de USD para el proyecto solar West Minya de 1.000 MWac, que incluye un sistema de almacenamiento de energía en baterías de 600 MWh. La adjudicación refuerza el cambio hacia paquetes de EPC solar más almacenamiento en Egipto, ampliando el alcance hacia la integración de almacenamiento, el cumplimiento con la red y las capacidades de puesta en marcha.
- Abril de 2026: GE Vernova obtuvo un pedido de Middle Delta Electricity Production Company para modernizar las plantas de energía de Banha y Nubaria utilizando tecnología Advanced Gas Path, junto con acuerdos de servicio de varios años. El trabajo amplía la demanda de EPC y gestión de paradas en torno a la extensión de vida útil y las mejoras de eficiencia de los activos térmicos existentes, respaldando la fiabilidad de la generación mientras se amplían los proyectos de renovables y de red.
- Septiembre de 2024: AMEA Power alcanzó el cierre financiero de su proyecto de hidrógeno verde de 1,4 GW en Ain Sokhna, abriendo un gran paquete integrado de EPC que abarca renovables, desalinización, electrólisis, almacenamiento e infraestructura de exportación. El hito fortaleció la cartera vinculada a SCZONE, donde los contratistas de EPC eléctrico compiten en la ejecución multidisciplinaria del balance de planta y en interfaces complejas.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de EPC de energía en Egipto se define como el valor de los trabajos de ingeniería, adquisición y construcción realizados para plantas de generación de energía y proyectos de redes de transmisión y distribución ejecutados dentro de Egipto.
Exclusiones del alcance: Se excluyen las operaciones y el mantenimiento rutinarios, las ventas de equipos exclusivamente sin alcance EPC, y la infraestructura de combustible upstream que no forma parte de la construcción de activos energéticos.
Descripción General de la Segmentación
- Por Tecnología de Generación de Energía
- Térmica
- Nuclear
- Renovables
- Por Banda de Capacidad
- Hasta 100 MW (Recursos de Energía Distribuida, microrred)
- 100 a 499 MW
- Más de 500 MW
- Por Usuario Final
- Empresas de Servicios Públicos Reguladas
- Productores Independientes de Energía
- Energía Cautiva Industrial
- Sector Público y Empresas Estatales
- Por Transmisión y Distribución de Energía (T&D) - (Análisis Cualitativo Únicamente)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el contexto de proyectos y demanda que subyace a los ingresos EPC en Egipto. Nos basamos principalmente en fuentes públicas, como estadísticas de capacidad y generación eléctrica de organismos como la AIE, actualizaciones de proyectos y del sector de IRENA, e indicadores macroeconómicos del Banco Mundial y el FMI.
Para mantener los supuestos fundamentados, también revisamos comunicados de reguladores y ministerios (como notas sobre la estrategia energética nacional), anuncios de empresas de servicios públicos y promotores, así como presentaciones a inversores y archivos corporativos sobre contratos adjudicados y plazos de finalización. Cuando fue necesario, utilizamos una suscripción de pago para obtener datos financieros de empresas y una base de datos de contratos y licitaciones para contrastar los valores de adjudicación y el calendario de los principales paquetes. Estas fuentes de investigación documental son ilustrativas, y también recurrimos a referencias públicas adicionales para recopilar, validar y clarificar puntos de datos específicos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas estructuradas se utilizaron para verificar lo que la investigación documental no podía confirmar, especialmente en lo relativo a la distribución del alcance EPC entre obras de generación y de red, las estructuras contractuales típicas y la velocidad a la que están cambiando los precios de los principales componentes de costos. Conversamos con contratistas EPC, propietarios de proyectos, consultores de ingeniería y participantes de la cadena de suministro en todo Egipto, y revisamos los datos cuando existían discrepancias temporales entre las adjudicaciones, el cierre financiero y la ejecución en obra.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos de nivel C: 16% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 40% |
| Actores menores: 20% | Gerentes: 44% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se inició mediante una construcción descendente que vincula la actividad de construcción eléctrica de Egipto con el valor EPC, donde las adiciones de capacidad, los programas de expansión de la red y los rangos de costos EPC típicos ayudan a reconstruir el conjunto de ingresos anuales. El modelo fue sometido a pruebas de estrés con verificaciones ascendentes selectivas, que incluyeron el muestreo de adjudicaciones de proyectos recientes, el uso de valores de contratos observados y la aplicación de una ejecución por fases realista antes de ajustar los totales finales.
Los insumos clave utilizados en el modelo incluyen la cartera de nueva capacidad de generación por tecnología, los planes de inversión en transmisión y distribución, el número de proyectos adjudicados y en ejecución, la distribución típica del alcance EPC entre obras civiles, eléctricas y de balance de planta, y los cambios en los costos de equipos dependientes de importaciones que pueden modificar los precios EPC. Para el pronóstico, se utilizó un análisis de escenarios respaldado por una visión de regresión simple sobre factores impulsores como el crecimiento de la demanda eléctrica, las adiciones de capacidad planificadas y la intención de inversión pública, y luego se confirmó la trayectoria final a través de las expectativas de los expertos recopiladas durante las entrevistas. Cuando los valores de los proyectos no fueron divulgados, las brechas se gestionaron utilizando referencias de proyectos comparables y supuestos de alcance conservadores, que fueron verificados con retroalimentación primaria.
Ciclo de Validación y Actualización de Datos
Los resultados fueron triangulados a partir de múltiples señales, y los saltos inusuales fueron marcados para una segunda revisión antes de la aprobación final. Comparamos los totales de mercado modelados con indicadores independientes, como adjudicaciones anunciadas, actividad de construcción visible y tendencias de inversión y capacidad a nivel país. También verificamos que el valor EPC implícito por MW o por kilómetro de red se mantuviera dentro de un rango realista.
El trabajo pasa por revisiones analíticas de múltiples etapas, y se activan llamadas de seguimiento cuando existe una gran varianza entre los indicadores documentales y la retroalimentación de las entrevistas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes de política, tipo de cambio o adjudicación de proyectos modifican materialmente las perspectivas. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de EPC de Energía en Egipto de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el EPC de energía en Egipto no siempre coinciden, ya que los equipos pueden contabilizar diferentes alcances de trabajo, utilizar diferentes años base o tratar los precios y el momento de la conversión de divisas de manera propia. Las diferencias también pueden derivarse de cómo cada modelo trata la ejecución por fases de los proyectos, especialmente cuando las adjudicaciones se anuncian pero la ejecución se extiende a lo largo de varios años.
Los anuncios de adjudicaciones, los rastreadores de licitaciones y las verificaciones de razonabilidad del valor EPC por MW se utilizan para mantener la estimación de Mordor Intelligence alineada con lo que realmente se está contratando y ejecutando en Egipto, en lugar de incluir gastos adyacentes que quedan fuera de la entrega EPC. Otro factor común que genera brechas es el alcance, ya que algunas estimaciones agrupan en la misma cifra el mantenimiento a largo plazo, los costos del propietario o la actividad de construcción más amplia, lo que puede inflar rápidamente el valor principal.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7.020 millones de USD (2025) | |
| Base de Datos Sectorial A | 3.360 millones de USD (2024) | Utiliza un punto del año en curso más antiguo y parece agrupar el EPC junto con el EPC más el mantenimiento en el mismo alcance, lo que puede desplazar el límite y también modifica la forma en que la ejecución plurianual de proyectos se reconoce como valor de mercado anual. |
| Editorial de Mercado B | 714.670 millones de USD (2023) | La cifra indicada no es coherente con la economía típica de los proyectos eléctricos en Egipto y probablemente refleja un problema de alcance o de unidades, como la mezcla de un gasto de construcción eléctrica más amplio, costos del propietario, o una convención de divisa o escala diferente que no está normalizada a los ingresos EPC. |
La dispersión entre las tres cifras se debe principalmente a qué se contabiliza como EPC y cómo se gestionan el momento y las unidades. Al mantener el mercado vinculado a adjudicaciones divulgadas, una ejecución por fases realista y verificaciones prácticas de precios y divisas, el enfoque produce un número que es más fácil de rastrear hasta sus factores determinantes y de actualizar de manera consistente año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de EPC de energía en Egipto?
El tamaño del mercado de EPC de energía en Egipto asciende a USD 7,49 mil millones en 2026 y se prevé que aumente a USD 10,36 mil millones para 2031.
¿Qué segmento tecnológico se expande más rápidamente en Egipto?
El EPC de energías renovables, en particular la solar y la eólica, está creciendo a una CAGR del 13,9% hasta 2031 debido al objetivo de capacidad limpia del 42%.
¿Cómo afecta la volatilidad cambiaria a los proyectos de EPC?
La depreciación de la libra egipcia elevó los costos de equipos importados en aproximadamente un 58% en 2024, lo que llevó a los contratistas a cubrir riesgos y renegociar las condiciones contractuales.
¿Dónde están los principales focos geográficos para los nuevos proyectos de EPC?
El Gran Cairo para las mejoras de la red eléctrica, el Alto Egipto para las energías renovables a escala de servicios públicos y la Zona Económica del Canal de Suez para la infraestructura de hidrógeno lideran las oportunidades actuales.
¿Qué grupo de usuarios finales muestra el mayor crecimiento?
Los productores independientes de energía son el grupo de clientes de más rápido crecimiento, expandiéndose a una CAGR del 12,35% impulsada por subastas competitivas de energías renovables.


 Sus datos están seguros y nunca se venden ni se comparten.
