
Tamaño y cuota del mercado de gestión de instalaciones de Egipto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
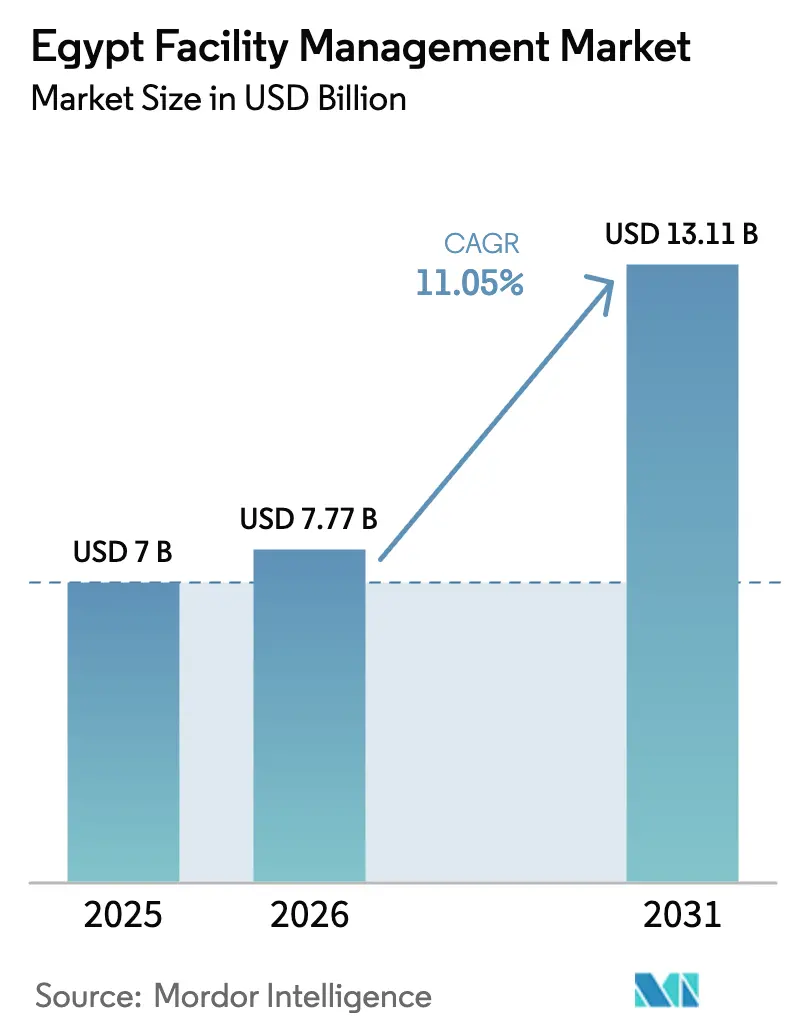
| Tamaño del mercado en el año base (2025) | 7 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.05 % |
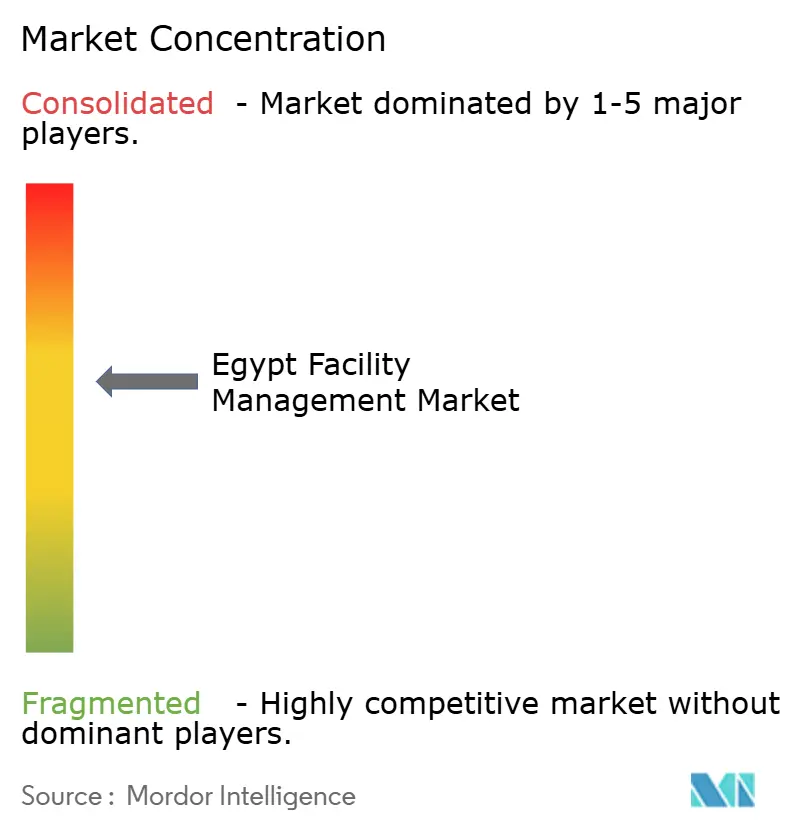
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de gestión de instalaciones de Egipto por Mordor Intelligence
El tamaño del mercado de gestión de instalaciones de Egipto se estima en USD 7,77 mil millones en 2026, creciendo desde un valor de USD 7 mil millones en 2025, con proyecciones para 2031 que muestran USD 13,11 mil millones, creciendo a una CAGR del 11,05% durante el período 2026-2031. La sólida urbanización, liderada por 30 ciudades designadas de cuarta generación como Nueva Mansura, está ampliando la base direccionable de activos comerciales, residenciales y públicos que requieren mantenimiento profesional. Los desembolsos en infraestructura respaldados por el gobierno, las entradas de capital del sector privado equivalentes al 63,5% de la inversión total y la reducción del desempleo al 6,5% están reforzando el gasto en servicios de edificios externalizados. La adopción generalizada de tecnología —que abarca desde análisis de seguridad habilitados por IA hasta gestión de energía basada en IoT— permite a los operadores elevar la calidad del servicio al tiempo que protegen los márgenes. [1]Giza Systems, "Acerca de," gizasystems.com Mientras tanto, la inflación de costes de materiales y las actualizaciones regulatorias, en particular la Ley Laboral N.º 14 de 2025, añaden complejidad de cumplimiento normativo y presión de traslado de costes. Efecto neto: el mercado de gestión de instalaciones de Egipto está pivotando desde el mantenimiento básico hacia soluciones integradas y ricas en tecnología que puedan escalar con la infraestructura en rápida modernización del país.
Conclusiones clave del informe
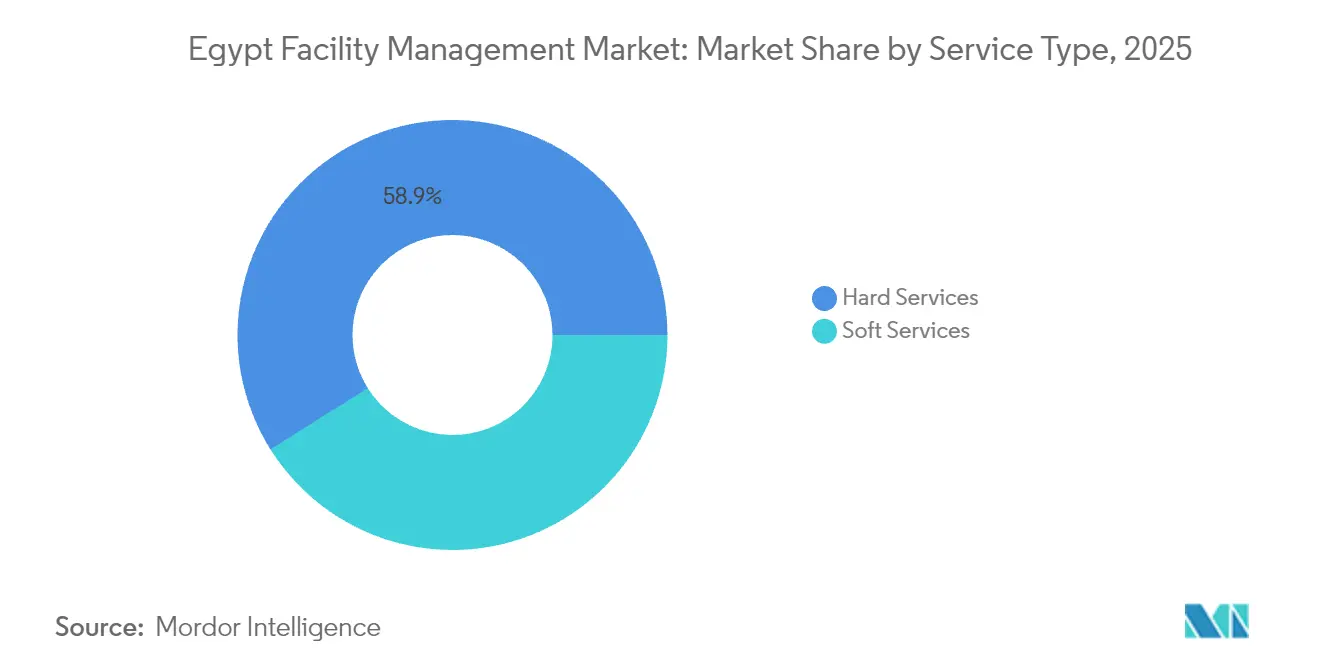
- Por tipo de servicio, los servicios técnicos representaron el 58,92% de la cuota del mercado de gestión de instalaciones de Egipto en 2025, mientras que los servicios auxiliares se proyectan para expandirse a una CAGR del 13,27% hasta 2031.
- Por tipo de oferta, el modelo externalizado representó el 67,85% del tamaño del mercado de gestión de instalaciones de Egipto en 2025 y avanza a una CAGR del 12,74% hasta 2031.
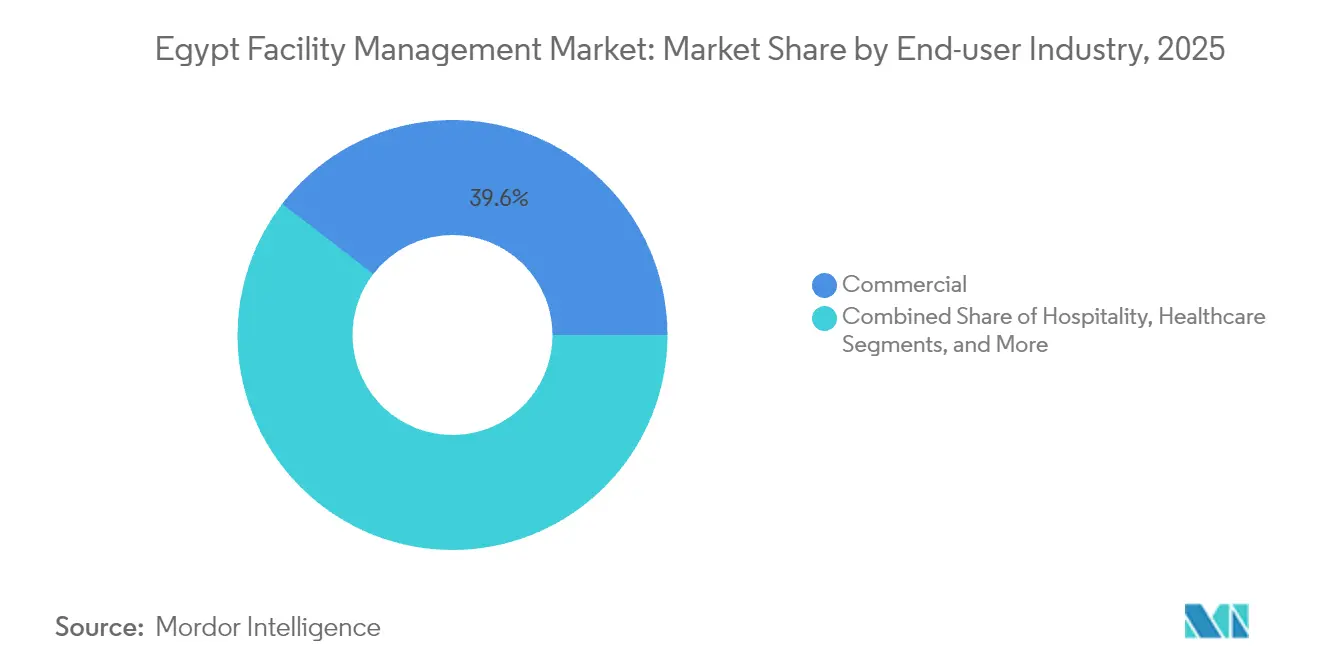
- Por industria de usuario final, las instalaciones comerciales lideraron con una cuota de ingresos del 39,55% en 2025; se prevé que los centros industriales y de procesos crezcan a una CAGR del 13,48% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de gestión de instalaciones de Egipto
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Tasas de ocupación actuales | +2.1% | Gran El Cairo, Alejandría, Nueva Capital Administrativa | Mediano plazo (2-4 años) |
| Tasas de rentabilidad de los principales operadores de gestión de instalaciones | +1.8% | Nacional, con concentración en centros urbanos | Corto plazo (≤ 2 años) |
| Indicadores de fuerza laboral – participación laboral | +1.5% | Nacional, con énfasis en centros de mano de obra especializada | Largo plazo (≥ 4 años) |
| Urbanización y crecimiento poblacional | +2.3% | Gran El Cairo, nuevas ciudades, regiones costeras | Largo plazo (≥ 4 años) |
| Prioridades de inversión sectorial en infraestructura | +2.0% | Nacional, con enfoque en ciudades inteligentes y zonas industriales | Mediano plazo (2-4 años) |
| Impulsores regulatorios en normas laborales y de seguridad | +1.2% | Requisitos de cumplimiento nacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las tasas de ocupación actuales impulsan la expansión del mercado
Una mayor ocupación en proyectos emblemáticos como Madinaty —hogar de 600.000 residentes en 8.000 acres— se traduce inmediatamente en necesidades recurrentes de servicios técnicos y auxiliares. La Nueva Capital Administrativa por sí sola comprende 19.500 unidades de vivienda, cuatro universidades y múltiples ministerios, todos los cuales requieren apoyo de gestión de instalaciones las 24 horas del día, los 7 días de la semana. Las expansiones del sector salud, ejemplificadas por el programa hospitalario múltiple de USD 125 millones de Alameda, amplían aún más la base de demanda. Los megadesarrollos de uso mixto financiados por inversores del Golfo añaden capas de espacio comercial y hotelero que necesitan servicios integrados de limpieza, seguridad y energía. Por lo tanto, la relación entre la ocupación y el volumen de contratos está destinada a permanecer estrechamente vinculada a mediano plazo.
Optimización de la rentabilidad mediante la integración tecnológica
Los operadores de gestión de instalaciones están incorporando sensores IoT en sistemas de climatización (HVAC), iluminación y agua para pasar del mantenimiento programado al basado en condiciones, reduciendo el tiempo de inactividad y las horas de mano de obra. Los estudios demuestran que la detección de fallos asistida por IA puede reducir el desperdicio de energía hasta en 883,2 kWh en 24 horas cuando un sensor falla, lo que subraya el potencial de retorno de inversión de las renovaciones digitales. [2]IoT 5 Journal, "Integración IoT de un sistema de gestión de edificios inteligentes a prueba de fallos," mdpi.com El equipo de integración de 3.000 personas de Giza Systems ofrece ahora soluciones integrales de edificios inteligentes que abarcan paneles de análisis y aplicaciones móviles de órdenes de trabajo. Elsewedy Electric ha destinado 250 millones de EGP a programas de sostenibilidad, posicionándose para captar contratos que prioricen la eficiencia en carbono. A medida que los clientes buscan ahorros de costes sin sacrificar los niveles de servicio, los proveedores que dominan los flujos de trabajo basados en datos están mejorando sus tasas de adjudicación de ofertas y sus márgenes.
La urbanización acelera la demanda de infraestructura
Egipto planea construir 38 ciudades inteligentes con un coste de infraestructura acumulado de USD 675 mil millones en 20 años. La estrategia climática nacional tiene como objetivo generar el 42% de la energía a partir de fuentes renovables para 2035, lo que da lugar a parques solares y parques eólicos que requieren un cuidado especializado de los activos. Proyectos piloto como Nueva Qena exhiben gemelos digitales y sistemas de tráfico inteligente, elevando las expectativas de los proveedores de gestión de instalaciones para gestionar tanto activos físicos como cibernéticos. La investigación sobre la adopción de energía inteligente encuentra una tasa de éxito del 62,9% en los objetivos de sostenibilidad cuando se implementan controles avanzados, lo que refuerza el argumento empresarial a favor de los servicios de gestión de instalaciones ecológicos. La creciente densidad urbana también aporta economías de escala que favorecen los modelos de externalización integrada.
Las prioridades de inversión en infraestructura marcan la dirección del mercado
Proyectos emblemáticos como el desarrollo costero Ras El-Hekma de USD 35 mil millones, las zonas industriales construidas por Elsewedy y el compromiso de capital de USD 5 mil millones del Fondo de Inversión Pública (PIF) saudí están canalizando capital hacia logística, petroquímica y complejos de uso mixto. La asociación de automatización de Honeywell para el complejo Anchor Benitoite en la Zona Económica del Canal de Suez señala la demanda de experiencia avanzada en control de edificios. La política gubernamental que destina el 50% del gasto público a proyectos ecológicos para el ejercicio fiscal 2025 está agudizando el enfoque en las operaciones conformes con la certificación LEED y los ahorros de costes energéticos durante el ciclo de vida. En conjunto, la cartera de proyectos ofrece a los proveedores de gestión de instalaciones visibilidad plurianual sobre el flujo de contratos, lo que permite la inversión estratégica en talento y tecnología.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Obstáculos del marco regulatorio y legislativo | -1.4% | Nacional, con implementación regional variable | Mediano plazo (2-4 años) |
| Volatilidad macroeconómica | -1.8% | Nacional, con mayor impacto en los sectores dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escasez de fuerza laboral especializada en gestión de instalaciones y alta rotación | -1.6% | Nacional, aguda en funciones técnicas especializadas | Largo plazo (≥ 4 años) |
| Retrasos en los ciclos de pago del sector público | -1.1% | Proyectos dependientes del gobierno a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La complejidad del marco regulatorio limita el crecimiento del mercado
La Ley Laboral N.º 14 de 2025 introduce disposiciones sobre trabajo remoto y tribunales laborales, pero los costes de cumplimiento aumentan a medida que las empresas adaptan sus sistemas de recursos humanos y líneas de reporte. La Ley Ambiental N.º 4/1994 impone normas más estrictas de gestión de residuos, lo que lleva a los operadores de gestión de instalaciones a invertir en socios de eliminación certificados y seguros de responsabilidad civil. La Federación Egipcia de Seguros ha creado un fondo sectorial para cubrir los riesgos ambientales, señal de que la exposición regulatoria es ahora material para la fijación de precios de los proyectos. Las normas de registro hotelero añaden además pasos de licenciamiento para los proveedores que prestan servicios a clientes del sector turístico. Hasta que las nuevas directrices se consoliden, los plazos de licitación se alargan y los proveedores más pequeños enfrentan barreras de entrada más elevadas.
La volatilidad macroeconómica impacta las decisiones de inversión
La flotación de la moneda de marzo de 2024 desencadenó oscilaciones cambiarias que complican la elaboración de presupuestos para unidades de climatización (HVAC) importadas y equipos de seguridad contra incendios. Los insumos de acero y cemento —ya subutilizados al 50% de la capacidad nacional— han experimentado aumentos de precios del 10% al 30%, lo que lleva a los contratistas a insertar cláusulas de escalada en los acuerdos de gestión de instalaciones. Los estudios académicos sobre el ajuste de precios de contratos muestran que los proyectos que carecen de fórmulas basadas en índices están sufriendo sobrecostes que erosionan la rentabilidad de los proveedores. La tensión en el flujo de caja se intensifica cuando los clientes públicos retrasan los pagos, lo que obliga a los proveedores a recurrir a líneas bancarias de corto plazo. Por lo tanto, los integradores más grandes con balances más sólidos están mejor equipados para capear la volatilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: la digitalización de los servicios auxiliares supera al núcleo técnico
Los servicios técnicos captaron el 58,92% de la cuota del mercado de gestión de instalaciones de Egipto en 2025, lo que subraya la necesidad estructural de servicios de ingeniería mecánica, eléctrica y de fontanería (MEP), climatización (HVAC), seguridad contra incendios y gestión de activos en el contexto de la cartera de proyectos no adjudicados de USD 515 mil millones del país. No obstante, los servicios auxiliares están encaminados a registrar una CAGR del 13,27% hasta 2031, impulsados por la creciente demanda de paquetes tecnológicamente habilitados de limpieza, seguridad y apoyo de oficina que mejoran la experiencia de los ocupantes. Los sistemas de segregación de residuos impulsados por IA ilustran cómo las empresas de gestión de instalaciones pueden reducir los volúmenes de vertedero y los costes de recogida de residuos al tiempo que cumplen las nuevas métricas de ESG. La investigación sobre Mantenimiento 4.0 de HVAC confirma que la IA y el IoT pueden mejorar simultáneamente la eficiencia energética y el confort de los ocupantes, lo que sugiere que los paquetes premium de servicios auxiliares seguirán expandiéndose. Los proveedores de servicios técnicos también están evolucionando: los paneles de seguridad contra incendios inteligentes y el software de mantenimiento predictivo se están convirtiendo en estándar en los documentos de licitación, aumentando la demanda de técnicos multidisciplinares. La convergencia de los requisitos de edificios inteligentes garantiza que ambas categorías de servicio permanezcan interdependientes, pero el impulso de crecimiento se inclina hacia las líneas de servicios auxiliares con infusión digital.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de oferta: la externalización se consolida en torno a contratos integrados
Los modelos de prestación externalizada representaron el 67,85% del tamaño del mercado de gestión de instalaciones de Egipto en 2025 y se proyecta que crezcan a una tasa anual compuesta del 12,74% hasta 2031. Las empresas de banca, telecomunicaciones y comercio minorista están desprendiéndose de actividades no esenciales, lo que impulsa acuerdos de gestión de instalaciones integrada multisitio que agrupan seguridad, gestión de energía e inventario gestionado por el proveedor. La empresa conjunta logística YANMU de Hassan Allam y la presencia de Contrack FM en Oriente Medio ejemplifican el cambio hacia proveedores de plataformas con alcance nacional. Los contratos de servicio único o agrupado persisten en hospitales públicos e instalaciones gubernamentales sensibles donde las consideraciones de control mantienen algunas tareas internalizadas. Sin embargo, la privatización incremental —las autoridades apuntan a una participación del sector privado del 50% en la inversión total para el ejercicio fiscal 2025— sugiere que la penetración externalizada seguirá aumentando. La integración tecnológica, los centros de comando unificados y los acuerdos de nivel de servicio (SLA) basados en el desempeño hacen de la externalización integrada el referente para los clientes que valoran el rendimiento.
Por industria de usuario final: las instalaciones industriales lideran la curva de crecimiento
Las propiedades comerciales, incluidos parques tecnológicos, centros comerciales y almacenes, generaron el 39,55% de los ingresos de 2025, beneficiándose de las continuas expansiones de oficinas en el Gran El Cairo y la Costa Norte. Se espera que el segmento industrial y de procesos registre la CAGR más rápida, del 13,48%, impulsada por nuevos complejos petroquímicos, parques de energía renovable y clústeres manufactureros orientados a la exportación a lo largo del Canal de Suez. Operadores del sector salud como el Grupo de Hospitales Cleopatra despliegan modelos de servicio de 360 grados que integran ingeniería clínica, limpieza especializada y módulos de seguimiento de residuos, ilustrando un giro hacia la experiencia externalizada. La gestión de instalaciones en hospitalidad gana impulso a medida que los inversores del Golfo reforman hoteles históricos; la renovación de la cartera de ADQ ya está generando demanda de protocolos de mantenimiento de activos patrimoniales. Las viviendas multifamiliares, los recintos de ocio y los estadios deportivos también añaden volumen, pero la base industrial ofrece el incremento más pronunciado en valor contractual y profundidad técnica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El Gran El Cairo y Alejandría generan conjuntamente la mayor parte de los contratos del mercado de gestión de instalaciones de Egipto, debido a la densa oferta comercial y a las continuas inversiones cívicas. La Nueva Capital Administrativa, respaldada por 24 mil millones de EGP en financiación de la primera fase, está emergiendo como el mayor clúster de activos gubernamentales, residenciales y de uso mixto de nueva construcción del país. El cinturón petroquímico de Alejandría y sus terminales marítimas atraen a equipos especializados de servicios técnicos con experiencia en mantenimiento en zonas peligrosas. Más allá de estos centros, el prototipo de ciudad inteligente Nueva Qena en el Alto Egipto pone de manifiesto la difusión de infraestructura preparada para lo digital hacia el sur. La Zona Económica del Canal de Suez está atrayendo fábricas intensivas en automatización, mientras que el megaproyecto Ras El-Hekma en la Costa Norte amplía la demanda de gestión de instalaciones impulsada por el turismo a lo largo de 40.600 fedanes. Las zonas industriales desarrolladas por Elsewedy Industrial Development proporcionan ecosistemas llave en mano para ingeniería, textiles y logística, lo que requiere servicios integrales de gestión de instalaciones en múltiples gobernaciones. En general, la demanda espacial se está ampliando desde los núcleos metropolitanos tradicionales hacia una red de corredores inteligentes, industriales y costeros.
Panorama regulatorio
Las actividades de gestión de instalaciones (FM) en Egipto se rigen en gran medida a través de normativas transversales laborales, ambientales, de construcción y sectoriales, en lugar de una ley específica para FM. La Ley Laboral N.º 14 de 2025 aumentó los requisitos de cumplimiento para los empleadores en torno a la administración de la fuerza laboral y la resolución de disputas, mientras que la Ley Ambiental N.º 4/1994 continúa siendo la base de la gestión de residuos y los controles de riesgo ambiental, lo que influye en la contratación de socios de eliminación certificados y en la cobertura de seguros para los contratos de FM.
Para la gestión de instalaciones impulsada por tecnología (BMS habilitados con IoT, seguridad conectada y análisis de edificios inteligentes), las licencias y el cumplimiento de normas añaden otro nivel de supervisión. La Autoridad Nacional Reguladora de Telecomunicaciones (NTRA), que opera bajo la Ley de Telecomunicaciones N.º 10 de 2003, regula los servicios de telecomunicaciones y las estructuras de licencias asociadas que afectan a las implementaciones de FM dependientes de la conectividad (por ejemplo, la conectividad IoT y las operaciones basadas en datos). La conformidad técnica de los sistemas de automatización y control de edificios se respalda a través de la Organización General Egipcia de Normas y Calidad (EOS), incluidas normas alineadas con las funciones de automatización y control de edificios, que pueden citarse en licitaciones para activos de ciudades inteligentes y grandes activos comerciales.
Análisis de la cadena de valor
La cadena de valor de FM en Egipto comienza con los propietarios de activos y desarrolladores (entidades gubernamentales, promotores inmobiliarios, operadores industriales e instituciones) que definen los SLA y los requisitos de cumplimiento, y luego adjudican contratos a equipos internos o a proveedores externalizados (FM único, agrupado o integrado). La prestación del servicio depende de una capa de operaciones de servicio compuesta por equipos in situ y subcontratistas (MEP, HVAC, protección contra incendios, limpieza, seguridad, residuos), respaldada por fabricantes de equipos originales (OEM) y distribuidores de equipos y repuestos, y por terceros especializados para inspecciones, certificaciones y eliminación regulada de residuos.
La infraestructura digital ocupa cada vez más un lugar central en la ejecución, conectando activos, personas y flujos de trabajo a través de plataformas CAFM/CMMS, integraciones de BMS/SCADA y análisis alojados en la nube. Los programas de digitalización gubernamentales proporcionan una vía de referencia para escalar operaciones basadas en datos, incluidas iniciativas respaldadas por el MCIT como el Sistema de Gestión de Activos Estatales, construido sobre Hexagon M.App Enterprise para gestionar más de 1,3 millones de activos de propiedad estatal, y la Política Cloud First 2024 adoptada por el Consejo Supremo de la Sociedad Digital. Esto desplaza el valor hacia integradores y proveedores de FM con capacidad de plataforma (por ejemplo, Apleona Egypt, Imdaad Misr y especialistas locales como Egypro FME y Prosper Egypt) que pueden combinar la prestación de servicios en campo con conectividad, gobernanza de datos e informes de sostenibilidad.
Panorama competitivo
El mercado de gestión de instalaciones de Egipto presenta una fragmentación moderada: los grandes conglomerados locales coexisten con especialistas regionales y grandes empresas internacionales. Contrack FM de Orascom Construction, Hassan Allam Holding y G4S aprovechan su escala para licitar en proyectos de transporte, energía y gobierno. Los actores regionales como Enova y EFS se centran en contratos de rendimiento energético y operaciones de centros de datos, respectivamente, mientras que Savills e Imdaad apuntan a torres comerciales premium. La ventaja competitiva recae cada vez más en la prestación integrada, las pilas tecnológicas probadas y los marcos de sostenibilidad certificados, en lugar de en las ofertas de menor precio. Las alianzas se multiplican: Siemens Egipto se alinea con Al-Attal Holding para incorporar sistemas de edificios listos para el metaverso en urbanizaciones residenciales. Las oportunidades de espacio en blanco se encuentran en la gestión de instalaciones de salud —Egipto puede necesitar hasta 120.000 nuevas camas hospitalarias para 2030— y en los activos de energía renovable alineados con el objetivo de energía limpia del 42%. La consolidación es probable a medida que los clientes exigen responsabilidad de contrato único sobre carteras de activos en crecimiento.
Líderes del sector de gestión de instalaciones de Egipto
Contrack FM (Orascom Construction PLC)
Enova Facilities Management Services LLC
EFS Facilities Services Group
Apleona IFMC (Apleona GmbH)
Egypro FME Joint Stock Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El desarrollo de ciudades inteligentes e infraestructura conectada está generando un espacio en blanco procesable para ofertas de FM integradas que combinan servicios duros con monitoreo digital permanente. Un ejemplo es el papel de Honeywell como Integrador Maestro de Sistemas para la Nueva Capital Administrativa (ACUD), donde el monitoreo de servicios públicos habilitado por gemelos digitales y los controles basados en SCADA elevan el estándar operativo de la infraestructura crítica y aumentan la demanda de equipos de FM capaces de mantener tanto los activos físicos como los sistemas de control.
La densificación de la conectividad y la expansión de la capacidad de cómputo respaldan oportunidades en FM de misión crítica (centros de datos, sitios de red y edificios intensivos en TIC). El acuerdo de asignación de espectro de febrero de 2026 (3,5 mil millones de USD) y los objetivos del plan de desarrollo 2025/2026 para inversiones en TIC y expansión de torres de red aumentan la base instalada de activos técnicos que requieren mantenimiento de alta disponibilidad, gestión energética y operaciones orientadas al cumplimiento normativo. Del lado de la oferta, los proveedores pueden diferenciarse mediante contratos de rendimiento energético y reducción de costos de ciclo de vida, respaldados por colaboraciones que integran la gestión energética y la generación distribuida en las operaciones de activos (por ejemplo, la asociación de Enova con Schneider Electric para soluciones energéticas y microrredes en su cartera de gestión de activos).
Desarrollos recientes del sector
- Junio de 2026: Contrack FM anunció que se le adjudicó el contrato de gestión de servicios blandos para SODIC EDNC en El Nuevo Cairo. Esta adjudicación refuerza la intensidad competitiva en grandes desarrollos de uso mixto, donde la experiencia del ocupante y la ejecución del SLA impulsan las renovaciones y extensiones de contrato.
- Noviembre de 2025: El Aeropuerto Internacional del Mar Rojo seleccionó a Enova como su contratista de Mantenimiento General de Instalaciones, cubriendo tanto servicios duros como blandos. La adjudicación destaca la necesidad de capacidades de FM integradas en infraestructuras de transporte de alta disponibilidad, donde el tiempo de actividad, la seguridad y el rendimiento energético son auditados de manera estricta.
- Julio de 2024: Se inauguró la primera fase de la ciudad inteligente de Nueva Mansoura, añadiendo 19.500 unidades de vivienda y cuatro universidades. Esto amplía la base de activos operativos que requiere cobertura de FM multisitio en mantenimiento MEP, limpieza, seguridad y gestión energética habilitada por tecnología.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de gestión de instalaciones de Egipto se define como los ingresos obtenidos de la gestión, operación y mantenimiento de edificios y sitios a través de servicios duros y servicios blandos, prestados internamente o mediante contratos externalizados a usuarios finales en Egipto.
Exclusiones de alcance: excluimos los trabajos de construcción puntuales y las reformas importantes impulsadas por gastos de capital que no se contratan como gestión de instalaciones recurrente, junto con las ventas puras de equipos que no están vinculadas a un acuerdo de servicio de FM.
Descripción general de la segmentación
- Por tipo de servicio
- Servicios técnicos
- Gestión de activos
- Servicios de ingeniería mecánica, eléctrica y de fontanería (MEP) y climatización (HVAC)
- Sistemas contra incendios y seguridad
- Otros servicios de gestión de instalaciones técnicas
- Servicios auxiliares
- Apoyo de oficina y seguridad
- Servicios de limpieza
- Servicios de restauración colectiva
- Otros servicios de gestión de instalaciones auxiliares
- Servicios técnicos
- Por tipo de oferta
- Internalizado
- Externalizado
- Gestión de instalaciones única
- Gestión de instalaciones agrupada
- Gestión de instalaciones integrada
- Por industria de usuario final
- Comercial (tecnologías de la información y telecomunicaciones, comercio minorista y almacenes, etc.)
- Hospitalidad (hoteles, establecimientos de restauración, restaurantes de gran escala)
- Institucional e infraestructura pública (gobierno, educación, transporte)
- Salud (instalaciones públicas y privadas)
- Industrial y de procesos (manufactura, energía, minería)
- Otras industrias de usuario final (vivienda multifamiliar, entretenimiento, deportes y ocio)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para fundamentar el conjunto de demanda y mantener supuestos realistas para Egipto. Revisamos fuentes públicas como las publicaciones de CAPMAS, los informes del Banco Central de Egipto, las actualizaciones de la Autoridad General Egipcia para la Inversión y las Zonas Francas, y estadísticas de la Egyptian Electricity Holding Company y EgyptERA para el contexto de servicios públicos e infraestructura. También hicimos referencia a fuentes internacionales como los indicadores del Banco Mundial y las estadísticas comerciales de UN Comtrade, que ayudaron a explicar cómo las tendencias de los equipos de mantenimiento importados pueden afectar la intensidad del servicio.
Para conectar las señales macro con los ingresos por servicios, recurrimos a informes anuales de empresas, presentaciones a inversores y cobertura de prensa local que aborda las tendencias de externalización, la actividad de infraestructura pública y los grandes desarrollos comerciales. Cuando la divulgación de empresas privadas era limitada, utilizamos bases de datos de pago para datos financieros de empresas y monitoreo de noticias, y luego verificamos los rangos resultantes con anuncios de contratos y licitaciones que son públicamente visibles. Las fuentes documentales aquí enumeradas son ilustrativas y no exhaustivas, y también consultamos otros documentos públicos para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente se factura en Egipto en FM dura y FM blanda, y cómo se fijan los precios y se renuevan los contratos en diferentes tipos de instalaciones. Hablamos con una combinación de proveedores de servicios externalizados, jefes de instalaciones internos, equipos de adquisiciones y expertos del ecosistema, y utilizamos sus aportes para ajustar los supuestos de penetración, la división entre contratos agrupados e integrados, y la lógica de progresión de precios habitual bajo las condiciones locales de inflación y tipo de cambio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 18% | Gerentes: 50% |
Dimensionamiento del mercado y previsión
El modelo central utiliza una construcción de arriba hacia abajo que reconstruye el gasto en FM a partir de la base de edificios activos de Egipto y la intensidad del servicio, y luego se divide por tipo de prestación y tipo de oferta según el comportamiento de externalización observado. En la práctica, partimos de las existencias de instalaciones y las señales de actividad por usuario final, aplicamos ratios de externalización y cobertura contractual, y luego convertimos esos volúmenes en valor utilizando precios de contrato anuales realistas, incluidos los acuerdos agrupados e integrados.
Se rastrearon varias huellas de mercado para mantener las cifras ancladas, como las finalizaciones de construcción y las adiciones de espacio comercial ocupado, la intensidad de las operaciones de infraestructura pública, las señales de actividad industrial y utilización de plantas, y el cambio de participación de los contratos de servicio único hacia FM agrupado e integrado. Los supuestos de precios se mantuvieron simples y auditables mediante la duración típica de los contratos, los patrones de renovación, la presión de los costos laborales y la sensibilidad a los insumos importados donde afecta a los costos de servicios duros. Para corroborar los totales, también utilizamos aproximaciones selectivas de abajo hacia arriba, incluidos rangos de valor de contrato muestreados por tipo de instalación, verificaciones de canal sobre paquetes de FM licitados, y una consolidación de sensatez a partir de las huellas conocidas de proveedores para identificar brechas de cobertura.
Las previsiones se construyeron utilizando análisis de escenarios respaldado por una regresión multivariante ligera sobre impulsores estables, como las adiciones de edificios, la intensidad operativa por usuario final y la penetración de la externalización, y luego se ajustaron utilizando opiniones de expertos sobre la fijación de precios de renovación y la frecuencia de refijación de precios de contratos. Cuando faltaba evidencia de abajo hacia arriba para ciudades más pequeñas o instalaciones especializadas, aplicamos factores de cobertura conservadores y luego revisamos el gasto implícito por metro cuadrado o por sitio antes de finalizar.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se triangulan con señales independientes, como la dirección del flujo de licitaciones, los comentarios sobre la utilización de proveedores y los niveles de gasto implícitos por tipo de instalación, y luego los valores atípicos se revisan caso por caso. Si un supuesto clave se sale de un rango respaldado por entrevistas, volvemos a contactar a las fuentes para confirmar si el cambio es real o está impulsado por el momento temporal, la conversión de divisas o la mezcla del alcance del contrato.
Cada informe se actualiza al menos una vez al año, y se activan actualizaciones intermedias cuando cambios macro importantes, modificaciones de políticas o grandes adjudicaciones de externalización alteran significativamente las perspectivas. Se completa una revisión final del analista cerca de la entrega para que las tablas reflejen los últimos indicadores disponibles y la retroalimentación de validación más reciente.
Tamaño del mercado de gestión de instalaciones de Egipto de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión de instalaciones de Egipto a menudo no coinciden porque los investigadores no siempre cuentan los mismos servicios, tipos de contrato y cronogramas de precios. También surgen diferencias cuando una estimación se apoya más en la actividad macro de construcción, mientras que otra se apoya más en los ingresos reportados por las empresas o en una muestra reducida de contratos externalizados.
En este estudio, la dispersión se debe principalmente a la frecuencia con la que se actualizan los supuestos y a cómo se maneja el momento de conversión de divisas para los contratos multianuales que se refijan al momento de la renovación. Cuando la escalada de precios se aplica en diferentes momentos del año, y cuando la FM interna se incluye o excluye, los totales pueden cambiar rápidamente, razón por la cual la cadencia de actualización y el mes de conversión de divisas son prácticos para Egipto. Esas verificaciones de actualización y conversión se aplican explícitamente en Mordor Intelligence para que la estimación permanezca vinculada a la realidad de facturación de contratos, en lugar de depender únicamente de señales de crecimiento generales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,00 mil millones de USD (2025) | |
| Consultora Regional A | 6,10 mil millones de USD (2025) | Utiliza un límite exclusivamente externalizado más estricto y típicamente excluye los presupuestos de FM interna de instituciones e infraestructura pública, lo que reduce el conjunto de gasto contabilizado en Egipto. |
| Publicación Sectorial B | 8,40 mil millones de USD (2025) | Aplica un aumento agresivo de precios derivado de la inflación reciente en el promedio anual completo y mezcla parte de la actividad de mantenimiento puntual y reforma en la FM, lo que eleva el valor de contrato promedio implícito. |
En conjunto, la tabla sugiere que la mayor variación proviene de las decisiones de alcance (interno frente a externalizado) y de la forma en que se incrementan los precios anuales dentro del año base. Al mantener el alcance vinculado a los servicios de FM recurrentes y utilizar verificaciones repetibles sobre la refijación de precios de contratos y los niveles de gasto implícitos, nuestra cifra final se mantiene práctica de auditar y actualizar cada año a medida que cambian las condiciones en Egipto.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de gestión de instalaciones de Egipto?
El tamaño del mercado de gestión de instalaciones de Egipto es de USD 7,77 mil millones en 2026 y se proyecta que alcance USD 13,11 mil millones para 2031.
¿Qué categoría de servicio crece más rápido?
Los servicios auxiliares —incluidos limpieza, seguridad y apoyo de oficina— se prevé que crezcan a una CAGR del 13,27% hasta 2031, superando a los servicios técnicos tradicionales.
¿Por qué se prefiere la externalización frente a la gestión de instalaciones interna en Egipto?
Las organizaciones buscan optimización de costes y experiencia especializada, lo que lleva a los modelos externalizados a ostentar una cuota de mercado del 67,85% en 2025 con una CAGR proyectada del 12,74%.
¿Qué segmento de usuario final ofrece el mayor crecimiento?
Se espera que las instalaciones industriales y de procesos —que abarcan petroquímica, energías renovables y manufactura— se expandan a una CAGR del 13,48% entre 2026 y 2031.
¿Cómo afectan las regulaciones a los proveedores de gestión de instalaciones?
Las leyes laborales y ambientales aumentan los requisitos y costes de cumplimiento, lo que impulsa a las empresas de gestión de instalaciones a invertir en procesos certificados y seguros de responsabilidad civil.
¿Qué tecnologías son más influyentes en el mercado de gestión de instalaciones de Egipto?
Los sensores IoT, los análisis basados en IA y las plataformas integradas de gestión de edificios impulsan el ahorro de energía, el mantenimiento predictivo y una mayor calidad de servicio en todos los activos.
Última actualización de la página el:


