
Tamaño y Cuota del Mercado de Consultoría y Formación Educativa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
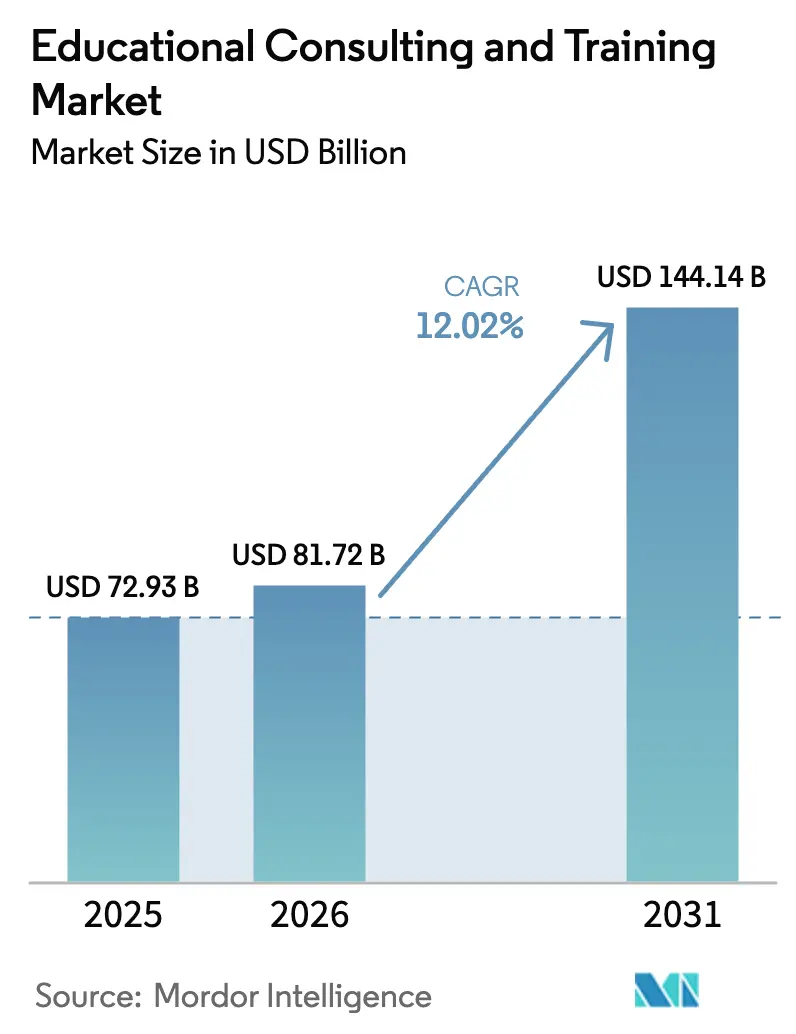
| Tamaño del Mercado (2026) | 81.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 144.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.02 % |
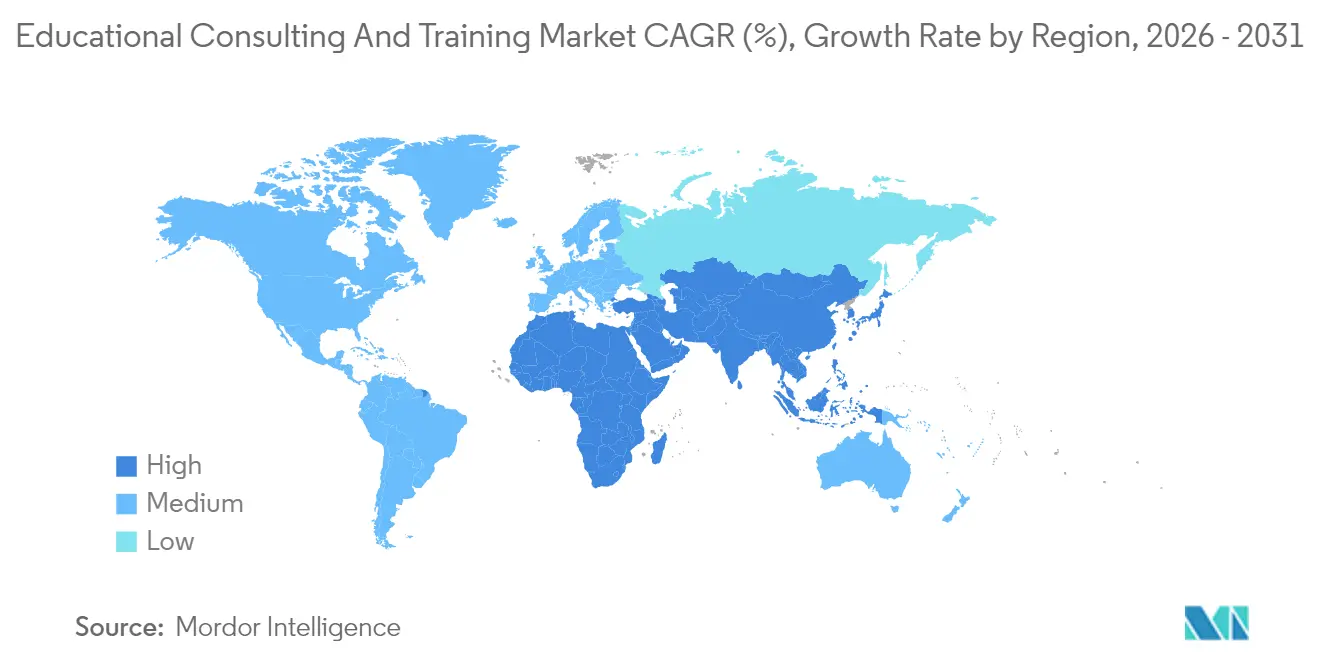
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
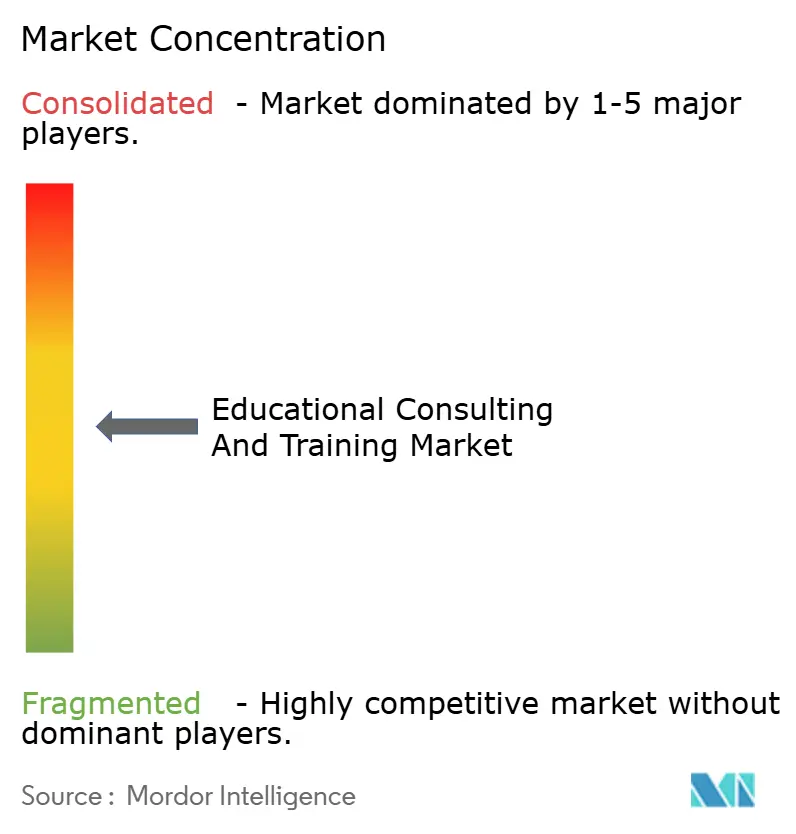
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consultoría y Formación Educativa por Mordor Intelligence
El tamaño del mercado de Consultoría y Formación Educativa en 2026 se estima en 81,72 mil millones de USD, creciendo desde el valor de 2025 de 72,93 mil millones de USD con proyecciones para 2031 que muestran 144,14 mil millones de USD, creciendo a una CAGR del 12,02% entre 2026 y 2031. Para mantener ese ritmo, los organismos del sector público, los sistemas de educación superior y los grandes empleadores están abandonando los talleres puntuales en favor de compromisos plurianuales basados en resultados que vinculan las facturas a métricas de aprendizaje o empleo claramente definidas. Los compradores de servicios del mercado de Consultoría y Formación Educativa exigen ahora soluciones integradas que cubran el análisis de necesidades, el diseño de programas, la implantación tecnológica, la habilitación de instructores y la analítica post-formación en un único contrato, erosionando la distinción histórica entre consultores de estrategia y proveedores de contenidos [1]HM Treasury, "Presupuesto de Primavera 2024," gov.uk . Las herramientas de inteligencia artificial se han convertido en la palanca que comprime los ciclos de desarrollo generando contenidos adaptativos y bucles de retroalimentación en tiempo real, lo que permite a los proveedores cobrar tarifas premium por la personalización a escala al tiempo que mejoran las tasas de finalización y la satisfacción de los estudiantes. Al mismo tiempo, el endurecimiento de las normativas de privacidad y las nuevas reglas de licenciatura profesional obligan a las instituciones a demostrar un cumplimiento auditable, canalizando una demanda adicional hacia las empresas que pueden combinar la experiencia didáctica con capacidades jurídicas y de ciberseguridad.
Conclusiones Clave del Informe
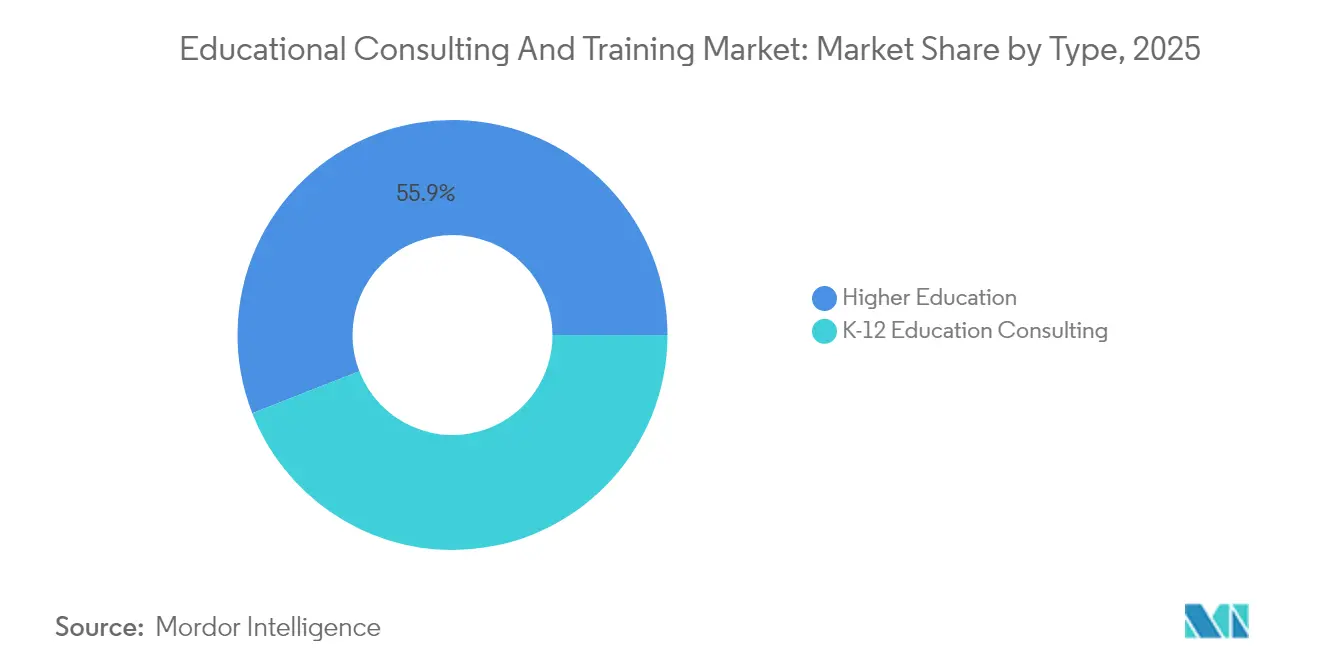
- Por tipo, la Educación Superior representó el 55,92% de la cuota del mercado de consultoría y formación educativa en 2025, mientras que K-12 se expande a una CAGR del 13,1% hasta 2031.
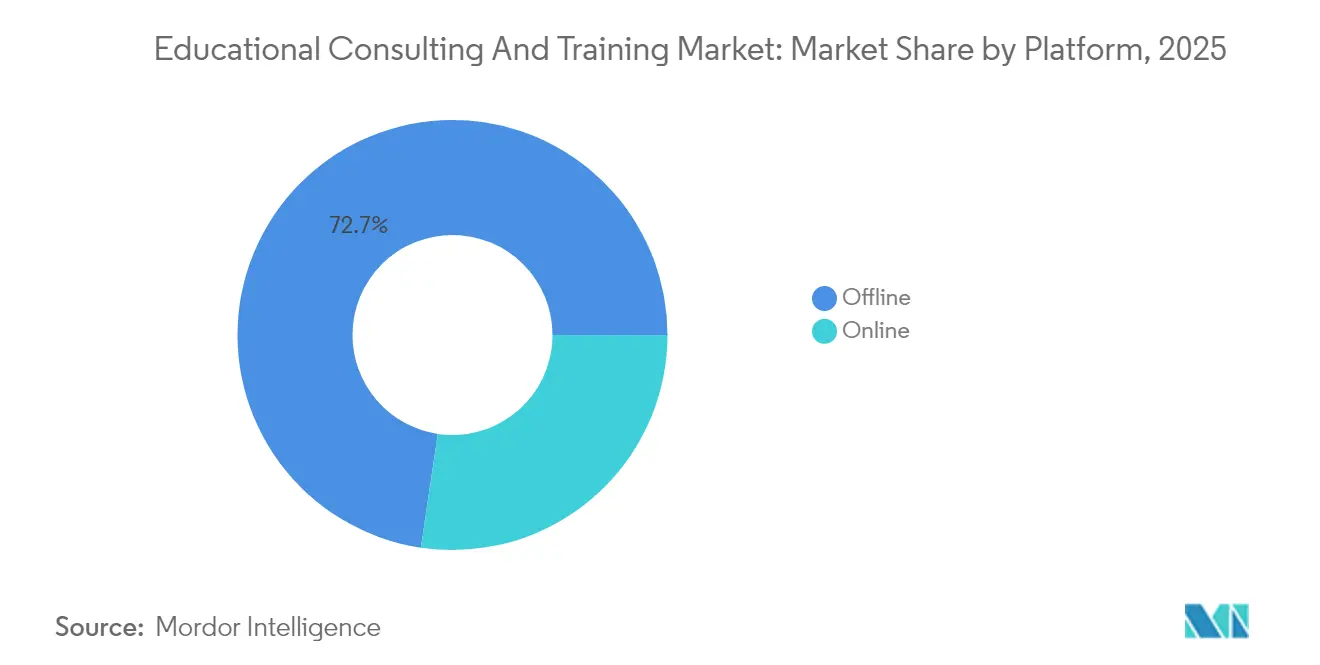
- Por plataforma, las soluciones presenciales representaron el 72,65% de la cuota del mercado de consultoría y formación educativa en 2025, mientras que las modalidades en línea se prevé que crezcan a una CAGR del 19,2% hasta 2031.
- Por oferta de servicios, el desarrollo profesional docente captó el 36,12% de la cuota del mercado de consultoría y formación educativa en 2025; se proyecta que el diseño instruccional asistido por IA se disparará a una CAGR del 19,75% hasta 2031.
- Por geografía, América del Norte lideró con un 38,95% de la cuota del mercado de consultoría y formación educativa en 2025, pero Asia-Pacífico está previsto que registre la CAGR más rápida del 14,62% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción acelerada del aprendizaje digital (post-pandemia) | +2.8% | Global, con impacto concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales de mejora de competencias y financiación | +2.1% | Global, mayor en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de los presupuestos corporativos de Aprendizaje y Desarrollo para la recualificación | +1.9% | América del Norte y Europa como núcleo, expandiéndose hacia APAC | Mediano plazo (2-4 años) |
| Creciente demanda de consultoría basada en resultados | +1.6% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Externalización del diseño instruccional asistido por IA | +1.4% | América del Norte y Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de formación laboral vinculada a ESG | +1.2% | Europa lidera, América del Norte sigue, APAC emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción Acelerada del Aprendizaje Digital Impulsa la Transformación de las Plataformas
La entrega híbrida se ha convertido en política institucional más que en un plan de contingencia, lo que amplía materialmente el mercado de Consultoría y Formación Educativa a medida que los clientes buscan socios que puedan unificar la pedagogía, la tecnología y la gestión del cambio. El Reino Unido destinó 3,14 mil millones de USD (2.500 millones de GBP) al desarrollo nacional de competencias digitales con vigencia hasta 2025[2]Departamento de Trabajo y Desarrollo de la Fuerza Laboral de Nueva Jersey, "Actualización del Grupo de Trabajo sobre el Futuro del Trabajo," nj.gov . En 2024, la iniciativa SkillsFuture de Singapur amplió su cartera de módulos de aprendizaje en línea e introdujo un requisito de paneles de seguimiento de resultados como condición previa para la financiación de subvenciones. Este movimiento estratégico tiene como objetivo mejorar la rendición de cuentas y medir la eficacia de los programas financiados. Dichos mandatos desplazan el alcance de la consultoría desde la simple selección de plataformas hacia la integración de analítica de estudiantes a nivel empresarial, la habilitación del profesorado y la arquitectura de credenciales. Las corporaciones reflejan esta urgencia migrando los contenidos heredados hacia plataformas de experiencia de aprendizaje basadas en la nube que incorporan algoritmos adaptativos, alimentando así un ciclo virtuoso en el que los entornos ricos en datos ayudan a los consultores a demostrar el retorno de la inversión y a obtener asignaciones posteriores.
Las Iniciativas Gubernamentales de Mejora de Competencias Reconfiguran la Demanda del Mercado
Los gobiernos tratan ahora la cualificación de la fuerza laboral como política macroeconómica. La Iniciativa de Desarrollo de la Fuerza Laboral de 50 millones de USD de Nueva Jersey, lanzada en 2024, exige que los beneficiarios de subvenciones se asocien con especialistas externos para el diseño curricular y la vinculación con empleadores[3]Revista de Medios Interactivos en Educación, "La Importancia de las Opciones Presenciales para los Estudiantes en Línea," jime.open.ac.uk . La Estrategia de Competencias de Queensland asigna subvenciones de coinversión a consorcios de formación diseñados para alinearse con los requisitos de la industria. Dichos consorcios están obligados a presentar informes anuales de impacto, que son auditados por consultores independientes de terceros para garantizar la rendición de cuentas y la transparencia. De manera similar, el Centro de Habilidades del Futuro de Canadá ha priorizado la financiación de proyectos piloto de formación experimental, con desembolsos condicionados a la adopción de marcos de evaluación exhaustivos y rigurosos. Estas iniciativas estratégicas están impulsando el crecimiento en el mercado de Consultoría y Formación Educativa, dado que una proporción significativa de colegios, instituciones de formación profesional y coaliciones de empleadores carece de los recursos internos y la experiencia necesaria para cumplir con las normas de política basadas en evidencia cada vez más estrictas.
La Expansión del Presupuesto Corporativo de Aprendizaje y Desarrollo Impulsa la Demanda de Recualificación
Los presupuestos de formación empresarial se han recuperado con fuerza a medida que los consejos de administración vinculan la actualización de competencias a la mitigación de riesgos. En 2024, las empresas tecnológicas de América del Norte demostraron un cambio estratégico al incrementar sus inversiones en aprendizaje por empleado. Cabe destacar que más del 50% de estos gastos se destinaron al desarrollo de competencias en áreas críticas como la computación en la nube, la inteligencia artificial y la ciberseguridad, lo que refleja un enfoque dirigido a satisfacer las demandas tecnológicas en constante evolución. Las oportunidades de consultoría abarcan el análisis de necesidades, el codesarrollo de currículos con fabricantes de equipos originales y la analítica post-programa que vincula el aprendizaje con los KPI operativos, un mandato integral que pocos proveedores de contenido de nicho pueden satisfacer. Como resultado, el mercado de Consultoría y Formación Educativa recompensa cada vez más a los proveedores integrales capaces de asesorar sobre hojas de ruta tecnológicas, contratar docentes adjuntos e integrar la telemetría de aprendizaje en los almacenes de datos empresariales.
Los Modelos de Consultoría Basados en Resultados Ganan Terreno
En 2025, varios sistemas universitarios de Estados Unidos publicaron solicitudes de propuesta que incorporaban requisitos de fianza de rendimiento específicamente para proyectos centrados en la retención. Este desarrollo refleja un énfasis creciente en la responsabilidad financiera y los resultados medibles, como la mejora de las tasas de graduación y tasas más altas de aprobación de certificaciones. En consecuencia, las firmas consultoras están asignando recursos hacia diagnósticos de referencia avanzados, diseño riguroso de grupos de control y el establecimiento de salas de datos seguras para satisfacer las exigencias de los procesos de verificación por terceros. Estas medidas han aumentado significativamente las barreras de entrada, favoreciendo a los actores consolidados con sólida estabilidad financiera. Este cambio subraya una tendencia más amplia en el mercado de Consultoría y Formación Educativa, donde la escalabilidad y los balances financieros sólidos se están convirtiendo en ventajas competitivas críticas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones presupuestarias en las instituciones educativas | -1.8% | Global, más agudo en América del Norte tras el ESSER | Corto plazo (≤ 2 años) |
| Escasez de talento de consultores especializados | -1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Costes de cumplimiento en protección de datos (GDPR, etc.) | -0.9% | Europa lidera, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Fatiga del cliente por la proliferación de soluciones puntuales | -0.7% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Restricciones Presupuestarias Desafían el Gasto Institucional
La conclusión de la financiación de Ayuda de Emergencia para la Educación Primaria y Secundaria obliga a los distritos estadounidenses a recortar los servicios discrecionales justo cuando persisten las pérdidas de aprendizaje relacionadas con la pandemia. Las instituciones de educación superior se enfrentan a ingresos planos por matrícula y a una disminución de las asignaciones públicas, lo que impulsa a los directores financieros a favorecer alcances de consultoría modulares e incrementales sobre los megaproyectos de transformación. Los proveedores que buscan defender su cuota del mercado de Consultoría y Formación Educativa deben, por tanto, incorporar calculadoras de retorno de la inversión, hitos de pago flexibles y asistencia para la redacción de subvenciones en sus propuestas.
La Escasez de Talento de Consultores Especializados Limita el Crecimiento
El mercado norteamericano está siendo testigo de una pronunciada brecha entre la demanda y la oferta de profesionales con experiencia en pedagogía, ciencia de datos y arquitectura en la nube. Esta escasez de talento ha elevado los paquetes salariales medios para los roles senior de analítica del aprendizaje, lo que refleja la prima otorgada a estas habilidades especializadas. Las consiguientes restricciones de capacidad están generando plazos de entrega prolongados, que a su vez están retrasando el reconocimiento de ingresos en el mercado de Consultoría y Formación Educativa. Para mitigar estos desafíos, los actores clave del mercado están implementando iniciativas estratégicas, incluyendo el establecimiento de academias internas y la formación de alianzas con universidades. Estos esfuerzos están diseñados para construir una cartera sostenible de diseñadores acreditados, lo que permite a las organizaciones mejorar la escalabilidad, aumentar la eficiencia operativa y satisfacer de manera efectiva las crecientes demandas del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Dominio de la Educación Superior en Medio de la Aceleración de K-12En 2025, los compromisos de Educación Superior representaron el 55,92% de la cuota del mercado de Consultoría y Formación Educativa. Este resultado se atribuyó a que las universidades priorizaron estrategias para hacer frente a la disminución de las tasas de matriculación, desarrollar programas de microcredenciales apilables y alinear los planes de estudios académicos con las tendencias del mercado laboral y los conocimientos basados en datos. Los pliegos de condiciones típicos abarcan la analítica diagnóstica, la racionalización de la cartera de programas y la integración de los sistemas de registro. K-12, aunque representa una cuota menor, registrará una CAGR del 13,1%, lo que lo convierte en el componente de más rápido crecimiento del mercado de Consultoría y Formación Educativa hasta 2031. Los mandatos estatales de alfabetización, las implementaciones de la ciencia de la lectura y los consorcios de tutoría respaldados por el gobierno federal anclan la demanda de sesiones de desarrollo profesional, ciclos de coaching y mapeo curricular. Los compradores de distrito prefieren proyectos cortos alineados con subvenciones, aunque el volumen acumulado de dichos compromisos genera ingresos abordables considerables para los especialistas regionales capaces de escalar la entrega en múltiples sistemas escolares.
Los clientes de Educación Superior suelen firmar acuerdos de servicios maestros plurianuales que cubren la planificación de recursos empresariales, las actualizaciones de almacenes de datos y la optimización del marketing de inscripción, preservando una alta visibilidad para los ingresos por servicios. Por el contrario, los consejos de K-12 operan con presupuestos anuales, lo que lleva a los proveedores a adoptar kits de herramientas modulares y modelos de consorcios de costes compartidos. El potencial de venta cruzada surge cuando las consultoras de educación superior trasladan servicios adyacentes, como paneles de seguimiento de graduados, al mercado K-12, ampliando así la presencia en el mercado de Consultoría y Formación Educativa sin grandes gastos de marketing.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Plataforma:
Persistencia Presencial a Pesar del Auge en LíneaEl engagement presencial aún representó el 72,65% del tamaño del mercado de Consultoría y Formación Educativa en 2025, principalmente porque los institutos de liderazgo, la formación técnica en laboratorio y las auditorías de cumplimiento exigen observación presencial. Sin embargo, las modalidades en línea absorberán casi todo el gasto incremental, acelerándose a una CAGR del 19,2% a medida que maduran las aulas virtuales síncronas, los tutores de chat con IA y las aplicaciones de micro-aprendizaje móvil. Las instituciones favorecen cada vez más los modelos híbridos de «clic y campus» mediante los cuales la teoría fundamental aparece en módulos asíncronos y la práctica de orden superior se desarrolla en talleres facilitados. Por tanto, los consultores deben diseñar contenidos que circulen fluidamente entre plataformas, establecer canalizaciones de datos que combinen los registros del Sistema de Gestión del Aprendizaje con rúbricas de observación presencial, y certificar a los facilitadores tanto en la entrega virtual como en la presencial. Los proveedores que destaquen en esta orquestación obtendrán una cuota desproporcionada del mercado de Consultoría y Formación Educativa.
La economía operativa varía significativamente según la modalidad. Los programas digitales logran márgenes brutos más elevados, especialmente tras la amortización de la plataforma, mientras que los talleres con desplazamiento intensivo tienden a operar con márgenes brutos comparativamente más bajos. Sin embargo, las modalidades presenciales mantienen tasas de retención de clientes más altas y generan ingresos auxiliares procedentes del alquiler de instalaciones y el alojamiento en educación ejecutiva. La cartera óptima para los líderes de la industria de Consultoría y Formación Educativa, por tanto, equilibra catálogos digitales con alto margen con residencias presenciales que anclan las relaciones, respaldadas por marcos de credenciales unificados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Oferta de Servicios:
Liderazgo en Desarrollo ProfesionalEl Desarrollo Profesional Docente representó el 36,12% de la cuota del mercado de Consultoría y Formación Educativa en 2025, lo que refleja la presión legislativa que vincula la eficacia de los educadores con las métricas de rendimiento estudiantil. Los temas contractuales clave giran en torno a la implementación de una pedagogía culturalmente responsiva, la adopción de metodologías de evaluación basadas en proyectos y la organización de talleres orientados a mejorar la integración de la tecnología educativa. Se proyecta que el mercado de Diseño Instruccional Asistido por IA crecerá a una CAGR del 19,75%. Este crecimiento está impulsado por el uso creciente de tecnologías de IA generativa, que facilitan el desarrollo de secuencias de aprendizaje personalizadas diseñadas para satisfacer los requisitos únicos de perfiles de estudiantes diversos. Se espera que la integración de estas avanzadas herramientas de IA transforme significativamente las metodologías instruccionales, permitiendo resultados educativos más efectivos e inclusivos. Los consultores comercializan acuerdos de retención de tipo suscripción que combinan sprints de diseño, monitoreo de la desviación de modelos y auditorías de IA ética, servicios que exigen primas de margen de doble dígito.
La Consultoría Estratégica y Operativa mantiene un impulso constante guiando a las instituciones a través de la reforma estructural, la adopción de servicios compartidos y la intermediación de asociaciones con empleadores. Los Servicios de Evaluación y Apoyo al Estudiante muestran una expansión moderada a medida que la analítica de alerta temprana y el coaching para el éxito se vuelven esenciales para los objetivos de retención. En conjunto, estas ofertas refuerzan el requisito de amplitud para los actores que buscan liderar la industria de Consultoría y Formación Educativa.
Análisis Geográfico
Mercado de Consultoría Educativa y Formación en América del Norte
América del Norte generó el 38,95% de los ingresos de 2025, gracias a los sustanciales fondos federales y estatales destinados a programas de capacitación laboral y actualizaciones de infraestructura digital. La Ley de Inversión en Infraestructura y Empleo asignó subvenciones de varios miles de millones de dólares para la modernización de los colegios comunitarios, mientras que iniciativas estatales como el Programa Strong Workforce de California estipulan evaluaciones obligatorias por parte de terceros. Los compromisos de consultoría suelen abarcar la migración de plataformas, la recualificación de la fuerza laboral y las evaluaciones de impacto económico. Estas ofertas de servicios integrados contribuyen al aumento del tamaño promedio de los contratos, lo que refleja la creciente demanda de soluciones integrales y orientadas al valor en el mercado. Las provincias canadienses implementan proyectos piloto de credenciales apilables e iniciativas de educación indígena que amplían aún más el mercado de Consultoría Educativa y Formación.
Mercado de Consultoría Educativa y Formación en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 14,62%, impulsada por las iniciativas gubernamentales de digitalización y los vientos demográficos favorables. Los gobiernos regionales de China implementan certificaciones de alfabetización en inteligencia artificial vinculadas a la política industrial, lo que obliga a los institutos de formación profesional a buscar socios externos para el desarrollo curricular. La Política Nacional de Educación de India exige la conversión multidisciplinaria del currículo en las universidades, generando una demanda sostenida de consultoría para el mapeo de programas de estudio, la capacitación docente y la gestión de acreditaciones. Los ministerios de educación del Sudeste Asiático, en particular los de Vietnam e Indonesia, asignan subsidios de tecnología educativa orientados a la competencia en inglés y la capacidad en ciencias, tecnología, ingeniería y matemáticas, posicionando a los consultores extranjeros como valiosas guías de implementación.
Mercado de Consultoría Educativa y Formación en EMEA
Europa registra un crecimiento de un solo dígito medio, impulsado por proyectos de cumplimiento del RGPD y mandatos de competencias en materia de ESG. La Directiva sobre Informes de Sostenibilidad Corporativa exige que las empresas realicen un seguimiento de la competencia de sus empleados en temas de impacto climático, lo que genera compromisos especializados de diseño instruccional. Los países nórdicos implementan proyectos piloto de vales de aprendizaje permanente canjeables en catálogos de cursos aprobados, lo que requiere mecanismos de auditoría frecuentemente externalizados a consultores. Las economías mediterráneas aprovechan los fondos de cohesión de la UE para modernizar los centros de formación profesional, creando oportunidades de colaboración transfronteriza que amplían la presencia del mercado de Consultoría Educativa y Formación. Oriente Medio y África muestran una demanda menor pero en aceleración, a medida que los estados del Golfo pivotan hacia estrategias de economía del conocimiento y los miembros de la Unión Africana priorizan el desarrollo de la capacidad docente, aunque la volatilidad presupuestaria modera la escala a corto plazo.

Panorama regulatorio
La regulación que da forma a la demanda de consultoría y capacitación educativa hace cada vez más hincapié en resultados auditables, estándares de calidad docente y normas de rendición de cuentas en los programas de educación y capacitación laboral financiados con fondos públicos. En el Reino Unido, las Further Education (Initial Teacher Training) Regulations 2026, vigentes desde el 15 de abril de 2026, endurecieron los requisitos de calidad para los cursos de formación docente en Inglaterra y Gales, lo que está aumentando la necesidad de apoyo externo en el diseño de programas, la recopilación de evidencia y los sistemas de mejora de la calidad.
En Estados Unidos, los cambios en la política federal están empujando a instituciones y proveedores de capacitación hacia una medición y presentación de informes más sólidas. El Departamento de Trabajo de EE. UU. emitió la Circular 2026-01, que aclara los criterios de capacitación basados en competencias, híbridos y basados en el tiempo para los programas de Registered Apprenticeship, reforzando la demanda de consultoría que alinee currículos, modelos de impartición y documentación con las normas del programa. Por separado, el Departamento de Educación de EE. UU. inició en 2026 un proceso de reglamentación negociada sobre rendición de cuentas y modernización de la educación superior, mientras que una propuesta federal de abril de 2026 introdujo un enfoque de prima de ingresos para la elegibilidad de programas vinculada a la ayuda federal para estudiantes. Ese enfoque está incrementando la necesidad de un manejo de datos seguro, análisis de resultados y flujos de trabajo de reporte de alumnos listos para el cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor comienza con la identificación de las necesidades del cliente (ministerios de educación, distritos escolares, universidades y empleadores), seguida de una evaluación diagnóstica, la estrategia y el diseño del programa, y luego el desarrollo de la solución que combina el desarrollo curricular, el diseño instruccional y la impartición. La habilitación tecnológica es una capa recurrente en los proyectos actuales, que abarca la selección o migración de plataformas de aprendizaje, la configuración de arquitectura en la nube y de datos, y los controles de ciberseguridad y privacidad para los datos de los alumnos, con apoyo de implementación que se extiende a la capacitación del profesorado o instructores, la gestión del cambio y las operaciones del programa.
La medición y el aseguramiento se sitúan más adelante en la cadena, incluyendo paneles de resultados, evaluaciones de terceros para el cumplimiento de subvenciones y auditorías de gobernanza de datos y uso ético de la IA en la generación de contenido y el análisis de alumnos. Las grandes firmas de servicios profesionales (Accenture, Deloitte, McKinsey, PwC) ofrecen cada vez más esta oferta integral combinando asesoría, integración de sistemas y servicios gestionados, mientras que los propietarios de contenido y los especialistas en evaluación aportan activos propios. Las asociaciones y alianzas, incluidas las de Pearson y Deloitte, reflejan cómo se están agrupando el contenido, la inteligencia de habilidades y las capacidades de implementación, ampliando las propuestas desde el contenido y las credenciales hasta el análisis, la alineación con empleadores y la transformación operativa.
Panorama Competitivo
El mercado de Consultoría y Formación Educativa sigue estando moderadamente concentrado: los cinco principales proveedores controlan una cuarta parte de los ingresos mundiales. Las firmas multinacionales de servicios profesionales aprovechan sus divisiones de auditoría e integración de TI para asegurar compromisos de múltiples servicios, ejemplificado por la adquisición de Udacity por parte de Accenture en 2024, que fusionó los catálogos de nano-títulos con la capacidad global de gestión del cambio. Los competidores de los Cuatro Grandes replican la estrategia agrupando alianzas en la nube, paneles de analítica y estudios de diseño instruccional, dificultando que las empresas más pequeñas ganen cuentas empresariales.
El capital privado acelera la consolidación, considerando las plataformas de aprendizaje como Software como Servicio como anclas de ingresos recurrentes sobre las cuales puede superponerse ingresos por servicios. La adquisición de PowerSchool por parte de Bain Capital ejemplifica un enfoque estratégico al integrar una base consolidada de distritos escolares con el potencial de un asistente de IA emergente. Esta combinación está posicionada para impulsar oportunidades de crecimiento a través de ofertas de desarrollo profesional, aprovechando el asistente de IA para mejorar el valor y ampliar el alcance del mercado. Sin embargo, persiste un espacio significativo para especialistas en implementación de analítica del aprendizaje, cumplimiento de accesibilidad y diseño curricular bilingüe, áreas donde la profundidad de dominio supera a la escala.
La escasez de talento da forma a la dinámica competitiva: las firmas que establecen academias internas gozan de una movilización más rápida de proyectos y una mayor calidad en la entrega. Las asociaciones también proliferan; por ejemplo, las consultoras de nivel medio se alían con hipereScaladores en la nube para acceder a modelos de IA preconstruidos, reduciendo los costes de desarrollo y acelerando los ciclos de implantación. A medida que los marcos regulatorios se endurecen, la credibilidad en la certificación de gobernanza de datos se convierte en un diferenciador decisivo en la industria de Consultoría y Formación Educativa.
Líderes de la Industria de Consultoría y Formación Educativa
Accenture
Deloitte
PwC
Pearson
McKinsey & Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Consultoría Educativa y Formación
- Accenture plc
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers (PwC)
- Ernst & Young (EY)
- KPMG International
- McKinsey & Company
- Boston Consulting Group (BCG)
- Bain & Company
- GP Strategies Corporation
- NIIT Limited
- Pearson plc
- Kaplan, Inc.
- Chegg, Inc.
- 2U, Inc.
- Blackboard Inc.
- Instructure Inc.
- Coursera Inc.
- Udacity, Inc.
- BYJU’S
- Cornerstone OnDemand, Inc.
- Skillsoft Corporation
- Franklin Covey Co.
Lea el análisis de las empresas de consultoría educativa y formación

Oportunidades de mercado y perspectivas futuras
Los requisitos de medición orientados a la rendición de cuentas están creando un espacio de oportunidad a corto plazo para los proveedores capaces de operacionalizar el seguimiento de resultados en programas de educación y capacitación laboral, especialmente donde la financiación está vinculada a un impacto documentado. En Estados Unidos, la actividad de reglamentación negociada de 2026 y la propuesta de abril de 2026 que introduce un enfoque de rendición de cuentas basado en prima de ingresos para la ayuda federal a estudiantes están aumentando la importancia de la preparación de datos, la generación de informes auditables y los entornos de análisis seguros. Esto está ampliando las oportunidades para la consultoría vinculada al diseño de evaluaciones, el análisis de progresión de los alumnos y la gobernanza de datos con estándares de cumplimiento.
Los compradores empresariales y del sector público también se están consolidando en torno a socios que combinan contenido habilitado por IA con implementación, gestión del cambio e inteligencia de habilidades, respaldando proyectos escalados de varios años. La alianza de febrero de 2026 entre Pearson y Deloitte para co-desarrollar soluciones de aprendizaje impulsadas por IA es un marcador específico de este cambio hacia ofertas integradas para gobiernos y organizaciones globales. En paralelo, la guía del Departamento de Trabajo de EE. UU. en la Circular 2026-01 para los enfoques de capacitación de Registered Apprenticeship respalda la demanda de consultoría para marcos de competencias, el rediseño de la impartición híbrida y sistemas de documentación que cumplan con los criterios del programa, particularmente para empleadores que construyen trayectorias basadas en roles en IA, nube y ciberseguridad.
Recent Industry Developments in Mercado de Consultoría Educativa y Formación
- Junio de 2026: Pearson firma una extensión de contrato de cinco años con el Ministerio de Educación de Jordania para continuar impartiendo un programa de educación vocacional hasta 2031. El acuerdo sostiene la demanda del sector público de programas de aprendizaje estructurados y basados en resultados en la educación vocacional, respaldando la visibilidad de ingresos a largo plazo de Pearson en las alianzas con el gobierno. La extensión del contrato también refuerza la actividad de proyectos plurianuales con sistemas estatales.
- Junio de 2026: Pearson es seleccionada como socia en la iniciativa AI Skills Boost del Gobierno del Reino Unido para mejorar las competencias de 10 millones de trabajadores en IA para 2030. El programa amplía la demanda impulsada por la escala de aprendizaje y credenciales habilitados por IA en el sector público y grandes empleadores. La selección fortalece el papel de Pearson en las iniciativas nacionales de educación en IA y respalda trabajo adicional de mejora de competencias a escala empresarial.
- Mayo de 2026: Pearson firmó un Memorando de Entendimiento con ICESCO para mejorar los métodos de enseñanza y desarrollar guías de evaluación escolar. La colaboración señala esfuerzos de evaluación estandarizada y habilitada por IA, así como de mejora de la enseñanza, en mercados internacionales. El acuerdo amplía la huella de colaboración internacional de Pearson y crea alcance adicional para alianzas de evaluación estandarizada.


Mercado de Consultoría Educativa y Formación Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado registra los ingresos obtenidos de servicios de consultoría y capacitación centrados en la educación que ayudan a K-12, la educación superior, los empleadores y los organismos públicos a planificar, impartir y mejorar los resultados de aprendizaje en formatos en línea y presenciales.
Exclusiones de alcance: Este dimensionamiento excluye la publicación de contenido puro y las plataformas de aprendizaje basadas únicamente en software cuando se venden sin un componente definido de servicio de consultoría o capacitación.
Descripción general de la segmentación
- Por Tipo
- Consultoría de Educación Superior
- Consultoría de Educación K-12
- Por Plataforma
- En línea
- Presencial
- Por Oferta de Servicios
- Consultoría Estratégica y Operativa
- Diseño Curricular e Instruccional
- Desarrollo Profesional y Formación Docente
- Servicios de Evaluación y Apoyo al Estudiante
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para trazar el conjunto de demanda, la estructura de precios y la combinación de impartición (en línea frente a presencial) antes de construir el modelo. Nos basamos en fuentes públicas como los indicadores de educación de la UNESCO y la OCDE, los conjuntos de datos de educación y habilidades del Banco Mundial, las series de capacitación y empleo de la U.S. Bureau of Labor Statistics, las estadísticas de educación de Eurostat, y las publicaciones de ministerios nacionales de educación que señalan prioridades de financiación y programas de reforma.
Para traducir estas señales en un modelo de ingresos viable, también revisamos presentaciones de empresas y de inversores, cobertura de prensa confiable sobre contratos de servicios educativos, y sitios web de asociaciones que describen la acreditación de capacitación y las normas de contratación. Cuando fue necesario, fuentes de suscripción de pago para datos financieros de empresas e inteligencia de noticias ayudaron a confirmar la exposición de ingresos a los servicios educativos y el momento de las adjudicaciones de grandes programas. Estos ejemplos son solo indicativos, y se revisaron muchas otras fuentes para recopilar, validar y aclarar puntos de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con consultores de educación, proveedores de capacitación, responsables de decisiones institucionales y gerentes de adquisiciones o de programas que supervisan los presupuestos de impartición. Los aportes de encuestados de América del Norte, Europa y Asia-Pacífico aclararon los patrones típicos de utilización y renovación, y cómo esperan los responsables de decisiones que evolucionen los ASP a lo largo de los ciclos de contrato. Estas verificaciones se alinearon luego con lo observado en la investigación documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33 % | Directivos de nivel C: 12 % | Asia-Pacífico: 43 % |
| Nivel medio: 50 % | Líderes funcionales/de unidad: 43 % | EMEA: 35 % |
| Actores más pequeños: 17 % | Gerentes: 45 % | América: 22 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el gasto en educación y la intensidad de la capacitación se reconstruyen por geografía, y luego se filtran por la proporción que típicamente fluye hacia la consultoría externalizada y la impartición estructurada de capacitación. Para mantener los totales realistas, se utilizan aproximaciones selectivas de abajo hacia arriba como verificaciones, incluyendo divisiones de ingresos de proveedores muestreados, retroalimentación de canales sobre los valores promedio de los contratos, y verificaciones de coherencia de volumen x ASP para los tipos de programas comunes.
En la práctica, el modelo se apoya en insumos repetibles que pueden validarse: presupuestos de educación y desarrollo de la fuerza laboral, niveles de matrícula y personal institucional, proporción del aprendizaje impartido en línea, duración promedio de los programas y precios típicos por alumno o por proyecto. Cuando existen vacíos de datos para geografías más pequeñas, se aplican proporciones de referencia de mercados comparables, y luego se corrigen tras la retroalimentación de expertos sobre el comportamiento local de adquisiciones.
Las previsiones se elaboraron mediante análisis de escenarios, ya que los precios, los ciclos de financiación y la adopción de la impartición digital pueden cambiar rápidamente según las políticas y los planes de contratación de los empleadores. Los supuestos sobre la progresión de los ASP y el crecimiento del volumen se sometieron a pruebas de estrés utilizando insumos primarios, y luego se conciliaron con indicadores macro visibles para que la trayectoria de 2026 a 2031 siga siendo explicable.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales de demanda, exposición de ingresos de los proveedores y métricas independientes de educación y fuerza laboral, para luego revisarse nuevamente en busca de valores atípicos evidentes por región y modalidad de impartición. Si aparecen variaciones grandes, se reabren los insumos relevantes, se revisan los supuestos y se activan llamadas de seguimiento con el tipo de encuestado adecuado para confirmar si el cambio es real o está impulsado por el modelo.
Antes de la aprobación final, el modelo es revisado en etapas por los analistas para confirmar que las tasas de crecimiento, los precios implícitos y los patrones de adopción se mantienen coherentes con los factores subyacentes. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren cambios de política significativos, anuncios de financiación o grandes oleadas de contratos, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada disponible en el momento del lanzamiento.
Estimación del mercado de consultoría y capacitación educativa de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la consultoría y capacitación educativa pueden parecer muy dispares, incluso cuando describen necesidades similares de los compradores, porque el límite entre los servicios de capacitación, los servicios de apoyo educativo adyacentes y los modelos de aprendizaje basados en software no es coherente. Las diferencias también provienen de cómo se aplican los tipos de cambio, cómo se gestionan los aumentos de los ASP y con qué frecuencia se actualizan los supuestos subyacentes.
En este estudio, los principales factores de discrepancia son el alcance del servicio y el momento de referencia. Algunas estimaciones combinan la tutoría y la preparación para exámenes, servicios de apoyo educativo más amplios, o categorías de desarrollo de la fuerza laboral en un solo total y luego convierten las divisas utilizando una tasa de un único período. Una construcción basada en actualizaciones periódicas ayuda a reducir la desviación en los cambios de precios y de combinación, y la visión del año base 2026 se mantiene actualizada mediante verificaciones iterativas sobre precios de contratos, la proporción de impartición en línea y las señales de demanda regional, siguiendo el enfoque utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 81,72 mil millones de USD (2026) | |
| Editorial de Perspectivas Globales A | 84,80 mil millones de USD (2026) | Utiliza una categoría más amplia de servicios de apoyo y consultoría educativa, que puede incluir ingresos por tutoría, preparación de exámenes y apoyo relacionado que no siempre se prestan como proyectos definidos de consultoría o capacitación. |
| Editorial Regional B | 73,00 mil millones de USD (2024) | Se basa en un año base más antiguo y ofrece una transparencia limitada sobre los límites del servicio y el momento de las divisas, lo que puede subestimar los cambios recientes en la combinación de capacitación en línea y los ajustes de precios observados entre 2025 y 2026. |
En conjunto, la dispersión se explica principalmente por lo que se cuenta como un proyecto de servicio y con qué rapidez se actualizan los supuestos de precios y combinación. Al vincular el modelo a señales de presupuesto observables y verificaciones de precios repetibles, la estimación sigue siendo más fácil de rastrear y reproducir entre regiones y años.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de Consultoría y Formación Educativa en 2031?
Las previsiones indican que alcanzará los 144,14 mil millones de USD, expandiéndose desde los 72,93 mil millones de USD en 2025 hasta los 81,72 mil millones de USD en 2026 a una CAGR del 12,02%.
¿Qué segmento representa la mayor cuota de los ingresos actuales por consultoría?
Los compromisos de Educación Superior concentran el 55,92% de los ingresos de 2025, impulsados por iniciativas de matriculación, transformación digital y alineación con la fuerza laboral.
¿Qué plataforma de entrega está creciendo más rápidamente?
Se prevé que las modalidades en línea e híbridas escalen a una CAGR del 19,2%, absorbiendo la mayor parte del gasto incremental hasta 2031.
¿Por qué se está acelerando el diseño instruccional asistido por IA?
Las herramientas de IA generativa reducen los ciclos de desarrollo de cursos a la vez que permiten la personalización, impulsando esta línea de servicio a una CAGR del 19,75%.
¿Qué mercado regional registrará el crecimiento más rápido?
Asia-Pacífico está previsto que lidere el campo con una CAGR del 14,62%, respaldada por programas gubernamentales de digitalización y la creciente demanda de matriculación de la clase media.
¿Cómo están evolucionando las estructuras de honorarios de consultoría?
Las instituciones y empresas insisten cada vez más en contratos basados en resultados que vinculan los pagos a los consultores con métricas de aprendizaje o empleo medibles.
Última actualización de la página el:


