
Tamanho e Participação do Mercado de Consultoria e Treinamento Educacional
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
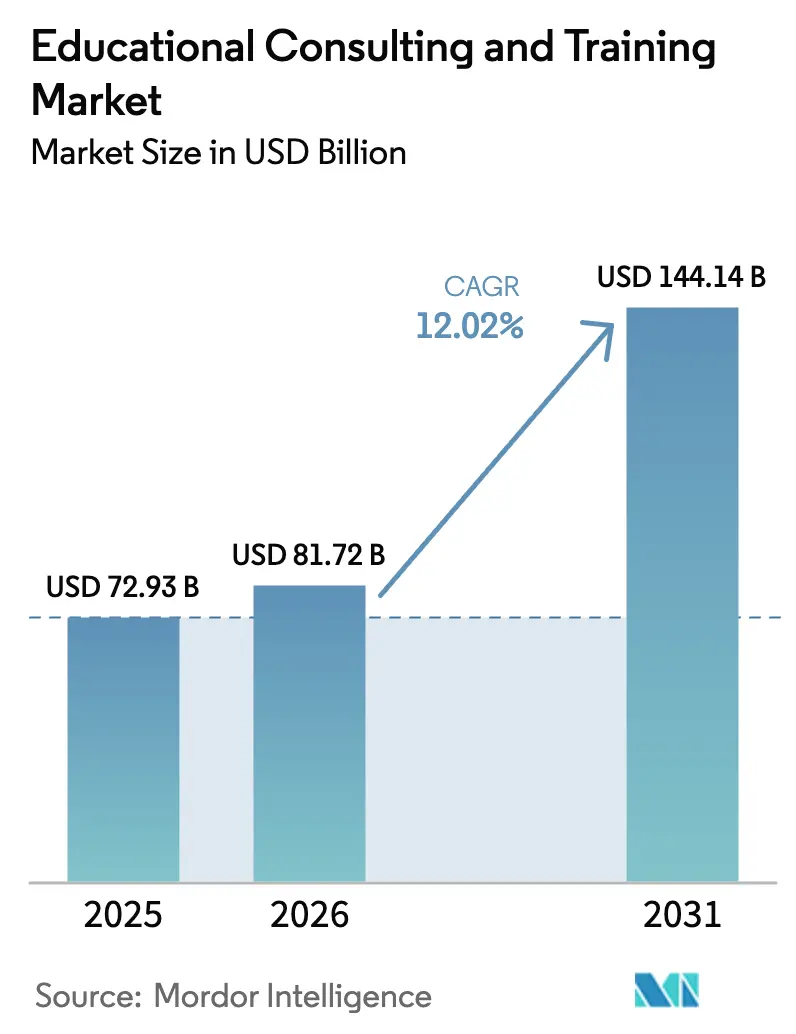
| Tamanho do Mercado (2026) | 81.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 144.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
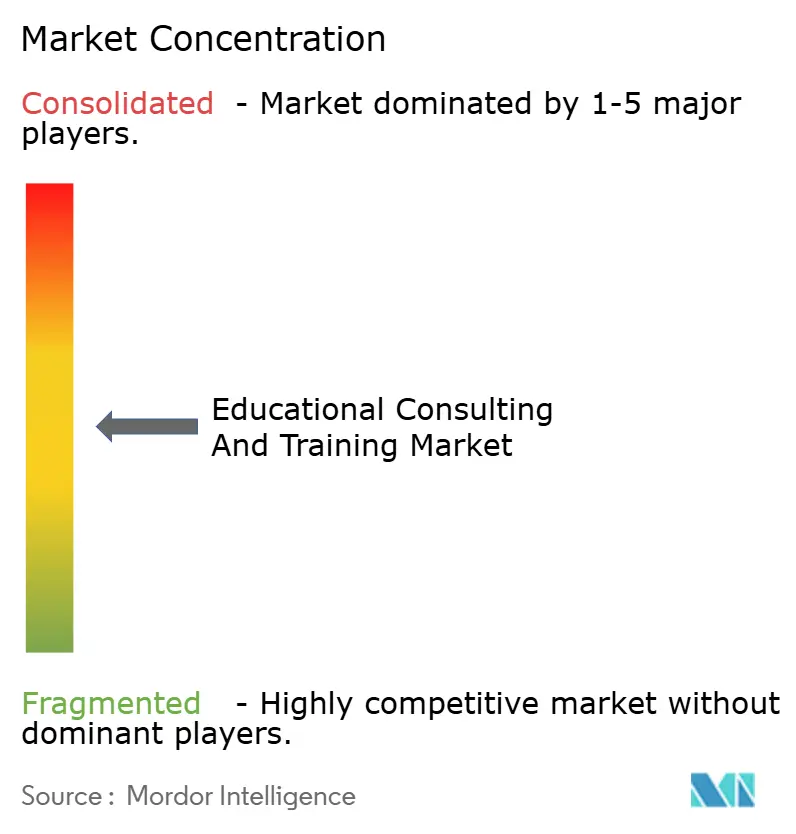
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consultoria e Treinamento Educacional por Mordor Intelligence
O tamanho do mercado de Consultoria e Treinamento Educacional em 2026 é estimado em USD 81,72 bilhões, crescendo a partir do valor de 2025 de USD 72,93 bilhões, com projeções para 2031 indicando USD 144,14 bilhões, crescendo a um CAGR de 12,02% entre 2026 e 2031. Para sustentar esse ritmo, agências do setor público, sistemas de ensino superior e grandes empregadores estão abandonando workshops pontuais em favor de contratos plurianuais baseados em resultados, que vinculam faturas a métricas claramente definidas de aprendizagem ou emprego. Os compradores de serviços do mercado de Consultoria e Treinamento Educacional agora exigem soluções integradas que abranjam análise de necessidades, design de programas, implantação de tecnologia, capacitação de instrutores e análise pós-treinamento em um único contrato, erodindo a distinção histórica entre consultores de estratégia e provedores de conteúdo [1]HM Treasury, "Orçamento de Primavera 2024," gov.uk . As ferramentas de inteligência artificial tornaram-se o mecanismo que comprime os ciclos de desenvolvimento ao gerar conteúdo adaptativo e ciclos de feedback em tempo real, permitindo que os provedores cobrem tarifas premium pela personalização em escala, ao mesmo tempo em que melhoram as taxas de conclusão e a satisfação dos aprendizes. Ao mesmo tempo, o endurecimento das regulamentações de privacidade e as novas regras de licenciamento profissional obrigam as instituições a demonstrar conformidade auditável, canalizando demanda adicional para empresas capazes de combinar expertise instrucional com capacidades jurídicas e de cibersegurança.
Principais Conclusões do Relatório
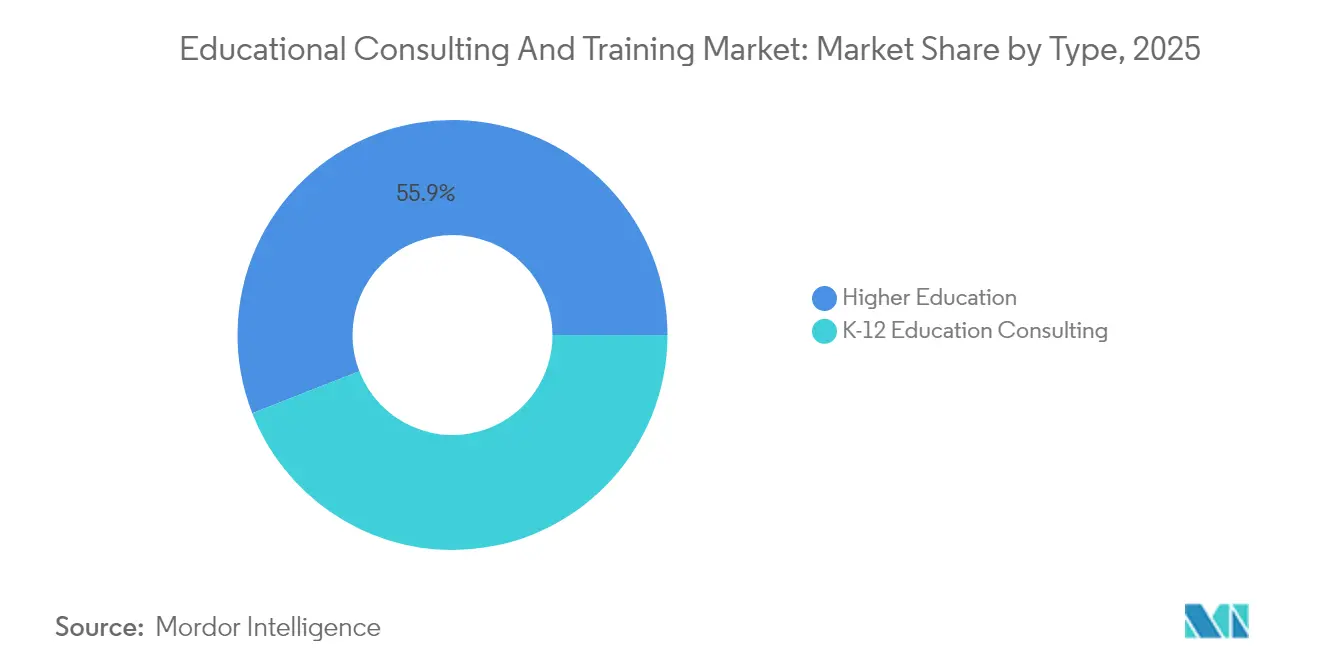
- Por tipo, o Ensino Superior deteve 55,92% da participação no mercado de consultoria e treinamento educacional em 2025, enquanto o K-12 está se expandindo a um CAGR de 13,1% até 2031.
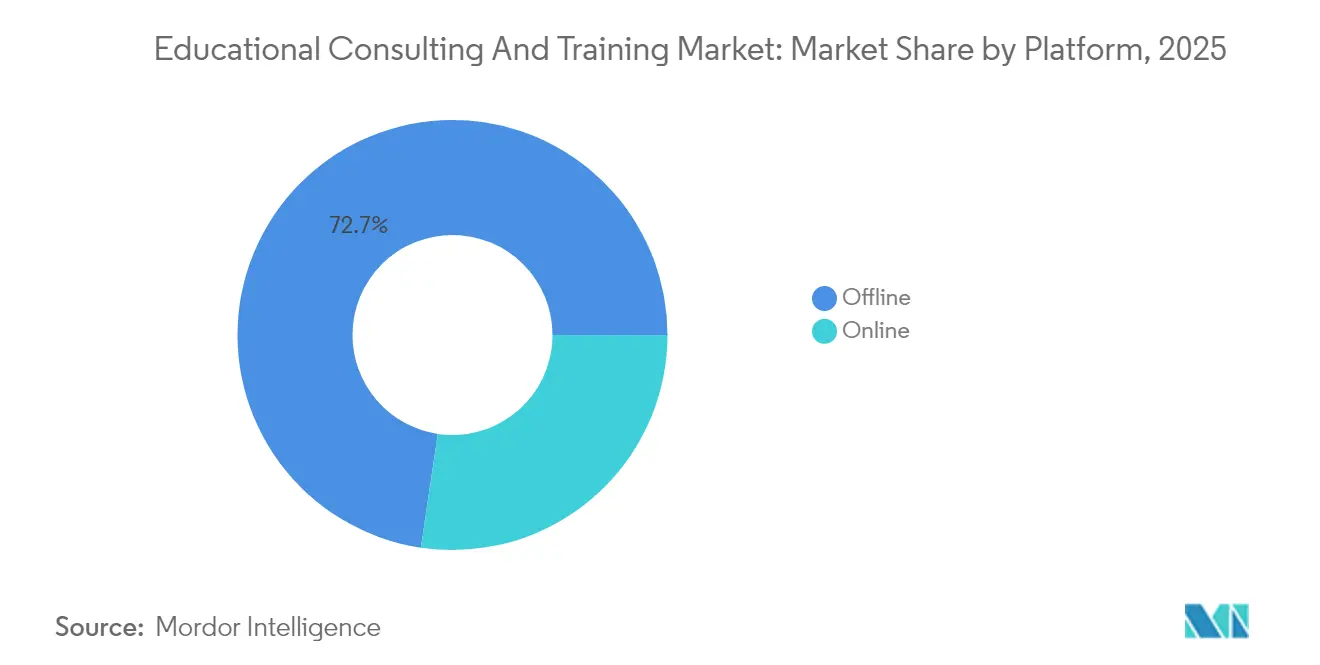
- Por plataforma, as soluções offline responderam por 72,65% da participação no mercado de consultoria e treinamento educacional em 2025, enquanto as modalidades online devem crescer a um CAGR de 19,2% até 2031.
- Por oferta de serviços, o desenvolvimento profissional de professores captou 36,12% da participação no mercado de consultoria e treinamento educacional em 2025; o design instrucional assistido por IA deve crescer a um CAGR de 19,75% até 2031.
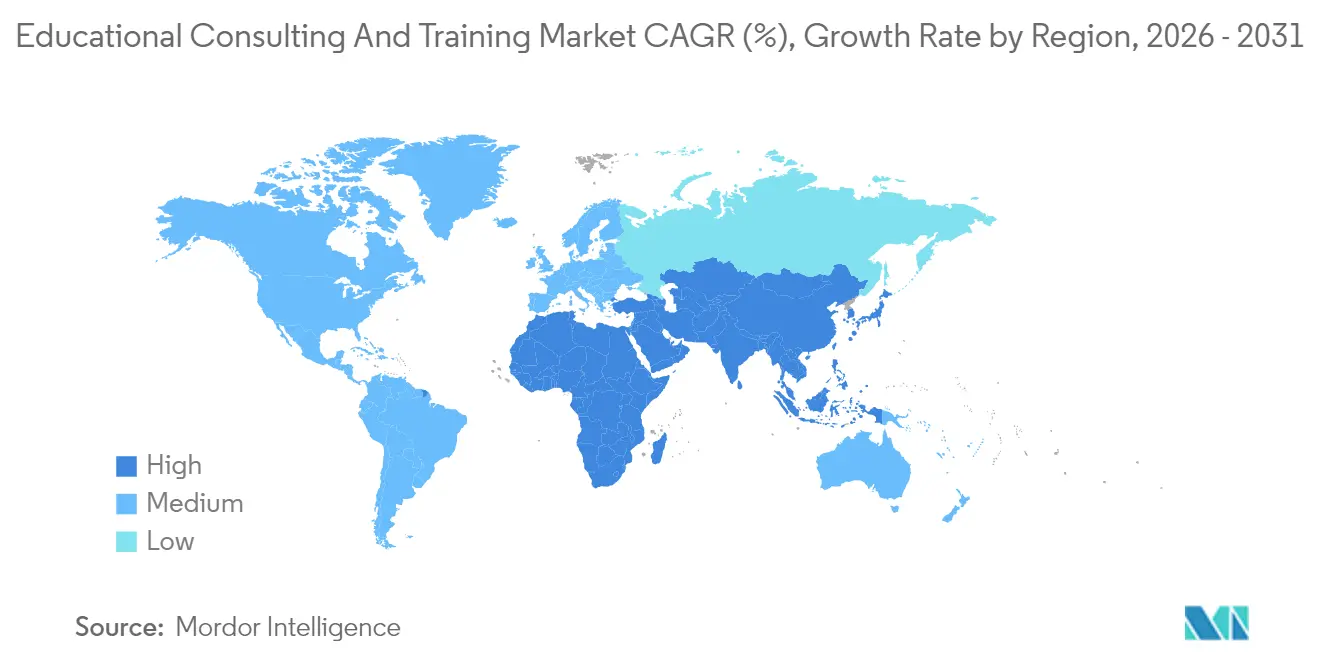
- Por geografia, a América do Norte liderou com 38,95% da participação no mercado de consultoria e treinamento educacional em 2025, mas a Ásia-Pacífico deve registrar o CAGR mais rápido, de 14,62%, entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de aprendizagem digital (pós-pandemia) | +2.8% | Global, com impacto concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Iniciativas governamentais de qualificação e financiamento | +2.1% | Global, mais forte na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Aumento dos orçamentos corporativos de Aprendizagem e Desenvolvimento (L&D) para requalificação | +1.9% | América do Norte e Europa como núcleo, expandindo-se para APAC | Médio prazo (2-4 anos) |
| Crescente demanda por consultoria baseada em resultados | +1.6% | Global, liderada pela América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Terceirização de design instrucional assistido por IA | +1.4% | América do Norte e Europa, emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por treinamento de força de trabalho vinculado a ESG | +1.2% | Europa liderando, América do Norte seguindo, APAC emergindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção Rápida de Aprendizagem Digital Impulsiona a Transformação de Plataformas
A entrega híbrida tornou-se política institucional, e não mais um plano de contingência, o que amplia materialmente o mercado de Consultoria e Treinamento Educacional, à medida que os clientes buscam parceiros capazes de unificar pedagogia, tecnologia e gestão de mudanças. O Reino Unido destinou USD 3,14 bilhões (GBP 2,5 bilhões) para o desenvolvimento nacional de competências digitais até 2025[2]Departamento de Trabalho e Desenvolvimento da Força de Trabalho de Nova Jersey, "Atualização da Força-Tarefa sobre o Futuro do Trabalho," nj.gov . Em 2024, a iniciativa SkillsFuture de Singapura expandiu seu portfólio de módulos de aprendizagem online e introduziu um requisito de painéis de acompanhamento de resultados como pré-requisito para o financiamento por subsídios. Essa medida estratégica visa aprimorar a responsabilização e mensurar a eficácia dos programas financiados. Tais mandatos deslocam os escopos de consultoria da simples seleção de plataformas para a integração de análise de aprendizagem em escala empresarial, capacitação de docentes e arquitetura de credenciais. As corporações espelham essa urgência migrando conteúdos legados para plataformas de experiência de aprendizagem baseadas em nuvem que incorporam algoritmos adaptativos, alimentando assim um ciclo virtuoso no qual ambientes ricos em dados ajudam os consultores a demonstrar ROI e a conquistar novos contratos.
Iniciativas Governamentais de Qualificação Reformulam a Demanda de Mercado
Os governos tratam agora a qualificação da força de trabalho como política macroeconômica. A Iniciativa de Desenvolvimento da Força de Trabalho de USD 50 milhões de Nova Jersey, lançada em 2024, exige que os beneficiários de subsídios parceirem com especialistas externos para o design curricular e a articulação com empregadores[3]Journal of Interactive Media in Education, "A Importância das Opções Offline para Aprendizes Online," jime.open.ac.uk . A Estratégia de Qualificação de Queensland aloca subsídios de coinvestimento para consórcios de treinamento concebidos para se alinhar às exigências do setor. Esses consórcios são obrigados a entregar relatórios de impacto anuais, que passam por auditorias realizadas por consultores independentes terceirizados para garantir responsabilização e transparência. De forma semelhante, o Centro de Competências Futuras do Canadá priorizou o financiamento de projetos-piloto experimentais de treinamento, com a liberação de recursos condicionada à adoção de marcos de avaliação abrangentes e rigorosos. Essas iniciativas estratégicas estão impulsionando o crescimento do mercado de Consultoria e Treinamento Educacional, uma vez que uma parcela significativa de faculdades, instituições de ensino técnico e coalizões de empregadores não dispõe dos recursos internos e da expertise necessários para cumprir os padrões de política baseada em evidências cada vez mais rigorosos.
A Expansão dos Orçamentos Corporativos de Aprendizagem e Desenvolvimento (L&D) Alimenta a Demanda por Requalificação
Os orçamentos de treinamento corporativo se recuperaram acentuadamente à medida que os conselhos de administração vinculam a atualização de competências à mitigação de riscos. Em 2024, empresas de tecnologia na América do Norte demonstraram uma mudança estratégica ao aumentar seus investimentos em aprendizagem por funcionário. Notavelmente, mais de 50% dessas despesas foram alocadas ao desenvolvimento de competências em áreas críticas como computação em nuvem, inteligência artificial e cibersegurança, refletindo uma abordagem focada para atender às demandas tecnológicas em evolução. As oportunidades de consultoria abrangem análise de necessidades, codesenvolvimento de currículo com fabricantes de equipamentos originais e análise pós-programa que mapeia a aprendizagem para os KPIs operacionais — um mandato holístico que poucos fornecedores de conteúdo especializados conseguem atender. Como resultado, o mercado de Consultoria e Treinamento Educacional recompensa cada vez mais os provedores de serviço completo capazes de assessorar em roteiros tecnológicos, recrutar docentes adjuntos e integrar telemetria de aprendizagem em armazéns de dados corporativos.
Modelos de Consultoria Baseados em Resultados Ganham Tração
Em 2025, vários sistemas universitários dos EUA lançaram solicitações de proposta (RFPs) que incorporavam requisitos de performance bond especificamente para projetos voltados à retenção. Esse desenvolvimento reflete uma ênfase crescente na responsabilidade financeira e em resultados mensuráveis, como melhores taxas de graduação e maiores taxas de aprovação em certificações. Consequentemente, as empresas de consultoria estão alocando recursos para diagnósticos de linha de base avançados, design rigoroso de grupos de controle e o estabelecimento de salas de dados seguras para atender às exigências de processos de verificação por terceiros. Essas medidas aumentaram significativamente as barreiras de entrada, favorecendo players estabelecidos com sólida estabilidade financeira. Essa mudança sublinha uma tendência mais ampla no mercado de Consultoria e Treinamento Educacional, onde escalabilidade e balanços patrimoniais robustos estão se tornando vantagens competitivas críticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições orçamentárias nas instituições de ensino | -1.8% | Global, mais aguda na América do Norte pós-ESSER | Curto prazo (≤ 2 anos) |
| Escassez de consultores especializados | -1.2% | Global, concentrada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Custos de conformidade com privacidade de dados (GDPR, etc.) | -0.9% | Europa liderando, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fadiga dos clientes com proliferação de soluções pontuais | -0.7% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Orçamentárias Desafiam os Gastos Institucionais
O encerramento do financiamento do Elementary and Secondary School Emergency Relief (Fundo de Alívio de Emergência para Escolas de Ensino Fundamental e Médio) obriga os distritos escolares dos EUA a reduzir serviços discricionários justamente quando as perdas de aprendizagem decorrentes da pandemia persistem. As instituições de ensino superior enfrentam receitas de mensalidades estagnadas e reduções nas dotações públicas, levando os diretores financeiros a preferir escopos de consultoria incrementais e modulares em vez de megaprojetos transformacionais. Os provedores que buscam defender sua participação no mercado de Consultoria e Treinamento Educacional devem, portanto, incorporar calculadoras de ROI, marcos de pagamento flexíveis e assistência na elaboração de propostas de subsídios às suas propostas.
A Escassez de Talentos em Consultoria Especializada Limita o Crescimento
O mercado norte-americano está testemunhando uma lacuna pronunciada entre a demanda e a oferta de profissionais com expertise em pedagogia, ciência de dados e arquitetura em nuvem. Essa escassez de talentos elevou os pacotes salariais médios para cargos sênior em análise de aprendizagem, refletindo o prêmio atribuído a essas competências especializadas. As restrições de capacidade resultantes estão causando longos prazos de entrega, que, por sua vez, estão atrasando o reconhecimento de receitas em todo o mercado de Consultoria e Treinamento Educacional. Para mitigar esses desafios, os principais players do mercado estão implementando iniciativas estratégicas, incluindo o estabelecimento de academias internas e a formação de parcerias com universidades. Esses esforços são concebidos para construir um pipeline sustentável de talentos de designers credenciados, permitindo que as organizações aumentem a escalabilidade, melhorem a eficiência operacional e atendam eficazmente à crescente demanda do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do Ensino Superior em Meio à Aceleração do K-12Em 2025, os contratos de Ensino Superior responderam por 55,92% da participação no mercado de Consultoria e Treinamento Educacional. Esse desempenho foi atribuído às universidades que priorizaram estratégias para enfrentar a queda nas taxas de matrícula, desenvolver programas de microcredenciais empilháveis e alinhar os currículos acadêmicos às tendências do mercado de trabalho e a insights baseados em dados. As declarações de trabalho típicas abrangem análise de diagnóstico, racionalização do portfólio de programas e integração de sistemas de registros acadêmicos. O K-12, embora represente uma participação menor, registrará um CAGR de 13,1%, tornando-o o componente de crescimento mais rápido do mercado de Consultoria e Treinamento Educacional até 2031. Mandatos estaduais de alfabetização, implementações da ciência da leitura e consórcios de tutoria apoiados pelo governo federal ancoram a demanda por sessões de desenvolvimento profissional, ciclos de coaching e mapeamento curricular. Os compradores de distritos escolares favorecem projetos curtos alinhados a subsídios, mas o volume acumulado desses contratos gera uma receita endereçável considerável para especialistas regionais capazes de escalar a entrega em múltiplos sistemas escolares.
Os clientes do Ensino Superior normalmente assinam contratos-mestre de serviços plurianuais que cobrem planejamento de recursos empresariais, atualizações de armazéns de dados e otimização de marketing para matrículas, preservando alta visibilidade para a receita de serviços. Por outro lado, os conselhos escolares do K-12 operam com orçamentos anuais, levando os provedores a adotar kits de ferramentas modulares e modelos de consórcio com compartilhamento de custos. O potencial de venda cruzada surge à medida que consultorias do ensino superior migram serviços adjacentes, como painéis de acompanhamento de egressos, para os mercados K-12, ampliando assim a presença no mercado de Consultoria e Treinamento Educacional sem grandes despesas de marketing.


Por Plataforma:
Persistência do Offline Apesar da Expansão OnlineO engajamento offline ainda representou 72,65% do tamanho do mercado de Consultoria e Treinamento Educacional em 2025, principalmente porque institutos de liderança, treinamentos técnicos em laboratório e auditorias de conformidade exigem observação presencial. No entanto, as modalidades online absorverão quase todo o gasto incremental, acelerando a um CAGR de 19,2% à medida que salas de aula virtuais síncronas, tutores de chat com IA e aplicativos de microaprendizagem mobile amadurecem. As instituições favorecem cada vez mais projetos híbridos de "clique e campus", pelos quais a teoria fundamental aparece em módulos assíncronos e a prática de ordem superior se desenvolve em workshops facilitados. Os consultores devem, portanto, projetar conteúdos que transitem perfeitamente entre plataformas, instituir pipelines de dados que combinem registros de sistemas de gestão de aprendizagem (LMS) com rubricas de observação presencial e certificar facilitadores tanto em entrega virtual quanto presencial. Os provedores que se destacam nessa orquestração ganharão uma participação desproporcional no mercado de Consultoria e Treinamento Educacional.
A economia operacional varia significativamente dependendo da modalidade. Os programas digitais alcançam margens brutas mais elevadas, particularmente após a conclusão da amortização da plataforma, enquanto os workshops que exigem deslocamento tendem a operar com margens brutas comparativamente mais baixas. No entanto, as modalidades offline mantêm taxas de retenção de clientes mais elevadas e geram receita adicional com aluguéis de instalações e hospedagem para educação executiva. O portfólio ideal para os líderes do setor de Consultoria e Treinamento Educacional, portanto, equilibra catálogos digitais com margens elevadas com residências presenciais que ancoram relacionamentos, sustentadas por estruturas de credenciais unificadas.
Por Oferta de Serviços:
Liderança em Desenvolvimento ProfissionalO Desenvolvimento Profissional de Professores respondeu por 36,12% da participação no mercado de Consultoria e Treinamento Educacional em 2025, refletindo a pressão legislativa que vincula a eficácia dos educadores às métricas de desempenho dos estudantes. Os principais temas dos contratos giram em torno da implementação de pedagogia culturalmente responsiva, da adoção de metodologias de avaliação baseadas em projetos e da organização de workshops voltados ao aprimoramento da integração de tecnologia educacional. Projeta-se que o mercado de Design Instrucional Assistido por IA cresça a um CAGR de 19,75%. Esse crescimento é impulsionado pela crescente utilização de tecnologias de IA generativa, que facilitam o desenvolvimento de sequências de aprendizagem personalizadas concebidas para atender aos requisitos exclusivos de diversas demografias de aprendizes. Espera-se que a integração de tais ferramentas avançadas de IA transforme significativamente as metodologias instrucionais, possibilitando resultados educacionais mais eficazes e inclusivos. Os consultores comercializam contratos de retenção no modelo de assinatura que combinam sprints de design, monitoramento de desvio de modelos e auditorias de IA ética — serviços que comandam prêmios de margem de dois dígitos.
A Consultoria Estratégica e Operacional mantém um ritmo constante ao orientar as instituições por reformas estruturais, adoção de serviços compartilhados e intermediação de parcerias com empregadores. Os Serviços de Avaliação e Apoio ao Estudante apresentam expansão moderada à medida que a análise de alertas precoces e o coaching para o sucesso tornam-se essenciais para as metas de retenção. Coletivamente, essas ofertas reforçam o requisito de abrangência para os players que buscam liderar o setor de Consultoria e Treinamento Educacional.
Análise Geográfica
Mercado de Consultoria Educacional e Treinamento da América do Norte
A América do Norte gerou 38,95% da receita de 2025, devido a substanciais recursos federais e estaduais alinhados a programas de capacitação da força de trabalho e atualizações de infraestrutura digital. A Lei de Investimento em Infraestrutura e Empregos destinou subsídios de vários bilhões de dólares para a modernização de faculdades comunitárias, enquanto iniciativas estaduais como o Programa Strong Workforce da Califórnia estipulam avaliações obrigatórias por terceiros. Os contratos de consultoria frequentemente abrangem migração de plataformas, requalificação da força de trabalho e avaliações de impacto econômico. Essas ofertas de serviços integrados contribuem para o aumento do tamanho médio dos contratos, refletindo a crescente demanda por soluções abrangentes e orientadas ao valor no mercado. As províncias canadenses implementam projetos-piloto de credenciais empilháveis e iniciativas de educação indígena que ampliam ainda mais o mercado de Consultoria Educacional e Treinamento.
Mercado de Consultoria Educacional e Treinamento da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 14,62%, impulsionado por iniciativas governamentais de digitalização e ventos demográficos favoráveis. Os governos regionais da China implementam certificações de alfabetização em inteligência artificial vinculadas à política industrial, obrigando os institutos de formação profissional a buscar parceiros externos de desenvolvimento curricular. A Política Nacional de Educação da Índia determina a conversão curricular multidisciplinar nas faculdades, gerando demanda contínua de consultoria para mapeamento de programas, capacitação de docentes e logística de acreditação. Os ministérios da educação do Sudeste Asiático, notadamente do Vietnã e da Indonésia, alocam subsídios para tecnologia educacional voltados à proficiência em inglês e à capacidade em STEM, posicionando consultores estrangeiros como guias de implementação valorizados.
Mercado de Consultoria Educacional e Treinamento da EMEA
A Europa registra crescimento de dígito único médio com base na força dos projetos de conformidade com o GDPR e nas obrigações de competências ESG. A Diretiva de Relatórios de Sustentabilidade Corporativa exige que as empresas acompanhem a competência dos funcionários em temas de impacto climático, gerando contratos especializados de design instrucional. Os países nórdicos implementam projetos-piloto de vouchers de aprendizagem ao longo da vida resgatáveis em catálogos de cursos aprovados, exigindo mecanismos de auditoria frequentemente terceirizados para consultores. As economias mediterrâneas utilizam os fundos de coesão da UE para modernizar centros de formação profissional, criando oportunidades de colaboração transfronteiriça que ampliam a presença do mercado de Consultoria Educacional e Treinamento. O Oriente Médio e a África apresentam uma demanda menor, porém em aceleração, à medida que os estados do Golfo se voltam para estratégias de economia do conhecimento e os membros da União Africana priorizam o desenvolvimento da capacidade docente, embora a volatilidade orçamentária modere a escala no curto prazo.

Panorama regulatório
A regulamentação que molda a demanda por consultoria e treinamento educacional enfatiza cada vez mais resultados auditáveis, padrões de qualidade docente e regras de responsabilização em programas de educação e força de trabalho financiados publicamente. No Reino Unido, o Further Education (Initial Teacher Training) Regulations 2026, em vigor a partir de 15 de abril de 2026, reforçou os requisitos de qualidade para cursos de formação de professores na Inglaterra e no País de Gales, o que está elevando a necessidade de apoio externo no desenho de programas, na coleta de evidências e nos sistemas de melhoria da qualidade.
Nos Estados Unidos, mudanças na política federal estão levando instituições e provedores de treinamento a adotar medição e relatórios mais robustos. O Departamento do Trabalho dos EUA emitiu a Circular 2026-01, esclarecendo critérios de treinamento baseados em competências, híbridos e baseados em tempo para os programas Registered Apprenticeship, reforçando a demanda por consultoria que alinhe currículo, modelos de entrega e documentação às regras dos programas. Separadamente, o Departamento de Educação dos EUA iniciou, em 2026, um processo de regulamentação negociada sobre responsabilização e modernização do ensino superior, enquanto uma proposta federal de abril de 2026 introduziu uma abordagem de prêmio de rendimentos para a elegibilidade de programas vinculada à ajuda financeira estudantil federal. Essa abordagem está aumentando a necessidade de tratamento seguro de dados, análise de resultados e fluxos de relatórios de alunos prontos para conformidade.
Análise da cadeia de valor
A cadeia de valor começa com a identificação das necessidades do cliente (ministérios da educação, distritos escolares, universidades e empregadores), seguida de avaliação diagnóstica, estratégia e desenho de programas e, depois, pela construção de soluções que combinam desenvolvimento curricular, design instrucional e entrega. A capacitação tecnológica é uma camada recorrente nos projetos atuais, abrangendo a seleção ou migração de plataformas de aprendizagem, a configuração de arquitetura de nuvem e dados, e controles de cibersegurança e privacidade para dados dos alunos, com o suporte à implementação se estendendo à capacitação de docentes ou instrutores, gestão de mudanças e operações de programas.
Medição e garantia de qualidade situam-se mais adiante na cadeia, incluindo painéis de resultados, avaliações de terceiros para conformidade com subvenções e auditorias de governança de dados e uso ético de IA na geração de conteúdo e na análise de dados dos alunos. Grandes empresas de serviços profissionais (Accenture, Deloitte, McKinsey, PwC) oferecem cada vez mais essa cadeia completa, combinando consultoria, integração de sistemas e serviços gerenciados, enquanto proprietários de conteúdo e especialistas em avaliação contribuem com ativos proprietários. Parcerias e alianças, incluindo Pearson e Deloitte, refletem como conteúdo, inteligência de competências e capacidades de implementação estão sendo agrupados, ampliando as ofertas de conteúdo e credenciais para análise de dados, alinhamento com empregadores e transformação operacional.
Cenário Competitivo
O mercado de Consultoria e Treinamento Educacional permanece moderadamente concentrado: os cinco principais provedores controlam um quarto da receita mundial. As empresas de serviços profissionais multinacionais alavancam seus braços de auditoria e integração de TI para garantir contratos multi-torre, exemplificado pela aquisição da Udacity pela Accenture em 2024, que fundiu catálogos de nano-degrees com musculatura global de gestão de mudanças. Os concorrentes das Quatro Grandes replicam a estratégia ao combinar alianças com provedores de nuvem, painéis de análise e estúdios de design instrucional, tornando mais difícil para empresas menores conquistar contas corporativas.
O private equity acelera a consolidação, enxergando as plataformas de aprendizagem em modelo SaaS (Software como Serviço) como âncoras de receita recorrente em torno das quais a receita de serviços pode ser empilhada. A aquisição da PowerSchool pela Bain Capital exemplifica uma abordagem estratégica ao integrar uma base consolidada de distritos escolares com o potencial de um assistente de IA emergente. Essa combinação está posicionada para impulsionar oportunidades de crescimento por meio de ofertas de desenvolvimento profissional, aproveitando o assistente de IA para agregar valor e expandir o alcance de mercado. Não obstante, persiste um espaço significativo para especialistas em implementação de análise de aprendizagem, conformidade com acessibilidade e design curricular bilíngue — áreas em que a profundidade de domínio supera a escala.
A escassez de talentos molda a dinâmica competitiva: as empresas que estabelecem academias internas desfrutam de mobilização de projetos mais rápida e melhor qualidade de entrega. As parcerias também proliferam; por exemplo, consultorias de médio porte se aliam a hiperescaladores de nuvem para acessar modelos de IA pré-construídos, reduzindo custos de desenvolvimento e acelerando os ciclos de implantação. À medida que os marcos regulatórios se tornam mais rígidos, a credibilidade na certificação de governança de dados torna-se um diferencial decisivo no setor de Consultoria e Treinamento Educacional.
Líderes do Setor de Consultoria e Treinamento Educacional
Accenture
Deloitte
PwC
Pearson
McKinsey & Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Consultoria Educacional e Treinamento
- Accenture plc
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers (PwC)
- Ernst & Young (EY)
- KPMG International
- McKinsey & Company
- Boston Consulting Group (BCG)
- Bain & Company
- GP Strategies Corporation
- NIIT Limited
- Pearson plc
- Kaplan, Inc.
- Chegg, Inc.
- 2U, Inc.
- Blackboard Inc.
- Instructure Inc.
- Coursera Inc.
- Udacity, Inc.
- BYJU’S
- Cornerstone OnDemand, Inc.
- Skillsoft Corporation
- Franklin Covey Co.

Oportunidades de mercado e perspectivas futuras
Os requisitos de medição orientados por responsabilização estão criando espaços de curto prazo para provedores capazes de operacionalizar o rastreamento de resultados em programas de educação e força de trabalho, especialmente onde o financiamento está vinculado a impacto documentado. Nos Estados Unidos, a atividade de regulamentação negociada de 2026 e a proposta de abril de 2026, que introduz uma abordagem de responsabilização baseada em prêmio de rendimentos para a ajuda financeira estudantil federal, estão aumentando a importância da preparação de dados, dos relatórios auditáveis e de ambientes de análise seguros. Isso está expandindo as oportunidades para consultoria ligada ao desenho de avaliações, análise de progressão dos alunos e governança de dados de nível de conformidade.
Compradores corporativos e do setor público também estão se consolidando em torno de parceiros que combinam conteúdo habilitado por IA com implementação, gestão de mudanças e inteligência de competências, apoiando engajamentos plurianuais em escala. A aliança entre Pearson e Deloitte, firmada em fevereiro de 2026 para co-desenvolver soluções de aprendizagem baseadas em IA, é um marcador específico dessa mudança para ofertas integradas destinadas a governos e organizações globais. Paralelamente, a orientação do Departamento do Trabalho dos EUA na Circular 2026-01 para abordagens de treinamento Registered Apprenticeship apoia a demanda por consultoria em estruturas de competências, redesenho de entrega híbrida e sistemas de documentação que atendam aos critérios do programa, particularmente para empregadores que constroem trajetórias baseadas em funções em IA, nuvem e cibersegurança.
Recent Industry Developments in Mercado de Consultoria Educacional e Treinamento
- Junho de 2026: a Pearson assina uma extensão de contrato de cinco anos com o Ministério da Educação da Jordânia para continuar entregando um programa de educação vocacional até 2031. O acordo sustenta a demanda do setor público por programas de aprendizagem estruturados e baseados em resultados na educação vocacional, apoiando a visibilidade de receita de longo prazo da Pearson em parcerias governamentais. A extensão do contrato também reforça a atividade de engajamento plurianual com sistemas estatais.
- Junho de 2026: a Pearson é selecionada como parceira na iniciativa UK Government AI Skills Boost para requalificar 10 milhões de trabalhadores em IA até 2030. O programa amplia a demanda impulsionada por escala para aprendizagem e certificação habilitadas por IA no setor público e em grandes empregadores. A seleção fortalece o papel da Pearson em iniciativas nacionais de educação em IA e apoia trabalhos adicionais de requalificação em escala corporativa.
- Maio de 2026: a Pearson assinou um Memorando de Entendimento com a ICESCO para melhorar métodos de ensino e desenvolver guias de avaliação escolar. A colaboração sinaliza esforços de avaliação e melhoria do ensino habilitados por IA e padronizados em mercados internacionais. O acordo amplia a presença de colaboração internacional da Pearson e cria escopo adicional para parcerias de avaliação padronizada.


Mercado de Consultoria Educacional e Treinamento Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado acompanha as receitas obtidas com serviços de consultoria e treinamento focados em educação que ajudam escolas de ensino fundamental e médio, instituições de ensino superior, empregadores e órgãos públicos a planejar, entregar e melhorar os resultados de aprendizagem em formatos online e offline.
Exclusões de escopo: este dimensionamento exclui a publicação de conteúdo puro e as plataformas de aprendizagem somente de software quando vendidas sem um componente definido de serviço de consultoria ou treinamento.
Visão geral da segmentação
- Por Tipo
- Consultoria para Ensino Superior
- Consultoria para Educação Básica K-12
- Por Plataforma
- Online
- Offline
- Por Oferta de Serviços
- Consultoria Estratégica e Operacional
- Design Curricular e Instrucional
- Desenvolvimento Profissional e Treinamento de Professores
- Serviços de Avaliação e Apoio ao Estudante
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o conjunto de demanda, a estrutura de preços e o mix de entrega (online versus offline) antes da construção do modelo. Recorremos a fontes públicas como os indicadores educacionais da UNESCO e da OCDE, conjuntos de dados de educação e competências do Banco Mundial, séries de treinamento e emprego do U.S. Bureau of Labor Statistics, estatísticas educacionais do Eurostat e publicações de ministérios nacionais de educação que indicam prioridades de financiamento e programas de reforma.
Para traduzir esses sinais em um modelo de receita viável, também revisamos registros de empresas e apresentações a investidores, cobertura de imprensa confiável sobre contratos de serviços educacionais e sites de associações que descrevem normas de acreditação e aquisição de treinamento. Quando necessário, fontes pagas de assinatura para dados financeiros de empresas e inteligência de notícias ajudaram a confirmar a exposição de receita a serviços educacionais e o momento de grandes concessões de programas. Esses exemplos são apenas indicativos, e muitas outras fontes foram revisadas para coletar, validar e esclarecer pontos de dados durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas com consultores educacionais, provedores de treinamento, tomadores de decisão institucionais e gerentes de aquisição ou de programas que supervisionam os orçamentos de entrega. As respostas de participantes da América do Norte, Europa e Ásia-Pacífico esclareceram o comportamento típico de utilização e renovação, e como os tomadores de decisão esperam que os ASPs evoluam ao longo dos ciclos contratuais. Essas verificações foram então alinhadas com o que foi observado na pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 43% |
| Nível médio: 50% | Líderes funcionais/de unidade: 43% | EMEA: 35% |
| Participantes menores: 17% | Gerentes: 45% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com educação e a intensidade de treinamento são reconstruídos por geografia, e depois filtrados pela parcela que normalmente flui para consultoria terceirizada e entrega estruturada de treinamento. Para manter os totais realistas, aproximações bottom-up seletivas são usadas como verificações, incluindo divisões amostrais de receita de provedores, feedback de canais sobre valores médios de contrato e verificações de sanidade de volume x ASP para tipos comuns de programas.
Na prática, o modelo se apoia em insumos repetíveis que podem ser validados: orçamentos de educação e desenvolvimento da força de trabalho, níveis de matrícula e de pessoal institucional, participação da aprendizagem entregue online, duração média dos programas e preços típicos por aluno ou por engajamento. Onde existem lacunas de dados para geografias menores, proporções substitutas são aplicadas a partir de mercados comparáveis, e depois corrigidas após feedback de especialistas sobre o comportamento de aquisição local.
As previsões foram construídas usando análise de cenários, porque preços, ciclos de financiamento e adoção de entrega digital podem mudar rapidamente dependendo da política e dos planos de contratação dos empregadores. As premissas sobre progressão de ASP e crescimento de volume foram testadas sob estresse usando insumos primários, e depois reconciliadas com indicadores macro visíveis, para que a trajetória de 2026 a 2031 permaneça explicável.
Validação de dados e ciclo de atualização
A validação é feita por triangulação entre sinais de demanda, exposição de receita dos provedores e métricas independentes de educação e força de trabalho, sendo depois verificada novamente quanto a discrepâncias evidentes por região e modo de entrega. Se surgirem grandes variações, os insumos relevantes são reabertos, as premissas são revisitadas, e chamadas de acompanhamento são acionadas com o tipo de respondente apropriado para confirmar se a mudança é real ou provocada pelo modelo.
Antes da aprovação final, o modelo é revisado em etapas por analistas para confirmar que as taxas de crescimento, os preços implícitos e os padrões de adoção permanecem consistentes com os fatores subjacentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem mudanças políticas relevantes, anúncios de financiamento ou grandes ondas de contratos, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente disponível no momento do lançamento.
Comparação da estimativa de mercado de consultoria e treinamento educacional da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para consultoria e treinamento educacional podem parecer bastante distantes entre si, mesmo quando descrevem necessidades semelhantes de compradores, porque a fronteira entre serviços de treinamento, serviços de apoio educacional adjacentes e modelos de aprendizagem liderados por software não é consistente. As diferenças também surgem da forma como as taxas de câmbio são aplicadas, de como os aumentos de ASP são tratados e da frequência com que as premissas subjacentes são atualizadas.
Neste estudo, os principais fatores de divergência são o escopo do serviço e o momento de referência. Algumas estimativas combinam tutoria e preparação para exames, serviços mais amplos de apoio educacional, ou categorias de desenvolvimento da força de trabalho em um único total, e depois convertem moedas usando uma taxa de um único período. Uma construção orientada por atualizações ajuda a reduzir desvios em mudanças de preços e mix, e a visão do ano-base de 2026 é mantida atualizada por meio de verificações iterativas sobre preços de contratos, participação de entrega online e sinais de demanda regional, seguindo a abordagem usada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 81,72 bilhões de USD (2026) | |
| Publicador de Insights Globais A | 84,80 bilhões de USD (2026) | Utiliza uma categoria mais amplia de serviços de apoio e consultoria educacional, o que pode incluir receitas de tutoria, preparação para exames e apoio relacionado que não são sempre entregues como engajamentos definidos de consultoria ou treinamento. |
| Publicador Regional B | 73,00 bilhões de USD (2024) | Ancora-se em um ano-base mais antigo e oferece transparência limitada sobre os limites de serviço e o momento da conversão cambial, o que pode subestimar as recentes mudanças no mix de treinamento online e os reajustes de preços observados entre 2025 e 2026. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado como um engajamento de serviço e pela rapidez com que as premissas de preços e mix são atualizadas. Ao vincular o modelo a sinais orçamentários observáveis e verificações de preços repetíveis, a estimativa permanece mais fácil de rastrear e reproduzir entre regiões e anos.


Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de Consultoria e Treinamento Educacional em 2031?
As previsões indicam que ele atingirá USD 144,14 bilhões, expandindo-se a partir de USD 72,93 bilhões em 2025 para USD 81,72 bilhões em 2026, a um CAGR de 12,02%.
Qual segmento representa a maior parcela da receita de consultoria atual?
Os contratos de Ensino Superior detêm 55,92% da receita de 2025, impulsionados por iniciativas de matrícula, transformação digital e alinhamento com a força de trabalho.
Qual plataforma de entrega está crescendo mais rapidamente?
As modalidades online e híbridas devem crescer a um CAGR de 19,2%, absorvendo a maior parte dos gastos incrementais até 2031.
Por que o design instrucional assistido por IA está acelerando?
As ferramentas de IA generativa reduzem os ciclos de desenvolvimento de cursos e permitem a personalização, impulsionando esta linha de serviço a um CAGR de 19,75%.
Qual mercado regional registrará o crescimento mais rápido?
A Ásia-Pacífico está posicionada para liderar o campo com um CAGR de 14,62%, apoiada por programas governamentais de digitalização e crescente demanda de matrícula da classe média em ascensão.
Como as estruturas de honorários de consultoria estão evoluindo?
As instituições e empresas insistem cada vez mais em contratos baseados em resultados que vinculam os pagamentos dos consultores a métricas mensuráveis de aprendizagem ou emprego.
Página atualizada pela última vez em:


