
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.27 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación Privada K-12 de Omán por Mordor Intelligence
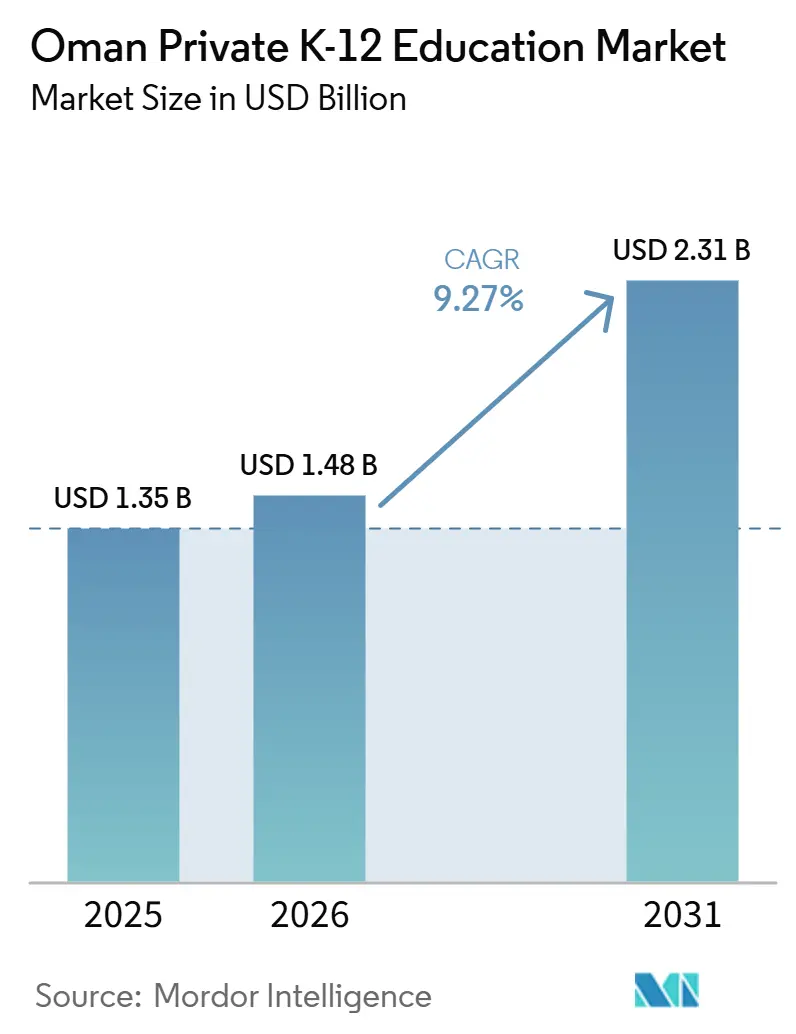
Se espera que el tamaño del Mercado de Educación Privada K-12 de Omán crezca de 1,35 mil millones de USD en 2025 a 1,48 mil millones de USD en 2026 y se prevé que alcance los 2,31 mil millones de USD en 2031 a una CAGR del 9,27% durante el período 2026-2031.
El impulso de las matrículas se mantiene gracias a una vía de Residencia Dorada de 10 años que atrae a familias expatriadas de alto patrimonio neto que buscan programas británicos e IB de primer nivel para sus hijos. Las políticas pro-inversión de la Visión 2040 y un proceso de licitación de infraestructura escolar mediante asociaciones público-privadas (PPP) acortan el tiempo de entrada al mercado para los operadores serios, lo que respalda tanto la expansión de capacidad como las mejoras en la calidad del servicio. El gasto en transformación digital del Ministerio de Educación está habilitando modelos de aprendizaje mixto que amplían el acceso más allá de los operadores de primer nivel. Los requisitos de cumplimiento en materia de omanización y los protocolos de aprobación de matrículas están elevando la disciplina operativa y empujando a los proveedores de nivel medio a escalar sus redes en lugar de depender de aumentos de precios.
Conclusiones Clave del Informe
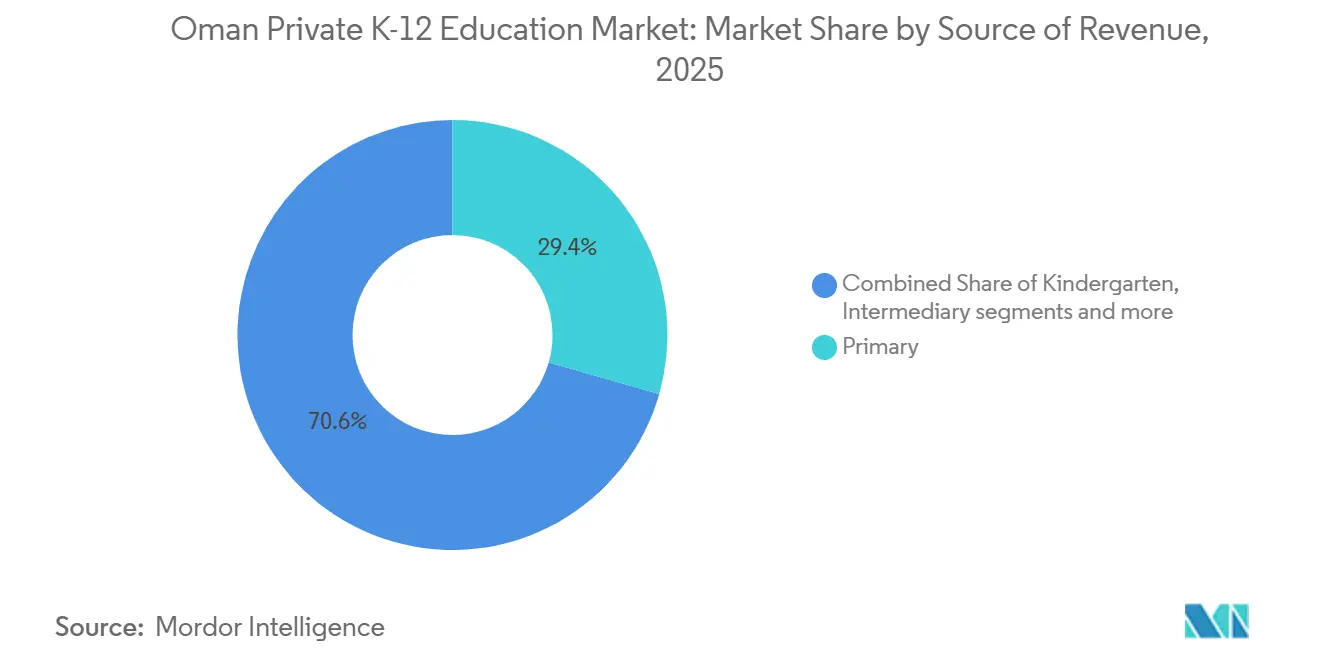
- Por fuente de ingresos, la educación primaria representó el 29,43% de la cuota del mercado de educación privada K-12 de Omán en 2025, mientras que se proyecta que la educación secundaria registre el crecimiento más rápido con una CAGR del 8,23% hasta 2031, impulsando el tamaño del mercado de educación privada K-12 de Omán.
- Por plan de estudios, los programas británicos mantuvieron el 38,52% de la cuota del mercado de educación privada K-12 de Omán en 2025 y se proyecta que se expandan a la CAGR más alta del 11,22% hasta 2031, contribuyendo al crecimiento del tamaño del mercado de educación privada K-12 de Omán.
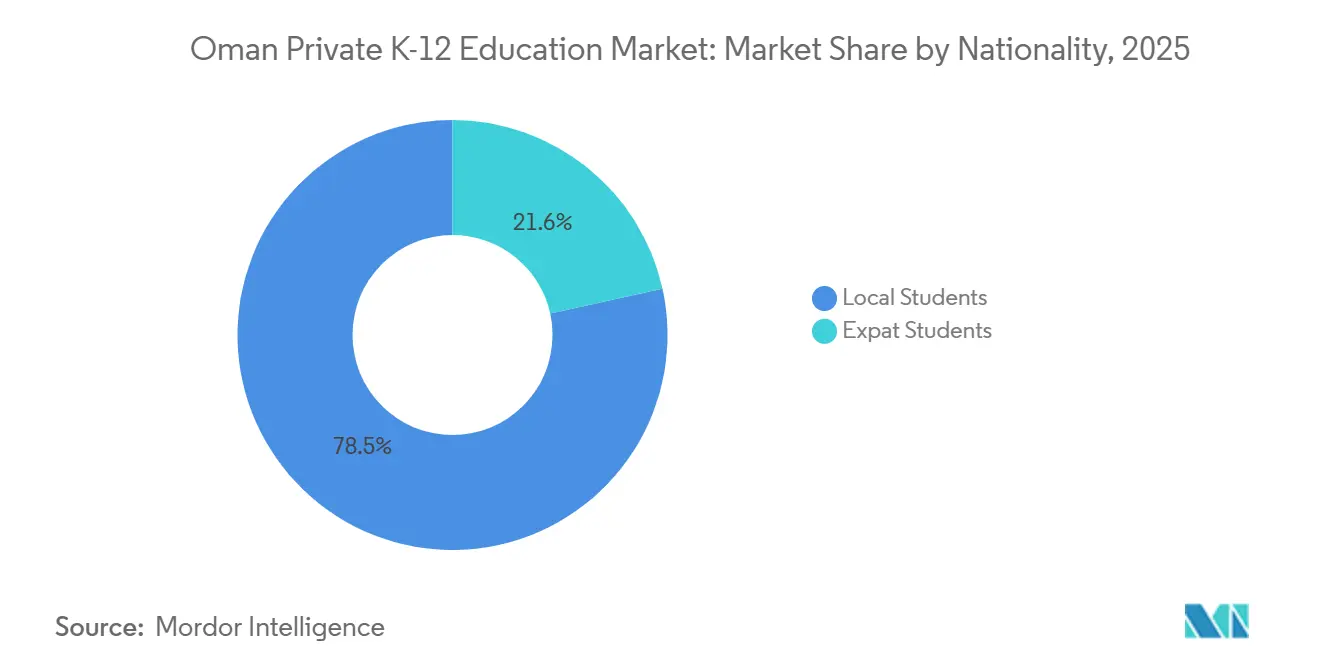
- Por nacionalidad, los estudiantes locales representaron el 78,45% de la cuota del mercado de educación privada K-12 de Omán en 2025, mientras que se prevé que los estudiantes expatriados registren la CAGR más rápida del 12,61% hasta 2031, apoyando la expansión del tamaño del mercado de educación privada K-12 de Omán.
- Por geografía, Mascate mantuvo el 50,99% de la cuota del mercado de educación privada K-12 de Omán en 2025, mientras que se proyecta que Dhofar registre el crecimiento más rápido con una CAGR del 11,01% hasta 2031, contribuyendo al tamaño del mercado de educación privada K-12 de Omán.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la población expatriada y demanda omaní de planes de estudio internacionales | 2.8% | Global, con ganancias concentradas en las gobernaciones de Mascate, Al Batinah Norte y Dhofar | Mediano plazo (2-4 años) |
| Incentivos de la Visión 2040 (100% de IED, PPP, concesiones de terrenos) | 1.9% | Nacional, con ganancias tempranas en Mascate, Al Batinah Norte y la ZEE de Duqm | Largo plazo (≥ 4 años) |
| Proceso de licitación PPP de 42 escuelas que acelera la expansión de capacidad | 1.2% | Mascate, Al Batinah Norte, Dhofar | Mediano plazo (2-4 años) |
| Visados de Residencia Dorada que amplían el segmento de escuelas de primer nivel | 0.9% | Global, con efecto expansivo en Mascate y Salalah | Mediano plazo (2-4 años) |
| La mejora de competencias docentes impulsada por la omanización eleva la calidad percibida | 0.5% | Nacional, con ganancias tempranas en Mascate y Al Batinah Norte | Mediano plazo (2-4 años) |
| Financiación del Ministerio de Educación para transformación digital e inteligencia artificial que habilita el aprendizaje mixto | 0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Expatriada y Demanda Omaní de Planes de Estudio Internacionales
La población expatriada de Omán ha ido creciendo al ritmo de la creación de empleo en sectores no petroleros, lo que sostiene la demanda de instrucción en inglés y cualificaciones reconocidas a nivel mundial. El Banco Mundial reportó una expansión constante del sector no petrolero en 2024, una tendencia que mantuvo saludables los flujos de migración profesional y sustentó las matrículas en educación privada K-12 hasta 2026. Este cambio es positivo para el mercado de Educación Privada K-12 de Omán porque las familias expatriadas tienden a priorizar planes de estudio que ofrecen credenciales de A-levels, IB o AP reconocidas por universidades de todo el mundo. Al mismo tiempo, cada vez más familias omaníes optan por programas internacionales, lo que se alinea con los requisitos de equivalencia para la educación superior y las preferencias de los comités de becas. Estas dinámicas amplían el grupo de estudiantes en programas británicos e IB de primer nivel, así como en redes CBSE de alto rendimiento. El efecto combinado fortalece la profundidad de las matrículas en Mascate y en los nodos de rápido crecimiento de Dhofar y Al Batinah Norte[1].
Incentivos de la Visión 2040
La ejecución de la Visión 2040 continúa apoyando el mercado de Educación Privada K-12 de Omán al permitir la propiedad extranjera del 100% en educación y canalizar proyectos a través de concesiones de asociaciones público-privadas (PPP). El Ministerio de Finanzas ha mantenido un proceso de licitación de infraestructura escolar mediante PPP que contrata a socios privados para servicios no docentes bajo modelos plurianuales basados en disponibilidad. Las políticas de concesión de terrenos y usufructo reducen los costos de adquisición de terrenos para los operadores dispuestos a desarrollar campus en wilayats desatendidas, lo que contribuye a distribuir la inversión más allá de Mascate. Estas características acortan los plazos de entrada al mercado para los operadores internacionales que pueden desplegar planes de estudio y sistemas de calidad ya probados. A medida que estas instalaciones entran en funcionamiento, los padres en ciudades secundarias obtienen opciones que antes requerían largos desplazamientos o traslados. La combinación de políticas mejora tanto la capacidad como los estándares de servicio en el mercado de Educación Privada K-12 de Omán[2].
Proceso de Licitación PPP de 42 Escuelas que Acelera la Expansión de Capacidad
El Ministerio de Finanzas impulsó un paquete de PPP de múltiples escuelas que asigna la construcción, la gestión de instalaciones y los servicios relacionados a concesionarios privados para el sistema público. Al trasladar las funciones no docentes a operadores bajo contratos a largo plazo, el gobierno puede centrarse en la dotación de personal y la impartición del plan de estudios, garantizando al mismo tiempo estándares modernos de infraestructura. Los PPP tienen como objetivo corredores de alta densidad como Mascate, Al Batinah Norte y Dhofar, que también son áreas de captación prioritarias para los proveedores privados. Para las escuelas privadas, estos proyectos validan la densidad de matrículas y reducen el riesgo de la planificación de capital en vecindarios donde los padres ya buscan planes de estudio internacionales. Los pagos basados en disponibilidad estabilizan los flujos de caja de los contratistas, lo que puede servir de referencia para futuros modelos de co-ubicación o híbridos con marcas privadas de educación K-12. El enfoque aumenta la oferta global de plazas de calidad y complementa la capacidad privada en el mercado de Educación Privada K-12 de Omán.
Visados de Residencia Dorada que Amplían el Segmento de Primer Nivel
El programa de Residencia Dorada de 10 años, lanzado el 31 de agosto de 2025, con una inversión mínima de 200.000 OMR, equivalente a 520.000 USD al tipo de cambio fijo vigente, extiende el acceso a educación y salud a los familiares de primer grado. Este paso aborda la incertidumbre de los visados de trabajo de menor duración y anima a las familias a establecerse e inscribir a sus hijos para ciclos completos de programas, incluidos los años de IGCSE y Diploma IB. Las escuelas británicas e IB de primer nivel en Mascate reportaron un aumento de consultas para el período lectivo 2025/26 en consonancia con este cambio de política. Las divulgaciones de tarifas indican que las escuelas de primer nivel cobran entre 11.024 y 26.728 USD, lo que es coherente con los perfiles de ingresos a los que se dirigen los titulares de la Residencia Dorada. A medida que estas familias se trasladan, los proveedores también observan demanda de tutoría, orientación y actividades de enriquecimiento, lo que amplía las fuentes de ingresos más allá de la matrícula. El programa, por tanto, amplía tanto el volumen de matrículas como los servicios auxiliares en el mercado de Educación Privada K-12 de Omán.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de asequibilidad de la matrícula frente a los ingresos medios del hogar | -1.4% | Global, con presión aguda en los suburbios de ingresos medios de Mascate y Dhofar | Corto plazo (≤ 2 años) |
| Límites a las tarifas de matrícula y prolongados procesos de aprobación del Ministerio de Educación | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Escasez de docentes de STEM derivada de las cuotas de omanización | -0.5% | Nacional, con impacto concentrado en Mascate y Al Batinah Norte | Mediano plazo (2-4 años) |
| Cumplimiento del IVA sobre fuentes de ingresos auxiliares | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brecha de Asequibilidad de la Matrícula Frente a los Ingresos Medios del Hogar
Las cifras del PIB per cápita pueden ocultar la variabilidad en los presupuestos de los hogares, y muchas familias de ingresos medios enfrentan limitaciones cuando las tarifas anuales superan su umbral de asequibilidad. El ingreso disponible medio de los hogares omaníes es de aproximadamente 3.120 USD, lo que ilustra cómo incluso las escuelas de nivel medio pueden suponer un esfuerzo sin subsidios. El Ministerio de Educación cuenta con mecanismos de becas para estudiantes omaníes en escuelas privadas, pero los límites vinculados al gasto por alumno de las escuelas públicas restringen la elegibilidad a las instituciones de menor tarifa. Las familias expatriadas sin patrocinio corporativo también encuentran limitaciones presupuestarias, especialmente cuando las escuelas dependen de cargos auxiliares por transporte, actividades y exámenes. Los calendarios de tarifas de grandes escuelas en red como Indian School Muscat, que oscilan entre 1.940 y 2.189 USD, muestran la tensión entre precios accesibles y el costo de modernizar laboratorios y contenidos digitales. Esta presión sobre la asequibilidad es más visible en los corredores urbanos donde la demanda es fuerte, pero el margen para aumentar los precios es estrecho.
Límites a las Tarifas de Matrícula y Plazos de Aprobación
Los ajustes de matrícula requieren la aprobación del Ministerio de Educación en virtud de la Ley de Educación Escolar, y las escuelas deben fundamentar sus solicitudes con gastos auditados y planes de inversión. El proceso de aprobación tiene plazos formales que reducen la flexibilidad de precios durante perturbaciones de costos repentinas, como ajustes salariales o actualizaciones tecnológicas. Los operadores de primer nivel pueden complementar los ingresos con servicios de internado, tasas de examen y alquiler de instalaciones, pero las escuelas más pequeñas carecen de palancas similares. Los operadores que se comunican con anticipación con los padres y los reguladores sobre las mejoras planificadas logran aprobaciones más fluidas, pero siguen enfrentando restricciones vinculadas al calendario. El ritmo de cumplimiento fomenta la planificación de capital a varios años y empuja a los operadores a buscar economías de escala. A mediano plazo, la regulación de los límites de tarifas mantiene al mercado de Educación Privada K-12 de Omán enfocado en el valor y los resultados más que en el precio por sí solo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Ingresos:
Los Grados de Primaria Impulsan la Velocidad de MatrículasPor fuente de ingresos, la educación primaria representó el 29,43% de la cuota del mercado de educación privada K-12 de Omán en 2025, mientras que se proyecta que la educación secundaria registre el crecimiento más rápido con una CAGR del 8,23% hasta 2031, impulsando el tamaño del mercado de educación privada K-12 de Omán. La expansión de los programas de educación temprana, incluido el programa Balvatika de tres años en las Escuelas Indias, está impulsando la demanda de aulas, docentes y materiales a partir de abril de 2025. Las iniciativas de las redes para incorporar módulos de educación financiera e inteligencia artificial desde el 5.º grado también aumentan la preferencia de los padres por la incorporación temprana a sistemas privados que enfatizan las habilidades fundamentales. Los grados de jardín de infantes y los grados intermedios se sostienen por la demanda urbana en Mascate y Al Batinah Norte, donde las ampliaciones de capacidad van por detrás de las necesidades de matrícula. Los grados secundarios generan tarifas por alumno más altas debido a los costos de los exámenes internacionales, pero su volumen crece más lentamente a medida que los estudiantes se orientan hacia vías vocacionales y técnicas. Esta configuración alinea el crecimiento de los ingresos con el impulso de las matrículas en la etapa inicial hasta 2031.
La industria de Educación Privada K-12 de Omán está adaptando la planificación de personal y de planes de estudio para apoyar la mayor participación del grupo de primaria en el total de matrículas. Las iniciativas de habilitación docente restringen la oferta, lo que resulta en salarios más altos en las etapas de educación temprana y primaria donde la demanda es más fuerte. Las escuelas que amplían las aulas y los bloques especializados manteniendo ratios de calidad pueden distribuir los costos fijos entre grupos más grandes. El mercado de Educación Privada K-12 de Omán se beneficia cuando las redes coordinan la adquisición y el desarrollo profesional entre campus. La inversión en recursos de aprendizaje y tecnología en el aula en esta etapa apoya el rendimiento posterior en los años intermedios y secundarios. Estas decisiones ayudan a proteger el valor para las familias en segmentos sensibles a las tarifas.


Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Plan de Estudios:
Los Programas Británicos Dominan, el CBSE Escala RápidamentePor plan de estudios, los programas británicos mantuvieron el 38,52% de la cuota del mercado de educación privada K-12 de Omán en 2025 y se proyecta que se expandan a la CAGR más alta del 11,22% hasta 2031, contribuyendo al crecimiento del tamaño del mercado de educación privada K-12 de Omán. Las asociaciones con marcas reconocidas y los resultados consistentes en GCSE y A-levels atraen a familias omaníes y expatriadas que valoran la articulación con universidades del Reino Unido. Las redes CBSE están escalando en consonancia con la presencia de expatriados indios y las actualizaciones del plan de estudios que añaden habilidades aplicadas desde los grados superiores de primaria. Las escuelas con plan de estudios americano siguen siendo un nicho, pero han invertido en instalaciones de STEM para reforzar su atractivo para familias de América del Norte y del Consejo de Cooperación del Golfo (CCG) que buscan programas SAT y AP. Las escuelas bilingües con plan de estudios árabe sirven a familias omaníes que desean competencia en inglés sin tarifas de primer nivel, mientras que las ofertas de nicho como los programas franceses cubren a los grupos de embajadas y multinacionales. La combinación apoya la elección en distintas franjas de tarifas y preferencias académicas.
La industria de Educación Privada K-12 de Omán está viendo cómo la acreditación se convierte en un requisito básico en todos los planes de estudio. El aseguramiento externo de la calidad bajo el Sistema Nacional de Evaluación del Desempeño Escolar está estandarizando los informes y elevando las expectativas en materia de enseñanza, evaluación y crecimiento del alumnado. Las escuelas invierten en el desarrollo del personal alineado con los marcos de Cambridge, IB y CBSE para mantener la coherencia en todos los niveles de grado. A medida que los procesos de admisión y equivalencia se formalizan, las familias consideran los datos sobre los resultados de los estudiantes en lugar de basarse únicamente en el reconocimiento de la marca. Esta transparencia apoya las comparaciones justas entre planes de estudio y fomenta la mejora continua. El resultado neto es un acceso más amplio a una calidad consistente para las familias en todas las gobernaciones.
Por Nacionalidad:
Las Matrículas Omaníes Lideran, el Crecimiento Expatriado Supera al LocalPor nacionalidad, los estudiantes locales representaron el 78,45% de la cuota del mercado de educación privada K-12 de Omán en 2025, mientras que se prevé que los estudiantes expatriados registren la CAGR más rápida del 12,61% hasta 2031, apoyando la expansión del tamaño del mercado de educación privada K-12 de Omán. El mercado de Educación Privada K-12 de Omán refleja una demanda generalizada entre las familias omaníes de programas bilingües o internacionales que amplíen las opciones universitarias. Las entradas de expatriados intensifican la demanda de plazas en programas británicos, IB y CBSE en centros urbanos y centros logísticos. La densidad de la comunidad india sostiene las redes CBSE, que planifican ampliaciones de capacidad y estudios de viabilidad en nuevas áreas de captación. Las escuelas británicas y americanas de primer nivel atraen a familias patrocinadas por empresas y a titulares de la Residencia Dorada que están posicionados para estancias de varios años. La combinación garantiza una utilización saludable tanto en los segmentos de precio de primer nivel como en los de nivel medio.
La gobernanza de datos es ahora relevante para la movilidad estudiantil transfronteriza y los flujos de admisión. La Ley de Protección de Datos Personales de Omán exige el consentimiento explícito y salvaguardias para el manejo de los registros de los estudiantes, lo cual es fundamental para las familias que se trasladan entre sistemas y países. Las escuelas privadas están alineando las comunicaciones con los padres y los formularios de consentimiento con la ley para preservar la confianza. Los programas de calidad y de formación docente también elevan el atractivo de las escuelas con personal omaní tanto para las familias nacionales como para las expatriadas. A medida que la capacidad se expande en Dhofar y Al Batinah Norte, más expatriados pueden inscribir a sus hijos más cerca de sus lugares de trabajo sin necesidad de trasladarse a Mascate. Estos elementos refuerzan un patrón de crecimiento de base amplia en el mercado de Educación Privada K-12 de Omán.

Análisis Geográfico
Por geografía, Mascate mantuvo el 50,99% de la cuota del mercado de educación privada K-12 de Omán en 2025, mientras que se proyecta que Dhofar registre el crecimiento más rápido con una CAGR del 11,01% hasta 2031, contribuyendo al tamaño del mercado de educación privada K-12 de Omán. Al Batinah Norte reporta un alto número de escuelas privadas y necesidades insatisfechas continuas en educación especial y planes de estudio internacionales. La zona económica especial de Duqm muestra un número creciente de estudiantes junto con la inversión industrial y el crecimiento de la fuerza laboral. Los proveedores privados que evalúan nuevos campus están equilibrando los costos de terreno y personal con la proximidad a los clústeres industriales. El desarrollo de Salalah como centro logístico y turístico está impulsando la demanda de planes de estudio internacionales en Dhofar. Estos cambios fomentan la construcción de nuevas instalaciones y las expansiones fuera de Mascate.
A medida que mejora la infraestructura de transporte, las áreas de captación se extienden a vecindarios que anteriormente quedaban fuera de los tiempos de desplazamiento prácticos. El PPP de autobuses escolares públicos que reemplaza aproximadamente 5.000 vehículos entre 2024 y 2028 también establece estándares de seguridad y servicio relevantes para los proveedores de transporte de escuelas privadas. Los foros de inversión y las mejoras en los procesos de licencias aumentan la familiaridad de los inversores con la zonificación y las aprobaciones en Al Batinah Norte y otras gobernaciones. Las escuelas que crean opciones bilingües e internacionales en ciudades secundarias pueden abordar la asequibilidad manteniendo la calidad académica. Los operadores de redes utilizan servicios compartidos para anclar los estándares de calidad a medida que se despliegan en múltiples ubicaciones. Este enfoque está mejorando la resiliencia y el alcance en el mercado de educación privada K-12 de Omán.
Marco Regulatorio
Las escuelas privadas K-12 de Omán operan bajo un marco centralizado liderado por el Ministerio de Educación, que otorga licencias a las instituciones, supervisa las operaciones y aprueba los planes de estudio y los cambios clave, como los ajustes de matrícula, en virtud de la Ley de Educación Escolar promulgada por el Decreto Real 31/2023. La Decisión Ministerial 30/2023 modificó los reglamentos de aplicación de la educación escolar, reforzando la carga de documentación y cumplimiento en torno a la impartición de programas, el personal y la preparación operativa para nuevas escuelas y ampliaciones.
El aseguramiento de la calidad está formalizado a través de los mecanismos de calificación y evaluación del desempeño de las escuelas privadas, incluida la Oficina de Calificación de Escuelas Privadas (establecida mediante la Decisión Ministerial 211/2017) y el enfoque nacional de evaluación del desempeño escolar referenciado por la Autoridad de Omán para la Acreditación Académica y el Aseguramiento de la Calidad de la Educación (OAAAQA). Para las escuelas internacionales, los requisitos de impartición de programas del Ministerio de Educación están vinculados al derecho a utilizar la designación «internacional», con la posible pérdida del título si los programas designados no se implementan durante dos años consecutivos, lo que hace que el cumplimiento, los informes y los resultados de las inspecciones sean fundamentales para el posicionamiento competitivo.
Análisis de la Cadena de Valor
La cadena de valor comienza con la entrada al mercado liderada por la regulación y el diseño del programa, donde los operadores privados definen el tipo de escuela y el itinerario del plan de estudios (británico, IB, americano, CBSE/indio, árabe u otro) y elaboran las solicitudes de licencia para su revisión y aprobación por parte del Ministerio de Educación. Los insumos previos incluyen el desarrollo del campus (acceso al terreno, diseño, construcción y equipamiento), los materiales curriculares y de evaluación, las plataformas de tecnología educativa y aprendizaje alineadas con el aprendizaje mixto, y el capital humano (docentes, directivos y personal de apoyo) moldeado por las expectativas de omanización y habilitación.
La entrega y la monetización fluyen a través de la gestión de matrículas, la enseñanza y la evaluación, los servicios al estudiante (transporte, actividades, orientación, administración de exámenes) y los informes de cumplimiento en los sistemas y marcos de evaluación del Ministerio de Educación, incluido el proceso de calificación de escuelas privadas. Los operadores de redes añaden servicios compartidos (recursos humanos, adquisiciones, formación, tecnología de la información y finanzas) para mejorar la economía unitaria y estandarizar la calidad en todos los campus, mientras que terceros participan a través de la gestión de instalaciones y modelos de infraestructura vinculados a PPP que influyen en los estándares de seguridad del transporte y del campus. Los cuellos de botella surgen habitualmente en la intersección de las aprobaciones (licencias y matrículas), la disponibilidad de docentes especializados (especialmente en STEM) y los plazos de expansión de campus con uso intensivo de capital en áreas de captación de alta demanda como Mascate, Al Batinah Norte y Dhofar.
Panorama Competitivo
Concentración del Mercado

Líderes de la Industria de Educación Privada K-12 de Omán
-
British School Muscat
-
Indian School Muscat
-
American International School of Muscat
-
A'Soud Global School
-
Knowledge Gate International School
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Educación Privada K-12 en Omán Empresas cubiertas en este informe
- British School Muscat
- Indian School Muscat
- American International School of Muscat
- ABA Oman International School
- Knowledge Gate International School
- The Sultan’s School
- ABA Oman International School
- International School of Choueifat – Muscat
- Beaconhouse School Muscat
- Al Injaz Private School
- Al Shomoukh International School
- A’Soud Global School Salalah
- A’Soud Global School Duqm
- Muscat International School
- Pakistan School Muscat
- OurPlanet International School
- Al-Seeb International School
- Modern Generation Private School
- Taaleem National Schools (PPP cluster)
Lea el análisis de las empresas de mercado de educación privada k-12 en omán
Oportunidades de Mercado y Perspectivas Futuras
El espacio sin explotar se concentra en la capacidad y la profundidad de los programas fuera de Mascate, con Dhofar y Al Batinah Norte destacados como nodos de crecimiento donde las familias buscan planes de estudio internacionales y opciones de educación especial con desplazamientos más cortos. El proceso de licitación de infraestructura escolar respaldado por el gobierno mediante PPP (referenciado en el contexto del mercado como un paquete de 42 escuelas) proporciona una señal de densidad de demanda y una vía hacia infraestructura moderna, creando espacio para que los operadores privados desarrollen campus de nueva construcción, amplíen grados y adopten modelos de servicios co-ubicados que complementen las ampliaciones de capacidad pública.
Las oportunidades operativas también residen en la diferenciación alineada con el cumplimiento normativo: la Oficina de Calificación de Escuelas Privadas y el marco más amplio de evaluación del desempeño aumentan la visibilidad de la gobernanza, la calidad docente y los resultados, impulsando la inversión hacia la mejora medible en lugar de la competencia basada en tarifas. En cuanto a la entrada y la expansión, los servicios gubernamentales digitalizados como el portal Invest Easy apoyan los flujos de trabajo de licencias y registro para las entidades de educación privada, reduciendo la fricción administrativa para los operadores establecidos que escalan sus redes. En términos de programas, el aprendizaje mixto y la impartición de materias en línea (apoyados por los esfuerzos de transformación digital del Ministerio de Educación en el contexto del mercado) ofrecen una palanca práctica para ampliar la disponibilidad de materias avanzadas mientras se gestiona la escasez de docentes dentro de las expectativas de supervisión del Ministerio de Educación.
Desarrollos recientes de la industria en Mercado de Educación Privada K-12 en Omán
- Julio de 2026: British School Muscat inició la demolición de la antigua Music Villa y comenzó los trabajos de excavación para preparar el terreno para un nuevo edificio de aulas (Bloque P). El movimiento apunta a un programa de mejora de capacidad e instalaciones en Mascate, que apoya a los operadores de primer nivel que compiten en calidad del campus y disponibilidad de espacios de aprendizaje.
- Noviembre de 2025: El Consejo de Administración de Indian Schools Oman anunció una agenda estratégica 2025-2027 que abarca importantes proyectos de infraestructura en múltiples Escuelas Indias (incluidas Muscat, Darsait, Seeb, Sur y Salalah) y estudios de viabilidad para nuevos campus en Barka y Sinaw. El plan destaca la expansión y modernización liderada por la red en segmentos de tarifas medias, con énfasis en ampliar la capacidad a áreas de captación adicionales.
- Mayo de 2024: El Ministerio de Finanzas continuó avanzando en la estructuración plurianual de PPP para infraestructura y servicios relacionados con escuelas, alineándose con el proceso de licitación más amplio que incluye programas de modernización del transporte que se extienden hasta 2028. Esta ejecución continua de PPP fortalece los modelos de referencia para la participación privada en servicios no docentes y eleva los estándares de servicio y seguridad que se trasladan a las operaciones de las escuelas privadas.
Mercado de Educación Privada K-12 en Omán Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como el valor de la matrícula y las cuotas escolares recurrentes obtenidas por los colegios privados K-12 que operan en Omán, desde el nivel de jardín de infantes hasta la educación secundaria, durante el año.
Exclusiones del alcance: Excluye el gasto en escuelas públicas, la educación superior, los centros de tutoría y preparación para exámenes, y las donaciones únicas y el capex de construcción que no se facturan como cuotas escolares.
Descripción General de la Segmentación
- Por Fuente de Ingresos
- Jardín de Infantes
- Primaria
- Intermedia
- Secundaria
- Por Plan de Estudios
- Americano
- Británico
- Árabe
- CBSE / Indio
- Otros Planes de Estudio
- Por Nacionalidad
- Estudiantes Expatriados
- Estudiantes Locales
- Por Geografía
- Mascate
- Al Batinah Norte
- Dhofar
- Otras Gobernaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, comenzamos por mapear el sistema de colegios privados en Omán y los factores que impulsan la matrícula y los niveles de cuotas, para luego traducir eso en un panorama utilizable de demanda e ingresos. Las fuentes públicas ayudan a anclar el modelo en recuentos de estudiantes realistas, normas para operadores y señales macroeconómicas de capacidad que no varían semana a semana.
Los insumos típicos provinieron de fuentes como las publicaciones del Ministerio de Educación de Omán sobre licencias de colegios privados y estadísticas escolares, los indicadores de población y hogares del Centro Nacional de Estadísticas e Información, la serie de educación del Instituto de Estadísticas de la UNESCO, las tablas macroeconómicas y demográficas del Banco Mundial, y los datos de perspectivas por país del FMI sobre la dirección del gasto de los hogares. También revisamos sitios web de colegios y listas de cuotas donde estaban disponibles públicamente, junto con presentaciones auditadas o notas de operadores cuando estaban disponibles, y verificamos los principales anuncios a través de prensa de reputación. Para entidades seleccionadas, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, y para el análisis de patentes donde resultaba relevante para los servicios educativos. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar los insumos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión el modelo documental con personas que observan de cerca las decisiones de precios y matrícula, incluidos administradores de colegios, proveedores de servicios educativos y representantes de comunidades de padres. Dado que se trata de un mercado de un solo país, las entrevistas se mantuvieron enfocadas en Omán, con especial atención a Mascate frente a otras gobernaciones, para que los supuestos de cuotas y ocupación no se centralizaran en exceso.
La combinación de encuestados también ayudó a verificar si las prácticas de fijación de cuotas y los supuestos de utilización diferían entre los colegios con currículo internacional y otros operadores privados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 14% | Gerentes: 54% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de grupo de demanda de arriba hacia abajo, en el que la población estudiantil por edad, la participación en colegios privados y la matrícula por grado se utilizan para reconstruir la base de pagadores, que luego se convierte en valor utilizando niveles de cuotas anuales representativos. Esos totales se verifican con aproximaciones selectivas de abajo hacia arriba, como la consolidación de un conjunto de colegios muestreados por capacidad y bandas de cuotas publicadas, ajustando luego por ocupación y descuentos para que el número final se mantenga realista.
Los insumos clave incluyen las tendencias en la participación de matrícula privada, la combinación de estudiantes expatriados frente a locales, las señales de capacidad y utilización de los colegios, la progresión anual de las cuotas de matrícula por nivel de grado, y los cambios vinculados a los requisitos de licencias, aprobaciones curriculares y calificaciones docentes. Cuando las listas de cuotas faltaban o no eran comparables entre colegios, las brechas se manejaron utilizando bandas de cuotas cercanas para currículos y niveles de grado similares, seguido de una verificación de coherencia con los comentarios de las entrevistas.
Para el pronóstico, aplicamos análisis de escenarios en torno a las variables que más importan para Omán, principalmente el crecimiento de la matrícula en Mascate y otras gobernaciones, la asequibilidad de los hogares y los aumentos de cuotas vinculados a los costos de personal y cumplimiento normativo. Los supuestos están alineados con lo que los entrevistados describieron como alcanzable, y se verifican con la dirección macroeconómica reciente para que la trayectoria de crecimiento no se dispare sin un impulsor claro.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples verificaciones para que los totales permanezcan coherentes con señales independientes, como el movimiento de la base estudiantil, las adiciones de capacidad y los rangos de niveles de cuotas observados en el mercado. Cuando un recuento de colegios o un indicador de matrícula genera un salto atípico, volvemos a verificar la serie de fuentes, revisamos los factores de conversión y, en algunos casos, volvemos a contactar a un encuestado para confirmar si se produjo un cambio estructural.
Antes de la aprobación final, el modelo y el análisis narrativo pasan por una revisión analítica escalonada para que los supuestos, las unidades y el manejo de divisas se mantengan coherentes a lo largo de los años. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando ocurren eventos materiales, como cambios regulatorios, grandes aperturas de colegios o fuertes variaciones macroeconómicas. Antes de la entrega, realizamos una revisión actualizada para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Educación Privada K-12 en Omán de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para la educación privada K-12 en Omán pueden diferir considerablemente porque cada editor combina el alcance y los precios a su manera, incluso cuando la etiqueta del tema parece similar. Las mayores diferencias suelen provenir de si la estimación se construye a partir de estudiantes matriculados y niveles de cuotas, si combina K-12 con servicios educativos más amplios, y cómo se aplican los tipos de cambio y los años base.
La brecha principal proviene de lo que se contabiliza como ingresos escolares, donde Mordor Intelligence trata el mercado como el valor de las cuotas de colegios privados K-12 en Omán y evita incluir tutorías, educación superior o elementos de capex no recurrentes que inflan los totales. Otras diferencias aparecen cuando un modelo utiliza una muestra reducida de colegios de una sola gobernación, aplica una cuota promedio única a todos los grados, o mantiene un año base más antiguo sin actualizar para los recientes cambios en la matrícula y los ajustes de cuotas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,35 mil millones de USD (2025) | |
| Consultora Regional A | 0,49 mil millones de USD (2026) | Utiliza un grupo de ingresos implícito más pequeño que parece más cercano a un subconjunto de colegios internacionales y matrículas ponderadas por Mascate, con visibilidad limitada sobre la escala de cuotas por grado y los ajustes de ocupación. |
| Editorial del Sector B | 1,30 mil millones de USD (2025) | Se basa en un supuesto de matrícula promedio único vinculado a una cifra de OMR por estudiante, lo que puede subestimar los niveles de cuotas premium y suavizar en exceso las diferencias por currículo, grado y combinación de gobernaciones. |
En conjunto, la dispersión se explica principalmente por los límites del alcance y la forma en que se aplican los promedios de cuotas y matrícula. Al vincular la construcción del valor a una base clara de estudiantes pagadores y rangos de cuotas realistas, la estimación final se mantiene rastreable hasta los insumos que pueden verificarse y actualizarse año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de Educación Privada K-12 de Omán?
El tamaño del mercado de Educación Privada K-12 de Omán fue de 1,48 mil millones de USD en 2026 y se prevé que alcance los 2,31 mil millones de USD en 2031 con una CAGR del 9,27% para el período 2026-2031.
¿Qué segmento de plan de estudios lidera el espacio privado K-12 de Omán?
Los proveedores del plan de estudios británico lideraron con una cuota del 38,52% en 2025 y se proyecta que crezcan a una CAGR del 11,22% hasta 2031, respaldados por los resultados de los exámenes y la articulación universitaria.
¿Qué región crece más rápido en educación privada K-12 en Omán?
Dhofar es la gobernación de más rápido crecimiento, con una CAGR prevista del 11,01% hasta 2031, mientras que Mascate se mantuvo como la mayor por cuota en 2025.
¿Cómo está moldeando la política el mercado de Educación Privada K-12 de Omán?
Los incentivos de la Visión 2040, un proceso de licitación PPP de 42 escuelas y la financiación para la transformación digital por parte del Ministerio de Educación están acelerando la capacidad y modernizando la impartición educativa.
¿Cmo afectan las aprobaciones de matrícula y la asequibilidad a los operadores?
Los procesos de aprobación de matrículas del Ministerio y los límites de tarifas moderan los cambios de precios, mientras que los niveles de ingresos medios empujan a las escuelas de nivel medio a competir en valor y escala más que en precio.