
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
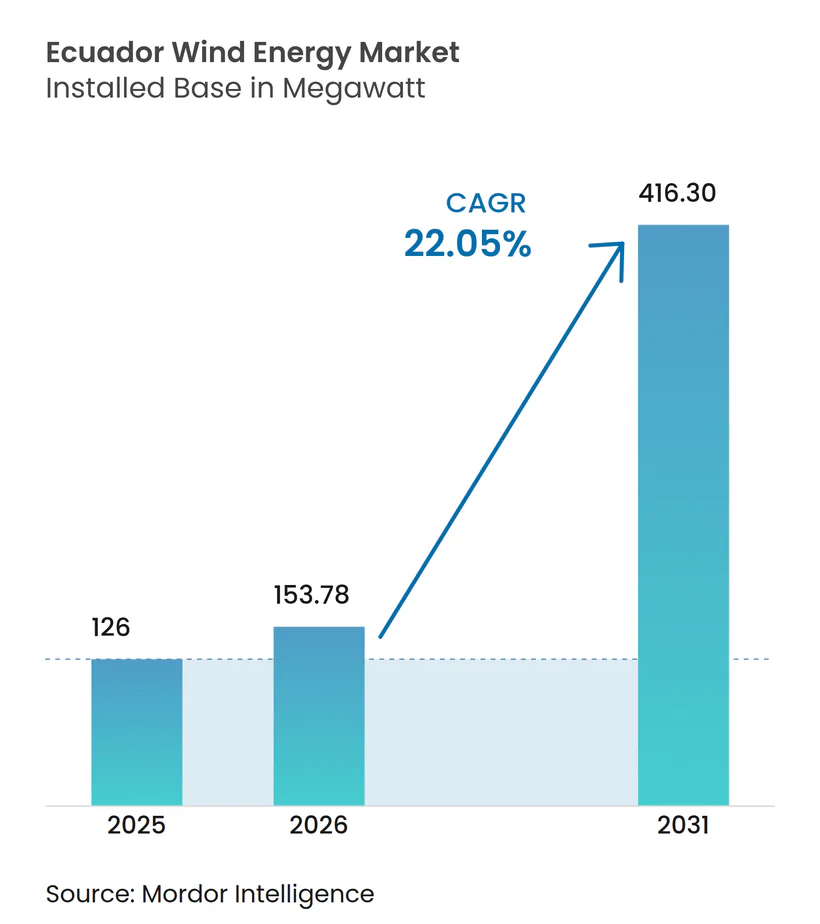
| Tamaño del mercado en el año base (2025) | 126 megavatio |
| Volumen del Mercado (2026) | 153.78 megavatio |
| Volumen del Mercado (2031) | 416.3 megavatio |
| Tasa de crecimiento (2026 - 2031) | 22.05 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Eólica en Ecuador por Mordor Intelligence
El tamaño del Mercado de Energía Eólica en Ecuador en 2026 se estima en 153,78 megavatios, creciendo desde el valor de 2025 de 126 megavatios, con proyecciones para 2031 que muestran 416,3 megavatios, creciendo a una CAGR del 22,05% durante 2026-2031.
El crecimiento está siendo impulsado por la Ley de Competitividad Energética de enero de 2024, que elevó el límite de proyectos privados a 100 MW y extendió generosas tarifas de alimentación hasta 2030, una combinación de políticas que comprime los plazos de desarrollo y proporciona estructuras de offtake a largo plazo financiables.[1] Las rondas de adquisición de emergencia lanzadas durante la sequía de 2023-2024 subrayaron la excesiva dependencia de la red eléctrica en la hidroenergía y abrieron un camino para que la energía eólica diversifique la combinación de generación. Las inversiones en fortalecimiento de la red, las garantías de crédito multilaterales y la aceleración del escalado de turbinas hacia plataformas de 3-6 MW están reduciendo constantemente los costos nivelados, mientras que el giro de la empresa pública estatal CELEC EP hacia las asociaciones público-privadas está atrayendo a desarrolladores extranjeros a pesar de los escasos mercados de capital doméstico de Ecuador. Al mismo tiempo, la oposición comunitaria en torno a conflictos por derechos de pesca y la congestión de transmisión en el corredor Manabí-Santa Elena sigue siendo un obstáculo que los desarrolladores deben sortear.
Conclusiones Clave del Informe
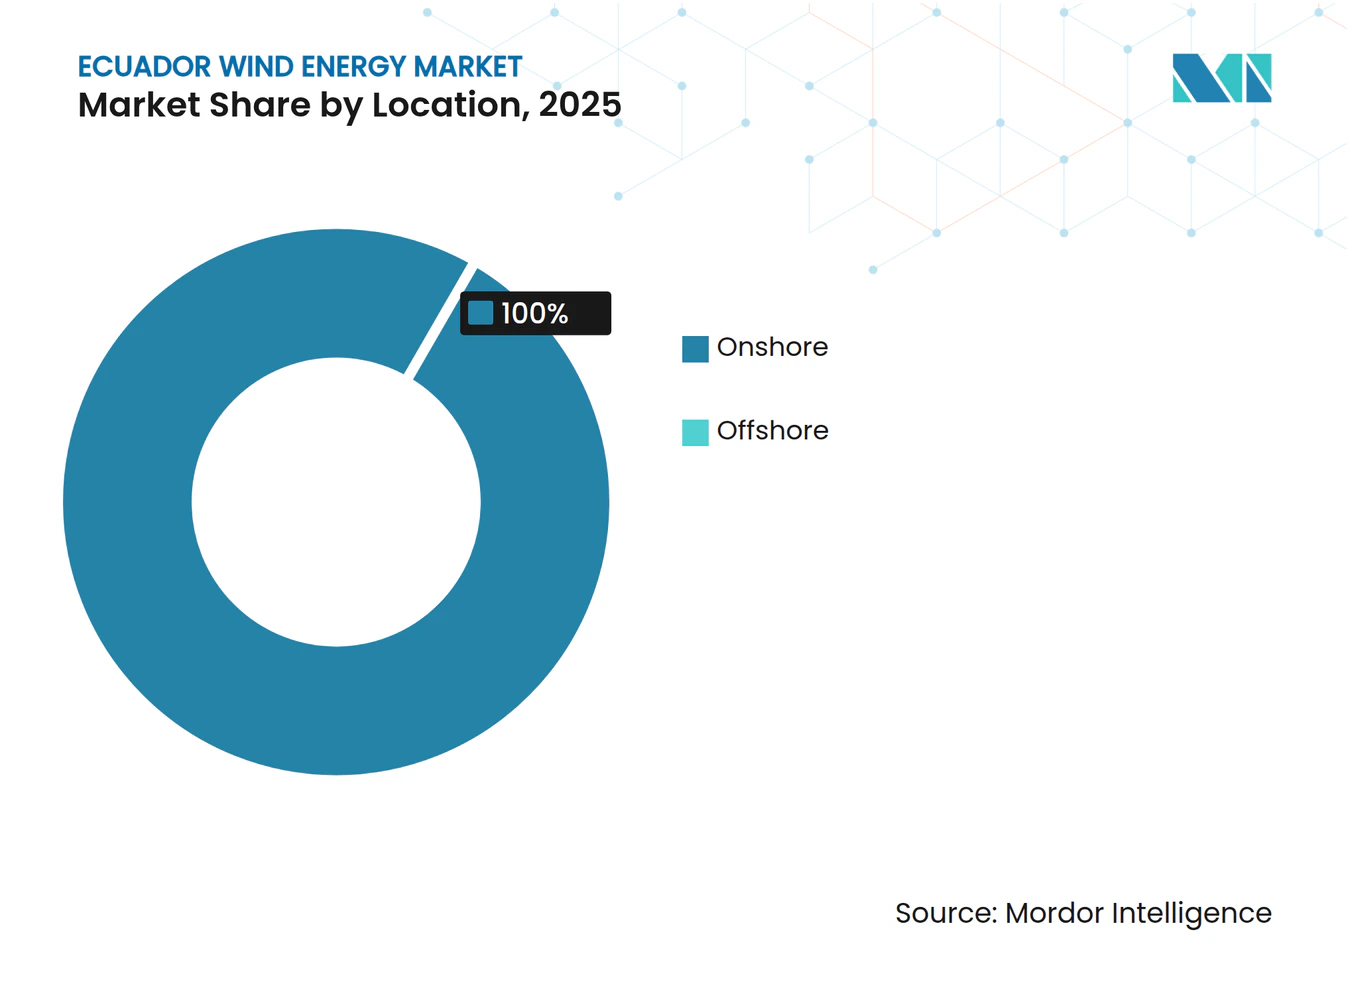
- Por ubicación, las instalaciones onshore representaron el 100,00% de la capacidad en 2025 y avanzan a una CAGR del 22,03% hasta 2031.
- Por clase de turbina, las unidades calificadas hasta 3 MW tuvieron el 84,45% de la participación del mercado de energía eólica de Ecuador en 2025, mientras que el segmento de 3-6 MW se proyecta que se expandirá a una CAGR del 42,65% hasta 2031.
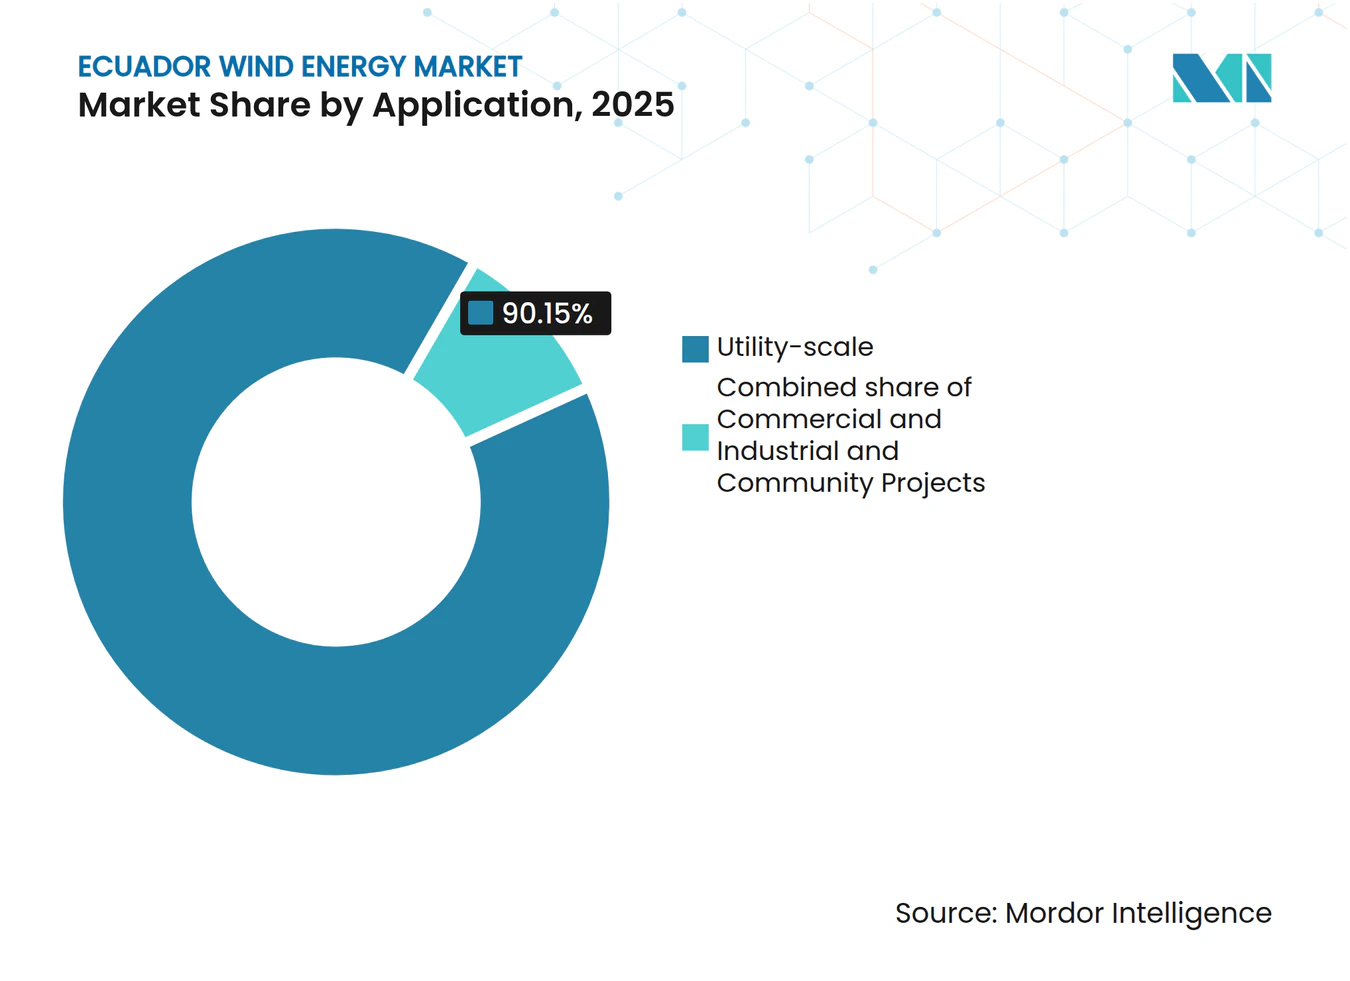
- Por aplicación, los proyectos de escala utilitaria representaron el 90,15% de la capacidad en 2025 y se prevé que crezcan al 23,3% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energía Eólica en Ecuador
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Extensión generosa de la tarifa de alimentación hasta 2030 | +5.7% | Nacional, con ganancias tempranas en Loja, Manabí, Santa Elena | Mediano plazo (2-4 años) |
| Programa acelerado de interconexión de red para provincias costeras | +4.5% | Corredor costero de Manabí, Santa Elena, Guayas | Corto plazo (≤ 2 años) |
| Reducción del costo nivelado de energía para turbinas de ≥5 MW | +4.1% | Global, con traslado directo a la economía de proyectos en Ecuador | Largo plazo (≥ 4 años) |
| Sólida cartera de financiamiento climático multilateral | +3.4% | Nacional, provincias prioritarias del BID y el Banco Mundial | Mediano plazo (2-4 años) |
| Incentivos de zona franca para ensamblaje de góndolas en el Puerto de Posorja | +2.5% | Provincia de Guayas, con desbordamiento nacional en la cadena de suministro | Largo plazo (≥ 4 años) |
| Acuerdo de intercambio de datos de prefactibilidad de energía eólica offshore con Perú y Colombia | +1.2% | Aguas costeras del Pacífico, zonas offshore de Manabí y Santa Elena | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Extensión Generosa de la Tarifa de Alimentación Hasta 2030
La Ley de Competitividad Energética fija precios que reflejan los costos para los generadores de energías renovables hasta 2030 y eleva el límite de tamaño de los proyectos privados a 100 MW, lo que permite a los desarrolladores evitar licitaciones públicas prolongadas y asegurar acuerdos de compra de energía (PPA) bilaterales con offtakers de la minería y la acuicultura.[2] Los PPA a precio fijo a 25 años mitigan el riesgo de precio de mercado en los escasos mercados de capital de Ecuador, desbloqueando los USD 500-700 millones de inversión privada que el Banco Mundial espera que sean necesarios para duplicar la capacidad de energías renovables no hidroeléctricas para 2028.[3] El Banco Interamericano de Desarrollo (BID) respalda el régimen tarifario con una garantía de crédito parcial de USD 77 millones que protege a los prestamistas del incumplimiento de pago, aunque la credibilidad depende de la capacidad del estado para honrar los contratos después de que 500 MW de adjudicaciones de 2021 caducaran sin firma.[4]
Programa Acelerado de Interconexión de Red para Provincias Costeras
CELEC EP destinó USD 79 millones en junio de 2025 para reforzar siete proyectos de transmisión que alivian el cuello de botella Manabí-Santa Elena, que actualmente limita el despacho eólico durante los picos de demanda del cultivo de camarones. Como complemento, BID Invest está financiando una interconexión de 500 kV entre Perú y Ecuador por USD 56,5 millones prevista para entrar en servicio en 2026, creando una válvula de exportación hacia el sur que reduce el riesgo de congestión. Dado que la producción eólica alcanza su pico al anochecer cuando los embalses hidroeléctricos también operan a plena capacidad, la capacidad de transferencia adicional es fundamental para integrar los previstos 279 MW de nueva energía eólica para 2030.
Reducción del Costo Nivelado de Energía para Turbinas de ≥5 MW
El costo nivelado de energía eólica onshore global promedió USD 0,033 kWh en 2023 tras una caída del 60% desde 2010, impulsado por torres más altas y palas más largas que distribuyen los costos fijos entre potencias nominales mayores. En América Latina, los costos se mantienen moderadamente más altos en USD 0,046 kWh, pero los fabricantes de equipos originales (OEM) chinos, como Goldwind y Mingyang, ofrecen plataformas de 5-6 MW a precios entre un 15% y un 20% por debajo de los competidores europeos, mejorando la economía de los proyectos en el entorno de altas tasas de interés de Ecuador. Con las unidades pico de diésel superando los USD 0,12 kWh durante las sequías, la ventaja de costo de la energía eólica es significativa para una red que busca reducir la exposición a las importaciones de combustible.
Sólida Cartera de Financiamiento Climático Multilateral
El BID, el Banco Mundial y el Banco de Desarrollo de América Latina se comprometen colectivamente con más de USD 1.000 millones para la transición energética de Ecuador, aportando deuda a largo plazo que los bancos nacionales no pueden otorgar. La garantía de crédito parcial del BID permite a los prestamistas privados financiar amortizaciones a 10-15 años mientras transfieren el riesgo soberano, replicando estructuras que sustentaron entre USD 2.000 y 3.000 millones de construcción de energías renovables en Colombia y Perú entre 2020 y 2024.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mercados de capital domésticos escasos y altos costos de financiamiento | -2.7% | Nacional, afectando todos los proyectos de escala utilitaria | Mediano plazo (2-4 años) |
| Capacidad de transmisión limitada en el corredor Manabí-Santa Elena | -2.3% | Provincias costeras de Manabí, Santa Elena, Guayas | Corto plazo (≤ 2 años) |
| Oposición comunitaria vinculada a conflictos por derechos de pesca costera | -1.8% | Provincias costeras con actividad pesquera artesanal (Manabí, Santa Elena, Esmeraldas) | Mediano plazo (2-4 años) |
| Tramitación lenta para evaluaciones de impacto en la migración de aves | -1.5% | Nacional, particularmente en zonas costeras y de tierras altas con alta biodiversidad | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mercados de Capital Domésticos Escasos y Altos Costos de Financiamiento
Los bancos ecuatorianos raramente prestan más allá de 10 años, lo que obliga a los promotores eólicos a aportar entre un 40% y un 50% de capital propio o a buscar deuda offshore que conlleva costos de cobertura cambiaria a pesar de la dolarización. Las percepciones de riesgo soberano amplían los diferenciales entre 200 y 300 puntos básicos por encima de los promedios regionales, restringiendo el cierre financiero para proyectos de escala utilitaria y limitando el ritmo de expansión del mercado de energía eólica en Ecuador.
Capacidad de Transmisión Limitada en el Corredor Manabí-Santa Elena
El corredor costero opera cerca de su límite térmico durante los picos vespertinos de la industria camaronera, forzando la limitación o la fijación de precios negativos para los parques eólicos. El plan de refuerzo de siete proyectos de CELEC EP se desarrollará a lo largo de 24-36 meses, lo que significa que la congestión sigue siendo un lastre a corto plazo para el mercado de energía eólica en Ecuador. Hasta que el enlace de 500 kV entre Perú y Ecuador alivie los flujos hacia el sur en 2026, los desarrolladores deben asumir un mayor riesgo de limitación en los modelos financieros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ubicación: El Monopolio Onshore Persiste Durante el Horizonte de Pronóstico
Los proyectos onshore representaron el 100,00% de la capacidad en 2025 y continuarán creciendo al 22,03% anual, manteniendo el mercado de energía eólica de Ecuador firmemente en tierra hasta 2031. Un acuerdo trinacional de prefactibilidad offshore con Perú y Colombia está recopilando datos del fondo marino, aunque las cimentaciones flotantes conllevarían primas de costo del 40-50% y prolongarían los plazos más allá de 2032. Los emplazamientos onshore costeros en Manabí y Santa Elena ofrecen velocidades de viento de 7 m s-1 a una altura de buje de 80 m y subestaciones de 230 kV existentes, lo que permite a los promotores evitar cables submarinos y la costosa logística offshore.
El tamaño del mercado de energía eólica en Ecuador para proyectos onshore se proyecta que aumentará de 126 MW en 2025 a 416,3 MW en 2031, ya que los obstáculos de tramitación, y no la escasez de recursos, marcan el ritmo. Los estudios de línea base ambiental exigidos en virtud de la cláusula de Derechos de la Naturaleza de Ecuador ahora amplían los plazos de evaluación de impacto entre 6 y 12 meses, y los recientes referéndums que bloquean proyectos extractivos señalan un entorno de tramitación politizado que podría alargar los calendarios para los parques eólicos cerca de hábitats sensibles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Capacidad de Turbina: Las Máquinas de Rango Medio Capturan el Cambio de Escala
Las turbinas de hasta 3 MW representaron el 84,45% de la participación del mercado de energía eólica de Ecuador en 2025, debido a las unidades heredadas de Villonaco, pero la clase de 3-6 MW está creciendo al 42,65% anual y dominará las construcciones de escala utilitaria para 2031. El escalado reduce los costos de balance de sistema entre un 25% y un 30% al reducir el número de cimentaciones, el zanjado y la mano de obra de operación y mantenimiento, ventajas amplificadas en un mercado con escasez de capital.
El tamaño del mercado de energía eólica en Ecuador para turbinas de 3-6 MW se prevé que supere a la flota de menos de 3 MW una vez que 110 MW de capacidad de Villonaco II y III entren en servicio después de 2027. Las máquinas de más de 6 MW siguen siendo improbables antes de 2030 porque las carreteras de acarreo y las grúas capaces de izar góndolas de 100 toneladas están ausentes. La zona franca del Puerto de Posorja podría localizar el ensamblaje de góndolas, reduciendo los recargos logísticos, pero ningún fabricante de equipos originales se ha comprometido aún con capital.
Por Aplicación: Los Proyectos de Escala Utilitaria Dominan la Cartera de Proyectos y el Offtake
Los parques eólicos de escala utilitaria controlaron el 90,15% de la capacidad instalada en 2025 y están destinados a aumentar al 23,3% anual, sostenidos por licitaciones de CELEC EP y PPA indexados al costo evitado a 25 años que anclan el financiamiento bancario. Las brechas en la medición neta y la ausencia de marcos de propiedad comunitaria limitan la penetración comercial e industrial (C&I) y cooperativa a menos del 10% de las adiciones.
El tamaño del mercado de energía eólica de Ecuador asignado a los usuarios comerciales e industriales podría mejorar si se promulga el proyecto de reglamento de facturación neta de 2024, que permite que la generación excedente genere créditos al precio mayorista. Mientras tanto, los proyectos comunitarios de menos de 10 MW están excluidos de las garantías del BID, lo que obliga a mayores participaciones de capital que diluyen los rendimientos. Por tanto, los PPA para activos de escala utilitaria siguen siendo el motor de crecimiento del mercado, siempre que se mantenga la santidad contractual.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
La capacidad eólica se concentra en las tierras altas andinas de Loja y el cinturón costero Manabí-Santa Elena, donde los vientos alisios promedian 7-8 m s-1 a 80 m de altura. El corredor costero debería absorber entre el 60% y el 70% de los nuevos megavatios hasta 2031 debido a la proximidad de las subestaciones y las sinergias de colocalización con los offtakers de acuicultura de camarón. Sin embargo, la congestión en la línea de circuito único que conecta ambas provincias limita el despacho hasta que se completen las actualizaciones programadas por USD 79 millones en 2027.
Loja, sede del pionero parque eólico Villonaco de 16,5 MW, ofrece velocidades de viento a gran altitud, pero incurre en costos de transporte adicionales del 5% al 10% para palas de 60 m a través de los pasos de montaña. La provincia sigue siendo fundamental a medida que avanza Villonaco III, pero su distancia de 300 km de Guayaquil obliga a una transmisión de larga distancia que eleva los cargos por pérdidas en la línea. La interconexión de 500 kV entre Perú y Ecuador que aterriza cerca de Loja aliviará esas restricciones para 2026, aunque las importaciones de energía hidroeléctrica competirán por la misma capacidad.
La provincia de Guayas, anclada por el Puerto de Posorja de aguas profundas, ofrece un centro de fabricación para reducir los costos logísticos del mercado de energía eólica en Ecuador entre un 20% y un 30% mediante el ensamblaje en el país. Sin embargo, la falta de mandatos de contenido doméstico en las licitaciones reduce el incentivo de los fabricantes de equipos originales para construir localmente. Los borradores de regulaciones de 2024 que proponen umbrales de valor local del 20% al 30% enfrentan resistencia por parte de los desarrolladores preocupados por la inflación de costos, dejando sin concretar la promesa industrial de Guayas.
Panorama regulatorio
El marco regulatorio de la energía eólica en Ecuador se basa en la Ley Orgánica del Servicio Público de Energía Eléctrica (LOSPEE) y se refuerza con la Ley de Competitividad Energética de enero de 2024, que elevó el techo para los proyectos renovables privados a 100 MW y respaldó estructuras de ingresos de mayor plazo mediante disposiciones tarifarias extendidas. La supervisión sectorial y la elaboración de normas corresponden a ARCERNNR/ARCONEL y al Ministerio de Energía y Minas, mientras que la licenciamiento ambiental sigue coordinándose con el Ministerio de Ambiente, Agua y Transición Ecológica, donde los requisitos de evaluación de impacto relacionados con los Derechos de la Naturaleza han cobrado mayor protagonismo.
Para los nuevos proyectos eólicos, la capa clave de implementación es el conjunto de normas técnicas y comerciales para los proyectos de Energía Renovable No Convencional (ERNC) en el rango de 10-100 MW fuera del Plan Maestro de Electricidad, complementado por la ARCERNNR-008/23 para la interconexión de generación distribuida y el autoabastecimiento. Las normas recientes también codifican un requisito de integración a la red para la ERNC intermitente, obligando a proyectos como los eólicos a incorporar Sistemas de Almacenamiento de Energía en Baterías (BESS) en el punto de conexión, lo que condiciona tanto los expedientes de permisos como los requisitos de bancabilidad para las nuevas incorporaciones de capacidad.
Panorama Competitivo
Concentración del Mercado
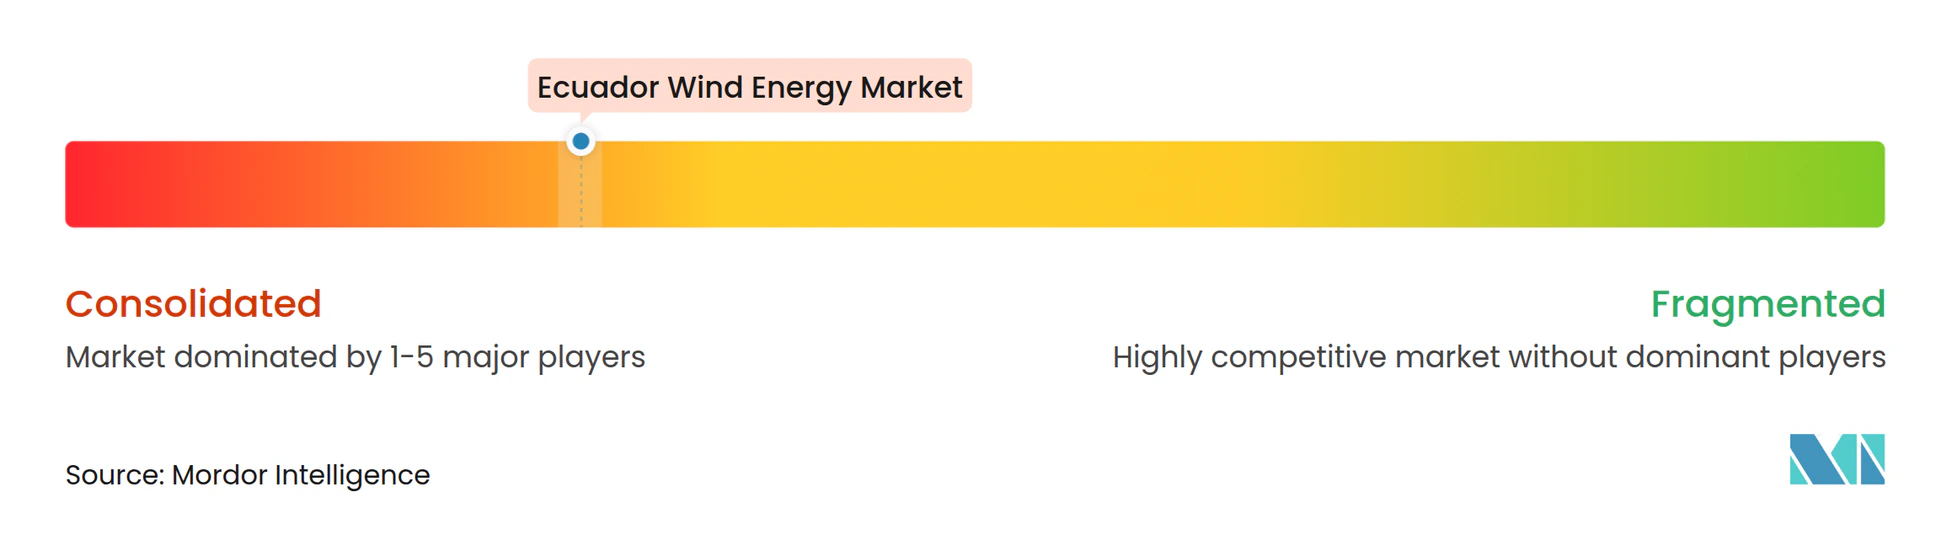
El segmento eólico de Ecuador está muy concentrado. CELEC EP, de propiedad estatal, controla el único proyecto en operación y el mayor activo en cartera, ejerciendo una ventaja de primer movimiento y un apalancamiento de conexión a la red. Para acelerar la expansión, la empresa aprobó regulaciones en julio de 2024 que permiten procesos asociativos, abriendo efectivamente el mercado de energía eólica de Ecuador a las asociaciones público-privadas mientras mantiene la supervisión estatal.
Desarrolladores extranjeros como Neoen, Total Eren y EDP Renováveis están precalificando para la licitación de 200 MW de Pimo, pero ponderan el riesgo de contraparte soberana tras el vencimiento sin firma de las adjudicaciones de 2021. La rivalidad entre los fabricantes de equipos originales se centra en el precio unitario y el financiamiento. Los proveedores chinos Goldwind y Mingyang ofrecen precios entre un 15% y un 20% por debajo de Siemens Gamesa y Vestas, aunque las empresas europeas mantienen su cuota a través de flotas de servicio integradas familiarizadas con los requisitos de adquisición del BID.
La ética de la cadena de suministro emergió como un factor diferenciador tras una investigación de octubre de 2024 que vinculó el abastecimiento de madera de balsa para palas de turbinas con la tala ilegal en los territorios indígenas de Yasuní. Los fabricantes de equipos originales con suministro certificado de plantaciones demuestran cumplimiento ambiental, posicionándose de manera competitiva para las licitaciones que ahora puntúan criterios de sostenibilidad no relacionados con el precio. Los integradores de almacenamiento son perturbadores adicionales, combinando sistemas de iones de litio de 2 a 4 horas con energía eólica para asegurar capacidad a precios de batería en descenso de USD 150-180 kWh, una cobertura atractiva contra las limitaciones durante la congestión costera.
Líderes de la Industria de Energía Eólica en Ecuador
-
CELEC EP
-
Neoen SA
-
Siemens Gamesa Renewable Energy, S.A.
-
Xinjiang Goldwind Science & Technology Co. Ltd.
-
Vestas Wind Systems A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en convertir la cartera eólica a escala de servicios públicos de Ecuador en construcción financiada bajo estructuras público-privadas y acuerdos respaldados por financiamiento para el desarrollo. Una señal clara es Villonaco III en Loja, donde un adendum al contrato del proyecto firmado en enero de 2025 reactivó el desarrollo, y en junio de 2026 Cobra, a través de Villonacoenergy, gestionó financiamiento del BID Invest para el proyecto de 112 MW dentro de una inversión total declarada de 200 millones de USD. Esta vía impulsada por el financiamiento se ajusta a la dependencia de Ecuador respecto del refuerzo crediticio multilateral para compensar los plazos limitados del mercado interno y respaldar PPA de largo plazo para la energía eólica.
Una segunda oportunidad involucra diseños de nueva construcción que tratan las limitaciones de red e intermitencia como requisitos incorporados en lugar de riesgos externos. El requisito de BESS para los proyectos de ERNC intermitente, combinado con la congestión de transmisión en el corredor Manabí-Santa Elena mencionada en el contexto del informe, crea espacio para configuraciones híbridas de eólica más almacenamiento que pueden mejorar la despachabilidad y reducir la exposición a recortes en el punto de interconexión. En materia de contratación pública y planificación, el Plan Maestro de Electricidad 2023-2032 proporciona el marco habilitante para las incorporaciones renovables al Sistema Nacional Interconectado, mientras que las actividades del Plan Corporativo Eólico de CELEC EP y el trabajo de factibilidad a nivel de proyecto, incluido el trabajo en torno a El Pimo, mantienen activa una cartera a escala de servicios públicos en provincias más allá del clúster tradicional de Loja.
Desarrollos recientes del sector
- Junio de 2026: Cobra, a través de Villonacoenergy, buscó financiamiento del BID Invest para el proyecto eólico Villonaco III en Loja, posicionando el desarrollo de 112 MW hacia el cierre financiero a través de canales de financiamiento para el desarrollo. El impulso de financiamiento subraya la dependencia del mercado de organismos multilaterales para suscribir plazos y asignaciones de riesgo que los prestamistas locales normalmente no ofrecen. También hace avanzar la cartera de proyectos mencionada en el análisis más amplio, más allá de los parques tradicionales de menos de 3 MW, hacia incorporaciones más grandes a escala de servicios públicos.
- Febrero de 2026: CELEC EP emitió una solicitud de cotizaciones para un estudio de factibilidad del proyecto eólico El Pimo, una instalación estimada de 150 MW en la provincia de Azuay. Este paso amplía la cartera liderada por el Estado más allá de los corredores establecidos de Loja y la costa, y formaliza el trabajo de preinversión necesario para el otorgamiento de permisos bancables y el diseño de conexión a la red. La etapa de factibilidad también establece expectativas para la integración temprana de los requisitos ambientales y de interconexión que pueden regir los cronogramas del proyecto.
- Octubre de 2024: La Asamblea Nacional de Ecuador aprobó la Ley Orgánica para Fomentar la Iniciativa Privada en la Generación de Electricidad, que amplía los incentivos para las renovables y facilita las vías para proyectos privados de hasta 100 MW. La legislación fortaleció la lógica comercial de los proyectos eólicos contratados bilateralmente al reducir la fricción de procedimientos y mejorar la economía después de impuestos para los desarrolladores. También se alinea con el cambio de contexto del informe hacia la participación público-privada, junto con el papel de CELEC EP en la planificación y el acceso a la red.
Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Para este informe, el mercado de energía eólica de Ecuador se define como la capacidad de energía eólica construida y en operación en el país, medida en megavatios, junto con la actividad directamente vinculada al desarrollo, instalación y operación de parques eólicos.
Exclusiones del alcance: Se excluyen los ingresos más amplios de generación de energía, las inversiones en transmisión y distribución, y las energías renovables no eólicas, a menos que sean directamente necesarias para conectar u operar proyectos eólicos.
Descripción General de la Segmentación
- Por Ubicación
- Onshore
- Offshore
- Por Capacidad de Turbina
- Hasta 3 MW
- 3 a 6 MW
- Más de 6 MW
- Por Aplicación
- Escala utilitaria
- Comercial e Industrial
- Proyectos Comunitarios
- Por Componente (Análisis Cualitativo)
- Góndola/Turbina
- Pala
- Torre
- Generador y Caja de Engranajes
- Balance de Sistema
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos que sustenta las adiciones de capacidad, el calendario de proyectos y el estado operativo en Ecuador. Se recurrió a fuentes públicas y oficiales como las estadísticas de IRENA, el Consejo Global de Energía Eólica, los indicadores del sector eléctrico de la AIE, los datos energéticos por país del Banco Mundial y las publicaciones de las autoridades y reguladores energéticos de Ecuador.
También se revisaron comunicados de prensa de desarrolladores y empresas de servicios públicos, presentaciones ambientales de proyectos cuando estuvieron disponibles, anuncios de prestamistas y organismos multilaterales, y actualizaciones de conexión a la red que ayudan a confirmar si un proyecto avanza desde la cartera de proyectos hasta la puesta en servicio. Además, se utilizó una suscripción de pago para los estados financieros de empresas y otra suscripción de pago para señales de patentes y tecnología, con el fin de respaldar las verificaciones sobre cambios en la clase de turbinas y la actividad de proveedores. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron muchos otros documentos públicos para la captura de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con expertos y encuestas realizadas a desarrolladores, empresas de servicios públicos, especialistas en turbinas y en ingeniería, adquisiciones y construcción (EPC), reguladores y grandes usuarios de energía con base en Ecuador ayudan a evaluar el calendario de proyectos, los factores de capacidad, los precios de turbinas, los retrasos en permisos y los supuestos de demanda. Los encuestados también contribuyen a aclarar las lagunas en los registros públicos, incluido si un proyecto sigue en fase de planificación, contratado o en construcción. Sus comentarios se comparan con la evidencia documental de Ecuador y se verifican nuevamente las diferencias materiales antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 52% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una reconstrucción descendente de la capacidad eólica de Ecuador utilizando la base instalada más las adiciones netas esperadas, donde las carteras de proyectos se filtran según el avance en permisos, la disponibilidad de financiamiento y los plazos realistas de interconexión a la red. Una vez establecida esa base, se utilizan aproximaciones ascendentes selectivas como verificación, tales como la suma de los MW de proyectos conocidos, la evaluación de las potencias nominales típicas de turbinas por sitio y la comprobación de coherencia de los plazos a través de los comentarios de contratistas EPC y desarrolladores.
Los insumos clave utilizados en el modelo incluyen la capacidad instalada por proyecto, el calendario de puesta en servicio previsto, las bandas de capacidad de turbinas utilizadas en nuevas construcciones, los rangos típicos de factor de capacidad por zona de recurso eólico, las expectativas de curtailment y restricciones de red, y las señales de política o subasta que pueden modificar el ritmo de adjudicaciones. Para la previsión, se aplica un análisis de escenarios en torno a la tasa de conversión de la cartera de proyectos y los plazos de conexión, y luego se elige la trayectoria final basándose en lo que los encuestados primarios consideran como la secuencia de construcción más probable durante los próximos años. Cuando los detalles de un proyecto son incompletos, los supuestos se mantienen conservadores y solo se flexibilizan cuando múltiples confirmaciones independientes apuntan en la misma dirección.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre el resultado del modelo y señales independientes, como los totales de capacidad publicados, los anuncios de puesta en servicio de proyectos y los hitos de conexión a la red en Ecuador. Los valores atípicos se revisan en un segundo análisis por parte del analista, y se vuelve a contactar a las fuentes cuando aparece una variación significativa, como un proyecto que cambia de fechas, modifica la clase de turbina o se detiene por razones de permisos.
El informe se actualiza anualmente, y los eventos materiales se monitorean en el ínterin para que los supuestos puedan revisarse cuando sea necesario. Antes de la entrega, se realiza una revisión final para garantizar que las últimas actualizaciones públicas y los comentarios primarios queden reflejados en el dimensionamiento y la previsión.
Tamaño del Mercado de Energía Eólica de Ecuador de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la energía eólica de Ecuador pueden parecer muy dispares porque la unidad y el alcance subyacentes no siempre son los mismos, incluso cuando los títulos suenan similares. Las diferencias también provienen de cómo se tratan los proyectos en cartera, cómo se gestiona el calendario de puesta en servicio y si el mercado se mide en MW instalados o en ingresos.
Al rastrear los MW instalados vinculados a la puesta en servicio y actualizar las verificaciones del estado de los proyectos, Mordor Intelligence mantiene el total del mercado anclado a lo que está en operación o se espera de manera creíble que entre en operación en el año indicado, lo que tiende a divergir de los totales basados en ingresos que también agrupan el gasto en equipos y servicios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 153,78 MW (2026) | |
| Global Consultancy A | 0,28 mil millones de USD (2023) | Utiliza los ingresos en USD como medida principal y parece incluir un gasto más amplio en la cadena de valor, por lo que el número no es directamente comparable con una visión de capacidad instalada, y el año base es anterior. |
| Industry Publisher B | 0,08 mil millones de USD (2026) | Presenta un valor menor para 2026, lo que puede ocurrir cuando solo se contabilizan los proyectos adjudicados o financiados a corto plazo y cuando el desfase en la conexión a la red se trata de manera más conservadora en la conversión de la cartera de proyectos. |
La tabla muestra que la dispersión se explica principalmente por la elección de la unidad y el tratamiento de la cartera de proyectos, más que por un desacuerdo sobre el avance de Ecuador hacia una mayor capacidad eólica. Cuando el límite del mercado se mantiene en MW instalados por año y se verifica con señales de preparación de los proyectos, los pasos de dimensionamiento son fáciles de repetir y más fáciles de auditar.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene hoy el mercado de energía eólica en Ecuador?
La capacidad instalada se situó en 153,78 MW en 2026 y está previsto que alcance los 416,3 MW para 2031.
¿Qué CAGR se prevé para la expansión eólica de Ecuador?
Se proyecta que la capacidad se expanda al 22,05% anual entre 2026 y 2031.
¿Qué provincia añadirá más megavatios eólicos para 2031?
Se espera que Manabí y Santa Elena juntas alberguen entre el 60% y el 70% de la nueva capacidad una vez que concluyan las actualizaciones de la red eléctrica.
¿Quién es el actor dominante en el segmento eólico de Ecuador?
CELEC EP, de propiedad estatal, controla la capacidad existente y lidera los proyectos de mayor cartera.
¿Cuál es la mayor barrera para la inversión eólica en Ecuador?
Los altos costos de financiamiento derivados de los escasos mercados de capital domésticos siguen siendo el principal obstáculo para la viabilidad financiera de los proyectos.
¿Cómo afectan las turbinas más grandes de 5-6 MW a la economía de los proyectos?
Reducen los costos de balance de sistema entre un 25% y un 30% en comparación con las unidades más antiguas de 2-3 MW, reduciendo considerablemente el costo nivelado de energía.