
Tamaño y Participación del Mercado de Informática Forense Digital
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.68 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
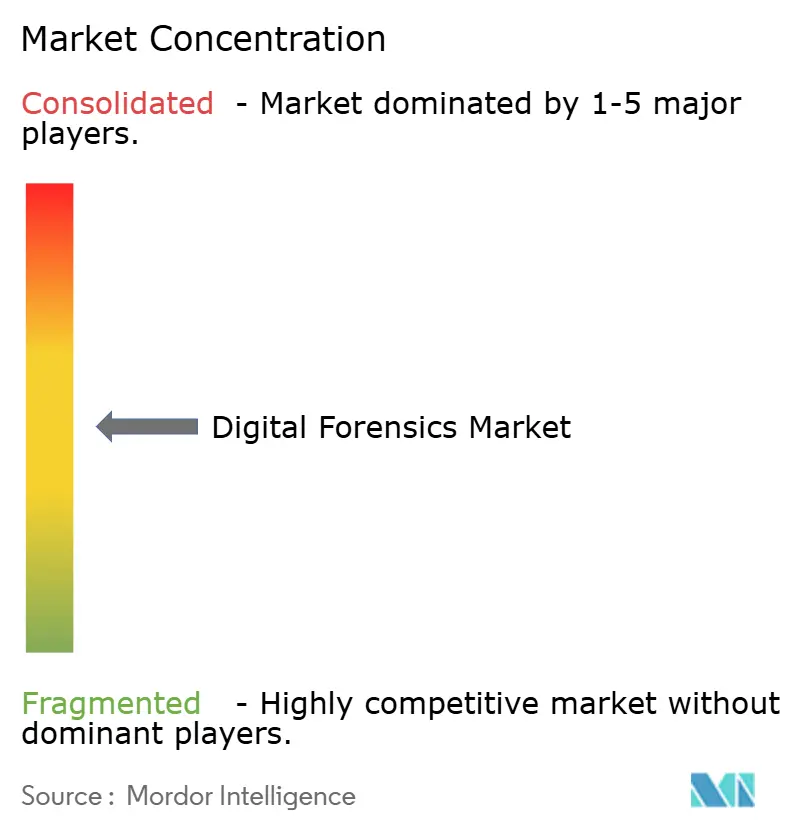
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Informática Forense Digital por Mordor Intelligence
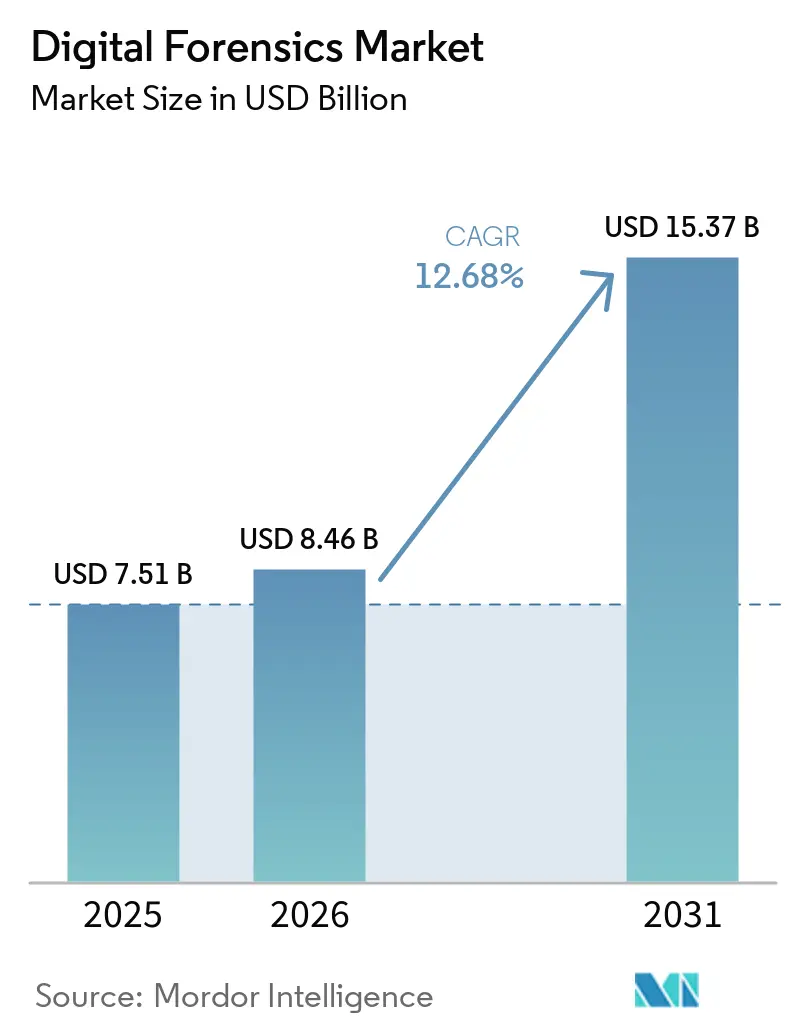
Se proyecta que el tamaño del mercado de informática forense digital se expanda desde USD 7,51 mil millones en 2025 y USD 8,46 mil millones en 2026 hasta USD 15,37 mil millones en 2031, registrando una CAGR del 12,68% entre 2026 y 2031. La mayor migración hacia arquitecturas multinube, el fraude habilitado por deepfakes y el ransomware dirigido a inquilinos de SaaS están impulsando a las empresas a incorporar preparación forense en cada capa de seguridad. El mercado de informática forense digital también se beneficia de regulaciones que acortan los plazos de notificación de brechas, impulsando la demanda de herramientas que puedan capturar, preservar y analizar evidencia con rapidez. El software continúa manteniendo la mayor participación de los componentes, aunque los servicios gestionados están ganando terreno a medida que las organizaciones se alejan de las compras únicas de herramientas hacia contratos basados en resultados. Los proveedores que integran conectores de lago de datos forenses en plataformas de detección y respuesta extendida (XDR) están captando participación incremental, mientras que las ofertas nativas de la nube están cerrando brechas relacionadas con registros de contenedores, artefactos sin servidor e imágenes de memoria volátil.
Conclusiones Clave del Informe
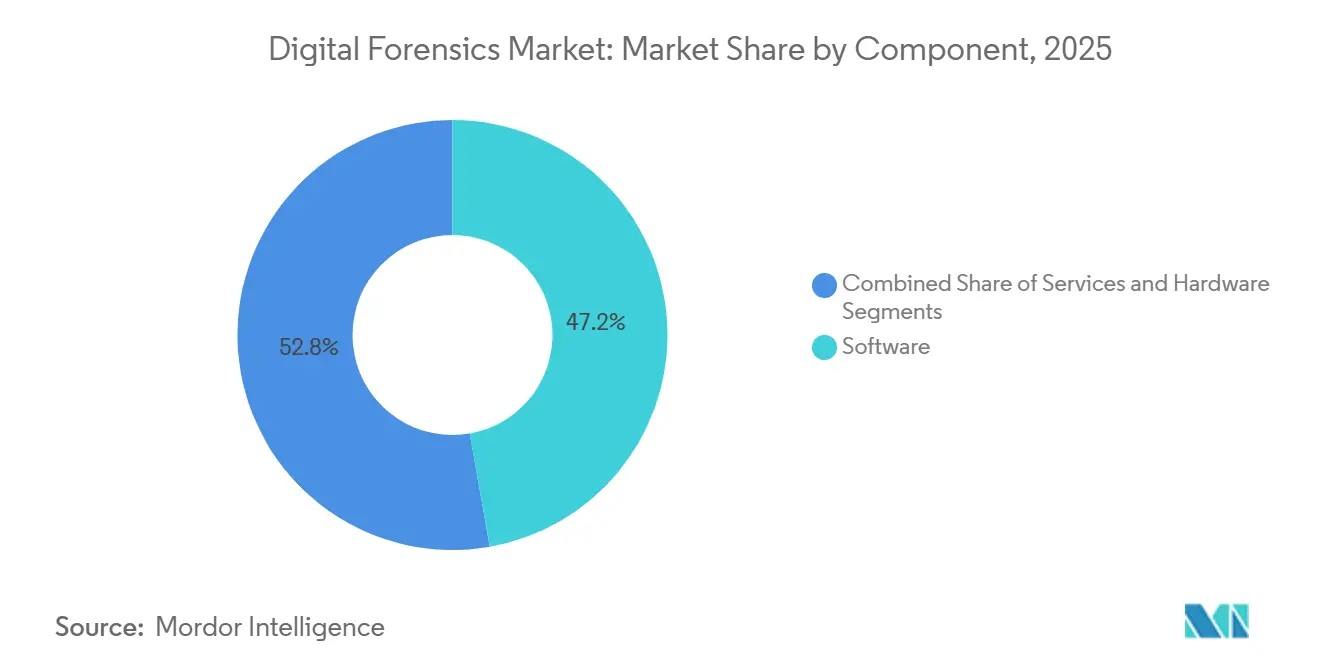
- Por componente, el software lideró con el 47,23% de la participación del mercado de informática forense digital en 2025, mientras que los servicios avanzan a una CAGR del 13,27% hasta 2031.
- Por tipo, la informática forense de computadoras representó el 32,44% del tamaño del mercado de informática forense digital en 2025, mientras que se proyecta que la informática forense en la nube crezca a la CAGR más rápida del 13,84% hasta 2031.
- Por herramienta, la adquisición y preservación de datos dominó el mercado de informática forense digital con una participación del 28,93% del tamaño del mercado en 2025, pero el descifrado forense y el descifrado de contraseñas se expandirán a una CAGR del 13,63% hasta 2031.
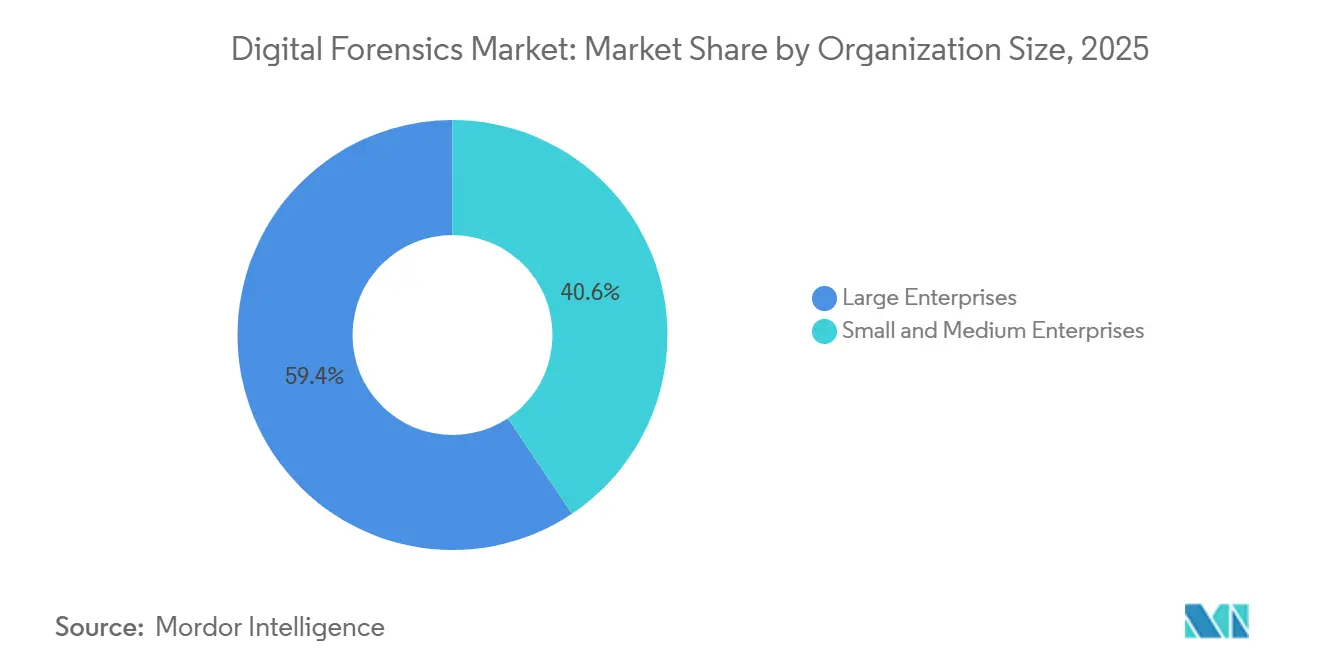
- Por tamaño de organización, las grandes empresas mantuvieron el 59,37% de la participación del mercado de informática forense digital en 2025, aunque las pequeñas y medianas empresas exhiben la CAGR más alta del 13,06% hasta 2031.
- Por vertical de usuario final, las agencias gubernamentales y de aplicación de la ley lideraron con una participación de ingresos del 36,83% en 2025, mientras que la salud es el segmento de más rápido crecimiento con una CAGR del 14,63% hasta 2031.
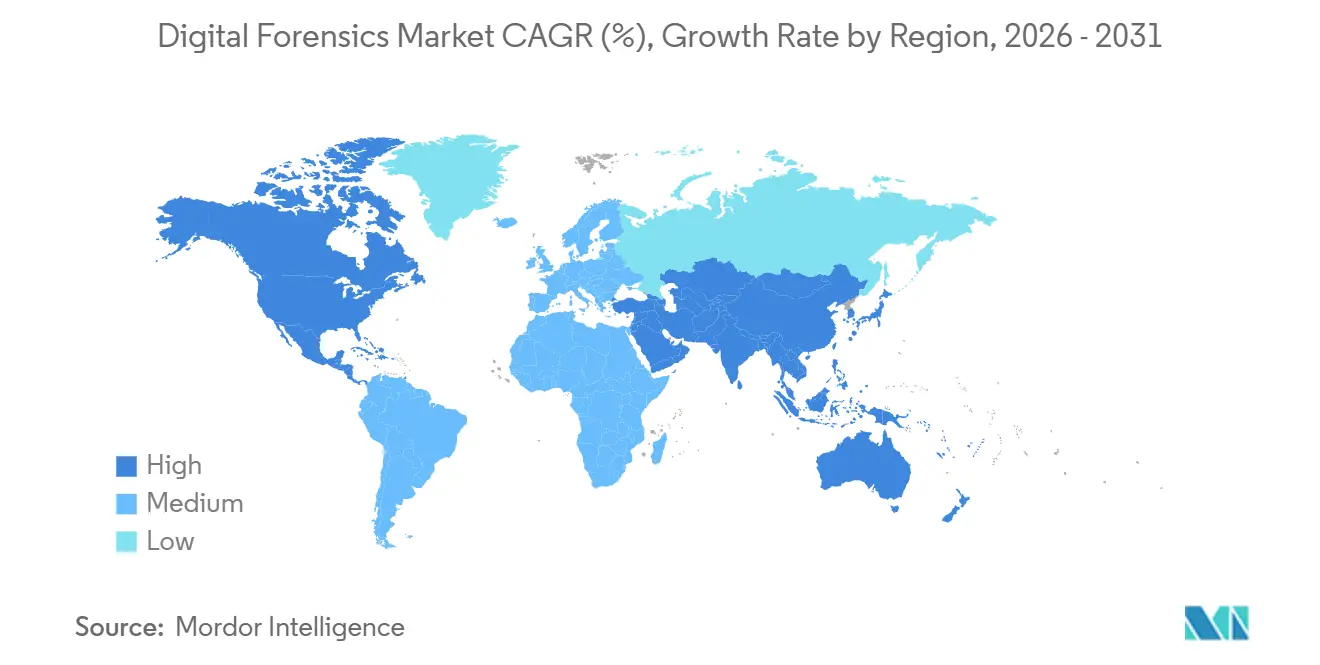
- Por geografía, América del Norte representó el 41,37% de los ingresos de 2025, pero se prevé que Asia-Pacífico registre la CAGR más alta del 13,66% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Proliferación de SaaS Nativo en la Nube que Crea Demanda de Informática Forense en la Nube | +2.3% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del Fraude Habilitado por Deepfakes que Impulsa Necesidades Avanzadas de Análisis Multimedia | +1.8% | Global, adopción temprana en sectores de BFSI en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Detección y Respuesta Extendida (XDR) que Requiere Plataformas DFIR Integradas | +2.1% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos Legislados de Extracción de Dispositivos Móviles en la Aplicación de la Ley de EE. UU. y la UE | +1.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Proyectos Piloto de Cadena de Custodia de Evidencia Basada en Blockchain que Impulsan Actualizaciones de Software Forense | +0.9% | América del Norte, proyectos piloto en Oriente Medio | Largo plazo (≥ 4 años) |
| Inversiones Federales en Ciberseguridad y Requisitos de Cumplimiento Normativo que Amplían los Despliegues Forenses | +2.0% | Sectores gubernamentales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Proliferación de SaaS Nativo en la Nube que Crea Demanda de Informática Forense en la Nube
Agencias como CISA ahora requieren la recopilación continua de datos forenses para cada carga de trabajo federal en la nube, impulsando a las empresas de todo el mundo a adoptar una postura similar.[1] Los contenedores volátiles y las funciones sin servidor hacen expirar los registros en minutos, por lo que las organizaciones han adoptado plataformas que capturan instantáneas de memoria, reconstruyen estados de pods de Kubernetes y almacenan artefactos de forma inmutable. Las brechas de SaaS en Okta y Snowflake pusieron de manifiesto lagunas contractuales, lo que llevó a nuevos acuerdos de nivel de servicio que garantizan la preservación de evidencia. Los anexos de la norma ISO 27050 sobre descubrimiento electrónico en la nube se convirtieron en un punto focal de auditoría en 2026, y las empresas no conformes enfrentan sanciones crecientes. El mercado de informática forense digital está, en consecuencia, pivotando hacia agentes de nube llave en mano que se integran perfectamente con AWS, Azure y Google Cloud.
Aumento del Fraude Habilitado por Deepfakes que Impulsa Necesidades Avanzadas de Análisis Multimedia
El audio y video deepfake costaron a las instituciones financieras USD 12,3 mil millones en transferencias fraudulentas durante 2025, según la Comisión Federal de Comercio.[2] Los bancos y aseguradoras ahora incorporan filtros forenses impulsados por inteligencia artificial que buscan transiciones de fonemas antinaturales y respiraciones omitidas para identificar medios sintéticos. La Ley de Inteligencia Artificial de la Unión Europea clasifica el software de generación de deepfakes como de alto riesgo y exige trazabilidad, impulsando la demanda de API de detección en tiempo real. Los laboratorios forenses están invirtiendo en clústeres de GPU que procesan fotogramas en 4K rápidamente, y el Instituto Nacional de Estándares y Tecnología de EE. UU. lanzó puntos de referencia de precisión para validar las afirmaciones de los proveedores. Estas iniciativas elevan la importancia de la informática forense multimedia en el mercado de informática forense digital.
Adopción de Detección y Respuesta Extendida que Requiere Plataformas DFIR Integradas
Las normas de la SEC requieren que las empresas que cotizan en bolsa divulguen incidentes cibernéticos materiales en un plazo de cuatro días hábiles, comprimiendo las ventanas de investigación.[3] Los despliegues de XDR unifican la telemetría pero carecen de controles de cadena de custodia de nivel judicial, por lo que las empresas incorporan conectores DFIR de Exterro y LogRhythm en plataformas como Microsoft Sentinel. Las consultas en los lagos de datos de XDR ahora reconstruyen el movimiento lateral de los atacantes en minutos, y los proveedores de seguridad gestionada agrupan la detección, la respuesta y la preservación de evidencia bajo acuerdos de nivel de servicio unificados. Como resultado, las ofertas integradas están captando una porción creciente del mercado de informática forense digital.
Mandatos Legislados de Extracción de Dispositivos Móviles en la Aplicación de la Ley de EE. UU. y la UE
El Departamento de Justicia de EE. UU. estandarizó las extracciones de sistemas de archivos completos, impulsando la adquisición de herramientas certificadas de Cellebrite, MSAB y Grayshift. El próximo Reglamento de Pruebas Electrónicas de la UE obligará a los proveedores de nube a producir copias de seguridad móviles en un plazo de diez días, impulsando las investigaciones transfronterizas. Alemania y Francia destinaron EUR 45 millones (USD 48 millones) en 2025 para la modernización de laboratorios, y las universidades están creando programas de maestría para canalizar talento. La creciente claridad legislativa sustenta el gasto sostenido en esta parte del mercado de informática forense digital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cifrado Predeterminado en iOS/Android que Eleva la Complejidad y el Costo de Adquisición | -1.4% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Examinadores Certificados por Tribunales Fuera de las Ciudades de Primer Nivel | -1.1% | Global, más grave en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Interoperabilidad Fragmentada de Herramientas que Aumenta el Costo Total de Propiedad para las Pymes | -0.8% | Global, impacto desproporcionado en las Pymes de Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Normas de Residencia de Datos que Limitan las Transferencias Transfronterizas de Evidencia | -0.7% | China, Rusia, mercados emergentes con mandatos de localización | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cifrado Predeterminado en iOS/Android que Eleva la Complejidad y el Costo de Adquisición
Apple iOS 18 y Google Android 15 activan automáticamente las claves de enclave seguro, haciendo ineficaces las extracciones lógicas y obligando a las agencias a recurrir a técnicas basadas en exploits que arriesgan la contaminación de evidencia en los tribunales. El costo de una estación de extracción móvil de alta gama casi se duplicó hasta USD 85.000 en 2025, presionando los presupuestos municipales. Los tribunales de California y Nueva York cuestionaron la admisibilidad de la evidencia cuando los exploits de día cero permanecen sin revelar. El mercado de informática forense digital compensa invirtiendo en equipos de fuerza bruta resistentes a la computación cuántica y externalizando extracciones complejas a proveedores de servicios gestionados.
Escasez de Examinadores Certificados por Tribunales Fuera de las Ciudades de Primer Nivel
Menos de 8.200 examinadores certificados ejercen a nivel mundial, un déficit amplificado en los centros urbanos de segundo y tercer nivel. Los atrasos en los casos se extienden más allá de 180 días en partes de Asia-Pacífico y América Latina, retrasando los procesos penales y los litigios civiles. Los costos de formación que oscilan entre USD 8.000 y USD 15.000 disuaden a los candidatos, por lo que las agencias en Sudáfrica e Indonesia externalizan el trabajo, generando preocupaciones sobre la cadena de custodia. El Instituto Nacional de Justicia financió 12 centros de formación regionales en 2025, aunque el desarrollo de capacidades internacionales va a la zaga. Las persistentes brechas de talento están frenando el crecimiento en segmentos del mercado de informática forense digital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Convierten el Gasto de Capital en Gasto Operativo y Ganan Terreno al SoftwareLos servicios avanzan a una CAGR del 13,27% hasta 2031, cerrando progresivamente la brecha con la participación del 47,23% del software en el mercado de análisis forense digital en 2025. Los contratos de retención gestionados agrupan herramientas de adquisición, análisis de brechas y testimonio de testigos expertos bajo una única suscripción, lo que permite a las empresas trasladar los gastos de capital a los presupuestos operativos. La consultoría de servicios profesionales, la formación y el soporte in situ constituyeron la mayor parte de los ingresos de 2025, pero los contratos de respuesta a incidentes entregados en la nube representan ahora el crecimiento en dólares más rápido. Las grandes empresas adoptan cada vez más servicios de respuesta a incidentes y análisis forense digital para fortalecer las investigaciones de seguridad, apoyar la recuperación ante incidentes y mantener capacidades de respuesta continua. El hardware siguió siendo la porción más pequeña; sin embargo, las estaciones de trabajo de imagen de uso específico, los bloqueadores de escritura y los equipos de campo resistentes continúan siendo el pilar de los flujos de trabajo de las fuerzas del orden.
El crecimiento del software se ve moderado por la convergencia de funcionalidades, ya que los proveedores exponen APIs abiertas que permiten a las plataformas de detección invocar funciones forenses bajo demanda. Las empresas licencian cada vez más solo los motores de análisis principales y luego externalizan el procesamiento rutinario de evidencias a proveedores de servicios que garantizan la entrega de informes en 24 horas. Esta dinámica sostiene las actualizaciones de hardware a un ritmo más lento mientras eleva los márgenes de los servicios, confirmando que el mercado de análisis forense digital está pivotando hacia resultados en lugar de licencias perpetuas. Los proveedores que integran software, hardware y experiencia en una única factura están posicionados para liderar el próximo ciclo de gasto.


Por Tipo:
La Informática Forense en la Nube Impulsa el Alejamiento de los Flujos de Trabajo Centrados en DiscoSe proyecta que la informática forense en la nube crezca a una CAGR del 13,84% hasta 2031, superando a la informática forense de computadoras, que aún representó el 32,44% del mercado de informática forense digital en 2025. Las organizaciones ahora despliegan agentes que preservan registros de contenedores de corta duración, trazas sin servidor y metadatos de SaaS en almacenes de objetos inmutables, reduciendo las brechas de evidencia causadas por la volatilidad. La informática forense de computadoras sigue siendo fundamental en las investigaciones de brechas que involucran endpoints de Windows y Linux, aunque su crecimiento se desacelera a medida que las herramientas de detección de endpoints absorben muchas tareas clásicas de creación de imágenes de disco.
La informática forense de dispositivos móviles representa aproximadamente un tercio de los presupuestos del sector público, pero el auge del cifrado está orientando a las agencias hacia ofertas de extracción como servicio alojadas en nubes seguras. La informática forense de redes repunta a medida que la captura de paquetes identifica el movimiento lateral en los ataques a la cadena de suministro, mientras que la informática forense de IoT y bases de datos emerge donde la infraestructura crítica y los libros de contabilidad financieros exigen validación a nivel de transacción. En conjunto, la expansión de las cargas de trabajo en la nube y la diversificación de los endpoints garantizarán un crecimiento continuo de dos dígitos en el mercado de informática forense digital.
Por Herramienta:
El Descifrado y el Análisis Superan a las Plataformas de Adquisición MadurasLas herramientas de adquisición y preservación de datos representaron el 28,93% del mercado de informática forense digital de 2025, aunque sus márgenes se están comprimiendo a medida que la creación de imágenes se convierte en un producto básico. Los módulos de descifrado y descifrado de contraseñas ahora registran una CAGR del 13,63% hasta 2031, impulsados por clústeres de GPU y algoritmos resistentes a la computación cuántica que atacan el cifrado basado en archivos en iOS 18 y Android 15. Las utilidades avanzadas de recuperación de datos resucitan evidencia eliminada por ransomware, mientras que los constructores automatizados de líneas de tiempo correlacionan artefactos en dispositivos dispares en minutos.
Los conjuntos de revisión e informes agilizan el cumplimiento en los tribunales, incorporando automáticamente valores hash y detalles de la cadena de custodia en plantillas estandarizadas. Los proveedores cada vez más agrupan inteligencia artificial de triaje que identifica volúmenes ocultos, contenedores cifrados y registros de navegador eliminados para que los analistas puedan centrarse en las pistas de alto valor. En conjunto, las cadenas de herramientas integradas que combinan adquisición, descifrado, análisis e informes en un flujo de trabajo sin interrupciones están redefiniendo la paridad competitiva dentro del mercado de informática forense digital.
Por Tamaño de Organización:
La Adopción por Parte de las Pymes se Acelera bajo el Foco RegulatorioLas grandes empresas representaron el 59,37% de la demanda de 2025, aprovechando laboratorios internos y acuerdos de licencia plurianuales, aunque las pequeñas y medianas empresas avanzan a una CAGR del 13,06% hasta 2031. Las empresas del mercado medio enfrentan los mismos plazos de notificación de brechas que sus pares de Fortune 500, pero carecen de capital para laboratorios independientes, por lo que se inclinan hacia plataformas en la nube que miden el uso por incidente. Los contratos de retención anuales con precios cercanos a USD 25.000 otorgan a las Pymes acceso a analistas las 24 horas, adquisiciones remotas en vivo y avisos legales con plantillas, reduciendo la barrera de habilidades.
Los problemas de interoperabilidad afectan más duramente a las Pymes, lo que lleva a los proveedores a ofrecer conjuntos llave en mano que actualizan automáticamente los analizadores y envían registros directamente a los depósitos de evidencia. Mientras tanto, las grandes empresas canalizan presupuestos hacia dominios especializados: informática forense de memoria de mainframe, captura de artefactos de sistemas de control industrial y validación de contenido generado por inteligencia artificial, áreas demasiado especializadas para las empresas más pequeñas. La coexistencia de estos arquetipos de compradores mantiene el mercado de informática forense digital equilibrado entre escala y especialización.
Por Vertical de Usuario Final:
La Salud se Dispara, el Gobierno se EstabilizaLas agencias gubernamentales y de aplicación de la ley lideraron con una participación de ingresos del 36,83% en 2025, respaldadas por subvenciones federales y ciclos de adquisición plurianuales que favorecen los conjuntos de herramientas validados. Sin embargo, su crecimiento se está estabilizando a medida que los grupos del sector privado asumen una mayor responsabilidad en la respuesta a incidentes. La salud ahora registra la CAGR más rápida del 14,63% hasta 2031, impulsada por el ransomware dirigido a los registros electrónicos de salud y por las crecientes sanciones civiles por la notificación tardía de brechas.
El sector BFSI destina 1/5 de sus presupuestos de ciberseguridad a la preparación forense, incorporando recopiladores de artefactos en entornos de tarjetas de pago para cumplir con los requisitos de PCI DSS 4.0. Los operadores de tecnologías de la información y telecomunicaciones refuerzan la informática forense de redes para cumplir con las normas de interceptación legal, mientras que las entidades de comercio minorista, energía y transporte responden a ataques de relleno de credenciales e intrusiones en tecnología operativa. Este impulso multisectorial subraya cómo los regímenes de cumplimiento, más que los ciclos tecnológicos puros, están dictando hacia dónde fluyen los recursos dentro del mercado de informática forense digital.
Análisis Geográfico
Mercado de Informática Forense de América del Norte
América del Norte concentró el 41,37% de la cuota del mercado de informática forense en 2025, respaldada por 1,2 mil millones de USD en financiamiento federal para investigaciones cibernéticas que ayudó a los laboratorios a actualizar herramientas de extracción y de informática forense en la nube. Las empresas de los Estados Unidos enfrentan estrictas normas de notificación de brechas en California, Nueva York y Texas, por lo que habitualmente integran conectores de captura de evidencia en sus infraestructuras de seguridad. Canadá endureció los plazos de divulgación en virtud de su ley de privacidad revisada, lo que llevó a los bancos y operadores de telecomunicaciones a mejorar su preparación forense. La demanda de México es menor, pero va en aumento, ya que las investigaciones de delitos transfronterizos requieren capacidades de obtención de imágenes de dispositivos móviles. En toda la región, los compradores muestran una clara preferencia por los contratos de servicios gestionados sobre las licencias perpetuas como cobertura ante la escasez de talento.
Mercado de Informática Forense de Asia-Pacífico
Se proyecta que Asia-Pacífico registre el CAGR más rápido del 13,66% hasta 2031, elevando el tamaño del mercado regional de informática forense a un ritmo sin igual en otras regiones. India está certificando a miles de nuevos examinadores, y Japón ha presupuestado 8,5 mil millones de JPY para la modernización de laboratorios prefecturales centrados en extracciones móviles avanzadas. Las normas de residencia de datos de China obligan a las multinacionales a construir infraestructura forense dentro del país, lo que segmenta efectivamente los flujos de trabajo globales de respuesta a incidentes. Los mandatos de infraestructura crítica de Australia están impulsando nuevos gastos en informática forense de redes y en la nube, mientras que el sector de servicios bancarios, financieros y de seguros de Corea del Sur está ampliando la retención de artefactos para combatir el fraude en pagos. Estas iniciativas nacionales sustentan colectivamente el crecimiento a largo plazo en toda la región.
Mercado de Informática Forense de EMEA y América del Sur
Europa sigue siendo un contribuyente sólido, ya que el RGPD y la Directiva sobre Seguridad de las Redes y Sistemas de Información exigen evaluaciones formales de brechas que dependen de la informática forense; sin embargo, la expansión de la región es más estable que la de Asia-Pacífico. Oriente Medio y África concentran el gasto en los Emiratos Árabes Unidos y Arabia Saudita, donde los programas de ciudades inteligentes y de nube gubernamental exigen controles de cadena de custodia. América del Sur se centra en Brasil y Argentina, que están modernizando los laboratorios policiales para hacer frente a la ciberdelincuencia organizada y la corrupción. Aunque los presupuestos en varios mercados emergentes son limitados, el aumento del ransomware y la presión regulatoria continúan ampliando el mercado de informática forense direccionable.

Panorama regulatorio
El trabajo de informática forense está cada vez más determinado tanto por las mejores prácticas probatorias como por las normas de divulgación de ciberseguridad que comprimen los plazos de investigación. La norma ISO/IEC 27037:2012 sigue siendo una referencia ampliamente utilizada para la identificación, recolección, adquisición y preservación de evidencia digital, mientras que los regímenes de notificación de incidentes en los principales mercados alientan a las organizaciones a incorporar la preparación forense en sus operaciones de seguridad.
En Estados Unidos, el NIST continúa influyendo en las expectativas de validación y repetibilidad a través de su programa Computer Forensic Tool Testing (CFTT), que incluye la especificación de prueba de herramientas forenses para dispositivos móviles versión 3.3, publicada en enero de 2025. NIST OSAC también amplió en 2025 la orientación dirigida a profesionales al añadir documentos de mejores prácticas de SWGDE al Registro OSAC, incluyendo la adquisición de proveedores de servicios en la nube y la incautación y análisis de IoT, fortaleciendo el vínculo entre la selección de herramientas, los métodos documentados y la defensa en el ámbito judicial.
Análisis de la cadena de valor
La cadena de valor de la informática forense comienza con las fuentes de evidencia (endpoints, dispositivos móviles, arrendatarios de nube/SaaS, redes y fuentes emergentes como la telemetría de UAV) y luego avanza a través de la adquisición, preservación, análisis, revisión e informes, y resultados listos para testimonio. Las entradas iniciales incluyen interfaces de dispositivos y artefactos del sistema operativo (iOS/Android, Windows/Linux), registros de plataformas en la nube (AWS, Azure, Google Cloud) y fuentes de datos especializadas, con controles de calidad centrados en el hashing, los controles de cadena de custodia y las prácticas de acreditación de laboratorios.
En la etapa intermedia, los proveedores de software e integradores empaquetan el análisis, el descifrado y la analítica en suites que cada vez interoperan más con herramientas de operaciones de seguridad y repositorios centralizados de evidencia. Los proveedores de servicios ofrecen estas capacidades mediante contratos de retención, adquisición remota y apoyo como testigos expertos, mientras que la adopción en la etapa final está influida por la contratación pública y las redes de colaboración, incluyendo integraciones con el National Center for Missing and Exploited Children (NCMEC) para flujos de trabajo relacionados con CSAM. Las asociaciones que añaden módulos especializados, como la ampliación de Cellebrite con SkySafe en julio de 2026 y la asociación de Veritone con Thorn en abril de 2026, también reflejan una tendencia hacia la plataformización con investigación y gestión de evidencia de extremo a extremo.
Panorama Competitivo
Los cinco principales proveedores, OpenText, Cellebrite, Magnet Forensics, Exterro y MSAB, representaron aproximadamente el 38% de los ingresos de 2025, lo que indica una concentración moderada en el mercado de informática forense digital. OpenText amplió su presencia en el descubrimiento electrónico al adquirir Micro Focus, añadiendo motores de análisis forense que atraen a los equipos legales corporativos. Cellebrite y MSAB mantienen el liderazgo en la extracción móvil a través de la investigación continua de vulnerabilidades, aunque la creciente prevalencia del cifrado los está llevando a introducir servicios de desbloqueo alojados en la nube que cobran por dispositivo.
Magnet Forensics se asoció con Microsoft para incorporar su motor Axiom en Sentinel, permitiendo a los clientes empresariales recopilar evidencia de Azure y Microsoft 365 sin cambiar de consola. Exterro recaudó USD 120 millones para acelerar el desarrollo de su solución de retención legal nativa en la nube y expandirse a Asia-Pacífico y Oriente Medio. Los proveedores de servicios de seguridad gestionada como Mandiant y Kroll se diferencian agrupando la respuesta a incidentes, el análisis forense y los informes regulatorios bajo contratos de retención de tarifa fija, un enfoque que resuena con los compradores con recursos limitados.
Los especialistas están creando nichos en la informática forense de blockchain e IoT, donde el soporte de los actores establecidos sigue siendo escaso, y las empresas emergentes nativas de inteligencia artificial automatizan el triaje de artefactos para reducir la carga de trabajo de los analistas. Las solicitudes de patentes se concentran en el descifrado resistente a la computación cuántica y la correlación de evidencia entre plataformas, revelando los futuros campos de batalla. La interoperabilidad de herramientas sigue siendo un punto de dolor, por lo que los proveedores con API abiertas ganan favor a medida que los clientes buscan evitar los silos de datos. En general, la competencia equilibra escala, especialización e innovación en servicios, manteniendo el mercado de informática forense digital dinámico y moderadamente consolidado.
Líderes de la Industria de Informática Forense Digital
-
OpenText Corporation
-
Cellebrite DI Ltd.
-
Exterro Inc.
-
Magnet Forensics Inc.
-
Cisco Systems Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Análisis Forense Digital Empresas cubiertas en este informe
- OpenText Corporation
- Cellebrite DI Ltd.
- Exterro Inc.
- Magnet Forensics Inc.
- Cisco Systems Inc.
- Mandiant Inc.
- LogRhythm Inc.
- KLDiscovery Inc.
- Paraben Corporation
- MSAB AB
- Oxygen Forensics Inc.
- Kroll LLC
- Hexagon AB
- ADF Solutions Inc.
- BAE Systems plc
- Broadcom Inc.
- Micro Systemation AB
- Digital Detective Group
- Nuix Pty Ltd
- Passware Inc.

Oportunidades de mercado y perspectivas futuras
La presión operativa para gestionar conjuntos de evidencia más grandes y diversos está creando espacio en blanco en torno al almacenamiento escalable y auditable y la automatización de flujos de trabajo en las fuerzas del orden y las empresas reguladas. Un ejemplo concreto es el despliegue por parte de West Midlands Police de un entorno de almacenamiento basado en Synology con tres petabytes en junio de 2026 para respaldar flujos de trabajo de informática forense alineados con la norma ISO 17025, lo que pone de relieve la demanda de retención de evidencia de gran volumen, control de acceso y gestión trazable a nivel de infraestructura.
Los marcos de acceso transfronterizo y a evidencia en la nube constituyen otra área de oportunidad, que impulsa a los proveedores hacia la recolección, preservación y gestión de procesos legales integradas en la nube. La actividad gubernamental ofrece indicios a corto plazo, incluyendo la aprobación obtenida por Irlanda en mayo de 2026 para publicar el proyecto de ley Criminal Justice (International Cooperation on Electronic Evidence and Other Matters) Bill 2026, en línea con el paquete de e-Evidence de la UE, junto con la actividad normativa continua a través de las actualizaciones de NIST OSAC en 2026 que refuerzan la documentación de métodos y la validación de herramientas. En el plano tecnológico, la IA agéntica y explicable se está incorporando a las operaciones rutinarias de triaje e investigaciones remotas; por ejemplo, Exterro introdujo una capacidad de IA agéntica para FTK en julio de 2026, lo que abre espacio para ofertas capaces de documentar el comportamiento del modelo, preservar la procedencia y mantener la cadena de custodia mientras se reduce la carga de trabajo de los analistas.
Desarrollos recientes de la industria en Mercado de Análisis Forense Digital
- Julio de 2026: Exterro lanzó ARMOUR para FTK, posicionando la IA agéntica dentro de FTK Central para respaldar investigaciones forenses remotas. El lanzamiento apunta a un triaje más rápido y un análisis guiado en fuentes de datos distribuidas, alineándose con las necesidades empresariales de investigar bajo plazos legales y de divulgación comprimidos.
- Junio de 2026: Cellebrite hizo que Genesis estuviera disponible de forma general, aplicando IA agéntica para interrogar y resumir evidencia digital en más de 35 formatos tras una fase de acceso anticipado. La disponibilidad general amplía la automatización desplegable para los investigadores y puede desplazar las decisiones de compra hacia plataformas que reducen el tiempo de revisión manual manteniendo el rigor probatorio.
- Diciembre de 2025: OpenText adquirió ADF Solutions por 185 millones de USD, añadiendo capacidades de triaje de endpoints e informática forense de campo a su cartera. El acuerdo fortalece la cobertura de OpenText desde el e-discovery hasta la adquisición en primera línea y la respuesta rápida a incidentes, apoyando flujos de trabajo empresariales y del sector público más integrales.


Mercado de Análisis Forense Digital Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos de hardware, software y servicios de análisis forense digital utilizados para identificar, recopilar, preservar, analizar e informar sobre evidencia digital en dispositivos, redes y entornos de nube.
Exclusiones del alcance: Los controles generales de ciberseguridad que no realizan adquisición, preservación o análisis forense de evidencias (como la protección básica de endpoints y la supervisión rutinaria de TI) no se contabilizan.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Sistemas Forenses, Dispositivos y Bloqueadores de Escritura
- Dispositivos de Creación de Imágenes y Duplicación
- Otros Hardwares
- Software
- Análisis y Visualización de Datos Forenses
- Revisión e Informes
- Descifrado Forense
- Otros Softwares
- Servicios
- Servicios Profesionales
- Respuesta a Incidentes y Análisis de Brechas
- Consultoría y Formación
- Servicios Forenses Gestionados
- Servicios Profesionales
- Hardware
- Por Tipo
- Informática Forense de Computadoras
- Informática Forense de Dispositivos Móviles
- Informática Forense de Redes
- Informática Forense en la Nube
- Informática Forense de Bases de Datos
- Informática Forense de IoT y Dispositivos Integrados
- Por Herramienta
- Adquisición y Preservación de Datos
- Recuperación y Reconstrucción de Datos
- Análisis Forense de Datos
- Revisión e Informes
- Descifrado Forense y Descifrado de Contraseñas
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Vertical de Usuario Final
- Agencias Gubernamentales y de Aplicación de la Ley
- BFSI
- Tecnologías de la Información y Telecomunicaciones
- Salud
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Manufactura
- Transporte y Logística
- Defensa y Aeroespacial
- Educación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura del mercado y fundamentar el modelo en señales de demanda observables. Revisamos fuentes públicas como publicaciones del NIST, estadísticas de ciberdelincuencia y denuncias del FBI, informes de amenazas de ENISA, y orientaciones nacionales o regionales sobre notificación de incidentes cibernéticos que determinan la preparación forense y los volúmenes de casos.
Para los insumos de dimensionamiento, también nos apoyamos en informes anuales de empresas, presentaciones para inversores y documentación de productos que aclaran qué se vende como herramienta forense frente a un producto de seguridad adyacente. Cuando fue necesario, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, además de una base de datos de patentes, para verificar la presencia de productos y rastrear dónde se enfatizan las capacidades forenses. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos durante el proceso de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se asignan realmente los presupuestos de análisis forense digital entre software, servicios y hardware de soporte necesario, y en verificar los patrones de adopción de flujos de trabajo de análisis forense en la nube y descifrado. Hablamos con una combinación de proveedores de soluciones, especialistas en servicios, partes interesadas en seguridad y cumplimiento empresarial, y profesionales alineados con las fuerzas del orden o el gobierno en las principales regiones, de modo que los supuestos pudieran someterse a pruebas de estrés y ajustarse cuando los datos secundarios resultaban imprecisos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 12% | APAC: 38% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% | EMEA: 37% |
| Actores más pequeños: 19% | Gerentes: 51% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central comienza con una reconstrucción descendente del gasto vinculando los volúmenes de incidentes cibernéticos y la presión de notificación con la proporción de casos que requieren captura, preservación y análisis experto de evidencias. Una vez construido ese conjunto de demanda, se traduce en valor utilizando los cambios de mezcla observados entre software, servicios y hardware de soporte, y luego se divide por región en función de la madurez de la seguridad empresarial y la intensidad de los casos del sector público.
Para mantener el modelo práctico, se trataron como insumos clave algunas características del mercado, incluidas las tendencias de notificación de brechas y ciberdelincuencia, la migración de cargas de trabajo a la nube (que incrementa la necesidad de análisis forense en la nube), la prevalencia del cifrado que aumenta el esfuerzo de descifrado, los retrasos típicos en los casos y los plazos de respuesta, y la mezcla de servicios frente a software en los compromisos empresariales. Luego se utilizaron aproximaciones ascendentes selectivas como verificación cruzada, como precios muestreados para implementaciones de software comunes, verificaciones de canal sobre tarifas de servicios y consolidaciones de un conjunto limitado de proveedores donde las divulgaciones eran claras. Cuando faltaban insumos, las brechas se gestionaron mediante supuestos conservadores que se verificaron nuevamente en las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios porque la trayectoria de crecimiento depende de cómo la regulación, la frecuencia de incidentes y la adopción de la nube evolucionen conjuntamente. Los escenarios se ajustaron utilizando la retroalimentación primaria sobre los ciclos esperados de reemplazo de herramientas, la elasticidad de la demanda de servicios durante eventos de brechas importantes y la rapidez con que se están operacionalizando las habilidades y herramientas de análisis forense en la nube.
Validación de Datos y Ciclo de Actualización
Las estimaciones se validaron mediante triangulación de señales independientes, seguida de verificaciones de varianza estructuradas a nivel de región y componente. Cuando un resultado se alejaba de lo que los volúmenes de casos, las señales de gasto público o las normas de precios razonablemente respaldarían, se revisaban los supuestos y se volvía a contactar a los expertos para resolver la discrepancia.
Antes de la aprobación final, el modelo y la narrativa pasan por múltiples revisiones de analistas para confirmar la lógica de los insumos, la consistencia matemática y la alineación del alcance. El informe se actualiza en un ciclo anual y se supervisan los eventos relevantes para realizar ajustes intermedios. Justo antes de la entrega, se completa un pase final de datos para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Análisis Forense Digital de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el análisis forense digital suelen diferir porque las empresas no trazan la misma línea entre el trabajo forense puro y la respuesta a incidentes más amplia o las herramientas de ciberseguridad. La elección del año también importa, ya que algunas fuentes se anclan en un año base más antiguo mientras que otras inician su modelo en un punto posterior cuando los volúmenes de brechas y la adopción de la nube eran mayores.
La principal brecha proviene de si se incluyen la supervisión rutinaria de seguridad, la detección general de amenazas o los servicios de respuesta no probatorios, y eso por sí solo puede mover los totales en miles de millones. Algunas estimaciones también asumen una expansión de precios más rápida para herramientas como el descifrado o la adquisición en la nube, mientras que otras no verifican el cambio de mezcla entre servicios y software utilizando la retroalimentación de los profesionales y los patrones de casos observables. Las actividades de preservación y adquisición de evidencias se contabilizan solo cuando cumplen los requisitos de uso forense en Mordor Intelligence, lo que mantiene el alcance vinculado a los flujos de trabajo de investigación en lugar de a las operaciones de ciberseguridad más amplias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,51 mil millones de USD (2025) | |
| Consultora Global A | 11,27 mil millones de USD (2024) | Utiliza un entorno de demanda de ciclo tardío y una definición más amplia que puede incluir actividades de respuesta de seguridad empresarial más allá de la preservación de evidencias, lo que eleva el valor inicial. |
| Editorial del Sector B | 13,80 mil millones de USD (2025) | Con frecuencia agrega los servicios de respuesta a incidentes y los servicios de seguridad gestionados en los ingresos de análisis forense digital, y puede aplicar supuestos más agresivos de intensidad de servicio y precios durante períodos con alta incidencia de brechas. |
En general, la dispersión se explica principalmente por lo que se contabiliza como trabajo forense frente a actividades de seguridad y respuesta adyacentes, seguido de la selección del año base y los supuestos sobre la mezcla de precios. Al mantener los insumos rastreables a los impulsores de los casos, la mezcla de herramientas y servicios, y las verificaciones de precios realistas, el enfoque proporciona un número estable que puede repetirse y actualizarse a medida que lleguen nuevas señales de incidentes y adopción.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de informática forense digital en 2031?
Se prevé que alcance USD 15,37 mil millones en 2031, creciendo a una CAGR del 12,68% desde 2026.
¿Qué componente está creciendo más rápido dentro del mercado de informática forense digital?
Los servicios, impulsados por los contratos de retención forense gestionados, se expandirán a una CAGR del 13,27% hasta 2031.
¿Por qué la informática forense en la nube está experimentando una mayor adopción que otros tipos?
Las cargas de trabajo efímeras en entornos multinube requieren herramientas dedicadas que capturen registros y artefactos de corta duración.
¿Cómo pueden las Pymes costear las capacidades forenses?
Las plataformas basadas en la nube y los contratos de retención anuales con precios cercanos a USD 25.000 permiten a las Pymes externalizar herramientas y experiencia.
¿Qué vertical de usuario final tiene el mayor crecimiento previsto?
La salud, avanzando a una CAGR del 14,63% debido al intensificado ransomware dirigido a los registros electrónicos de salud.
¿Qué desafíos frenan el mercado de informática forense digital?
El cifrado predeterminado de dispositivos, la escasez de examinadores y las leyes de residencia de datos elevan los costos de adquisición y retrasan las investigaciones.


 Sus datos están seguros y nunca se venden ni se comparten.
