
Tamaño y Participación del Mercado de Odontología Digital
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
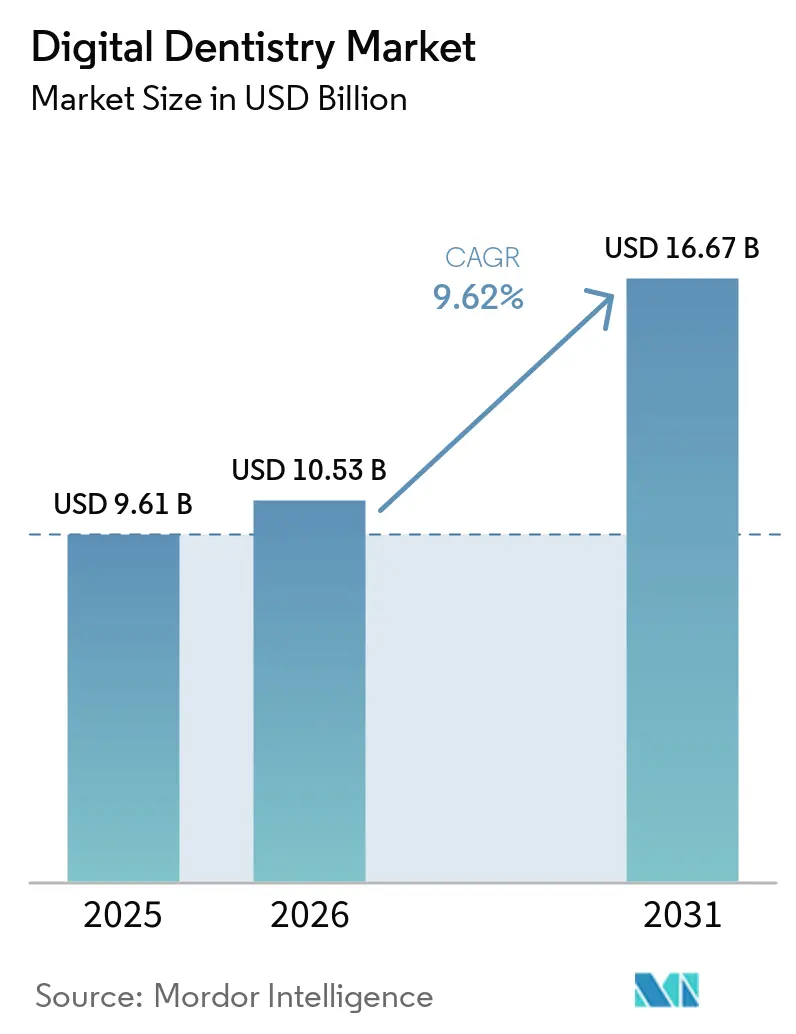
| Tamaño del Mercado (2026) | 10.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.67 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Odontología Digital por Mordor Intelligence
Se proyecta que el tamaño del mercado de odontología digital se expanda desde 9,61 mil millones de USD en 2025 y 10,53 mil millones de USD en 2026 hasta 16,67 mil millones de USD en 2031, registrando una CAGR del 9,62% entre 2026 y 2031. La rápida sustitución de las cubetas de impresión analógicas por escáneres intraorales, unidades de fresado en el sillón dental y software de diagnóstico asistido por IA está comprimiendo los ciclos de tratamiento, ampliando los menús de procedimientos y aumentando la utilización del sillón. Las organizaciones de servicios dentales (DSOs) están agrupando el gasto de capital para implementar plataformas digitales integradas en redes de múltiples sedes, acelerando la renovación de equipos incluso en consultas sensibles al precio. Las autorizaciones regulatorias para coronas cerámicas imprimibles en 3D están reduciendo el tiempo de entrega del laboratorio de semanas a horas, mientras que los escáneres de arquitectura abierta permiten a los desarrolladores de IA de terceros superponer algoritmos de apoyo a la decisión directamente sobre los flujos de trabajo del profesional. La diferenciación competitiva está pasando del hardware independiente al control del ecosistema: los actores establecidos agrupan escáneres, fresadoras y materiales propietarios dentro de contratos de servicio, pero los nuevos participantes centrados en software están desagregando el valor a través de aplicaciones modulares conectadas a la nube. En este contexto, el mercado de odontología digital recompensa a los proveedores que combinan fiabilidad del hardware, agilidad del software y afirmaciones clínicas basadas en evidencia.
Conclusiones Clave del Informe
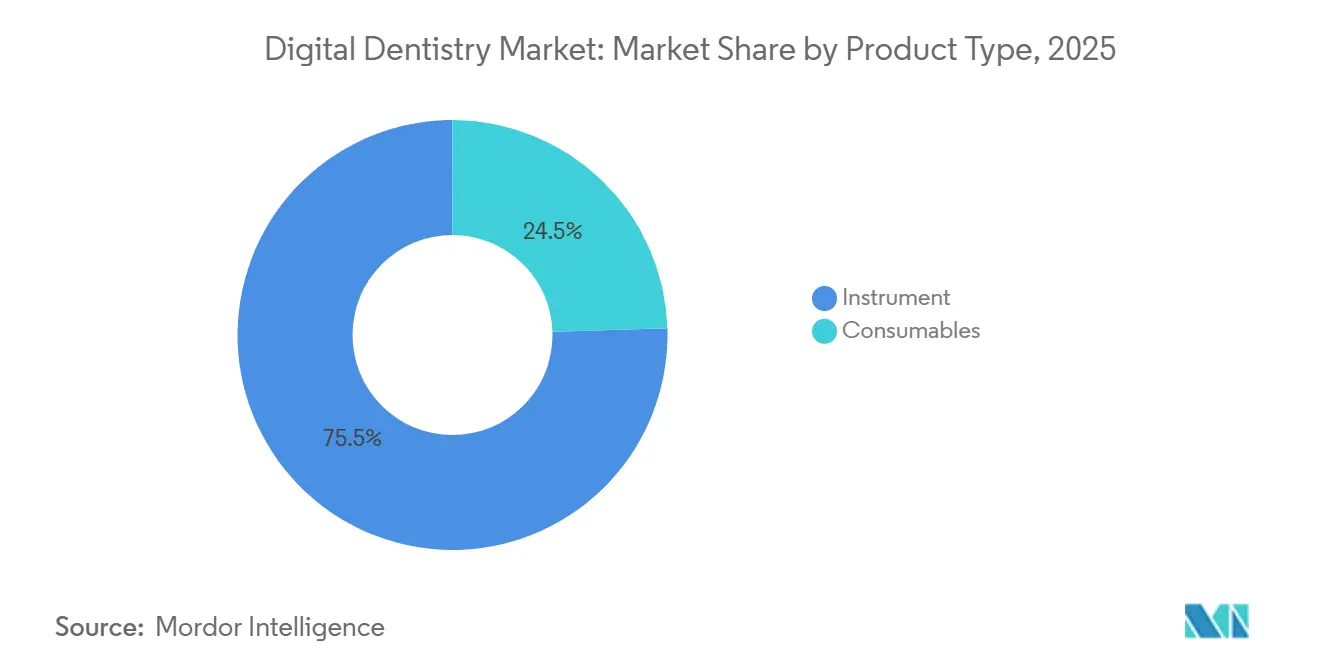
- Por tipo de producto, los instrumentos lideraron con una participación de ingresos del 75,54% en 2025; se prevé que el segmento avance a una CAGR del 10,25% hasta 2031.
- Por especialidad, la odontología restauradora representó el 34,54% de la participación del tamaño del mercado de odontología digital en 2025, mientras que se proyecta que la implantología crezca al 11,65% entre 2026 y 2031.
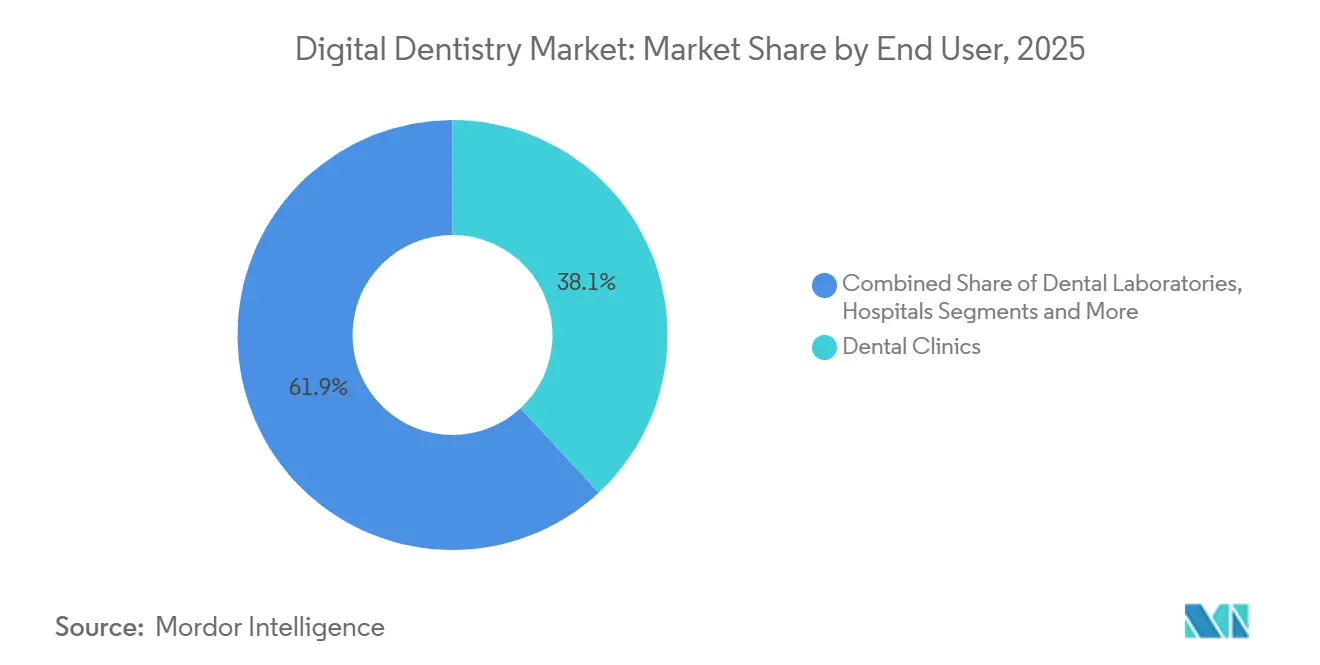
- Por usuario final, las clínicas dentales mantuvieron el 38,15% de la participación del mercado de odontología digital en 2025; los laboratorios dentales representan la vía de expansión más rápida con una CAGR del 10,82% hasta 2031.
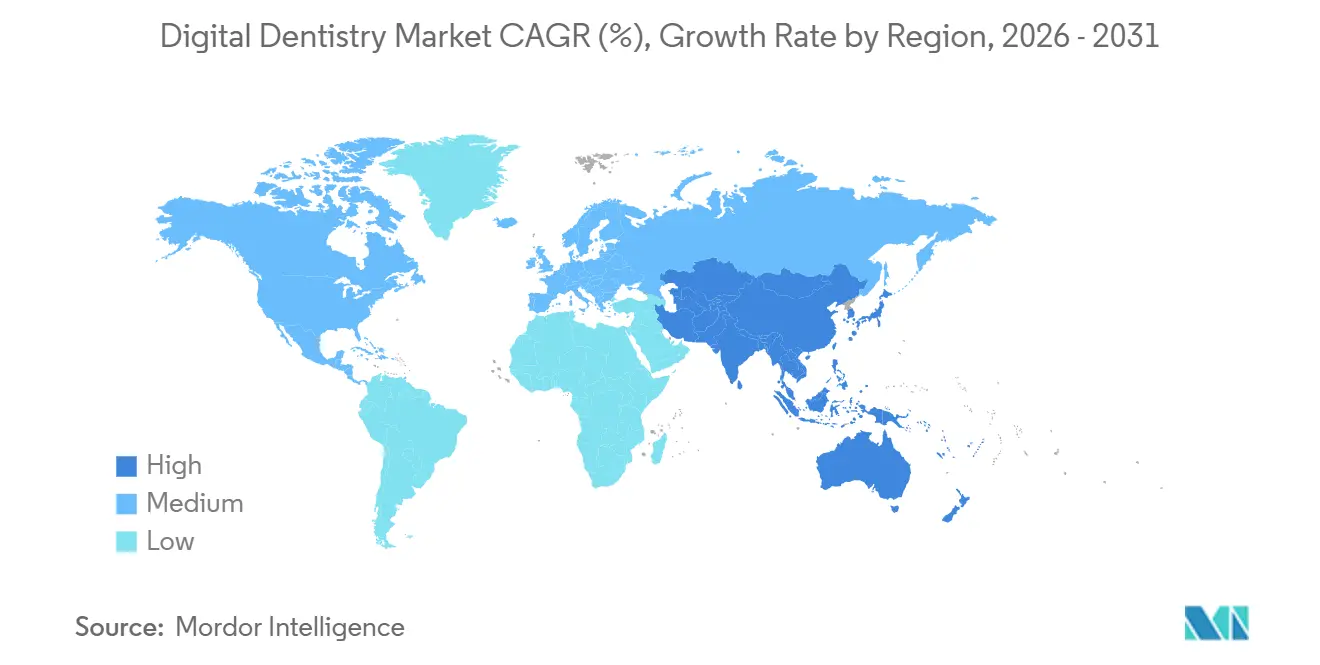
- Por geografía, América del Norte capturó el 38,53% de la participación de ingresos en 2025, mientras que Asia-Pacífico está preparada para crecer a una CAGR del 10,1% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida adopción de sistemas CAD/CAM en el sillón dental | +2.1% | Global – América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Crecimiento de la población geriátrica edéntula | +1.8% | América del Norte, Europa, Asia-Pacífico en envejecimiento | Largo plazo (≥ 4 años) |
| Creciente demanda de odontología cosmética/estética | +1.5% | América del Norte, Europa, Asia-Pacífico urbano | Corto plazo (≤ 2 años) |
| Consolidación de DSOs que agrupan el gasto de capital | +2.3% | América del Norte expandiéndose hacia Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Autorizaciones regulatorias para coronas cerámicas permanentes imprimibles en 3D | +1.2% | América del Norte y Europa inicialmente | Mediano plazo (2-4 años) |
| Escáneres de arquitectura abierta que habilitan aplicaciones de IA | +0.9% | Global con adopción temprana en consultas tecnológicamente avanzadas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción de Sistemas CAD/CAM en el Sillón Dental
Las unidades CAD/CAM en el sillón dental reducen los flujos de trabajo restauradores de dos citas en 10-14 días a una única visita de 90 minutos, liberando los turnos de última hora de la tarde para coronas de mayor margen[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Base de Datos de Notificaciones Previas a la Comercialización 510(k)," fda.gov. El pilar de titanio CEREC Cercon 4D de Dentsply Sirona, autorizado en mayo de 2024, permite a los profesionales fresar pilares de base de titanio en la consulta, eliminando honorarios de laboratorio de entre 150 y 250 USD por caso. Solventum y SprintRay están codesarrollando coronas permanentes impresas en 3D en el sillón dental para un mercado global de restauraciones de 7.500 millones de USD, aprovechando 20.000 impresoras instaladas para combinar la estética similar a la cerámica con la economía de la resina. Estos avances aumentan el rendimiento sin necesidad de ampliar el espacio del consultorio, reforzando el atractivo del mercado de odontología digital para las consultas de alto volumen. Los paquetes de equipos por suscripción que convierten el gasto de capital en gasto operativo amplían aún más el acceso entre los dentistas con restricciones de volumen.
Crecimiento de la Población Geriátrica Edéntula
Las personas mayores de 65 años constituirán el 16% de la población mundial en 2030, ampliando la demanda de restauración de arcada completa en América del Norte, Europa y los mercados maduros de Asia-Pacífico. Los flujos de trabajo de prótesis dentales digitales reducen las visitas del paciente de cinco a tres, disminuyendo el tiempo en el sillón en un 40% mientras que los algoritmos oclusales automatizados mejoran el ajuste. Un estudio de 2024 publicado en el Journal of Prosthetic Dentistry informó que las prótesis fresadas muestran un error de dimensión vertical entre un 30% y un 50% menor que las de acrílico moldeado por compresión, reduciendo los ajustes posteriores a la entrega. Los laboratorios que responden a la combinación de casos geriátricos están invirtiendo en fresadoras de 5 ejes e impresoras 3D de múltiples materiales; la resina NextDent Denture 3D+ de 3D Systems, autorizada por la FDA en septiembre de 2024, permite la co-impresión de base y dientes. Estos avances refuerzan los volúmenes unitarios a largo plazo que sustentan el mercado de odontología digital.
Creciente Demanda de Odontología Cosmética/Estética
Align Technology envió 2,78 millones de casos de alineadores transparentes en el tercer trimestre de 2024, ayudado por el simulador de resultados en tiempo real de iTero que acorta los ciclos de consulta[2]Align Technology, "Comunicado de Resultados del Tercer Trimestre de 2024," aligntech.com. Una encuesta de 2024 de la Academia Americana de Odontología Cosmética encontró que el 58% de los jóvenes de entre 18 y 34 años citan Instagram y TikTok como principales fuentes de información sobre tratamientos dentales. Las herramientas de diseño de sonrisa digital convierten este interés en redes sociales en compromisos en el sillón dental al mostrar vistas previas fotorrealistas durante una única visita. Los proveedores de carillas y blanqueamiento se benefician de las tendencias de los alineadores, utilizando los mismos escaneos intraorales para maquetas restauradoras, lo que sostiene el crecimiento de los procedimientos discrecionales dentro del mercado de odontología digital.
Consolidación de DSOs que Agrupan el Gasto de Capital para Tecnología Digital
Más de 200 adquisiciones de consultas en 2024 elevaron la penetración de los DSOs en los Estados Unidos al 27%, con previsiones del 39% para 2028. Guardian Dentistry Partners estandarizó la gestión Denticon, los diagnósticos de Pearl AI y la imagen de Apteryx en más de 160 sedes, asegurando descuentos del 20-30% en escáneres mediante adquisición centralizada. Dental365 logró un aumento del 12% en la aceptación de casos restauradores en el primer trimestre tras la implementación de IA en toda la cadena en 2025. Los DSOs convierten las inversiones del mercado de odontología digital en protocolos clínicos escalables, presionando a las consultas independientes en velocidad, precio y consistencia de resultados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costes iniciales de equipos y mantenimiento | –1.4% | Global; agudo en Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| Reembolso limitado de restauraciones digitales | –0.9% | América del Norte y Europa donde el seguro está generalizado | Mediano plazo (2-4 años) |
| Dependencia del proveedor en ecosistemas CAD/CAM cerrados | –0.6% | Global; bases instaladas heredadas | Largo plazo (≥ 4 años) |
| Supervisión de la deriva de algoritmos poscomercialización | –0.5% | Jurisdicciones de la FDA/EMA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes Iniciales de Equipos y Mantenimiento
Los escáneres intraorales cuestan entre 30.000 y 50.000 USD, las fresadoras entre 80.000 y 120.000 USD y los hornos entre 15.000 y 25.000 USD, creando una barrera de entrada pronunciada para las consultas con restricciones de volumen. El servicio anual añade entre 5.000 y 8.000 USD por dispositivo[3]Asociación Dental Americana, "Encuesta de Práctica Dental 2024," ada.org. El punto de equilibrio requiere entre 300 y 500 casos restauradores, un volumen que el 40% de las consultas en los Estados Unidos no puede alcanzar. Los paquetes por suscripción, como el plan CEREC de Dentsply Sirona a 1.200 USD al mes, convierten el gasto de capital en gasto operativo, reduciendo el riesgo y preservando los ingresos del proveedor. Hasta que los modelos de financiación se generalicen, los elevados costes moderarán la difusión a corto plazo del mercado de odontología digital.
Reembolso Limitado de Restauraciones Digitales
Los pagadores en los Estados Unidos reembolsan las impresiones digitales y convencionales de forma idéntica bajo los códigos CDT D0350 y D0393, reduciendo el retorno de la inversión de los escáneres en el sillón dental a menos que aumente el rendimiento. Las tarifas de Medicaid promedian entre un 30% y un 50% por debajo del seguro privado a pesar de los aumentos de 2024 en California y Texas. La brecha amplía las disparidades de adopción: los DSOs amortizan el equipo en muchas sedes, mientras que las consultas individuales autofinancian las compras, ralentizando su entrada en el mercado de odontología digital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Instrumentos Dominan los Ingresos Mientras los Consumibles Quedan RezagadosLos instrumentos representaron el 75,54% de los ingresos en 2025 y se prevé que crezcan al 10,25% hasta 2031, ya que las consultas priorizan los equipos que amplían capacidades antes que los materiales recurrentes. Dentro de esta categoría, los sistemas de imagen forman el gemelo digital que ancla cada flujo de trabajo posterior, consolidando su estatus de compra obligatoria en el mercado de odontología digital. Las unidades CAD/CAM en el sillón dental reemplazan el tiempo de entrega del laboratorio con restauraciones en el mismo día, permitiendo a las clínicas internalizar los márgenes del laboratorio. El escáner inalámbrico Primescan 2 de Dentsply Sirona completa escaneos de arcada completa en menos de 60 segundos y los carga en centros CAD en la nube, habilitando servicios de diseño offshore durante la noche que amplían la productividad del sillón dental.
Las impresoras 3D y las fresadoras están convergiendo a medida que surgen unidades híbridas, permitiendo a los laboratorios alternar entre fabricación sustractiva y aditiva sin duplicar el espacio en el suelo. El software está pasando a paquetes de suscripción que integran gestión de consulta, visores de imagen y triaje de IA en planes mensuales de entre 300 y 500 USD por proveedor. Los sensores y las piezas de mano habilitadas para IoT siguen siendo un nicho en crecimiento, alimentando paneles de mantenimiento predictivo que reducen el tiempo de inactividad. Los consumibles se expanden más lentamente porque las impresiones digitales eliminan el 90% del desperdicio de siloxano de polivinilo, reduciendo los volúmenes incluso cuando los precios unitarios de las resinas y cerámicas aumentan. El tamaño del mercado de odontología digital para los consumibles sigue escalando con el equipo instalado, pero el apalancamiento de margen es más fuerte en los instrumentos de alta utilidad.


Por Especialidad:
La Implantología Supera a la Odontología Restauradora a Medida que la Cirugía Guiada EscalaLa odontología restauradora mantuvo una participación de ingresos del 34,54% en 2025, reflejando la ubicuidad del trabajo de corona y puente. Sin embargo, la implantología registrará una CAGR del 11,65% hasta 2031, la más rápida entre las especialidades, ya que el software de cirugía guiada convierte los datos de CBCT en guías de perforación imprimibles que reducen el tiempo en el sillón entre un 20% y un 30%. El ecosistema CARES de Straumann integra el escaneo, la planificación y el fresado de barras dentro de un único archivo, llevando la supervivencia del implante al 98,2% a los cinco años, superando a la colocación a mano alzada. Dicha evidencia respalda honorarios premium y amplía el tamaño del mercado de odontología digital entre las clínicas orientadas a la cirugía.
La ortodoncia mantiene un alto crecimiento a medida que la adopción de alineadores transparentes se extiende a los adolescentes. El simulador de resultados de iTero visualiza los resultados en una sola cita, aumentando la aceptación de casos y sosteniendo las ventas de escáneres. La prostodoncia se digitaliza más lentamente porque los protocolos de arcada completa con múltiples materiales siguen siendo complejos, aunque las impresoras de múltiples chorros están cerrando las brechas. Los campos de nicho como la endodoncia y la periodoncia utilizan la terapia de conducto radicular guiada por CBCT y los complementos láser principalmente en centros especializados, contribuyendo con ingresos modestos pero reforzando la amplitud del mercado de odontología digital.
Por Usuario Final:
Los Laboratorios se Digitalizan para Defender su RelevanciaLas clínicas dentales aportaron el 38,15% de los ingresos en 2025, pero se proyecta que los laboratorios crecerán un 10,82% hasta 2031 a medida que se orienten hacia la fabricación digital. Los laboratorios independientes invierten en fresadoras de 5 ejes e impresoras de resina para producir puentes de múltiples unidades y dentaduras de arco completo que las fresadoras de sillón no pueden fabricar de manera económica, preservando así su lugar en el mercado de odontología digital. Una encuesta de la NADL de 2024 reveló que el 62% de los laboratorios adquirió equipos avanzados en el año anterior, frente al 48% en 2023.
Las Organizaciones de Servicios Dentales (DSO) emergen como una tercera fuerza, implementando diagnósticos de inteligencia artificial estandarizados en cientos de consultorios para monetizar la escala. El despliegue de Pearl AI en toda la cadena de Guardian Dentistry Partners ejemplifica la centralización algorítmica que impulsa la conversión restauradora. Los hospitales y universidades, aunque representan nodos de ingresos más pequeños, impulsan la adopción a largo plazo al validar flujos de trabajo emergentes de odontología robótica, como la colocación robótica de implantes. Sus resultados de investigación influyen en los pagadores y reguladores, moldeando indirectamente el equilibrio de la participación del mercado de odontología digital entre los usuarios finales.

Análisis Geográfico
Mercado de Odontología Digital en América del Norte
América del Norte retuvo el 38,53% de los ingresos de 2025, impulsada por las primeras aprobaciones de IA, una cobertura de seguros consolidada y una alta densidad de DSO. Estados Unidos lidera los ciclos de reemplazo de escáneres y CBCT, aunque el crecimiento se modera a medida que las bases instaladas maduran. Canadá refleja estos patrones, aunque con una penetración más lenta de los DSO debido a las diferencias en el reembolso provincial. La claridad regulatoria de la FDA sobre los SaMD de IA/ML mantiene activo el capital de riesgo, sosteniendo los nodos de innovación de América del Norte dentro del mercado de odontología digital.
Mercado de Odontología Digital en Europa
Europa aporta un volumen estable respaldado por la cobertura dental universal y la estricta supervisión del Reglamento de Dispositivos Médicos, que alarga los plazos de lanzamiento de productos pero eleva los estándares de seguridad. Straumann obtuvo el 46% de sus ingresos de 2024 en EMEA, aprovechando las densas redes de implantología en Alemania, Francia e Italia. Las economías del sur de Europa adoptan los flujos de trabajo digitales con mayor lentitud, limitadas por un menor gasto discrecional, aunque la contratación pública de sistemas de imagen está aumentando gracias a las asignaciones del fondo de recuperación de la UE.
Mercado de Odontología Digital en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR del 10,1% hasta 2031, impulsada por los mandatos de salud digital de China y el creciente apetito de la clase media india por los procedimientos estéticos. Las cadenas dentales estatales chinas están realizando pedidos masivos de escáneres intraorales para estandarizar la calidad del tratamiento, mientras que las clínicas indias comercializan carillas en el mismo día para clientes de turismo dental. Japón y Corea del Sur aprovechan la demografía envejecida para escalar los volúmenes de restauración de arco completo. El sudeste asiático va a la zaga, pero da un salto tecnológico con aplicaciones de diseño de sonrisa basadas en dispositivos móviles que canalizan a los pacientes hacia los centros urbanos. En conjunto, la región amplía el tamaño del mercado de odontología digital, compensando la saturación de América del Norte.
Mercado de Odontología Digital en Oriente Medio y África y América Latina
Oriente Medio y África siguen siendo mercados incipientes: las clínicas privadas de alta gama en el Golfo importan equipos de CAD/CAM para pacientes adinerados, mientras que los sistemas públicos continúan dependiendo de las impresiones analógicas. América Latina muestra adopción en los centros urbanos; São Paulo y Buenos Aires albergan consultas boutique que ofrecen alineadores transparentes a precios entre un 40% y un 60% por debajo de los de Estados Unidos, ampliando la cuota del mercado de odontología digital a pesar de la volatilidad macroeconómica.

Panorama regulatorio
La regulación de la odontología digital abarca las normas tradicionales sobre dispositivos dentales y una supervisión cada vez más amplia del software y los flujos de trabajo conectados. En Estados Unidos, los dispositivos dentales siguen regulados bajo el 21 CFR Part 872, y la guía de la FDA ha aclarado cómo se trata el software clínico. La guía final sobre Clinical Decision Support Software, emitida el 29 de enero de 2026, explica cuándo el software de análisis de imágenes utilizado para generar modelos 3D destinados a planificar tratamientos quirúrgicos dentales constituye una función de dispositivo regulada.
A medida que el software, la conectividad en la nube y la IA se integran en escáneres, sistemas CBCT y flujos de trabajo CAD/CAM, los reguladores y organismos de normalización hacen hincapié en la documentación, la interoperabilidad y la seguridad. El 3 de febrero de 2026, la FDA actualizó su guía sobre Cybersecurity in Medical Devices, elevando las expectativas de cumplimiento para dispositivos dentales habilitados por software y los controles de ciclo de vida asociados. ISO también publicó normas de flujo de trabajo digital dental, entre ellas ISO 18739:2026 (vocabulario de la cadena de procesos CAD/CAM) e ISO 10451:2026 (contenido del expediente técnico para sistemas de implantes dentales), junto con ISO 18618:2025 e ISO 18374:2025, que abarcan la interoperabilidad CAD/CAM y el análisis de radiografías 2D asistido por IA. En Europa, la Comisión Europea presentó una propuesta legislativa el 16 de diciembre de 2025 para modificar el Reglamento (UE) 2017/745 (EU MDR), centrada en la viabilidad operativa para los fabricantes, incluidos aquellos que respaldan las vías de dispositivos a medida relevantes para los laboratorios dentales.
Panorama Competitivo
El mercado de odontología digital presenta una concentración moderada: los cinco principales proveedores poseen una participación significativa de los ingresos, equilibrando los beneficios de escala frente a la innovación de los competidores de nicho. Align Technology domina los alineadores transparentes mediante el refinamiento algorítmico continuo de la planificación del movimiento dental, reforzado por una base de escáneres iTero cautiva. Dentsply Sirona ancla sus fresadoras y hornos instalados con bloques cerámicos exclusivos, capturando los márgenes de consumibles del mercado posventa. La adquisición de Abutment Direct por parte de Straumann en 2024 profundiza la integración vertical, agrupando implantes, escáneres y barras en un continuo de la cuna a la restauración.
Los especialistas en arquitectura abierta 3Shape y Medit contrarrestan con hardware que exporta archivos STL universales, permitiendo a los dentistas contratar servicios de diseño CAD y fresado. Su éxito presiona a los actores establecidos a abrir las interfaces de programación de aplicaciones o arriesgarse a perder clientes. Los nuevos participantes centrados en software Pearl y Overjet monetizan los algoritmos de diagnóstico mediante tarifas anuales de software como servicio, un modelo de capital ligero que escala rápidamente en los DSOs sin cambios de hardware. Las empresas de impresión 3D Formlabs y Stratasys convierten en commodities la fabricación en laboratorio con unidades de escritorio por debajo de los 10.000 USD, atrayendo volumen de los laboratorios centralizados.
Los movimientos estratégicos incluyen lanzamientos de equipos híbridos que combinan fresado e impresión, software de adquisición con IA integrada que reduce las ediciones manuales, y paquetes de suscripción que suavizan el flujo de caja para los compradores sensibles al precio. El riesgo competitivo depende cada vez más de la propiedad de los datos: los proveedores que agregan millones de escaneos pueden entrenar IA propietaria, fortaleciendo la lealtad. En general, el mercado de odontología digital valora la amplitud del ecosistema, las afirmaciones clínicas respaldadas por evidencia y la financiación flexible por encima de las especificaciones de dispositivos independientes.
Líderes de la Industria de Odontología Digital
Dentsply Sirona
Align Technology
Straumann Group
Planmeca Oy
3Shape A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Odontología Digital
- Align Technology
- Dentsply Sirona
- Solventum Corporation
- Ivoclar Vivadent
- Straumann Group
- Envista Holdings (Kerr, Nobel Biocare)
- Planmeca
- 3 Shape
- Formlabs Inc.
- Stratasys
- Carestream Dental
- Vatech Co. Ltd.
- Kulzer
- GC Corporation
- J. Morita Corp.
- Apteryx Imaging (Planet DDS)
- Amann Girrbach
- Exocad GmbH
- Zimvie
- Shofu Inc.
- Voco GmbH

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco en torno a la odontología definida por software, donde los módulos de IA se superponen a las bases instaladas existentes de imagenología y escaneo. Esto es más visible en las DSO y las redes de clínicas multisede que pueden estandarizar protocolos y gestionar la responsabilidad de los proveedores a escala. En conjunto, la guía de la FDA sobre Clinical Decision Support Software del 29 de enero de 2026 y la guía de ciberseguridad de la FDA del 3 de febrero de 2026 refuerzan las preferencias de compra hacia proveedores que aportan evidencia, documentación y controles de ciclo de vida para diagnósticos asistidos por IA y flujos de trabajo conectados a la nube. Los flujos de trabajo de arquitectura abierta también se benefician de los esfuerzos de interoperabilidad, incluida la norma ISO 18618:2025, que reduce la fricción para las capas de diseño, planificación e IA de terceros en los ecosistemas de escáneres y CAD/CAM.
Un segundo grupo de oportunidades es el de las prótesis y dentaduras fabricadas digitalmente. La evidencia revisada por pares sigue validando los resultados y también señala lo que aún limita una conversión más amplia. Una investigación publicada en BMC Oral Health en febrero de 2026 describió un marco de IA totalmente automatizado para la reconstrucción individualizada de la superficie oclusal, con precisión cuantitativa y respaldo de expertos, lo que favorece una mayor automatización en las etapas de CAD restaurador. Una revisión narrativa publicada en The Saudi Dental Journal en abril de 2026 informó resultados comparables o superiores para las dentaduras completas fabricadas digitalmente frente a los métodos convencionales en cuanto a retención y satisfacción del paciente, si bien señaló la necesidad de seguimiento clínico a largo plazo más allá de los tres años. Con expectativas más estrictas de evaluación clínica de ciclo de vida del EU MDR (Artículo 61 y Anexo XIV), junto con la propuesta de la Comisión Europea de diciembre de 2025 para modificar el MDR, la vía comercial para proveedores y laboratorios se centra en combinar materiales y flujos de trabajo validados con la generación de evidencia clínica y postcomercialización conforme.
Recent Industry Developments in Mercado de Odontología Digital
- Julio de 2026: Align Technology anunció planes para construir una nueva instalación de fabricación en Hyderabad, India, como parte de la expansión de su huella operativa global. La inversión está orientada a añadir capacidad de fabricación más cerca de los centros de demanda de alto crecimiento y diversificar el riesgo de la cadena de suministro entre regiones.
- Mayo de 2026: Dentsply Sirona lanzó Smart View - Detect, una ayuda de diagnóstico habilitada por IA para identificar radiolucideces periapicales en escaneos CBCT, y declaró haber recibido la autorización de la FDA y el marcado CE. La autorización y el marcado respaldan un despliegue clínico más amplio de la interpretación asistida por IA dentro de los flujos de trabajo de imagenología establecidos, reforzando el cambio hacia la diferenciación liderada por software en la odontología digital.
- Julio de 2025: 3D Systems lanzó comercialmente la NextDent Jetted Denture Solution en Estados Unidos, permitiendo la producción de dentaduras monolíticas de múltiples materiales dentro de un único ciclo de impresión. Este movimiento refuerza el caso a favor de la fabricación aditiva en dentaduras de laboratorio de alto rendimiento y aumenta la presión competitiva sobre los flujos de trabajo centrados en el fresado.


Mercado de Odontología Digital Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por herramientas digitales y software utilizados para capturar, planificar, fabricar y monitorear procedimientos dentales, incluidos los flujos de trabajo de sillón y de laboratorio en los que los datos controlados por computadora son fundamentales para la prestación del tratamiento.
Exclusiones del alcance: Se excluyen los equipos de odontología puramente analógicos y los sistemas de tecnología de la información genéricos para clínicas que no están directamente vinculados a flujos de trabajo de imágenes clínicas digitales, diseño o fabricación.
Descripción General de la Segmentación
- Por Tipo de Producto
- Instrumentos
- Sistemas de Imagen
- Escáneres Intraorales
- CBCT y Radiografía Digital
- Sistemas CAD/CAM
- Sistemas en el Sillón Dental
- Sistemas de Laboratorio
- Equipos de Impresión 3D
- Fresadoras
- Software Dental
- Sensores y Dispositivos IoT
- Accesorios y Servicios
- Sistemas de Imagen
- Consumibles
- Instrumentos
- Por Especialidad
- Odontología Restauradora
- Prostodoncia
- Ortodoncia
- Implantología
- Endodoncia
- Periodoncia
- Por Usuario Final
- Clínicas Dentales
- Organizaciones de Servicios Dentales (DSOs)
- Laboratorios Dentales
- Hospitales
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos trazando la cadena de valor de la odontología digital para que el límite de ingresos se mantenga consistente en equipos, software y consumibles vinculados al flujo de trabajo. Se utilizaron fuentes públicas para fundamentar los insumos del modelo, incluidas las bases de datos de productos de la FDA de los Estados Unidos para dispositivos dentales, la Oficina del Censo de los Estados Unidos y UN Comtrade para patrones de comercio y envíos, y las estadísticas de salud de la OCDE para contextualizar la actividad de atención dental.
Para mantener realistas los supuestos de adopción y gasto, también revisamos recursos como los materiales de salud bucal de la Organización Mundial de la Salud, revistas de odontología revisadas por pares y comunicados públicos de asociaciones dentales. Luego pasamos a los informes anuales de las empresas, presentaciones para inversores y cobertura de prensa de fuentes reconocidas. Donde estuvo disponible, se utilizaron suscripciones de pago para información financiera de empresas y noticias con el fin de verificar la exposición declarada a ingresos en odontología, y se consultaron bases de datos de patentes para identificar dónde se están formando los clústeres de innovación. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y se consultaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué están comprando y utilizando realmente las clínicas y los laboratorios, y cómo cambia el momento de la compra con los ciclos de reemplazo y el financiamiento. Entrevistamos a una combinación de operadores de clínicas dentales, propietarios de laboratorios, distribuidores y especialistas en productos en las principales regiones, de modo que los supuestos sobre adopción, precios de venta promedio y tasas de vinculación pudieran confirmarse y ajustarse cuando se identificaron brechas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 16% | Asia-Pacífico (APAC): 46% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores más pequeños: 18% | Gerentes: 49% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
Nuestro modelo de dimensionamiento comienza con una construcción descendente que reconstruye la demanda a partir de los volúmenes de procedimientos dentales y la penetración de los flujos de trabajo digitales, y luego traduce esa demanda en gasto en equipos y software utilizando ciclos de reemplazo típicos y patrones de utilización. Para mantener los totales prácticos, el resultado se corrobora con verificaciones selectivas ascendentes, como el precio de venta promedio muestreado multiplicado por los volúmenes unitarios para escáneres intraorales y sistemas de sillón, la retroalimentación del canal de distribución y las divisiones de ingresos de los proveedores cuando se divulgan claramente.
Los insumos del mercado fueron moldeados por la renovación de la base instalada de sistemas de imágenes y escaneo, el cambio de impresiones analógicas hacia escaneos intraorales, la participación de sillón frente a laboratorio según la combinación de procedimientos, y los enfoques de licenciamiento de software (perpetuo frente a suscripción) que afectan el momento en que se reconocen los ingresos. También realizamos un seguimiento del consumo de consumibles vinculado a los flujos de trabajo de CAD/CAM e impresión 3D, ya que puede evolucionar de manera diferente a las ventas de equipos en años de menor inversión de capital. Para el pronóstico, utilizamos análisis de escenarios y luego lo anclamos a las perspectivas de expertos sobre la velocidad de adopción, la erosión de precios por generación y los ciclos de inversión regionales, de modo que la trayectoria futura sea explicable y no excesivamente sensible a un único supuesto.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante múltiples revisiones para que los números finales se alineen con las señales del mundo real y no se desvíen debido a insumos puntuales. Comparamos los resultados con indicadores independientes, como los flujos comerciales de categorías de dispositivos relevantes, la dirección de ingresos divulgada por los principales proveedores y los cambios en la actividad de visitas y procedimientos dentales, e investigamos cualquier variación significativa antes de la aprobación final.
Si una métrica se mueve de manera inesperada, volvemos a contactar a encuestados seleccionados para confirmar si el cambio refleja un verdadero desplazamiento del mercado o un artefacto de reporte, y actualizamos el modelo en consecuencia. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales alteran significativamente la demanda, los precios o la disponibilidad de suministro. Antes de la entrega, un analista completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Odontología Digital de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado publicados para la odontología digital porque el límite de la categoría no es uniforme, y la misma línea de ingresos puede contabilizarse en diferentes puntos del flujo de trabajo. Las diferencias también provienen de cómo se trata el software (licencia frente a suscripción), si los consumibles vinculados al flujo de trabajo se incluyen en el total, y cómo se gestiona el momento de la conversión de divisas.
Al rastrear los indicadores de adopción a nivel de flujo de trabajo y actualizar los supuestos de conversión de divisas, Mordor Intelligence mantiene el total vinculado a las primeras ventas comerciales de herramientas digitales de imágenes clínicas, diseño y fabricación, en lugar de agrupar categorías amplias de equipos dentales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,61 mil millones de USD (2025) | |
| Industry Research Publisher A | 8,05 mil millones de USD (2025) | Esta estimación parece utilizar una lista de materiales más estrecha, con una inclusión más limitada de suscripciones de software y consumibles vinculados al flujo de trabajo. Eso reduce el total incluso cuando se analizan categorías de dispositivos similares. |
| Press Release Publisher B | 6,96 mil millones de USD (2023) | El año base es anterior, y las señales del alcance indican un conteo selectivo de equipos y software principal. Los flujos de trabajo digitales adyacentes y los ingresos recurrentes pueden tratarse de manera inconsistente, lo que puede comprimir el valor inicial. |
En los tres valores, la diferencia se explica principalmente por qué se contabiliza como ingresos de odontología digital y qué año se utiliza como referencia. Cuando el alcance se limita a los flujos de trabajo digitales conectados clínicamente y los ingresos se registran en el momento de las primeras ventas y licencias activas, el total del mercado se vuelve más fácil de reproducir y actualizar a medida que la adopción y los precios evolucionan año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de odontología digital en 2031?
Se prevé que alcance los 16,67 mil millones de USD en 2031, creciendo a una CAGR del 9,62% entre 2026 y 2031.
¿Qué grupo de productos genera más ingresos?
Los instrumentos, liderados por los escáneres intraorales y las fresadoras CAD/CAM, contribuyeron con el 75,54% de los ingresos de 2025 y están creciendo al 10,25% hasta 2031.
¿Qué especialidad muestra el crecimiento más rápido?
La implantología, respaldada por software de cirugía guiada y guías quirúrgicas impresas en 3D, se proyecta que se expanda a una CAGR del 11,65% entre 2026 y 2031.
¿Por qué los laboratorios dentales están invirtiendo de forma agresiva?
Los laboratorios digitalizan el fresado y la impresión para entregar restauraciones complejas rápidamente, ayudándoles a competir con los sistemas en el sillón dental y a crecer al 10,82% hasta 2031.
¿Qué región añadirá los mayores ingresos incrementales?
Asia-Pacífico, expandiéndose a una CAGR del 10,1%, impulsada por los mandatos de salud digital de China y la creciente demanda de procedimientos cosméticos en India.
¿Qué frena la adopción entre los profesionales independientes?
Los elevados costes iniciales de los equipos y el reembolso limitado hacen que el retorno de la inversión sea difícil a menos que el volumen de pacientes sea alto o que haya modelos de suscripción disponibles.
Última actualización de la página el:



