
Tamaño y Participación del Mercado de Robots Agrícolas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
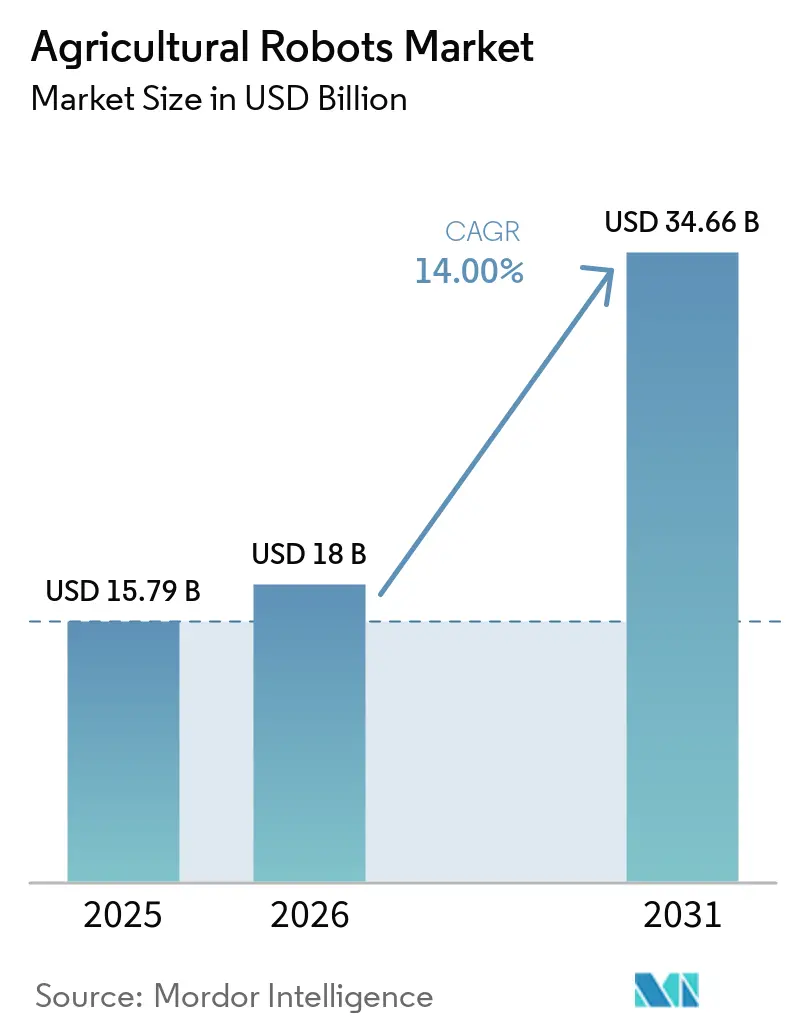
| Tamaño del Mercado (2026) | 18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.00 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Agrícolas por Mordor Intelligence
Se proyecta que el mercado de robots agrícolas se expanda de 15,79 mil millones de USD en 2025 a 18,0 mil millones de USD en 2026, y a 34,66 mil millones de USD para 2031, registrando una CAGR del 14,0% entre 2026 y 2031. Factores como el aumento de los costos laborales, la disminución de los precios de los sensores y el auge de los modelos de robótica como servicio basados en suscripción están haciendo que los equipos autónomos sean más accesibles para las granjas de nivel medio. Este cambio está acelerando la comercialización de estas tecnologías en operaciones de cultivos en hilera, cultivos especializados y producción lechera. Entre 2022 y 2025, se canalizaron más de 1.000 millones de USD hacia empresas emergentes de cosecha y deshierbe, lo que subraya una sólida oferta de productos tecnológicos maduros listos para cubrir la brecha dejada por la escasez de mano de obra estacional. Los avances en hardware, como los sistemas LiDAR con precios inferiores a 1.000 USD y las cámaras de visión artificial asequibles, están reduciendo los costos de materiales y acelerando los procesos de diseño. Los incentivos gubernamentales, que van desde los eco-esquemas de la Comisión Europea hasta las subvenciones de agricultura de precisión en los Estados Unidos, están promoviendo reducciones verificables en los insumos químicos. Estos incentivos favorecen especialmente a los robots capaces de generar datos listos para auditoría. En conjunto, estas dinámicas están orientando el valor hacia el software y el análisis de datos. Las plataformas de gestión de flotas están emergiendo como herramientas fundamentales, transformando las máquinas en fuentes continuas de información agronómica.
Conclusiones Clave del Informe
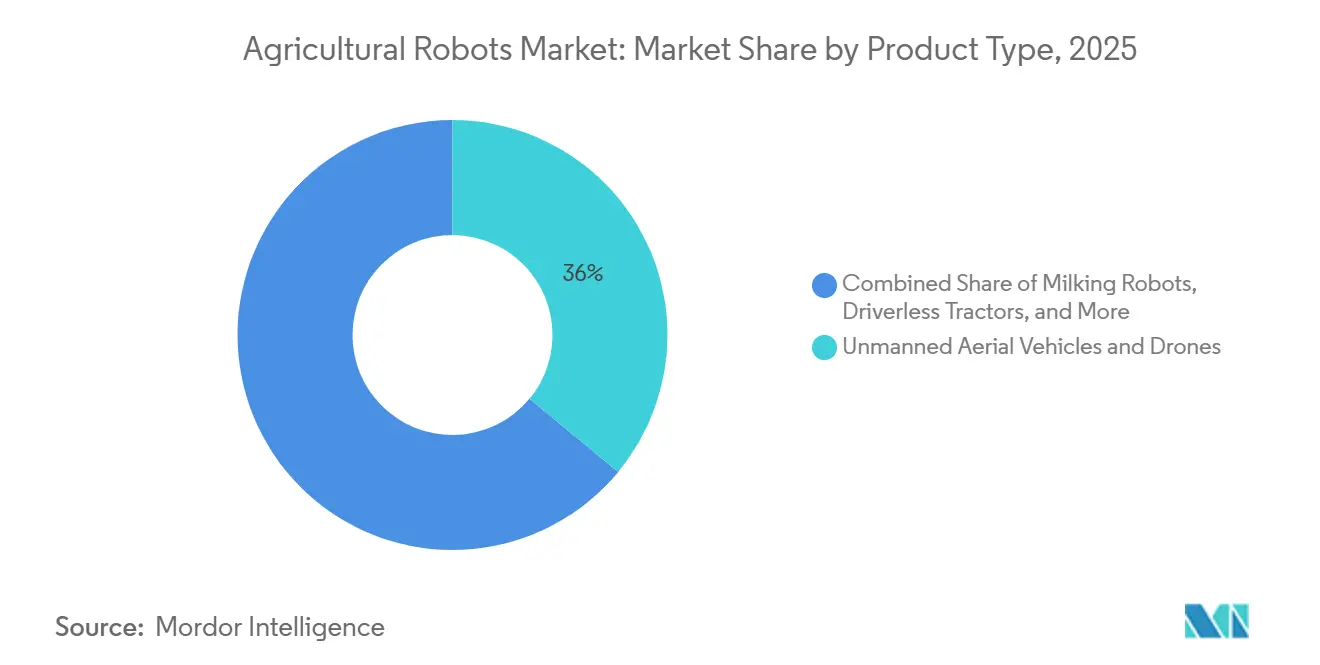
- Por tipo de producto, los vehículos aéreos no tripulados y los drones lideraron con una participación de ingresos del 36,0% en 2025, mientras que se prevé que los robots de cosecha y recolección se expandan a una CAGR del 18,9% hasta 2031.
- Por aplicación, la agricultura de cultivos representó el 44,0% de la participación del mercado de robots agrícolas en 2025, y se proyecta que la agricultura en invernadero avance a una CAGR del 17,4% hasta 2031.
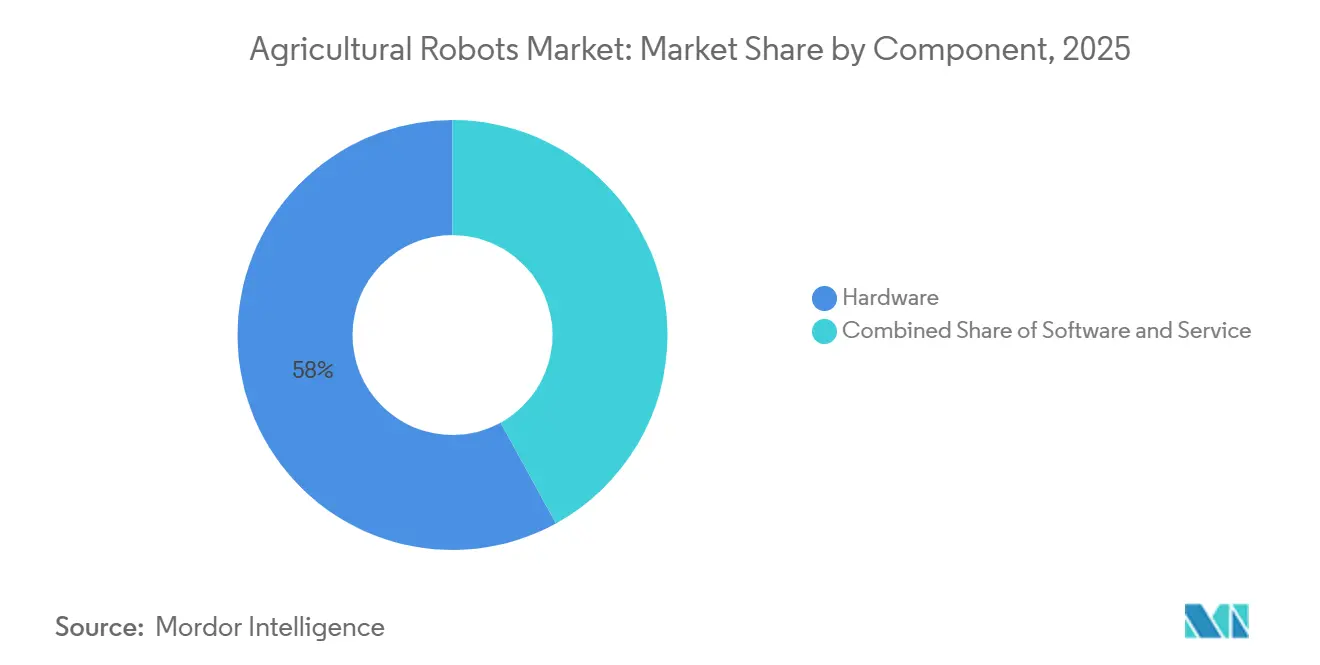
- Por componente, el hardware capturó el 58,0% de la participación del mercado de robots agrícolas en 2025, mientras que se anticipa que el software crezca a una CAGR del 16,7% entre 2026 y 2031.
- Por geografía, América del Norte representó el 33,0% de los ingresos del mercado de robots agrícolas en 2025 y se anticipa que siga siendo la región de más rápido crecimiento, registrando una CAGR del 17,2% durante el período de previsión entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra en Aceleración en las Naciones con Agricultura Industrializada | +3.3% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Disminución del Precio de las Cámaras de Visión Artificial y LiDAR | +2.4% | Global | Corto plazo (≤ 2 años) |
| Incentivos de Política para la Agricultura Sostenible y de Precisión | +2.2% | Europa, América del Norte, China | Largo plazo (≥ 4 años) |
| Afluencia de Capital de Riesgo en Empresas Emergentes de Cosecha Autónoma | +1.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Uso Sinérgico de Robots Agrícolas con Plataformas de Créditos de Carbono | +1.3% | Europa, América del Norte, Australia | Largo plazo (≥ 4 años) |
| Modelos de Suscripción de Robots Agrícolas que Mejoran la Asequibilidad para las Pymes | +1.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Escasez de Mano de Obra en las Naciones Agrícolas Industrializadas
La escasez de mano de obra agrícola está redefiniendo las prioridades de asignación de capital en los Estados Unidos, Europa y Japón. En los Estados Unidos, solo se contabilizaron 637.000 trabajadores agrícolas contratados en abril de 2025, a pesar de que el programa de visas para trabajadores temporales emitió 310.676 visas en 2023, lo que indica que los flujos de trabajadores huéspedes no pueden compensar completamente las salidas de mano de obra doméstica[1]. Japón proyecta que su población de agricultores caerá por debajo de un millón antes de 2030, con una edad promedio que superará los 68 años, y presiones demográficas similares también afectan a Alemania, Francia y los Países Bajos. Los cultivos especializados como las fresas y las manzanas, que aún dependen de la recolección manual, enfrentan el mayor riesgo porque los errores de programación o las escaseces repentinas de trabajadores pueden eliminar las ganancias de toda una temporada. Las cosechadoras autónomas que replican los movimientos humanos repetitivos ofrecen un punto de equilibrio económico una vez que los costos laborales por hora superan los USD 18, un umbral ya superado en California y Europa Occidental, a medida que los agricultores rediseñan huertos y espaciados entre hileras para acomodar las máquinas. Los ahorros laborales se acumulan a lo largo de múltiples temporadas. Dado que se necesita un ciclo completo de cultivo para incorporar nuevas prácticas, el impacto en el crecimiento del mercado se concentra en el mediano plazo.
Disminución del Precio de las Cámaras de Visión Artificial y LiDAR
La rápida deflación de costos en los sensores está reduciendo las barreras de entrada tanto para los fabricantes de equipos como para los agricultores. Las unidades LiDAR de estado sólido, que costaban USD 10.000 en 2020, cayeron por debajo de USD 1.000 a finales de 2024, una reducción del 90% impulsada por las economías de escala en el sector automotriz. Los módulos de cámara con chips de inferencia integrados disminuyeron de precio de USD 500 a menos de USD 150 por unidad entre 2022 y 2025. Deere integró placas de inteligencia artificial en el borde Nvidia Jetson en su plataforma See and Spray Ultimate para procesar 20 imágenes por segundo y activar las boquillas en 50 milisegundos, reduciendo los volúmenes de herbicidas hasta en un 80%. Los menores costos de los sensores acortan los ciclos de desarrollo de productos, fomentan los diseños modulares y abren puertas a los fabricantes regionales que anteriormente no podían permitirse costosas actividades de investigación y desarrollo. Las ganancias en asequibilidad se materializan de inmediato tras el envío, lo que resulta en una contribución significativa al crecimiento a corto plazo.
Afluencia de Capital de Riesgo en Empresas Emergentes de Cosecha Autónoma
La disponibilidad de capital ha pasado de la escasez a la abundancia. Carbon Robotics, fabricante de desherbadoras láser, recaudó USD 70 millones en octubre de 2024 y planea escalar la fabricación a 500 unidades para 2025. Orchard Robotics obtuvo USD 22 millones en septiembre de 2025 para análisis de inteligencia frutícola que guían a los recolectores robóticos. FarmWise cerró una ronda de USD 45 millones en 2022 para expandir su servicio de deshierbe por acre. La financiación acelera la contratación, el equipamiento y la construcción de redes de distribuidores, comprimiendo el plazo desde el prototipo hasta la disponibilidad comercial. Dado que la validación en campo del hardware y la incorporación de agricultores requieren al menos dos temporadas, la contribución al crecimiento del mercado alcanza su punto máximo en el mediano plazo.
Uso Sinérgico de Robots Agrícolas con Plataformas de Créditos de Carbono
Los robots agrícolas están evolucionando hacia motores de datos para programas de carbono en el suelo operados por empresas como Nori e Indigo Ag. Los sensores integrados de los robots producen registros con marca de tiempo y georreferenciados de labranza, cultivos de cobertura y colocación de fertilizantes que los registros manuales no pueden replicar. El Centro de Operaciones de Deere exporta datos generados por máquinas directamente a los registros de créditos, ayudando a los agricultores a capturar pagos de USD 13 a USD 20 por tonelada métrica de carbono en el Fondo de Reducción de Emisiones de Australia. El flujo de ingresos emergente compensa las tarifas de arrendamiento y fortalece el argumento empresarial a favor de la automatización. A medida que las reglas del mercado continúan armonizándose, se anticipa que la aceleración del crecimiento se desarrollará a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Interoperabilidad entre Plataformas Agrícolas de Múltiples Proveedores | -1.5% | Global | Mediano plazo (2-4 años) |
| Baja Cobertura del Internet de las Cosas (IoT) en Zonas Rurales | -1.2% | América del Sur, África, Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Alto Costo Inicial de Modernización para Implementos Heredados | -1.0% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones de Ciberseguridad en Torno a la Suplantación de GNSS en Robots Agrícolas | -0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Interoperabilidad entre Plataformas Agrícolas de Múltiples Proveedores
La mayoría de las marcas de equipos mantienen formatos de datos propietarios que impiden la coordinación fluida entre flotas mixtas. El Centro de Operaciones de Deere, Raven Autonomy de CNH Industrial y Fuse de AGCO aplican cada uno protocolos de mensajes únicos, lo que obliga a los agricultores a estandarizarse en un solo proveedor o a invertir en integración de middleware. La Fundación de Electrónica de la Industria Agrícola ha publicado las normas ISO 11783. Sin embargo, los proveedores a menudo añaden extensiones privadas para proteger sus ventajas competitivas. Los agricultores que intentan la automatización entre marcas se enfrentan a silos de datos, capas de mapas incompatibles y suscripciones duplicadas. La consultoría de integración puede inflar el costo total de propiedad y ralentizar la implementación de proyectos. Dado que la adopción de estándares históricamente se extiende entre cinco y siete años, el freno al crecimiento del mercado se clasifica como de mediano plazo.
Baja Cobertura del Internet de las Cosas (IoT) en Zonas Rurales
Los equipos autónomos dependen de la conectividad continua para el monitoreo en tiempo real y la coordinación de flotas, pero persisten las brechas de banda ancha. La Comisión Federal de Comunicaciones informó que las zonas rurales de los Estados Unidos aún carecen de banda ancha de 25/3 megabits, y la cobertura 5G sigue siendo irregular fuera de los centros urbanos[2]. En el África subsahariana y en América del Sur rural, la penetración de internet es inferior al 30%. Los robots pueden operar sin conexión utilizando procesamiento en el borde, pero los agricultores pierden la capacidad de actualizar misiones, recibir alertas o enviar datos a plataformas de carbono. Las redes satelitales y de área amplia de baja potencia ofrecen soluciones parciales, pero conllevan tarifas de suscripción. Dado que la construcción de torres y la instalación de infraestructura de fibra requieren inversiones de varios años, el impacto de esta restricción se extiende al largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Vehículos Aéreos No Tripulados y Drones LideranLos vehículos aéreos no tripulados y los drones capturaron el 36,0% de la participación del mercado de robots agrícolas en 2025, ya que los agricultores adoptaron su doble capacidad para explorar campos y aplicar insumos con una precisión de centímetros. El dron DJI Agras T50 transporta una carga útil de 40 kilogramos y cubre 20 hectáreas por hora, reduciendo el tiempo de aplicación en un 60% en comparación con los pulverizadores terrestres[3]. La adopción a gran escala de robots aéreos en arrozales y campos de trigo en China y el Sudeste Asiático pone de relieve la facilidad de integrarlos en los flujos de trabajo existentes. En particular, los datos recopilados por los drones se incorporan a modelos de fertilización a tasa variable, vinculando el gasto en equipos con ganancias tangibles en rendimiento. Los fabricantes de hardware están añadiendo análisis basados en suscripción a las ventas únicas de drones, convirtiendo los datos de vuelo en fuentes de ingresos recurrentes. A medida que mejora la imagen satelital, los drones siguen manteniendo una ventaja en resolución espacial y ventanas de despliegue flexibles, preservando así su liderazgo en diversos tipos de cultivos.
Se proyecta que los robots de cosecha y recolección crezcan a una CAGR del 18,9% entre 2026 y 2031, la trayectoria más rápida en el mercado de robots agrícolas. Las plataformas de huertos que antes transportaban trabajadores ahora llevan brazos robóticos para recoger manzanas, melocotones y bayas. Los efectores finales de agarre suave y las cámaras de visión artificial rastrean la madurez de la fruta, mientras que el apuntado láser reduce los golpes y mejora las tasas de empaque. Los sistemas de deshierbe láser de Carbon Robotics ya demuestran durabilidad lista para el campo, eliminando 5.000 malas hierbas por minuto. La financiación de capital de riesgo está acelerando los pilotos comerciales en California, Washington y Nueva Gales del Sur, con proveedores de servicios que garantizan la paridad de costos por acre con la mano de obra estacional en la tercera temporada. A medida que la agricultura en entornos controlados se expande, los robots adaptados a tomates, pepinos y verduras de hoja en invernadero diversificarán aún más los ingresos, impulsando el rendimiento superior de la categoría.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Agricultura de Cultivos Lidera, la Agricultura en Invernadero se AceleraLa agricultura de cultivos dominó con una participación de mercado del 44,0% en robots agrícolas en 2025, ya que los productores de maíz, soja y trigo aprovecharon los tractores autónomos y los drones de pulverización para cubrir grandes extensiones con precisión de centímetros. La escala y uniformidad de estos campos de cultivos en hilera permiten a los robots registrar largos ciclos de trabajo y generar conjuntos de datos de alta calidad que refinan las prescripciones a tasa variable temporada tras temporada. La gestión ganadera representó una participación significativa en 2025, impulsada por el ordeño robótico, los collares de monitoreo de salud y los sistemas de alimentación automatizados que permiten a los operadores lecheros reducir las horas de trabajo a la mitad mientras mejoran la consistencia del rendimiento. Las soluciones específicas para la producción lechera, como el Lely Astronaut A5, pueden atender hasta 60 vacas al día, liberando a los trabajadores para tareas de mayor valor en la salud del rebaño y validando plazos de recuperación de la inversión de menos de cuatro años.
Se prevé que la agricultura en invernadero se expanda a una tasa de crecimiento anual compuesta del 17,4% hasta 2031, la trayectoria más rápida dentro de la combinación de aplicaciones, porque los diseños de entornos controlados hacen que los robots guiados por visión sean inmediatamente productivos. Los operadores de granjas verticales en América del Norte y Europa Occidental dependen ahora de trasplantadoras y cosechadoras robóticas para operar las 24 horas del día en instalaciones donde los costos de mano de obra son elevados y los riesgos ergonómicos aumentan con las tareas manuales repetitivas. Las tecnologías probadas inicialmente en el deshierbe en campo abierto, como la plataforma Oz de Naïo Technologies, se adaptan ahora para tomates y pepinos en invernadero, permitiendo un control preciso de la cuchilla que evita los tallos delicados. A medida que la agricultura urbana escala, los ciclos de producción continua alimentan un flujo constante de datos hacia los motores de inteligencia artificial, elevando el valor estratégico de los robots más allá de la sustitución de mano de obra y contribuyendo a impulsar el tamaño general del mercado de robots agrícolas.
Por Componente:
El Hardware Domina, el Software Gana ImpulsoEl hardware representó el 58,0% de la participación del mercado de robots agrícolas en 2025, ya que cada tractor autónomo o robot lechero incorpora entre 100.000 y 150.000 USD en piezas mecánicas y electrónicas, que van desde bastidores reforzados hasta cámaras multiespectrales. El costo de estos componentes sigue dictando las decisiones de compra iniciales, especialmente para los agricultores que evalúan si modernizar o reemplazar flotas envejecidas.
Sin embargo, se proyecta que el software crezca a un 16,7% anual hasta 2031, el ritmo más rápido entre los componentes, porque los algoritmos de inteligencia artificial en el borde ahora ofrecen reconocimiento de malas hierbas en tiempo real, estimación de rendimiento y optimización de rutas sin latencia en la nube. Deere See and Spray Ultimate procesa 20 imágenes por segundo en placas Nvidia Jetson, activando las boquillas en 50 milisegundos y reduciendo los volúmenes de herbicidas hasta en un 80%. A medida que los ciclos de actualización se acortan a lanzamientos trimestrales por vía inalámbrica, las tarifas de suscripción vinculadas a las mejoras de rendimiento impulsan márgenes brutos superiores a los de las ventas de hardware por sí solas. En consecuencia, la captura de valor del software está desplazando el centro de ingresos del tamaño del mercado de robots agrícolas hacia el análisis de datos y el soporte de decisiones predictivas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
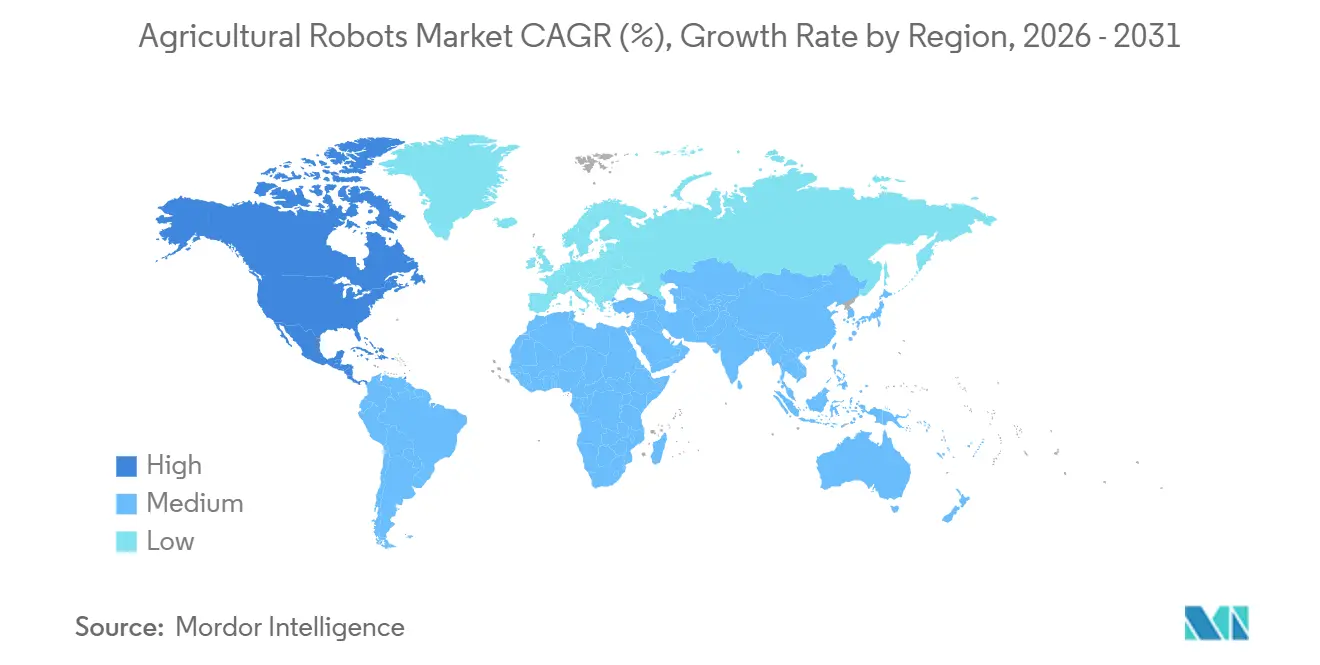
América del Norte mantuvo una participación del 33,0% en el mercado de robots agrícolas en 2025 y se proyecta que sea la región de más rápido crecimiento durante el período de previsión, registrando una CAGR del 17,2% de 2026 a 2031. El crecimiento está respaldado por las restricciones persistentes en la mano de obra agrícola, la agricultura de cultivos en hilera a gran escala en el Medio Oeste, la producción de cultivos especializados de alto valor en California, las redes establecidas de distribuidores de maquinaria y la creciente comercialización de equipos autónomos. El tractor autónomo 8R de Deere ofrece a las grandes granjas de maíz y soja un camino hacia las operaciones de campo sin conductor. Sin embargo, las barreras de interoperabilidad entre marcas de equipos siguen limitando la adopción, ya que los agricultores pueden mostrarse reacios a comprometerse con ecosistemas tecnológicos de un único proveedor.
Asia-Pacífico representa un mercado en crecimiento para la robótica agrícola, impulsado por las restricciones de mano de obra en la agricultura, la mecanización agrícola respaldada por el gobierno y el despliegue más amplio de tecnologías de agricultura autónoma y de precisión. En Japón, el envejecimiento de la fuerza laboral agrícola está aumentando la demanda de tecnologías que ahorran mano de obra, incluidos los equipos autónomos para el cultivo de arroz. En China, las iniciativas de agricultura inteligente están apoyando a los fabricantes nacionales de robótica agrícola como FJDynamics y acelerando la adopción de equipos autónomos. Australia también está adoptando tecnologías robóticas y de control de malezas de precisión para hacer frente a las necesidades de mano de obra y a las malezas resistentes a los herbicidas.
Europa siguió siendo un mercado importante para la robótica agrícola, especialmente en la automatización lechera, donde los sistemas de ordeño robótico están bien establecidos en países como Alemania, los Países Bajos y Francia. Oriente Medio y África representan mercados comparativamente más pequeños, con aplicaciones emergentes en agricultura en entornos controlados y otros sistemas agrícolas de alto valor donde la eficiencia hídrica, las condiciones de calor y los requisitos de mano de obra favorecen la adopción de la automatización.
Panorama regulatorio
Las normas de seguridad, conformidad y datos o reparación son cada vez más explícitas para la maquinaria agrícola autónoma, lo que aumenta el valor de la evaluación de riesgos documentada y la validación en los despliegues de productos a nivel global. ISO publicó la norma ISO 18497-4:2024 (julio de 2024), que establece métodos de verificación y principios de validación para maquinaria agrícola y tractores parcialmente automatizados, semiautónomos y autónomos, apoyando los esfuerzos de fabricantes de equipos originales e integradores para formalizar casos de seguridad para robots de campo y tractores sin conductor.
En Europa, el Reglamento (UE) 2023/1230 (texto consolidado actualizado en mayo de 2026) define las obligaciones de seguridad de la maquinaria e incluye disposiciones relevantes para la maquinaria móvil autónoma y el comportamiento impulsado por aprendizaje automático. Esto configura los controles de diseño, la documentación y la planificación de la evaluación de conformidad antes de su fecha de aplicación obligatoria (20 de enero de 2027). En Estados Unidos, la EPA (febrero de 2026) aclaró que la Ley de Aire Limpio no restringe a los agricultores y propietarios de equipos de realizar sus propias reparaciones en equipos diésel no destinados a carretera, incluidas unidades con controles de emisiones avanzados, lo que respalda el tiempo de actividad de las flotas de plataformas robóticas y autónomas desplegadas en ventanas de campo sensibles al tiempo.
Panorama Competitivo
Concentración del Mercado
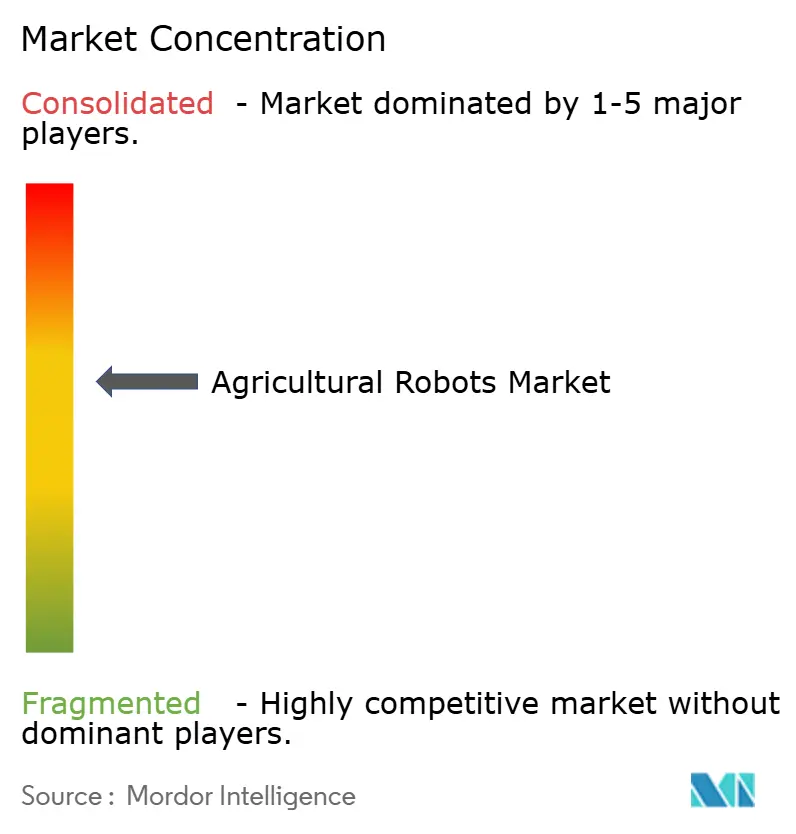
El mercado de robots agrícolas exhibe una concentración moderada, con los cinco principales actores, Deere & Company, DJI, CNH Industrial B.V., AGCO Corporation y Lely, representando la mayoría de los ingresos globales en 2025. Deere aprovecha una red de 1.500 distribuidores en América del Norte para combinar actualizaciones de autonomía con asesoramiento agronómico, anclando su ecosistema en torno a la plataforma en la nube Operations Center. DJI transfiere las eficiencias de escala de los drones de consumo a los modelos agrícolas, reclamando una participación del 70% en los envíos globales de drones agrícolas en 2024. CNH Industrial B.V. integró el software de guiado de Raven Industries tras una adquisición de 2,1 mil millones de USD, profundizando el control vertical sobre el hardware y la telemática. Las solicitudes de patentes enfatizan los algoritmos de visión artificial y la fusión de sensores. Deere por sí sola posee más de 200 patentes activas para pulverización de precisión y navegación autónoma.
Las empresas emergentes siguen siendo vitales en nichos especializados. FarmWise y Naïo Technologies ofrecen modelos de servicio por acre para parcelas de hortalizas de alta densidad, proporcionando una flexibilidad de la que actualmente carecen los grandes proveedores de equipos. El robot ARA de EcoRobotix, alimentado por energía solar, reduce el uso de herbicidas en un 95%, atrayendo a los productores europeos de hortalizas sujetos a estrictas regulaciones sobre pesticidas. Se anticipa que la consolidación se intensificará a medida que los actores establecidos absorban a los innovadores de nicho, siguiendo el modelo de la adquisición previa de Blue River Technology por parte de Deere y la compra de Precision Planting por parte de AGCO Corporation.
Líderes de la Industria de Robots Agrícolas
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Lely
-
DJI
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots Agrícolas Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial B.V.
- AGCO Corporation
- DJI
- Lely
- YANMAR HOLDINGS CO., LTD.
- KUBOTA Corporation
- Naio Technologies Inc.
- Harvest Automation Solutions.
- EagleNXT
- BouMatic
- GEA Group Aktiengesellschaft
- EcoRobotix
- FJDYNAMICS PTE.LTD.
- FarmWise Labs
Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco a corto plazo en torno a modelos de implementación basados en servicios y autonomía retroadaptable que reducen la fricción de adopción para las granjas de nivel medio que no pueden justificar el reemplazo total de la flota. Solinftec informó una fuerte expansión de su presencia operativa en Estados Unidos en febrero de 2026, incluida la implementación de más de 100 robots autónomos Solix y el debut de una Estación de Recarga autónoma lista para uso comercial diseñada para operación continua en campo, lo que apunta a la demanda de sistemas robóticos integrales que combinan hardware, software y logística de campo.
Los programas públicos y la financiación de innovación específica también están ampliando las vías para los proyectos piloto de robótica y la adquisición a mayor escala, especialmente donde las limitaciones laborales y el cumplimiento de sostenibilidad se cruzan. El Defra del Reino Unido añadió 53 millones de GBP (junio de 2026) al Programa de Innovación Agrícola con rondas de financiación que incluyen robótica agrícola, y la India añadió una palanca de política a nivel estatal cuando el Gobierno de Maharashtra aprobó la Política de Sistemas Automatizados 2026 (junio de 2026) para incentivar el uso de drones y robots en la agricultura junto con iniciativas de capacitación. En el plano de producto, DJI Agriculture presentó los sistemas de pulverización de doble batería Agras T55 y T100 (julio de 2026), y estas plataformas de mayor rendimiento respaldan flujos de trabajo recurrentes de análisis, gestión de flotas y reducción de insumos que pueden generar datos listos para auditoría destinados a los requisitos de ecoesquemas y subvenciones de agricultura de precisión.
Desarrollos recientes de la industria en Mercado de Robots Agrícolas
- Febrero de 2026: Deere & Company anunció los participantes de su Programa de Colaboradores Startup 2026, incluidos TorqueAGI y Aerobotics, para acelerar integraciones que abarcan modelos fundacionales de IA, robótica autónoma e información de precisión basada en drones. El programa amplía la cartera de socios de Deere para capacidades de software y detección que pueden integrarse en plataformas de operaciones agrícolas, apoyando una comercialización más rápida en flujos de trabajo de tareas mixtas.
- Noviembre de 2025: AGCO destacó nuevas soluciones de agricultura inteligente y autónoma en torno a Agritechnica 2025, incluidas actualizaciones dentro de su cartera Fendt que refuerzan el posicionamiento en autonomía y cuidado de cultivos de precisión. Los anuncios fortalecieron el posicionamiento de la plataforma de AGCO lista para automatización y crearon puntos de contacto adicionales para combinar hardware con agronomía digital y cadenas de herramientas de autonomía.
- Octubre de 2024: Carbon Robotics recaudó 70 millones de USD en una ronda Serie D liderada por NVentures y esbozó planes para aumentar la producción de su plataforma LaserWeeder, que utiliza visión por computadora y láseres de CO2 para eliminar malezas sin químicos. La financiación permitió escalar la capacidad de fabricación y los despliegues en campo para el control de malezas no químico, alineándose con las restricciones cada vez más estrictas de pesticidas y los desafíos de disponibilidad de mano de obra.
Mercado de Robots Agrícolas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca robots y el software de control estrechamente vinculado utilizado para automatizar las labores agrícolas en campo, tales como siembra, fumigación, deshierbe, apoyo a la cosecha, exploración de campos y automatización lechera. El valor del mercado se registra como los ingresos anuales generados por estos sistemas y los servicios relacionados en las principales regiones agrícolas.
Exclusiones del alcance: Los sistemas utilizados exclusivamente para el almacenamiento poscosecha y la manipulación de materiales en centros de empaque quedan excluidos de esta estimación del mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Tractores sin Conductor
- Vehículos Aéreos No Tripulados y Drones
- Robots de Ordeño
- Robots de Cosecha y Recolección
- Robots de Deshierbe
- Otros
- Por Aplicación
- Agricultura de Cultivos
- Gestión Ganadera
- Gestión Lechera
- Acuicultura
- Agricultura en Invernadero
- Por Componente
- Hardware
- Software
- Servicios
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la actividad agrícola, las restricciones de mano de obra y la intensidad de la mecanización, ya que estas señales indican dónde puede escalar la automatización. Utilizamos principalmente fuentes públicas como los conjuntos de datos del USDA, FAOSTAT, Eurostat y las series de la Organización Internacional del Trabajo para anclar las áreas de cultivo, la disponibilidad de mano de obra agrícola, los salarios y las tendencias de producción.
Para mantener el modelo realista por región, también revisamos fuentes como portales de estadísticas de aduanas y comercio, ministerios nacionales de agricultura y publicaciones de extensión universitaria que describen las barreras de adopción y las prácticas operativas, incluidos los ciclos de fumigación y las ventanas de cosecha. Los archivos de empresas, presentaciones para inversores, bases de datos de patentes y prensa de reputación se utilizan para verificar las hojas de ruta de productos, la dirección de precios y el impulso de envíos, y se utilizan suscripciones de pago para información financiera y noticias de empresas cuando es necesario. Esta lista no es exhaustiva y se revisaron muchas otras referencias públicas para recopilar insumos, validar resultados y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que las señales documentales no pueden explicar completamente, especialmente la utilización en el mundo real, la realización de precios y los ciclos de reemplazo para los diferentes tipos de robots. Hablamos con una combinación de fabricantes de robots, proveedores de componentes, distribuidores, operadores agrícolas y socios de servicios en APAC, EMEA y las Américas, de modo que los supuestos puedan verificarse tanto en la agricultura a campo abierto como en la agricultura en entornos controlados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 15% | APAC: 48% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 41% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 44% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento central, utilizamos una construcción de arriba hacia abajo en la que el conjunto de demanda se reconstruye utilizando la intensidad de mecanización y la viabilidad de automatización a nivel de tarea por región, y luego se mapea a las categorías de robots utilizados en las granjas. Una vez formados los totales regionales, aplicamos aproximaciones selectivas de abajo hacia arriba como verificación cruzada. Esto incluye puntos de precio muestreados multiplicados por volúmenes de unidades estimados para categorías clave como vehículos aéreos no tripulados (UAV), tractores sin conductor y robots de ordeño, seguido de retroalimentación del canal para ajustar valores atípicos.
El modelo se guía por insumos prácticos como el área cultivada bajo cultivos clave, las tendencias de costos de mano de obra agrícola, el tamaño del hato lechero y los ciclos de reemplazo de salas de ordeño, las horas de operación promedio por temporada y la proporción de granjas que utilizan herramientas de precisión que facilitan el despliegue de robots. Los precios se manejan con una lógica de precio de venta promedio (ASP) combinada por tipo de robot y región, y luego se refinan utilizando la retroalimentación de entrevistas sobre descuentos, complementos de servicio y contratos de robots como servicio. Cuando la verificación de abajo hacia arriba tiene brechas, como la falta de visibilidad de unidades en regiones más pequeñas, los totales se equilibran utilizando indicadores proxy como el crecimiento del gasto en equipos agrícolas y las curvas de adopción regionales.
Los pronósticos se producen utilizando análisis de escenarios respaldados por una regresión multivariada ligera, con la adopción vinculada a la presión de los costos laborales, la dirección de los ingresos agrícolas y las señales de apoyo de políticas. Los supuestos se discuten con los profesionales para que el caso base refleje lo que realmente se está planificando para la adquisición y el despliegue durante las próximas temporadas.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante varias verificaciones para que los números finales no dependan de un solo flujo de datos. Comparamos los resultados con señales independientes como las tendencias de gasto en equipos agrícolas, la actividad regional de cultivos y lácteos, y los patrones de importación cuando corresponde, y luego investigamos las variaciones que parecen demasiado altas o demasiado bajas.
Antes de la aprobación final, el modelo y sus supuestos clave pasan por una revisión interna de analistas, y se activan llamadas de seguimiento cuando los indicadores de precios, adopción o regulación cambian la situación de manera significativa. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Robots Agrícolas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para robots agrícolas a menudo no coinciden porque las líneas de alcance se trazan de manera diferente y el cálculo de precios se maneja de forma distinta entre los estudios. El año elegido para la conversión de divisas, el tratamiento de los ingresos por servicios y la velocidad a la que se permite que los precios de venta promedio se muevan pueden modificar el total.
En la práctica, las mayores brechas provienen de si los servicios relacionados con UAV se contabilizan, si el software y el soporte de robots se incluyen en el valor principal, y si las estimaciones asumen una adopción agresiva en regiones más pequeñas sin suficientes verificaciones de campo. Al mantener coherente el momento de la conversión de divisas, actualizar los rangos de ASP con la retroalimentación reciente del canal y verificar los totales con los indicadores de mano de obra agrícola y mecanización, Mordor Intelligence reduce la desviación que puede acumularse cuando se trasladan puntos de precio más antiguos y supuestos únicos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,79 mil millones de USD (2025) | |
| Consultora Global A | 17,09 mil millones de USD (2025) | Esta estimación parece aplicar una inclusión más amplia de ofertas y puede incorporar una mayor realización de precios a corto plazo para hardware y software, lo que puede elevar el valor de 2025 incluso si la adopción de unidades es similar. |
| Editorial del Sector B | 18,52 mil millones de USD (2025) | El total probablemente asume una progresión de ASP más rápida y una inclusión más amplia de entornos controlados y líneas de ingresos de apoyo, y el horizonte de pronóstico más largo también puede fomentar supuestos de escalado más agresivos en los primeros años. |
La tabla muestra que incluso cuando se cita el mismo año, las diferencias en el tratamiento de precios, lo que se incluye en el valor del mercado y cómo se actualizan los supuestos pueden mover el número principal en varios miles de millones. Nuestro enfoque mantiene la estimación rastreable a un conjunto de demanda agrícola definido, con verificaciones prácticas que ayudan a alinear los precios y la adopción con lo que las partes interesadas reportan en el campo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de robots agrícolas en términos monetarios en 2026?
El tamaño del mercado de robots agrícolas alcanzó USD 18,0 mil millones en 2026.
¿Qué tasa de crecimiento anual se anticipa para los robots agrícolas hasta 2031?
El Mercado de Robots Agrícolas se estima en 18,00 mil millones de USD en 2026 y se proyecta que alcance los 34,66 mil millones de USD para 2031, registrando una CAGR del 14,00% durante el período de previsión (2026 a 2031).
¿Qué clase de producto domina actualmente las ventas de robots agrícolas?
Los vehículos aéreos no tripulados y drones lideran con una participación de ingresos del 36,0% en 2025 debido a su uso generalizado en exploración y pulverización de precisión.
¿Qué región geográfica se prevé que sea la de mayor crecimiento?
Se proyecta que América del Norte crezca a una CAGR del 17,2% entre 2026 y 2031, convirtiéndola en la región geográfica de más rápido crecimiento, respaldada por la escasez de mano de obra agrícola, las operaciones agrícolas a gran escala y la creciente adopción de equipos agrícolas autónomos.
¿Qué modelo de negocio está ganando terreno entre las granjas más pequeñas?
La robótica como servicio, que convierte el costo de capital en pagos de suscripción, está acelerando la adopción por parte de los agricultores pequeños y medianos.