
Análisis del Mercado de Automatización de Almacenes por Mordor Intelligence
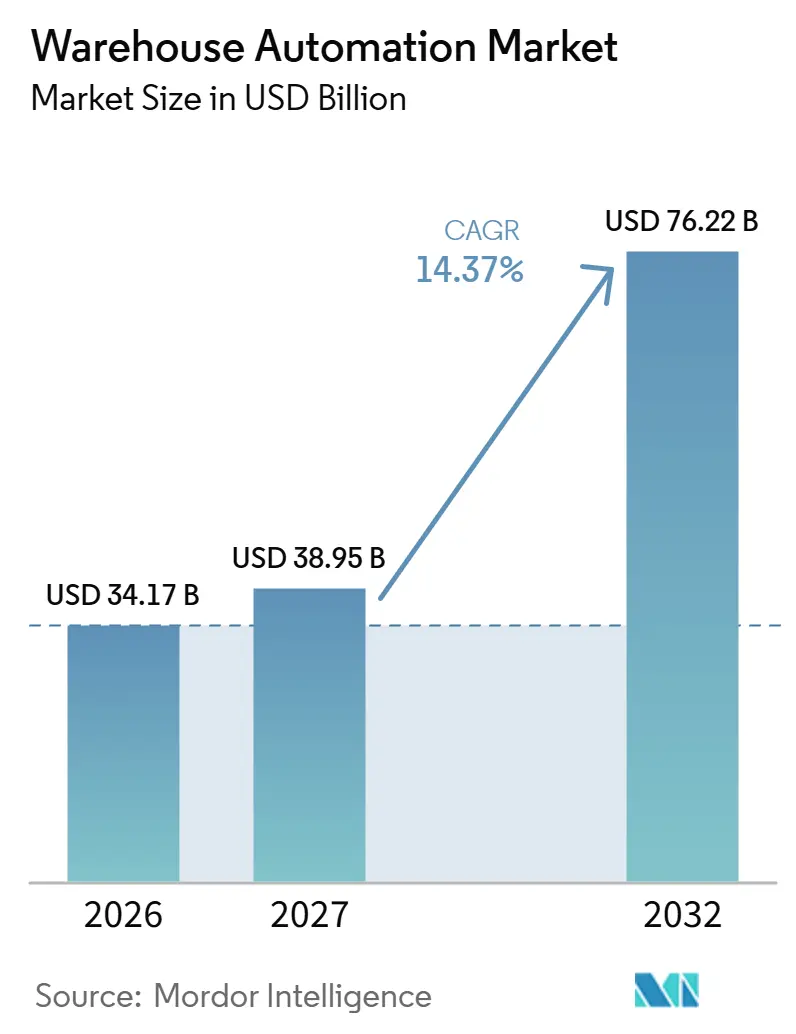
El tamaño del mercado de automatización de almacenes fue valorado en 34,17 mil millones de USD en 2026 y se estima que crecerá desde 38,95 mil millones de USD en 2027 hasta alcanzar los 76,22 mil millones de USD en 2032, con una CAGR del 14,37% durante el período de pronóstico (2027-2032).
El creciente volumen del comercio electrónico en Estados Unidos y la exposición a los costos laborales refuerzan el argumento a favor de un cumplimiento de pedidos de almacén repetible. Los robots móviles autónomos (AMR) y la integración de software reutilizable pueden hacer que la capacidad sea más adaptable, mientras que el acceso basado en servicios reduce los compromisos iniciales de propiedad. Los requisitos de capital y construcción para los sistemas de almacenamiento y recuperación totalmente automatizados hacen que las actualizaciones selectivas de almacenes sean comercialmente importantes en Europa. La competencia se centra, en consecuencia, en conectar el equipo físico con la ejecución del trabajo y el soporte, extendiendo las relaciones con los proveedores a lo largo del despliegue, la operación y la modernización.
Conclusiones Clave del Informe
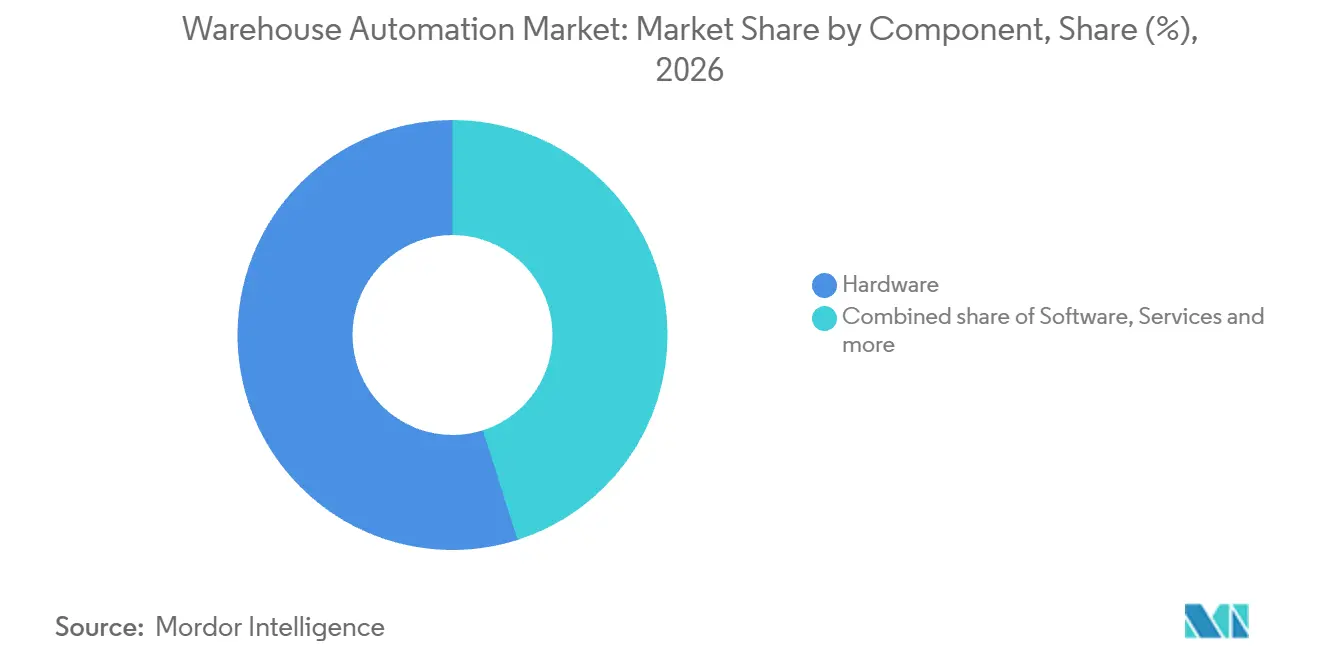
- Por componente, el hardware tuvo una participación del 54,9% en el mercado de automatización de almacenes en 2026, mientras que el software es el segmento de mayor crecimiento con una CAGR del 15,2% durante 2027-2032.
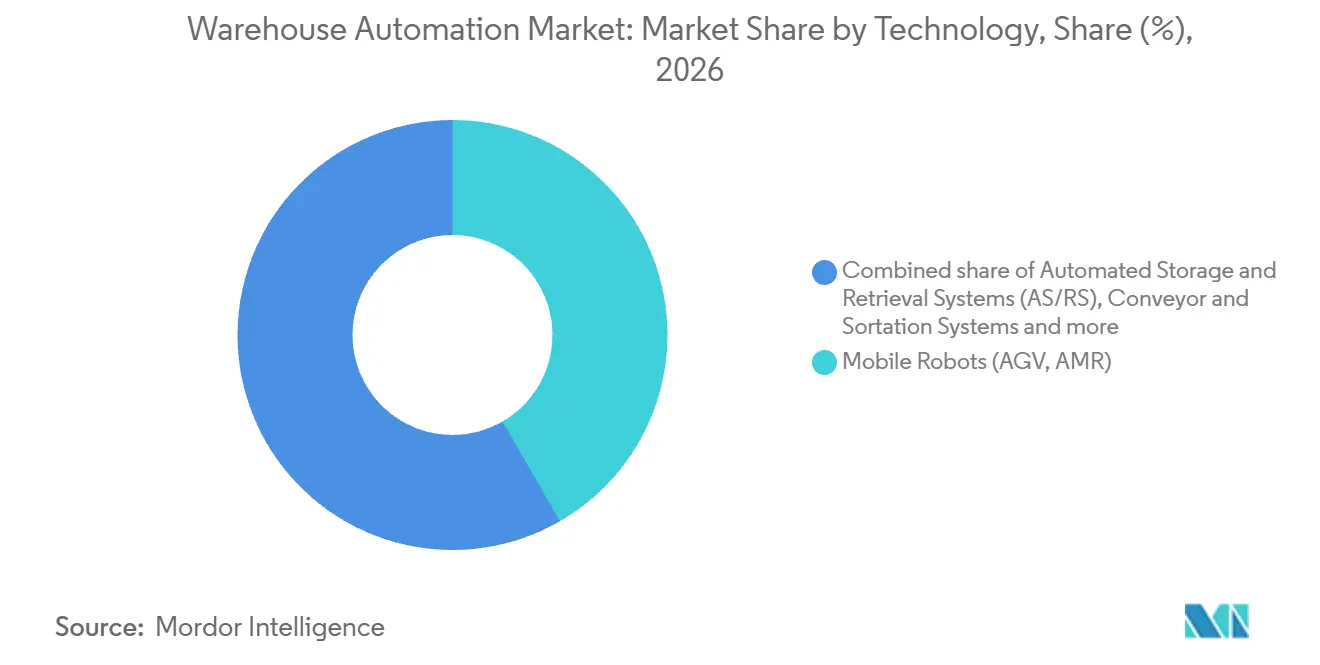
- En tecnología, los robots móviles representaron una participación del 41,66% del tamaño del mercado de automatización de almacenes en 2026, mientras que se prevé que los robots de picking de piezas crezcan más rápido con una CAGR del 15,6% durante 2027-2032.
- El comercio minorista y el comercio electrónico lideraron las industrias de usuarios finales con el 28,29% de los ingresos en 2026, y se prevé que el segmento de productos farmacéuticos y atención médica crezca más rápido con una CAGR del 15,1% durante 2027-2032.
- Entre los tamaños de almacén, las instalaciones medianas de 50.000 a 200.000 pies cuadrados representaron el 36,79% de los ingresos en 2026, mientras que se prevé que las instalaciones pequeñas de menos de 50.000 pies cuadrados crezcan más rápido con una CAGR del 15,5% durante 2027-2032.
- El picking y el empaque lideraron las funciones de aplicación con una participación del 32,26% en 2026, y se prevé que el procesamiento de devoluciones crezca más rápido con una CAGR del 14,7% durante 2027-2032.
- En cuanto a los modelos de propiedad, la logística de terceros y los almacenes por contrato capturaron el 39,11% de los ingresos en 2026, mientras que se prevé que el segmento de gobierno y defensa crezca más rápido con una CAGR del 14,9% durante 2027-2032.
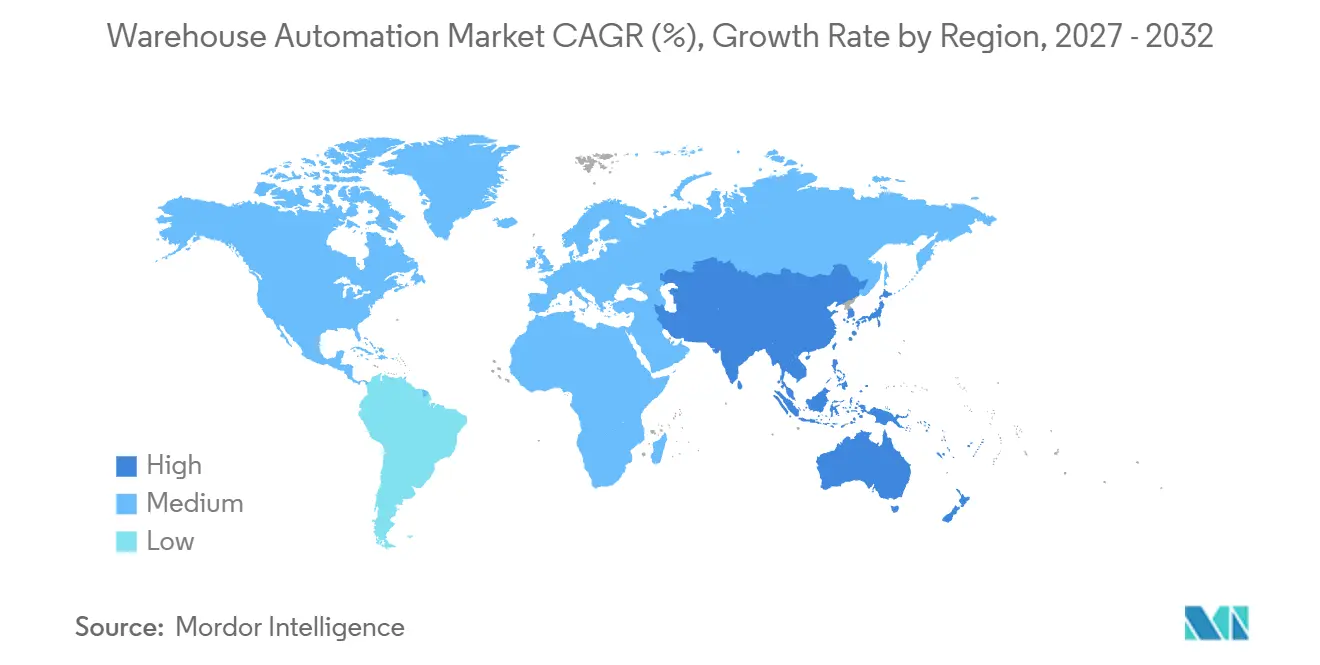
- Por regiones, América del Norte tuvo la mayor participación con el 35,18% en 2026, y Asia Pacífico es el mercado regional de mayor crecimiento con una CAGR del 16,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del Comercio Electrónico y Expectativas de Última Milla | +5.1% | Estados Unidos y Unión Europea | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra e Inflación Salarial Creciente | +4.5% | Ubicaciones de transporte y almacenamiento de la Unión Europea | Corto plazo (≤ 2 años) |
| Rápido Retorno de la Inversión de Flotas de AMR y AGV de Instalación Inmediata | +3.6% | Ubicaciones de cumplimiento de pedidos en Asia Pacífico | Corto plazo (≤ 2 años) |
| Robótica como Servicio que Reduce las Barreras de Gasto de Capital | +2.6% | Ubicaciones de cumplimiento de pedidos de comercio electrónico en Alemania | Corto plazo (≤ 2 años) |
| Mandatos de Eficiencia Energética Vinculados a ESG | +1.4% | Ubicaciones industriales de la Unión Europea y Japón | Mediano plazo (2-4 años) |
| Megacentros Impulsados por la Relocalización que Requieren Automatización de Alta Densidad | +1% | Ubicaciones de fabricación en Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico y Expectativas de Última Milla
Los minoristas que atienden la creciente demanda en línea tienen un argumento más sólido para automatizar la preparación de pedidos de almacén a lo largo de sucesivos períodos de venta. La Oficina del Censo de Estados Unidos estimó que las ventas minoristas de comercio electrónico en Estados Unidos aumentaron un 12,2% (±0,9%) interanual en el segundo trimestre de 2026. Esa estimación fue ajustada por variación estacional, pero no por cambios de precios. En la Unión Europea, el 78% de las personas que utilizaron internet en los 12 meses anteriores compraron o encargaron bienes o servicios en línea para uso privado en 2025. Para los minoristas, un canal de ventas en crecimiento y un hábito de compra consolidado aumentan el valor comercial de preparar pedidos individuales de forma fiable.
Escasez de Mano de Obra e Inflación Salarial Creciente
La escasez de personal y el aumento del salario por hora refuerzan distintos aspectos del argumento a favor de la automatización para los operadores de almacenes. En una encuesta de 2025 realizada a lectores de Logistics Management, el 21% seleccionó la escasez de mano de obra en almacenes entre hasta 3 desafíos con el mayor impacto en la cadena de suministro durante los 3 años anteriores. En el transporte y almacenamiento de la Unión Europea, los costos nominales de salarios y sueldos por hora aumentaron un 3,7% en el segundo trimestre de 2026 respecto al segundo trimestre de 2025.[1] Para los sitios que enfrentan ambas presiones, la automatización puede abordar la disponibilidad de mano de obra y el costo de las horas de trabajo como problemas comerciales separados. Reducir las horas necesarias para una tarea definida hace que cada aumento en el salario por hora afecte a menos horas pagadas. Un almacén con volúmenes de pedidos estables puede, en consecuencia, tener un argumento de automatización basado únicamente en la resiliencia del personal y la exposición al costo laboral.
Retorno de Inversión Rápido con Flotas de AMR y AGV de Fácil Implementación
Una puesta en marcha más corta puede reforzar el argumento a favor de la robótica móvil al incorporar capacidad de manipulación adicional más rápidamente. Locus Robotics informó que DHL Supply Chain alcanzó un total acumulado de 1.000 millones de picks asistidos por AMR en febrero de 2026. En 2025, Otto Group puso en uso operativo 3 robots de descarga Boston Dynamics Stretch adicionales en el sitio de Hermes Fulfilment en Haldensleben, Alemania. La puesta en marcha tomó aproximadamente 2 semanas, más rápido que su piloto de 2024. Para despliegues repetidos de ese sistema de descarga, el intervalo más corto proporciona una base concreta para programar capacidad adicional. El hito de escala operativa de DHL y el tiempo de puesta en marcha de Otto ofrecen a los compradores diferentes pruebas para las suposiciones de recuperación de la inversión, cubriendo la carga de trabajo productiva y el tiempo de espera antes de que el equipo pueda contribuir.
Robótica como Servicio Reduciendo las Barreras de Gasto de Capital
Cambiar el modelo de financiamiento puede ampliar el acceso a la robótica sin cambiar la tarea subyacente del almacén. En abril de 2026, The Quality Group había desplegado el modelo de Robots como Servicio de Locus Robotics en su centro de cumplimiento de pedidos en Elsdorf, Alemania. El modelo permitió escalar la capacidad de robots con la demanda sin gasto de capital inicial. Esto separa la decisión de usar robots de la decisión de adquirir una flota completa como activo fijo. Para un comprador cuya carga de trabajo cambia, la capacidad vinculada a la demanda puede ser comercialmente valiosa incluso cuando el proceso central de picking permanece igual. Los proveedores pueden, por tanto, competir a través de los términos de acceso y la capacidad de respuesta de capacidad, así como del rendimiento físico del robot.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial y Largo Período de Recuperación para Sistemas Fijos | -1.7% | Ubicaciones de almacenes con sistemas fijos en Europa | Mediano plazo (2-4 años) |
| Complejidad de Integración con TI Heredada y WMS | -1.2% | Ubicaciones brownfield en América del Norte y Europa | Mediano plazo (2-4 años) |
| Vulnerabilidades de Ciberseguridad de Dispositivos Conectados | -0.6% | América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Normas de Seguridad contra Incendios de Baterías de Ion de Litio para AMR | -0.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial y Largo Período de Recuperación para Sistemas Fijos
La automatización fija requiere que un operador de almacén comprometa capital en un sistema que también debe adaptarse al edificio. Prologis Research identificó la inversión inicial, la flexibilidad limitada y los requisitos de construcción como restricciones para la adopción europea de sistemas de almacenamiento y recuperación totalmente automatizados (AS/RS), según informes de abril de 2026. Estas condiciones hacen que la decisión de inversión dependa de más que la capacidad de manipulación prospectiva del equipo. Un sistema técnicamente capaz puede seguir siendo comercialmente poco atractivo si los cambios de construcción requeridos aumentan el compromiso o restringen las opciones operativas futuras. La carga combinada reduce los proyectos para los cuales la automatización total es un primer paso apropiado. Los operadores que consideran AS/RS fijos se enfrentan, por tanto, a una decisión de capital vinculada al uso futuro del sitio, extendiendo la exposición más allá de la compra de maquinaria.
Complejidad de Integración con TI Heredada y WMS
Un almacén existente puede enfrentar una restricción de automatización antes de que cualquier máquina nueva llegue al piso. En un artículo de MHI de mayo de 2026, un integrador de enVista explicó que los sistemas heredados complican la automatización en instalaciones brownfield y que el sistema de gestión de almacenes (WMS) de una instalación altamente manual puede no ser compatible con el equipo planificado. Una contribución de MHI de septiembre de 2026 de otro integrador de enVista describió a operadores que difieren la integración de sistemas por preocupaciones sobre interrupciones. Estas restricciones requieren que un operador aborde la preparación del software mientras mantiene el almacén en funcionamiento durante la instalación. Incluso el equipo con capacidad nominal suficiente no puede resolver por sí solo una limitación de software. Para el operador del almacén, la carga restante es coordinar los cambios del sistema con el cumplimiento continuo de pedidos, lo que puede extender el camino desde la selección del equipo hasta la automatización utilizable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Despliegue Físico Ancla la Demanda mientras el Software se Expande por los SitiosEl hardware representó una participación del 54,9% del tamaño del mercado de automatización de almacenes en 2026, convirtiéndolo en el segmento de componentes más grande. En septiembre de 2026, Amazon informó haber fabricado más de 1 millón de robots en Estados Unidos y desplegado esos robots en más de 300 instalaciones a nivel mundial.[2] Amazon es tanto el fabricante como el operador de esa red de robótica. En julio de 2025, el centro de distribución Truganina de Metcash en Australia había entrado en funcionamiento con un sistema Dematic Multishuttle de mercancía a persona tras una transición de 4 etapas. La elección de fabricar o comprar de un operador determina si la automatización física crea una venta a un proveedor externo, incluso cuando ambos enfoques requieren equipo en los sitios operativos.
El software es el segmento de mayor crecimiento, con una CAGR prevista del 15,2% durante 2027-2032. En marzo de 2026, DHL Supply Chain informó que la plataforma de integración SOFTBOT de SVT Robotics operaba en 30 de sus sitios en todo el mundo. DHL también describió la capa de integración que permite la replicación de soluciones de mercancía a persona en toda Europa. Los servicios, el tercer componente, están ilustrados por el acuerdo de mantenimiento de 5 años que Swisslog y Rexel firmaron a principios de 2025 para el sistema AutoStore en el sitio de Rexel en Miribel, Francia. El software multisitio puede expandirse mediante replicación, mientras que un contrato de mantenimiento puede definir un alcance de servicio plurianual en torno a una única instalación.



Por Tecnología:
Las Flotas Móviles Lideran mientras los Proyectos de Picking Definido Amplían la AdopciónLos robots móviles, incluidos los vehículos de guiado automático (AGV) y los AMR, representaron una participación del 41,66% en el mercado de automatización de almacenes en 2026, convirtiéndolos en el segmento tecnológico más grande. Ocado Group informó más de 2.500 AMR activos con sus clientes a nivel mundial en mayo de 2026. Symbotic informó que su flota de 22.000 robots AMR recorrió más de 200 millones de millas en los centros de distribución de clientes durante 2025. Para los compradores, el tamaño de la flota mide las máquinas disponibles, mientras que el recorrido anual muestra la intensidad operativa del equipo. A esta escala, la evidencia de fiabilidad y los compromisos de tiempo de actividad ofrecen comparaciones útiles entre proveedores más allá del número de robots propuestos.
Los robots de picking de piezas son el segmento de mayor crecimiento, con una CAGR prevista del 15,6% durante 2027-2032. SSI Schaefer integró su robot SSI Piece Picking en el centro logístico de Würth Industrie Service en Bad Mergentheim, Alemania, en abril de 2026, completando la implementación en pocos días. Los sistemas de almacenamiento y recuperación automatizados cumplen una función de almacenamiento diferenciada, con el informe de 2025 de S.F. Holding que describe el almacenamiento de contenedores estandarizados y la recuperación automatizada para clientes de bienes de consumo, ropa y calzado. Separar el picking de artículos del almacenamiento denso de contenedores ofrece a los compradores decisiones de inversión diferenciadas, lo que permite a los proveedores abordar pasos de trabajo individuales dentro de un diseño de almacén más amplio.

Por Industria de Usuario Final:
La Distribución Compartida Apoya al Comercio Minorista mientras la Atención Médica Añade OrquestaciónEl comercio minorista y el comercio electrónico formaron el segmento de usuarios finales más grande, representando el 28,29% de los ingresos en 2026. En septiembre de 2026, el centro de distribución Langley de Best Buy Canada había operado un sistema AutoStore durante aproximadamente un mes. Su vicepresidente de cadena de suministro afirmó que algunos procesos funcionaban 5 veces más rápido que con el sistema anterior. El centro atendía tiendas en todo el oeste de Canadá y gestionaba pedidos en línea, otorgando a una sola instalación funciones de reposición y cumplimiento directo. Esta función compartida amplía la carga de trabajo sobre la cual un minorista puede justificar la automatización del almacenamiento, haciendo que la inversión sea relevante tanto para la disponibilidad en tienda como para el cumplimiento en línea.
El segmento de productos farmacéuticos y atención médica es el segmento de mayor crecimiento, con una CAGR prevista del 15,1% durante 2027-2032. El 12 de noviembre de 2025, Locus Robotics anunció la implementación exitosa de LocusOne en el proveedor de logística farmacéutica MSK Pharma Group en Bensheim, Alemania. En ese anuncio, se esperaba que la plataforma orquestara 48 AMR para el operador. Para esta flota planificada, la capacidad de picking del operador dependería de cómo LocusOne coordina el trabajo en todo el grupo y no de ningún robot individual.
Por Tamaño de Almacén:
Las Instalaciones Medianas Lideran mientras los Sitios Pequeños Combinan TecnologíasLos almacenes medianos de 50.000 a 200.000 pies cuadrados representaron el 36,79% de los ingresos en 2026 y fueron el segmento más grande por tamaño. En junio de 2025, Dematic informó una capacidad de picking de 450 unidades por hora de su sistema de automatización recién implementado en la instalación de Scentsy en Meridian, Idaho. La línea de picking manual anterior de la instalación de 160.000 pies cuadrados proporcionaba una capacidad de 300 unidades por hora. La actualización de Scentsy añadió 150 unidades por hora de capacidad de picking sobre la línea manual que reemplazó.
Los almacenes pequeños de menos de 50.000 pies cuadrados son el segmento de mayor crecimiento, con una CAGR prevista del 15,5% durante 2027-2032. En septiembre de 2025, Dental City informó sobre AMR colaborativos de Locus, software de almacén de Infios y 3 módulos de elevación vertical en su instalación de 40.000 pies cuadrados en Green Bay, Wisconsin. Informó una productividad de picking de 750 a 800 picks por día, frente a los 250 a 300 anteriores. La pequeña superficie de planta, por tanto, no limita la solución comercial a una sola máquina, ya que el picking móvil y el almacenamiento vertical pueden servir a pasos de trabajo complementarios. La ganancia reportada en producción por trabajador ofrece a los distribuidores especializados un argumento de productividad laboral para combinar picking móvil, software de almacén y almacenamiento vertical en sitios pequeños.
Por Función de Aplicación:
La Capacidad de Picking se Adapta mientras las Devoluciones Amplían los Flujos de TrabajoEl segmento de picking y empaque fue el más grande por función de aplicación, representando el 32,26% de los ingresos en 2026. El 12 de enero de 2026, Locus Robotics y Radial informaron haber superado un total acumulado de 25 millones de unidades recogidas en el almacén de Radial en Shepherdsville. Por separado, ese comunicado describió el modelo RaaS de Locus que permite a Radial añadir o eliminar cobots en tiempo real para adaptarse al flujo de pedidos en vivo. La utilización sostenida con capacidad ajustable permite a un proveedor de cumplimiento mantener una carga de trabajo de picking a largo plazo sin un compromiso de flota permanente.
El procesamiento de devoluciones es el segmento de mayor crecimiento, con una CAGR prevista del 14,7% durante 2027-2032. En 2025, S.F. Holding implementó servicios de logística inversa e inspección para múltiples marcas de ropa y calzado, combinando el procesamiento de devoluciones, la inspección de calidad y la recirculación de productos. El personal de Happy Returns coloca bolsas de devolución en robots Geek+ S20C que transportan cada artículo a un contenedor de envío específico del minorista. Los proveedores de equipos pueden atender las cargas de trabajo de clasificación de varios minoristas a través de un operador de consolidación cuando un centro de devoluciones compartido gestiona múltiples marcas.
Por Modelo de Propiedad:
Los Operadores por Contrato Desarrollan Sistemas mientras Defensa Utiliza Múltiples FuncionesLa logística de terceros y los almacenes por contrato fueron el segmento más grande por modelo de propiedad, representando el 39,11% de los ingresos en 2026. En mayo de 2026, el director de información global de DHL Supply Chain afirmó que el proveedor logístico había desplegado más de 8.000 sistemas de robótica en sus sitios globales. DHL describió la evaluación de tareas manuales de picking, empaque y almacenamiento antes de trabajar con proveedores para desarrollar sistemas de robótica. Su director de información también atribuyó a la robótica la reducción del tiempo de caminata de los operadores de picking y la gestión de tareas difíciles de descarga de remolques. La evaluación tarea por tarea de DHL sitúa su definición del trabajo por delante de la selección de máquinas, por lo que los proveedores deben abordar primero el requisito operativo.
El segmento de gobierno y defensa es el segmento de mayor crecimiento, con una CAGR prevista del 14,9% durante 2027-2032. La Agencia de Logística de Defensa (DLA) Distribution utilizó AGV, sistemas de almacenamiento y recuperación automatizados y flujos de trabajo activados por voz en toda su red en diciembre de 2025. Las tecnologías abarcan movimiento, almacenamiento y ejecución de tareas, creando varios puntos diferenciados para la inversión en automatización dentro de un contexto operativo de logística de defensa. Los proveedores limitados a una de estas tecnologías solo abordarían una parte del trabajo de la red.
Análisis Geográfico
Mercado de Automatización de Almacenes de América del Norte
América del Norte representó una participación del 35,18% del tamaño del mercado de automatización de almacenes en 2026, convirtiéndola en el mercado regional más grande. En enero de 2025, Walmart se comprometió a comprar e implementar sistemas de Symbotic para 400 centros de Recogida y Entrega Acelerada basados en tiendas durante varios años, condicionado al cumplimiento de criterios de rendimiento. En agosto de 2026, Symbotic había comenzado a instalar el primer sistema en una tienda Walmart. La prueba comercial a corto plazo es el rendimiento del primer sistema a nivel de tienda frente a las condiciones de Walmart, con el progreso de la instalación precediendo a ese resultado operativo.
Mercado de Automatización de Almacenes en Asia Pacífico
Asia Pacífico es el mercado regional de mayor crecimiento, con una CAGR prevista del 16,4% durante 2027-2032. Maersk inauguró World Gateway II, un centro de distribución global y regional totalmente automatizado de 1,1 millones de pies cuadrados en Singapur, el 18 de marzo de 2026.[3] La instalación había alcanzado aproximadamente el 70% de ocupación en su inauguración. En septiembre de 2026, Körber informó haber completado una implementación de almacén automatizado de alta densidad para un proveedor de almacenamiento de registros en el Sudeste Asiático, con operaciones completas programadas para más adelante ese mes. El centro de Körber consolida el inventario previamente distribuido en múltiples almacenes, por lo que la consolidación de la red puede crear un requisito concentrado de automatización de alta densidad en un solo sitio.
En América del Sur, Ypê utilizó robots autónomos en su centro de distribución en Amparo, Brasil, en 2025. La actividad de comercio electrónico en Europa incluyó la finalización en enero de 2025 por parte de LPP Logistics de la primera etapa de robotización en el mayor almacén de comercio electrónico del Grupo LPP cerca de Bydgoszcz, Polonia. En Oriente Medio, Hellmann Worldwide Logistics implementó almacenamiento automatizado robótico en su centro de cumplimiento de comercio electrónico Dubai CommerCity en los Emiratos Árabes Unidos en febrero de 2025. En África, un informe de junio de 2026 describió a Kardex instalando un sistema AutoStore de 20 robots para piezas de automóvil pequeñas y de alto valor en el centro de distribución de Goldwagen en Centurion, Sudáfrica, con la puesta en marcha programada para el cuarto trimestre de 2026. Estas aplicaciones crean oportunidades comerciales separadas para el movimiento de productos de consumo, actualizaciones graduales de comercio electrónico y almacenamiento de piezas, con la madurez del proyecto determinando cuándo el trabajo de instalación puede convertirse en soporte operativo.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas para operadores de almacenes que adquieren y utilizan equipos de manipulación de materiales cubiertos. La columna del Reino Unido se refiere al marco de maquinaria y equipos de trabajo en Gran Bretaña. El atractivo de la política refleja rutas de conformidad predecibles y las obligaciones operativas que continúan después de la instalación. Estas normas pueden hacer que el cumplimiento sea una responsabilidad recurrente de personal y mantenimiento, además de una condición de adquisición.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Chile | Turquía | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional (OSHA) | Gran Bretaña: Ejecutivo de Salud y Seguridad (HSE) para el suministro de maquinaria en el lugar de trabajo; las autoridades locales generalmente para la seguridad en el lugar de trabajo de almacenamiento, según la actividad principal | Departamento de gestión de emergencias del Consejo de Estado y departamentos locales | Dirección del Trabajo y Seremis de Salud regionales | Ministerio de Industria y Tecnología | Departamento de Empleo y Trabajo |
| Instrumentos o directrices clave | 29 CFR 1910.178(a)(2); propuesta de actualización de diseño de 2022 con norma final proyectada para octubre de 2027 | Reglamento de Suministro de Maquinaria (Seguridad) de 2008 y Reglamento de Provisión y Uso de Equipos de Trabajo (PUWER); el instrumento de enmienda de maquinaria de 2026 entra en vigor el 20 de enero de 2027 | GB/T 47494-2026 recomendado para robots logísticos, programado para el 1 de noviembre de 2026; Artículo 36 de la Ley de Seguridad en el Trabajo | Decreto Supremo 44, vigente desde el 1 de febrero de 2025 | Anterior reglamento de maquinaria 2006/42/AT; nuevo marco de seguridad de maquinaria generalmente vigente desde el 20 de enero de 2027 | Reglamento de Maquinaria Accionada, 2015 |
| Efecto comercial | Los empleadores adquieren y utilizan nuevos camiones industriales motorizados construidos según ANSI B56.1-1969, excluyendo vehículos de movimiento de tierras y de transporte por carretera | Los compradores en Gran Bretaña verifican el marcado aplicable, la declaración y las instrucciones en inglés; el reconocimiento de Conformidad Europea (CE) excluye la maquinaria del Anexo 2, Parte 4, a menos que se apliquen plenamente todas las normas designadas pertinentes y cubran todos los requisitos esenciales aplicables | Las unidades operativas mantienen y prueban periódicamente los equipos de seguridad según las normas aplicables | Los empleadores proporcionan procedimientos seguros, mantenimiento preventivo, controles, protecciones y formación para la maquinaria que presenta riesgos de lesiones especificados | Los productos comercializados antes del 20 de enero de 2027 en conformidad con 2006/42/AT siguen disponibles; la nueva vigilancia se aplica a esos productos a partir del 16 de octubre de 2026 | Las plantas de transporte cubiertas se someten a exámenes y pruebas previos al uso y posteriores a la instalación, y luego a intervalos no superiores a 12 meses |
| Atractivo actual de la política | Alta | Media | Media | Media | Media | Baja |
| Dirección futura del atractivo de la política | Mejora | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La ruta propuesta por OSHA condiciona la flexibilización a que los empleadores demuestren una protección al menos equivalente, con la finalización proyectada para octubre de 2027, mientras que la norma recomendada de China, programada para el 1 de noviembre de 2026, mantiene intactas las obligaciones de mantenimiento y pruebas aplicables. La enmienda de Gran Bretaña, programada para el 20 de enero de 2027, preserva una ruta CE condicional bajo los requisitos de maquinaria de la Unión Europea especificados, incluidos los procedimientos de conformidad, el marcado, la declaración y las instrucciones en inglés, apoyando la continuidad en las verificaciones de documentación de los compradores. El marco de Chile de 2025 mantiene el mantenimiento y la formación, mientras que el marco de Turquía, publicado el 16 de octubre de 2026 y generalmente vigente desde el 20 de enero de 2027, preserva la disponibilidad de los productos comercializados antes del inicio bajo las antiguas normas 2006/42/AT, con nueva vigilancia desde la publicación. El borrador de Sudáfrica de 2025 propuso obligaciones más estrictas para los usuarios, mientras que las pruebas operativas de plantas de transporte mantienen la carga de cumplimiento, con una reserva de carga nominal del 120% solo cuando no existe ninguna prueba de rendimiento prescrita.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de equipos, el control de software, el despliegue y el soporte del ciclo de vida como fuentes diferenciadas de ingresos para los proveedores. El negocio de Soluciones para la Cadena de Suministro de KION fabrica la mayoría de los componentes de automatización de almacenes especificados por el cliente internamente y obtiene algunos de terceros. AutoStore distribuye, diseña, instala y da servicio a sus sistemas a través de una red de socios que incluye a Dematic, FORTNA, Kardex y Swisslog. Estas estructuras permiten que una plataforma de equipos y la empresa que la implementa ocupen posiciones comerciales diferentes dentro del mismo proyecto.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de equipos | Fabricantes de equipos integrados como Dematic | Ventas de equipos y componentes de proyectos específicos para el cliente | Variación de componentes específicos del proyecto | Reutilizar componentes comunes dentro de los requisitos del cliente |
| Software y control | Proveedores de software de control de equipos como Dematic; proveedores de WMS como Manhattan Associates | Suministro de software de Dematic; suscripciones de software en la nube Manhattan SCALE | Requisitos de control específicos del equipo | Validar los controles frente a las interfaces del equipo |
| Integración y despliegue del sistema | Integradores del sistema AutoStore como Dematic, Kardex y Swisslog | Servicios de diseño e instalación del sistema | Coordinación de las responsabilidades de la plataforma y del integrador | Asignar la propiedad del diseño y la puesta en marcha antes de la instalación |
| Soporte del ciclo de vida | Proveedores de soporte de equipos y software como FORTNA | Servicios de soporte, actualización y modernización | Mantener el equipo y el software con soporte conjunto | Vincular el soporte continuo con la modernización planificada |
| Fuente: Mordor Intelligence | ||||
Las suscripciones de software y el soporte del ciclo de vida crean oportunidades de ingresos más allá del hito de instalación. La integración captura valor al unir equipos y sistemas de control en una instalación operativa, mientras que los proveedores del ciclo de vida abordan la utilidad continua de esa instalación. La modernización puede, por tanto, extender la relación comercial en torno a un sistema existente sin requerir un proyecto de equipos completamente nuevo.
Panorama Competitivo
Concentración del Mercado
La competencia está moderadamente concentrada en torno a integradores de sistemas establecidos, con capacidades de software y robótica móvil que amplían el campo de participantes. Dematic Group (KION Group AG) suministra automatización de cadena de suministro, mientras que Daifuku Co. Ltd proporciona sistemas de almacenamiento, transporte, clasificación y picking a fabricantes y distribuidores. Swisslog Holding AG (KUKA AG) suministra automatización de almacenes integrada y software, y Jungheinrich AG suministra sistemas de almacenes automatizados, robots móviles y software. American Industrial Partners completó su adquisición del negocio de automatización de almacenes de Honeywell, incluidos Intelligrated y Transnorm, el 27 de julio de 2026, y los combinó con Trew. Para los compradores, la transacción completada cambia qué organización respalda los proyectos y el soporte de almacenes de Intelligrated.
Un proyecto de cliente por fases puede fortalecer la posición de un integrador al permitir que su alcance crezca en torno a un almacén existente. En diciembre de 2025, Dematic completó la tercera fase de un proyecto de integración con la empresa española de ropa de trabajo Velilla, añadiendo un proceso de recepción totalmente automatizado para la gama de productos de la empresa. Este patrón hace que las interfaces entre los pasos de trabajo sean comercialmente importantes, porque una adición debe ser útil dentro de la operación más amplia del almacén a lo largo de sucesivas fases del proyecto. Dado que el proceso de recepción puede gestionar los 18.000 SKU de Velilla, un competidor que busque un alcance comparable necesitaría acomodar esa gama de productos en la etapa de recepción.
La colaboración liderada por software hace que la capacidad de ciberseguridad forme parte del posicionamiento del proveedor, junto con el movimiento robótico. En mayo de 2025, Honeywell y Teradyne Robotics anunciaron una colaboración para empresas de logística, almacenamiento y bienes de consumo de movimiento rápido en las Américas y Europa a través de Honeywell Intelligrated, que pasó a American Industrial Partners el 27 de julio de 2026. Los robots móviles autónomos y los robots colaborativos de Teradyne debían combinarse con el software, la experiencia en implementación y las capacidades de ciberseguridad de Honeywell. La combinación anunciada estableció un alcance más amplio para los integradores competidores, ya que una propuesta solo de robots dejaría fuera el software, la implementación y la ciberseguridad.
Líderes de la Industria de Automatización de Almacenes
-
Dematic Group (KION Group AG)
-
Daifuku Co. Ltd
-
Swisslog Holding AG (KUKA AG)
-
Jungheinrich AG
-
Intelligrated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de Almacenes Empresas cubiertas en este informe
- Dematic Group (KION Group AG)
- Daifuku Co. Ltd
- Swisslog Holding AG (KUKA AG)
- Jungheinrich AG
- Intelligrated
- Murata Machinery
- KNAPP AG
- TGW Logistics GmbH
- Kardex Group
- Mecalux SA
- BEUMER Group
- SSI Schaefer AG
- Vanderlande BV
- WITRON Logistik + Informatik GmbH & Co. KG
- Boston Dynamics
- Zebra Technologies
- Exotec
- Geek+
- Symbotic
- AutoStore
- Locus Robotics
- GreyOrange
- Berkshire Grey
- Element Logic
- Ocado Group
- Fetch Robotics (Zebra)
- Magazino
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan 3 aplicaciones de almacén inteligente en Malasia que pueden utilizar la misma ruta de inversión con apoyo fiscal. Los proyectos elegibles y aprobados de Complejo Logístico Inteligente (SLC) reciben una exención del impuesto sobre la renta equivalente a una deducción fiscal de inversión del 60% sobre el gasto de capital calificado incurrido en un plazo de 5 años. La deducción compensa hasta el 70% de los ingresos estatutarios por año de evaluación, y las solicitudes deben llegar a la Autoridad de Desarrollo de Inversiones de Malasia (MIDA) desde el 1 de enero de 2025 hasta el 31 de diciembre de 2027. Las 3 aplicaciones comparten los requisitos del esquema en cuanto a instalaciones, inversión, tecnología y plazos de solicitud.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Centros de distribución regional inteligentes | La distribución regional es elegible para la inversión con apoyo fiscal del SLC | Centros que gestionan bienes producidos por su propio grupo para su propia marca | Combinar almacenamiento automatizado y movimiento en torno a flujos de consolidación y reempaque | Al menos 30.000 metros cuadrados de área construida; inversión propuesta en activos fijos excluyendo terrenos y gasto operativo anual elegible | Operadores de grupo propio calificados; Daifuku Malaysia |
| Automatización de almacenes de logística integrada | Los servicios logísticos de extremo a extremo califican para la ruta SLC | Operadores que combinan almacenamiento, distribución y servicios de valor añadido | Integrar la gestión del almacén con el flujo de servicio más amplio del operador | Al menos 3 tecnologías de Industria 4.0 y 1 tecnología verde; solicitar antes de la primera factura de ventas del proyecto | Operadores logísticos calificados; Daifuku Malaysia y Dematic |
| Automatización de cadena de frío para alimentos perecederos | Las instalaciones de cadena de frío alimentaria están incluidas entre las actividades calificadas del SLC | Operadores que almacenan y manipulan alimentos perecederos a temperaturas designadas | Diseñar almacenamiento y manipulación automatizados en torno a la temperatura alimentaria designada | Mantener las temperaturas designadas durante el almacenamiento y la manipulación | Operadores calificados de cadena de frío alimentaria; Dematic |
| Fuente: Mordor Intelligence | |||||
La oportunidad central es combinar la ingeniería de almacenes con la estructura financiera de un complejo calificado, ya que la deducción se realiza mediante compensaciones de ingresos estatutarios. El equipo robótico puede formar parte del paquete junto con tecnologías digitales y verdes calificadas diseñadas en la instalación. El umbral de la instalación crea una oportunidad para la integración en todo el complejo logístico, mientras que los proveedores especializados pueden competir a través de tecnologías calificadas individuales.
Desarrollos recientes de la industria en Mercado de Automatización de Almacenes
- Oct 2026: Symbotic anunció su adquisición de cellumation GmbH, la empresa con sede en Bremen, Alemania, creadora de la tecnología de clasificación impulsada por software celluveyor.
- Jul 2026: Honeywell Technologies completó la venta de su negocio de Soluciones de Almacén y Flujo de Trabajo, operando bajo las marcas Intelligrated y Transnorm, a American Industrial Partners.
- Abr 2026: Dematic anunció una asociación con GreyOrange bajo la cual ofrecería GreyMatter, una plataforma impulsada por inteligencia artificial que coordina robots y flujos de trabajo para distribución y cumplimiento de pedidos.
Mercado de Automatización de Almacenes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de automatización de almacenes mide el gasto anual en equipos, software de control y servicios asociados de implementación y operación que automatizan la gestión de inventario en almacenes y centros de distribución. Abarca compradores e instalaciones a nivel mundial.
Exclusiones del alcance: Se excluyen el software independiente de gestión de almacenes, la construcción de edificios de almacenes y obras civiles, y los servicios generales de almacenamiento, depósito y cumplimiento de pedidos.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Tecnología
- Robots Móviles (AGV, AMR)
- Sistemas Automatizados de Almacenamiento y Recuperación (AS/RS)
- Sistemas de Transportadores y Clasificación
- Robótica de Paletizado y Despaletizado
- Robots de Selección de Piezas
- Identificación Automática y Captura de Datos (AIDC)
- Por Industria de Usuario Final
- Alimentos y Bebidas
- Correos y Paquetería
- Comercio Minorista y Comercio Electrónico
- Confección y Calzado
- Fabricación (Durable y No Durable)
- Productos Farmacéuticos y Atención Sanitaria
- Logística de Terceros y Logística por Contrato
- Otras Industrias de Usuario Final
- Por Tamaño de Almacén
- Pequeño (Menos de 50 mil pies cuadrados)
- Mediano (50-200 mil pies cuadrados)
- Grande (200-500 mil pies cuadrados)
- Mega (Más de 500 mil pies cuadrados)
- Por Función de Aplicación
- Gestión de Entrada
- Almacenamiento y Almacenamiento Intermedio
- Selección y Embalaje
- Clasificación y Consolidación
- Carga de Salida
- Procesamiento de Devoluciones
- Por Modelo de Propiedad
- Almacenes de Propiedad de Empresas
- Almacenes de Terceros y por Contrato
- Operadores de Comercio Electrónico Puro
- Gobierno y Defensa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- ASEAN
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- CCG
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública puede incluir fuentes como las ventas trimestrales de comercio electrónico de la Oficina del Censo de Estados Unidos para la demanda de cumplimiento de pedidos, los datos de costos laborales de transporte y almacenamiento de Eurostat para la presión laboral, las instalaciones de robótica de la Federación Internacional de Robótica para el contexto de despliegue de robots, y las normas de robótica de la Administración de Seguridad y Salud Ocupacional para consideraciones de seguridad e integración. Estos indicadores ayudan a los analistas a evaluar la demanda, la economía laboral, la adopción de la automatización y las restricciones operativas en el mercado global.
Los archivos y los informes anuales de los proveedores, los materiales para inversores, las divulgaciones de productos y los informes comerciales de reputación pueden verificar los ingresos por automatización, los sistemas instalados, el calendario de proyectos y los acuerdos de servicio, mientras que los relatos de propietarios de instalaciones e integradores aclaran los tipos de despliegue y el contexto del almacén. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con operadores de almacenes, propietarios de instalaciones, integradores de sistemas y proveedores de equipos, software y servicios de automatización pondrían a prueba los límites del mercado, los patrones de compra, los precios y los supuestos de segmento frente a la evidencia secundaria. Cuando las respuestas sean contradictorias o la cobertura sea incompleta, los analistas revisarían las definiciones, buscarían aclaraciones de los encuestados cuando fuera justificado y triangularían las afirmaciones frente a las divulgaciones de los proveedores, los registros de proyectos de los compradores y los indicadores públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | Asia Pacífico: 38% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores menores: 25% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente estima el gasto anual global en equipos de automatización de almacenes, software de control directo y servicios asociados, y luego desarrolla perspectivas regionales y de segmento a partir de los patrones de inversión en instalaciones y la evidencia de proveedores o compradores. El análisis de escenarios utiliza la actividad de comercio electrónico y paquetería, los costos laborales, la construcción e inversión en almacenes, los despliegues de automatización y los ingresos de proveedores o divulgaciones de proyectos para ajustar las trayectorias de adopción y gasto. A medida que la evidencia se clasifica por productos, industrias compradoras, tamaños de instalaciones, funciones de aplicación, modelos de propiedad y regiones, las participaciones de segmento se construyen a partir de las ofertas, proyectos y características de almacén documentados de los proveedores. Las verificaciones selectivas ascendentes utilizan precios de sistemas muestreados y volúmenes de despliegue, consolidaciones de proveedores y verificaciones de canales para probar el agregado, mientras que las entrevistas con participantes calificados del mercado verificarían los supuestos variables y la lógica del pronóstico. Cuando los registros de transacciones o segmentos son incompletos, los analistas comparan la evidencia de proveedores y compradores con los indicadores de envíos, proyectos y precios para delimitar la estimación y revisar los supuestos cuando las fuentes no se alinean.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los indicadores de proveedores, compradores, comercio y públicos, reconciliaron las diferencias en las definiciones del mercado e investigaron los movimientos inusuales en el gasto, las participaciones o los patrones regionales antes de la aprobación. Una segunda revisión verifica la calidad de las fuentes, los cálculos, el tratamiento de los límites y la coherencia entre los segmentos, con el recontacto de los encuestados activado por contradicciones materiales o cambios no resueltos en las definiciones o el estado del proyecto. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando eventos materiales del mercado cambian la evidencia y se somete a una nueva revisión inmediatamente antes de la entrega.
Dimensionamiento del Mercado de Automatización de Almacenes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de automatización de almacenes mide el gasto anual en equipos, software de control y servicios asociados de implementación y operación que automatizan la gestión de inventario en almacenes y centros de distribución.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las verificaciones selectivas ascendentes utilizan precios de sistemas muestreados y volúmenes de despliegue, consolidaciones de proveedores y verificaciones de canales para probar el agregado, mientras que las entrevistas con participantes calificados del mercado verificarían los supuestos variables y la lógica del pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,95 mil millones de USD (2027) | |
| Consultora Global A | 16,8 mil millones de USD (2025) | En su base de 2025, esta estimación está un 56,9% por debajo del valor de este informe para 2027 de 38,95 mil millones de USD, 2 años después. Su año base anterior captura un mercado antes de la trayectoria de crecimiento posterior publicada para ese mercado. |
| Consultora Global B | 31,71 mil millones de USD (2025) | En su base de 2025, esta estimación está un 18,6% por debajo del valor de este informe para 2027 de 38,95 mil millones de USD, 2 años después. El año base anterior apunta a una cifra menor en esta comparación, mientras que su categoría WMS declarada puede ampliar la cobertura de sistemas contabilizados. |
Los analistas de Mordor Intelligence triangulan los indicadores de proveedores, compradores, comercio y públicos, reconcilian las diferencias en las definiciones del mercado e investigan los movimientos inusuales en el gasto, las participaciones o los patrones regionales antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de automatización de almacenes?
El tamaño fue de 34,17 mil millones de USD en 2026 y se estima en 38,95 mil millones de USD en 2027. Se prevé que alcance los 76,22 mil millones de USD en 2032, con una CAGR del 14,37% durante 2027-2032.
¿Qué impulsa la inversión en almacenes automatizados?
El crecimiento del comercio electrónico en Estados Unidos y la presión salarial en el transporte y almacenamiento de la Unión Europea respaldan la inversión en cumplimiento de pedidos repetible. En Alemania, The Quality Group utilizó la robótica como servicio para escalar la capacidad con la demanda sin gasto de capital inicial.
¿Qué componente de automatización de almacenes tiene la mayor participación de ingresos?
El hardware representó el 54,9% de los ingresos en 2026. Se prevé que el software crezca más rápido con una CAGR del 15,2% durante 2027-2032.
¿Qué proveedores compiten en la automatización de almacenes?
Los principales proveedores incluyen Dematic Group (KION Group AG), Daifuku Co. Ltd, Swisslog Holding AG (KUKA AG), Jungheinrich AG y la organización de Intelligrated, Trew y Transnorm bajo American Industrial Partners.
¿Qué puede limitar la inversión en sistemas de almacén fijos?
En 2026, Prologis Research identificó la inversión inicial, la flexibilidad limitada y los requisitos de construcción como restricciones para los sistemas de almacenamiento y recuperación totalmente automatizados en Europa.
¿Qué regiones lideran los ingresos y el crecimiento de la automatización de almacenes?
América del Norte tuvo el 35,18% de los ingresos en 2026, mientras que Asia Pacífico es la región de mayor crecimiento con una CAGR prevista del 16,4% durante 2027-2032.