
Tamanho e Participação do Mercado de Transportadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
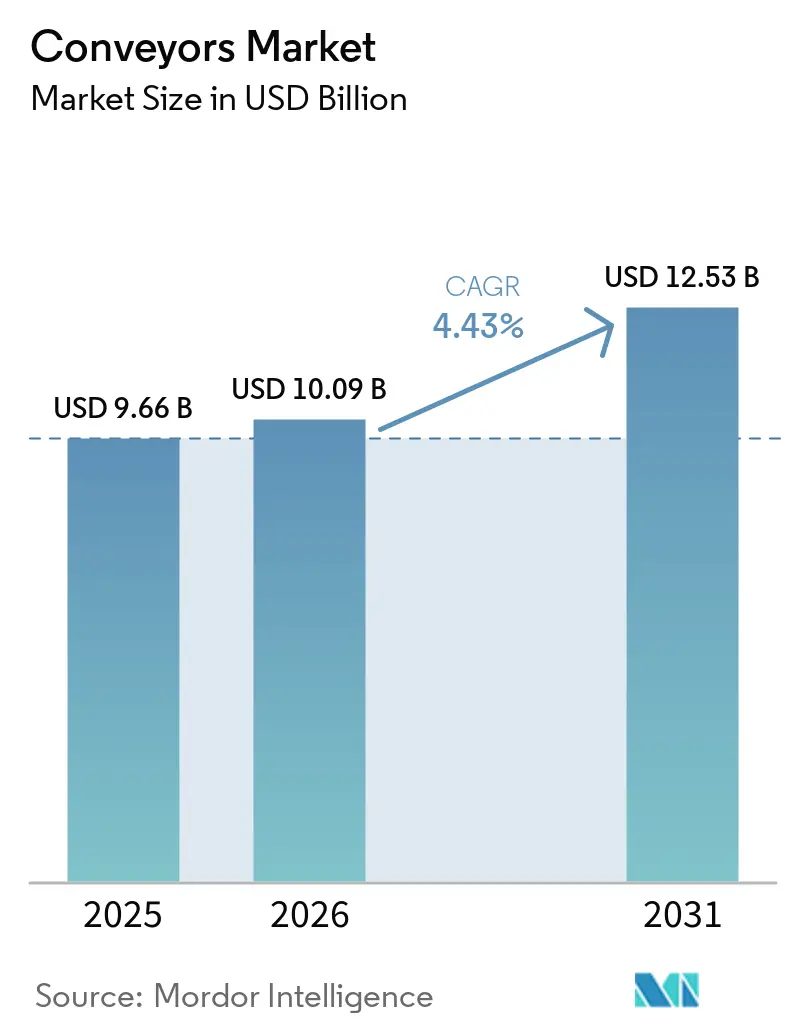
| Tamanho do Mercado (2026) | 10.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.43 % |
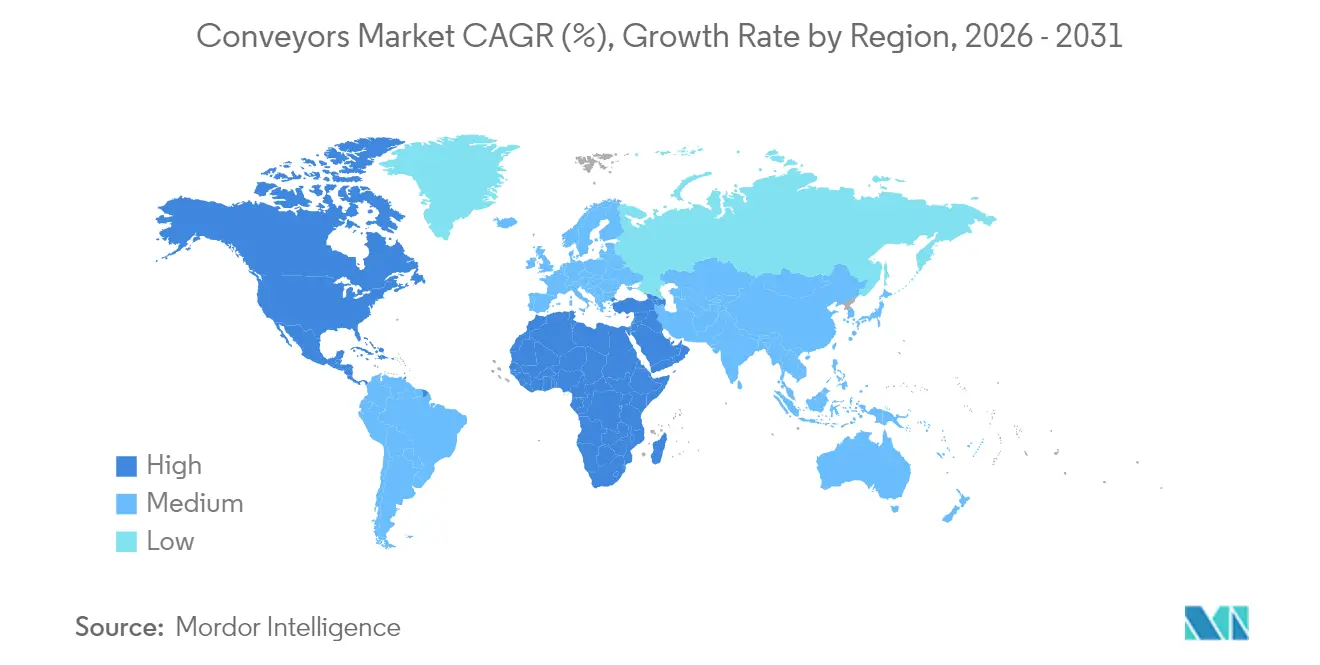
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
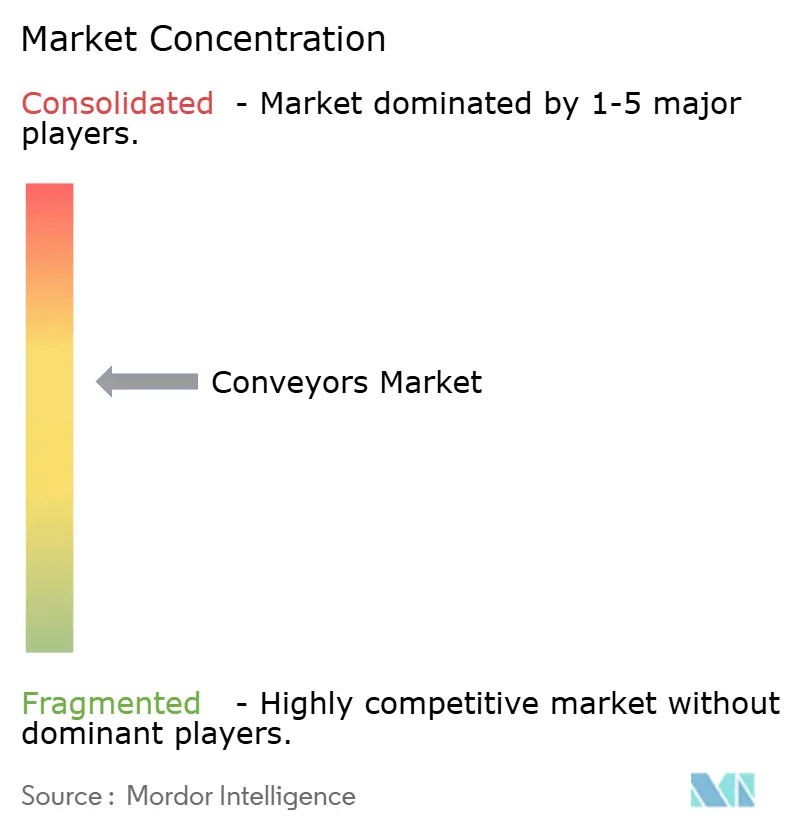
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transportadores por Mordor Intelligence
O tamanho do mercado de transportadores em 2026 é estimado em 10,09 bilhões de USD, crescendo a partir do valor de 2025 de 9,66 bilhões de USD, com projeções para 2031 mostrando 12,53 bilhões de USD, crescendo a um CAGR de 4,43% no período de 2026 a 2031. O panorama é moldado pelo rápido crescimento do atendimento de pedidos no comércio eletrônico, pelos investimentos na Indústria 4.0 e pela busca por eficiência energética que impulsiona a adoção de acionamentos regenerativos capazes de gerar economias de energia de 37 a 39% em ciclos de operação em declive.[1] A Ásia-Pacífico lidera a demanda, enquanto o Oriente Médio registra a expansão mais rápida à medida que grandes parques logísticos entram em operação. A tecnologia de correia retém a pluralidade das instalações, mas os modelos aéreos estão escalando mais rapidamente porque as fábricas buscam liberar espaço no piso. A manutenção preditiva orientada por software está emergindo como a área de maior crescimento entre os componentes, reduzindo o tempo de inatividade não planejado em até 30% e prolongando a vida útil dos ativos. Ao mesmo tempo, a hesitação em gastos de capital entre empresas menores modera o ritmo das atualizações de alto nível, e a substituição por AGV/AMR exerce pressão adicional sobre as linhas fixas tradicionais.
Principais Conclusões do Relatório
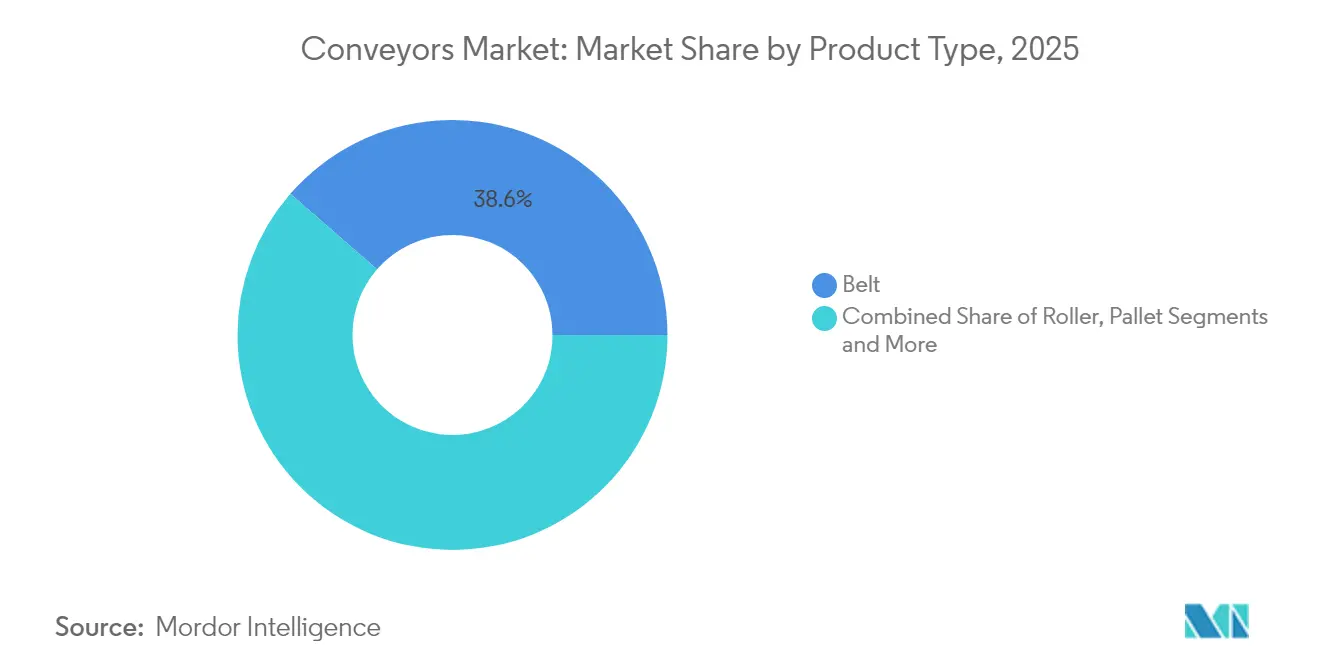
- Por tipo de produto, os transportadores de correia lideraram com 38,60% de participação na receita em 2025; os transportadores aéreos devem se expandir a um CAGR de 5,16% até 2031.
- Por tipo de carga, o manuseio unitário capturou 63,55% da participação de mercado dos sistemas de transportadores em 2025, enquanto o manuseio a granel deve crescer a um CAGR de 8,32% até 2031.
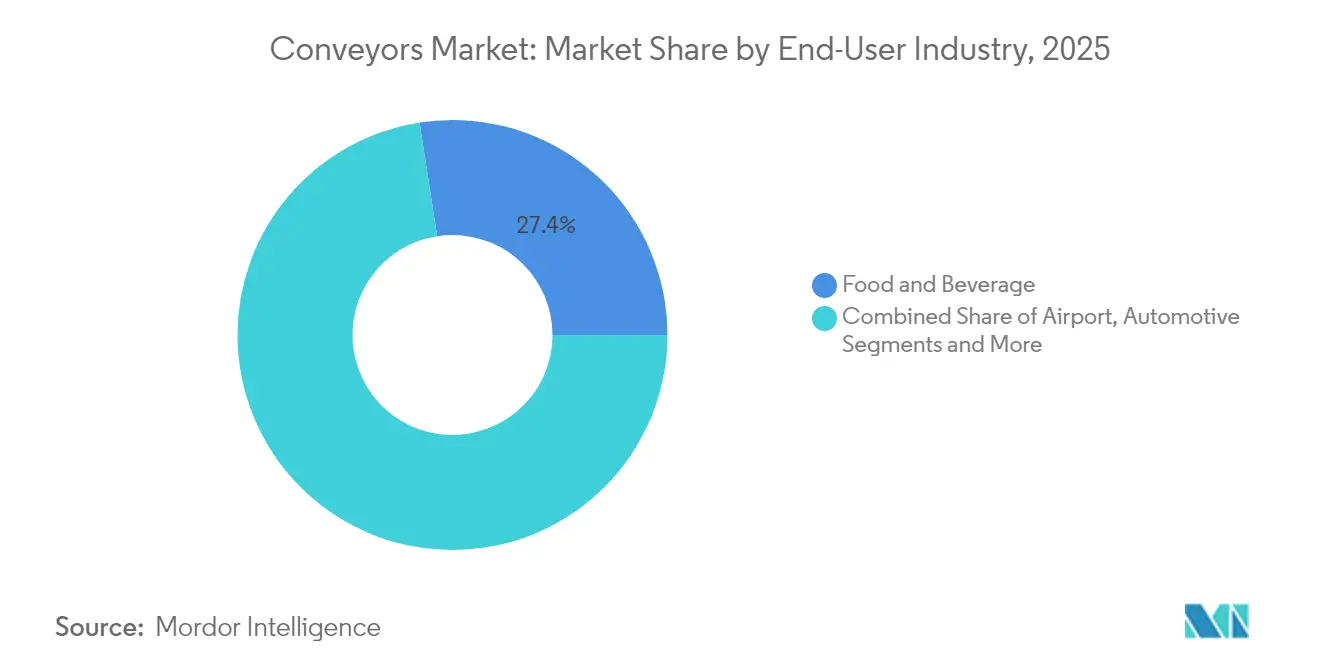
- Por setor de usuário final, alimentos e bebidas detinham 27,45% da participação do tamanho do mercado de sistemas de transportadores em 2025, e as aplicações aeroportuárias avançam a um CAGR de 8,74% até 2031.
- Por configuração de sistema, fixo/linear representou 58,95% da participação em 2025; as configurações modulares/flexíveis estão se expandindo a um CAGR de 9,12% até 2031.
- Por componente, os equipamentos de transporte representaram 61,70% da participação em 2025, e software e análise de dados crescem a um CAGR de 9,98% até 2031.
- Por geografia, a Ásia-Pacífico comandou 37,65% da participação em 2025, enquanto o Oriente Médio registra o CAGR mais rápido de 8,55% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento rápido dos centros de atendimento de comércio eletrônico | + 1.8% | Global, com concentração na América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Demanda crescente por manuseio automatizado em plantas de alimentos e bebidas | +1.2% | Global, particularmente forte na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Aumento do volume de passageiros em aeroportos impulsionando os transportadores de manuseio de bagagem | +0.9% | Global, com foco de recuperação na Europa, América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para modernização da Indústria 4.0 | +0.8% | APAC como núcleo, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Micro-atendimento urbano requer transportadores modulares compactos | + 0.7% | América do Norte e Europa, expandindo para centros urbanos da APAC | Médio prazo (2-4 anos) |
| Acionamentos de transportadores com regeneração de energia apoiam metas ESG | +0.6% | Global, com adoção antecipada na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento rápido dos centros de atendimento de comércio eletrônico
Os nós de micro-atendimento urbano agora precisam de plataformas de transportadores que classifiquem mais de 7.200 caixas por hora enquanto ocupam área mínima de piso. O hub da Café Amazon na Tailândia demonstra o modelo, processando 20.000 caixas por dia para 4.000 pontos de venda por meio de um sistema modular da Interroll.[2] Os classificadores de correia cruzada de alto rendimento cumprem as promessas de entrega no mesmo dia, e os layouts verticais maximizam o rendimento cúbico em megacidades asiáticas com espaço restrito. Os desenvolvedores especificam módulos de transportadores plug-and-play para que as instalações possam ser reorganizadas sem obras civis. Esses requisitos sustentam ciclos robustos de substituição de equipamentos e reforçam o mercado de sistemas de transportadores como espinha dorsal da logística de última milha.
Demanda crescente por manuseio automatizado em plantas de alimentos e bebidas
Os processadores vão além da conformidade higiênica em direção à otimização do rendimento de ponta a ponta. A Balaji Wafers alcançou zero tempo de inatividade não planejado ao migrar para linhas de Correia de Rolete Ativado que mantêm o manuseio suave dos produtos.[3] Transportadores equipados com visão computacional realizam verificações de defeitos em tempo real, reduzindo a inspeção manual. Na embalagem de salgadinhos de alto volume, as espirais DirectDrive agora funcionam por 48 horas consecutivas na Diversified Foods, eliminando falhas mecânicas históricas. O revestimento plástico modular estende a vida útil do serviço, e as novas linhas de produtos à base de plantas exigem layouts adaptáveis capazes de processar itens frágeis com perfis variados de umidade.
Aumento do volume de passageiros em aeroportos impulsionando os transportadores de manuseio de bagagem
O Aeroporto de Stansted investiu USD 70 milhões para instalar 2,4 km de correias mais 180 carrinhos autônomos, aumentando seu rendimento de bagagem e confiabilidade do serviço.[4] Sensores IoT agora rastreiam as malas desde o check-in até o carrossel, e as correias de carregamento Power Stow reduzem o esforço das equipes de solo em mais de 400 locais. Frotas de aeronaves maiores amplificam as cargas de pico, de modo que os aeroportos exigem transportadores que sustentem ciclos de trabalho intensos enquanto se integram à triagem automatizada.
Incentivos governamentais para modernização da Indústria 4.0
Os centros SAMARTH Udyog Bharat 4.0 da Índia e o fundo de subsídios de USD 400 milhões do Departamento de Energia dos EUA subsidiam retrofits de fábricas inteligentes, incluindo atualizações de transportadores orientadas por dados. O financiamento compensa as barreiras de custo inicial e acelera a adoção de acionamentos regenerativos e controles ciberseguros. As estruturas de incentivo variam regionalmente, criando vantagens competitivas baseadas em localização para os fornecedores de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX inicial e longos períodos de retorno sobre o investimento | -1.4% | Global, com impacto particular em PMEs em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Risco de integração em retrofit causando tempo de inatividade na produção | -0.8% | Global, com maior impacto em regiões manufatureiras maduras | Curto prazo (≤ 2 anos) |
| AMRs e AGVs emergindo como tecnologias substitutas | -0.6% | América do Norte e Europa, expandindo para APAC | Médio prazo (2-4 anos) |
| Ciber-vulnerabilidades OT-IT em redes de controle de transportadores | -0.4% | Global, com preocupação elevada em infraestrutura crítica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX inicial e longos períodos de retorno sobre o investimento
Mesmo com taxas internas de retorno de 15%, os acionamentos com regeneração de energia precisam de seis anos para recuperar o capital, um obstáculo para empresas com restrições de caixa. As oscilações no preço do aço entre USD 870-950 por tonelada complicam o orçamento. Modelos de arrendamento existem, mas a adoção é lenta em regiões com mercados de crédito restritos. Essa tensão de custos restringe a penetração de equipamentos premium no mercado de sistemas de transportadores.
AMRs e AGVs emergindo como tecnologias substitutas
Os robôs móveis registraram crescimento de demanda de 17% e atingem o retorno sobre o investimento em menos de oito meses em armazéns, superando as linhas tradicionais com preço de EUR 79.200 (USD 91.400) em comparação com EUR 49.000 (USD 56.500) para soluções AGV. Os transportadores permanecem superiores para fluxos contínuos de alta produtividade, mas os compradores avaliam os ganhos de flexibilidade ao decidir projetos de capital, criando perda incremental de participação para os sistemas fixos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A dominância da correia enfrenta a inovação aéreaOs transportadores de correia retiveram 38,60% de participação em 2025, sendo um elemento fundamental nas linhas de mineração, alimentação e manufatura geral. O Dune Express, no Texas, comprova a escala das correias transportadoras, movimentando 13 milhões de toneladas anualmente ao longo de 67 quilômetros e eliminando 25.000 viagens de caminhão. As variantes aéreas crescem a um CAGR de 5,16% à medida que as fábricas ampliam o espaço no piso e melhoram a segurança dos trabalhadores. Os sistemas de rolos se beneficiam de estruturas modulares adequadas à montagem reconfigurável, enquanto as linhas de paletes atendem a tarefas automotivas de precisão. Em todas as categorias, sensores inteligentes elevam a precisão da manutenção preditiva acima de 95%.
O tamanho do mercado de sistemas transportadores para soluções de correia deve se expandir em paralelo com projetos sustentáveis de mineração e logística a granel, ao passo que os modelos aéreos conquistam participação incremental ao maximizar a utilização cúbica. O tamanho do mercado de transportador aéreo para a segmentação por tipo mostra que os sistemas de monorail capturam 34,75% da receita em 2025, mas os modelos de alimentação livre (power & free) avançam em ritmo superior, a um CAGR de 6,32%. Os modelos vibratórios de alta eficiência energética requerem apenas 20% da força de acionamento tradicional, refletindo a inovação transversal entre segmentos. As linhas de ripas e correntes permanecem integradas na produção de veículos pesados, embora seu crescimento seja moderado pela crescente demanda por alternativas flexíveis.

Por Tipo de Carga:
O manuseio unitário lidera o processamento a granelO manuseio unitário representou 63,55% da demanda de 2025, impulsionado pelo comércio eletrônico e pelos fluxos de manufatura discreta que valorizam o controle suave dos produtos e o acúmulo sem pressão. Os sistemas com detecção de defeitos assistida por visão computacional agora lidam com tarefas de classificação enquanto melhoram a segurança. O manuseio a granel, embora menor, superará o crescimento unitário a um CAGR de 8,32%, impulsionado pelo crescimento de commodities e pela modernização da agricultura. As instalações híbridas borram as fronteiras à medida que as plantas buscam infraestrutura capaz de alternar entre paletes e alimentação granular.
Na mineração, o projeto Collahuasi da TAKRAF sublinha os requisitos de capacidade de carga a granel para serviço pesado. As salas limpas farmacêuticas dependem de transportadores a vácuo que transferem mais de 11.100 litros por hora enquanto preservam a esterilidade. Esses dois caminhos sustentam fluxos de receita diversificados no mercado de sistemas de transportadores.
Por Indústria do Usuário Final:
O processamento de alimentos impulsiona o crescimento aeroportuárioAs plantas de alimentos e bebidas detinham 27,45% de participação em 2025, impulsionadas por rigorosas exigências de higiene e demanda escalável. As linhas de transportadores projetadas para lavagem e revestimento modular dominam essa arena. Os sistemas aeroportuários registram o CAGR mais rápido de 8,74%, alinhado com a recuperação do tráfego de passageiros e novos projetos de terminais que exigem rastreamento de bagagem habilitado por IoT. Os fabricantes automotivos fazem a transição para o manuseio de baterias de veículos elétricos, usando revestimento sem palete que aumenta o rendimento e a segurança.
As aplicações manufatureiras se diversificam entre eletrônicos, produtos farmacêuticos e maquinário pesado. As operações de mineração permanecem centradas em correias, mas impulsionam a tecnologia regenerativa para reduzir emissões, apoiando os compromissos ESG. Os segmentos de varejo e encomendas integram estratégias omnicanal, aproveitando os transportadores de classificação para conectar os canais de loja e online. Essa diversidade protege o mercado de sistemas de transportadores contra oscilações cíclicas em qualquer vertical isolado.
Por Configuração do Sistema:
A flexibilidade modular desafia os sistemas fixosAs linhas fixas/lineares retiveram 58,95% de participação em 2025, preferidas onde o rendimento 24/7 supera a capacidade de mudança de layout. O transportador de carga de 310 milhas do Japão entre Tóquio e Osaka ilustra a eficiência fixa em grande escala. Os sistemas modulares/flexíveis superam a um CAGR de 9,12%, valorizados pela rápida reconfiguração em bens de consumo e ambientes de micro-atendimento. Os sistemas elétricos plug-and-play e as interfaces padronizadas reduzem as variantes de componentes em 85%.
O tamanho do mercado de sistemas de transportadores para plataformas modulares cresce à medida que os varejistas omnicanal escalam hubs temporários. Os ativos fixos permanecem críticos em minas de alta capacidade e plantas de processo, mas os projetos híbridos agora integram ramificações modulares em troncos fixos, oferecendo aos operadores o melhor desempenho de ambos os mundos.
Por Componente:
A análise de software supera o crescimento de hardwareO equipamento de transporte permaneceu como a maior fatia com 61,70% em 2025. No entanto, software e análise desfruta de um CAGR de 9,98% à medida que os painéis de manutenção preditiva reduzem as visitas a campo e aumentaram a produção em 0,6%, valendo USD 1,12 milhão anualmente para uma implantação da Flexco. Os acionamentos e controles recebem projetos regenerativos que reduzem o consumo de energia em até 39%.
Em todos os componentes, algoritmos de inteligência artificial otimizam a magnética dos motores em tempo real, reduzindo o consumo sem sacrificar o rendimento. A computação de borda incorporada nos controladores minimiza a latência e a dependência da nuvem, reforçando arquiteturas ciberseguras no mercado de sistemas de transportadores.
Análise Geográfica
Mercado de Transportadores da APAC
A Ásia-Pacífico representou 37,65% do mercado de sistemas de transportadores em 2025, ancorada pela expansão de clusters industriais na China, Índia e Sudeste Asiático. A nova fábrica da Daifuku na Índia sublinha a crescente demanda local dos segmentos automotivo e eletrónico. A China continua a instalar correias de alta capacidade para materiais a granel em infraestruturas de mineração e portuárias, enquanto a Índia aproveita as instalações do programa SAMARTH Udyog para acelerar a modernização de fábricas inteligentes. A demanda por transportadores para salas limpas cresce com os investimentos em semicondutores, e a linha de frete de 310 milhas do Japão evidencia a ambição em megaprojetos.
Mercado de Transportadores do Oriente Médio
O Oriente Médio, com crescimento a um CAGR de 8,55%, beneficia-se das agendas de diversificação logística. A Visão 2030 da Arábia Saudita destina 106,6 bilhões de USD a corredores de frete como o Oxagon, impulsionando a necessidade de sistemas de triagem de alta capacidade e transportadores portuários. O mercado logístico dos Emirados Árabes Unidos, avaliado em 20,03 bilhões de USD em 2025, sustenta os investimentos em automação de armazéns previstos em 1,6 bilhão de USD até 2025.
Mercado de Transportadores das Américas, Europa e África
A América do Norte e a Europa continuam a modernizar instalações legadas, impulsionadas por subsídios de eficiência energética do DOE e pelas regulamentações de carbono da UE. Os acionamentos regenerativos registam adoção inicial, especialmente na Europa, onde os mandatos ambientais elevam os cálculos de retorno sobre o investimento. A América do Sul e a África apresentam focos de crescimento ligados a projetos de mineração e portuários, embora restrições de capital retardem a adoção de sistemas com elevada componente analítica.
Panorama regulatório
O projeto e a operação de sistemas transportadores são regidos por normas de segurança no trabalho e padrões de consenso que moldam as práticas de proteção, controles e instalação. Nos Estados Unidos, os requisitos da OSHA se aplicam a transportadores em ambientes de construção (por exemplo, 29 CFR 1926.555), e os programas de conformidade normalmente fazem referência à ASME B20.1 como referência de segurança. A edição de 2024 (ASME B20.1-2024) atualiza a base de consenso usada por muitos proprietários, integradores e inspetores ao especificar ou auditar instalações de transportadores.
Na Europa, a trajetória regulatória está avançando além da segurança mecânica em direção à resiliência digital, à medida que os transportadores incorporam cada vez mais sensores, conectividade e funções habilitadas por IA. O Regulamento de Máquinas da UE (Regulamento (UE) 2023/1230) se torna aplicável em 20 de janeiro de 2027, adicionando requisitos essenciais de saúde e segurança que abordam explicitamente a cibersegurança e as instruções digitais, enquanto a Lei de IA da UE (Regulamento (UE) 2024/1689) introduz obrigações de conformidade para sistemas de IA de alto risco que podem se sobrepor a aplicações de transportadores relacionadas à segurança. Separadamente, a cadeia de suprimentos e os preços de equipamentos e componentes de transportadores podem ser influenciados por ações de política comercial, incluindo a abertura pelo Departamento de Comércio dos EUA de uma investigação sob a Seção 232 sobre robótica e maquinário industrial em 2 de setembro de 2025, o que aumenta a incerteza nas decisões de fornecimento para categorias importadas de maquinário industrial.
Cenário Competitivo
O mercado de sistemas de transportadores mostra fragmentação moderada com uma inclinação crescente em direção a players de escala que aproveitam fusões e aquisições. A aquisição da Descon pela Pacteon expande seu portfólio de fim de linha para clientes de alimentos e bebidas. Os fabricantes tradicionais enfrentam risco de substituição por fornecedores de AGV/AMR, o que leva a alianças como a da Siemens com a SuperTrak para incorporar transporte inteligente na plataforma TIA.
Espaços em branco permanecem nos transportadores de mineração regenerativos e na mobilidade em salas limpas farmacêuticas, onde o robô Sterimove da Stäubli abre novos caminhos. A vantagem competitiva depende cada vez mais de diagnósticos orientados por inteligência artificial que superam 95% de precisão na previsão de falhas. Os fornecedores que combinam robustez de hardware com análise de ciclo de vida ganham preferência à medida que os compradores elevam as métricas de custo total de propriedade em relação ao preço de tabela.
Líderes do Setor de Transportadores
-
Daifuku Co. Ltd
-
SSI Schaefer AG
-
Murata Machinery Ltd
-
BEUMER Group GmbH & Co. KG
-
Honeywell Intelligrated Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transportadores Empresas cobertas neste relatório
- Daifuku Co., Ltd.
- SSI Schaefer AG
- Murata Machinery Ltd.
- Mecalux S.A.
- BEUMER Group GmbH & Co. KG
- KNAPP AG
- Swisslog AG (KUKA)
- Honeywell Intelligrated
- Flexco
- Vanderlande Industries
- Dematic (KION Group)
- Interroll Holding AG
- Fives Group
- TGW Logistics Group
- Hytrol Conveyor Company
- Bastian Solutions Inc.
- Siemens Logistics
- Martin Engineering
- Dorner Manufacturing
- Intralox L.L.C.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é a transição dos transportadores de ativos majoritariamente mecânicos para sistemas instrumentados por software e cientes de aspectos cibernéticos, que se integram com plataformas de execução de armazém e automação de planta, especialmente onde os requisitos de throughput e disponibilidade superam as vantagens de flexibilidade dos AMRs e AGVs. Isso está alinhado com a demanda dos clientes por transporte de distribuição e manufatura de maior desempenho, junto com roteiros de fornecedores que enfatizam controles, diagnósticos e operação habilitada por IA, reforçando a segmentação do relatório em que software e análise é a categoria de componente de crescimento mais rápido. Programas que subsidiam a modernização de fábricas inteligentes, incluindo os centros SAMARTH Udyog Bharat 4.0 da Índia e o fundo de subsídios de 400 milhões de dólares americanos do Departamento de Energia dos EUA, também criam espaço de curto prazo para atualizações que combinam acionamentos com regeneração de energia e conectividade OT-IT segura.
A localização de capacidade e uma cobertura mais ampla de soluções são outro espaço investível, à medida que integradores e OEMs expandem sua presença regional para reduzir prazos de entrega e apoiar projetos completos nos setores automotivo, de semicondutores e logística. As iniciativas da Daifuku fornecem um marcador concreto dessa direção, incluindo sua decisão de abril de 2026 de adquirir a Eisenmann GmbH para aprofundar as capacidades de sistemas de produção automotiva europeus e seu plano de maio de 2026 de investir cerca de 52 bilhões de ienes durante 2026-2029 para expandir a capacidade de produção e buscar fusões e aquisições, vinculado a locais específicos (Shiga e Komaki) e à transação com a Eisenmann. Em aplicações de granéis pesados, a implantação do Dune Express da Atlas Energy Solutions (um sistema de 42 milhas com a primeira entrega comercial concluída em março de 2025) destaca a demanda por transporte de alto ciclo de trabalho e otimizado energeticamente, onde acionamentos regenerativos e manutenção preditiva podem ser agrupados como ofertas de desempenho de ciclo de vida, em vez de vendas isoladas de hardware.
Desenvolvimentos industriais recentes em Mercado de Transportadores
- Junho de 2026: a Daifuku Intralogistics America lançou o transportador de roletes motorizados AutoRoll+ S voltado para aplicações de distribuição e manufatura de maior desempenho. O lançamento destaca o investimento contínuo em produtos de transporte de unidades, à medida que os operadores buscam throughput, confiabilidade e integração mais fácil no fluxo automatizado de materiais.
- Abril de 2026: a American Industrial Partners assinou um acordo definitivo para adquirir o negócio de Soluções de Armazém e Fluxo de Trabalho da Honeywell, incluindo a Intelligrated. A transação intensifica a dinâmica competitiva na automação de armazéns ao separar um grande integrador de transportadores e triagem de uma controladora industrial diversificada, posicionando-o para mudanças de portfólio e investimento sob nova propriedade.
- Dezembro de 2024: a Siemens firmou parceria com a SuperTrak CONVEYANCE para integrar a tecnologia de transporte inteligente Horizon3 ao Siemens TIA Portal. Isso fortalece a camada de integração OT-IT em torno do transporte inteligente, apoiando uma mudança de mercado em direção à diferenciação centrada em controles, diagnósticos e software.
Mercado de Transportadores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de transportadores é definido como a receita gerada por sistemas de transportadores e equipamentos relacionados utilizados para movimentar materiais ou mercadorias dentro de uma instalação, abrangendo tipos mecânicos comuns e os controles que os fazem operar de forma segura e confiável.
Exclusões do escopo: Excluímos itens amplos de manuseio de materiais que não realizam transporte, como equipamentos de elevação independentes e mobiliário geral de armazenagem. Também excluímos a mão de obra de instalação no local quando é cobrada como um serviço de construção separado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Correia
- Rolete
- Palete
- Aéreo
- Ripas / Corrente
- Parafuso e Pneumático
- Por Tipo de Carga
- Manuseio Unitário
- Manuseio a Granel
- Por Indústria do Usuário Final
- Aeroporto
- Varejo e Comércio Eletrônico
- Automotivo
- Alimentos e Bebidas
- Produtos Farmacêuticos
- Mineração e Extração
- Manufatura (Discreta e de Processo)
- Outros
- Por Configuração do Sistema
- Fixo / Linear
- Modular / Flexível
- Por Componente
- Equipamento de Transporte
- Acionamentos e Controles
- Software e Análise
- Por Região
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Itália
- Reino Unido
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o que está sendo comprado e onde a demanda aparece, para que o limite do mercado permaneça consistente entre setores como manufatura, aeroportos, mineração e armazenagem. Utilizamos fontes públicas como o Censo dos EUA e o Bureau of Labor Statistics para sinais de atividade industrial, o UN Comtrade para fluxos comerciais vinculados a categorias de maquinário, e indicadores do Banco Mundial e da OCDE para ciclos de produção e investimento.
Para manter o modelo realista no nível do produto, também revisamos normas e referências de segurança, como as da Organização Internacional de Normalização, além de portais da USITC e alfândegas nacionais para tarifas de importação e notas de classificação que afetam o que é contabilizado como transportador. Relatórios anuais de empresas, apresentações de resultados e comunicados de imprensa de fontes confiáveis foram revisados para compreender adições de capacidade, prioridades de automação de plantas e narrativas de preços. Em algumas etapas, nossos analistas também consultaram assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes para entender a exposição dos fornecedores e a direção tecnológica. Essas fontes são meramente ilustrativas, e revisamos muitos outros materiais públicos para coletar e validar pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar qual parcela da demanda por transportadores corresponde a substituições versus novos projetos, e para verificar os tamanhos típicos de pedidos entre usuários finais, incluindo processamento de alimentos, plantas automotivas, centros de distribuição de encomendas e locais de manuseio a granel. Conversamos com fabricantes, fornecedores de componentes, integradores de sistemas, distribuidores e grandes compradores nas principais regiões, para que as lacunas das pesquisas documentais pudessem ser preenchidas e as premissas finais pudessem ser verificadas de forma cruzada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | APAC: 45% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Players menores: 22% | Gerentes: 46% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento utiliza lógica de cima para baixo e de baixo para cima de forma prática. O caminho de cima para baixo reconstrói a demanda a partir de sinais de produção industrial e gastos de capital, depois aplica padrões de adoção de transportadores por tipo de instalação, antes de os totais serem convertidos em valor usando faixas de preço típicas por tipo de transportador e nível de automação. Em seguida, os resultados são corroborados com aproximações seletivas de baixo para cima, como valores de projetos amostrados de canais de integradores e uma verificação da exposição da receita dos fornecedores ao transporte. Esta etapa ajuda a ajustar a subcontagem em grupos de compradores fragmentados.
Os insumos relevantes para este mercado incluíram taxas de automação de fábricas e construção de armazéns, direção do PMI de manufatura, atividade de produção de mineração e commodities a granel, atualizações de manuseio de bagagem em aeroportos e ciclos de substituição vinculados ao tempo de atividade e conformidade com segurança. O movimento do preço médio de venda foi tratado separando os transportadores mecânicos simples dos sistemas mais automatizados, incluindo controles, acionamentos e monitoramento. Em seguida, aplicamos uma inflação medida e uma mudança de mix em vez de um único aumento geral. Para a previsão, a análise de cenários foi utilizada em torno do investimento industrial e da expansão logística, e esses cenários foram alinhados ao que os entrevistados esperavam para prazos de entrega, pipelines de projetos e comportamento de compras. Onde a visibilidade de baixo para cima era mais fraca em projetos menores, um fator de cobertura foi aplicado com base no feedback do canal e depois verificado novamente em relação aos sinais de comércio e produção.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de várias etapas para que os resultados não dependam de uma única premissa. Comparamos o resultado do modelo com sinais independentes, como a direção do comércio de maquinário, tendências de produção industrial e o gasto implícito por instalação automatizada, e investigamos outliers antes de qualquer número ser finalizado. Se uma região ou uso final apresentar um salto incomum, verificamos novamente os fatores subjacentes e, quando necessário, recontatamos os respondentes para confirmar o que mudou.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças bruscas no investimento industrial, interrupções na cadeia de suprimentos ou grandes alterações regulatórias que afetam as atualizações de equipamentos. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada com os dados mais recentes disponíveis.
Tamanho do Mercado de Transportadores da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para transportadores podem variar bastante, mesmo quando o nome do tema parece o mesmo, porque as regras de contagem nem sempre estão alinhadas. As diferenças geralmente decorrem do que é incluído como sistema de transportadores, quais anos são usados como base e como as mudanças de preço e mix são tratadas ao longo da previsão.
Os principais fatores de divergência neste mercado são se a estimativa inclui apenas sistemas de transportadores ou também incorpora equipamentos de transporte mais amplos, peças e categorias adjacentes de manuseio de materiais, além de se os serviços de instalação estão incluídos no número. O momento da conversão de moeda também importa quando as regiões são combinadas, assim como a frequência de atualização quando as tendências de investimento industrial se movem rapidamente. Os fluxos comerciais, os sinais de produção industrial e as verificações baseadas em entrevistas sobre ciclos de substituição também não são tratados da mesma forma entre os editores, o que altera o volume implícito e a matemática do preço médio de venda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,09 bilhões de USD (2026) | |
| Editora Global de Pesquisa A | 9,66 bilhões de USD (2025) | Utiliza um ano base anterior e pode comprimir o valor do ano corrente se os investimentos recentes em automação e a construção de armazéns não estiverem totalmente refletidos na base. O escopo também pode enfatizar sistemas de transportadores para automação industrial, o que pode alterar as premissas de mix por uso final. |
| Editora do Setor B | 7,25 bilhões de USD (2025) | Pode aplicar um limite de receita mais restrito ao focar nos tipos principais de transportadores e excluir camadas de automação de maior valor, como controles e monitoramento, e pode usar uma progressão de preços conservadora ao longo do tempo, o que reduz o valor reportado. |
A tabela mostra que a seleção do ano e os limites do escopo explicam a maior parte da variação. Os indicadores de comércio e produção, combinados com o feedback de compradores e canais sobre pipelines de projetos, são as verificações que mantêm a Mordor Intelligence vinculada a um conjunto definido de demanda por transportadores e a um mix de preços realista. Como as etapas são rastreáveis a sinais claros, o número final permanece reproduzível mesmo quando as premissas são reavaliadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de transportadores?
O mercado de sistemas de transportadores vale USD 10,09 bilhões em 2026.
Com que rapidez o mercado de sistemas de transportadores deve crescer?
Prevê-se que registre um CAGR de 4,43% e atinja USD 12,53 bilhões até 2031.
Qual região lidera o mercado de sistemas de transportadores?
A Ásia-Pacífico lidera com uma participação de 37,65% em 2025 devido a investimentos em manufatura e logística.
Qual segmento do mercado de sistemas de transportadores está crescendo mais rapidamente?
Software e análise apresenta o maior crescimento a um CAGR de 9,98% devido à adoção de manutenção preditiva.
Por que os transportadores com regeneração de energia estão ganhando força?
Eles reduzem o consumo de energia em até 39% e atendem às metas ESG, alcançando o retorno do investimento em seis anos para operações em declive.
Como os AGVs afetam o mercado de sistemas de transportadores?
As soluções AGV e AMR oferecem alternativas flexíveis, reduzindo o retorno sobre o investimento para oito meses em armazéns e desafiando as instalações tradicionais de linhas fixas.