
Taille et part du marché des convoyeurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.09 Milliards de dollars |
| Taille du Marché (2031) | 12.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des convoyeurs par Mordor Intelligence
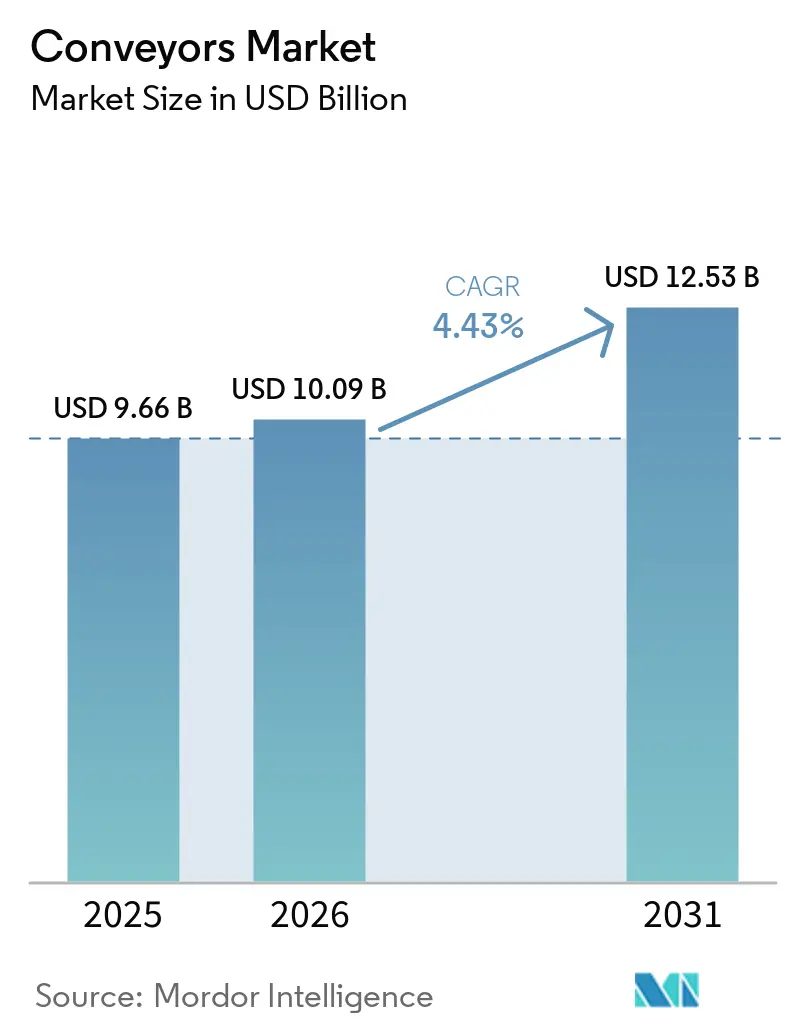
La taille du marché des convoyeurs en 2026 est estimée à 10,09 milliards USD, en croissance par rapport à la valeur de 2025 de 9,66 milliards USD, avec des projections pour 2031 affichant 12,53 milliards USD, progressant à un CAGR de 4,43% sur la période 2026-2031. Les perspectives sont façonnées par la croissance rapide de l'exécution des commandes e-commerce, les investissements dans l'Industrie 4.0, et la recherche d'efficacité énergétique qui pousse l'adoption des entraînements régénératifs capables de réaliser 37 à 39% d'économies d'énergie dans les cycles de travail en descente.[1] L'Asie-Pacifique est en tête de la demande, tandis que le Moyen-Orient enregistre l'expansion la plus rapide à mesure que de grands parcs logistiques entrent en service. La technologie à bande conserve une pluralité des installations, mais les modèles aériens progressent le plus rapidement car les usines cherchent à libérer de l'espace au sol. La maintenance prédictive pilotée par logiciel émerge comme le domaine de croissance des composants le plus fort, réduisant les temps d'arrêt imprévus jusqu'à 30% et prolongeant la durée de vie des actifs. Dans le même temps, la réticence aux dépenses d'investissement parmi les petites entreprises tempère le rythme des mises à niveau haut de gamme, et la substitution par les AGV/AMR exerce une pression supplémentaire sur les lignes fixes traditionnelles.
Principaux enseignements du rapport
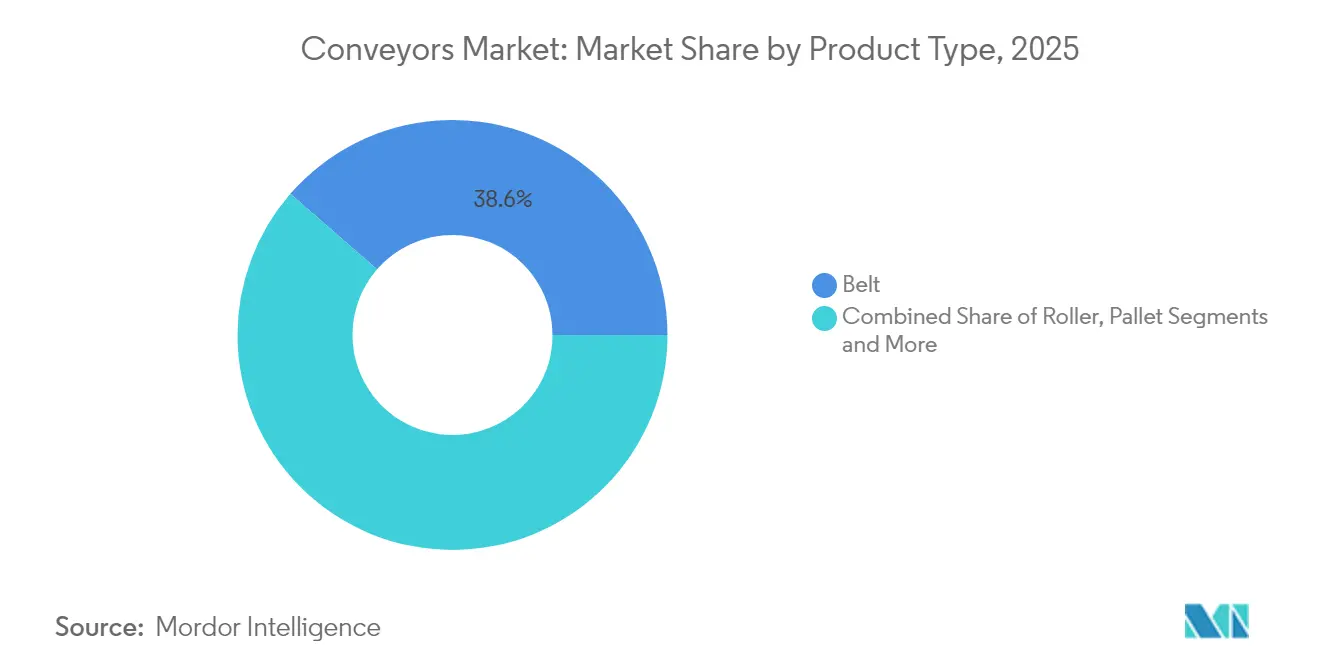
- Par type de produit, les convoyeurs à bande ont dominé avec une part de revenus de 38,60% en 2025 ; les convoyeurs aériens devraient se développer à un CAGR de 5,16% jusqu'en 2031.
- Par type de charge, la manutention unitaire a capturé 63,55% de la part de marché des systèmes de convoyeurs en 2025, tandis que la manutention en vrac devrait croître à un CAGR de 8,32% jusqu'en 2031.
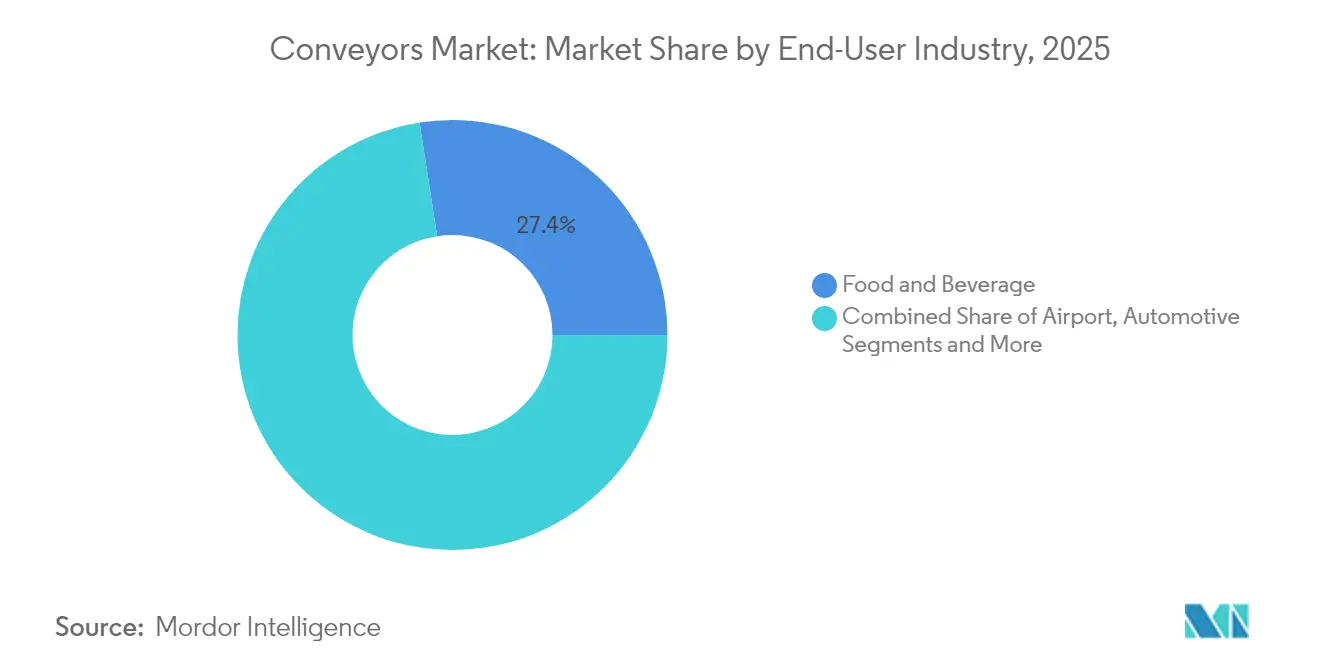
- Par secteur d'utilisation final, l'alimentation et les boissons détenaient 27,45% de la taille du marché des systèmes de convoyeurs en 2025, et les applications aéroportuaires progressent à un CAGR de 8,74% jusqu'en 2031.
- Par configuration de système, les configurations fixes/linéaires représentaient 58,95% de la part en 2025 ; les configurations modulaires/flexibles se développent à un CAGR de 9,12% jusqu'en 2031.
- Par composant, les équipements de convoyage représentaient 61,70% de la part en 2025, et les logiciels et analyses progressent à un CAGR de 9,98% jusqu'en 2031.
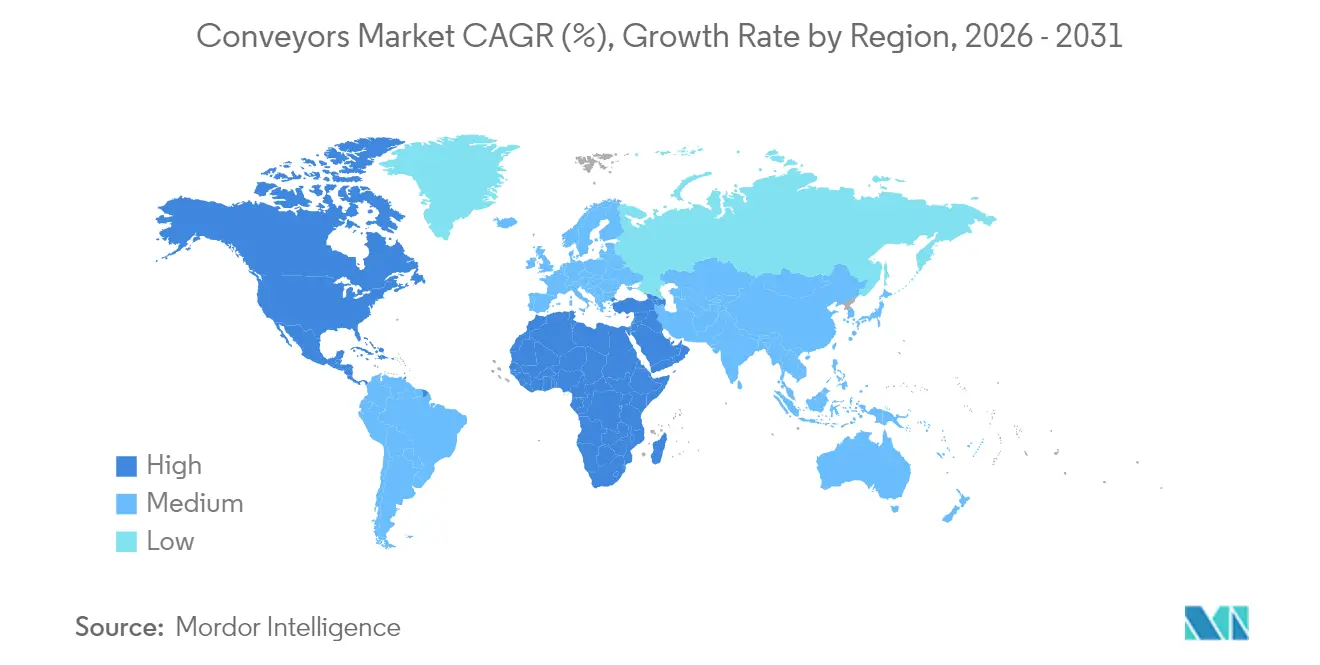
- Par géographie, l'Asie-Pacifique commandait 37,65% de la part en 2025, tandis que le Moyen-Orient enregistre le CAGR le plus rapide de 8,55% durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide des centres de traitement des commandes du commerce électronique | + 1.8% | Mondial, avec concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de manutention automatisée dans les usines agroalimentaires | +1.2% | Mondial, particulièrement fort en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Hausse des volumes de passagers aéroportuaires stimulant les convoyeurs de bagages | +0.9% | Mondial, avec un accent sur la reprise en Europe, en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incitations gouvernementales à la modernisation de l'Industrie 4.0 | +0.8% | Asie-Pacifique en tête, avec des retombées vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| La micro-logistique urbaine nécessite des convoyeurs modulaires compacts | + 0.7% | Amérique du Nord et Europe, en expansion vers les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les entraînements de convoyeurs à récupération d'énergie soutiennent les objectifs ESG | +0.6% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des centres de traitement des commandes du commerce électronique
Les nœuds de micro-logistique urbaine ont désormais besoin de plateformes de convoyeurs capables de trier plus de 7 200 colis par heure tout en occupant une surface minimale. Le hub thaïlandais de Café Amazon illustre ce modèle, traitant 20 000 colis par jour pour 4 000 points de vente via un système Interroll modulaire.[2] Les trieurs à courroie transversale à haut débit tiennent les promesses de livraison le jour même, et les agencements verticaux maximisent le débit volumique dans les mégapoles asiatiques à espace restreint. Les promoteurs spécifient des modules de convoyeurs prêts à l'emploi afin que les installations puissent être réorganisées sans travaux de génie civil. Ces exigences soutiennent des cycles de remplacement d'équipements robustes et renforcent le marché des systèmes de convoyeurs en tant qu'épine dorsale de la logistique du dernier kilomètre.
Demande croissante de manutention automatisée dans les usines agroalimentaires
Les transformateurs vont au-delà de la conformité hygiénique vers l'optimisation du débit de bout en bout. Balaji Wafers a atteint zéro temps d'arrêt imprévu en passant à des lignes à bande à rouleaux activés qui maintiennent une manipulation douce des produits.[3] Les convoyeurs équipés de systèmes de vision effectuent des contrôles de défauts en temps réel, réduisant l'inspection manuelle. Dans l'emballage de snacks à haut volume, les spirales DirectDrive fonctionnent désormais 48 heures d'affilée chez Diversified Foods, éliminant les défaillances mécaniques historiques. La courroie modulaire en plastique prolonge la durée de vie, et les nouvelles gammes de produits à base végétale nécessitent des agencements adaptables capables de traiter des articles fragiles avec des profils d'humidité variables.
Hausse des volumes de passagers aéroportuaires stimulant les convoyeurs de bagages
L'aéroport de Stansted a investi 70 millions USD pour installer 2,4 km de bandes et 180 chariots autonomes, augmentant son débit de bagages et sa fiabilité de service.[4] Les capteurs IoT étiquettent désormais les bagages de l'enregistrement au carrousel, et les bandes de chargement Power Stow réduisent la fatigue des équipes au sol sur plus de 400 sites. Les flottes d'avions plus importantes amplifient les charges de pointe, de sorte que les aéroports exigent des convoyeurs capables de soutenir des cycles de travail élevés tout en s'intégrant au contrôle automatisé.
Incitations gouvernementales à la modernisation de l'Industrie 4.0
Les centres SAMARTH Udyog Bharat 4.0 de l'Inde et le fonds de subventions de 400 millions USD du Département de l'Énergie des États-Unis subventionnent les modernisations d'usines intelligentes, y compris les mises à niveau de convoyeurs pilotées par les données. Le financement compense les obstacles aux coûts initiaux et accélère l'adoption d'entraînements régénératifs et de commandes cybersécurisées. Les structures d'incitation varient selon les régions, créant des avantages concurrentiels basés sur la localisation pour les fournisseurs d'équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées et longues périodes de retour sur investissement | -1.4% | Mondial, avec un impact particulier sur les PME dans les marchés en développement | Moyen terme (2-4 ans) |
| Risque d'intégration lors de la modernisation entraînant des arrêts de production | -0.8% | Mondial, avec un impact plus élevé dans les régions manufacturières matures | Court terme (≤ 2 ans) |
| Les robots mobiles autonomes et les véhicules à guidage automatique émergent comme technologies de substitution | -0.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Cyber-vulnérabilités OT-IT dans les réseaux de contrôle des convoyeurs | -0.4% | Mondial, avec une préoccupation accrue dans les infrastructures critiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées et longues périodes de retour sur investissement
Même avec des taux de rendement interne de 15 %, les entraînements à récupération d'énergie nécessitent six ans pour récupérer le capital, un obstacle pour les entreprises à trésorerie limitée. Les fluctuations du prix de l'acier entre 870 et 950 USD par tonne compliquent la budgétisation. Des modèles de crédit-bail existent, mais leur adoption est en retard dans les régions où les marchés du crédit sont tendus. Cette tension sur les coûts freine la pénétration des équipements haut de gamme au sein du marché des systèmes de convoyeurs.
Les robots mobiles autonomes et les véhicules à guidage automatique émergent comme technologies de substitution
Les robots mobiles ont enregistré une croissance de la demande de 17% et atteignent le retour sur investissement en moins de huit mois dans les entrepôts, concurrençant les lignes traditionnelles tarifées à 79 200 EUR (91 400 USD) contre 49 000 EUR (56 500 USD) pour les solutions AGV. Les convoyeurs restent supérieurs pour les flux continus à haut débit, mais les acheteurs évaluent les gains de flexibilité lors de la décision de projets d'investissement, créant une perte de part progressive pour les systèmes fixes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination de la bande fait face à l'innovation aérienneLes convoyeurs à bande ont conservé une part de 38,60 % en 2025, constituant un pilier des lignes d'exploitation minière, agroalimentaire et de fabrication générale. Le Dune Express au Texas illustre l'échelle des convoyeurs à bande, déplaçant 13 millions de tonnes par an sur 42 miles et supprimant 25 000 trajets de camions. Les variantes aériennes progressent à un CAGR de 5,16 % à mesure que les usines libèrent de l'espace au sol et améliorent la sécurité des travailleurs. Les systèmes à rouleaux bénéficient de cadres modulaires adaptés aux assemblages reconfigurables, tandis que les lignes à palettes servent des tâches automobiles de précision. Dans toutes les catégories, les capteurs intelligents poussent la précision de la maintenance prédictive au-delà de 95 %.
La taille du marché des systèmes de convoyeurs pour les solutions à bande devrait s'étendre parallèlement aux projets miniers durables et de logistique en vrac, tandis que les conceptions aériennes captent une part croissante en maximisant l'utilisation cubique. La taille du marché des convoyeurs aériens pour la segmentation par type montre que les systèmes monorail captent 34,75 % des revenus en 2025, mais les conceptions à alimentation libre surpassent ce rythme avec un CAGR de 6,32 %. Les conceptions vibratoires à haute efficacité énergétique ne nécessitent que 20 % de la force d'entraînement traditionnelle, reflétant l'innovation intersegments. Les lignes à lattes et à chaînes restent intégrées dans la production de véhicules lourds, bien que leur croissance soit tempérée par une demande croissante d'alternatives flexibles.

Par type de charge :
la manutention unitaire devance le traitement en vracLa manutention unitaire représentait 63,55 % de la demande de 2025, portée par le commerce électronique et les flux de fabrication discrète qui valorisent le contrôle doux des produits et l'accumulation sans pression. Les systèmes dotés de détection de défauts assistée par vision gèrent désormais des tâches de classification tout en améliorant la sécurité. La manutention en vrac, bien que plus modeste, dépassera la croissance unitaire à un TCAC de 8,32 %, liée à la croissance des matières premières et à la modernisation de l'agriculture. Les installations hybrides brouillent les frontières à mesure que les usines recherchent des infrastructures capables de basculer entre palettes et alimentation granulaire.
Dans le secteur minier, le projet Collahuasi de TAKRAF souligne les exigences de capacité en vrac pour les applications lourdes. Les salles blanches pharmaceutiques dépendent de convoyeurs à vide transférant plus de 11 100 litres par heure tout en préservant la stérilité. Ces deux voies soutiennent des flux de revenus diversifiés au sein du marché des systèmes de convoyeurs.
Par secteur d'utilisation final :
le traitement alimentaire stimule la croissance aéroportuaireLes usines agroalimentaires détenaient 27,45 % de part en 2025, portées par des exigences hygiéniques strictes et une demande évolutive. Les lignes de convoyeurs conçues pour le lavage et la courroie modulaire dominent ce secteur. Les systèmes aéroportuaires affichent le TCAC le plus rapide à 8,74 %, aligné sur le rebond du trafic passagers et les nouveaux projets de terminaux nécessitant un suivi des bagages activé par IoT. Les constructeurs automobiles passent à la manutention des batteries de véhicules électriques, en utilisant des courroies sans palette qui améliorent le débit et la sécurité.
Les applications manufacturières se diversifient dans l'électronique, les produits pharmaceutiques et les machines lourdes. Les opérations minières restent centrées sur la bande mais poussent la technologie régénérative pour réduire les émissions, soutenant les engagements ESG. Les segments de la vente au détail et des colis intègrent des stratégies omnicanales, en tirant parti des convoyeurs de tri pour relier les canaux en magasin et en ligne. Cette diversité protège le marché des systèmes de convoyeurs contre les fluctuations cycliques dans un seul secteur vertical.
Par configuration du système :
la flexibilité modulaire défie les systèmes fixesLes lignes fixes/linéaires ont conservé 58,95 % de part en 2025, privilégiées là où le débit 24h/24 et 7j/7 prime sur la modifiabilité de l'agencement. Le convoyeur de fret de 310 miles au Japon entre Tokyo et Osaka illustre l'efficacité fixe à grande échelle. Les systèmes modulaires/flexibles progressent plus vite à un TCAC de 9,12 %, appréciés pour la reconfiguration rapide dans les biens de consommation et les environnements de micro-logistique. Les équipements électriques prêts à l'emploi et les interfaces standardisées réduisent les variantes de composants de 85 %.
La taille du marché des systèmes de convoyeurs pour les plateformes modulaires croît à mesure que les détaillants omnicanaux développent des hubs éphémères. Les actifs fixes restent essentiels dans les mines à haute capacité et les usines de traitement, mais les plans hybrides assemblent désormais des branches modulaires sur des troncs fixes, offrant aux opérateurs les meilleures performances des deux approches.
Par composant :
les analyses logicielles dépassent la croissance matérielleL'équipement de convoyage est resté la plus grande tranche à 61,70 % en 2025. Pourtant, les logiciels et analyses bénéficient d'un TCAC de 9,98 % à mesure que les tableaux de bord de maintenance prédictive réduisent les visites sur le terrain et ont augmenté la production de 0,6 %, soit 1,12 million USD annuellement pour un déploiement Flexco. Les entraînements et commandes accueillent des modèles régénératifs qui réduisent la consommation d'énergie jusqu'à 39 %.
Dans tous les composants, les algorithmes d'intelligence artificielle optimisent les aimants des moteurs en temps réel, réduisant la consommation sans sacrifier le débit. Le calcul en périphérie intégré dans les contrôleurs minimise la latence et la dépendance au cloud, renforçant les architectures cybersécurisées au sein du marché des systèmes de convoyeurs.
Analyse géographique
Marché des convoyeurs en Asie-Pacifique
L'Asie-Pacifique représentait 37,65 % du marché des systèmes de convoyeurs en 2025, portée par l'expansion des pôles manufacturiers en Chine, en Inde et en Asie du Sud-Est. La nouvelle usine indienne de Daifuku Co., Ltd. souligne la demande locale croissante des secteurs automobile et électronique. La Chine continue d'installer des bandes transporteuses lourdes pour l'exploitation minière et les infrastructures portuaires, tandis que l'Inde s'appuie sur les installations SAMARTH Udyog pour accélérer la modernisation des usines intelligentes. La demande de convoyeurs pour salles blanches augmente avec les investissements dans les semi-conducteurs, et la ligne de fret de 499 kilomètres du Japon illustre l'ambition des mégaprojets.
Marché des convoyeurs au Moyen-Orient
Le Moyen-Orient, avec un CAGR de 8,55 %, bénéficie des programmes de diversification logistique. La Vision 2030 de l'Arabie saoudite consacre 106,6 milliards USD aux corridors de fret tels qu'Oxagon, stimulant le besoin de systèmes de tri à haute capacité et de convoyeurs portuaires. Le marché logistique des Émirats arabes unis, évalué à 20,03 milliards USD en 2025, soutient les dépenses d'automatisation des entrepôts estimées à 1,6 milliard USD d'ici 2025.
Marché des convoyeurs dans les Amériques, en Europe et en Afrique
L'Amérique du Nord et l'Europe continuent de moderniser leurs installations existantes, stimulées par les subventions d'efficacité énergétique du DOE et les réglementations carbone de l'UE. Les entraînements régénératifs connaissent une adoption précoce, notamment en Europe où les mandats environnementaux améliorent les calculs de retour sur investissement. L'Amérique du Sud et l'Afrique présentent des poches de croissance liées aux projets miniers et portuaires, mais les contraintes en capital ralentissent l'adoption des systèmes à forte composante analytique.
Paysage réglementaire
La conception et le fonctionnement des systèmes de convoyage sont régis par des règles de sécurité au travail et des normes consensuelles qui déterminent les protections, les commandes et les pratiques d'installation. Aux États-Unis, les exigences de l'OSHA s'appliquent aux convoyeurs dans les environnements de construction (par exemple, 29 CFR 1926.555), et les programmes de conformité font couramment référence à la norme ASME B20.1 comme référence de sécurité. L'édition 2024 (ASME B20.1-2024) actualise la base consensuelle utilisée par de nombreux propriétaires, intégrateurs et inspecteurs lors de la spécification ou de l'audit des installations de convoyage.
En Europe, la trajectoire réglementaire dépasse la sécurité mécanique pour aller vers la résilience numérique, à mesure que les convoyeurs intègrent de plus en plus de capteurs, de réseaux et de fonctions basées sur l'IA. Le règlement européen sur les machines (règlement (UE) 2023/1230) devient applicable le 20 janvier 2027, ajoutant des exigences essentielles de santé et de sécurité qui abordent explicitement la cybersécurité et les instructions numériques, tandis que la loi européenne sur l'IA (règlement (UE) 2024/1689) introduit des obligations de conformité pour les systèmes d'IA à haut risque pouvant recouper des applications de convoyage liées à la sécurité. Par ailleurs, la chaîne d'approvisionnement et la tarification des équipements et composants de convoyage peuvent être influencées par des actions de politique commerciale, notamment l'ouverture par le Département du Commerce américain d'une enquête au titre de la Section 232 sur la robotique et les machines industrielles le 2 septembre 2025, ce qui ajoute de l'incertitude aux décisions d'approvisionnement pour les catégories de machines industrielles importées.
Paysage concurrentiel
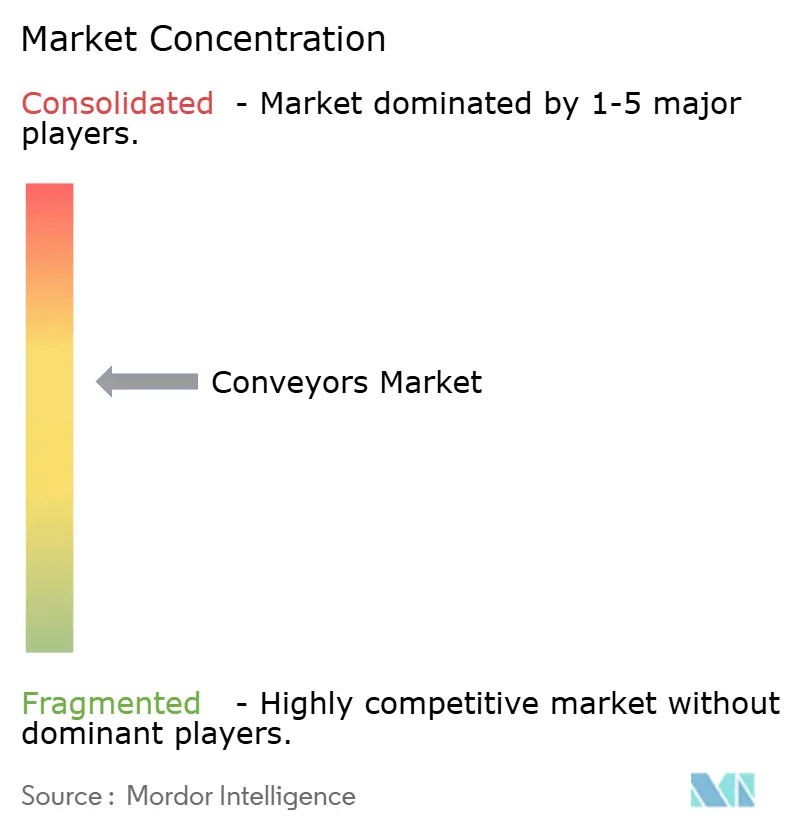
Le marché des systèmes de convoyeurs présente une fragmentation modérée avec une tendance croissante vers les acteurs de grande envergure tirant parti des fusions et acquisitions. L'acquisition de Descon par Pacteon élargit son portefeuille de fin de ligne pour les clients agroalimentaires. Les fabricants traditionnels font face à un risque de substitution de la part des fournisseurs de véhicules à guidage automatique/robots mobiles autonomes, ce qui incite à des alliances telles que le partenariat de Siemens avec SuperTrak pour intégrer le convoyage intelligent dans la plateforme TIA.
Des espaces blancs subsistent dans les convoyeurs miniers régénératifs et la mobilité en salle blanche pharmaceutique, où le robot Sterimove de Stäubli ouvre de nouvelles voies. L'avantage concurrentiel repose de plus en plus sur des diagnostics pilotés par intelligence artificielle dépassant 95 % de précision dans la prédiction des pannes. Les fournisseurs qui associent la robustesse matérielle à l'analyse du cycle de vie sont préférés à mesure que les acheteurs privilégient les indicateurs de coût total de possession par rapport au prix affiché.
Leaders du secteur des convoyeurs
-
Daifuku Co. Ltd
-
SSI Schaefer AG
-
Murata Machinery Ltd
-
BEUMER Group GmbH & Co. KG
-
Honeywell Intelligrated Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des convoyeurs Entreprises couvertes dans ce rapport
- Daifuku Co., Ltd.
- SSI Schaefer AG
- Murata Machinery Ltd.
- Mecalux S.A.
- BEUMER Group GmbH & Co. KG
- KNAPP AG
- Swisslog AG (KUKA)
- Honeywell Intelligrated
- Flexco
- Vanderlande Industries
- Dematic (KION Group)
- Interroll Holding AG
- Fives Group
- TGW Logistics Group
- Hytrol Conveyor Company
- Bastian Solutions Inc.
- Siemens Logistics
- Martin Engineering
- Dorner Manufacturing
- Intralox L.L.C.
Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à faire évoluer les convoyeurs d'actifs largement mécaniques vers des systèmes instrumentés par logiciel et sensibles à la cybersécurité, s'intégrant aux plateformes d'exécution d'entrepôt et d'automatisation d'usine, en particulier lorsque les exigences de débit et de disponibilité l'emportent sur les avantages de flexibilité des AMR et des AGV. Cela s'aligne sur la demande des clients pour un transport de distribution et de fabrication plus performant, ainsi que sur les feuilles de route des fournisseurs mettant l'accent sur les commandes, les diagnostics et le fonctionnement assisté par IA, renforçant la segmentation du rapport où les logiciels et l'analytique constituent la catégorie de composants à la croissance la plus rapide. Les programmes subventionnant la modernisation vers l'usine intelligente, notamment les centres SAMARTH Udyog Bharat 4.0 de l'Inde et l'enveloppe de subventions de 400 millions USD du Département de l'Énergie américain, créent également un espace blanc à court terme pour des mises à niveau combinant des entraînements à récupération d'énergie et une connectivité OT-IT sécurisée.
La localisation des capacités et l'élargissement de la couverture des solutions constituent un autre espace blanc investissable, les intégrateurs et les OEM développant leur présence régionale pour réduire les délais et prendre en charge des projets de bout en bout dans l'automobile, les semi-conducteurs et la logistique. Les initiatives de Daifuku fournissent un marqueur concret de cette orientation, notamment sa décision d'avril 2026 d'acquérir Eisenmann GmbH pour approfondir ses capacités en systèmes de production automobile européens et son plan de mai 2026 d'investir environ 52 milliards de yens entre 2026 et 2029 pour étendre sa capacité de production et poursuivre des opérations de fusion-acquisition, liées à des sites spécifiques (Shiga et Komaki) et à la transaction Eisenmann. Dans les applications de manutention en vrac, le déploiement du Dune Express d'Atlas Energy Solutions (un système de 42 miles dont la première livraison commerciale a été achevée en mars 2025) met en évidence la demande pour un transport à cycle d'utilisation élevé et optimisé en énergie, où les entraînements à récupération d'énergie et la maintenance prédictive peuvent être groupés sous forme d'offres de performance de cycle de vie plutôt que de ventes de matériel ponctuelles.
Développements industriels récents dans Marché des convoyeurs
- Juin 2026 : Daifuku Intralogistics America a lancé le convoyeur à rouleaux motorisé AutoRoll+ S destiné aux applications de distribution et de fabrication plus performantes. Ce lancement souligne l'investissement produit continu dans le transport de manutention unitaire, alors que les opérateurs recherchent débit, fiabilité et intégration plus facile dans les flux de matériaux automatisés.
- Avril 2026 : American Industrial Partners a signé un accord définitif pour acquérir l'activité Warehouse and Workflow Solutions de Honeywell, y compris Intelligrated. Cette transaction accentue la dynamique concurrentielle dans l'automatisation d'entrepôt en séparant un intégrateur majeur de convoyage et de tri d'une société mère industrielle diversifiée, le positionnant pour des changements de portefeuille et d'investissement sous une nouvelle propriété.
- Décembre 2024 : Siemens s'est associé à SuperTrak CONVEYANCE pour intégrer la technologie de transport intelligent Horizon3 avec Siemens TIA Portal. Cela renforce la couche d'intégration OT-IT autour du transport intelligent, soutenant une évolution du marché vers une différenciation centrée sur les commandes, les diagnostics et les logiciels.
Marché des convoyeurs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des convoyeurs est défini comme les revenus générés par les systèmes de convoyeurs et les équipements associés utilisés pour déplacer des matériaux ou des marchandises au sein d'une installation, couvrant les types mécaniques courants et les commandes qui les font fonctionner de manière sûre et fiable.
Exclusions du périmètre : Nous excluons les équipements généraux de manutention des matériaux qui n'effectuent pas de convoyage, tels que les équipements de levage autonomes et le mobilier général d'entreposage. Nous excluons également la main-d'œuvre d'installation sur site lorsqu'elle est facturée en tant que service de construction séparé.
Aperçu de la Segmentation
- Par type de produit
- À bande
- À rouleaux
- À palettes
- Aérien
- À lattes / à chaîne
- À vis et pneumatique
- Par type de charge
- Manutention unitaire
- Manutention en vrac
- Par secteur d'utilisation final
- Aéroport
- Commerce de détail et e-commerce
- Automobile
- Alimentation et boissons
- Produits pharmaceutiques
- Mines et carrières
- Fabrication (discrète et en continu)
- Autres
- Par configuration du système
- Fixe / linéaire
- Modulaire / flexible
- Par composant
- Équipement de convoyage
- Entraînements et commandes
- Logiciels et analyses
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Italie
- Royaume-Uni
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de ce qui est acheté et de l'endroit où la demande se manifeste, afin que la frontière du marché reste cohérente entre les secteurs tels que la fabrication, les aéroports, l'exploitation minière et l'entreposage. Nous avons utilisé des sources publiques telles que le Bureau du recensement des États-Unis et le Bureau of Labor Statistics pour les signaux d'activité industrielle, UN Comtrade pour les flux commerciaux liés aux catégories de machines, et les indicateurs de la Banque mondiale et de l'OCDE pour les cycles de production et d'investissement.
Pour maintenir le modèle réaliste au niveau du produit, nous avons également examiné des normes et des références de sécurité telles que l'Organisation internationale de normalisation, ainsi que l'USITC et les portails douaniers nationaux pour les droits d'importation et les notes de classification qui affectent ce qui est comptabilisé comme un convoyeur. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse réputés ont été examinés pour comprendre les ajouts de capacité, les priorités d'automatisation des usines et les tendances tarifaires. Dans quelques étapes, nos analystes ont également consulté des abonnements payants pour les données financières des entreprises et les bases de données de brevets afin de comprendre l'exposition des fournisseurs et la direction technologique. Ces sources sont données à titre illustratif uniquement, et nous avons examiné de nombreux autres documents publics pour collecter et valider les données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour confirmer quelle proportion de la demande de convoyeurs correspond à des remplacements par rapport à de nouveaux projets, et pour vérifier la cohérence des tailles de commandes typiques auprès des utilisateurs finaux, notamment les usines de transformation alimentaire, les usines automobiles, les centres de colis et les sites de manutention en vrac. Nous avons échangé avec des fabricants, des fournisseurs de composants, des intégrateurs de systèmes, des distributeurs et de grands acheteurs dans les principales régions, afin de combler les lacunes des données documentaires et de recouper les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28% | Directeurs généraux (CXO) : 14% | APAC : 45% |
| Niveau intermédiaire : 50% | Responsables fonctionnels/d'unité : 40% | EMEA : 33% |
| Acteurs plus petits : 22% | Managers : 46% | Amériques : 22% |
Dimensionnement du Marché et Prévisions
Le dimensionnement utilise une logique descendante et ascendante de manière pratique. L'approche descendante reconstruit la demande à partir des signaux de production industrielle et de dépenses d'investissement, puis applique les schémas d'adoption des convoyeurs par type d'installation, avant que les totaux ne soient traduits en valeur à l'aide de fourchettes de prix typiques par type de convoyeur et niveau d'automatisation. Ensuite, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des valeurs de projets échantillonnées provenant des canaux des intégrateurs et une vérification de l'exposition des revenus des fournisseurs au convoyage. Cette étape aide à ajuster pour le sous-comptage dans les groupes d'acheteurs fragmentés.
Les données d'entrée qui ont compté pour ce marché comprenaient les taux d'automatisation des usines et de construction d'entrepôts, la direction du PMI manufacturier, l'activité de débit des mines et des matières premières en vrac, les mises à niveau de la manutention des bagages aéroportuaires, et les cycles de remplacement liés à la disponibilité et à la conformité en matière de sécurité. Le mouvement du prix de vente moyen a été traité en séparant les convoyeurs mécaniques simples des systèmes plus automatisés, incluant les commandes, les entraînements et la surveillance. Nous avons ensuite appliqué une inflation mesurée et un glissement de mix plutôt qu'une hausse globale unique. Pour les prévisions, une analyse de scénarios a été utilisée autour de l'investissement industriel et de l'expansion logistique, et ces scénarios ont été alignés sur ce que les personnes interrogées attendaient en termes de délais, de pipelines de projets et de comportement d'achat. Là où la visibilité ascendante était plus faible pour les projets plus petits, un facteur de couverture a été appliqué sur la base des retours des canaux, puis recoupé avec les signaux commerciaux et de production.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs passes afin que les résultats ne dépendent pas d'une seule hypothèse. Nous comparons les résultats du modèle avec des signaux indépendants tels que la direction des échanges commerciaux de machines, les tendances de la production industrielle et les dépenses implicites par installation automatisée, puis nous examinons les valeurs aberrantes avant de finaliser tout chiffre. Si une région ou un usage final présente un saut inhabituel, nous revérifions les facteurs sous-jacents, et si nécessaire, nous recontactons les répondants pour confirmer ce qui a changé.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements brusques dans les investissements industriels, des perturbations de la chaîne d'approvisionnement ou des modifications réglementaires majeures affectant les mises à niveau des équipements. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent une vue actualisée avec les données les plus récentes disponibles.
Taille du Marché des Convoyeurs selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour les convoyeurs peuvent varier considérablement, même lorsque le nom du sujet semble identique, car les règles de comptage ne sont pas toujours alignées. Les différences proviennent généralement de ce qui est inclus en tant que système de convoyeurs, des années utilisées comme base, et de la manière dont les variations de prix et de mix sont traitées sur la période de prévision.
Les principaux facteurs d'écart dans ce marché sont de savoir si l'estimation inclut uniquement les systèmes de convoyeurs ou intègre également des équipements de convoyage plus larges, des pièces et des catégories adjacentes de manutention des matériaux, ainsi que si les services d'installation sont inclus dans le chiffre. Le calendrier de conversion des devises est également important lorsque les régions sont combinées, tout comme la fréquence d'actualisation lorsque les tendances des dépenses d'investissement industriel évoluent rapidement. Les flux commerciaux, les signaux de production industrielle et les vérifications basées sur des entretiens concernant les cycles de remplacement ne sont pas non plus traités de la même manière selon les éditeurs, ce qui modifie le volume implicite et le calcul du prix de vente moyen.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,09 milliards USD (2026) | |
| Éditeur mondial de recherche A | 9,66 milliards USD (2025) | Utilise une année de base antérieure et peut comprimer la valeur de l'année en cours si les dépenses d'investissement récentes en automatisation et les constructions d'entrepôts ne sont pas pleinement reflétées dans la base. Le périmètre peut également mettre l'accent sur les systèmes de convoyeurs pour l'automatisation industrielle, ce qui peut modifier les hypothèses de mix par utilisation finale. |
| Éditeur sectoriel B | 7,25 milliards USD (2025) | Peut appliquer une frontière de revenus plus étroite en se concentrant sur les types de convoyeurs principaux et en excluant les couches d'automatisation à plus haute valeur ajoutée telles que les commandes et la surveillance, et peut utiliser une progression de prix conservatrice dans le temps, ce qui abaisse la valeur déclarée. |
Le tableau montre que la sélection de l'année et les limites du périmètre expliquent la majeure partie de l'écart. Les indicateurs commerciaux et de production, associés aux retours des acheteurs et des canaux sur les pipelines de projets, sont les vérifications qui maintiennent Mordor Intelligence ancré à un pool de demande de convoyeurs défini et à un mix de prix réaliste. Parce que les étapes sont traçables à des signaux clairs, le chiffre final reste reproductible même lorsque les hypothèses sont retestées.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes de convoyeurs ?
Le marché des systèmes de convoyeurs est évalué à 10,09 milliards USD en 2026.
À quelle vitesse le marché des systèmes de convoyeurs devrait-il croître ?
Il est prévu d'enregistrer un TCAC de 4,43 % et d'atteindre 12,53 milliards USD d'ici 2031.
Quelle région est en tête du marché des systèmes de convoyeurs ?
L'Asie-Pacifique est en tête avec une part de 37,65 % en 2025 grâce aux investissements dans la fabrication et la logistique.
Quel segment du marché des systèmes de convoyeurs connaît la croissance la plus rapide ?
Les logiciels et analyses affichent la croissance la plus élevée avec un TCAC de 9,98 % en raison de l'adoption de la maintenance prédictive.
Pourquoi les convoyeurs à récupération d'énergie gagnent-ils en popularité ?
Ils réduisent la consommation d'énergie jusqu'à 39 % et atteignent les objectifs ESG, avec un retour sur investissement en six ans pour les opérations en descente.
Comment les véhicules à guidage automatique affectent-ils le marché des systèmes de convoyeurs ?
Les solutions à véhicules à guidage automatique et robots mobiles autonomes offrent des alternatives flexibles, réduisant le retour sur investissement à huit mois dans les entrepôts et remettant en question les installations de lignes fixes traditionnelles.