
Fördertechnik Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.09 Milliarden US-Dollar |
| Marktgröße (2031) | 12.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fördertechnik Marktanalyse von Mordor Intelligence
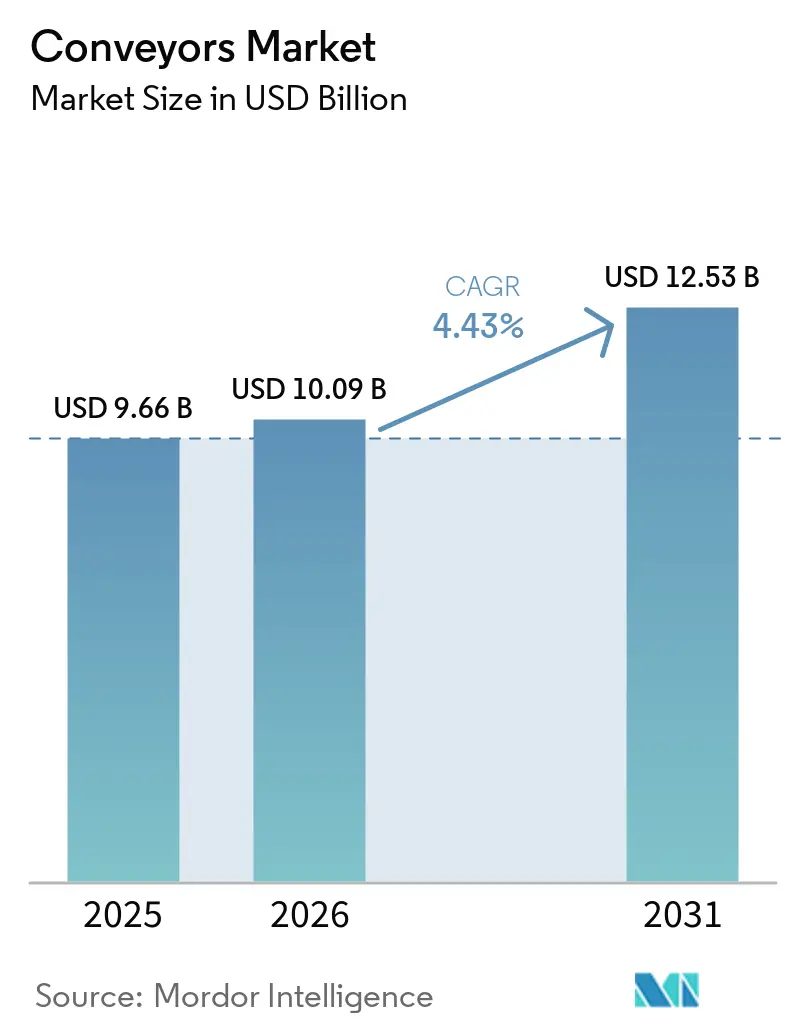
Die Größe des Fördertechnik-Markts wird im Jahr 2026 auf 10,09 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 9,66 Milliarden USD, mit Projektionen für 2031 von 12,53 Milliarden USD, was einem CAGR von 4,43 % über den Zeitraum 2026–2031 entspricht. Die Aussichten werden geprägt durch das rasche Wachstum der E-Commerce-Auftragsabwicklung, Investitionen in Industrie 4.0 und die Suche nach Energieeffizienz, die die Einführung von Antrieben mit Energierückspeisung vorantreibt, die bei Abwärtsförderung Energieeinsparungen von 37–39 % ermöglichen.[1]Untersuchung der wirtschaftlichen Hypothese für Abwärtsgurtförderer mit dreiphasigen aktiven Einspeise-Lastumrichtern, Technologies, mdpi.com Asien-Pazifik führt die Nachfrage an, während der Nahe Osten die stärkste Expansion verzeichnet, da große Logistikparks in Betrieb gehen. Gurtfördertechnik hält einen Pluralitätsanteil der Installationen, doch Hängeförderanlagen wachsen am schnellsten, da Fabriken Bodenfläche gewinnen möchten. Softwaregestützte vorausschauende Wartung entwickelt sich zum stärksten Wachstumsbereich bei Komponenten und reduziert ungeplante Ausfallzeiten um bis zu 30 % bei gleichzeitiger Verlängerung der Anlagenlebensdauer. Gleichzeitig dämpft die Investitionszurückhaltung kleinerer Unternehmen das Tempo hochwertiger Upgrades, und die Substitution durch AGV/AMR erhöht den Druck auf traditionelle Festlinien.
Wichtigste Erkenntnisse des Berichts
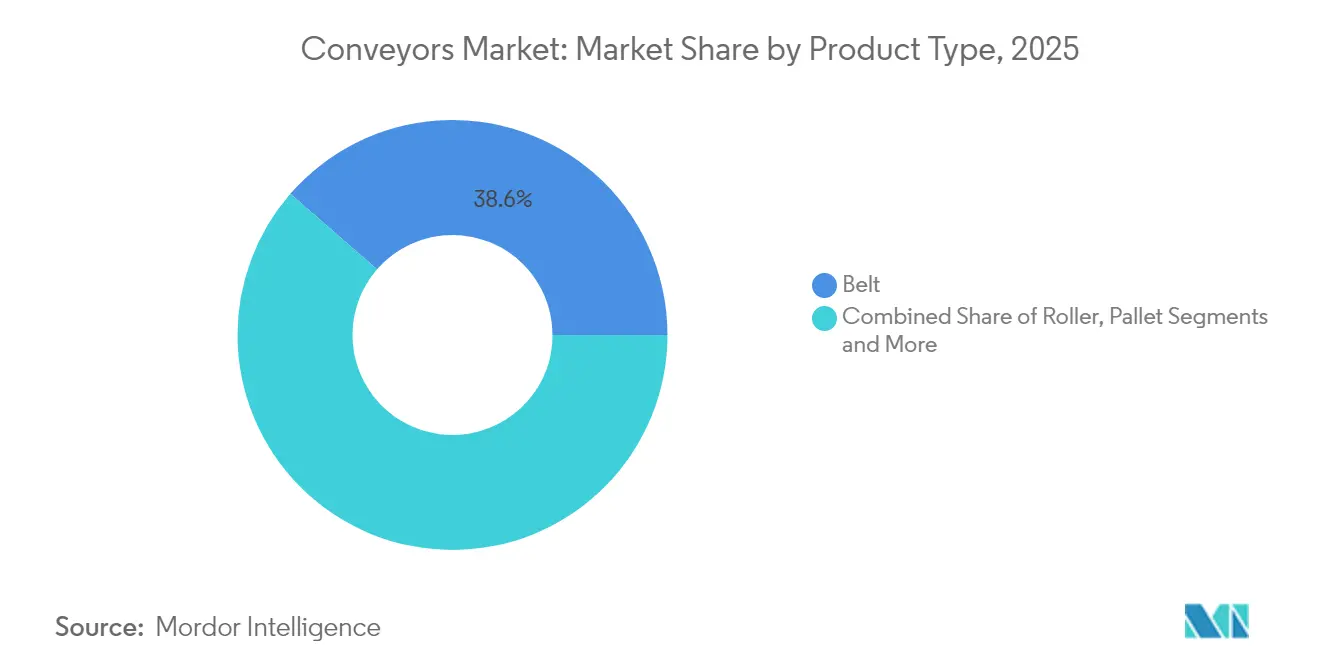
- Nach Produkttyp führten Gurtförderer mit einem Umsatzanteil von 38,60 % im Jahr 2025; Hängeförderanlagen werden voraussichtlich bis 2031 mit einem CAGR von 5,16 % wachsen.
- Nach Lasttyp entfiel auf die Stückgutförderung im Jahr 2025 ein Marktanteil von 63,55 % am Fördersystemmarkt, während die Schüttgutförderung bis 2031 mit einem CAGR von 8,32 % wachsen soll.
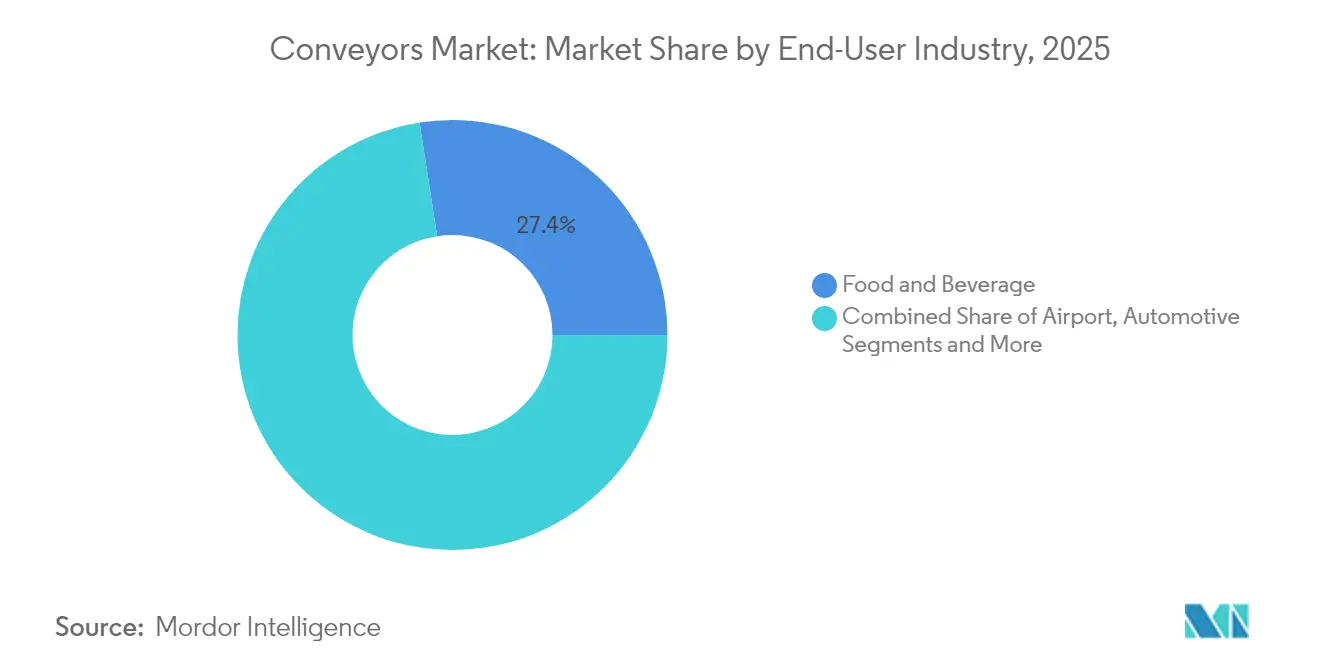
- Nach Endverbraucherbranche hielt die Lebensmittel- und Getränkeindustrie im Jahr 2025 einen Anteil von 27,45 % an der Marktgröße für Fördersysteme, und Flughafenapplikationen wachsen bis 2031 mit einem CAGR von 8,74 %.
- Nach Systemkonfiguration entfielen auf feste/lineare Anlagen im Jahr 2025 58,95 % des Marktanteils; modulare/flexible Konfigurationen wachsen bis 2031 mit einem CAGR von 9,12 %.
- Nach Komponente repräsentierten Förderanlagen im Jahr 2025 einen Anteil von 61,70 %, und Software und Analytik wachsen bis 2031 mit einem CAGR von 9,98 %.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 37,65 %, während der Nahe Osten im Prognosezeitraum den schnellsten CAGR von 8,55 % verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Fördertechnik Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasantes Wachstum der E-Commerce-Fulfillment-Zentren | + 1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach automatisierter Handhabung in Lebensmittel- und Getränkebetrieben | +1.2% | Global, besonders stark in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Flughafenpassagierzahlen fördern Gepäckförderanlagen | +0.9% | Global, mit Erholungsschwerpunkt in Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für die Modernisierung im Rahmen von Industrie 4.0 | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Urbane Mikro-Fulfillment-Zentren erfordern kompakte modulare Förderer | + 0.7% | Nordamerika und Europa, Ausweitung auf urbane Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fördererantriebe mit Energierückgewinnung unterstützen ESG-Ziele | +0.6% | Global, mit früher Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasantes Wachstum der E-Commerce-Fulfillment-Zentren
Urbane Mikro-Fulfillment-Knoten benötigen heute Förderplattformen, die mehr als 7.200 Kartons pro Stunde sortieren und dabei minimale Bodenfläche beanspruchen. Das Thailand-Hub von Café Amazon zeigt dieses Modell: Es verarbeitet täglich 20.000 Kartons für 4.000 Filialen über ein modulares Interroll-System.[2]Café Amazon Erfolgsgeschichte | Interroll Lösungen, interroll.com Hochdurchsatz-Quergurtsorter ermöglichen Same-Day-Delivery-Versprechen, und vertikale Layouts maximieren den kubischen Durchsatz in platzbeschränkten asiatischen Megastädten. Entwickler spezifizieren Plug-and-Play-Fördermodule, damit Anlagen ohne Baumaßnahmen umgestaltet werden können. Diese Anforderungen erhalten robuste Geräteersatzzyklen und stärken den Fördersystemmarkt als Rückgrat der Letzten-Meile-Logistik.
Steigende Nachfrage nach automatisierter Handhabung in Lebensmittel- und Getränkebetrieben
Verarbeitungsbetriebe gehen über die bloße Einhaltung von Hygienevorschriften hinaus und streben eine durchgängige Durchsatzoptimierung an. Balaji Wafers erreichte null ungeplante Ausfallzeiten durch den Wechsel zu Activated Roller Belt-Linien, die eine schonende Produkthandhabung gewährleisten.[3]Backend-Automatisierung, die zukunftssicher ist, Intralox, intralox.com Mit Bildverarbeitung ausgestattete Förderer führen Echtzeit-Fehlerprüfungen durch und reduzieren manuelle Inspektionen. In der Hochvolumen-Snackverpackung laufen DirectDrive-Spiralen bei Diversified Foods nun 48 Stunden ununterbrochen und eliminieren historische mechanische Ausfälle. Modulare Kunststoffbänder verlängern die Lebensdauer, und aufkommende pflanzenbasierte Produktlinien erfordern anpassungsfähige Layouts, die empfindliche Artikel mit unterschiedlichen Feuchtigkeitsprofilen verarbeiten können.
Steigende Flughafenpassagierzahlen fördern Gepäckförderanlagen
Der Flughafen Stansted investierte 70 Millionen USD in die Installation von 2,4 km Bändern sowie 180 autonomen Wagen und steigerte damit seinen Gepäckdurchsatz und seine Servicequalität.[4]Gepäck der Innovation: Automatisierte Gepäckabfertigung, Airport Industry Review, airport.nridigital.com IoT-Sensoren verfolgen Gepäckstücke nun vom Check-in bis zum Gepäckband, und Power Stow-Laderollen reduzieren die Belastung des Bodenpersonals an mehr als 400 Standorten. Größere Flugzeugflotten verstärken Spitzenlasten, sodass Flughäfen Förderer benötigen, die hohe Betriebszyklen aufrechterhalten und gleichzeitig in automatisierte Sicherheitskontrollen integriert werden können.
Staatliche Anreize für die Modernisierung im Rahmen von Industrie 4.0
Indiens SAMARTH Udyog Bharat 4.0-Zentren und der Fördermittelpool des US-Energieministeriums in Höhe von 400 Millionen USD subventionieren Smart-Factory-Nachrüstungen, einschließlich datengesteuerter Förderanlagen-Upgrades. Die Förderung kompensiert anfängliche Kostenbarrieren und beschleunigt die Einführung von Antrieben mit Energierückgewinnung und cybersicheren Steuerungen. Die Anreizstrukturen variieren regional und schaffen standortbasierte Wettbewerbsvorteile für Anlagenlieferanten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionskosten und lange Amortisationszeiten | -1.4% | Global, mit besonders starker Auswirkung auf kleine und mittlere Unternehmen in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Risiko von Produktionsausfällen bei der Nachrüstungsintegration | -0.8% | Global, mit stärkerer Auswirkung in reifen Fertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Autonome mobile Roboter und fahrerlose Transportsysteme als aufkommende Substituttechnologien | -0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| OT-IT-Cyber-Schwachstellen in Förderanlagen-Steuerungsnetzwerken | -0.4% | Global, mit erhöhter Besorgnis in kritischer Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten und lange Amortisationszeiten
Selbst bei internen Renditen von 15 % benötigen Antriebe mit Energierückgewinnung sechs Jahre zur Kapitalrückgewinnung – eine Hürde für liquiditätsbeschränkte Unternehmen. Stahlpreisschwankungen zwischen 870 und 950 USD pro Tonne erschweren die Budgetplanung. Leasingmodelle existieren, doch die Akzeptanz hinkt in Regionen mit engen Kreditmärkten hinterher. Diese Kostenspannung hemmt die Durchdringung von Premiumgeräten im Fördersystemmarkt.
Autonome mobile Roboter und fahrerlose Transportsysteme als aufkommende Substituttechnologien
Mobile Roboter verzeichneten ein Nachfragewachstum von 17 % und erreichen in Lagerhäusern innerhalb von acht Monaten den Return on Investment, was traditionelle Linien unterbietet, die mit EUR 79.200 (USD 91.400) gegenüber EUR 49.000 (USD 56.500) für AGV-Lösungen bepreist sind. Fördersysteme bleiben bei kontinuierlichen Hochdurchsatzflüssen überlegen, doch Käufer bewerten Flexibilitätsgewinne bei der Entscheidung über Investitionsprojekte, was zu einem schrittweisen Marktanteilsverlust für Festsysteme führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Gurtförderer trifft auf Innovation bei Hängeförderern
Gurtförderer hielten 2025 einen Marktanteil von 38,60 % und sind ein tragendes Element in Bergbau-, Lebensmittel- und allgemeinen Fertigungslinien. Der Dune Express in Texas belegt die Leistungsfähigkeit von Gurtförderern im großen Maßstab: Er transportiert jährlich 13 Millionen Tonnen über 42 Meilen und ersetzt dabei 25.000 LKW-Fahrten. Hängevarianten wachsen mit einem CAGR von 5,16 %, da Fabriken Bodenfläche gewinnen und die Arbeitssicherheit verbessern. Rollensysteme profitieren von modularen Rahmen, die für rekonfigurierbare Montagelinien geeignet sind, während Palettenförderer präzise Aufgaben in der Automobilfertigung übernehmen. Über alle Kategorien hinweg steigern intelligente Sensoren die Genauigkeit der vorausschauenden Wartung auf über 95 %.
Die Marktgröße für Gurtfördersysteme im Bereich der Fördersysteme wird voraussichtlich im Zuge nachhaltiger Bergbau- und Massengutlogistikprojekte wachsen, während Hängekonstruktionen durch die Maximierung der kubischen Raumnutzung schrittweise Marktanteile gewinnen. Die Marktgröße für Hängeförderer nach Typsegmentierung zeigt, dass Einschienensysteme 2025 einen Umsatzanteil von 34,75 % erzielen, Power-&-Free-Systeme jedoch mit einem CAGR von 6,32 % schneller wachsen. Energieeffiziente Schwingförderer benötigen lediglich 20 % der herkömmlichen Antriebskraft, was die segmentübergreifende Innovation widerspiegelt. Latten- und Kettenförderer sind nach wie vor fest in der Schwerlastfahrzeugproduktion verankert, ihr Wachstum wird jedoch durch die steigende Nachfrage nach flexiblen Alternativen gedämpft.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Lasttyp: Stückguthandling führt vor Schüttgutverarbeitung
Das Stückguthandling repräsentierte im Jahr 2025 63,55 % der Nachfrage, angetrieben durch E-Commerce- und diskrete Fertigungsabläufe, die schonende Produktkontrolle und druckfreie Stauung schätzen. Systeme mit bildverarbeitungsgestützter Fehlererkennung übernehmen nun Klassifizierungsaufgaben und verbessern gleichzeitig die Sicherheit. Das Schüttguthandling wird, obwohl kleiner, das Stückgutwachstum mit einer CAGR von 8,32 % übertreffen, getrieben durch Rohstoffwachstum und Modernisierung der Landwirtschaft. Hybridinstallationen verwischen die Grenzen, da Anlagen eine Infrastruktur anstreben, die zwischen Paletten und körnigem Fördergut wechseln kann.
Im Bergbau unterstreicht TAKRAFs Collahuasi-Projekt die Anforderungen an schwere Schüttgutkapazitäten. Pharmazeutische Reinräume sind auf Vakuumförderer angewiesen, die mehr als 11.100 Liter pro Stunde übertragen und dabei die Sterilität wahren. Diese beiden Wege erhalten diversifizierte Einnahmequellen im Fördersystemmarkt.
Nach Endverbraucherbranche: Lebensmittelverarbeitung treibt Flughafenwachstum an
Lebensmittel- und Getränkebetriebe hielten im Jahr 2025 einen Anteil von 27,45 %, angetrieben durch strenge Hygienevorschriften und skalierbare Nachfrage. Förderlinien für Nassreinigung und modulare Bänder dominieren diesen Bereich. Flughafensysteme verzeichnen die schnellste CAGR von 8,74 %, im Einklang mit der Erholung des Passagierverkehrs und neuen Terminalprojekten, die IoT-fähiges Gepäckverfolgung erfordern. Automobilhersteller stellen auf die Handhabung von Elektrofahrzeugbatterien um und verwenden palettenlose Bänder, die Durchsatz und Sicherheit steigern.
Fertigungsanwendungen diversifizieren sich über Elektronik, Pharmazeutika und schwere Maschinen. Bergbaubetriebe bleiben gurtorientiert, treiben jedoch regenerative Technologie voran, um Emissionen zu reduzieren und ESG-Verpflichtungen zu unterstützen. Einzelhandels- und Paketsegmente integrieren Omnichannel-Strategien und nutzen Sortierförderer, um Filial- und Online-Kanäle zu verbinden. Diese Vielfalt schützt den Fördersystemmarkt vor zyklischen Schwankungen in einzelnen Branchen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Systemkonfiguration: Modulare Flexibilität fordert Festsysteme heraus
Fest-/Linearlinien behielten im Jahr 2025 einen Anteil von 58,95 % und werden dort bevorzugt, wo 24/7-Durchsatz Vorrang vor Layoutveränderlichkeit hat. Japans 500 km langer Güterförderer zwischen Tokio und Osaka veranschaulicht die Effizienz großer Festanlagen. Modulare/flexible Systeme übertreffen mit einer CAGR von 9,12 % und werden für schnelle Rekonfiguration in Konsumgüter- und Mikro-Fulfillment-Umgebungen geschätzt. Plug-and-Play-Elektrik und standardisierte Schnittstellen reduzieren Komponentenvarianten um 85 %.
Die Marktgröße des Fördersystemmarkts für modulare Plattformen wächst, da Omnichannel-Händler Pop-up-Hubs skalieren. Festanlagen bleiben in Hochkapazitätsminen und Prozessanlagen unverzichtbar, aber hybride Konzepte verbinden nun modulare Zweige mit festen Hauptstrecken und geben Betreibern die Vorteile beider Ansätze.
Nach Komponente: Software-Analytik übertrifft das Hardwarewachstum
Förderausrüstung blieb mit 61,70 % im Jahr 2025 der größte Anteil. Dennoch genießt Software und Analytik eine CAGR von 9,98 %, da Dashboards für vorausschauende Wartung Außeneinsätze reduzieren und die Produktion um 0,6 % steigern – was für eine Flexco-Implementierung jährlich 1,12 Millionen USD wert ist. Antriebe und Steuerungen profitieren von regenerativen Designs, die den Energieverbrauch um bis zu 39 % senken.
Über alle Komponenten hinweg optimieren Algorithmen der künstlichen Intelligenz die Motormagnete in Echtzeit und senken den Verbrauch ohne Durchsatzeinbußen. In Steuerungen eingebettete Edge-Berechnung minimiert Latenz und Cloud-Abhängigkeit und stärkt cybersichere Architekturen im Fördersystemmarkt.
Geografische Analyse
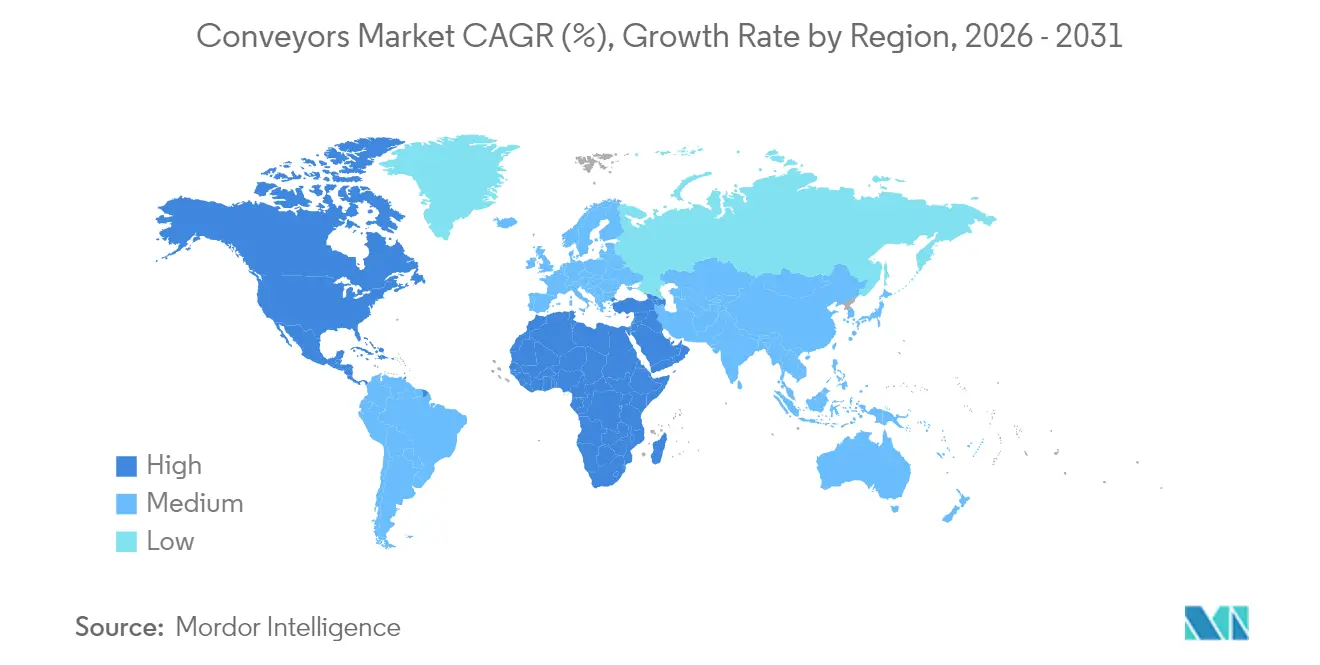
Asien-Pazifik entfiel im Jahr 2025 auf 37,65 % des Fördersystemmarkts, verankert durch expandierende Fertigungscluster in China, Indien und Südostasien. Daifukus neue indische Fabrik unterstreicht die steigende lokale Nachfrage aus den Bereichen Automobil und Elektronik. China installiert weiterhin schwere Schüttgurtbänder in Bergbau- und Hafeninfrastruktur, während Indien SAMARTH Udyog-Einrichtungen nutzt, um Smart-Factory-Nachrüstungen zu beschleunigen. Die Nachfrage nach Reinraum-Förderern steigt mit Halbleiterinvestitionen, und Japans 500 km langer Güterverkehrskorridor unterstreicht den Ehrgeiz für Großprojekte.
Der Nahe Osten, der mit einer CAGR von 8,55 % wächst, profitiert von Agenden zur Logistikdiversifizierung. Saudi-Arabiens Vision 2030 widmet 106,6 Milliarden USD Frachtkorridoren wie Oxagon und treibt den Bedarf an Hochkapazitätssortierung und Hafenförderern an. Der Logistikmarkt der Vereinigten Arabischen Emirate, der im Jahr 2025 auf 20,03 Milliarden USD geschätzt wird, unterstützt Lagerautomatisierungsausgaben, die bis 2025 auf 1,6 Milliarden USD prognostiziert werden.
Nordamerika und Europa modernisieren weiterhin veraltete Installationen, angetrieben durch Energieeffizienzförderungen des US-Energieministeriums und EU-Kohlenstoffvorschriften. Regenerative Antriebe finden frühe Akzeptanz, insbesondere in Europa, wo grüne Vorschriften die Renditeberechnungen verbessern. Südamerika und Afrika zeigen Wachstumsnischen im Zusammenhang mit Bergbau- und Hafenprojekten, doch Kapitalbeschränkungen verlangsamen die Einführung analytikschwerer Systeme.

Regulatorisches Umfeld
Konstruktion und Betrieb von Förderanlagen unterliegen Arbeitsschutzvorschriften und Konsensnormen, die Schutzeinrichtungen, Steuerungen und Installationspraktiken prägen. In den Vereinigten Staaten gelten OSHA-Anforderungen für Förderanlagen im Baugewerbe (zum Beispiel 29 CFR 1926.555), und Compliance-Programme beziehen sich häufig auf ASME B20.1 als Sicherheitsstandard. Die Ausgabe 2024 (ASME B20.1-2024) aktualisiert die Konsensbasis, die von vielen Betreibern, Systemintegratoren und Prüfern bei der Spezifikation oder Prüfung von Förderanlagen herangezogen wird.
In Europa bewegt sich die regulatorische Entwicklung über die mechanische Sicherheit hinaus in Richtung digitaler Resilienz, da Förderanlagen zunehmend Sensoren, Vernetzung und KI-fähige Funktionen integrieren. Die EU-Maschinenverordnung (Verordnung (EU) 2023/1230) wird ab dem 20. Januar 2027 anwendbar und ergänzt grundlegende Gesundheits- und Sicherheitsanforderungen, die ausdrücklich Cybersicherheit und digitale Anleitungen betreffen, während das EU-KI-Gesetz (Verordnung (EU) 2024/1689) Compliance-Pflichten für Hochrisiko-KI-Systeme einführt, die sich mit sicherheitsrelevanten Förderanwendungen überschneiden können. Unabhängig davon können Lieferkette und Preisgestaltung für Förderanlagen und -komponenten durch handelspolitische Maßnahmen beeinflusst werden, darunter die Einleitung einer Section-232-Untersuchung zu Robotik und Industriemaschinen durch das US-Handelsministerium am 2. September 2025, was die Beschaffungsentscheidungen für importierte Industriemaschinenkategorien mit Unsicherheit belastet.
Wettbewerbslandschaft
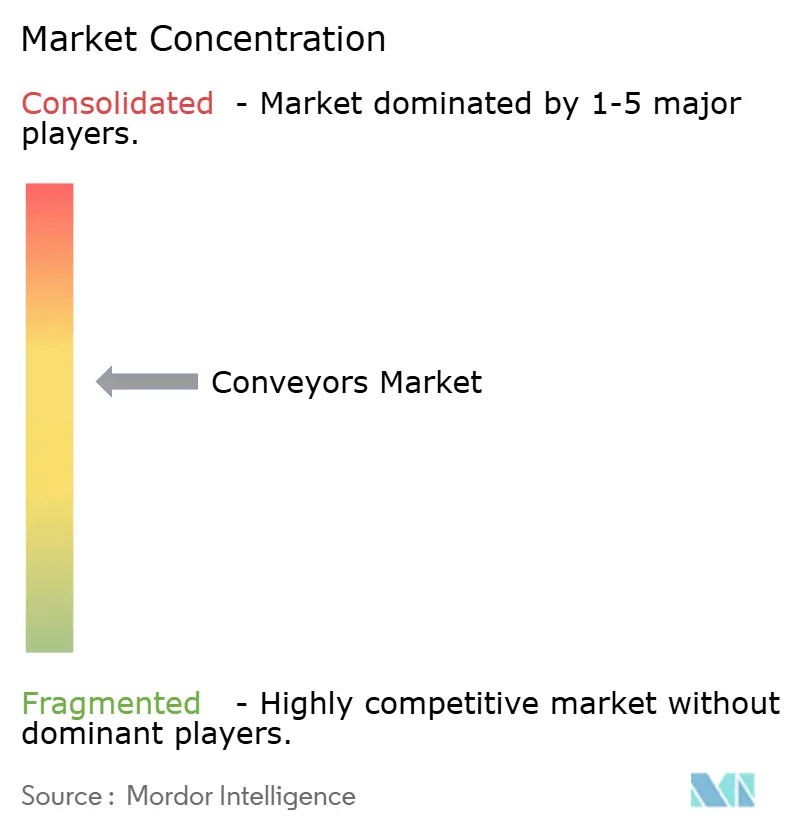
Der Fördersystemmarkt zeigt eine moderate Fragmentierung mit einer zunehmenden Tendenz zu großen Akteuren, die Fusionen und Übernahmen nutzen. Pacteons Übernahme von Descon erweitert sein End-of-Line-Portfolio für Lebensmittel- und Getränkekunden. Traditionelle Hersteller sehen sich einem Substitutionsrisiko durch Anbieter autonomer mobiler Roboter und fahrerloser Transportsysteme ausgesetzt, was Allianzen wie die Zusammenarbeit von Siemens mit SuperTrak zur Integration intelligenter Förderung in die TIA-Plattform fördert.
Weißer Fleck verbleibt bei regenerativen Bergbauförderern und pharmazeutischer Reinraummobilität, wo Stäublis Sterimove-Roboter Neuland betritt. Der Wettbewerbsvorteil hängt zunehmend von KI-gestützter Diagnostik ab, die eine Fehlervorhersagegenauigkeit von über 95 % übertrifft. Anbieter, die Hardware-Robustheit mit Lebenszyklus-Analytik kombinieren, werden bevorzugt, da Käufer Gesamtbetriebskosten-Kennzahlen über den Listenpreis stellen.
Marktführer der Fördertechnikbranche
Daifuku Co. Ltd
SSI Schaefer AG
Murata Machinery Ltd
BEUMER Group GmbH & Co. KG
Honeywell Intelligrated Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance besteht darin, Förderanlagen von weitgehend mechanischen Anlagen zu softwaregestützten, cyberbewussten Systemen weiterzuentwickeln, die sich in Lagerausführungs- und Werksautomatisierungsplattformen integrieren lassen, insbesondere dort, wo Durchsatz- und Verfügbarkeitsanforderungen die Flexibilitätsvorteile von AMRs und AGVs überwiegen. Dies steht im Einklang mit der Kundennachfrage nach leistungsfähigerer Distributions- und Fertigungsförderung sowie mit Anbieter-Roadmaps, die Steuerungen, Diagnostik und KI-gestützten Betrieb betonen, und untermauert die Berichtssegmentierung, wonach Software und Analytik die am schnellsten wachsende Komponentenkategorie ist. Programme zur Bezuschussung von Smart-Factory-Nachrüstungen, darunter Indiens SAMARTH Udyog Bharat 4.0-Zentren und der Fördertopf des US-Energieministeriums in Höhe von 400 Millionen USD, schaffen zudem kurzfristigen Handlungsspielraum für Upgrades, die energierückgewinnende Antriebe mit sicherer OT-IT-Konnektivität kombinieren.
Kapazitätslokalisierung und breitere Lösungsabdeckung sind ein weiterer investitionswürdiger Freiraum, da Systemintegratoren und OEMs ihre regionale Präsenz ausweiten, um Lieferzeiten zu verkürzen und End-to-End-Projekte in den Bereichen Automobil, Halbleiter und Logistik zu unterstützen. Die Schritte von Daifuku liefern einen konkreten Beleg für diese Richtung, darunter die Entscheidung vom April 2026, Eisenmann GmbH zu übernehmen, um die Fähigkeiten im Bereich europäischer Automobilproduktionssysteme zu vertiefen, sowie der Plan vom Mai 2026, im Zeitraum 2026-2029 rund 52 Milliarden Yen zu investieren, um die Produktionskapazität zu erweitern und M&A-Aktivitäten zu verfolgen, verbunden mit konkreten Standorten (Shiga und Komaki) sowie der Eisenmann-Transaktion. Bei schüttgutlastigen Anwendungen unterstreicht die Dune-Express-Implementierung von Atlas Energy Solutions (ein 42-Meilen-System mit erster kommerzieller Lieferung im März 2025) die Nachfrage nach energieoptimierter Förderung mit hoher Auslastung, bei der regenerative Antriebe und vorausschauende Wartung als Lebenszyklus-Leistungsangebote statt als Einzelhardwareverkauf gebündelt werden können.
Aktuelle Branchenentwicklungen
- Juni 2026: Daifuku Intralogistics America brachte den motorisierten Rollenförderer AutoRoll+ S auf den Markt, der auf leistungsstärkere Distributions- und Fertigungsanwendungen abzielt. Die Markteinführung unterstreicht die anhaltenden Produktinvestitionen im Bereich der Stückgutförderung, da Betreiber auf Durchsatz, Zuverlässigkeit und einfachere Integration in automatisierte Materialflüsse drängen.
- April 2026: American Industrial Partners unterzeichnete eine endgültige Vereinbarung zur Übernahme des Geschäftsbereichs Warehouse and Workflow Solutions von Honeywell, einschließlich Intelligrated. Die Transaktion verschärft die Wettbewerbsdynamik in der Lagerautomatisierung, indem ein bedeutender Anbieter für Förder- und Sortiersysteme von einem diversifizierten Industriekonzern abgetrennt und für Portfolio- und Investitionsänderungen unter neuer Eigentümerschaft positioniert wird.
- Dezember 2024: Siemens ging eine Partnerschaft mit SuperTrak CONVEYANCE ein, um die intelligente Transporttechnologie Horizon3 mit Siemens TIA Portal zu integrieren. Dies stärkt die OT-IT-Integrationsebene rund um intelligente Fördertechnik und unterstützt eine Marktverschiebung hin zu Steuerungen, Diagnostik und softwarezentrierter Differenzierung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Fördertechnik-Markt als Umsatz definiert, der aus Fördersystemen und zugehörigen Anlagen generiert wird, die zum Transport von Materialien oder Gütern innerhalb einer Anlage eingesetzt werden, und umfasst gängige mechanische Typen sowie die Steuerungen, die einen sicheren und zuverlässigen Betrieb gewährleisten.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Materialhandhabungsartikel aus, die keine Förderung durchführen, wie eigenständige Hebezeuge und allgemeine Lagereinrichtungen. Wir schließen auch die Installationsarbeit vor Ort aus, wenn diese als separater Bauleistungsauftrag abgerechnet wird.
Segmentierungsübersicht
- Nach Produkttyp
- Gurtförderer
- Rollenförderer
- Palettenförderer
- Hängeförderer
- Latten-/Kettenförderer
- Schnecken- und Druckluftförderer
- Nach Lasttyp
- Stückguthandling
- Schüttguthandling
- Nach Endverbraucherbranche
- Flughafen
- Einzelhandel und E-Commerce
- Automobil
- Lebensmittel und Getränke
- Pharmazeutika
- Bergbau und Steinbruch
- Fertigung (diskret und prozessbasiert)
- Sonstige
- Nach Systemkonfiguration
- Fest / Linear
- Modular / Flexibel
- Nach Komponente
- Förderausrüstung
- Antriebe und Steuerungen
- Software und Analytik
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Italien
- Vereinigtes Königreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung, was gekauft wird und wo die Nachfrage auftritt, damit die Marktgrenze über Branchen wie Fertigung, Flughäfen, Bergbau und Lagerhaltung hinweg konsistent bleibt. Wir nutzten öffentliche Quellen wie das US Census Bureau und das Bureau of Labor Statistics für Signale zur Industrieaktivität, UN Comtrade für Handelsströme im Zusammenhang mit Maschinenkategorien sowie Indikatoren der Weltbank und der OECD für Produktions- und Investitionszyklen.
Um das Modell auf Produktebene realistisch zu halten, haben wir auch Normen und Sicherheitsreferenzen wie die Internationale Organisation für Normung sowie USITC und nationale Zollportale für Einfuhrzölle und Klassifizierungshinweise geprüft, die beeinflussen, was als Förderer gezählt wird. Jahresberichte von Unternehmen, Ergebnispräsentationen und seriöse Pressemitteilungen wurden gesichtet, um Kapazitätserweiterungen, Prioritäten bei der Anlagenautomatisierung und Preisnarrative zu verstehen. In einigen Schritten prüften unsere Analysten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um die Lieferantenexposition und die Technologierichtung zu verstehen. Diese Quellen sind nur illustrativ, und wir haben viele weitere öffentliche Materialien gesichtet, um Datenpunkte zu sammeln und zu validieren.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, welcher Anteil der Fördernachfrage auf Ersatz gegenüber Neuprojekten entfällt, und um typische Auftragsgrößen bei Endverbrauchern wie Lebensmittelverarbeitung, Automobilwerken, Paketzentren und Schüttgutumschlagsstandorten zu plausibilisieren. Wir sprachen mit Herstellern, Komponentenlieferanten, Systemintegratoren, Distributoren und Großabnehmern in den wichtigsten Regionen, damit Lücken aus den Desk-Inputs geschlossen und die endgültigen Annahmen gegengeprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 40 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendet Top-down- und Bottom-up-Logik auf praktische Weise. Der Top-down-Pfad rekonstruiert die Nachfrage aus Industrieproduktions- und Kapitalausgabensignalen, wendet dann Fördertechnik-Adoptionsmuster nach Anlagentyp an, bevor die Gesamtwerte mithilfe typischer Preisspannen nach Förderertyp und Automatisierungsgrad in Werte umgerechnet werden. Anschließend werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenprojektwerten aus Integratorkanälen und einer Überprüfung der Lieferantenerlösexposition gegenüber der Förderung. Dieser Schritt hilft, eine Untererfassung in fragmentierten Käufergruppen zu korrigieren.
Zu den für diesen Markt relevanten Inputs gehörten Fabrikautomatisierungs- und Lagerausbauraten, die Richtung des Fertigungs-PMI, Bergbau- und Schüttgutdurchsatzaktivitäten, Upgrades bei der Flughafengepäckabfertigung sowie Ersatzzyklen im Zusammenhang mit Betriebszeit und Sicherheitskonformität. Die Entwicklung der durchschnittlichen Verkaufspreise wurde durch die Trennung einfacher mechanischer Förderer von stärker automatisierten Systemen, einschließlich Steuerungen, Antrieben und Überwachung, gehandhabt. Anschließend wurde eine gemessene Inflation und ein Produktmix-Shift anstelle eines einheitlichen pauschalen Aufschlags angewendet. Für die Prognose wurde eine Szenarioanalyse rund um Industrieinvestitionen und Logistikexpansion eingesetzt, und diese Szenarien wurden mit den Erwartungen der Befragten zu Lieferzeiten, Projektpipelines und Beschaffungsverhalten abgeglichen. Wo die Bottom-up-Sichtbarkeit bei kleineren Projekten schwächer war, wurde ein Abdeckungsfaktor auf Basis von Kanalfeedback angewendet und anschließend gegen Handels- und Produktionssignale gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die Ergebnisse nicht von einer einzigen Annahme abhängen. Wir vergleichen die Modellausgabe mit unabhängigen Signalen wie der Richtung des Maschinenhandels, Industrieproduktionstrends und den impliziten Ausgaben pro automatisierter Anlage und untersuchen Ausreißer, bevor eine Zahl finalisiert wird. Wenn eine Region oder ein Endverwendungsbereich einen ungewöhnlichen Sprung zeigt, überprüfen wir die zugrunde liegenden Treiber, und bei Bedarf nehmen wir erneut Kontakt zu Befragten auf, um zu bestätigen, was sich geändert hat.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Verschiebungen bei Industrieinvestitionen, Lieferkettenunterbrechungen oder wesentliche regulatorische Änderungen, die Anlagen-Upgrades betreffen. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden eine aktualisierte Ansicht mit den neuesten verfügbaren Daten erhalten.
Marktgröße des Fördertechnik-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fördertechnik können stark variieren, selbst wenn der Themenname gleich aussieht, da die Zählregeln nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, was als Fördersystem einbezogen wird, welche Jahre als Basis verwendet werden und wie Preis- und Produktmixänderungen über die Prognose hinweg gehandhabt werden.
Wesentliche Treiber von Lücken in diesem Markt sind, ob die Schätzung nur Fördersysteme umfasst oder auch breitere Förderanlagen, Teile und angrenzende Materialhandhabungskategorien einschließt, sowie ob Installationsdienstleistungen in die Zahl eingerechnet sind. Der Zeitpunkt der Währungsumrechnung spielt ebenfalls eine Rolle, wenn Regionen zusammengefasst werden, ebenso wie der Aktualisierungsrhythmus, wenn sich Industriekapitalausgabentrends schnell bewegen. Handelsströme, Industrieproduktionssignale und interviewbasierte Überprüfungen von Ersatzzyklen werden von verschiedenen Herausgebern auch nicht auf die gleiche Weise behandelt, was die implizite Volumen- und Durchschnittsverkaufspreisrechnung verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,09 Mrd. USD (2026) | |
| Globaler Forschungsherausgeber A | 9,66 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und kann den aktuellen Jahreswert komprimieren, wenn jüngste Automatisierungskapitalausgaben und Lagerausbaumaßnahmen nicht vollständig im Basiswert berücksichtigt sind. Der Umfang kann auch Fördersysteme für die Industrieautomatisierung betonen, was die Produktmixannahmen nach Endverwendung verschieben kann. |
| Branchenherausgeber B | 7,25 Mrd. USD (2025) | Kann eine engere Umsatzgrenze anwenden, indem der Fokus auf Kernförderertypen liegt und höherwertige Automatisierungsschichten wie Steuerungen und Überwachung ausgeschlossen werden, und kann eine konservative Preisentwicklung über die Zeit verwenden, was den ausgewiesenen Wert senkt. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Umfangsgrenzen den Großteil der Streuung erklären. Handels- und Produktionsindikatoren, gepaart mit Käufer- und Kanalfeedback zu Projektpipelines, sind die Prüfmechanismen, die Mordor Intelligence an einen definierten Fördernachfragepool und einen realistischen Preismix binden. Da die Schritte auf klare Signale zurückführbar sind, bleibt die endgültige Zahl reproduzierbar, auch wenn Annahmen erneut getestet werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Fördersystemmarkts?
Der Fördersystemmarkt hat im Jahr 2026 einen Wert von 10,09 Milliarden USD.
Wie schnell wird der Fördersystemmarkt voraussichtlich wachsen?
Es wird prognostiziert, dass er eine CAGR von 4,43 % verzeichnet und bis 2031 einen Wert von 12,53 Milliarden USD erreicht.
Welche Region führt den Fördersystemmarkt an?
Asien-Pazifik führt mit einem Anteil von 37,65 % im Jahr 2025 aufgrund von Investitionen in Fertigung und Logistik.
Welches Segment des Fördersystemmarkts wächst am schnellsten?
Software und Analytik verzeichnet mit einer CAGR von 9,98 % das höchste Wachstum aufgrund der Einführung vorausschauender Wartung.
Warum gewinnen Förderer mit Energierückgewinnung an Bedeutung?
Sie reduzieren den Energieverbrauch um bis zu 39 % und erfüllen ESG-Ziele, wobei sie bei Abwärtsbetrieb eine Amortisation in sechs Jahren erreichen.
Wie beeinflussen fahrerlose Transportsysteme den Fördersystemmarkt?
Lösungen mit fahrerlosen Transportsystemen und autonomen mobilen Robotern bieten flexible Alternativen, verkürzen den Return on Investment in Lagerhäusern auf acht Monate und stellen traditionelle Festlinieninstallationen in Frage.
Seite zuletzt aktualisiert am:



