
Tamaño y Participación del Mercado de Ultrasonido con Contraste Mejorado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ultrasonido con Contraste Mejorado por Mordor Intelligence
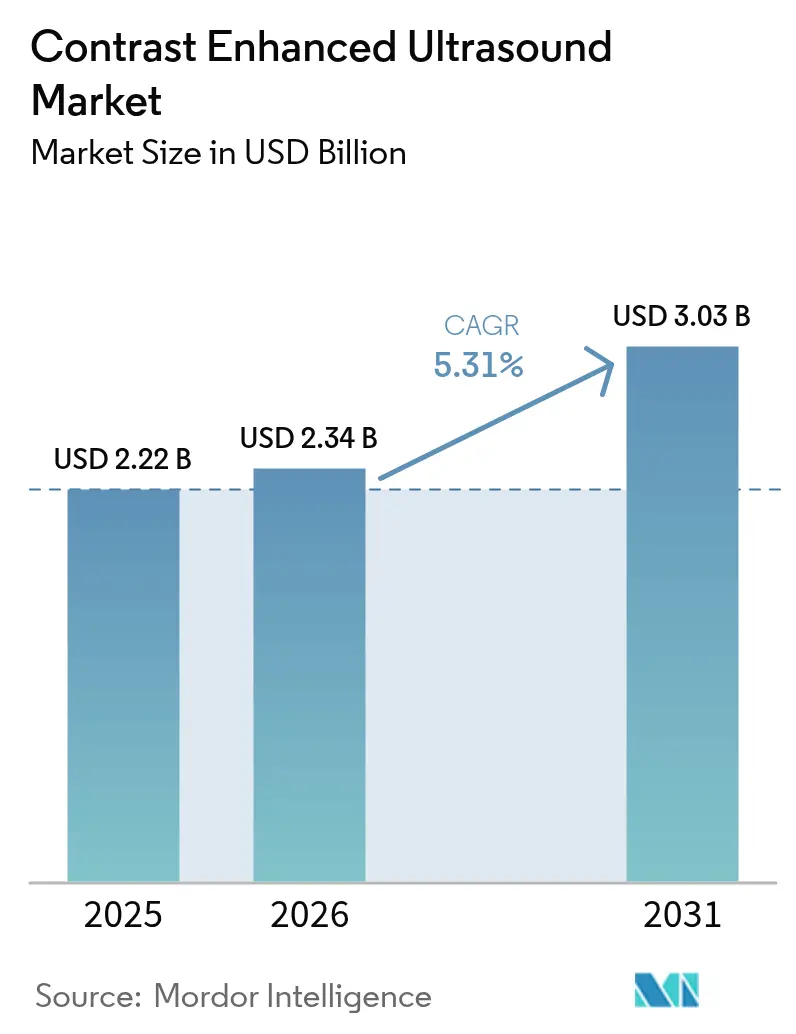
El tamaño del Mercado de Ultrasonido con Contraste Mejorado en 2026 se estima en USD 2,34 mil millones, creciendo desde el valor de 2025 de USD 2,22 mil millones con proyecciones para 2031 que muestran USD 3,03 mil millones, creciendo a una CAGR del 5,31% durante 2026-2031.
La demanda está impulsada por el creciente uso de imágenes sin radiación, la creciente carga de enfermedades cardiovasculares y hepáticas, y una adopción más amplia en el punto de atención. Las ventas de equipos siguen siendo el mayor generador de ingresos, aunque los volúmenes de agentes de contraste se están acelerando a medida que las nuevas formulaciones de microburbujas profundizan la utilidad clínica. Asia es la geografía de mayor crecimiento gracias a la expansión de infraestructura en China y Japón, mientras que la oncología lidera el crecimiento de aplicaciones a medida que el ultrasonido con contraste mejorado se vuelve integral para la caracterización de tumores. Las inversiones estratégicas de proveedores y gobiernos están acortando los ciclos de innovación, incluso cuando los obstáculos regulatorios y la escasez de personal frenan el impulso a corto plazo.
Conclusiones Clave del Informe
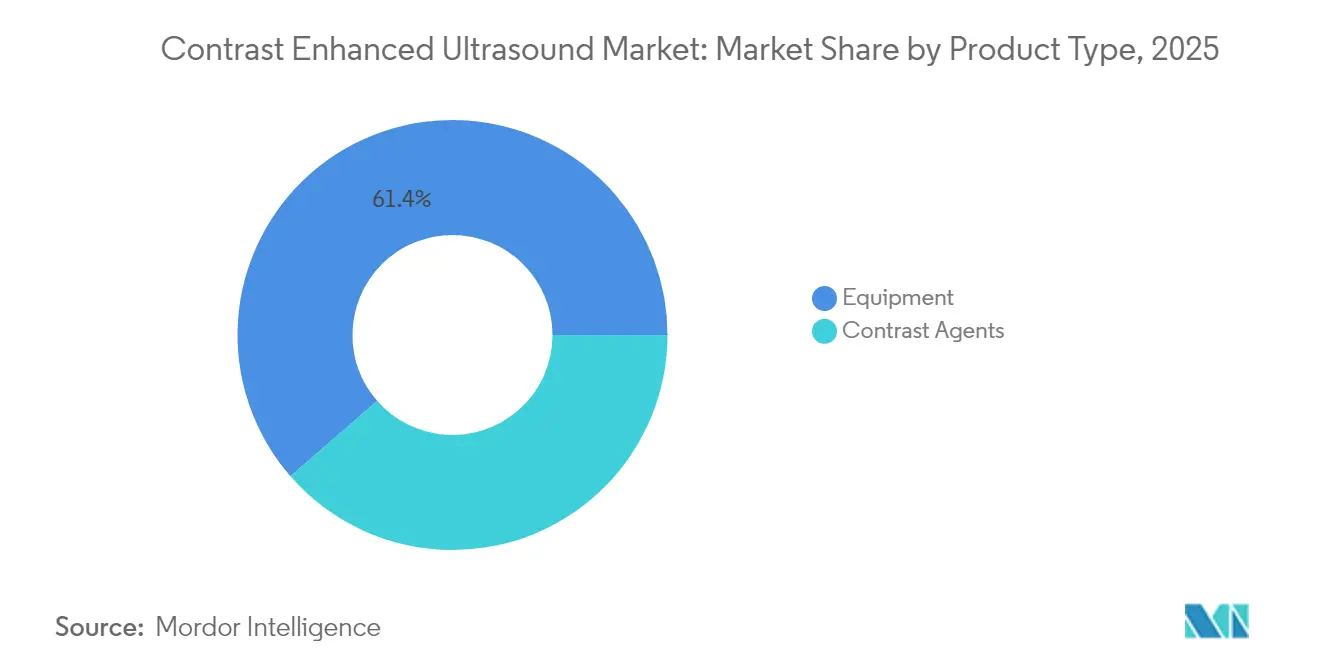
- Por tipo de producto, los equipos representaron el 61,42% de la participación del mercado de ultrasonido con contraste mejorado en 2025; los agentes de contraste avanzan a una CAGR del 10,74% hasta 2031.
- Por tecnología, el ultrasonido con contraste mejorado no dirigido representó el 88,07% de la participación del mercado de ultrasonido con contraste mejorado en 2025, mientras que el ultrasonido con contraste mejorado dirigido se proyecta que crecerá a una CAGR del 14,02% entre 2026-2031.
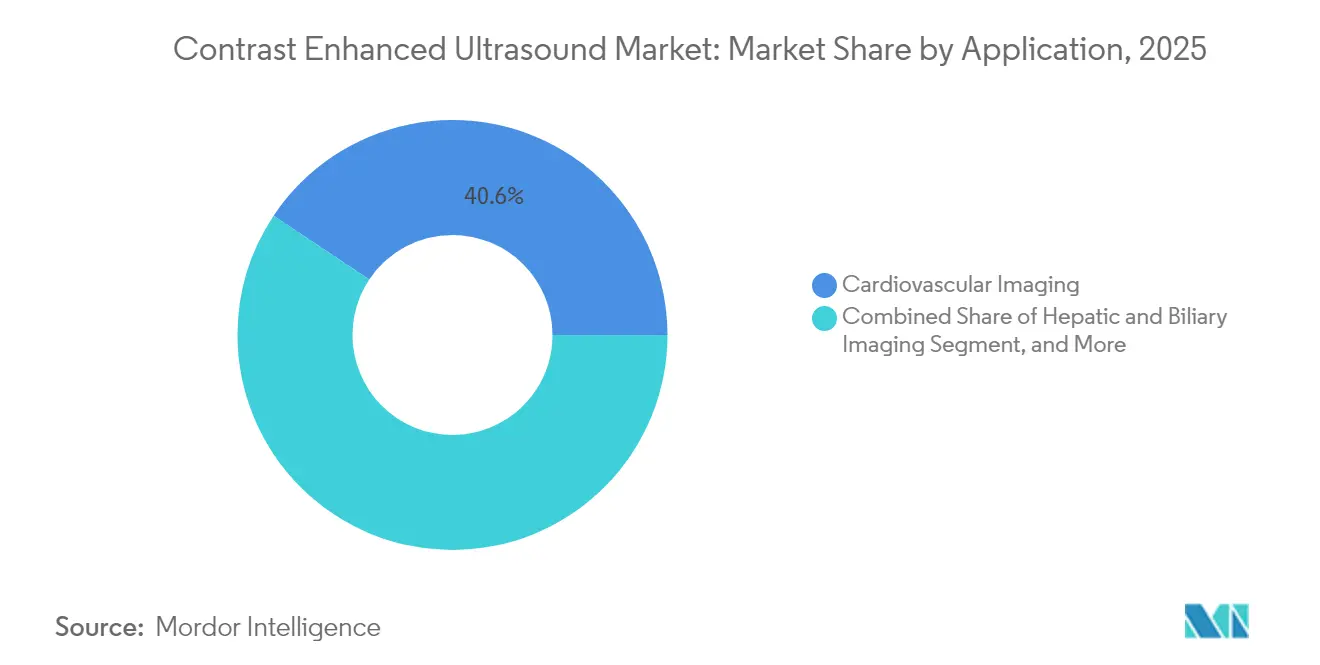
- Por aplicación, la imagen cardiovascular capturó el 40,64% del tamaño del mercado de ultrasonido con contraste mejorado en 2025, y se espera que la oncología registre la tasa de crecimiento más rápida del 12,11% de 2025 a 2031.
- Por usuario final, los hospitales representaron una participación del 69,03% del tamaño del mercado de ultrasonido con contraste mejorado en 2025, mientras que se espera que los centros de imagen diagnóstica se expandan a una CAGR del 10,04% hasta 2031.
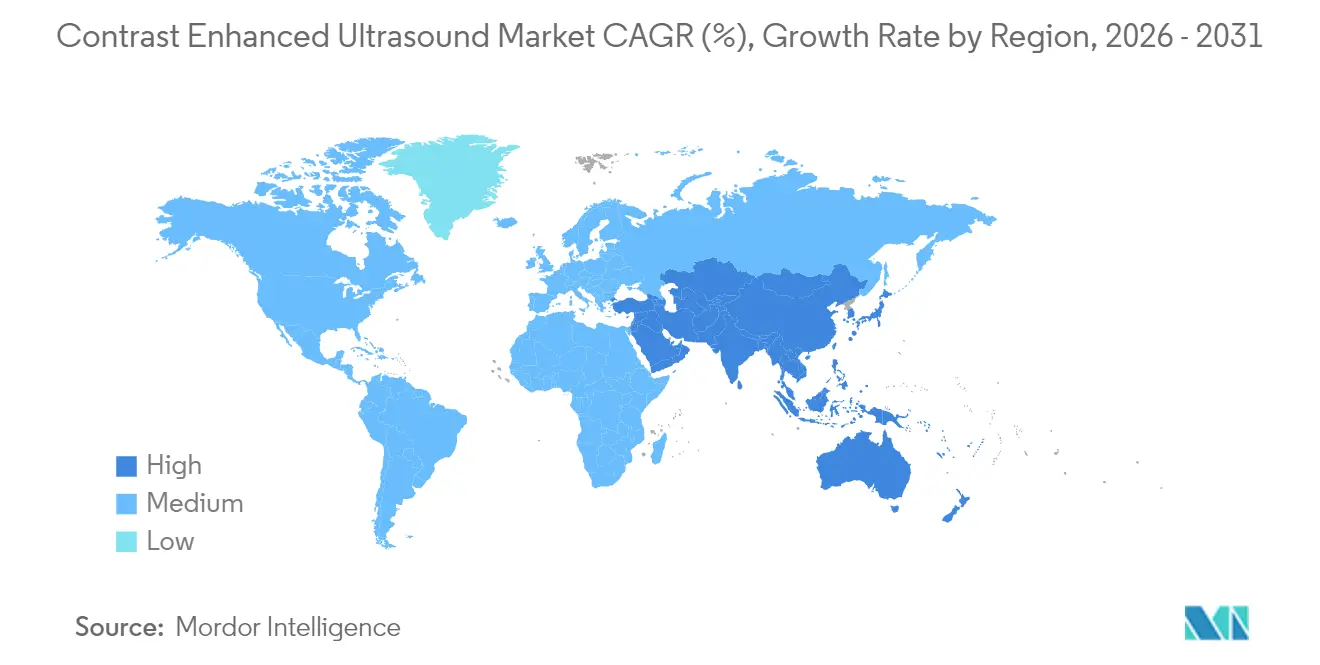
- Por geografía, América del Norte representó el 36,88% de la participación del mercado de ultrasonido con contraste mejorado en 2025; Asia-Pacífico está proyectado para crecer a una CAGR del 9,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Carga de enfermedades cardiovasculares y hepáticas crónicas | +2.1% | América del Norte, Europa, economías emergentes globales | Mediano plazo (2-4 años) |
| Cambio hacia imágenes sin radiación | +1.8% | Global (adopción temprana en América del Norte y Europa) | Largo plazo (≥ 4 años) |
| Expansión del ultrasonido en el punto de atención | +1.2% | América del Norte, Europa, principales metrópolis asiáticas | Mediano plazo (2-4 años) |
| Aumento de la inversión gubernamental y privada | +0.9% | América del Norte, Europa, Asia | Corto plazo (≤ 2 años) |
| Creciente demanda de diagnósticos mínimamente invasivos | +0.7% | Global | Largo plazo (≥ 4 años) |
| Avances tecnológicos en agentes de microburbujas | +0.6% | Centros de investigación globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Cardiovasculares y Hepáticas Crónicas que Requieren Imagen de Perfusión en Tiempo Real
El crecimiento sostenido de las patologías cardíacas y hepáticas intensifica la demanda de evaluación dinámica de perfusión. El ultrasonido con contraste mejorado ofrece visualización en tiempo real del flujo microvascular que el ultrasonido convencional en modo B no detecta, logrando una sensibilidad del 86% y una especificidad del 91,3% para diferenciar lesiones hepáticas malignas de benignas en ensayos multicéntricos.[1]Tian-Hua Tian et al., "Rendimiento Diagnóstico del Ultrasonido con Contraste Mejorado en Lesiones Hepáticas," Journal of Clinical Medicine, jclinmed.com Estas mejoras en el rendimiento reducen las imágenes secundarias y apoyan intervenciones más tempranas, promoviendo una adopción procedimental más amplia en centros terciarios de América del Norte y Europa.
Cambio hacia Imágenes sin Radiación para Poblaciones Pediátricas y Embarazadas
Las preocupaciones sobre la radiación ionizante continúan orientando a los médicos hacia el ultrasonido. El ultrasonido con contraste mejorado proporciona un rendimiento diagnóstico comparable al de la tomografía computarizada o la resonancia magnética, al tiempo que elimina los riesgos de radiación y nefrotoxicidad. Las reacciones adversas graves ocurren en menos del 0,01% de las administraciones, según la Clínica Cleveland.[2]Clínica Cleveland, "Actualización de Seguridad del Agente de Contraste para Ultrasonido," clevelandclinic.org Las directivas de política en Europa y las directrices pediátricas actualizadas en los Estados Unidos refuerzan aún más esta transición, alentando a los hospitales a incorporar protocolos de ultrasonido con contraste mejorado en los estudios rutinarios pediátricos de hígado y riñón.
Expansión de Plataformas de Ultrasonido en el Punto de Atención en Urgencias y Cuidados Críticos
El ultrasonido con contraste mejorado a pie de cama integrado en sistemas portátiles acelera el triaje para traumatismos, accidentes cerebrovasculares y emergencias cardíacas. Estudios presentados en la RSNA 2024 mostraron una identificación de la fuente de sangrado 45 minutos más rápida en comparación con los protocolos de tomografía computarizada en casos de traumatismo abdominal.[3]Sociedad Radiológica de América del Norte, "Ultrasonido con Contraste en Traumatismos," rsna.org Proveedores como GE HealthCare han incorporado herramientas de inteligencia artificial en nuevos modelos de punto de atención, permitiendo a los médicos generalistas obtener imágenes de calidad diagnóstica rápidamente, lo que reduce la cascada de imágenes posteriores y ahorra recursos de la UCI.
Crecientes Inversiones de Organizaciones Gubernamentales y Privadas
Los proyectos de capital y las adquisiciones están ampliando la capacidad y diversificando las líneas de productos. La instalación Hexagon de Bracco, con una inversión de USD 90,1 millones en Ginebra, triplicará el suministro global de viales de contraste para ultrasonido, abordando las escaseces anteriores. La adquisición de Intelligent Ultrasound por parte de GE HealthCare por USD 51 millones inyecta análisis de inteligencia artificial en tiempo real en sus escáneres premium, elevando el listón competitivo en eficiencia de flujo de trabajo. Las subvenciones de investigación pública en China y la Unión Europea financian además ensayos traslacionales que amplían las indicaciones aprobadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escaso grupo de sonógrafos capacitados en ultrasonido con contraste mejorado | –1.5% | Mercados emergentes, zonas rurales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Retrasos regulatorios para nuevos agentes de contraste | –0.8% | Mayor en Estados Unidos, moderado en otros lugares | Largo plazo (≥ 4 años) |
| Alto costo de capital de los sistemas premium | –0.7% | Asia, África, América Latina | Corto plazo (≤ 2 años) |
| Reacciones adversas y preocupaciones de seguridad | –0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Sonógrafos Capacitados en Ultrasonido con Contraste Mejorado
Una encuesta de 2024 del Journal of Diagnostic Medical Sonography encontró que el 42% de los profesionales cita la capacitación inadecuada como el principal obstáculo para la implementación del ultrasonido con contraste mejorado. La escasez de habilidades prolonga la programación de exámenes y limita la utilización, especialmente en hospitales más pequeños que carecen de tutoría estructurada. Los grandes proveedores ahora incluyen módulos de aprendizaje electrónico con las compras de consolas, aunque la adopción en las economías emergentes se rezaga, lo que limita el crecimiento del volumen en las regiones que más se beneficiarían de las imágenes sin radiación.
Vías Regulatorias Estrictas y Prolongadas para Nuevos Agentes de Contraste
Los agentes de contraste están regulados tanto como productos farmacéuticos como dispositivos, lo que extiende los plazos de aprobación más allá de 5 años en los Estados Unidos. Aunque la vigilancia poscomercialización muestra sólidos registros de seguridad, los agentes dirigidos enfrentan un escrutinio adicional debido a los conjugados biológicos. Estos obstáculos elevan los costos de desarrollo y desalientan a los participantes más pequeños, lo que ralentiza la velocidad de innovación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Equipos Dominan pero los Agentes se AceleranEn 2025, los equipos generaron el 61,42% de los ingresos dentro del mercado de ultrasonido con contraste mejorado. Los hospitales valoran las consolas premium multipropósito por su versatilidad en imagen abdominal, cardíaca y obstétrica. Se proyecta que el tamaño del mercado de ultrasonido con contraste mejorado para equipos crecerá de manera constante junto con los ciclos de reemplazo en América del Norte y Europa. Mientras tanto, los agentes de contraste se están expandiendo a una CAGR del 10,74% gracias a un mayor número de procedimientos y la aprobación de microburbujas de hexafluoruro de azufre más seguras. La planta Hexagon de Bracco eliminará los cuellos de botella históricos en el suministro y respaldará un crecimiento de envíos de dos dígitos en Asia y América Latina. El impulso de innovación es más fuerte en los agentes dirigidos que permiten la imagen molecular, un área que atrae la investigación y el desarrollo colaborativo entre empresas de biotecnología y fabricantes de equipos originales de escáneres.
Las sinergias de demanda son evidentes: cada instalación incremental de consola impulsa ventas recurrentes de consumibles, mientras que los nuevos agentes desencadenan actualizaciones de software que diferencian a los proveedores. Los contratos de servicio agrupados que combinan garantías de transductores y acuerdos de compra de agentes están creando relaciones más sólidas con los clientes. Sin embargo, las economías emergentes aún prefieren máquinas de gama media rentables combinadas con microburbujas genéricas, lo que sugiere un panorama de compras bifurcado que desafía las estrategias globales de precio único.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología:
El Ultrasonido con Contraste Mejorado Dirigido Emerge de Nicho a Motor de CrecimientoEl ultrasonido con contraste mejorado no dirigido representó el 88,07% de los ingresos en 2025, respaldado por una amplia autorización regulatoria y protocolos clínicos establecidos. El tamaño del mercado de ultrasonido con contraste mejorado para exámenes no dirigidos continúa aumentando, impulsado por los volúmenes de imagen en cardiología y abdomen. Sin embargo, el ultrasonido con contraste mejorado dirigido está ganando terreno a medida que los centros académicos validan las microburbujas específicas de ligandos para oncología e inflamación.
La CAGR del 14,02% del segmento hasta 2031 refleja una cartera de agentes dirigidos a VEGF, integrinas y puntos de control inmunitarios. Los primeros adoptantes en Europa están publicando resultados alentadores sobre el monitoreo de respuesta a fármacos, abriendo debates sobre reembolso. Los obstáculos persisten: las revisiones regulatorias más largas y la complejidad interpretativa requieren una colaboración más estrecha entre radiólogos y clínicos. Aun así, la imagen dirigida se alinea con las tendencias de la medicina de precisión, posicionando la modalidad para un muestreo desproporcionado en ensayos oncológicos y monitoreo de inmunoterapia.
Por Aplicación:
Cardiovascular Estable, Oncología en AceleraciónLos exámenes cardiovasculares representaron el 40,64% de los ingresos en 2025, respaldados por laboratorios de ecocardiografía que dependen del ultrasonido con contraste mejorado para la definición del borde endocárdico y la perfusión miocárdica. La participación del mercado de ultrasonido con contraste mejorado para cardiología sigue siendo considerable, ya que las revisiones de directrices de 2025 recomiendan el ultrasonido con contraste mejorado antes de los estudios nucleares en pacientes con ventanas acústicas subóptimas.
La oncología exhibe la trayectoria más pronunciada, creciendo a una CAGR del 12,11% a medida que la caracterización microvascular se vuelve fundamental en los estudios de tumores de hígado, riñón y mama. El ultrasonido con contraste mejorado detecta con precisión lesiones menores de 2 cm con una exactitud del 88,9%, reduciendo los retrasos diagnósticos. Además, el ultrasonido con contraste mejorado guía las terapias de ablación y evalúa la respuesta temprana, minimizando las tomografías computarizadas repetidas. Los usos hepáticos y biliares siguen siendo fundamentales, mientras que las aplicaciones urológicas y obstétricas se están expandiendo a través de estudios de investigación que destacan la seguridad en la función renal deteriorada y el embarazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Hospitales Lideran, los Centros Diagnósticos Ganan TerrenoLos hospitales capturaron el 69,03% del mercado de ultrasonido con contraste mejorado en 2025, aprovechando presupuestos consolidados y una combinación de casos multidisciplinarios. Los hospitales académicos son pioneros en nuevas aplicaciones, asegurando subvenciones de investigación que financian consolas de alta gama. No obstante, los centros de imagen diagnóstica muestran una CAGR del 10,04% a medida que los volúmenes ambulatorios se desplazan desde los entornos hospitalarios.
El reembolso favorable, los tiempos de espera más cortos y la creciente preferencia de los pacientes por la imagen basada en la comunidad impulsan este aumento. El tamaño del mercado de ultrasonido con contraste mejorado para centros independientes en Asia podría duplicarse para 2030 a medida que los gobiernos fomenten la participación privada para aliviar las cargas del sector público. Los centros quirúrgicos ambulatorios adoptan el ultrasonido con contraste mejorado para la evaluación inmediata antes y después del procedimiento, reforzando el cambio hacia la atención descentralizada.
Análisis Geográfico
Mercado de Ultrasonido con Contraste Mejorado en América del Norte y Europa
América del Norte concentró el 36,88% de los ingresos en 2025, respaldada por las aprobaciones tempranas de la FDA y un sólido sistema de reembolso. Numerosos hospitales universitarios lideran la formulación de guías clínicas sobre CEUS, garantizando una rápida difusión hacia la práctica comunitaria. La inclusión de CEUS en las vías nacionales de carcinoma hepatocelular de Canadá consolida aún más su liderazgo. Europa ocupa el segundo lugar, con Alemania y el Reino Unido haciendo énfasis en la reducción de la dosis de radiación; las directrices actualizadas de 2024 de la Federación Europea de Sociedades de Ultrasonido en Medicina y Biología codifican las mejores prácticas y fomentan una calidad uniforme entre los estados miembros.
Mercado de Ultrasonido con Contraste Mejorado en Asia-Pacífico
Asia registra el mayor crecimiento con una CAGR del 9,41%. El plan China Saludable 2030 prioriza la imagen diagnóstica avanzada, canalizando subsidios hacia hospitales provinciales que adoptan CEUS. El rápido envejecimiento de la población japonesa impulsa la imagen cardiovascular y oncológica, y los proveedores locales introducen escáneres compactos adaptados al uso clínico. India sigue siendo un mercado incipiente, pero muestra un fuerte potencial a medida que crece la concienciación y los distribuidores locales comercializan consolas a precios competitivos.
Mercado de Ultrasonido con Contraste Mejorado en América Latina y Oriente Medio y África
América Latina y Oriente Medio y África presentan una adopción agregada rezagada, lastrada por restricciones de capital y una formación limitada de los profesionales. Los bancos multilaterales de desarrollo financian sitios piloto seleccionados, lo que apunta a una difusión gradual. Las asociaciones gubernamentales con los principales proveedores podrían acelerar el impulso si los paquetes combinados de equipos y formación reducen las barreras de entrada.

Panorama regulatorio
La ecografía con contraste (CEUS) se rige por un modelo regulatorio dual en los principales mercados: los sistemas de ultrasonido y los modos de software CEUS se regulan como dispositivos médicos, mientras que los agentes de contraste ecográfico se regulan como productos medicinales o fármacos. Esto genera obligaciones de cumplimiento y vigilancia paralelas para fabricantes y proveedores. En Estados Unidos, los agentes CEUS son fármacos regulados por la FDA, entre las aprobaciones establecidas se encuentran Lumason (Bracco Diagnostics), Definity (Lantheus Medical Imaging) y Optison (GE HealthCare), mientras que el equipo de ultrasonido sigue las vías de dispositivos de la FDA y los requisitos del sistema de calidad.
Las actualizaciones regulatorias y de normas están endureciendo los requisitos de ejecución en las distintas regiones. El Reglamento del Sistema de Gestión de Calidad de la FDA de EE. UU. (QMSR) entró en vigor el 2 de febrero de 2026, actualizando las expectativas de CGMP para los fabricantes de dispositivos, y la norma EN IEC 60601-2-37:2024 establece los requisitos de seguridad y rendimiento esencial para los equipos de ultrasonido diagnóstico. En China, la norma YY/T 1919-2023 (implementada el 15 de septiembre de 2024) especifica los métodos de prueba para el rendimiento de los equipos de imagenología por ultrasonido con contraste, apoyando una verificación más estandarizada para los sistemas con capacidad CEUS que ingresan al mercado.
Panorama Competitivo
El mercado está moderadamente concentrado. En el mercado de ultrasonido con contraste mejorado, los actores globales mantienen posiciones sólidas a través de carteras de imagen diversas y amplias redes de servicio. Las empresas especializadas lideran el desarrollo de agentes de contraste, mientras que los fabricantes regionales continúan expandiendo su presencia aprovechando las fortalezas del mercado local. La adquisición de Intelligent Ultrasound por parte de GE HealthCare en 2024 infunde inteligencia artificial en tiempo real en sus líneas Versana y LOGIQ, diferenciando los flujos de trabajo con detección automatizada de bordes. El Acuson Sequoia 3.5 de Siemens integra paquetes de inteligencia artificial para abdomen que reducen el tiempo de examen en un 20%.
Las alianzas estratégicas se están intensificando. El memorando de entendimiento de Samsung Medison con Bracco en 2024 combina la innovación de hardware con el suministro de consumibles, prometiendo soluciones clínicas agrupadas. Los fabricantes chinos orientados al costo, como Mindray y SonoScape, apuntan a los mercados rurales con consolas por debajo de USD 50.000, amenazando la participación de los titulares en segmentos sensibles al precio. Las empresas están construyendo ventajas competitivas a través de tecnologías propietarias, como los modos de contraste de alto índice mecánico y las formulaciones patentadas de microburbujas. Para abordar las brechas de habilidades entre los usuarios, muchas también invierten en plataformas de capacitación para sonógrafos, lo que ayuda a fortalecer la lealtad del cliente y la integración del ecosistema.
Líderes de la Industria de Ultrasonido con Contraste Mejorado
Siemens Healthineers AG
GE Healthcare
Bracco Diagnostic Inc.
Koninklijke Philips N.V.
Leriva Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ultrasonido con Contraste Mejorado
- Bracco
- Lantheus
- GE HealthCare Technologies Inc.
- Siemens Healthineers
- Koninklijke Philips
- Daiichi-Sankyo Co. Ltd.
- Canon
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Mindray
- Hitachi Healthcare (Fujifilm)
- Guerbet SA
- Trivitron Healthcare
- Chison Medical Imaging Co. Ltd.
- Terason
- Sonoscape Medical Corp.
- Supersonic Imagine SA (Hologic)
- FUJIFILM VisualSonics Inc.
- Leriva Group
Lea el análisis de las empresas de ultrasonido con contraste mejorado

Oportunidades de mercado y perspectivas futuras
El flujo de trabajo y la estandarización representan un espacio en blanco claro, particularmente donde las limitaciones de personal restringen el rendimiento de CEUS. Una señal práctica es el impulso hacia la preparación y administración de contraste automatizada y repetible en cardiología y entornos de atención en el punto de servicio. Agitated Solutions recibió la marca CE en mayo de 2026 para el generador de microburbujas Orbis, destinado a automatizar y estandarizar los estudios de burbujas en ecocardiografía. Los organismos profesionales también están formalizando vías de práctica que pueden liberar capacidad, con la International Contrast Ultrasound Society (ICUS) publicando un consenso de expertos que respalda la administración de agentes de contraste por parte de ecografistas en el punto de atención bajo supervisión adecuada, lo que aborda una barrera operativa clave para hospitales y centros de imagenología diagnóstica.
La competencia entre plataformas está ampliando el acceso a las capacidades de CEUS más allá de la base de ultrasonido premium establecida, creando oportunidades en geografías sensibles al precio y de rápida expansión. En mayo de 2026, Wuhan United Imaging Healthcare obtuvo las autorizaciones 510(k) de la FDA de EE. UU. para la serie de ultrasonido uSONIQUE, que incluye capacidades de imagenología CEUS y MicroFlow, agregando otra opción de plataforma con capacidad CEUS para proveedores y canales de adquisición. La adopción también está adquiriendo más estructura en áreas clínicas específicas, incluyendo la guía actualizada para CEUS mamaria: la Chinese Association of Ultrasound in Medicine and Engineering publicó una edición actualizada 2025 de las recomendaciones de práctica clínica en enero de 2026, apoyando la estandarización de técnicas e informes para las vías de imagenología mamaria relacionadas con oncología.
Recent Industry Developments in Mercado de Ultrasonido con Contraste Mejorado
- Mayo de 2026: ACIST Medical Systems (una empresa de Bracco) anunció la autorización de la FDA de EE. UU. para el ACIST Pro Diagnostic System, posicionándolo como una solución de gestión de contraste para procedimientos cardiovasculares. La autorización amplía la oferta de flujo de trabajo vinculada a Bracco junto con el suministro de agentes de contraste, apoyando una administración más estandarizada en entornos de laboratorio de cateterismo e imagenología cardiovascular.
- Agosto de 2025: GE HealthCare lanzó el sistema de ultrasonido cardiovascular Vivid Pioneer y señaló tanto la marca CE como la autorización 510(k) de la FDA de EE. UU. para la plataforma. El lanzamiento incrementa la intensidad competitiva en ecocardiografía al combinar una nueva generación de sistemas con capacidades de imagenología impulsadas por IA orientadas a mejorar la consistencia y la productividad de los exámenes.
- Mayo de 2024: Inteleos y la International Contrast Ultrasound Society (ICUS) formaron una asociación para desarrollar un ecosistema estandarizado de educación y certificación para la ecografía con contraste (CEUS). La creación de vías comunes de formación y acreditación apoya una implementación clínica más amplia al reducir la variabilidad del operador y abordar una restricción clave: la disponibilidad limitada de personal capacitado en CEUS.


Mercado de Ultrasonido con Contraste Mejorado Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por la ecografía con contraste (CEUS) utilizada en imagenología clínica, donde se administran agentes de contraste y se utiliza equipo de ultrasonido para crear imágenes diagnósticas mejoradas en los principales entornos de atención e indicaciones.
Exclusiones de alcance: se excluyen los exámenes de ultrasonido estándar que no utilizan agentes de contraste, junto con modalidades de imagenología no relacionadas, como los medios de contraste de TC y RM.
Descripción general de la segmentación
- Por Tipo de Producto
- Equipos
- Agentes de Contraste
- Por Tecnología
- Ultrasonido con Contraste Mejorado No Dirigido
- Ultrasonido con Contraste Mejorado Dirigido
- Por Aplicación
- Imagen Cardiovascular
- Imagen Hepática y Biliar
- Imagen Renal y Urológica
- Obstetricia y Ginecología
- Oncología y Caracterización de Tumores
- Otros
- Por Usuario Final
- Hospitales
- Centros de Imagen Diagnóstica
- Centros Quirúrgicos Ambulatorios
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó por construir una imagen clara de cómo se adopta la CEUS, dónde se utiliza y qué suele impulsar el volumen de procedimientos y los precios. Consultamos estadísticas de salud pública y señales de utilización clínica, incluyendo fuentes como la Organización Mundial de la Salud, las estadísticas de salud de la OCDE, las páginas de etiquetado de seguridad y aprobaciones de la FDA de EE. UU., revistas clínicas revisadas por pares indexadas en PubMed, y ministerios de salud nacionales que publican resúmenes de actividad de imagenología y hospitalaria.
Junto con esto, revisamos presentaciones públicas de fabricantes, presentaciones a inversores y prensa de imagenología médica para rastrear lanzamientos de productos y movimientos de precios más amplios. Para las verificaciones cruzadas, también utilizamos suscripciones de pago centradas en finanzas e inteligencia empresarial, además de acceso a bases de datos de patentes para identificar temas de innovación que pueden cambiar la adopción. Las fuentes aquí enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias públicas e internas para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar el crecimiento de procedimientos, las tasas de uso de agentes de contraste y la rapidez con la que los hospitales y centros de imagenología están incorporando la CEUS a los protocolos habituales. Conversamos con actores de radiología y cardiología, equipos de adquisición y líderes de operaciones clínicas, junto con participantes del canal, en América, EMEA y APAC, para poder corregir los supuestos donde la práctica local difiere.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 13% | APAC: 51% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 39% | EMEA: 31% |
| Actores más pequeños: 20% | Gerentes: 48% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que los indicadores de demanda de imagenología se convierten en un mercado direccionable de CEUS, luego se filtran mediante supuestos de adopción y gasto. Comenzamos con señales de actividad sanitaria a nivel de país y capacidad de imagenología, y luego aplicamos factores de penetración de CEUS y utilización de contraste según las principales áreas de uso.
Los datos clave utilizados en el modelo incluyeron: volúmenes estimados de procedimientos CEUS por entorno, uso de dosis de agente de contraste por examen, precios de venta promedio de los agentes de contraste, ciclos de reemplazo y actualización de equipos para sistemas de ultrasonido compatibles, y señales regionales de reembolso y adopción de guías que influyen en el uso clínico. Cuando los datos publicados eran escasos, las brechas se manejaron mediante rangos conservadores, luego se redujeron utilizando la retroalimentación de entrevistas y verificaciones cruzadas con patrones de importación o comercio para productos relevantes cuando fue aplicable.
La previsión se basó principalmente en análisis de escenarios, ya que la adopción suele avanzar en etapas cuando las guías se amplían, se aprueban nuevas indicaciones o mejora el reembolso. En cada escenario, proyectamos el crecimiento de procedimientos, el cambio de penetración y el movimiento de precios por separado, y luego los combinamos para estimar los ingresos de una manera que pueda repetirse y auditarse.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, como la dirección de utilización de imagenología regional, los ciclos presupuestarios hospitalarios y el ritmo esperado de adopción de agentes de contraste compartido por los profesionales. Si un modelo de país mostraba saltos inusuales, se volvían a probar los supuestos, y se utilizaron llamadas de seguimiento para confirmar si el cambio reflejaba cambios reales en la práctica o un artefacto de datos.
Antes de la aprobación final, el modelo es revisado en etapas por otro analista para garantizar que las definiciones, conversiones y la lógica de crecimiento sean consistentes en todas las regiones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como un cambio regulatorio importante, un movimiento de precios significativo o una nueva indicación clínica que cambia la adopción. Justo antes de la entrega, se completa una revisión final para que las cifras reflejen la visión verificada más actual.
Tamaño del mercado de ecografía con contraste de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores del mercado de CEUS publicados a menudo difieren porque cada editor selecciona su propio año, alcance y la forma en que se contabilizan los equipos y agentes de contraste. Las diferencias también aparecen cuando una estimación se apoya más en señales de tipo envíos, mientras que otra vincula el mercado al uso de procedimientos y a los precios.
La principal brecha surge de si el gasto recurrente en agentes de contraste se dimensiona como demanda impulsada por procedimientos o se combina con los ingresos más amplios de sistemas de ultrasonido, por lo que Mordor Intelligence mantiene los equipos y los agentes de contraste dentro del alcance de CEUS, pero ancla los ingresos por agentes al uso de dosis y al volumen de exámenes en lugar de asumir una tasa de vinculación uniforme en todos los sistemas instalados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,34 mil millones de USD (2026) | |
| Editorial de la Industria A | 2,04 mil millones de USD (2024) | Utiliza un año base diferente y puede aplicar supuestos más amplios de ingresos de sistemas de ultrasonido, lo que puede modificar los totales cuando se contabilizan características habilitadas para CEUS más allá de los procedimientos impulsados por contraste. |
| Editorial de la Industria B | 1,89 mil millones de USD (2025) | Parte de una base de 2025 y puede ser más conservadora respecto a la penetración a corto plazo, especialmente cuando se asume que el reembolso y la adopción de guías avanzan lentamente entre los usuarios finales. |
La dispersión en la tabla refleja principalmente la elección del año y la forma en que el uso de contraste impulsado por exámenes se traduce en ingresos, especialmente cuando el equipo se trata como una venta de plataforma más amplia. Al mantener los supuestos vinculados a un pequeño conjunto de datos verificables, como la dirección de los procedimientos, el uso de dosis y los precios, la estimación se mantiene transparente y más fácil de reconciliar entre regiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de ultrasonido con contraste mejorado?
El mercado se sitúa en USD 2,34 mil millones en 2026 y se proyecta que aumente a USD 3,03 mil millones para 2031 a una CAGR del 5,31%.
¿Qué segmento está creciendo más rápido dentro del mercado de ultrasonido con contraste mejorado?
Las aplicaciones oncológicas se están expandiendo con mayor rapidez, registrando una CAGR del 12,11% hasta 2031 a medida que el ultrasonido con contraste mejorado gana prominencia en la detección de tumores y el monitoreo terapéutico.
¿Por qué se espera que los agentes de contraste superen las ventas de equipos?
Las nuevas formulaciones de microburbujas adaptadas a tareas clínicas específicas, junto con el aumento de los volúmenes de procedimientos, impulsan los ingresos de los agentes de contraste a una CAGR del 10,74% en comparación con un crecimiento de reemplazo de equipos más modesto.
¿Qué región muestra el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico logre una sólida CAGR del 9,41%, impulsada por las mejoras en la infraestructura sanitaria y la mayor prevalencia de enfermedades crónicas en China y Japón.
¿Cuáles son los principales obstáculos que frenan la expansión del mercado?
La escasez de sonógrafos capacitados en ultrasonido con contraste mejorado, las estrictas revisiones regulatorias para nuevos agentes y los altos costos de capital para las consolas premium frenan colectivamente la adopción, particularmente en las economías emergentes.
¿Cómo beneficia el ultrasonido con contraste mejorado a las poblaciones pediátricas y embarazadas en comparación con la tomografía computarizada o la resonancia magnética?
El ultrasonido con contraste mejorado ofrece imagen de calidad diagnóstica sin radiación ionizante ni contraste nefrotóxico, proporcionando una alternativa más segura que se alinea con los mandatos de reducción de dosis de radiación para grupos vulnerables.
Última actualización de la página el:



