
Tamaño y Cuota del Mercado de Dispositivos de Ultrasonido de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
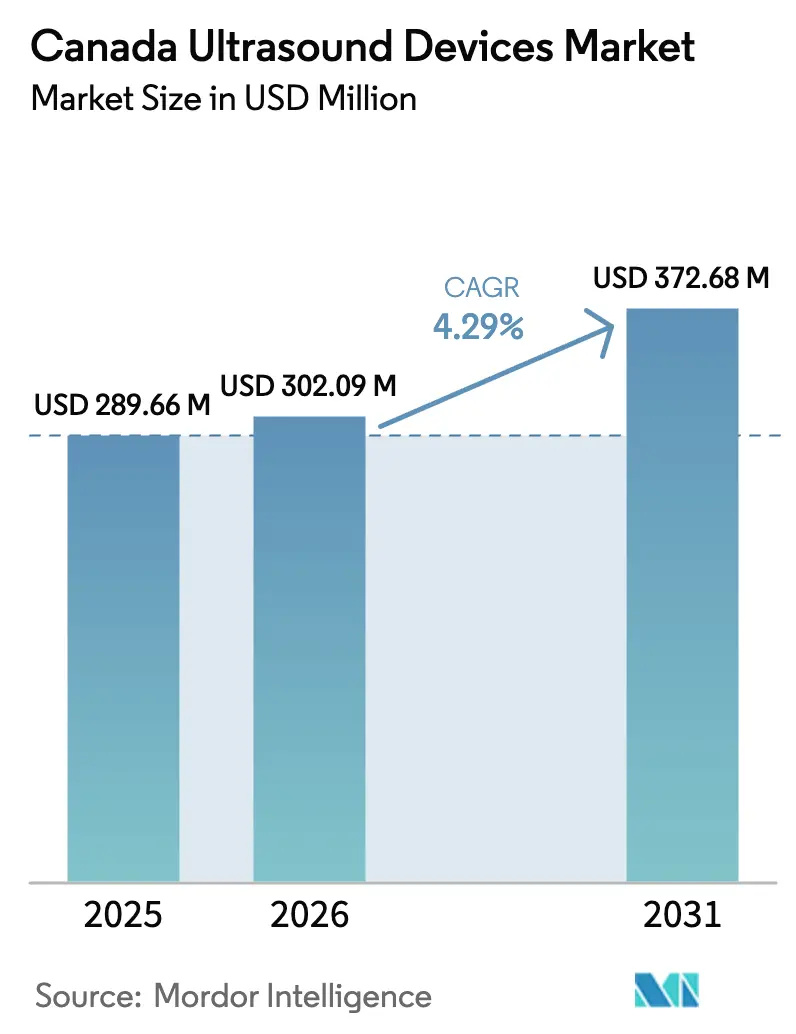
| Tamaño del mercado en el año base (2025) | 289.66 Millones de dólares |
| Tamaño del Mercado (2026) | 302.09 Millones de dólares |
| Tamaño del Mercado (2031) | 372.68 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.29 % |
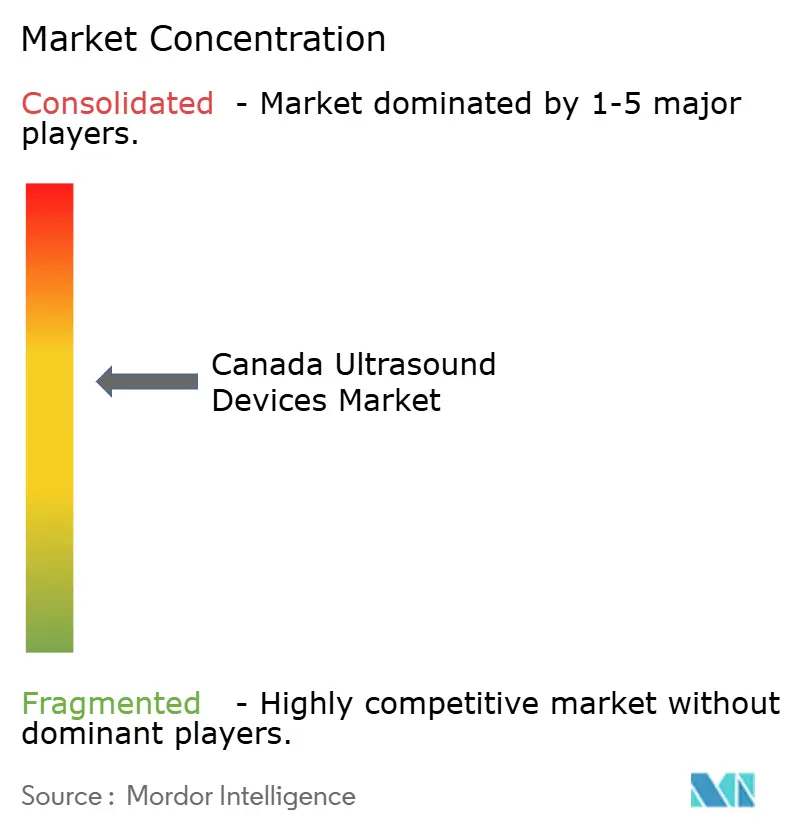
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido de Canadá por Mordor Intelligence
El tamaño del Mercado de Dispositivos de Ultrasonido de Canadá fue valorado en USD 289,66 millones en 2025 y se estima que crecerá desde USD 302,09 millones en 2026 hasta alcanzar USD 372,68 millones en 2031, a una CAGR del 4,29% durante el período de previsión (2026-2031).
El crecimiento de las inversiones federales y provinciales en imágenes de diagnóstico, combinado con la rápida adopción de algoritmos de inteligencia artificial (IA) que automatizan la adquisición e interpretación de imágenes, está acelerando la adopción en cardiología, obstetricia, anestesiología y atención primaria. La creciente prevalencia de enfermedades cardiovasculares, una tendencia demográfica hacia cohortes de mayor edad y la expansión de los programas de cribado prenatal continúan generando volúmenes de procedimientos consistentes. Las sondas de alta frecuencia portátiles y los escáneres de mano están redefiniendo los flujos de trabajo en el punto de atención, incluso cuando las consolas estacionarias mantienen el liderazgo en los centros terciarios. Mientras tanto, los fabricantes mundiales y los innovadores nacionales compiten por incorporar motores de flujo de trabajo basados en la nube que contrarresten la escasez aguda de sonografistas y reduzcan los tiempos de escaneo a informe, creando un enfoque competitivo en la usabilidad más que en las especificaciones de hardware puras.
Conclusiones Clave del Informe
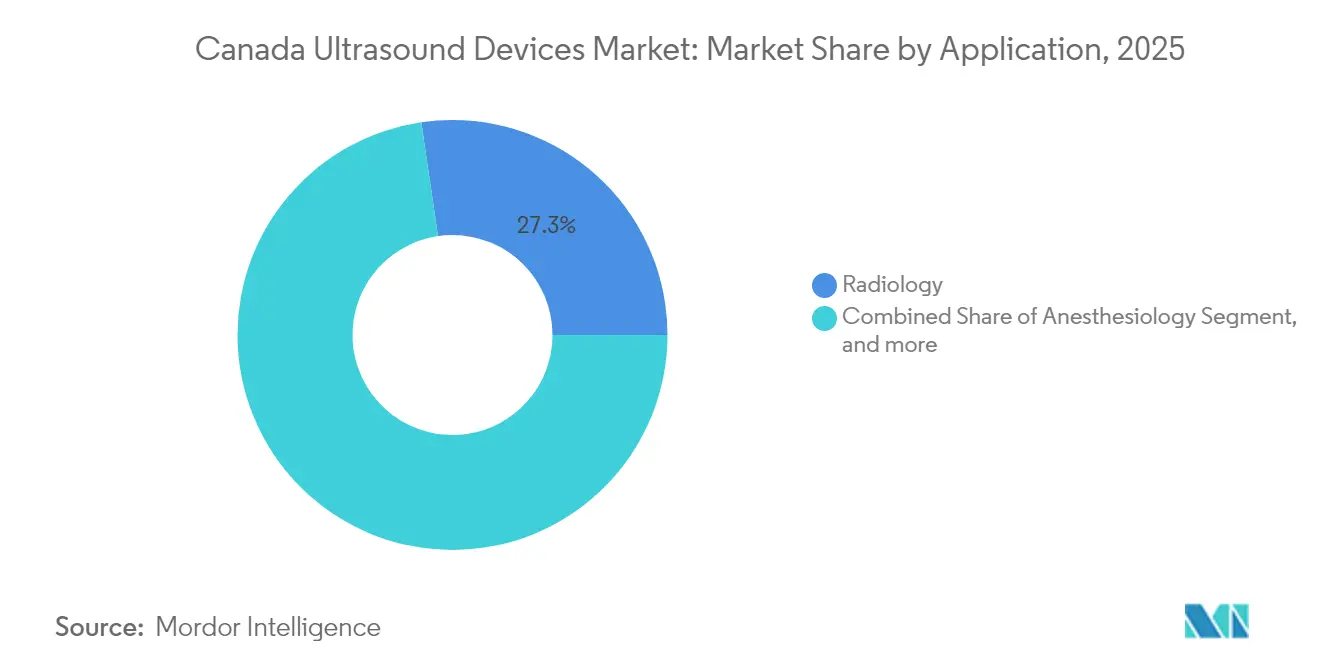
- Por aplicación, la radiología lideró con una cuota de ingresos del 27,32% en 2025, mientras que se espera que la anestesiología registre la CAGR más rápida del 8,19% hasta 2031.
- Por tecnología, las imágenes 3D/4D representaron el 47,88% del tamaño del mercado de dispositivos de ultrasonido de Canadá en 2025, aunque se prevé que el ultrasonido focalizado de alta intensidad crezca a una CAGR del 12,14% durante 2026-2031.
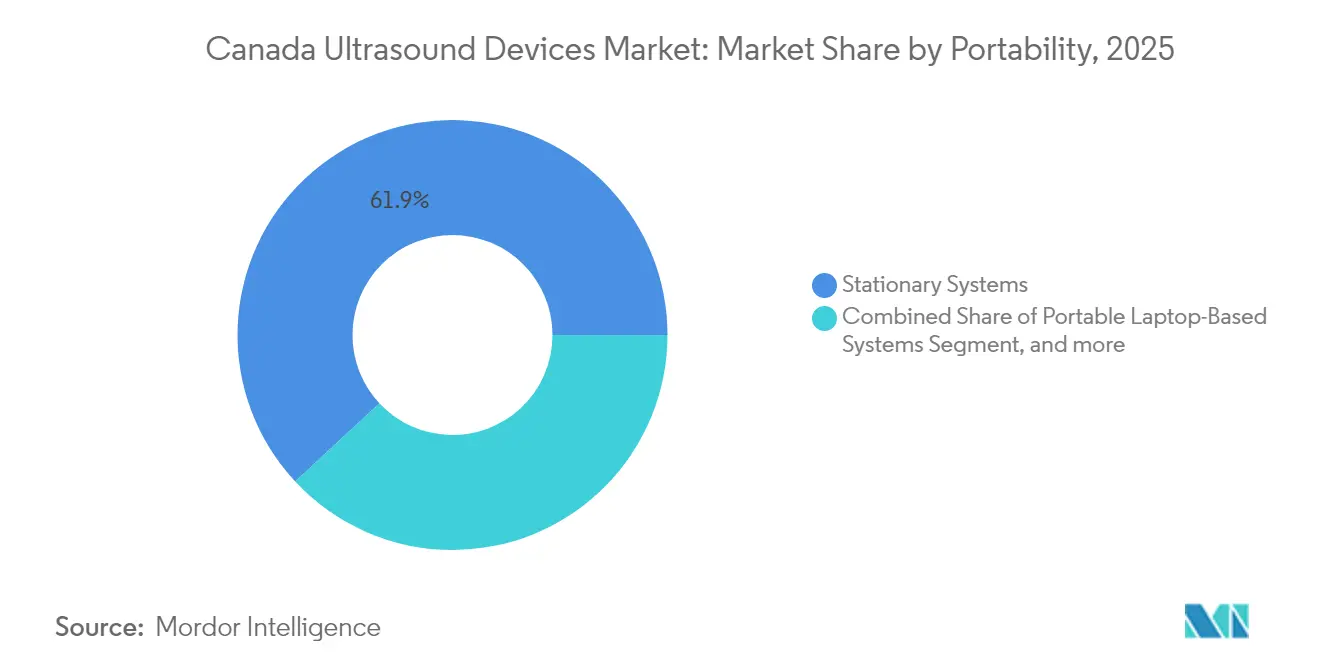
- Por portabilidad, los sistemas estacionarios representaron el 61,94% de la cuota del mercado de dispositivos de ultrasonido de Canadá en 2025, mientras que se proyecta que los dispositivos de mano registren una CAGR del 14,52% hasta 2031.
- Por usuario final, los hospitales dominaron con una cuota del 57,86% del tamaño del mercado de dispositivos de ultrasonido de Canadá en 2025, mientras que se proyecta que los centros de imágenes de diagnóstico aumenten a una CAGR del 8,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos de Ultrasonido de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Financiamiento gubernamental para la expansión de equipos de imágenes de diagnóstico | +1.2% | Nacional, con énfasis en regiones rurales y con servicios insuficientes | Mediano plazo (2-4 años) |
| Creciente carga de enfermedades cardiovasculares que incrementa los volúmenes de ecocardiografía | +0.8% | Nacional, concentrado en centros urbanos | Largo plazo (≥4 años) |
| Envejecimiento demográfico y crecimiento en los programas de cribado prenatal | +1.0% | Nacional, mayor impacto en Ontario y Quebec | Largo plazo (≥4 años) |
| Adopción del análisis de imágenes habilitado por IA respaldada por reembolsos provinciales | +1.5% | Nacional, adopción temprana en los principales centros urbanos | Mediano plazo (2-4 años) |
| Expansión del ultrasonido en el punto de atención en urgencias y atención primaria | +0.6% | Nacional, con adopción en zonas rurales | Corto plazo (≤2 años) |
| Avances tecnológicos en plataformas de ultrasonido portátiles e inalámbricas | +0.7% | Nacional | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Financiamiento Gubernamental para la Expansión de Equipos de Imágenes de Diagnóstico en Canadá
Los programas de gasto federal y provincial están ampliando la capacidad diagnóstica al absorber los costos de capital de las consolas y sondas de ultrasonido. El acuerdo a diez años de Ottawa por valor de CAD 200 (USD 145,9) mil millones, que apunta a los retrasos en la atención médica, reserva asignaciones para salas de imágenes y unidades móviles de alcance comunitario. Columbia Británica ya ha instalado 18 equipos de resonancia magnética y nueve escáneres de tomografía computarizada desde 2024, liberando presupuestos para actualizaciones de ultrasonido complementarias que agilizan el triaje de pacientes.[1]Gobierno de Columbia Británica, "Expansión de Imágenes de Diagnóstico," news.gov.bc.ca Las subvenciones de infraestructura de investigación por valor de CAD 86 (USD 62,7) millones otorgadas a 47 instituciones en 2024 refuerzan aún más las líneas de innovación en ultrasonido lideradas por la facultad. En conjunto, estos desembolsos reducen las barreras de adquisición para las clínicas comunitarias y catalizan el crecimiento del volumen en el mercado de dispositivos de ultrasonido de Canadá.
Creciente Carga de Enfermedades Cardiovasculares que Incrementa los Volúmenes de Ecocardiografía
Las enfermedades cardiovasculares siguen siendo el segundo mayor factor de mortalidad del país después del cáncer, orientando a los clínicos hacia modalidades de imágenes no invasivas y escalables. La ecocardiografía optimizada por IA ahora permite la detección temprana de disfunción ventricular izquierda y miocardiopatía a pie de cama. La red de ultrasonido de mano con financiamiento público de la Universidad de Columbia Británica ha dotado a los profesionales rurales de dispositivos de sonda a la nube que transmiten bucles cardíacos en tiempo real para revisión centralizada, aumentando el rendimiento diagnóstico y reduciendo los desplazamientos de los pacientes.[2]Universidad de Columbia Británica, "Red de Ultrasonido de Mano," med.ubc.ca Las tendencias sostenidas de incidencia se traducen en ciclos de reemplazo de capital predecibles, que refuerzan la CAGR de un dígito medio del mercado de dispositivos de ultrasonido de Canadá.
Envejecimiento Demográfico y Crecimiento en los Programas de Cribado Prenatal
Ontario prevé un aumento del 23% en residentes de 65 años o más en cinco años, una trayectoria reflejada a nivel nacional y vinculada a una mayor intensidad de imágenes para el seguimiento de osteoporosis, cribado vascular y oncología. La expansión paralela del cribado genético prenatal, que abarca aproximadamente el 70% de los embarazos, impulsa una demanda constante de ecografías del primer trimestre y de anatomía. El cribado mejorado del primer trimestre ahora alcanza una detección del 89,02% para la trisomía 21, subrayando el valor clínico de los transductores de alta resolución.[3]Cribado Prenatal Ontario, "Rendimiento del Cribado Mejorado del Primer Trimestre," prenatalscreeningontario.ca Estos vientos de cola demográficos elevan los volúmenes de procedimientos de referencia en el mercado de dispositivos de ultrasonido de Canadá.
Adopción del Análisis de Imágenes Habilitado por IA Respaldada por Reembolsos Provinciales
Los planes de salud provinciales están comenzando a reembolsar las lecturas de ultrasonido aumentadas por IA cuando los algoritmos demuestran reducir los tiempos de examen y mejorar la confianza diagnóstica. El análisis de deformación cardíaca de GE HealthCare, autorizado en 2024, reduce la duración media del escaneo en 7 minutos y disminuye la tasa de reescaneo en un 22% en los sitios de adopción temprana. Un importante hospital académico de Ontario ha catalogado 87 proyectos de imágenes por IA completamente implementados, muchos vinculados a sistemas de archivo y comunicación de imágenes para mediciones automatizadas. Este respaldo al reembolso acelera las compras de reemplazo de consolas capaces de ejecutar algoritmos en el dispositivo, reforzando el crecimiento en el mercado de dispositivos de ultrasonido de Canadá.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Escasez de mano de obra calificada para manejar el equipo avanzado | -0.7% | Nacional, más grave en zonas rurales | Corto plazo (≤2 años) |
| Retrasos en la concesión de licencias de Health Canada para dispositivos de ultrasonido de mano | -0.4% | Nacional | Corto plazo (≤2 años) |
| Restricciones presupuestarias en instalaciones de salud más pequeñas | -0.5% | Centros rurales y urbanos pequeños | Mediano plazo (2-4 años) |
| Limitaciones de reembolso para ciertos procedimientos de ultrasonido | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Calificada para Manejar el Equipo Avanzado
Las jubilaciones anticipadas entre los sonografistas, con una edad promedio de 60,8 años, están restringiendo la oferta de mano de obra en relación con la demanda de escaneos. El programa de formación primaria de Manitoba cubrió solo el 80% de las plazas en 2024, lo que indica tensión en la línea de suministro de profesionales. Las escaseces se extienden a los anestesiólogos y tecnólogos en radiación médica, lo que conduce a aplazamientos quirúrgicos y a la infrautilización de consolas recién adquiridas. Los proveedores están respondiendo con automatización impulsada por IA y retroalimentación sobre la calidad del escaneo, aunque el capital humano sigue siendo un factor limitante que recorta la tasa de crecimiento efectiva del mercado de dispositivos de ultrasonido de Canadá.
Retrasos en la Concesión de Licencias de Health Canada para Dispositivos de Ultrasonido de Mano
Las sondas de Clase II y III deben obtener una Licencia de Dispositivo Médico y cumplir con el Programa de Auditoría Única de Dispositivos Médicos, lo que alarga los plazos de aprobación entre seis y nueve meses en comparación con los Estados Unidos. Aunque las enmiendas de enero de 2024 agilizan las aprobaciones urgentes de salud pública, los dispositivos de mano que combinan múltiples matrices y análisis en la nube aún se someten a una documentación rigurosa, lo que genera un freno en los calendarios de lanzamiento comercial. El consiguiente "retraso de dispositivos" limita la realización temprana de ingresos, especialmente para las empresas emergentes nacionales que apuntan al mercado de dispositivos de ultrasonido de Canadá.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: La Radiología Ancla el Volumen, la Anestesiología Acelera
La radiología contribuyó con el 27,32% del tamaño del mercado de dispositivos de ultrasonido de Canadá en 2025, ya que los estudios abdominales, pélvicos y tiroideos completos siguen siendo pilares de los flujos de trabajo diagnóstico. El reembolso estable y la familiaridad con la modalidad garantizan que la radiología mantenga un alto nivel de base de utilización de consolas en los centros terciarios. Sin embargo, la anestesiología está preparada para una CAGR del 8,19% hasta 2031, impulsada por la expansión de los protocolos de bloqueo nervioso periférico y la adopción en cuidados intensivos del monitoreo del gasto cardíaco. El subsegmento de anestesiología captó el 8,27% de la cuota del mercado de dispositivos de ultrasonido de Canadá el año pasado, aunque su rápido crecimiento, favorecido por la mejora de la visualización del catéter mediante sondas de alta frecuencia, subraya el cambio de los paradigmas procedimentales hacia técnicas guiadas por ultrasonido.
La cardiología le sigue de cerca, reforzada por las imágenes de deformación asistidas por IA que detectan insuficiencia cardíaca subclínica. La ginecología y la obstetricia utilizan representaciones 3D/4D para mejorar la detección de anomalías fetales, mientras que la medicina de urgencias recurre a la evaluación focalizada con sonografía para el trauma con el fin de agilizar el triaje. Los requisitos cambiantes del flujo de trabajo de cada disciplina estimulan ciclos iterativos de actualización de hardware y software, manteniendo el valor dentro del mercado de dispositivos de ultrasonido de Canadá.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología: Las Imágenes 3D/4D Dominan, el HIFU Irrumpe
Las imágenes tridimensionales y cuatridimensionales representaron el 47,88% de los ingresos de 2025, ancladas por la visualización obstétrica y el cribado de defectos cardíacos congénitos. Los proveedores agrupan la renderización volumétrica con funciones de compartición en la nube que permiten a los futuros padres y a los médicos remitentes acceder a los escaneos de forma remota, fortaleciendo la participación del paciente.
El ultrasonido focalizado de alta intensidad (HIFU, por sus siglas en inglés) representa la frontera de la innovación, proyectado para registrar una CAGR del 12,14% a medida que la ablación no invasiva de fibromas y las indicaciones oncológicas obtienen autorizaciones regulatorias. Los sistemas HIFU guiados por resonancia magnética en el Centro de Ciencias de la Salud Sunnybrook demuestran reducciones del volumen de fibromas de hasta el 50%, posicionando la modalidad como una alternativa rentable a la cirugía. Los avances en Doppler, como el mapeo de flujo vectorial, añaden detalle hemodinámico a los estudios vasculares, y los algoritmos de reducción de ruido por IA elevan la claridad de la imagen a menores potencias de transmisión, diferenciando aún más las plataformas dentro del mercado de dispositivos de ultrasonido de Canadá.
Por Portabilidad: Las Consolas Estacionarias Lideran, las Sondas de Mano Repuntan
Las consolas estacionarias representan el 61,94% de los ingresos del mercado en 2025 debido a su superior calidad de imagen, suites de informes integradas y soporte de modalidad integral. No obstante, las sondas de mano están repuntando a una CAGR del 14,52% hasta 2031, ya que la autonomía de la batería, la conectividad inalámbrica y los ajustes preestablecidos habilitados por IA reducen la carga de capacitación.
Los dispositivos de mano vinculados a la nube fomentan modelos de atención distribuida, permitiendo la supervisión especializada sin traslado del paciente. Los equipos portátiles basados en ordenador portátil cubren el vacío cuando se requiere la diversidad de transductores de nivel hospitalario en clínicas de campo, subrayando un ecosistema de equipos estratificado en el mercado de dispositivos de ultrasonido de Canadá.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Hospitales Siguen siendo el Núcleo, los Centros de Imágenes se Expanden
Los hospitales generaron el 57,86% de los ingresos de 2025 al consolidar las líneas de servicio de urgencias, hospitalización y especialidades bajo un mismo presupuesto. Sin embargo, se prevé que los centros de imágenes de diagnóstico aumenten a una CAGR del 8,95% a medida que la paridad de reembolso ambulatorio y la programación más rápida de citas atraigan las derivaciones de atención primaria.
Los centros quirúrgicos ambulatorios utilizan el ultrasonido para guiar la anestesia regional y el acceso vascular, reforzando la eficiencia de los procedimientos. Las camionetas de imágenes móviles contratan con las autoridades de salud indígenas para ofrecer ecografías obstétricas y cardíacas en comunidades remotas, diversificando los canales de demanda en el mercado de dispositivos de ultrasonido de Canadá.
Análisis Geográfico
Las principales provincias metropolitanas, como Ontario, Quebec, Columbia Británica y Alberta, representan una parte significativa de los envíos nacionales de unidades de ultrasonido, lo que refleja la densidad hospitalaria y la capacidad de financiamiento. El cambio demográfico de Ontario hacia una población mayor más numerosa intensifica la demanda de imágenes musculoesqueléticas, vasculares y oncológicas. La cobertura universal del cribado prenatal de Quebec fomenta una alta utilización del ultrasonido en el primer trimestre. Las subvenciones de capital de Columbia Británica han ampliado las flotas de resonancia magnética, impulsando compras paralelas de sistemas de ultrasonido de alta gama para equilibrar las cargas de trabajo de imágenes.
Las provincias de las praderas dependen en gran medida de las sondas portátiles para compensar la escasa distribución de sonografistas, con Saskatchewan pilotando un brazo telerobótico que permite a los especialistas remotos maniobrar una sonda situada a cientos de kilómetros de distancia. El Canadá Atlántico aprovecha el financiamiento federal para los tiempos de entrega de resultados de patología para adquirir consolas multiusos que sirven tanto a los laboratorios de ecocardiografía como a los de vascular. En los territorios del norte, los programas centrados en las comunidades indígenas financian dispositivos de mano para las estaciones de enfermería, mejorando la accesibilidad a la atención prenatal y de trauma.
Las reformas de interoperabilidad interprovincial en el marco de la Ley de Atención Conectada para los Canadienses apoyan el intercambio fluido de imágenes, reduciendo los escaneos duplicados y ayudando al equilibrio de carga entre las instalaciones urbanas y rurales. En conjunto, estos patrones regionales enfatizan cómo los flujos de capital del sector público y la distribución de la mano de obra configuran el panorama de oportunidades para los proveedores que compiten en el mercado de dispositivos de ultrasonido de Canadá.
Panorama Competitivo
GE HealthCare, Philips, Siemens Healthineers y Canon Medical Systems capturan colectivamente más de la mitad de las colocaciones anuales de consolas, ejerciendo amplias carteras y redes de servicio a nivel nacional. La adquisición de Intelligent Ultrasound por parte de GE HealthCare en 2024 por USD 51 millones incorporó módulos de guía de voz en tiempo real y aseguramiento de calidad por IA a su plataforma Versana, reduciendo los pasos de ajuste del operador en un 38%. Philips destaca sus cristales PureWave que mejoran la penetración en imágenes de pacientes con obesidad, mientras que Siemens Healthineers avanza con su suite de cardiología eSieMeasure que calcula automáticamente la fracción de eyección.
El disruptor nacional Clarius Mobile Health vende sondas conectadas a smartphones en más de 58 países; el 90% de los ingresos son impulsados por la exportación, aunque la empresa aprovechó CAD 3,4 (USD 2,4) millones en financiamiento federal de ampliación para extender la capacidad de fabricación en Vancouver. Butterfly Network utiliza matrices CMUT basadas en semiconductores para fijar el precio de las sondas por debajo de USD 2.500, captando la rápida adopción de ultrasonido en el punto de atención entre paramédicos y parteras comunitarias.
Las alianzas estratégicas dominan las dinámicas de comercialización: Novartis se asoció con Clarius en mayo de 2024 para acelerar la detección de artritis psoriásica mediante ultrasonido musculoesquelético, ampliando el alcance terapéutico. Arrayus Technologies obtuvo la autorización de Health Canada para el ultrasonido focalizado guiado por resonancia magnética en la ablación de fibromas uterinos, diferenciándose mediante el direccionamiento basado en resonancia. La intensidad competitiva gira, por tanto, en torno a la profundidad de la IA, las afirmaciones de flujo de trabajo específicas de la modalidad y los servicios de formación posteriores a la compra destinados a mitigar la escasez de mano de obra dentro del mercado de dispositivos de ultrasonido de Canadá.
Líderes de la Industria de Dispositivos de Ultrasonido de Canadá
Koninklijke Philips N.V.
Hologic Inc.
GE HealthCare Technologies Inc.
Canon Medical Systems Corporation
FUJIFILM Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La financiación pública y los marcos de adquisición multisitio están creando espacios en blanco para los proveedores que pueden estandarizar flotas de ecógrafos en hospitales, centros de imagenología y entornos de atención móvil o comunitaria. El acuerdo sanitario a diez años de Ottawa por 200.000 millones de CAD y los programas provinciales de expansión de imagenología diagnóstica se están traduciendo en ciclos de renovación recurrentes, con compradores que dan prioridad al tiempo de actividad, al tiempo de capacitación y a la interoperabilidad, más que a especificaciones de hardware incrementales. Los canales de adquisición también se están ampliando más allá de los grandes centros académicos, ya que las compras grupales y los compradores gubernamentales utilizan cada vez más acuerdos multianuales para la ecografía en el punto de atención (POCUS), lo que favorece a los proveedores capaces de agrupar sondas, capacitación y servicio bajo una única estructura contractual.
La automatización del flujo de trabajo clínico y la orientación habilitada por IA también están dando forma a las decisiones de compra a medida que se intensifica la escasez de ecografistas, y el conjunto de oportunidades abarca desde la radiología terciaria hasta la atención primaria y los casos de uso paramédico a medida que aumenta la penetración de dispositivos portátiles. La supervisión de Health Canada sobre los sistemas y transductores de ecografía diagnóstica, incluida la guía actualizada emitida en 2026, mantiene la documentación de cumplimiento y los procesos posteriores a la comercialización como elementos centrales de la planificación de salida al mercado, particularmente para dispositivos portátiles conectados a la nube y funciones de IA. En el lado de la oferta, Canadá sigue dependiendo de las importaciones de equipos de imagenología, mientras que innovadores nacionales como Clarius Mobile Health destacan una base de fabricación orientada a la exportación que puede respaldar la cobertura de servicio local, la personalización y las asociaciones vinculadas a los flujos de trabajo de sonda a nube y revisión remota.
Desarrollos recientes del sector
- Julio de 2026: Koninklijke Philips N.V. lanzó el sistema de ecografía Alturion con un flujo de trabajo impulsado por IA diseñado para entornos clínicos de alto volumen. El lanzamiento se dirige a los flujos de trabajo de imagenología de alto volumen en Canadá y mejora el rendimiento impulsado por IA en los hospitales. Fortalece la posición de Philips en Canadá mediante la optimización del flujo de trabajo.
- Junio de 2026: Koninklijke Philips N.V. recibió la autorización 510(k) de la FDA para Elevate Plus para los sistemas de ecografía EPIQ Elite y Affiniti. Esto avanza la imagenología asistida por IA para la ecografía general en el mercado norteamericano. La autorización expande las capacidades habilitadas por IA en toda la cartera de Philips, lo que podría respaldar la adopción del módulo de flujo de trabajo con IA en Canadá.
- Enero de 2025: Koninklijke Philips N.V. recibió un contrato de 60 meses (W6369-23-A073) del Departamento de Defensa Nacional de Canadá para sistemas de ecografía diagnóstica. La adquisición en el sector de defensa de hardware de ecografía diagnóstica en Canadá amplía la presencia de Philips en el sector público. El marco gubernamental a más largo plazo respalda la ampliación de escala en Canadá.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado contabiliza los ingresos de los sistemas de imagenología por ultrasonido vendidos para diagnóstico clínico en Canadá, abarcando equipos utilizados en entornos de atención de rutina y especializada, medidos en valor en USD.
Exclusiones del alcance: excluimos la instalación, el mantenimiento, la capacitación, las garantías más allá de los términos estándar y los ingresos por servicios de procedimientos de ecografía independientes facturados por los proveedores.
Descripción general de la segmentación
- Por Aplicación
- Anestesiología
- Cardiología
- Ginecología/Obstetricia
- Radiología
- Otras Aplicaciones
- Por Tecnología
- Imágenes de Ultrasonido 2D
- Imágenes de Ultrasonido 3D y 4D
- Imágenes Doppler
- Ultrasonido Focalizado de Alta Intensidad (HIFU)
- Otras Tecnologías
- Por Portabilidad
- Sistemas Estacionarios
- Sistemas Portátiles Basados en Ordenador Portátil
- Dispositivos de Ultrasonido de Mano/Bolsillo
- Por Usuario Final
- Hospitales
- Centros de Imágenes de Diagnóstico
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo del entorno de demanda de Canadá para imagenología y diagnóstico, para luego traducirlo en implicaciones para los envíos de equipos de ecografía y los ciclos de reemplazo. Utilizamos contexto público de salud y utilización de fuentes como comunicaciones de Health Canada, indicadores del Instituto Canadiense de Información de Salud (CIHI), series macroeconómicas de Statistics Canada y documentos de planificación de sistemas de salud provinciales.
Para fundamentar la lógica de flujo de productos y precios, también revisamos publicaciones de datos comerciales de la Agencia de Servicios Fronterizos de Canadá, revistas clínicas revisadas por pares que analizan patrones de adopción de la ecografía, y bases de datos de patentes que indican hacia dónde se dirige la tecnología. Estas se complementaron con informes anuales de empresas, presentaciones a inversores, sitios web de asociaciones y coberturas de prensa confiables para verificar cronologías, tendencias de renovación de productos y definiciones de categorías. Las fuentes de investigación documental enumeradas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para verificaciones cruzadas, validación y aclaración de la investigación.
Entrevistas y encuestas primarias
Las conversaciones primarias nos ayudaron a confirmar qué se compra con mayor frecuencia en Canadá, cómo se utiliza la portabilidad en entornos reales y cómo cambian los precios cuando los hospitales estandarizan plataformas o actualizan sondas. Hablamos con una combinación de roles del lado de los OEM, socios de canal, personal de adquisiciones y biomédico de hospitales, y usuarios clínicos, para poder corregir y alinear los supuestos documentales con el comportamiento de compra específico de Canadá.
Dado que se trata de un mercado de un solo país, la cobertura se equilibró entre las principales provincias y entornos de atención, y los comentarios de las entrevistas se utilizaron para verificar la coherencia del calendario de reemplazo, las compensaciones entre modalidades y la proporción de configuraciones de gama alta frente a media.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 16% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales de actividad sanitaria y la adopción de equipos se reconstruyen en un conjunto anual de demanda de equipos para Canadá, que luego se convierte en valor utilizando bandas de precios observadas. Corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de precio de venta promedio muestreado multiplicado por volumen de unidades por clase de dispositivo, y comentarios de canal sobre cambios en la combinación, antes de fijar las cifras finales.
Los insumos más relevantes para este mercado incluyen el ciclo de reemplazo de la base instalada de sistemas de ecografía, la división entre uso estacionario y portátil, la penetración de las capacidades Doppler y 3D o 4D por entorno clínico, el calendario de adquisiciones de hospitales públicos y los patrones de suministro impulsados por importaciones que influyen en la disponibilidad y los descuentos. Cuando la visibilidad de proveedores pequeños es limitada, completamos las brechas utilizando participaciones de mezcla a nivel de categoría validadas en entrevistas, y mantenemos los supuestos conservadores hasta que se disponga de una confirmación más directa.
Para la previsión, utilizamos análisis de escenarios respaldado por verificaciones de tendencias de series cortas. La demanda a corto plazo está vinculada a las necesidades de reemplazo y los presupuestos de adquisición, mientras que el crecimiento a mediano plazo refleja actualizaciones tecnológicas y cambios en las vías de atención. Los supuestos de crecimiento, evolución de precios y cambio de mezcla se someten a pruebas de estrés frente a lo que los profesionales y los encuestados comerciales observan en sus flujos de pedidos.
Validación de datos y ciclo de actualización
Los resultados se revisan mediante múltiples verificaciones para mantener el valor final del mercado alineado con las señales del mundo real. Comparamos los resultados del modelo con indicadores independientes, como las tendencias de importación reportadas, los rangos de precios observados en conversaciones de mercado y la demanda de reemplazo implícita frente a la base instalada estimada.
Cuando aparecen valores atípicos, revisamos los factores subyacentes y activamos llamadas de seguimiento para volver a verificar el supuesto que causó la variación. Cada informe se actualiza anualmente, y se completan actualizaciones provisionales cuando un evento material cambia la demanda, la oferta o los precios. Antes de la publicación, el equipo de analistas realiza una revisión final para reflejar la información más reciente disponible, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado canadiense de dispositivos de ecografía de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para dispositivos de ecografía en Canadá pueden parecer diferentes porque cada fuente define los límites en torno a productos, ventanas temporales y precios de manera propia. Las diferencias también surgen de cómo se contabilizan los sistemas portátiles, si las aplicaciones clínicas se agrupan o no, y de cómo se maneja el momento de la conversión de divisas para los equipos importados.
Los ingresos por servicio posventa quedan fuera del alcance de Mordor Intelligence, y esa omisión por sí sola puede reducir los totales cuando otras estimaciones agrupan contratos de servicio y garantías extendidas en el mismo conjunto de valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 289,66 millones de USD (2025) | |
| Asociación Sectorial A | 330,00 millones de USD (2025) | A menudo agrupa el servicio, la capacitación y las extensiones de garantía multianuales con los ingresos por equipos, lo que aumenta el valor reportado incluso si la demanda de unidades es similar. |
| Revista Comercial B | 260,00 millones de USD (2024) | Utiliza una base del año anterior con actualización limitada y aplica una banda de precios más estrecha que subestima las configuraciones premium y los sistemas clínicos de gama alta. |
En general, la dispersión se explica principalmente por lo que se contabiliza como ingresos de dispositivos frente a servicios adyacentes, y por la actualidad de los insumos de precios y mezcla para el año base. Al mantener los pasos trazables a la demanda de reemplazo, la mezcla de portabilidad y rangos de precios realistas, la estimación resulta más fácil de reproducir y de someter a pruebas de estrés para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos de ultrasonido de Canadá?
El mercado está actualmente valorado en USD 302,09 millones en 2026 y se proyecta que alcance USD 372,68 millones en 2031.
¿Qué segmento está creciendo más rápido?
Las sondas de mano se están expandiendo a una CAGR del 14,52%, respaldadas por ajustes preestablecidos de IA y financiamiento provincial para imágenes en el punto de atención.
¿Por qué la anestesiología es una aplicación de alto crecimiento?
Los bloqueos nerviosos y las colocaciones de catéteres guiados por ultrasonido mejoran la seguridad del procedimiento, impulsando una CAGR del 8,19% en el segmento de anestesiología.
¿Qué desafíos regulatorios enfrentan los proveedores?
La Licencia de Dispositivo Médico de Health Canada y el Programa de Auditoría Única introducen requisitos adicionales de documentación y de la norma ISO 13485 que pueden retrasar las aprobaciones de dispositivos de mano hasta nueve meses.
¿Cuán significativo es el financiamiento gubernamental en la expansión del mercado?
Las inversiones federales y provinciales, incluyendo un plan a diez años de CAD 200 (USD 146,0) mil millones, subsidian directamente los equipos de imágenes de diagnóstico.
Última actualización de la página el:



