
Tamaño y Cuota del Mercado de Máquinas Expendedoras Conectadas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
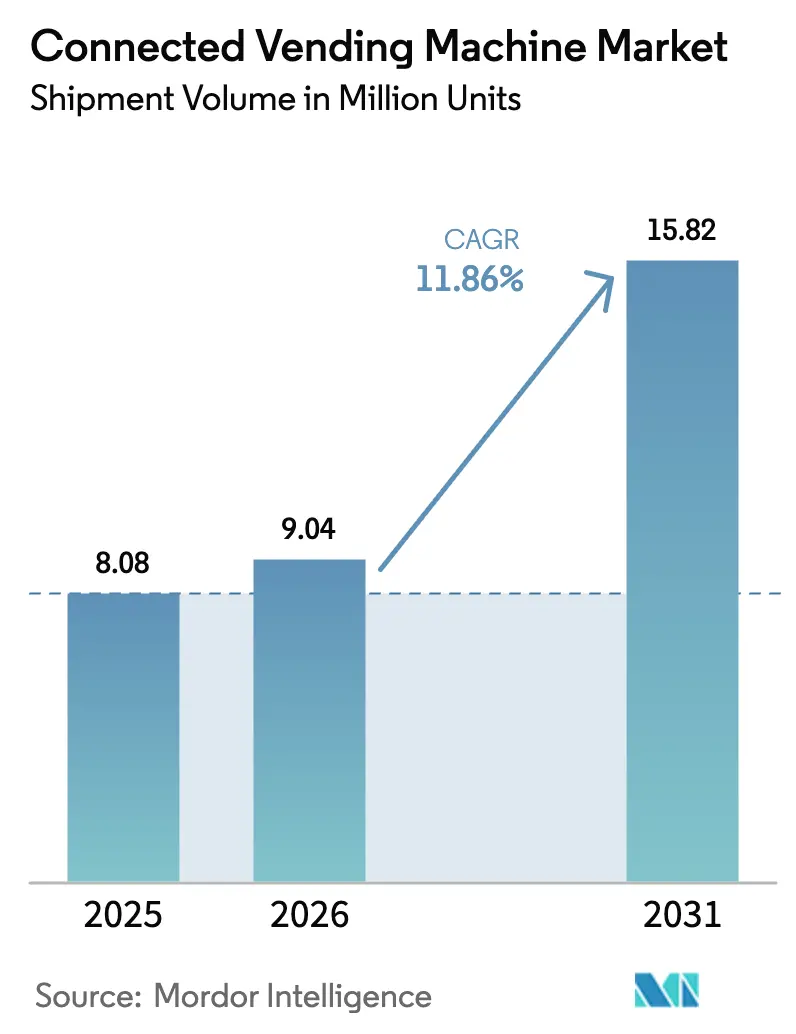
| Volumen del Mercado (2026) | 9.04 Millones de unidades |
| Volumen del Mercado (2031) | 15.82 Millones de unidades |
| Growth Rate (2026 - 2031) | 11.86 % |
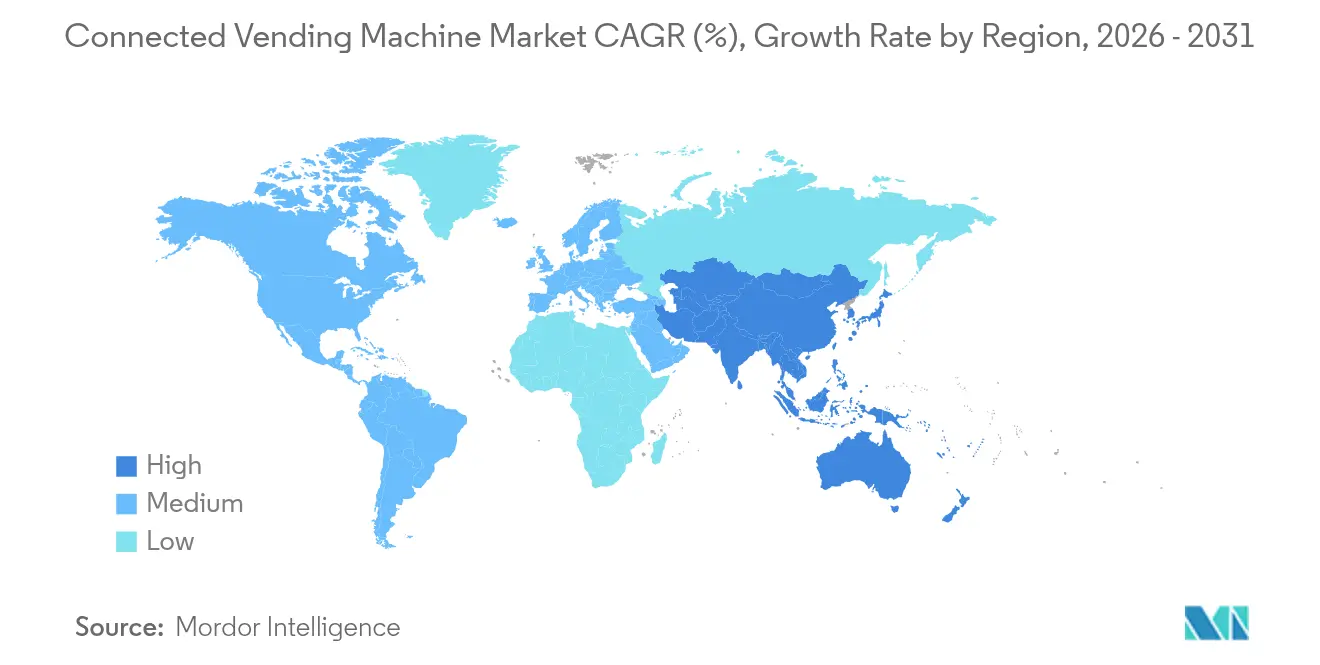
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
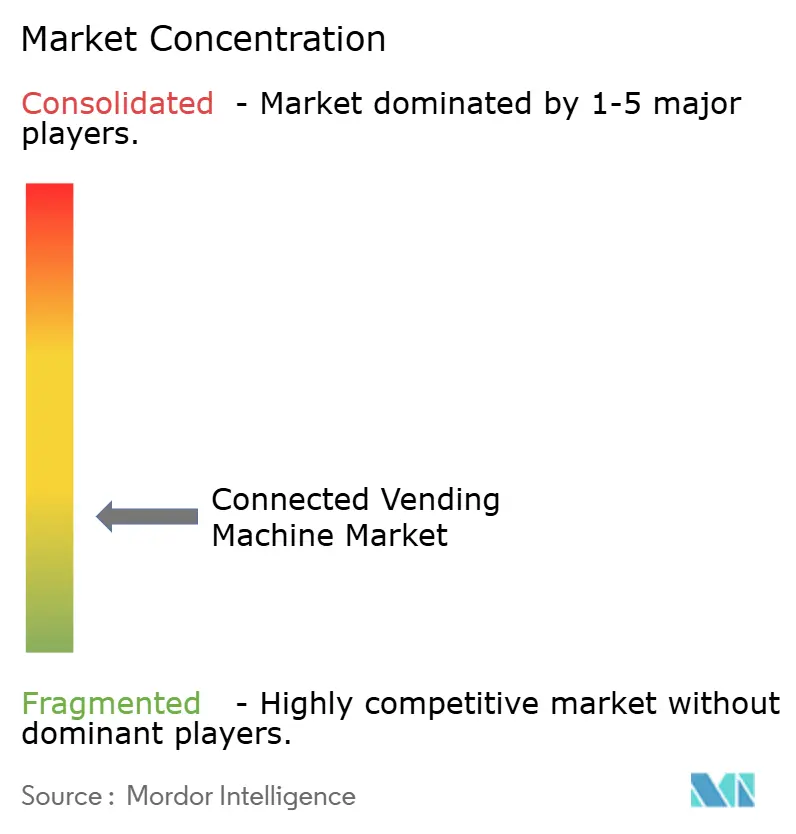
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas Expendedoras Conectadas por Mordor Intelligence
Se espera que el tamaño del Mercado de Máquinas Expendedoras Conectadas crezca de 8,08 millones de unidades en 2025 a 9,04 millones de unidades en 2026 y se prevé que alcance 15,82 millones de unidades en 2031 a una CAGR del 11,86% durante el período 2026-2031. La penetración de los pagos sin efectivo, la expansión de las redes de transporte y la creciente demanda de comidas más saludables para llevar aceleran la instalación de máquinas, mientras que los sensores IoT y los paneles de control en la nube permiten una reposición predictiva que mejora el tiempo de actividad y las ventas. Los gabinetes independientes siguen dominando las instalaciones al ofrecer una amplia variedad de productos, pero las unidades montadas en pared de ahorro de espacio escalan con mayor rapidez a medida que los propietarios corporativos defienden el área de suelo arrendable. Los alimentos frescos y congelados superan a las bebidas tradicionales, ya que los comensales en entornos de trabajo buscan sustitutos de comidas cerca de sus puestos de trabajo. A nivel regional, América del Norte aprovecha su madura infraestructura de pago sin contacto para mantener el liderazgo, pero los consumidores de Asia-Pacífico que priorizan el móvil y la rápida construcción de redes de transporte urbano le otorgan la curva de crecimiento más pronunciada. La rivalidad competitiva se mantiene moderada, ya que los fabricantes de equipos originales globales como Azkoyen y Fuji Electric se enfrentan a fabricantes locales ágiles; los especialistas en pagos, entre ellos Nayax, amplían las bases instaladas agrupando telemetría y módulos sin efectivo independientes del hardware.
Conclusiones Clave del Informe
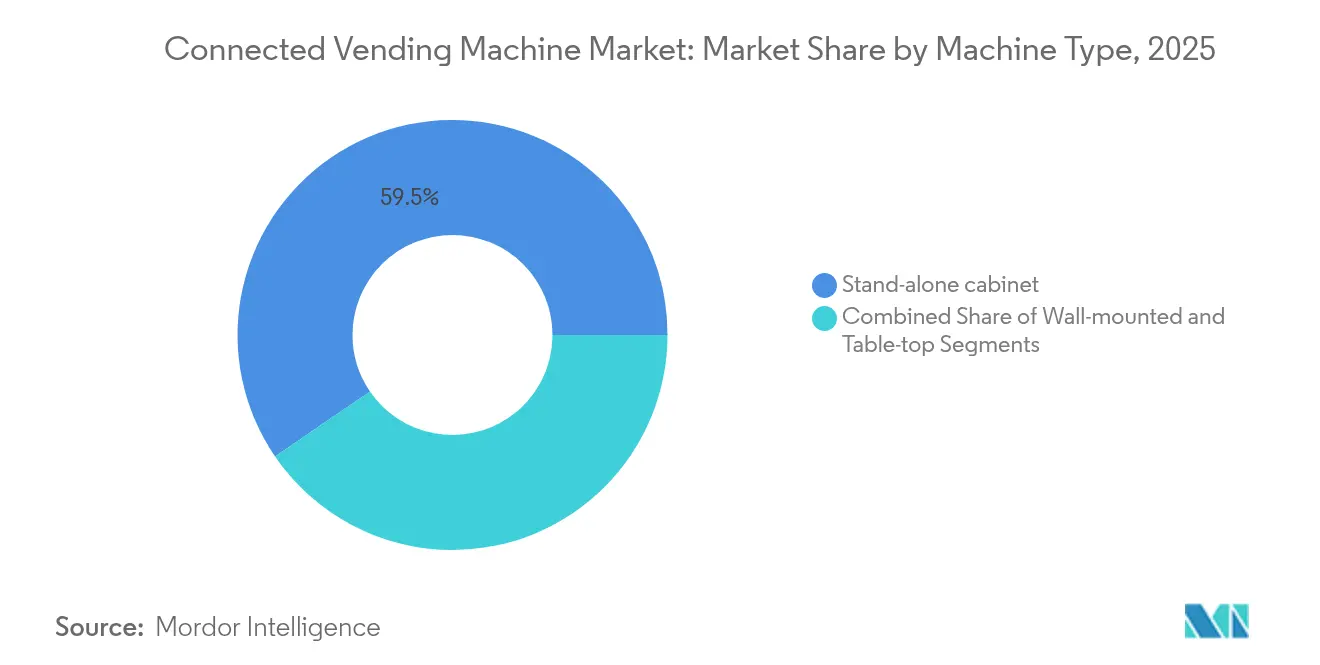
- Por tipo de máquina, los gabinetes independientes representaron el 59,55% de la cuota del mercado de máquinas expendedoras conectadas en 2025; se prevé que las unidades montadas en pared registren una CAGR del 13,55% hasta 2031.
- Por categoría de producto, las bebidas representaron el 37,65% del tamaño del mercado de máquinas expendedoras conectadas en 2025, mientras que los alimentos frescos y congelados avanzan a una CAGR del 13,74% hasta 2031.
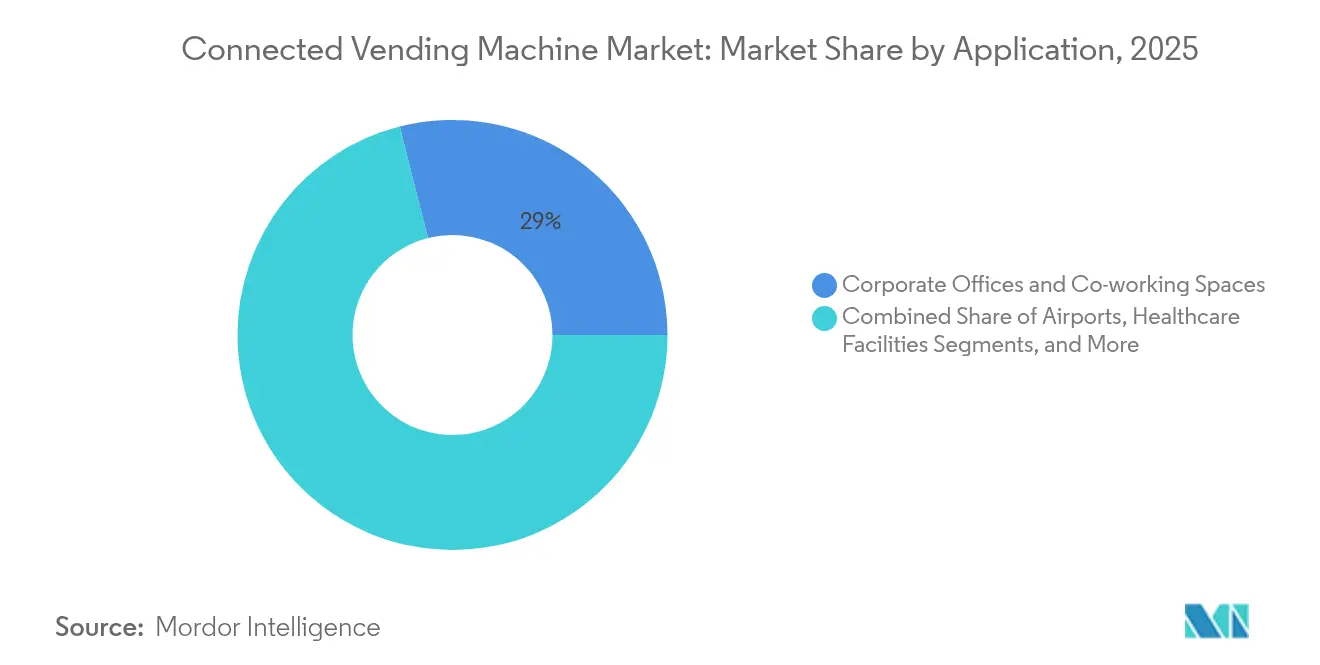
- Por aplicación, las oficinas corporativas y los espacios de trabajo compartido lideraron con una cuota del 28,95% en 2025; las estaciones de ferrocarril y metro registran la CAGR proyectada más alta del 13,32% hasta 2031.
- Por conectividad, los sistemas habilitados con telemetría mantuvieron una cuota del 35,10% en 2025, mientras que las máquinas impulsadas por IA están previstas para crecer a una CAGR del 14,18% hasta 2031.
- Por tecnología de pago, los mecanismos de efectivo y monedas captaron el 38,85% de la cuota del mercado de máquinas expendedoras conectadas en 2025, mientras que se proyecta que las soluciones biométricas de pago por reconocimiento facial se expandan a una CAGR del 14,07% para 2031.
- Por geografía, América del Norte captó el 37,25% de los ingresos en 2025, mientras que Asia-Pacífico está posicionada para la CAGR más rápida del 14,22% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente adopción de pagos sin efectivo y móviles | +2.8% | Global, con mayor penetración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Demanda de comercio minorista sin contacto e higiénico | +2.1% | Global, acelerado en Asia-Pacífico tras la pandemia | Corto plazo (≤ 2 años) |
| Automatización del comercio minorista para compensar los costes laborales | +1.9% | Principal en América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápida expansión de centros de transporte (aeropuertos/ferrocarril) | +1.7% | Principal en Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Integración con la devolución de depósitos en máquinas de venta inversa | +1.3% | La UE lidera, América del Norte sigue | Largo plazo (≥ 4 años) |
| Flujos de ingresos por publicidad programática de publicidad exterior digital (DOOH) | +0.9% | América del Norte y la UE, con adopción temprana en zonas urbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Pagos sin Efectivo y Móviles
La digitalización global de los pagos está orientando el mercado de máquinas expendedoras conectadas hacia transacciones sin tarjeta que ya representan hasta el 50% de las ventas en activos bien ubicados. [1]Solución de Pago sin Efectivo de CA, "Solución de Pago sin Efectivo de Nayax," nayax.com La combinación de teléfonos inteligentes con NFC, tarjetas sin contacto y carteras móviles elimina la fricción, amplía los importes de los tickets y activa programas de fidelización impulsados por datos de puntos de venta en tiempo real. El lector Engage Pulse de Cantaloupe elevó los ingresos de las máquinas de grúa un 85% mediante precios escalonados que cobran una vez por múltiples jugadas. Los operadores obtienen análisis más ricos sobre los compradores para refinar los planogramas, mientras que las carteras biométricas señalan una próxima ola de liquidación sin fricción, ya que DyDo pilota unidades de pago por reconocimiento facial con NEC en Japón.
Demanda de Comercio Minorista sin Contacto e Higiénico
La concienciación sobre los riesgos posteriores a la pandemia impulsa a las empresas a adoptar dispensadores sin contacto que tranquilizan a los clientes y satisfacen los protocolos internos de salud. Las máquinas con detección de movimiento, indicaciones de voz y aplicaciones de código QR sustituyen a los teclados físicos, y los ciclos de desinfección con luz ultravioleta o luz azul desinfectan las áreas de contacto entre compras, como lo demuestran los quioscos de autocobro de HMSHost en el Aeropuerto Internacional Charlotte Douglas. [2]Autocobro Impulsado por IA, "Quioscos de Autocobro Impulsados por IA," hmshost.com Los paneles de control remotos verifican los registros de limpieza, lo que permite a los operadores demostrar el cumplimiento a los gestores de instalaciones. Por lo tanto, los centros sanitarios, corporativos y educativos priorizan las flotas inteligentes que minimizan las preocupaciones sobre superficies compartidas al tiempo que ofrecen una variedad ampliada de referencias (SKU).
Automatización del Comercio Minorista para Compensar los Costes Laborales
La escasez de mano de obra y los elevados salarios impulsan a los operadores a escalar el microrretail desatendido. Las alertas de mantenimiento predictivo y la optimización de rutas reducen las visitas de servicio sin arriesgar roturas de stock. Las unidades industriales de Fastenal logran una fiabilidad del 99,99% al restringir el acceso de los empleados mediante códigos de asignación y al introducir datos de uso en los flujos de trabajo de ERP. Los propietarios de múltiples sitios supervisan cientos de puntos de conexión desde paneles de control únicos, reduciendo el personal de campo mientras utilizan análisis de consumo para ajustar los precios y la variedad de productos por sitio.
Rápida Expansión de Centros de Transporte (Aeropuertos/Ferrocarril)
Los gobiernos están canalizando capital hacia corredores ferroviarios, líneas de metro y modernización de aeropuertos, generando puntos de alto afluencia ideales para las instalaciones del mercado de máquinas expendedoras conectadas. El robot vendedor de aperitivos del Aeropuerto de Múnich ilustra el servicio las 24 horas del día, los 7 días de la semana, donde el comercio minorista con personal no es práctico. Emergen itinerarios de compra integrados desde el billete cuando las tarjetas de metro funcionan como tokens de pago, como ocurre con los lectores OMNY de Nueva York ahora integrados en los puntos de venta de máquinas expendedoras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevada inversión inicial de capital e instalación | -1.8% | Global, con especial impacto en los pequeños operadores | Corto plazo (≤ 2 años) |
| Vandalismo y seguridad de los activos desatendidos | -1.2% | Zonas urbanas a nivel global, con mayor impacto en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Estándares fragmentados de conectividad/protocolo | -0.8% | Global, con mayor impacto en regiones con escasa estandarización | Mediano plazo (2-4 años) |
| Normativas de nutrición escolar que limitan las referencias (SKU) | -0.6% | Principalmente en América del Norte y la UE, con expansión a otros mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevada Inversión Inicial de Capital e Instalación
Las máquinas avanzadas tienen un coste de entre 4.299 USD para los modelos de IA de nivel básico y más de 15.000 USD para los quioscos multitemperatura, lo que pone a prueba el flujo de caja de los pequeños operadores de rutas. Los costes adicionales provienen de las mejoras de alimentación eléctrica, las suscripciones de conectividad y las tarifas de las pasarelas de pago. Las flotas mixtas persisten con frecuencia porque los operadores realizan modernizaciones de forma selectiva, retrasando los beneficios del efecto de red de la digitalización completa y ralentizando la penetración del mercado de máquinas expendedoras conectadas en ubicaciones sensibles al coste.
Vandalismo y Seguridad de los Activos Desatendidos
Las pantallas táctiles, las cámaras y los contenedores de efectivo atraen tanto el sabotaje físico como las ciberintrusiones. Los gabinetes reforzados, las comunicaciones cifradas y los pagos tokenizados son ahora requisitos mínimos, lo que eleva las primas de seguro. El rechazo por motivos de privacidad también puede frenar las instalaciones; la Universidad de Waterloo retiró las unidades inteligentes cuando las funciones de reconocimiento facial generaron preocupaciones. Por lo tanto, los operadores deben equilibrar la apertura con marcos de seguridad sólidos durante la selección de ubicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Máquina:
Las Unidades Montadas en Pared Impulsan la Optimización del EspacioLos gabinetes independientes representaron el 59,55% de las instalaciones de 2025, consolidando el mercado de máquinas expendedoras conectadas con una amplia capacidad de referencias (SKU) adecuada para zonas de tránsito y campus universitarios. Los diseños montados en pared se están expandiendo ahora a un ritmo del 13,55%, ya que los propietarios buscan servicios adicionales en pasillos y salas de descanso. El tamaño del mercado de máquinas expendedoras conectadas para las unidades independientes sigue siendo grande, pero los elementos compactos atraen a los operadores que buscan ingresos adicionales sin comprometer el espacio en el suelo.
La miniaturización tecnológica permite que las unidades de pared igualen a las de mayor tamaño en opciones de pago, telemetría remota y almacenamiento multitemperatura. Las pantallas táctiles, la iluminación LED y el seguimiento de referencias en la nube son estándar, mientras que los bastidores más ligeros reducen los costes de instalación. Estas características impulsan la adopción en hospitales, escuelas y espacios de trabajo compartido de formato reducido, donde las normativas de seguridad restringen la obstrucción del suelo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto:
La Innovación en Alimentos Frescos Transforma la OfertaLas bebidas representaron el 37,65% de los ingresos de 2025 gracias a la consolidada logística de cadena de frío, pero los alimentos frescos y congelados se están expandiendo a un ritmo del 13,74% a medida que los consumidores adoptan comidas más saludables para llevar. Los operadores se apoyan en los registros de temperatura IoT para cumplir con las normas HACCP y en los descuentos de precio por IA para reducir el desperdicio, lo que aumenta el atractivo del mercado de máquinas expendedoras conectadas como sustitutos de la restauración corporativa.
Los quioscos dinámicos de ensaladas en Tokio, que ajustan los precios según la hora del día para reducir el desperdicio, demuestran la viabilidad del modelo. Los nuevos envases mantienen los alimentos frescos durante 48 horas, mientras que las rutas de reposición predictiva alinean la oferta con los picos de consumo. Estas innovaciones elevan la confianza de los consumidores en el comercio minorista automatizado de productos perecederos.
Por Aplicación:
Los Centros de Transporte Aceleran las InstalacionesLas oficinas corporativas captaron el 28,95% de las máquinas en 2025, ya que los equipos de gestión de instalaciones modernizaron los servicios de cafetería; sin embargo, las estaciones de ferrocarril y metro muestran una CAGR del 13,32% hasta 2031, superando a todos los demás canales. Los largos pasillos y el afluencia de visitantes las 24 horas elevan la utilización de las máquinas, lo que hace que el mercado de máquinas expendedoras conectadas sea atractivo para los concesionarios y las autoridades de transporte que buscan ingresos distintos de las tarifas.
Los operadores de transporte valoran los análisis que acompañan a los quioscos en red; los paneles de control generan mapas de calor de los flujos de pasajeros, orientando el rediseño de las terminales y la colocación de medios publicitarios. Los enlaces API con los sistemas de tarjetas inteligentes de transporte crean experiencias de pago en la puerta sin fricción, consolidando las máquinas expendedoras como una extensión de la infraestructura de movilidad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Conectividad/Tecnología:
Los Sistemas Impulsados por IA Lideran la InnovaciónLas flotas de solo telemetría todavía constituyen el 35,10% de la base instalada, proporcionando a los operadores alertas remotas y recuentos de inventario básicos. Sin embargo, las unidades de visión habilitadas por IA se están expandiendo a un ritmo del 14,18% y redefinen el mercado de máquinas expendedoras conectadas automatizando el reconocimiento de artículos, la prevención de pérdidas y la promoción personalizada.
Los quioscos de visión artificial registran una precisión de selección del 99,5%, lo que permite a los compradores abrir lockers inteligentes, elegir artículos y cerrar las puertas mientras los procesadores en el borde facturan en segundos. Los módulos de mantenimiento predictivo programan el reemplazo de piezas antes de que se produzca el fallo, reduciendo el tiempo de inactividad y los costes de servicio. Esta capacidad autónoma sustenta un mayor tiempo de actividad y mayores ingresos adicionales que justifican el precio premium del hardware.
Por Tecnología de Pago:
La Autenticación Biométrica Gana TerrenoEl efectivo y las monedas todavía procesaron el 38,85% de las compras de 2025, pero las carteras biométricas avanzan a toda velocidad con una CAGR del 14,07% a medida que los clientes cambian el anonimato por la velocidad y los itinerarios sin ticket. Los pilotos de pago por reconocimiento facial de DyDo reducen el tiempo de proceso a 2 segundos y refuerzan el cumplimiento del control de ventas por edad.
El tamaño del mercado de máquinas expendedoras conectadas para los módulos de pago avanzados aumentará a medida que los operadores reduzcan las comisiones de intercambio de tarjetas y recopilen datos de perfil más ricos para los programas de fidelización. Si bien el cumplimiento de normativas similares al RGPD es obligatorio, el procesamiento de datos local y los algoritmos antifalsificación mitigan los riesgos de privacidad y fomentan la adopción en líneas de productos regulados.
Análisis Geográfico
Mercado de Máquinas Expendedoras Conectadas en América del Norte
América del Norte generó el 37,25% de los ingresos globales en 2025, lo que refleja una infraestructura de pagos sofisticada, una adopción empresarial temprana del IoT y estatutos de privacidad de datos que agilizan los despliegues en campus corporativos y centros de transporte. La aceptación sin efectivo supera el 80% en las áreas metropolitanas, por lo que los operadores consideran las mejoras de IA como el siguiente mecanismo para incrementar las ventas por máquina.
Mercado de Máquinas Expendedoras Conectadas en Asia-Pacífico
Asia-Pacífico se encuentra en una trayectoria de CAGR del 14,22%, impulsada por la escala manufacturera de China y la ubicuidad de los monederos móviles. Fabricantes nacionales como AFEN producen 120.000 unidades anuales y las distribuyen a más de 100 países, mientras que la flota Tao Bin de Tailandia despacha 200.000 bebidas diarias a través de interfaces de código QR y pago por reconocimiento facial. Las extensiones de las redes de metro urbano, desde Yakarta hasta Ciudad Ho Chi Minh, sitúan los quioscos modernos en el centro de la conveniencia para los viajeros.
Mercado de Máquinas Expendedoras Conectadas en EMEA y América del Sur
Europa registra un crecimiento estable aunque impulsado por políticas, estimulado por las normativas sobre plásticos de un solo uso y los mandatos de depósito de envases que favorecen los puntos de retorno de envases conectados. La tasa de retorno de botellas del 98% de TOMRA en Escandinavia ilustra el modelo, mientras que el RGPD de la UE impulsa a los proveedores hacia el procesamiento en el borde para mantener los datos personales en el dispositivo. Los corredores emergentes en Oriente Medio, África y América del Sur muestran una adopción incipiente; a medida que los operadores de telecomunicaciones despliegan redes 4G/5G, las empresas de máquinas expendedoras se asocian con organismos de salud pública, como lo ejemplifican los quioscos de naloxona gratuita del Condado de Los Ángeles, para consolidar el reconocimiento de marca.

Panorama regulatorio
Las máquinas expendedoras conectadas operan bajo una combinación de normas de higiene en contacto con alimentos, seguridad eléctrica, aceptación de pagos y privacidad de datos que varían según la geografía. En Estados Unidos, el Registro Federal documentó el 20 de enero de 2026 la retirada de una propuesta normativa relacionada con definiciones dentro del programa de instalaciones de venta automática Randolph-Sheppard, lo que indica ajustes regulatorios continuos para la venta automática en sitios públicos. La norma NSF/ANSI 25-2025 para máquinas expendedoras de alimentos y bebidas se publicó el 30 de marzo de 2026, creando un punto de referencia actualizado para el diseño de máquinas, la limpiabilidad y las prácticas operativas a medida que se amplían los surtidos de alimentos frescos y congelados.
El cumplimiento del hardware sigue anclado en la norma UL 751 (EE. UU./Canadá), el marcado CE (EEE) y la norma IEC 60335-2-75 (internacional). Los requisitos de eficiencia energética en California, Washington y Nueva York también restringen la refrigeración, la energía en modo de espera y las configuraciones de pantalla de los armarios conectados. En el ámbito de los pagos, propuestas de política como la Payment Choice Act of 2025 exigirían la aceptación de efectivo en las ventas en el sitio, incluso mientras las billeteras móviles, EMV y las opciones biométricas proliferan en los puntos conectados.
Análisis de la cadena de valor
La cadena de valor de las máquinas expendedoras conectadas comienza con los proveedores de componentes, incluidos sistemas de refrigeración, sensores, cámaras, controladores y periféricos de pago seguros. Luego pasa a los OEM e integradores que ensamblan los armarios y los kits de modernización, seguidos de los proveedores de conectividad (módulos SIM/eSIM, 4G/5G) y las capas de software para telemetría, gestión de contenido y análisis de flotas. Los proveedores de tecnología de pago ocupan un punto crítico al permitir la aceptación sin efectivo y la gestión de dispositivos en flotas mixtas; por ejemplo, Nayax escaló su negocio combinando módulos sin efectivo y de telemetría independientes del hardware, lo que reduce la fricción de integración para los operadores que gestionan activos multimarca.
Aguas abajo, los operadores y las empresas de servicio de rutas gestionan la ubicación, los planogramas, la reposición y los registros de cumplimiento, mientras que los propietarios de los sitios controlan el acceso, la seguridad y las aprobaciones de energía y red. Los esfuerzos de estandarización cobran cada vez más importancia a medida que las flotas se diversifican. SmartLink, respaldado por iniciativas que involucran a la European Vending Association y enfoques basados en la OPC Foundation, se utiliza para mejorar la interoperabilidad entre máquinas, periféricos y software de back-office. Los movimientos organizativos también apuntan a una convergencia del sector, incluida la creación por parte de Azkoyen de Azkoyen Vending & Payment Solutions, S.L., y el cambio de marca de Crane Payment Innovations a Crane Convenience en enero de 2026, con mayor énfasis en servicios de conveniencia integrados.
Panorama Competitivo
El mercado de máquinas expendedoras conectadas está moderadamente fragmentado; ninguna marca supera el 10% de la cuota de envíos, y las cinco primeras acumulan aproximadamente el 35%. Los fabricantes de equipos originales globales —Azkoyen, Fuji Electric y Crane Payment Innovations— abastecen a las multinacionales, mientras que los especialistas locales adaptan las referencias (SKU) a las normativas regionales. Los proveedores de tecnología de pagos como Nayax alcanzaron 1,33 millones de dispositivos conectados agrupando telemetría independiente del hardware, lo que ayuda a los operadores a unificar flotas mixtas.
Las alianzas estratégicas se multiplican. La alianza de DyDo en 2025 con Asahi Soft Drinks fusiona la logística de rutas y los pilotos de pago por IA, ampliando la cobertura del servicio. En Estados Unidos, 365 Retail Markets se asoció con Bright Light Solutions para integrar el cobro por visión artificial en los micromercados, mientras que la adquisición de SB Software por parte de Cantaloupe añadió profundidad de ERP a su propuesta europea.
Las solicitudes de patentes revelan un impulso competitivo para asegurar tecnologías clave. La patente "Cooler Lock" concede el control remoto del acceso refrigerado, y "Distribución multimodal" conecta los quioscos con vehículos autónomos para la entrega de último kilómetro. Estas apuestas de propiedad intelectual construyen barreras defensivas a medida que la IA y la biometría convergen con el hardware de máquinas expendedoras.
Líderes de la Industria de Máquinas Expendedoras Conectadas
Azkoyen Group
Fuji Electric Co. Ltd.
Crane Payment Innovations (CPI)
Evoca Group
SandenVendo America
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Máquinas Expendedoras Conectadas
- Azkoyen Group
- Fuji Electric Co. Ltd.
- Crane Payment Innovations (CPI)
- Evoca Group
- SandenVendo America
- FAS International S.p.A.
- Bianchi Vending Group S.p.A.
- Rhea Vendors Group
- Seaga Manufacturing Inc.
- Westomatic Vending Services Ltd.
- Jofemar Corporation
- Sielaff GmbH
- Fastcorp Vending LLC
- Automated Merchandising Systems Inc.
- U-Select-It (USI)
- TCN Vending Machine Co. Ltd.
- Haloo Automation Equipment Co. Ltd.
- Futura Vending Pte Ltd.
- Yo-Kai Express Inc.
- Vendekin Technologies Pvt Ltd.
- Nayax Ltd.
- TOMRA Systems ASA
- Vendex International Ltd.
- Royal Vendors Inc.
- Fastenal (Industrial Vending)
Lea el análisis de las empresas de máquina expendedora conectada

Oportunidades de mercado y perspectivas futuras
La interoperabilidad y la estandarización de protocolos están generando margen para la modernización de flotas multiproveedor. El protocolo SmartLink, lanzado en Venditalia 2026, introduce un estándar de comunicación para la venta automática conectada basado en la tecnología OPC UA para estandarizar el intercambio de datos entre flotas de proveedores mixtos. A medida que los estándares maduran, los proveedores de soluciones pueden ofrecer rutas de modernización más rápidas, pagos independientes del dispositivo e informes de cumplimiento centralizados para registros de temperatura e inventario, lo que puede mejorar la economía de adopción para operadores más pequeños que enfrentan mayores costos iniciales.
Los enfriadores inteligentes y los formatos de micro-retail habilitados por visión también están expandiendo los modelos de ubicación y comercialización que difuminan la línea entre la venta automática y el retail desatendido. Los informes del sector indican que los enfriadores inteligentes representan el 33.5 por ciento del equipo desplegado. La optimización del surtido impulsada por IA y los pagos mediante billetera móvil se combinan con servicios de software más amplios, como diagnósticos remotos y optimización de rutas, ayudando a los operadores a extender el valor más allá de las ventas principales a medida que los sistemas de tránsito y los sitios corporativos priorizan las experiencias sin contacto y el tiempo de actividad.
Recent Industry Developments in Mercado de Máquinas Expendedoras Conectadas
- Junio de 2026: JumpStart (Indonesia) obtuvo financiamiento de Serie C de Cool Japan Fund para acelerar el despliegue de máquinas expendedoras impulsadas por IA y sin efectivo. La inversión tiene como objetivo expandir la red de JumpStart en APAC y fortalecer sus capacidades de Retail Tech.
- Abril de 2026: WeVend y SandStar lanzaron un enfriador inteligente impulsado por IA con pagos basados en código QR y tecnología Batch Shopping Cart. Los dispositivos utilizan visión artificial para reconocer productos y permitir el pago de múltiples artículos.
- Febrero de 2026: Wise Equity adquirió una participación mayoritaria en FAS International para expandir las soluciones de venta automática conectada en Europa. La adquisición amplía las capacidades de la plataforma de Retail Tech de Wise Equity y fortalece su presencia europea.


Mercado de Máquinas Expendedoras Conectadas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca las máquinas expendedoras que están conectadas a una red y pueden compartir datos para el monitoreo remoto, la visibilidad de inventario, los pagos sin efectivo y las alertas de estado de la máquina. Dimensionamos el mercado en unidades para reflejar los envíos y la adopción instalada, no solo el gasto.
Exclusiones del alcance: Excluimos las máquinas expendedoras tradicionales fuera de línea que carecen de hardware de conectividad o de un servicio de telemetría activo.
Descripción general de la segmentación
- Por Tipo de Máquina
- Montada en pared
- De sobremesa
- Gabinete independiente
- Por Tipo de Producto
- Bebidas
- Aperitivos
- Alimentos Frescos y Congelados
- Confitería
- Otros
- Por Aplicación
- Aeropuertos
- Estaciones de Ferrocarril y Metro
- Oficinas Corporativas y Espacios de Trabajo Compartido
- Centros Educativos
- Instalaciones Sanitarias
- Comercio Minorista y Centros Comerciales
- Por Conectividad/Tecnología
- Habilitada con telemetría (semiconectada)
- Totalmente conectada al IoT (gestión de contenidos en la nube)
- Máquinas inteligentes impulsadas por IA
- Venta inversa/Devolución de depósitos
- Por Tecnología de Pago
- Efectivo y Monedas
- Lector de Tarjetas (EMV)
- Cartera Móvil/NFC
- Biométrico/Pago por Reconocimiento Facial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y construir la primera visión de las señales de demanda que se pueden verificar posteriormente en entrevistas. Nos basamos en fuentes públicas como la US Census Bureau, la Bureau of Labor Statistics, Eurostat, publicaciones de economía digital de la OCDE y referencias de la UIT para comprender la actividad minorista macroeconómica, los patrones laborales y la preparación en materia de conectividad por región.
También revisamos presentaciones de empresas, materiales de resultados, presentaciones para inversionistas y cobertura de prensa confiable para seguir temas como la adopción de pagos sin efectivo, el uso de telemetría y los ciclos de actualización. Se utilizan suscripciones a bases de datos de pago seleccionadas cuando es necesario, principalmente para inteligencia financiera empresarial, bases de datos de patentes y verificaciones a nivel de envíos de importación y exportación que ayudan a confirmar el movimiento direccionalmente coherente de máquinas y subconjuntos clave. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validarlos y aclarar supuestos.
Entrevistas primarias y encuestas
El trabajo primario convierte los supuestos de la investigación documental en insumos utilizables para el modelo, especialmente cuando los datos públicos no son específicos para la venta automática conectada. Validamos los ciclos de reemplazo, el comportamiento de activación de conectividad y la adopción por tipo de ubicación mediante entrevistas y encuestas estructuradas con operadores, equipos de OEM de máquinas, participantes del ecosistema de pagos y telemetría, y proveedores de servicios en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 33% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 53% | América: 23% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye mediante una reconstrucción del mercado de arriba hacia abajo, en la que los envíos de máquinas expendedoras y la proporción conectada se estiman por región y luego se traducen en unidades conectadas a lo largo del tiempo. Para mantener resultados realistas, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como agregaciones de envíos muestreados por regiones proveedoras, verificaciones de canal sobre la combinación de modernización versus construcción nueva, y comprobaciones cruzadas que comparan el movimiento implícito de unidades con las tendencias de activación de servicios.
Se utilizan como insumos algunos indicadores prácticos porque surgen repetidamente en las discusiones de campo y en las señales públicas. Estos incluyen la base instalada de máquinas expendedoras y los ciclos de renovación, la penetración de pagos sin efectivo en el retail desatendido, las tasas de adopción de telemetría o gestión remota, la distribución de despliegues por tipo de ubicación (oficinas, tránsito, lugares públicos) y la preparación para la conectividad celular o IoT de bajo consumo. La previsión se construye mediante análisis de escenarios en torno a la velocidad de adopción y el momento de reemplazo, y luego el caso base se alinea con el consenso de expertos para que el crecimiento no dependa de cambios escalonados poco realistas. Cuando los países más pequeños tienen datos limitados, las brechas se llenan utilizando indicadores sustitutos como la densidad de la fuerza laboral urbana y los niveles de uso sin efectivo, y luego se normalizan a los totales regionales para mantener la consistencia de la agregación.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones que buscan inconsistencias antes de finalizar las cifras. Los resultados se comparan con señales independientes, como referencias de base instalada conectada, la direccionalidad de los envíos y los patrones de adopción implícitos en el uso de pagos sin efectivo y telemetría, y luego se investigan las grandes variaciones por geografía y tipo de ubicación. Si un supuesto causa saltos inusuales, se vuelve a probar y se contacta nuevamente a los expertos para que el modelo refleje lo que está sucediendo en el campo.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento significativo afecta la adopción, los precios o las condiciones operativas. Antes de la entrega, un analista realiza una revisión final para confirmar que el momento de la divisa, las expectativas de inflación y los principales cambios de canal se han reflejado, de modo que los clientes reciban la visión más actualizada.
Tamaño del mercado de máquinas expendedoras conectadas de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones de mercado para las máquinas expendedoras conectadas a menudo varían porque diferentes estudios no miden el mismo conjunto subyacente, y tampoco actualizan sus supuestos a la misma velocidad. Algunas cifras se basan en recuentos de base instalada, mientras que otras reflejan envíos, lo que puede divergir cuando cambian los ciclos de reemplazo y la actividad de modernización.
Las mayores brechas suelen provenir de la cadencia de actualización, el momento de la divisa utilizado al convertir las series de unidades en series de valor, y la forma en que se modela el ASP a medida que las máquinas añaden pantallas, hardware de aceptación sin efectivo y funciones de gestión remota. Cuando las conexiones inactivas todavía se contabilizan como conectadas, o cuando la venta automática tradicional se mezcla con los totales, el tamaño del mercado puede variar sin un vínculo claro con la realidad operativa.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,04 millones de USD (2026) | |
| Revista Especializada A | 8,10 millones de USD (2025) | Construida a partir de recuentos de base instalada para 2025, lo que puede rezagarse respecto de las incorporaciones impulsadas por envíos en años en que los operadores aceleran las actualizaciones o modernizaciones. |
| Editorial del Sector B | 11,70 millones de USD (2030) | Informa un total de base instalada para un año futuro y aplica una trayectoria de crecimiento más uniforme, lo que puede pasar por alto los efectos de las oleadas de reemplazo y los cambios en la combinación tecnológica por región. |
El rango en los valores publicados se explica principalmente por el año seleccionado y si la métrica corresponde a envíos o a base instalada, seguido de diferencias en la forma en que se actualizan los insumos de precios y conversión. Con una actualización anual y verificaciones intermedias cuando cambia la adopción de pagos y telemetría, los supuestos de ASP y divisa se revalidan frente a la retroalimentación de campo, lo que mantiene actualizada la traducción de unidades a valor para Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de máquinas expendedoras conectadas?
El tamaño del mercado de máquinas expendedoras conectadas se situó en 9,04 millones de unidades en 2026 y está en camino de alcanzar 15,82 millones de unidades para 2031.
¿Qué segmento se está expandiendo más rápidamente dentro del mercado de máquinas expendedoras conectadas?
Las máquinas impulsadas por IA lideran el crecimiento con una CAGR del 14,18%, ya que sus análisis predictivos y el cobro por visión artificial incrementan las ventas y reducen los costes de servicio.
¿Por qué las máquinas montadas en pared están ganando popularidad?
Las empresas prefieren las unidades montadas en pared para liberar espacio en el suelo mientras ofrecen una amplia gama de productos, impulsando una CAGR del 13,55% para este formato.
¿Qué región tiene previsto crecer más rápidamente?
Asia-Pacífico muestra el mayor impulso con una CAGR del 14,22%, impulsada por la ubicuidad de los pagos móviles y la rápida construcción de centros de transporte.
¿Cómo están afectando los pagos sin efectivo a las operaciones de las máquinas expendedoras?
Las tarjetas sin contacto, los teléfonos con NFC y las carteras biométricas ya representan cerca de la mitad de las transacciones en los mercados líderes, elevando las ventas al reducir las barreras del manejo de efectivo y habilitando programas de fidelización.
¿Qué riesgo clave podría ralentizar la industria de máquinas expendedoras conectadas?
Los elevados costes iniciales de hardware y las modernizaciones de instalaciones pueden alargar los períodos de recuperación de la inversión, lo que desincentiva a los operadores más pequeños de realizar actualizaciones completas de la flota a corto plazo.
Última actualización de la página el:



