
Tamaño y cuota del mercado de máquinas expendedoras de América del Norte y Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
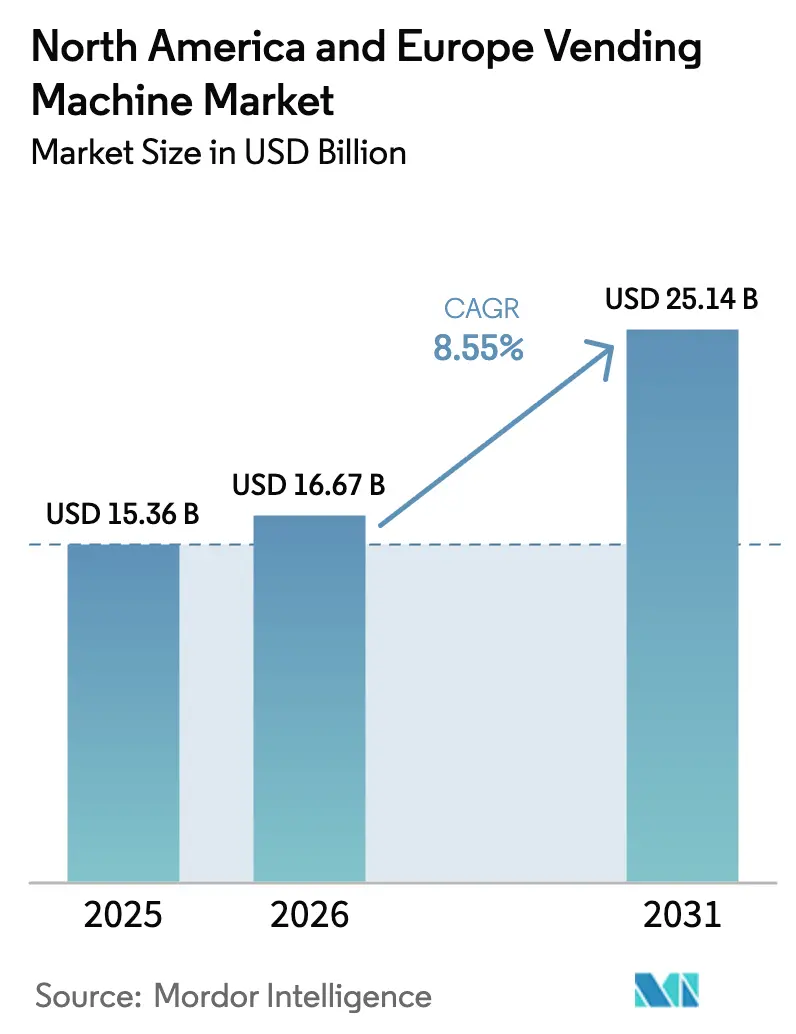
| Tamaño del mercado en el año base (2025) | 15.36 Mil millones de dólares |
| Tamaño del Mercado (2026) | 16.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de máquinas expendedoras de América del Norte y Europa por Mordor Intelligence
Se prevé que el tamaño del mercado de máquinas expendedoras de América del Norte y Europa crezca desde 15.360 millones de USD en 2025 hasta 16.670 millones de USD en 2026, y se proyecta que alcance los 25.140 millones de USD en 2031 a una CAGR del 8,55% durante el período 2026-2031. La acelerada adopción de pagos sin efectivo, el crecimiento en la comercialización de alimentos frescos y la telemetría en tiempo real están transformando el ecosistema de máquinas expendedoras en un canal minorista rico en datos. Las máquinas de bebidas mantuvieron el liderazgo en ingresos con una cuota del 46,12% en 2024, aunque las unidades de alimentos y aperitivos se están expandiendo más rápidamente, respaldadas por mejoras en la cadena de frío y planogramas guiados por IA. Las oficinas siguen siendo el clúster de instalación más denso, pero los centros de tránsito están ganando prioridad a medida que aeropuertos y metros buscan comercio minorista sin contacto que sirva rápidamente a los viajeros. El uso de efectivo está retrocediendo, descendiendo al 58,32% de las transacciones de 2024, mientras que las billeteras móviles y los códigos QR avanzan impulsados por la disminución de la circulación de efectivo en Alemania y la presión de la política de la UE hacia los micropagos digitales. Los operadores continúan sopesando los costes de adaptación frente a las ganancias en telemetría; no obstante, se prevé que las máquinas inteligentes superen al mercado general de máquinas expendedoras de América del Norte y Europa hasta 2030.
Conclusiones clave del informe
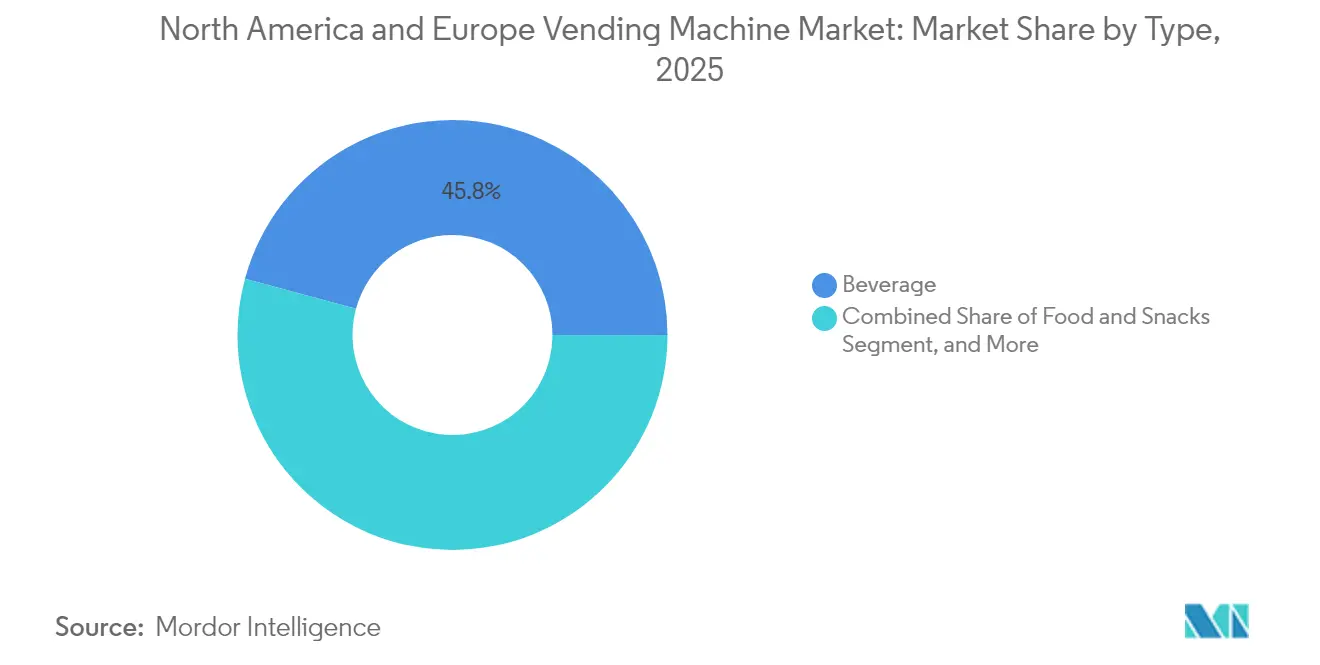
- Por tipo de producto, las máquinas de bebidas lideraron con una cuota de ingresos del 45,78% en 2025; se proyecta que los alimentos y aperitivos registren una CAGR del 9,02% hasta 2031.
- Por ubicación, los edificios de oficinas y comerciales representaron el 36,72% de las instalaciones en 2025, mientras que las instalaciones de transporte están preparadas para expandirse a una CAGR del 8,31% hasta 2031.
- Por modo de pago, el efectivo mantuvo una cuota del 57,89% en 2025, aunque las transacciones con billetera móvil y código QR aumentarán a una CAGR del 12,78% hasta 2031.
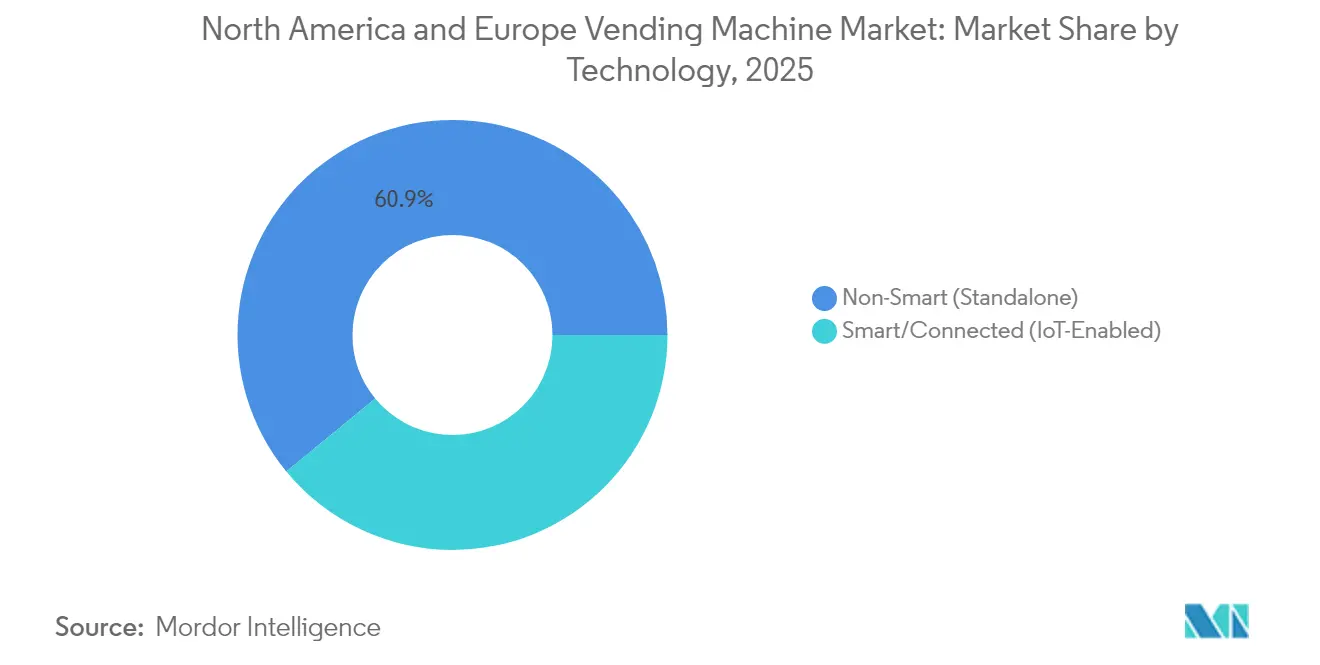
- Por tecnología, las unidades no inteligentes representaron el 60,94% de la base instalada en 2025, mientras que las máquinas inteligentes o habilitadas para IoT avanzarán a una CAGR del 15,26%.
- Por industria de uso final, los espacios de trabajo corporativos mantuvieron una cuota de ingresos del 30,12% en 2025; se prevé que la sanidad crezca a una CAGR del 10,57% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de máquinas expendedoras de América del Norte y Europa
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Integración de micropagos sin efectivo que acelera la economía unitaria | +1.8% | Alemania, Reino Unido, países nórdicos | Corto plazo (≤ 2 años) |
| Creciente demanda de experiencias de comercio minorista sin contacto | +1.5% | América del Norte y centros de tránsito de la UE | Medio plazo (2-4 años) |
| Expansión de máquinas expendedoras de alimentos frescos en centros de tránsito | +1.3% | Aeropuertos de Estados Unidos, terminales ferroviarias de la UE | Medio plazo (2-4 años) |
| Optimización de planogramas impulsada por IA y fijación dinámica de precios | +1.2% | Campus corporativos de América del Norte, ciudades inteligentes de la UE | Largo plazo (≥ 4 años) |
| Iniciativas de bienestar en el lugar de trabajo que impulsan la oferta de aperitivos saludables | +0.9% | América del Norte y Europa occidental | Medio plazo (2-4 años) |
| Incentivos gubernamentales para la refrigeración energéticamente eficiente | +0.7% | UE y Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de micropagos sin efectivo que acelera la economía unitaria
Los operadores de máquinas expendedoras que instalaron lectores sin contacto y aceptación de billeteras móviles alcanzaron una cuota sin efectivo del 77% en 2024, reduciendo los costes de manejo de monedas y habilitando la fijación dinámica de precios que elevó los valores promedio de ticket hasta en un 18%. Alemania ilustra la economía del sector: SECO y BDTA comenzaron a adaptar 200.000 unidades de tabaco con terminales girocard, eliminando las rutas de recogida de efectivo que anteriormente absorbían el 25% de los costes operativos.
Creciente demanda de experiencias de comercio minorista sin contacto
Las interfaces táctiles sin contacto introducidas durante la pandemia son ahora estándar en los establecimientos más concurridos. Los pedidos mediante código QR y los módulos activados por voz reducen las quejas relacionadas con el contacto con superficies y se alinean con los protocolos de higiene en entornos sanitarios y de restauración.
Expansión de máquinas expendedoras de alimentos frescos en centros de tránsito
Farmer's Fridge superó las 1.000 ubicaciones en aeropuertos y centros de tránsito a mediados de 2024, demostrando que las ensaladas preparadas por chefs con precios de entre 8 y 12 USD pueden triplicar las ventas anuales por máquina en comparación con las unidades de aperitivos tradicionales. El cumplimiento de la cadena de frío y el control del desperdicio siguen siendo las principales limitaciones.
Optimización de planogramas impulsada por IA y fijación dinámica de precios
El piloto de Selecta en 2024 en oficinas suizas utilizó aprendizaje automático para rotar las referencias (SKU) e incrementó las ventas por máquina en un 19%. La fijación dinámica de precios enfrenta escrutinio regulatorio en Francia, pero está ganando aceptación donde la elasticidad de la demanda la respalda.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escalada de amenazas de ciberseguridad y privacidad de datos | -1.1% | UE (RGPD, Ley de Resiliencia Cibernética), América del Norte (leyes estatales sobre brechas de seguridad) | Corto plazo (≤ 2 años) |
| Elevado coste de capital para la adaptación a la conectividad | -0.9% | América del Norte y Europa, particularmente flotas heredadas en zonas rurales | Medio plazo (2-4 años) |
| Estrictas regulaciones de la UE sobre reducción de residuos en envases de un solo uso | -0.6% | Estados miembros de la Unión Europea, con aplicación piloto en Francia y Alemania | Largo plazo (≥ 4 años) |
| Riesgos persistentes de vandalismo y robo físico | -0.5% | Centros urbanos de Estados Unidos, sur de Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de amenazas de ciberseguridad y privacidad de datos
La Ley de Resiliencia Cibernética de la UE obliga a los operadores de máquinas expendedoras a corregir vulnerabilidades en un plazo de 14 días o enfrentarse a multas de hasta el 2,5% de los ingresos globales, lo que eleva los gastos de cumplimiento entre 800 y 1.200 USD por unidad heredada.[1]Unión Europea, "Reglamento (UE) 2024/573 sobre gases fluorados," eur-lex.europa.eu
Elevado coste de capital para la adaptación a la conectividad
Convertir una máquina mecánica en un nodo IoT suele costar entre 1.500 y 2.500 USD, lo que eleva las actualizaciones de toda la flota para los operadores medianos al rango de 7 a 12 millones de USD, retrasando los despliegues completos de telemetría.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los alimentos frescos desafían el dominio de las bebidas
Las ventas de máquinas de bebidas siguen siendo el pilar del mercado de máquinas expendedoras de América del Norte y Europa, manteniendo una cuota de ingresos del 45,78% en 2025. Sin embargo, se prevé que las máquinas de alimentos y aperitivos crezcan un 9,02% anualmente, lo que refleja los márgenes brutos superiores de las comidas preparadas por chefs. Una sola unidad de Farmer's Fridge en el aeropuerto O'Hare de Chicago generó 120.000 USD en 2024, el triple de lo obtenido por un vendedor de aperitivos estándar. Por lo tanto, las inversiones en cadena de frío están aumentando, impulsadas por los mandatos de registro de temperatura de la FDA y las normas de refrigerantes de la UE que favorecen los sistemas de propano energéticamente eficientes.
Los compresores de refrigerante natural añaden entre un 30 y un 40% al coste del equipo, pero reducen el consumo eléctrico en un 20%, lo que permite establecer primas de precio en las referencias perecederas. La venta de bebidas sigue beneficiándose de las ubicaciones financiadas por proveedores y de bandas de temperatura tolerantes, lo que permite a los operadores establecidos defender su cuota mediante derechos exclusivos de suministro y precios promocionales. La distribución de productos de cuidado personal se mantiene por debajo del 5%, pero está ganando terreno en hospitales y residencias universitarias, donde el acceso ininterrumpido a artículos de higiene reduce la necesidad de desplazamientos de emergencia para adquirir suministros.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por ubicación: los centros de tránsito ganan terreno mientras las oficinas se estabilizan
Las oficinas representaron el 36,72% de las instalaciones de 2025, pero el trabajo híbrido redujo la afluencia entre semana y presionó a la baja el rendimiento por máquina. En contraste, se proyecta que los aeropuertos y estaciones de metro crezcan a una tasa anual del 8,31%, impulsados por los esfuerzos municipales para diversificar los ingresos no tarifarios. El contrato de 7,7 millones de EUR de Metro de Madrid para 145 máquinas combinadas de billetes y aperitivos subraya el potencial comercial: cada máquina ocupa solo 0,37 m² y se espera que genere 35.000 USD anuales, divididos equitativamente con la autoridad de transporte.
Los centros institucionales, como escuelas y hospitales, proporcionan una demanda estable pero imponen restricciones nutricionales o de higiene que alargan los ciclos de surtido. Los entornos de ocio exhiben ingresos elevados por evento pero un volumen de paso volátil, lo que obliga a los operadores a equilibrar la densidad de máquinas con la eficiencia de las rutas. Los sistemas de campus cerrado simplifican la liquidación, pero vinculan a los operadores a contratos exclusivos, limitando la experimentación con referencias.
Por modo de pago: las billeteras móviles erosionan la hegemonía del efectivo
El efectivo aún representaba el 57,89% de las transacciones de 2025, pero su cuota está descendiendo a medida que las billeteras para teléfonos inteligentes ganan popularidad. La adopción de Apple Pay y Google Pay superó el 50% entre los usuarios de teléfonos inteligentes de Estados Unidos y el Reino Unido a mediados de 2024, impulsando una CAGR del 12,78% para las billeteras móviles hasta 2031. Los micromercados de Cantaloupe alcanzaron una penetración sin efectivo del 96% en 2024, mostrando cómo los entornos digitalmente avanzados pueden prescindir completamente de billetes y monedas. El próximo euro digital podría acelerar este cambio al ofrecer liquidación instantánea con comisiones de intercambio insignificantes.
Los sistemas de valor almacenado de circuito cerrado captaron el 8,00% del volumen de 2025, pero siguen confinados a campus y grandes empleadores. Las propuestas de PSD3 para limitar el intercambio en transacciones inferiores a 5 EUR reducirán aún más los márgenes de los procesadores y fomentarán los esquemas basados en QR que eluden los sistemas de tarjetas.
Por tecnología: la economía de adaptación de IoT ralentiza la adopción de máquinas inteligentes
Se prevé que las máquinas inteligentes crezcan a una tasa del 15,26% anual, la más rápida de cualquier segmento; sin embargo, las unidades no inteligentes siguen dominando, representando el 60,94% de las instalaciones de 2025. Los operadores sopesan los costes de adaptación de entre 1.500 y 2.500 USD frente a los beneficios de la telemetría, ya que las máquinas conectadas reducen las roturas de stock en un 40% y recortan los desplazamientos de camiones en un 25%. No obstante, las tarifas de conectividad y el cumplimiento de la ciberseguridad diluyen los rendimientos en zonas de bajo tráfico. El estándar PCI DSS 4.0 exige ahora autenticación multifactor para el acceso remoto a dispositivos, lo que añade entre 50.000 y 100.000 USD en gasto anual para flotas de tamaño mediano.
Los operadores están experimentando con kits de actualización modulares que instalan módems celulares, sensores ópticos y lectores sin efectivo en gabinetes heredados, reduciendo los costes de adaptación a entre 1.000 y 1.200 USD, al tiempo que permiten desbloquear telemetría que reduce los desplazamientos de camiones entre un 20 y un 30% y recorta los tiempos de inactividad no planificados en un 25%. Sin embargo, persisten brechas de fiabilidad en pasillos de sótanos y gasolineras rurales donde la autenticación de SIM falla o los recintos metálicos debilitan las señales, lo que obliga a algunas flotas a recurrir a volcados de datos mediante almacenamiento y reenvío durante las visitas de servicio programadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por industria de uso final: la venta automática en sanidad se impulsa por la demanda de EPI
Los campus corporativos lideraron los ingresos de 2025 con un 30,12%; sin embargo, se proyecta que la sanidad crezca un 10,57% anualmente a medida que los hospitales automatizan la dispensación de equipos de protección individual (EPI) y medicamentos de venta libre. La venta automática médica alcanzó los 428 millones de USD en 2025, con América del Norte suministrando aproximadamente el 40% de las instalaciones. Los hospitales valoran la trazabilidad y la disponibilidad las 24 horas, mientras que las máquinas de EPI alivian la congestión en los mostradores de recepción y aumentan el cumplimiento del control de infecciones.
La educación se rige por los estándares de Aperitivos Inteligentes del Departamento de Agricultura de los Estados Unidos (USDA), lo que limita la variedad de referencias y ralentiza el crecimiento. Los establecimientos de viajes y hotelería establecen precios premium, pero pagan comisiones de reparto de ingresos de hasta el 20%. Las plantas de fabricación aprovechan las máquinas expendedoras y los micromercados para retener a los trabajadores por turnos, aunque las normas de colocación de la Administración de Seguridad y Salud Ocupacional (OSHA) requieren una cuidadosa selección del emplazamiento.
Análisis geográfico
Estados Unidos capturó el 53,85% de los ingresos de 2025, respaldado por 7 millones de máquinas instaladas y una tasa de transacciones sin efectivo del 77%. La adopción de refrigeración energéticamente eficiente se está acelerando bajo el programa SNAP, reduciendo los costes operativos en un 20% a pesar de los desembolsos iniciales de entre 3.000 y 5.000 USD por unidad. Canadá se beneficia de la adopción universal del débito y el etiquetado bilingüe, que desincentiva las importaciones transfronterizas, mientras que la venta automática de alimentos frescos continúa su expansión gradual en los centros urbanos de alto tránsito.
Alemania es el mercado principal de más rápido crecimiento, con una CAGR del 8,74% hasta 2031, impulsada por la ubicuidad de girocard y el plan de SECO-BDTA para adaptar 200.000 máquinas de tabaco con módulos sin efectivo. Las transacciones en efectivo cayeron del 82,5% en 2008 al 51% en 2023, acelerando el cambio hacia los pagos digitales. El Reino Unido, Francia e Italia representan cada uno entre el 8 y el 12% de las ventas europeas, pero enfrentan costes crecientes de cumplimiento en materia de residuos de envases, especialmente en virtud de la ley AGEC de Francia, que exige un 50% de contenedores reutilizables o compostables para 2027. España aprovecha el turismo; las máquinas en aeropuertos y ferrocarriles pueden generar entre 40.000 y 60.000 USD anuales, el doble del promedio de las oficinas. Rusia sigue siendo limitada por las restricciones de importación sobre equipos de telemetría occidentales, manteniendo la penetración de máquinas inteligentes por debajo del 10%. En toda la UE, la aplicación de la Ley de Resiliencia Cibernética y la Directiva de Envases crearán ventajas de escala para los grandes operadores capaces de distribuir los costes de cumplimiento entre flotas extensas.
Panorama regulatorio
En Estados Unidos, los operadores de máquinas expendedoras enfrentan obligaciones federales de divulgación nutricional bajo las normas de etiquetado de máquinas expendedoras de la FDA, incluidos los requisitos de 21 CFR 101.8 aplicables a empresas que poseen u operan 20 o más máquinas expendedoras. También operan bajo un conjunto fragmentado de permisos estatales y locales de salud pública y requisitos de saneamiento para el manejo de alimentos, control de temperatura y almacenamiento, con revisión de planos y otorgamiento de licencias a cargo de autoridades sanitarias estatales y locales como Oregon. Las normas estatales también se aplican en jurisdicciones como Dakota del Norte y Kentucky, donde los requisitos se publican y hacen cumplir a nivel estatal. Estos requisitos son particularmente relevantes para las ubicaciones de alimentos frescos y de atención médica, donde el registro de temperatura, la visibilidad de alérgenos y los controles de higiene pueden verificarse mediante inspecciones de rutina.
En Europa, la venta automática de alimentos se rige por el marco de higiene alimentaria de la UE, incluido el Reglamento (CE) n.º 852/2004. Este establece requisitos generales de higiene y procedimientos basados en HACCP para los operadores de empresas alimentarias, extendiéndose a los formatos de venta minorista automatizada. Para las máquinas conectadas, el cumplimiento en materia de manejo de datos y seguridad de productos añade otra capa: la Ley de Resiliencia Cibernética de la UE, que entró en vigor en marzo de 2024, eleva las obligaciones de aplicación de parches y gestión de vulnerabilidades para las máquinas expendedoras conectadas que operan como productos con elementos digitales, aumentando los requisitos de cumplimiento para las flotas habilitadas con telemetría y sus proveedores de software.
Análisis de la cadena de valor
La cadena de valor de las máquinas expendedoras en América del Norte y Europa comienza con los insumos de componentes, incluidos chapa metálica y plásticos, sistemas de refrigeración, lectores de pago seguros, módulos de telemetría y controladores integrados. Después, el diseño y ensamblaje por parte del OEM dan paso a la personalización local, la distribución y la instalación. El servicio y las operaciones ocupan la parte central de la cadena, crítica para la rentabilidad, impulsada por la adquisición de sitios y la contratación (a menudo con reparto de ingresos), la comercialización y el almacenamiento, la logística de rutas, la recolección de efectivo cuando corresponde, y el mantenimiento en campo. A medida que la combinación de pagos se aleja del efectivo y se expanden las flotas inteligentes o conectadas, la capa de software, que incluye la gestión de dispositivos, los planogramas, la fijación de precios y el análisis de telemetría, junto con las asociaciones de procesamiento de pagos, influye cada vez más en el costo total de propiedad y en la diferenciación de los operadores.
Aguas abajo, los operadores y proveedores de servicios de conveniencia gestionan la reposición y el cumplimiento en lugares como oficinas, centros de salud e instalaciones de transporte, donde los términos contractuales y las especificaciones técnicas difieren. La cadena es sensible a la economía de las modernizaciones porque muchas flotas siguen sin ser inteligentes. Las actualizaciones requieren la adquisición coordinada de lectores, módems y sensores, además de certificación y controles de ciberseguridad para el acceso remoto, junto con tarifas de conectividad continuas. La actividad del sector también ha puesto énfasis en la interoperabilidad y la integración, incluida la presentación por parte de la Asociación Europea de Vending y Servicios de Café (EVA) de su arquitectura de interoperabilidad SmartLink en Venditalia 2026 para estandarizar la comunicación entre el hardware de venta minorista desatendida, los pagos y los ecosistemas de software.
Panorama competitivo
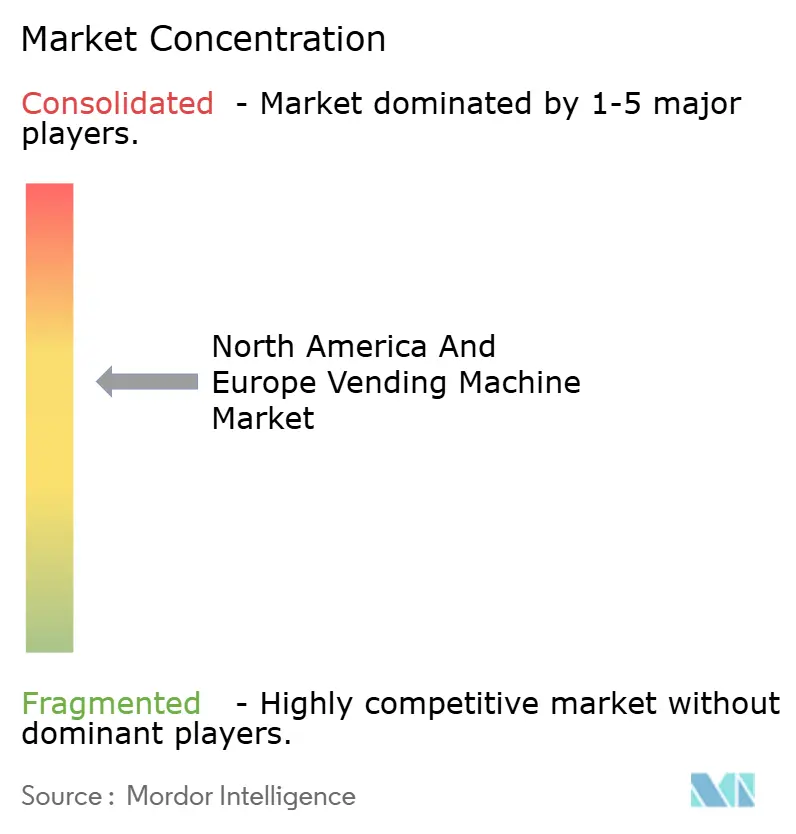
El mercado de máquinas expendedoras de América del Norte y Europa permanece moderadamente concentrado; la escala les otorga una densidad de rutas superior, contratos exclusivos de emplazamiento y poder de negociación con los procesadores de pago. Los puntos de conexión de Cantaloupe crecieron un 12% interanual hasta alcanzar los 2,1 millones en el ejercicio fiscal 2024, reduciendo las llamadas de servicio en un 22% y aumentando el valor promedio de las transacciones en un 9%.
Los disruptores como Farmer's Fridge obtienen márgenes brutos del 60% en comidas frescas aprovechando la logística de la cadena de frío y la marca de comidas preparadas por chefs. Los quioscos de micromercado eluden por completo los mecanismos de monedas y alcanzaron una penetración sin efectivo del 96% en 2024, presionando a las máquinas expendedoras tradicionales para que actualicen sus interfaces. El cumplimiento del estándar ETSI TS 103 701 limita la elaboración excesiva de perfiles, pero aún permite el análisis de demanda agregada, fundamental para la optimización de referencias. Es probable que se produzca una consolidación a medida que los operadores de nivel medio que carecen de escala en telemetría luchen por cumplir con los mandatos de ciberseguridad y envases.
Líderes de la industria de máquinas expendedoras de América del Norte y Europa
American Vending Machines Inc.
Fuji Electric Co., Ltd.
Azkoyen Vending Systems, S.A.
Aramark Corporation
Jofemar Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio de oportunidad a corto plazo está en actualizar las flotas heredadas hacia configuraciones conectadas y sin efectivo primero, adecuadas para lugares de alta rotación como aeropuertos, metros y terminales ferroviarias, al mismo tiempo que se apoya la comercialización de alimentos frescos. El mercado ya ofrece pruebas concretas en ubicaciones de transporte y viajes, incluida Farmer's Fridge, que superó las 1,000 ubicaciones en aeropuertos y sistemas de tránsito a mediados de 2024, y en autoridades de tránsito que utilizan la venta automática como comercio minorista no tarifario, ilustrado por el contrato de Metro de Madrid para 145 unidades de billetes y snacks. Para los operadores, estas ubicaciones refuerzan el argumento comercial para inversiones en cadena de frío, monitoreo remoto y ciclos de actualización de planogramas más frecuentes frente a la venta tradicional de snacks y bebidas.
Otra oportunidad consiste en reducir la fricción de integración y operación mediante la estandarización y arquitecturas de IA híbridas que disminuyen la complejidad de implementación por sitio en tipos de equipos mixtos, incluidas máquinas expendedoras tradicionales, refrigeradores inteligentes y micromercados. En Europa, la iniciativa SmartLink de EVA de mayo de 2026, y en América del Norte, el NAMA Show 2026, que destaca los enfoques de IA de borde y de nube, apuntan a un trabajo continuo sobre interoperabilidad, comercio minorista con visión por computadora y flujos de trabajo de cumplimiento automatizados. Estos esfuerzos se alinean con las restricciones actuales, como los requisitos de ciberseguridad y privacidad para máquinas conectadas, respaldando la demanda de hardware seguro por diseño, gestión de parches más rápida y plataformas de pago y telemetría que puedan implementarse en flotas multinacionales sin integración a medida para cada sitio.
Desarrollos recientes del sector
- Junio de 2026: Azkoyen Group reportó un récord de ingresos netos de 2025 de más de 211 millones de EUR y aprobó un pago de dividendos programado para el 24 de julio de 2026. Los resultados y la remuneración al accionista reforzaron su capacidad para financiar el desarrollo de productos y la expansión comercial en su cartera de sistemas de venta automática y tecnologías de pago.
- Octubre de 2025: Azkoyen creó formalmente Azkoyen Vending & Payment Solutions, S.L. (VPS) para concentrar sus actividades industriales y comerciales de Sistemas de Café y Vending y de Tecnologías de Pago. La consolidación refuerza el enfoque de ejecución en el comercio minorista desatendido al alinear las capacidades de hardware y pago bajo una estructura operativa dedicada.
- Septiembre de 2024: Cantaloupe adquirió SB Software para expandir su presencia de telemetría en Europa y añadir algoritmos de optimización orientados a reducir las faltas de stock y disminuir el consumo de combustible en rutas. El acuerdo estrechó el vínculo entre los puntos terminales conectados y la inteligencia de rutas, aumentando la presión competitiva sobre los operadores y fabricantes de equipos originales que dependen de máquinas independientes sin monitoreo avanzado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado corresponde a los ingresos generados por las máquinas expendedoras desplegadas en América del Norte y Europa que dispensan automáticamente productos de consumo en entornos desatendidos. Incluye tanto máquinas tradicionales como unidades inteligentes conectadas, independientemente del método de pago.
Exclusiones del alcance: excluimos los mostradores de venta con personal y los quioscos manuales que no dispensan productos mediante un mecanismo de venta automática.
Descripción general de la segmentación
- Por tipo
- Bebidas
- Alimentos y aperitivos
- Cuidado personal e higiene
- Otro tipo
- Por ubicación
- Edificios de oficinas y comerciales
- Entornos institucionales
- Instalaciones de transporte
- Establecimientos de ocio y entretenimiento
- Por modo de pago
- Efectivo
- Sin efectivo - Tarjeta
- Sin efectivo - Billetera móvil / QR
- Sistemas de circuito cerrado (campus/valor almacenado)
- Por tecnología
- Inteligente/conectada (habilitada para IoT)
- No inteligente (autónoma)
- Por industria de uso final
- Espacios de trabajo corporativos
- Educación
- Sanidad
- Viajes y hotelería
- Centros de fabricación y distribución
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para definir los límites del mercado, mapear el entorno operativo y construir un conjunto de datos inicial limpio antes de modelar las cifras. Revisamos fuentes públicas como la Oficina de Estadísticas Laborales de EE. UU., Eurostat y las oficinas nacionales de estadística en busca de indicadores relacionados con la huella de ubicaciones y los patrones de gasto de los consumidores que influyen en la demanda de venta automática.
También nos basamos en materiales de organismos del sector, como la Asociación Europea de Vending y Servicios de Café, además de grupos regionales comparables, para comprender las implementaciones de máquinas, los cambios en la combinación de productos y las tendencias de adopción de pagos. Paralelamente, utilizamos presentaciones de resultados de empresas, presentaciones a inversores y coberturas de prensa confiables para verificar los planes de expansión y los comentarios sobre precios. Cuando fue necesario, nuestros analistas recurrieron a suscripciones pagas para obtener datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para confirmar la dirección tecnológica y reducir los vacíos en la información públicamente disponible. Estos ejemplos no son exhaustivos, y también utilizamos otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales y para llenar vacíos en torno a la base instalada, los ciclos de reemplazo y los precios típicos por tipo de máquina y ubicación. Hablamos con operadores de máquinas, proveedores de equipos, propietarios de ubicaciones y participantes del ecosistema de pagos y telemetría en toda América del Norte y Europa, y luego conciliamos las diferencias entre los distintos puntos de vista antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | CXOs: 16% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 16% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, en el que primero se reconstruyeron los grupos de demanda impulsados por ubicación y luego se pusieron a prueba con verificaciones de sentido común de proveedores y operadores. En el lado descendente, utilizamos señales específicas del mercado, como el número de ubicaciones laborales e institucionales, el crecimiento de lugares con alto tránsito de personas, la penetración de pagos sin efectivo y la dirección del gasto de los consumidores en snacks y bebidas. Estos insumos se tradujeron luego en colocaciones y rendimiento esperados de venta automática.
Para mantener los totales realistas, se utilizaron aproximaciones ascendentes selectivas como puntos de control, incluidos recuentos muestreados de máquinas por tipo de ubicación principal, la frecuencia de venta típica y los rangos de precio de venta promedio por combinación de productos (snacks, bebidas y categorías de mayor valor). Cuando faltaba un insumo para un grupo de países más pequeño, utilizamos ratios proxy de los mercados comparables más cercanos, y luego ajustamos los supuestos tras la retroalimentación de los operadores. Las previsiones se proyectaron mediante análisis de escenarios respaldados por expectativas a nivel de variable de los entrevistados, particularmente en torno a la adopción de máquinas inteligentes, la implementación de telemetría y los cambios en la combinación de pagos que pueden modificar las ventas por máquina con el tiempo.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que la cifra final se mantenga alineada con el comportamiento observado del mercado. Comparamos los resultados con señales independientes, como comentarios sobre envíos de equipos, indicios de expansión de ubicaciones y cambios en el uso de pagos sin efectivo, y luego investigamos los valores atípicos antes de fijar los totales.
Se utilizó una segunda revisión por parte de un analista para volver a verificar los cálculos, la coherencia de unidades y el tratamiento de divisas, seguida de un recontacto específico cuando un supuesto clave mostraba alta sensibilidad. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes modifican los precios, la regulación o las tendencias de implementación. Antes de la entrega, el modelo se vuelve a ejecutar con los insumos más recientes disponibles para que los clientes reciban una visión actualizada.
Tamaño del mercado de máquinas expendedoras de América del Norte y Europa de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las máquinas expendedoras en América del Norte y Europa pueden diferir porque los estudios publicados no siempre consideran el mismo alcance de máquinas, las mismas fuentes de ingresos o el mismo momento del año para la moneda y la inflación. Las diferencias también surgen cuando una estimación se basa en la actividad de envíos mientras que otra se basa en los ingresos de los operadores, los cuales pueden moverse en direcciones diferentes dentro de un mismo año.
Los principales factores de discrepancia suelen estar en lo que se incluye como ingresos de venta automática, por ejemplo, si las tarifas de servicio y software se cuentan junto con la economía de las máquinas. Las diferencias también aparecen en cómo se tratan las máquinas inteligentes frente a las unidades tradicionales, y si las categorías de alimentos frescos y especialidades se amplían más allá de los supuestos básicos de snacks y bebidas. Al monitorear la combinación de modos de pago, los ciclos de reemplazo de la base instalada y las ventas promedio por máquina según el tipo de ubicación, Mordor Intelligence mantiene el total de 2026 vinculado a señales observables de implementación y consumo, en lugar de recurrir a indicadores generales de gasto minorista.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16,67 mil millones de USD (2026) | |
| Asociación Sectorial A | 15,20 mil millones de USD (2026) | Utiliza una definición más restringida que hace hincapié en la venta automática tradicional de snacks y bebidas, y tiende a excluir el software de máquinas inteligentes, la telemetría y ciertos formatos de productos premium, lo que reduce el total de ingresos. |
| Consultora Global B | 18,40 mil millones de USD (2026) | Aplica supuestos más amplios de automatización minorista que pueden fusionar formatos de autoservicio adyacentes con la venta automática, y a menudo se basa en un mayor rendimiento y una escalada más rápida del precio de venta promedio sin verificaciones consistentes a nivel de operador. |
La dispersión en la tabla se debe principalmente a los límites de alcance y a cómo se construyen las ventas por máquina para las ubicaciones de alto tráfico y las implementaciones inteligentes. Nuestro enfoque se mantiene trazable porque el valor final se vincula a las colocaciones, la combinación de pagos y una economía de venta realista, y luego se confirma mediante verificaciones basadas en entrevistas antes de extender las previsiones.


Preguntas clave respondidas en el informe
¿Qué tan grandes serán los pagos sin efectivo en las máquinas expendedoras de América del Norte y Europa para 2031?
Se proyecta que las transacciones con billetera móvil y código QR crezcan a una CAGR del 12,78%, reduciendo la cuota de efectivo muy por debajo de un tercio de todas las compras para 2031.
¿Qué categoría de producto se está expandiendo más rápidamente en la venta automática regional?
Se prevé que las máquinas de alimentos y aperitivos crezcan un 9,02% anual, superando a las bebidas gracias a los mayores márgenes en comidas frescas.
¿Por qué los centros de tránsito son atractivos para la instalación de nuevas máquinas?
Los aeropuertos y sistemas de metro apuntan a ingresos no tarifarios, y las máquinas en estos establecimientos pueden generar entre 35.000 y 60.000 USD anuales mientras satisfacen las expectativas de compras sin contacto.
¿Qué impulsa la adopción de máquinas inteligentes a pesar de los gastos de adaptación?
Las unidades conectadas reducen las roturas de stock en un 40% y recortan los desplazamientos de camiones en aproximadamente un 25%, proporcionando eficiencias de ruta que compensan las tarifas mensuales de conectividad.
¿Cómo influirán las regulaciones de la UE en las operaciones de máquinas expendedoras?
La Ley de Resiliencia Cibernética y la actualización de la Directiva de Envases imponen nuevas obligaciones de parches de seguridad y reciclaje, favoreciendo a los operadores bien capitalizados capaces de distribuir los costes de cumplimiento.
Última actualización de la página el:



