
Tamaño y Participación del Mercado de Aceite para Compresores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
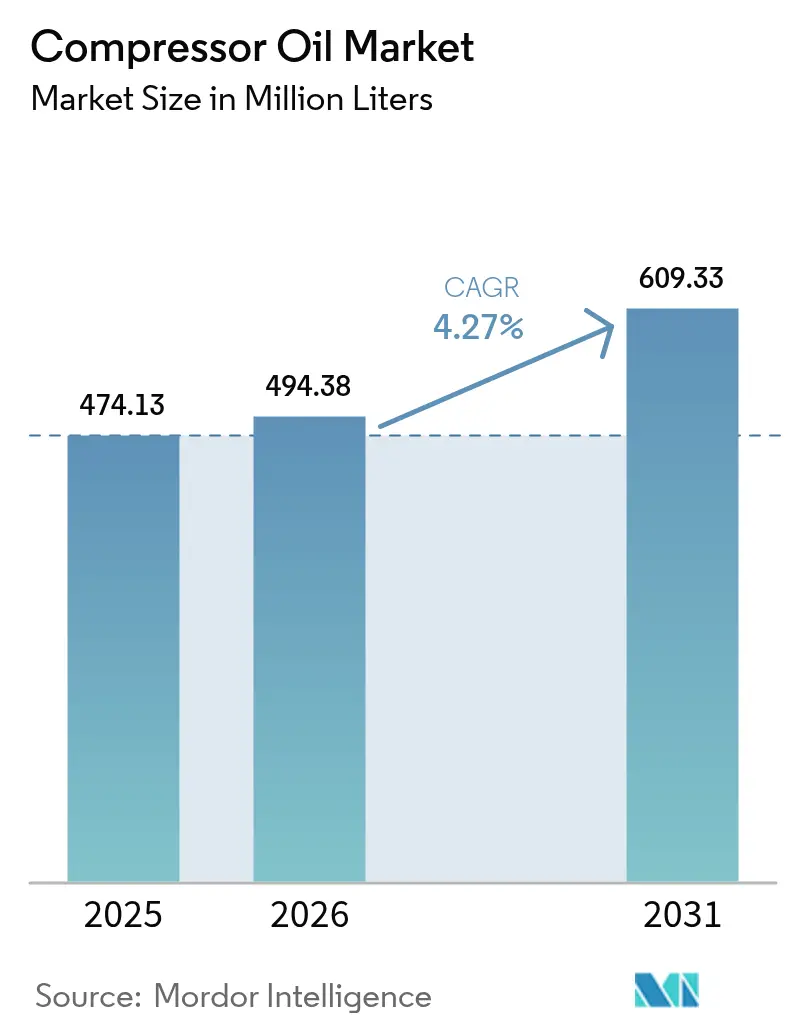
| Volumen del Mercado (2026) | 494.38 Millones de litros |
| Volumen del Mercado (2031) | 609.33 Millones de litros |
| Tasa de crecimiento (2026 - 2031) | 4.27 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite para Compresores por Mordor Intelligence
El tamaño del Mercado de Aceite para Compresores fue valorado en 474,13 millones de litros en 2025 y se estima que crecerá desde 494,38 millones de litros en 2026 hasta alcanzar 609,33 millones de litros en 2031, a una CAGR del 4,27% durante el período de previsión (2026-2031). Los tres factores de crecimiento más fuertes que impulsan la expansión en volumen y valor son la aceleración de la automatización industrial en Asia-Pacífico, el giro hacia lubricantes sintéticos premium y los nuevos proyectos de compresión de hidrógeno. Aunque la tecnología de compresores sin aceite está ganando impulso, la mayoría de los usuarios industriales prefieren las máquinas lubricadas, dado que los aceites sintéticos de intervalo de cambio extendido ahora compensan los costes por tiempo de inactividad y respaldan los crecientes mandatos de eficiencia. La volatilidad del precio del aceite base vinculada al crudo sigue siendo un obstáculo a corto plazo; sin embargo, los proveedores defienden sus márgenes destacando formulaciones de valor añadido que reducen el coste total de propiedad. En general, se espera que el mercado de aceites para compresores preserve una concentración moderada a medida que los grandes grupos multinacionales compiten con proveedores regionales especializados enfocados en aplicaciones específicas.
Conclusiones Clave del Informe
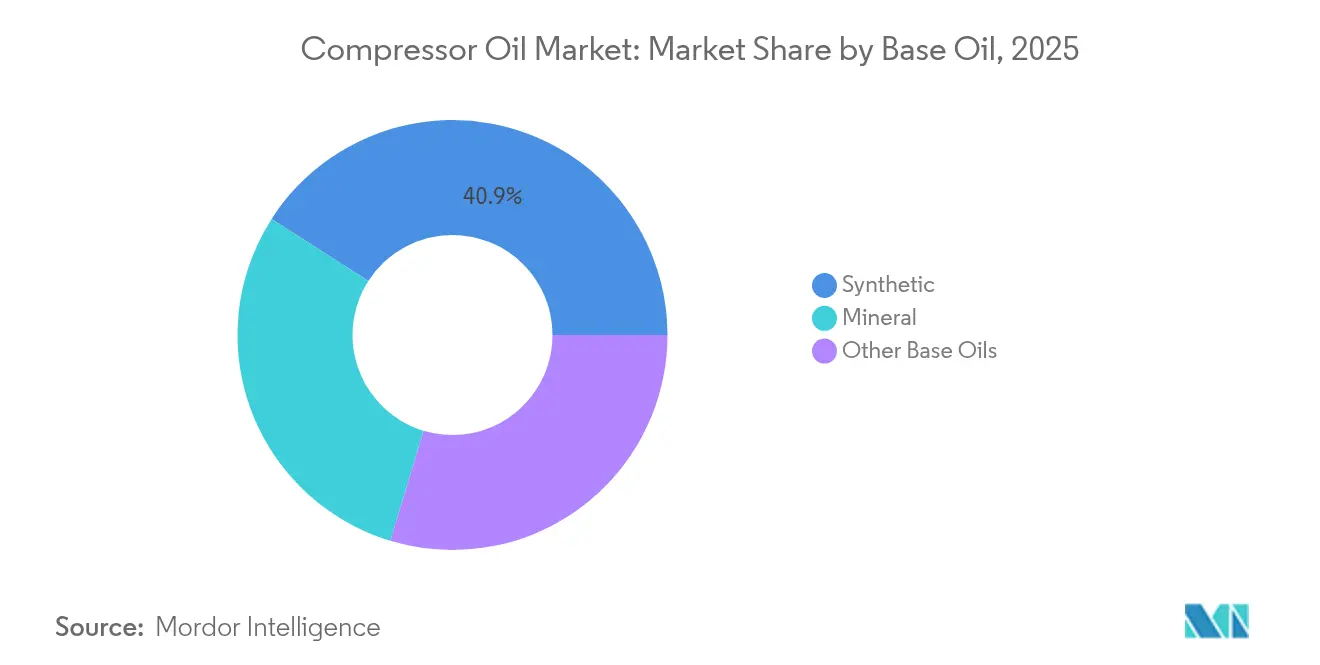
- Por aceite base, los fluidos sintéticos capturaron el 40,92% del volumen de 2025; se proyecta que otros aceites base se expandan a una CAGR del 5,18% hasta 2031.
- Por tipo de compresor, los equipos de desplazamiento positivo representaron el 64,05% del volumen de 2025, mientras que se prevé que los compresores dinámicos crezcan a una CAGR del 5,32% durante el período de previsión (2026-2031).
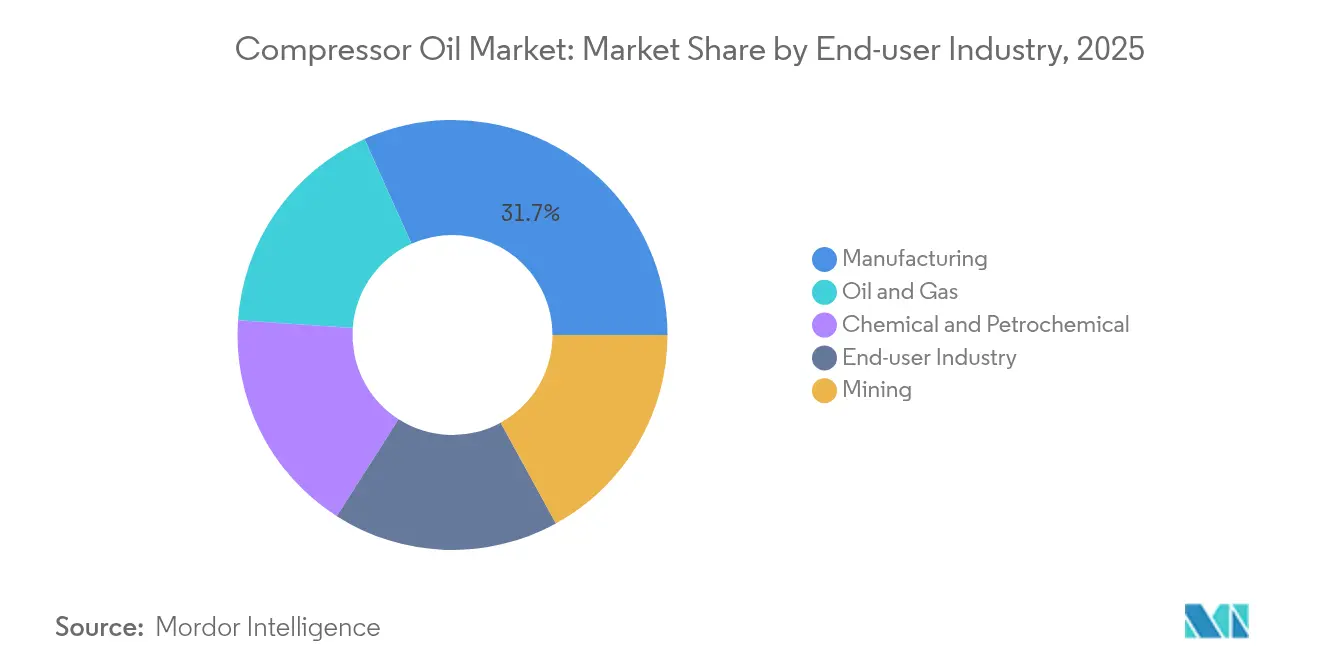
- Por industria de usuario final, la manufactura representó el 31,72% de la participación en 2025; no obstante, se espera que el petróleo y gas registre la CAGR más rápida del 5,11% hasta 2031.
- Por aplicación, los compresores de aire dominaron con una participación del 75,62% en 2025, mientras que la demanda de compresores de gas debería aumentar a una CAGR del 5,14% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 37,86% de la participación del mercado de Aceites para Compresores en 2025 y está en camino de registrar la CAGR más alta del 5,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Auge Manufacturero que Impulsa los Sistemas de Aire Comprimido | +1.2% | Global – núcleo APAC | Mediano plazo (2-4 años) |
| Transición hacia Aceites Sintéticos para Operaciones de Alta Temperatura y Alta Eficiencia Energética | +0.8% | América del Norte y UE, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Compresión en el Segmento Intermedio de Petróleo y Gas | +0.6% | América del Norte, Oriente Medio | Mediano plazo (2-4 años) |
| Proyectos de Compresión de Hidrógeno que Requieren Lubricantes Resistentes al Fragilizamiento | +0.4% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Mezclas de Polialfaolefina (PAO) de Ultrabaja Viscosidad para Compresores de Gestión Térmica de Vehículos Eléctricos | +0.3% | Centros mundiales de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge Manufacturero que Impulsa los Sistemas de Aire Comprimido
Los programas mundiales de automatización industrial incrementan la demanda de compresores de accionamiento de velocidad variable que reducen el consumo energético al tiempo que disminuyen los costes de mantenimiento, particularmente a lo largo de los corredores de producción asiáticos. La nueva norma de eficiencia de compresores de aire rotativos del Departamento de Energía de los Estados Unidos, vigente desde enero de 2025, obliga a los fabricantes de equipos originales (OEM) a elevar la eficiencia isentrópica, lo que indirectamente eleva los requisitos de rendimiento de los lubricantes [1]Departamento de Energía de EE. UU., "Estándares de Conservación de Energía para Compresores de Aire," energy.gov. Las fábricas que implementan plataformas de monitorización de Internet de las Cosas (IoT) necesitan aceites con viscosidad y resistencia de película bajo cargas fluctuantes, lo que incentiva la migración hacia sintéticos premium. Las ventas de compresores de aire, que se prevé que aumenten, tienen una correlación uno a uno con el consumo de lubricantes, especialmente en la región Asia-Pacífico, donde la inversión de capital en manufactura sigue siendo robusta. El creciente uso de módulos de recuperación de calor en las estaciones de compresores eleva las temperaturas del aceite en masa, lo que requiere formulaciones resistentes a la oxidación que preserven la vida útil de los equipos.
Transición hacia Aceites Sintéticos para Operaciones de Alta Temperatura y Alta Eficiencia Energética
Los fluidos de polialfaolefina (PAO) y éster están ganando terreno porque los intervalos de cambio más prolongados reducen el tiempo de inactividad, aunque el precio de adquisición sea más elevado. El Proyecto de Mejora de Residuos de ExxonMobil en Singapur pondrá en servicio el aceite base EHC 340 MAX en 2025, reforzando la seguridad del suministro global de sintéticos de alta calidad. Los ensayos con nanoaditivos de disulfuro de wolframio en unidades de tornillo rotativo han registrado reducciones de energía específica superiores al 5%, una ganancia que se traduce directamente en menores emisiones de Alcance 1 para los usuarios industriales. Las normas de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea restringen los constituyentes aromáticos de alto contenido en azufre, impulsando a los formuladores hacia químicas sintéticas más limpias que satisfacen los mandatos de calidad del aire. Los paquetes de aditivos híbridos con dosis de fulereno por debajo de 50 ppm están emergiendo, demostrando una marcada reducción de la fricción en compresores de refrigerante y gas de proceso, lo que acelera aún más la preferencia del mercado de aceites para compresores por los sintéticos.
Expansión de la Capacidad de Compresión en el Segmento Intermedio de Petróleo y Gas
Una oleada de construcciones de procesamiento de gas en América del Norte, ejemplificada por la planta Iron Mesa de Phillips 66 con capacidad de 300 MMpcd (millones de pies cúbicos por día) en Texas, impulsa directamente la demanda de lubricantes para unidades de tornillo y reciprocantes de alta presión. La red de la Cuenca Pérmica de Targa Resources totaliza ahora 8,8 Gpcd (miles de millones de pies cúbicos por día) en 43 plantas, lo que pone de relieve la escala de la potencia de compresión que entra en servicio e impulsa el mercado de aceites para compresores. Las corrientes de gas ácido aceleran el desgaste corrosivo, por lo que los operadores adoptan sistemas de aditivos reforzados que extienden el tiempo medio entre revisiones de 2.000 horas a hasta 10.000 horas. Los grandes crackers de etano de Oriente Medio, como la unidad de 2,08 millones de t/año (toneladas por año) de Ras Laffan de QatarEnergy, refuerzan la demanda global de máquinas centrífugas de servicio continuo lubricadas con mezclas sintéticas de alto índice de viscosidad. Las nuevas instalaciones de almacenamiento de energía por aire comprimido añaden otro nicho de crecimiento, ya que los ciclos de carga y descarga requieren aceites con gran estabilidad al cizallamiento frente a oscilaciones de presión repetidas.
Proyectos de Compresión de Hidrógeno que Requieren Lubricantes Resistentes al Fragilizamiento
Los nuevos corredores de hidrógeno exigen fluidos que resistan la permeación de hidrógeno bajo presiones de descarga de 1.000 bar, un nicho que los aceites minerales no pueden satisfacer. Los paquetes reciprocantes sin aceite con barreras de nitrógeno eliminan los riesgos de contaminación; no obstante, muchos proyectos siguen optando por tecnología lubricada, siempre que una formulación especializada prevenga el fragilizamiento metálico. Las estaciones de repostaje de vehículos eléctricos de pila de combustible necesitan compresores compactos cuyos aceites de cárter deben tolerar la entrada de humedad y temperaturas elevadas. Los prototipos de líquidos iónicos muestran potencial para el servicio de compresión en entornos ricos en oxígeno donde la inflamabilidad es crítica, lo que supone una presión competitiva futura sobre los aceites base tradicionales. Las normas específicas de hidrógeno previstas en el marco de la Unión Europea (UE) probablemente codificarán estos umbrales de rendimiento, imponiendo barreras de entrada que favorecen a los proveedores de alta gama.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Creciente Adopción de Tecnología de Compresores sin Aceite | -0.7% | Global, con adopción más rápida en farmacéutica y procesamiento de alimentos | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Aceite Base Vinculada al Crudo | -0.4% | Global, con mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Programas de Intervalos de Cambio Más Prolongados que Reducen la Intensidad de Consumo de Lubricantes | -0.6% | América del Norte y UE principalmente, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Tecnología de Compresores sin Aceite
Las plantas farmacéuticas y de procesamiento de alimentos aceleran las compras de equipos sin aceite para cumplir con las especificaciones de aire de Clase 0 de la norma ISO (Organización Internacional de Normalización) 8573-1, eliminando cualquier vía de contaminación. Los accionamientos de velocidad variable y los cojinetes magnéticos activos han mejorado la fiabilidad de las máquinas secas, abriendo oportunidades en segmentos antes dominados por diseños lubricados. Mitsubishi Electric destinó 143,5 millones de USD para una planta de compresores de bomba de calor en Kentucky con un objetivo de 1 millón de unidades por año para 2027, lo que subraya el potencial de escala de los modelos scroll y rotativos sin aceite [2]Mitsubishi Electric Corporation, "Anuncio de la Planta de Compresores de Bomba de Calor en Kentucky," mitsubishielectric.com. Los ensayos en transporte ferroviario de mercancías validan la viabilidad técnica; no obstante, los ciclos de trabajo móvil presentan obstáculos de choque térmico que mantienen la relevancia de las unidades lubricadas en locomotoras. Los operadores sopesan el mayor gasto de capital frente al ahorro a lo largo de la vida útil derivado de evitar el reemplazo de filtros y la adquisición de aceite, lo que genera una presión moderada pero constante sobre el crecimiento volumétrico en el mercado de aceites para compresores.
Volatilidad del Precio del Aceite Base Vinculada al Crudo
Las cotizaciones del aceite base reflejan las variaciones del Brent, comprimiendo los márgenes de los formuladores y aumentando el riesgo de aprovisionamiento para los compradores sensibles al precio. Los picos en el mercado spot llevan a algunos operadores a extender los intervalos de cambio, aplazando el consumo a corto plazo. Los grandes grupos integrados se cubren parcialmente mediante la diversificación de su cartera de aceites del Grupo II y Grupo III, pero los formuladores independientes afrontan una mayor presión sobre el capital circulante. La renovada tensión geopolítica ha ampliado el diferencial de craqueo del gasóleo de vacío, elevando los costes de las materias primas que repercuten en los precios del mercado de aceites para compresores. Los distribuidores amortiguan la volatilidad convirtiendo a los clientes a sintéticos de larga duración que suavizan la planificación presupuestaria anual a pesar del mayor coste unitario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aceite Base:
El Dominio de los Sintéticos Impulsa el Posicionamiento PremiumEl tamaño del Mercado de Aceite para Compresores vinculado a fluidos sintéticos representó el 40,92% del volumen de 2025, gracias a su superior resistencia a la oxidación que extiende los programas de cambio y reduce el tiempo de inactividad no planificado. Los aceites minerales mantienen el liderazgo en volumen en entornos sensibles al coste, aunque su participación se erosiona a medida que la economía del ciclo de vida favorece a los sintéticos. Las mezclas semisintéticas ofrecen una opción intermedia y resultan atractivas en regiones donde las limitaciones presupuestarias iniciales siguen siendo agudas, pero las exigencias de fiabilidad van en aumento. Los productos de base biológica logran un nicho de mercado donde existen mandatos de biodegradabilidad, aunque las limitaciones de fluidez en frío restringen su sustitución generalizada.
La confianza de los usuarios finales en las cadenas de polialfaolefina se debe a su índice de viscosidad consistente cercano a 140, que protege las películas de los cojinetes a temperaturas de descarga de 115 °C habituales en las líneas de automatización industrial. El trabajo con nanoaditivos de disulfuro de wolframio y plaquetas de grafeno mejora la conductividad térmica, reduciendo las temperaturas del depósito en 3 °C durante las pruebas de esfuerzo, lo que apoya directamente objetivos más elevados de tiempo medio entre revisiones. La expansión de ExxonMobil en Singapur, que añade 20.000 bpd (barriles por día) de aceite base premium, evidencia un compromiso de suministro que debería estabilizar los precios a medida que la demanda de sintéticos escala. Otras categorías de aceites base, especialmente los ésteres avanzados, se proyecta que registren una CAGR del 5,18% debido a que la legislación ambiental orienta a los operadores hacia perfiles de compuestos orgánicos volátiles (COV) más bajos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Compresor:
El Desplazamiento Positivo Mantiene el Liderazgo IndustrialLas máquinas de desplazamiento positivo, como los diseños de tornillo rotativo y reciprocante, representaron el 64,05% de los envíos de 2025 debido a su ubicuidad en los circuitos de aire comprimido de las fábricas que operan bajo ciclos de trabajo fluctuantes. Estos sistemas requieren aceites con sólidas propiedades antidesgaste y de demulsibilidad para proteger los rotores internos, engranajes y sellos. Las variantes reciprocantes funcionan con lubricación por salpicadura o a presión y soportan elevadas temperaturas en la cabeza de cruceta, lo que hace que la estabilidad de los aditivos sea crucial para mitigar los depósitos de carbón.
Dado el gran volumen de gas de proceso en aplicaciones petroquímicas y de gas natural licuado (GNL), los compresores dinámicos, predominantemente las unidades centrífugas, serán los de mayor crecimiento con una CAGR del 5,32%. Los cojinetes hidrodinámicos exigen un bajo potencial de espumado y una alta resistencia de película bajo operación continua a plena carga. Las arquitecturas híbridas de «engranaje integral» combinan los atributos del desplazamiento con el escalonamiento dinámico, permitiendo a los operadores ampliar las relaciones de modulación. Aunque los modelos centrífugos sin aceite eliminan por completo el consumo de lubricante, muchas líneas de alta presión utilizan cojinetes inundados donde los sintéticos formulados protegen contra el barnizado en condiciones de alta velocidad.
Por Aplicación:
Los Compresores de Aire Dominan a Pesar del Crecimiento del GasLa aplicación en compresores de aire absorbió el 75,62% de la demanda total de 2025, ya que prácticamente todas las fábricas mantienen una o más unidades de tornillo para herramientas neumáticas y cilindros de automatización. Las regulaciones de eficiencia promulgadas por el Departamento de Energía de los Estados Unidos exigen lubricantes que mantengan la viscosidad a presiones y temperaturas de operación reducidas. Los sintéticos de alta estabilidad térmica extienden los intervalos de mantenimiento, lo que impulsa directamente las métricas de productividad del mercado de aceites para compresores.
El uso en compresores de gas se expandirá a una CAGR del 5,14% hasta 2031 a medida que las terminales de GNL, los gasoductos troncales intermedios y las estaciones de repostaje de hidrógeno escalan. Los fluidos deben hacer frente a presiones de descarga más elevadas y gases químicamente agresivos, por lo que los formuladores incluyen sólidos paquetes de antioxidantes, antiespumantes y desactivadores de metales. El tamaño del mercado de aceites para compresores para servicio de gas está preparado para crecer más rápidamente que las aplicaciones de aire, dado que cada tren centrífugo suele contener cientos de litros, lo que magnifica el tirón volumétrico con cada nueva aprobación de planta.
Por Industria de Usuario Final:
La Manufactura Lidera mientras el Petróleo y Gas se AceleraLa manufactura retuvo el 31,72% de la participación en volumen en 2025, lo que refleja la alta dependencia de la infraestructura de aire comprimido para el ensamblaje, el mecanizado y la fabricación de componentes electrónicos. Los accionamientos de velocidad variable controlados digitalmente ajustan la producción con precisión, pero también requieren aceites con viscosidad estable al cizallamiento para preservar las holguras del rotor bajo cargas dinámicas.
Se prevé que el sector de petróleo y gas registre una CAGR del 5,11% hasta 2031, la más elevada entre los usuarios finales, dado que los procesadores intermedios y los complejos petroquímicos están incrementando capacidad que depende tanto de la compresión de tornillo como centrífuga. El manejo de gas ácido intensifica la demanda de aditivos para inhibidores anticorrosivos, y las corrientes ricas en hidrógeno requieren químicas resistentes al fragilizamiento. La minería, la climatización y ventilación (HVAC) y los verticales de refrigeración siguen siendo sólidos contribuyentes secundarios: el HVAC está migrando hacia refrigerantes A2L, que necesitan lubricantes polares con resistencia dieléctrica, y la maquinaria minera favorece fluidos de alta adherencia que permanecen en su lugar bajo cargas de choque en entornos polvorientos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
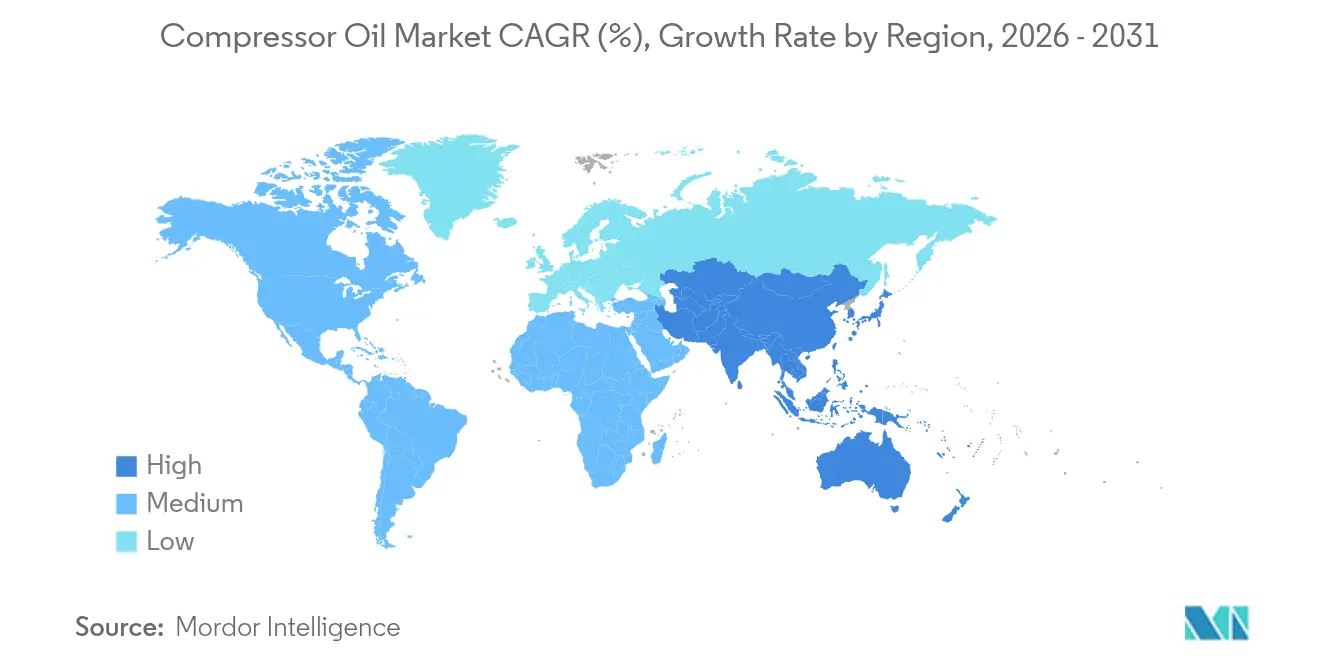
Mercado de Aceites para Compresores en Asia-Pacífico
Asia-Pacífico concentró el 37,86% del volumen global en 2025 y se prevé que registre la CAGR más alta del 5,03% gracias al impulso de automatización de China y la cartera de inversiones petroquímicas de India por valor de 87 mil millones de USD. Los megaproyectos en curso, como el complejo de Zhanjiang de BASF por 10 mil millones de EUR y la empresa conjunta de SABIC en Fujian por 6,4 mil millones de USD, inyectan una demanda sostenida de lubricantes sintéticos para gestionar ciclos de trabajo de 24 horas.
Mercado de Aceites para Compresores en América del Norte
América del Norte ancla un consumo sustancial gracias a los desarrollos de procesamiento de gas de esquisto, como la planta Iron Mesa de Phillips 66 y la red integrada de Targa Resources en la cuenca del Pérmico. La presión regulatoria derivada de las directrices actualizadas del Departamento de Energía (DOE) para compresores y los límites de emisiones de la Agencia de Protección Ambiental (EPA) acelera la adopción de lubricantes sintéticos y respalda el mercado de aceites para compresores en esta región. La próxima planta de Mitsubishi Electric en Kentucky incrementará la oferta nacional de unidades de desplazamiento en espiral de bomba de calor sin aceite, aunque las líneas industriales lubricadas siguen dominando la manufactura pesada.
Mercado de Aceites para Compresores en EMEA y América del Sur
Europa sigue siendo tecnológicamente avanzada, aprovechando los estrictos límites del reglamento REACH y una hoja de ruta del hidrógeno verde que especifica una química lubricante resistente a la fragilización. Productores como FUCHS invierten en mejoras de mezcla en Barcelona y en adquisiciones que amplían sus carteras de especialidades. América del Sur y Oriente Medio y África se quedan atrás en volumen, pero ofrecen un alto potencial de crecimiento donde la expansión minera y los nuevos proyectos petroquímicos están en marcha, aunque bajo una disciplina de precios más estricta que preserva la demanda de aceites minerales en el corto plazo.

Análisis de la cadena de valor
La cadena de valor del aceite para compresores comienza con los proveedores de materias primas e ingredientes que suministran aceites base minerales del Grupo I-III y bases sintéticas (PAO, PAG y ésteres especiales), junto con paquetes de aditivos como antidesgaste, antioxidante, antiespumante, desemulsionante e inhibidor de corrosión. Las grandes empresas de lubricantes y los mezcladores independientes formulan y mezclan luego los aceites terminados para compresores, trabajando con los fabricantes de equipos originales (OEM) de compresores y las organizaciones de servicio para precalificar los productos para plataformas específicas de compresores de tornillo rotativo, alternativos y centrífugos. Este enfoque basado en especificaciones respalda la compra recurrente vinculada a los programas de mantenimiento y a los intervalos de servicio conformes con la garantía.
Los productos terminados llegan a los usuarios industriales a través de ventas industriales directas, distribuidores autorizados y minoristas industriales, y los canales fuera de línea siguen predominando en muchas categorías de lubricantes industriales. Los servicios técnicos, como el análisis de aceite, el monitoreo de condición, la optimización de los intervalos de cambio y el control de contaminación, acompañan cada vez más a la distribución física, en particular para los sintéticos premium en aplicaciones de fabricación de servicio continuo y de gas de proceso. Las restricciones en el lado de la oferta se concentran en las fluctuaciones de precios de los aceites base vinculadas al crudo y en el acceso a bases sintéticas de mayor rendimiento, lo que lleva a algunos compradores a favorecer intervalos de cambio más largos y empuja a algunos proveedores hacia la mezcla regionalizada y alianzas más estrechas con los OEM para limitar la rotación de calificaciones.
Panorama Competitivo
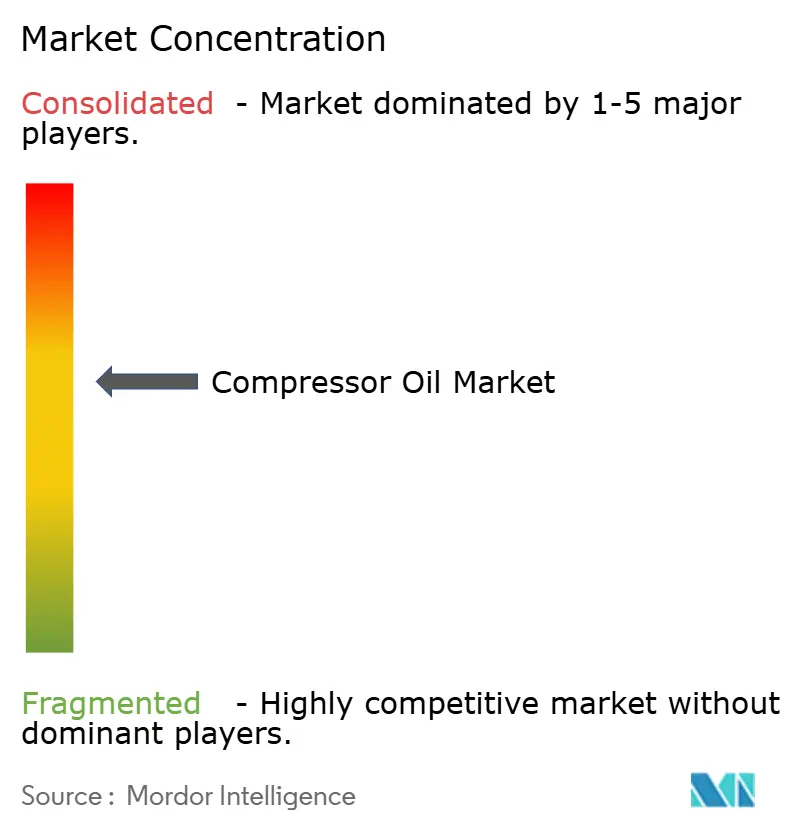
El Mercado de Aceite para Compresores está moderadamente consolidado con la presencia de actores principales como Shell, ExxonMobil Corporation, BP p.l.c. y TotalEnergies. Shell ha liderado las ventas mundiales de lubricantes durante 18 años consecutivos con una participación de aproximadamente el 11,6%, aprovechando una cadena de suministro integrada y una amplia red de distribuidores. La inversión de ExxonMobil Corporation en aceite base sintético en Singapur asegura la seguridad de las materias primas para las marcas premium y refuerza una ventaja competitiva frente a los proveedores de productos básicos. La evaluación en curso de Saudi Aramco sobre la unidad Castrol de BP p.l.c. podría realinear la dinámica del mercado al combinar el crudo upstream con la mezcla especializada downstream, alterando así las economías de escala. Las empresas que invierten en I+D para formulaciones de éster listas para hidrógeno o mezclas de polialfaolefina (PAO) para la gestión térmica de vehículos eléctricos probablemente captarán flujos de ingresos emergentes que equilibren cualquier erosión en el consumo tradicional de compresores de tornillo.
Líderes de la Industria de Aceite para Compresores
BP p.l.c.
TotalEnergies
ExxonMobil Corporation
Shell
Sinopec Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceites para Compresores
- AMSOIL INC.
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Eurol
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- LUKOIL
- Petro‐Canada Lubricants LLC
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- RCS Bio Solutions
- Sasol
- Shell Plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations

Oportunidades de mercado y perspectivas futuras
La oportunidad se está ampliando en aceites de alto valor basados en especificaciones, donde los operadores se centran en la eficiencia energética, los intervalos de cambio prolongados y la compatibilidad con ciclos de servicio más exigentes, incluidas temperaturas de descarga más altas en la fabricación automatizada y gases de proceso químicamente agresivos en servicios midstream y petroquímicos. La actividad empresarial en 2026 apunta a esta división: Hitachi Industrial Equipment Systems introdujo GREEN SCREW OIL (de base vegetal) para compresores de aire de tornillo inundados en aceite, mientras que Repsol Lubricants lanzó Maker Synthetic Compressor, una línea 100% sintética a base de PAO (ISO VG 46 y 68) con un paquete de aditivos sin cenizas. En conjunto, estos movimientos refuerzan una división del mercado entre los productos minerales y semisintéticos de mayor volumen y los sintéticos y químicas alternativas de mayor margen, posicionados en torno a la sostenibilidad, la limpieza y una vida útil más larga.
Una segunda área de oportunidad es la seguridad de suministro y la consistencia de rendimiento de las bases premium que sustentan los aceites sintéticos para compresores. ExxonMobil puso en marcha tecnología en Singapur en septiembre de 2025 para actualizar corrientes de crudo de menor valor a bases lubricantes de mayor valor, incluido EHC 340 MAX, respaldando la materia prima necesaria para formulaciones industriales premium. En el lado de la demanda, las prácticas de mantenimiento de la Industria 4.0 crean espacio para proveedores que combinan el aceite para compresores con el monitoreo de condición y programas de servicio aprobados por los OEM, utilizando datos sobre el estado del aceite para estandarizar los intervalos de cambio y reducir el tiempo de inactividad no planificado en grandes plantas de fabricación y activos de compresión de gas de alta potencia.
Recent Industry Developments in Mercado de Aceites para Compresores
- Junio de 2026: PetroChina Lubricant Company avanzó en la sustitución nacional en lubricantes de compresores de alta gama al expandir su cartera de aceites éter-éster Kunlun, con validación realizada en múltiples sitios en Yunnan. El movimiento fortalece la posición de mercado frente a competidores sintéticos premium.
- Septiembre de 2025: ExxonMobil puso en marcha una implementación tecnológica en Singapur que convierte productos de crudo de fondo de barril en bases lubricantes de mayor valor, incluido EHC 340 MAX a 6.000 barriles por día. El movimiento fortalece la garantía de suministro para lubricantes industriales premium y mejora la flexibilidad de materia prima para carteras de aceites para compresores con orientación sintética.
- Octubre de 2024: RSC Bio Solutions lanzó FUTERRA Compressor Oils para compresores de tornillo rotativo, alternativos y otros compresores de aire de alto rendimiento, dirigidos a usuarios industriales y marinos. El lanzamiento amplió el conjunto de opciones de base biológica y química alternativa disponibles para operadores que buscan rendimiento junto con atributos de sostenibilidad.


Mercado de Aceites para Compresores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los aceites lubricantes formulados para compresores de aire y gas que requieren lubricación, sellado, refrigeración y protección contra el desgaste durante el funcionamiento normal en usos finales industriales y regiones.
Exclusiones del alcance: se excluyen los lubricantes que no son a base de aceite y los aceites utilizados en equipos no relacionados, como motores, cajas de cambios, sistemas hidráulicos y turbinas.
Descripción general de la segmentación
- Por Aceite Base
- Sintético
- Mineral
- Otros Aceites Base (Semisintético, de Base Biológica, etc.)
- Por Tipo de Compresor
- Desplazamiento Positivo
- Dinámico
- Por Aplicación
- Compresores de Aire
- Compresores de Gas
- Por Industria de Usuario Final
- Manufactura
- Química y Petroquímica
- Petróleo y Gas
- Minería
- Industria de Usuario Final (HVAC y Refrigeración, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando cómo se producen y venden los aceites para compresores, y luego vinculando esos flujos con el uso de compresores en industrias clave. Nos basamos en fuentes públicas como los datos de la Administración de Información Energética de EE. UU. (US Energy Information Administration), indicadores industriales del Servicio Geológico de EE. UU. (US Geological Survey) donde fue pertinente, estadísticas comerciales de UN Comtrade para aceites base y lubricantes, y páginas de la EPA de EE. UU. y de la Agencia Europea de Sustancias y Mezclas Químicas que abordan temas de cumplimiento relacionados con lubricantes.
Para mantener supuestos realistas, también revisamos informes anuales de empresas, presentaciones para inversores y fichas técnicas de productos que indican los intervalos de cambio y los grados de rendimiento para los tipos de compresores más comunes. Se utilizaron bases de datos de patentes y una base de datos de envíos de importación y exportación de manera selectiva para verificar la coherencia de las direcciones de innovación y los patrones de movimiento transfronterizo para las categorías de lubricantes. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las conversaciones primarias se utilizaron para confirmar cuánto aceite se consume por compresor a lo largo de un ciclo de servicio, qué tan rápido están cambiando los usuarios finales hacia sintéticos, y en qué se diferencian las prácticas de mantenimiento entre la compresión de aire y de gas. Hablamos con una combinación de proveedores de lubricantes, mezcladores, distribuidores y grandes usuarios finales en APAC, EMEA y América, y utilizamos seguimientos cuando las señales documentales y los aportes de campo no coincidían con claridad.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | APAC: 39% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 43% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 44% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente a partir de un enfoque descendente de la demanda, donde la población de compresores y los indicadores de actividad se traducen en consumo de lubricante utilizando intervalos de servicio y volúmenes de llenado típicos, expresándose luego en litros para el mercado total. Para mantenerlo fundamentado, verificamos de forma cruzada con aproximaciones ascendentes selectivas, como volúmenes de proveedores muestreados por región, verificaciones de canales de distribuidores y una lógica simple de volumen por precio promedio para algunos nichos de uso final, que luego utilizamos para ajustar los valores atípicos.
Los datos clave incluyen las horas de funcionamiento de los compresores por industria, los intervalos de cambio de aceite que varían con la adopción de sintéticos, la división entre compresores de aire y de gas, las prácticas de mantenimiento que afectan las tasas de reposición, y las señales de producción industrial que impulsan la utilización de compresores. La previsión utiliza análisis de escenarios respaldado por opiniones de expertos sobre la actividad industrial, las inversiones en procesamiento de energía y gas, y el ritmo de la premiumización. Cuando faltan señales ascendentes en países más pequeños, cubrimos las brechas utilizando ratios sustitutos vinculados a la intensidad manufacturera y la penetración de compresores, y luego validamos los totales mediante llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validan verificando la coherencia entre regiones, aplicaciones y usuarios finales antes de finalizar las cifras. Realizamos comprobaciones de varianza frente a señales independientes, como las tendencias de envíos de compresores, la dirección de la producción industrial y los flujos comerciales de lubricantes, y luego investigamos cualquier salto grande que no pueda explicarse por los factores de demanda. Se completa una segunda revisión por parte de otro analista, y se activa un nuevo contacto cuando la retroalimentación de las entrevistas entra en conflicto con los indicadores documentales o cuando los supuestos cambian.
El modelo se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como fuertes fluctuaciones en el precio de los aceites base o importantes desaceleraciones industriales que cambian la utilización. Antes de la entrega, el conjunto de datos y los cálculos reciben una nueva revisión para que la visión final refleje la información más reciente disponible.
Dimensionamiento del mercado de aceites para compresores de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas sobre el mercado de aceites para compresores a menudo difieren porque la unidad de medida, el punto de la cadena de valor que se contabiliza y la inclusión de categorías de lubricantes adyacentes no siempre están alineados. Las diferencias también aparecen cuando las empresas se basan en un único factor de conversión para todas las regiones, o cuando se mantienen supuestos antiguos sin verificaciones actualizadas.
Los aceites de motores industriales y los aceites hidráulicos quedan fuera del alcance de Mordor Intelligence para este estudio, lo que es una de las razones por las que los totales basados en valor de cestas de lubricantes más amplias pueden parecer más altos incluso cuando el consumo real de aceite para compresores no ha cambiado. La dispersión también puede deberse a cómo se gestionan los precios, ya que los precios de venta promedio varían con la participación de los sintéticos, el comportamiento de los intervalos de cambio y la mezcla de compresión de aire frente a gas, y no todos los editores actualizan estos datos con la misma frecuencia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,49 mil millones de USD (2026) | |
| Casa de Investigación del Sector A | 4,92 mil millones de USD (2024) | Utiliza un enfoque basado en ingresos y puede abarcar una cadena de valor de lubricantes más amplia con una expansión basada en precios, lo que puede inflar los totales frente a un modelo puramente volumétrico en litros. |
| Consultora Global B | 8,30 mil millones de USD (2023) | Incluye una agregación de ingresos por canal de venta y por uso final que puede incorporar categorías de lubricantes adyacentes y supuestos de precios más amplios, generando un valor de mercado declarado más alto. |
La tabla indica que las brechas más grandes provienen de la elección de unidad y del alcance, ya que un cálculo de consumo basado en litros no coincidirá con un total de ingresos que combina precios y líneas de lubricantes vecinas. Al vincular la demanda con la intensidad de uso de compresores, los intervalos de servicio y la combinación de productos, nuestra estimación se mantiene rastreable a datos que se pueden verificar y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aceite para Compresores?
El tamaño del Mercado de Aceite para Compresores fue de 494,38 millones de litros en 2026 y se proyecta que alcance 609,33 millones de litros en 2031.
¿Qué segmento de aceite base lidera el Mercado de Aceite para Compresores?
Los fluidos sintéticos ostentan el liderazgo, representando el 40,92% del volumen de 2025 gracias a los intervalos de cambio extendidos y a la superior estabilidad térmica.
¿Qué industria de usuario final crece más rápidamente?
Se prevé que las aplicaciones de petróleo y gas registren la CAGR más alta del 5,11% hasta 2031 debido a las expansiones del procesamiento intermedio.
¿Por qué Asia-Pacífico es el mercado regional dominante?
Asia-Pacífico concentra el 37,86% de la participación debido a la rápida automatización industrial en China y las inversiones petroquímicas a gran escala en India, todo lo cual amplía las instalaciones de compresores y la demanda de lubricantes.
¿Cómo están afectando los compresores sin aceite a la demanda de lubricantes?
La tecnología sin aceite erosiona los volúmenes de fluidos en sectores sensibles a la contaminación; no obstante, las mayores exigencias de rendimiento y las nuevas aplicaciones de hidrógeno crean oportunidades compensatorias para los aceites sintéticos de especialidad.
Última actualización de la página el:



