
Análisis del Mercado de Plataforma de Comunicación como Servicio (CPaaS) por Mordor Intelligence
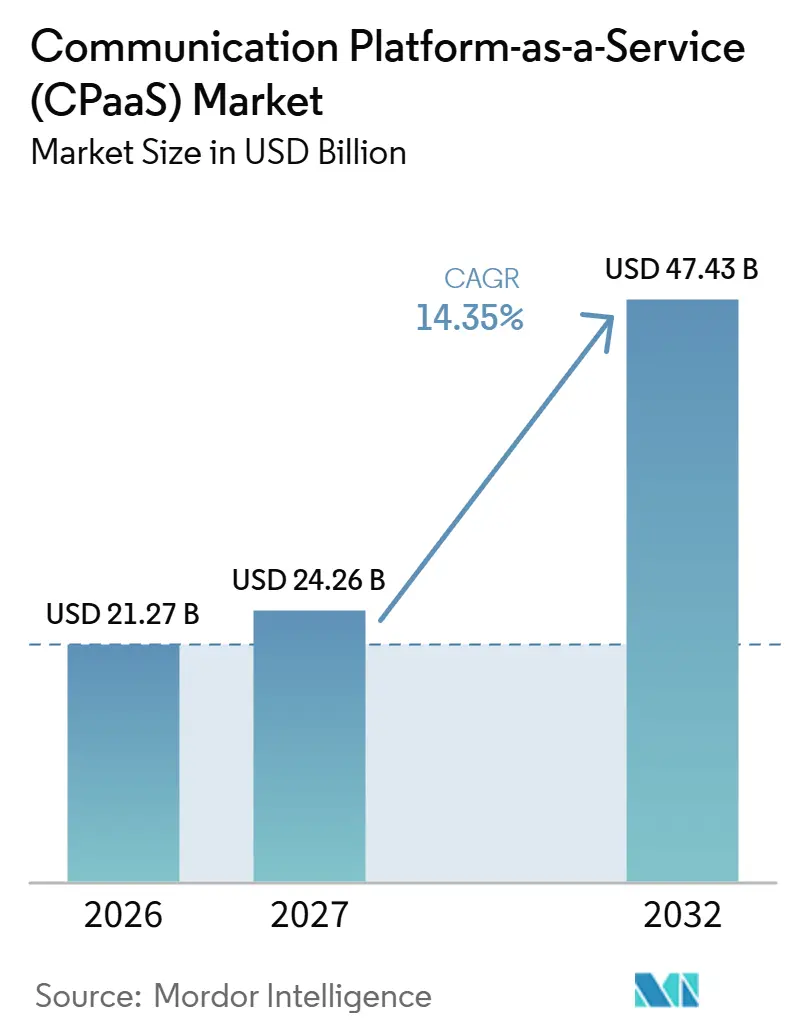
El tamaño del mercado de plataforma de comunicación como servicio (CPaaS) se estima en 21,27 mil millones de USD en 2026 y se proyecta en 24,26 mil millones de USD en 2027, alcanzando los 47,43 mil millones de USD en 2032, con un crecimiento a una CAGR del 14,35% de 2027 a 2032.
El chat empresarial en India y la autenticación de SMS vinculada a aplicaciones crean oportunidades para integrar comunicaciones de pago en las interacciones con los clientes. El diseño visual de flujos de trabajo puede extender esa oportunidad a más procesos empresariales, mientras que los servicios vinculados a operadores añaden capacidades de identidad. Las integraciones empresariales y la verificación previa al envío ofrecen formas independientes de mejorar cómo las aplicaciones inician el contacto con los clientes. Los cargos de los operadores y los requisitos de transferencia de datos pueden limitar la expansión, convirtiendo los costes de entrega y el manejo de datos en parte del argumento para ampliar cada flujo de trabajo.
Conclusiones Clave del Informe
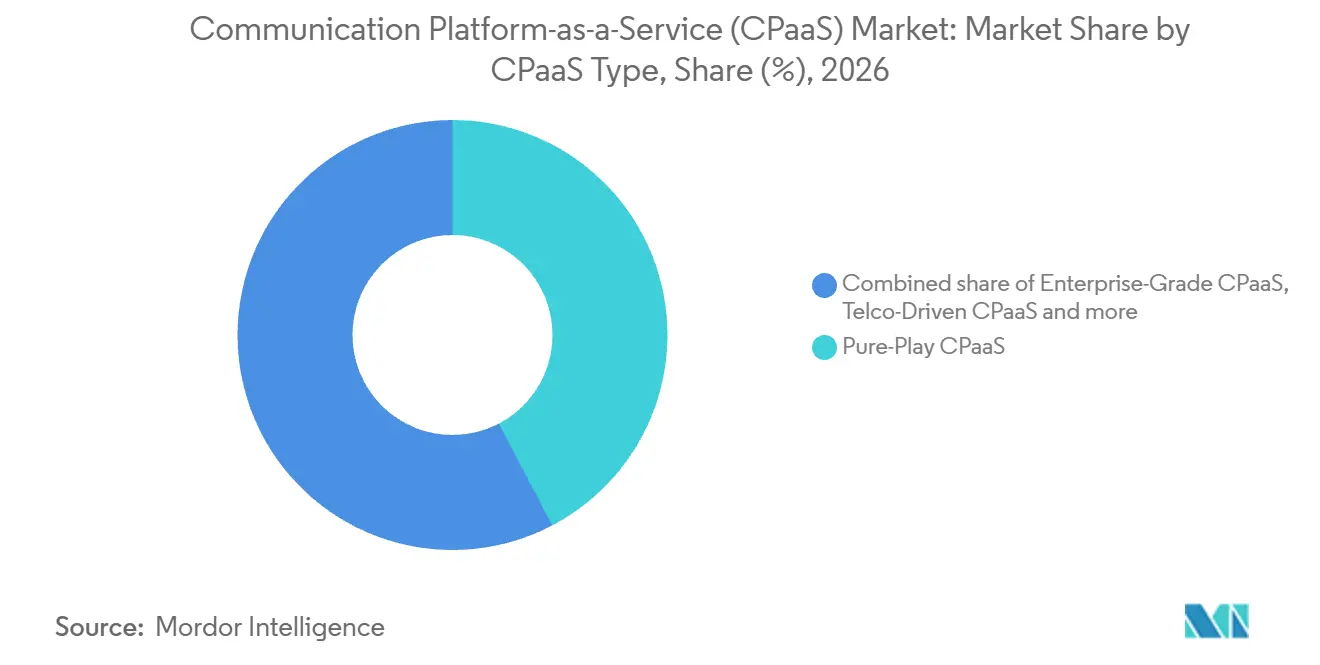
- Dentro de los tipos de CPaaS, el CPaaS puro representó una participación del 42,32% en el mercado de plataforma de comunicación como servicio (CPaaS) en 2026, mientras que se prevé que el CPaaS impulsado por operadores de telecomunicaciones sea el segmento de mayor crecimiento con una CAGR del 14,95% de 2027 a 2032.
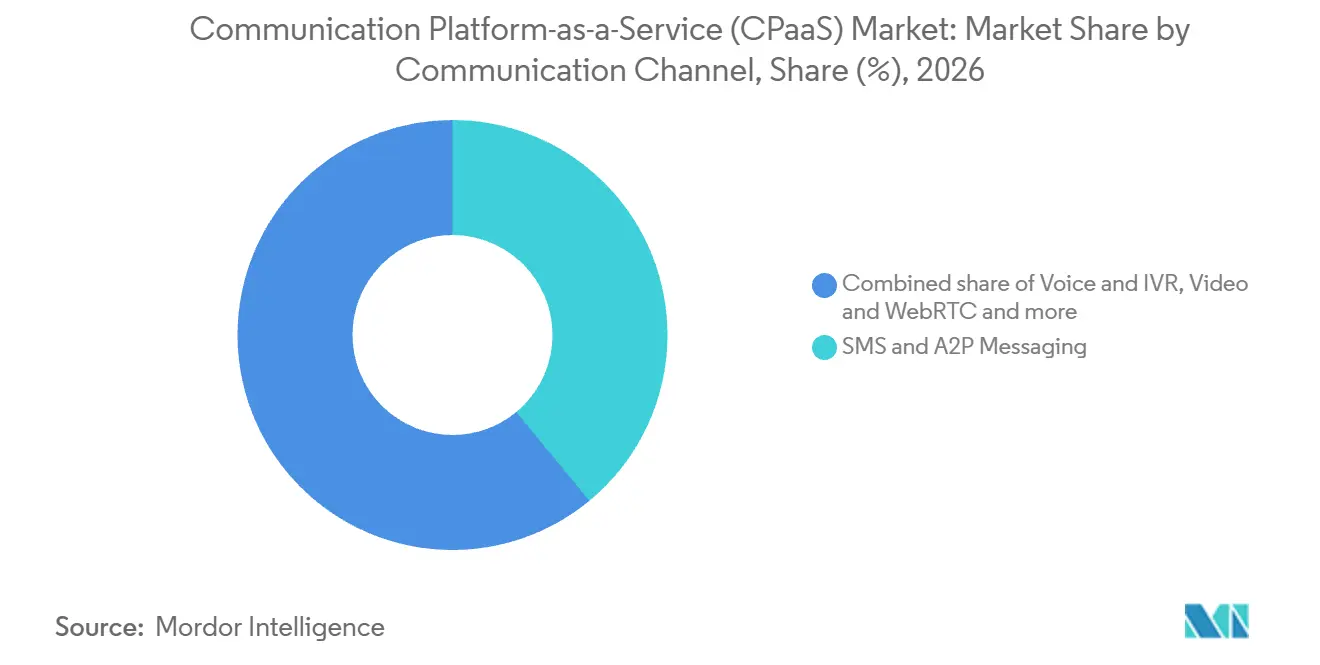
- Entre los canales de comunicación, SMS y Mensajería A2P lideraron con una participación del 39,01% del tamaño del mercado de plataforma de comunicación como servicio (CPaaS) en 2026, con los Servicios de Comunicación Enriquecida (RCS) previstos para crecer más rápido con una CAGR del 15,25% de 2027 a 2032.
- Entre los servicios de API, las APIs de mensajería representaron la mayor participación con el 41,45% del mercado en 2026, mientras que se prevé que las APIs de autenticación y seguridad sean el segmento de mayor crecimiento con una CAGR del 14,95% de 2027 a 2032.
- Por modelo de implementación, la nube pública lideró con el 57,38% del mercado en 2026, mientras que se prevé que la nube híbrida crezca más rápido con una CAGR del 15,3% de 2027 a 2032.
- En el desglose por tamaño de empresa, las grandes empresas mantuvieron la mayor participación con el 61,13% del mercado en 2026, con las pequeñas y medianas empresas (pymes) previstas para crecer más rápido con una CAGR del 16,05% de 2027 a 2032.
- Entre los verticales de usuarios finales, TI y telecomunicaciones lideraron con el 27,27% del mercado en 2026, mientras que se prevé que la sanidad sea el segmento de mayor crecimiento con una CAGR del 15,5% de 2027 a 2032.
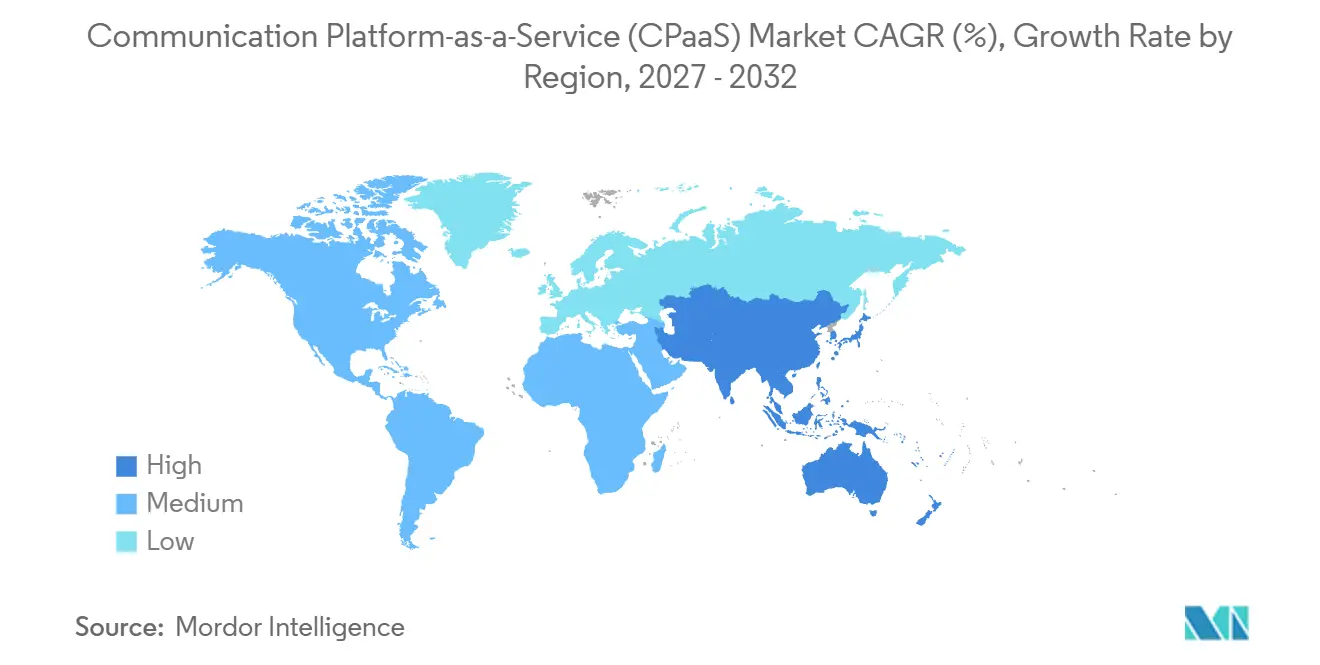
- Geográficamente, América del Norte mantuvo la mayor participación con el 35,81% del mercado en 2026, mientras que se prevé que Asia Pacífico crezca más rápido con una CAGR del 16,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interacción Centrada en Chat OTT | +5.1% | India | Corto plazo (≤ 2 años) |
| Desarrollos de CPaaS de Bajo Código / Sin Código | +4.3% | Japón | Mediano plazo (2-4 años) |
| Mensajería Programable Impulsada por PSD2 | +3.4% | Alemania, Francia, Italia, España | Mediano plazo (2-4 años) |
| Innovación de CPaaS Anclada en 5G de las Operadoras de Telecomunicaciones | +2.9% | Filipinas, Reino Unido, Países Bajos, Alemania, España, Grecia | Mediano plazo (2-4 años) |
| Automatización y Análisis de CPaaS Impulsados por IA | +2.3% | Brasil | Mediano plazo (2-4 años) |
| Cargas de Trabajo de CPaaS Integradas con IoT y Edge Computing | +1.2% | Largo plazo (≥ 4 años) | |
| Fuente: Mordor Intelligence | |||
Interacción Centrada en Chat OTT
La consolidada audiencia de chat empresarial de India ofrece a los proveedores de CPaaS una oportunidad de demanda que puede basarse en un hábito de comunicación familiar. Meta citó un estudio de Kantar de 2025 en el que el 91% de los adultos en línea en India afirmaron haber chateado con una empresa semanalmente.[1] En la Plataforma WhatsApp Business, Meta cobra a las empresas por mensaje entregado según el mercado de destino y la categoría del mensaje. Las respuestas de servicio son gratuitas dentro de una ventana de 24 horas iniciada por el cliente que se restablece con cada mensaje del usuario. Para las empresas que atienden a esta audiencia, las conversaciones frecuentes pueden generar demanda para gestionar tanto las notificaciones facturables como las respuestas de servicio gratuitas. La orquestación de flujos de trabajo puede ayudar a una empresa a reservar las notificaciones de pago para las interacciones que justifiquen su cargo específico por destino.
Desarrollos de CPaaS de Bajo Código / Sin Código
El diseño con código reducido/sin código puede hacer que la adopción de CPaaS sea práctica para un proceso empresarial cuya lógica de comunicación sea sencilla y repetible. Cuando un proceso puede expresarse como desencadenadores, ramas y respuestas, la implementación puede concentrarse en conectar las decisiones con los mensajes o llamadas que requieren. El código personalizado puede entonces reservarse para las excepciones que el flujo de trabajo visual no puede representar, manteniendo el alcance inicial de la aplicación específico. Para un comprador, esto convierte un proceso acotado de notificación o enrutamiento de llamadas en un punto de partida viable sin requerir una transformación de toda la aplicación. Los ingresos del proveedor pueden comenzar con las comunicaciones generadas por ese único proceso, vinculando la creación más sencilla de flujos de trabajo al uso incremental de la API.
Mensajería Programable Impulsada por PSD2
Las obligaciones de autenticación otorgan a la mensajería de pagos una base de demanda orientada al cumplimiento normativo en la Unión Europea. La PSD2 exige a los proveedores de servicios de pago que apliquen una autenticación reforzada de clientes para el acceso a cuentas en línea, la iniciación de pagos electrónicos y las acciones en canales remotos que conlleven riesgo de fraude o abuso, sujeto a las exenciones aplicables. Los pagos electrónicos remotos requieren adicionalmente una vinculación dinámica al importe y al beneficiario específicos. La Autoridad Bancaria Europea reconoce las contraseñas de un solo uso entregadas por SMS como un posible elemento de posesión cuando las salvaguardas impiden su replicación, basándose la posesión típicamente en la tarjeta SIM asociada. Para los proveedores de CPaaS, esto crea un caso de uso en el que la entrega debe ajustarse al diseño de autenticación del proveedor de pagos.
Innovación de CPaaS Anclada en 5G de las Operadoras de Telecomunicaciones
La autenticación del operador puede añadir una verificación de identidad derivada de la red a una interacción programable con el cliente, ampliando lo que un proveedor de comunicaciones puede ofrecer. El 20 de abril de 2026, DITO Telecommunity informó de un despliegue comercial de autenticación silenciosa de red en Filipinas a través de asociaciones con Twilio y Shush. El despliegue permitió a las empresas acceder a servicios de autenticación a nivel de operador. En marzo de 2026, Nokia informó de la implementación de acuerdos comerciales para ofrecer las APIs antifraude y de identidad de Vodafone a través de Network as Code en el Reino Unido, los Países Bajos, Alemania, España y Grecia. El acceso a operadores específicos por país determina, por tanto, el alcance práctico de una oferta de verificación, vinculando la expansión del proveedor a las capacidades del operador disponibles en cada ubicación de despliegue.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recargos A2P SMS a Nivel de País | -2.1% | Reino Unido | Corto plazo (≤ 2 años) |
| Mandatos de Residencia de Datos Empresariales | -1.5% | Europa, Estados Unidos | Mediano plazo (2-4 años) |
| Regulaciones Más Estrictas contra el Spam y de Consentimiento | -0.8% | Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente Riesgo de Seguridad y Fraude en Mensajería/API | -0.6% | Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Recargos A2P SMS a Nivel de País
Los cargos de entrega mayorista pueden limitar la mensajería empresarial incluso cuando la necesidad subyacente de contacto con el cliente de una empresa no ha cambiado. Ofcom informó de que los aumentos en las tarifas de terminación de SMS A2P de los grandes operadores móviles del Reino Unido fueron seguidos de mayores cargos de los agregadores a los proveedores de servicios de mensajería y de precios minoristas más altos para los remitentes empresariales en 2024/25.[2] Esta traslación de costes significa que un flujo de trabajo programable puede encarecerse sin ninguna ampliación de su funcionalidad o audiencia prevista. En octubre de 2025, BT/EE, Sky, Virgin Media O2 y VodafoneThree presentaron por separado compromisos voluntarios sobre los precios de terminación de SMS A2P en red del Reino Unido para el período de enero de 2026 a diciembre de 2028. Para los remitentes, la restricción comercial es el cargo de entrega asociado a cada interacción planificada, lo que limita qué usos de alto volumen son económicamente viables.
Mandatos de Residencia de Datos Empresariales
Para los compradores multinacionales, el procesamiento transfronterizo incierto puede convertir la aceptabilidad legal en una condición para adoptar servicios de comunicación que de otro modo serían adecuados. En su Formulario 10-K de 2025, Twilio informó de dudas, reticencias o negativas entre clientes europeos y multinacionales ante la incertidumbre sobre las transferencias transfronterizas y los requisitos de residencia de datos. Ese riesgo de rechazo otorga a la ubicación de los datos una importancia comercial directa, ya que la amplitud funcional por sí sola no puede resolver las preocupaciones de un comprador sobre las transferencias. Twilio lanzó una opción de residencia de datos en la UE el 15 de julio de 2025 para los clientes elegibles de SendGrid Pro y Premier, permitiendo que los datos de correo electrónico se procesen principalmente en infraestructura de la UE. La restricción de adopción radica en si cada carga de trabajo prevista puede cumplir los requisitos de transferencia y residencia aplicables al comprador.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de CPaaS:
Escala de Cuentas frente a Distribución del OperadorEl CPaaS puro representó una participación del 42,32% del tamaño del mercado de plataforma de comunicación como servicio (CPaaS) en 2026, convirtiéndose en el segmento más grande. Twilio, un proveedor de CPaaS puro, reportó 402.000 cuentas de clientes activas al 31 de diciembre de 2025, redondeadas a la baja al millar más cercano y excluyendo Zipwhip. Una cuenta activa generó al menos 5 USD de ingresos reconocidos en el último mes del período, y una organización podía tener múltiples cuentas. Una base de cuentas facturables puede respaldar la expansión entre proyectos dentro de una organización, así como la captación de organizaciones adicionales. Los proveedores de CPaaS puro pueden, por tanto, perseguir el crecimiento a nivel de aplicación, en lugar de asumir que cada cuenta adicional representa un nuevo cliente corporativo.
Se prevé que el CPaaS impulsado por operadores de telecomunicaciones sea el segmento de mayor crecimiento, con una CAGR del 14,95% de 2027 a 2032. En junio de 2025, Optus lanzó API Connect en Australia con Vonage Holdings Corp., ofreciendo a los clientes empresariales capacidades de comunicación integradas respaldadas por la red de Optus. Para una empresa que adquiere ambas capas, el acuerdo puede combinar el acceso a la red y las comunicaciones de aplicaciones dentro de una única relación con el operador. La implementación debe aún conectar esas funciones respaldadas por la red con la lógica de aplicación propia de la empresa. La plataforma de comunicaciones de Vonage Holdings Corp. se sitúa detrás de la oferta propia del operador, lo que muestra dónde se posiciona un proveedor de CPaaS cuando el operador mantiene la relación con la empresa.



Por Canal de Comunicación:
Liderazgo del SMS y Expansión del RCSSMS y Mensajería A2P representaron una participación del 39,01% en el mercado de plataforma de comunicación como servicio (CPaaS) en 2026, convirtiéndose en el segmento más grande. Infobip Ltd. informó por separado que el SMS representó el 62% del tráfico de su propia plataforma en 2025. Sus canales basados en mensajes se midieron en mensajes, mientras que las interacciones de voz y vídeo se midieron en segundos de llamada. Esta consolidada actividad de SMS ofrece a los proveedores una carga de trabajo de comunicación sustancial que atender a medida que las empresas consideran formas adicionales de contacto con el cliente. Infobip Ltd. puede desarrollar servicios de canales adicionales en torno a esa carga de trabajo de SMS, de modo que una relación más amplia con el cliente no requiera necesariamente reemplazar el canal existente.
Se prevé que la mensajería de Servicios de Comunicación Enriquecida (RCS) sea el segmento de mayor crecimiento, con una CAGR del 15,25% de 2027 a 2032. Infobip Ltd. registró un crecimiento del 169,3% en su tráfico global de RCS para Empresas entre el primer semestre de 2025 y el primer semestre de 2026.[3] Una empresa que adopte interacciones más enriquecidas con los clientes debe adaptar el diseño de sus mensajes a las capacidades, tamaños de pantalla y resoluciones de los dispositivos de los destinatarios. El diseño del mensaje es, por tanto, parte de lo que un proveedor entrega con RCS, ya que la misma campaña puede mostrarse de forma diferente en distintos dispositivos.

Por Servicio de API:
Escala de Mensajería y Flujos de Trabajo de VerificaciónLas APIs de mensajería formaron el segmento más grande, representando el 41,45% del mercado en 2026. Infobip Ltd. entregó 261 mil millones de mensajes SMS a través de su plataforma en 2025. Infobip Ltd. también ofrece informes de entrega de SMS en tiempo real una vez que los informes están configurados para el remitente correspondiente. Para un remitente que gestiona el seguimiento automatizado a esa escala, integrar los resultados de los mensajes puede evitar que el siguiente paso del flujo de trabajo dependa únicamente de si se solicitó la transmisión.
Se prevé que las APIs de autenticación y seguridad sean el segmento de mayor crecimiento, con una CAGR del 14,95% de 2027 a 2032. En el segundo trimestre de 2025, Manus AI seleccionó Twilio Verify para la verificación internacional de usuarios a través de SMS, WhatsApp y voz, y entró en funcionamiento un día después de su primera reunión técnica. Organizar la verificación como una función de aplicación puede permitir que el canal de entrega varíe sin cambiar el propósito de la interacción. Un breve período de lanzamiento puede hacer que la velocidad de implementación sea central en la selección del proveedor cuando varios canales de verificación están integrados detrás de un único servicio.
Por Modelo de Implementación:
Entrega Alojada frente a Control LocalLa nube pública fue el segmento más grande, representando el 57,38% del mercado en 2026. En 2025, los ingresos de la plataforma en la nube de Twilio combinaron tarifas de uso y suscripción, con mensajería, voz, autenticación e identidad principalmente basadas en el uso, y Correo Electrónico y Segment principalmente basados en suscripción. La mayoría de los clientes basados en el uso no tenían compromiso financiero a largo plazo y podían reducir o cesar el uso sin penalización. Esa flexibilidad puede adaptarse a las cargas de trabajo de volumen de mensajes cuyo uso es incierto, permitiendo a un comprador probar un flujo de trabajo de comunicación antes de comprometerse con un tráfico sostenido. Sin embargo, las tarifas variables de los operadores pueden trasladarse, por lo que un menor compromiso no hace predecible el coste de cada interacción adicional.
Se prevé que la nube híbrida sea el segmento de mayor crecimiento, con una CAGR del 15,3% de 2027 a 2032. Para una empresa que debe conservar los registros de clientes localmente, la unidad útil de expansión es la tarea de comunicación vinculada a esos registros. Una aplicación local puede conservar los registros mientras llama a un servicio alojado para interacciones seleccionadas. Cada flujo de trabajo añadido necesita entonces un límite claro en torno a la información cedida a ese servicio. Conservar el sistema de registros puede acotar la aprobación a una integración de comunicación definida, dando al comprador una forma de añadir notificaciones sin autorizar una migración de sistema más amplia.
Por Tamaño de Empresa:
Profundidad Empresarial y Alcance en Pequeñas EmpresasLas grandes empresas formaron el segmento más grande, con el 61,13% del mercado en 2026. Sinch AB informó de que su número de clientes de grandes empresas aumentó aproximadamente un 5% en el tercer trimestre de 2025 en comparación con el tercer trimestre de 2024. En el tercer trimestre de 2025, Twilio firmó un acuerdo con un gran banco en Argentina para implementar su API de WhatsApp para mensajes de marketing y conversaciones con clientes. Esa combinación planificada ofrece a un proveedor una vía para atender tanto la mensajería orientada a campañas como el diálogo con el cliente dentro del mismo alcance de cuenta acordado. La profundidad de la cuenta empresarial puede, por tanto, reflejar la variedad de propósitos de comunicación atendidos, así como el número de organizaciones captadas.
Se prevé que las pequeñas y medianas empresas (pymes) sean el segmento de mayor crecimiento, con una CAGR del 16,05% de 2027 a 2032. Sinch AB informó de que alrededor de 75.000 pequeñas empresas generaron el beneficio bruto restante en su segmento de Europa, Oriente Medio y África en 2025, después de las grandes y medianas empresas. La cartera de ese segmento abarcaba servicios de Plataforma de API, Aplicaciones y Conectividad de Red. La base de relaciones con pequeñas empresas puede ofrecer a un proveedor de comunicaciones una vía para introducir funciones basadas en API en torno a una necesidad de servicio específica, manteniendo el alcance de la oferta manejable.
Por Vertical de Usuario Final:
Flujos de Trabajo de Software y Comunicación con PacientesTI y telecomunicaciones formaron el segmento más grande, representando el 27,27% del mercado en 2026. En marzo de 2026, la GSMA indicó que 86 grupos de operadores que representan más de 300 redes y el 80% de las conexiones móviles globales se alinearon en torno al marco de API de red común GSMA Open Gateway. Más de 60 socios de canal, incluidos proveedores de CPaaS, estaban comercializando APIs de red. Esa combinación ofrece a los proveedores de CPaaS una oportunidad de integración orientada al operador, así como un canal para llevar las funciones de red a los desarrolladores de aplicaciones. Una oferta construida en torno a ese ecosistema de red puede abordar las necesidades de integración de las organizaciones de telecomunicaciones, con su valor vinculado a hacer que las capacidades del operador sean utilizables en los servicios empresariales.
Se prevé que la sanidad sea el segmento de mayor crecimiento, con una CAGR del 15,5% de 2027 a 2032. En julio de 2026, el Hospital Universitario Barking, Havering y Redbridge del NHS firmó un contrato de recordatorios por SMS con ICNH Ltd que opera como DrDoctor para ayudar a prevenir los costes de las citas perdidas. Los recordatorios eran un complemento del Portal de Participación del Paciente, siendo el Hospital parte de la adquisición original del portal por parte del NHS North East London ICB y el período de SMS transcurriendo del 1 de agosto de 2026 al 31 de julio de 2027. El Hospital justificó su adjudicación directa por las restricciones de interoperabilidad del proveedor existente y los derechos exclusivos de propiedad intelectual. Esta compra de recordatorios integrada en el portal ilustra una barrera para un proveedor externo de CPaaS, cuyo acceso al flujo de trabajo dependería de resolver las restricciones de integración del portal.
Análisis Geográfico
Mercado de Plataforma de Comunicación como Servicio (CPaaS) en América del Norte
América del Norte mantuvo una participación del 35,81% del tamaño del mercado de plataforma de comunicación como servicio (CPaaS) en 2026, convirtiéndose en la región más grande. Twilio atribuyó 1,86 mil millones de USD de ingresos en toda su cartera de productos a clientes de Estados Unidos en los 6 meses finalizados el 30 de junio de 2026, lo que representa el 64% de los ingresos de la empresa. La geografía del cliente reflejó la dirección IP o la dirección postal proporcionada en el momento del registro. En septiembre de 2026, Sinch AB amplió la conectividad directa de Mensajería Empresarial RCS a todos los principales operadores móviles de Nivel 1 en Canadá, extendiendo su cobertura existente en Estados Unidos para completar su presencia de Nivel 1 en toda América del Norte.
Mercado de Plataforma de Comunicación como Servicio (CPaaS) en Asia Pacífico
Se prevé que Asia Pacífico sea la región de mayor crecimiento, con una CAGR del 16,2% de 2027 a 2032. En Japón, NTT Com Online comenzó a ofrecer NTT CPaaS el 29 de enero de 2025, ofreciendo voz, SMS, correo electrónico e IVR a través de APIs de comunicación desarrolladas conjuntamente con Infobip Ltd. Este modelo de servicio ofrece a las empresas un proveedor local a través del cual integrar varias funciones de comunicación en sus propios sistemas y servicios digitales. Su importancia comercial radica en la capacidad de extender las comunicaciones programables a través de las funciones empresariales mediante una relación de servicio común, convirtiendo la integración en aplicaciones empresariales en una vía práctica hacia un mayor uso.
Las asociaciones con operadores en Europa ilustran una vía específica por canal hacia la expansión del servicio, incluido el anuncio de octubre de 2025 de Twilio y Vodafone España sobre una asociación ampliada para el acceso empresarial a RCS. En América del Sur, Nava y Twilio anunciaron una asociación estratégica en Brasil en diciembre de 2025, posicionando a Nava para proporcionar soporte local de implementación e integración para soluciones de participación del cliente. En Oriente Medio y África, Ooredoo y Tamimah Telecom lanzaron la plataforma ERSAL de Omán en agosto de 2025, integrando SMS, WhatsApp, notificaciones push, voz, correo electrónico y vídeo detrás de una única API. Estos ejemplos distinguen el acceso al operador, la implementación local y la entrega de servicios consolidada como vías independientes para que los proveedores lleguen a los clientes empresariales. La elección entre dichas vías cambia qué proveedor asume la responsabilidad de conectar al operador, integrar la aplicación o gestionar la interfaz de comunicación.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de un proveedor de CPaaS que atiende a remitentes organizacionales cubiertos e intermediarios de mensajería empresarial. Ofcom estimó en 2025 que los compromisos voluntarios de precios en el Reino Unido cubrían más del 90% de la terminación de SMS A2P suministrada a los agregadores. Las obligaciones antiestafa adoptadas en el Reino Unido cubren a los operadores móviles y a los agregadores dentro del ámbito de aplicación, mientras que los intermediarios exclusivamente de software quedan fuera de su alcance directo a menos que suministren un servicio de comunicaciones o red regulado. La definición de consentimiento para comunicaciones comerciales de India preserva las obligaciones separadas de los remitentes en virtud de la Ley de Protección de Datos Personales Digitales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | India | Brasil |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Ofcom | Autoridad Reguladora de Telecomunicaciones de India | Anatel |
| Instrumentos clave o dirección | Regla de permiso de texto de marketing del Registro Nacional de No Llamar y enmiendas de revocación adoptadas en septiembre de 2026 | Compromisos voluntarios de precios A2P en red hasta 2028 y Condiciones Generales antiestafa adoptadas | Reglamentos de preferencias de comunicaciones comerciales modificados en septiembre de 2026 | Resolución 765/2023 sobre derechos del consumidor en telecomunicaciones |
| Efecto comercial | Invitación o permiso expreso previo para textos de marketing a números inalámbricos en el Registro Nacional de No Llamar | Verificaciones del remitente y bloqueo de estafas a partir del 15 de julio de 2027, con costes incrementales esperados principalmente en agregadores y proveedores de servicios de mensajería | Tareas separadas de consentimiento y privacidad, más notificación anticipada de llamadas A2P a los proveedores de acceso de origen tras un período de transición de 60 días desde la publicación en el Boletín Oficial | Consentimiento previo, libre y expreso para la publicidad de productos o servicios de los proveedores de telecomunicaciones |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Mejorando | Endureciendo | Endureciendo | Sin cambios |
| Fuente: Mordor Intelligence | ||||
El atractivo Medio de Estados Unidos refleja los requisitos de permiso de marketing, con una perspectiva de Mejora derivada de las enmiendas de revocación de septiembre de 2026 que permiten métodos exclusivos designados y entran en vigor 30 días después de la publicación en el Registro Federal. El atractivo Medio del Reino Unido y la perspectiva de Endurecimiento equilibran la estabilidad de precios con las salvaguardas A2P adoptadas, donde Ofcom esperaba costes industriales incrementales limitados pero reconoció incertidumbre para los agregadores de nivel 1 más pequeños. La calificación Media de India y la perspectiva de Endurecimiento reflejan obligaciones de privacidad separadas y requisitos escalonados a 30, 60 y 90 días tras la publicación en el Boletín Oficial de septiembre de 2026, incluida la notificación anticipada de llamadas A2P. La calificación Media de Brasil refleja el consentimiento para publicidad de los proveedores de telecomunicaciones, mientras que la agenda propuesta por Anatel para 2027-2028 no prevé nuevos proyectos de derechos del consumidor tras su revisión completada, lo que respalda una perspectiva acotada de Sin cambios.
Etapas de la Cadena de Valor
La comparación sigue la prestación del servicio CPaaS desde los insumos del operador a través de las APIs de comunicación hasta la integración de aplicaciones empresariales. El anuncio de Twilio en marzo de 2026 sobre la adición de conexiones directas 10DLC en Estados Unidos y Canadá ilustra el vínculo entre las redes móviles y la plataforma. Sus precios de mensajería combinan tarifas de número de teléfono y segmento de mensaje con cargos de traslado del operador. Los cargos de traslado del operador separan los pagos ascendentes de las tarifas de entrega de la plataforma, por lo que el volumen de mensajes por sí solo no determina qué proveedor capta el gasto del cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Conectividad del operador y terminación de mensajes | Operadores de redes móviles como AT&T Inc., T-Mobile y Verizon | Tarifas de entrega del operador trasladadas por el proveedor de CPaaS | Dependencia de la ruta del operador que sirve al destino | Establecer conexiones directas para destinos prioritarios |
| Entrega de API de comunicaciones | Proveedores de plataformas de comunicaciones como Twilio Inc. | Tarifas por número de teléfono y segmento de mensaje enviado y recibido | Los cargos del operador se suman al coste del tráfico facturable | Rastrear segmentos de mensajes y cargos de entrega por flujo de trabajo |
| Integración de aplicaciones empresariales | Proveedores de servicios profesionales de plataforma como Twilio Inc. | Paquetes de arquitectura de software, integración y codificación basados en tarifas | Trabajo de conexión específico de la aplicación | Organizar la integración en torno a un flujo de trabajo de aplicación definido |
| Fuente: Mordor Intelligence | ||||
La escala de entrega y la implementación capturan valor en diferentes puntos de la relación con el cliente. El uso de mensajes puede generar cargos de plataforma continuos, mientras que la arquitectura personalizada y la codificación crean un rol de servicios de pago independiente. El límite comercial es, por tanto, qué trabajo se adquiere como entrega de comunicación repetible y cuál debe encargarse como un compromiso de integración específico de la aplicación.
Panorama Competitivo
Concentración del Mercado
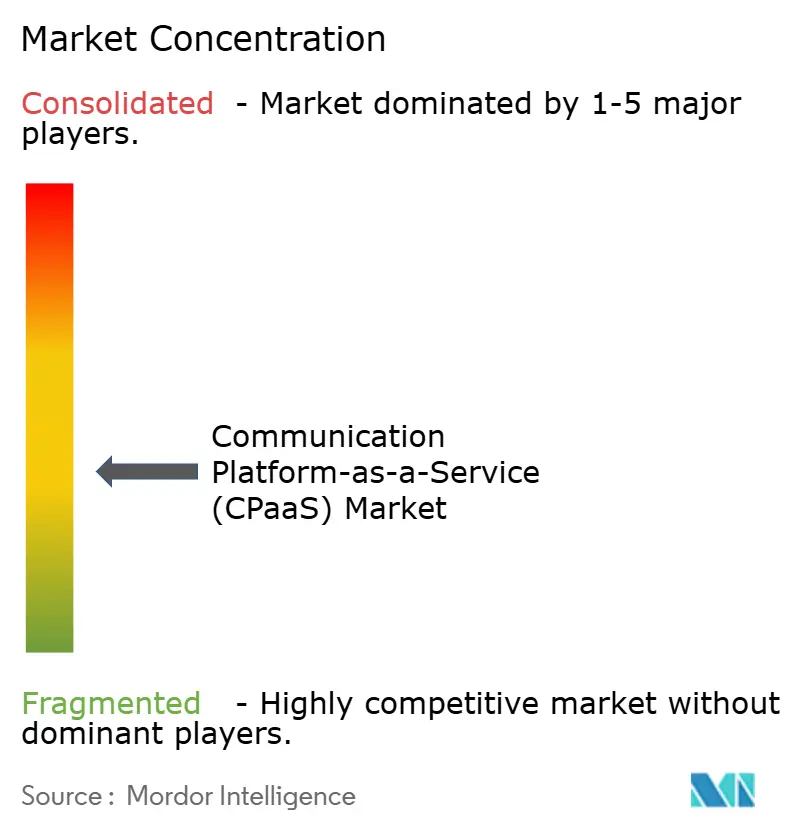
La competencia está moderadamente fragmentada, con plataformas de comunicaciones que ofrecen diferentes combinaciones de canales, integración de aplicaciones y controles de entrega. Twilio Inc., Vonage Holdings Corp., Plivo Inc., Sinch AB e Infobip Ltd. compiten en comunicaciones programables, con Vonage Holdings Corp. proporcionando APIs de comunicaciones y Sinch AB suministrando mensajería empresarial RCS. Twilio Inc. reportó 2,91 mil millones de USD en ingresos a nivel de empresa para los 6 meses finalizados el 30 de junio de 2026. Plivo Inc. suministra servicios de voz, SMS, WhatsApp y verificación, mientras que la cartera de Infobip Ltd. también incluye correo electrónico, vídeo y APIs de red. Las diferentes combinaciones de estas funciones ofrecen a los compradores la posibilidad de seleccionar en función de una aplicación particular, manteniendo la adecuación al flujo de trabajo comercialmente relevante junto con la escala del proveedor.
En julio de 2026, Infobip Ltd. anunció la adquisición de SocketLabs, una empresa con sede en Estados Unidos que desarrolla infraestructura para correo electrónico de alto volumen y múltiples proveedores, para ampliar las capacidades de correo electrónico de su plataforma. La estrategia anunciada se centró en gestionar, supervisar y optimizar la entrega de correo electrónico a escala para empresas y proveedores de software. Una empresa que utiliza varios proveedores de entrega de correo electrónico podría evaluar esa infraestructura en el punto en que necesita una visión común del rendimiento de la entrega. Para Infobip Ltd., la adquisición anunciada añade un punto de entrada en las operaciones de entrega a través de varios proveedores de correo electrónico, una decisión de compra diferente a la de vender volumen de mensajería.
La diferenciación competitiva también depende de cuán estrechamente se ajustan las comunicaciones a la aplicación empresarial y sus controles de lanzamiento. El 13 de octubre de 2026, Sinch AB puso RCS a disposición a través de su integración nativa con SAP Engagement Cloud donde fuera compatible. El Kit de Herramientas de Cumplimiento de Twilio detecta posibles infracciones y controla la transmisión de mensajes SMS en inglés que terminan en Estados Unidos. La integración de aplicaciones determina dónde el comprador invoca un canal, mientras que las salvaguardas previas a la transmisión proporcionan un punto de control independiente sobre la liberación de mensajes. La cobertura de verificación por destino e idioma es, por tanto, un criterio de compra independiente, con el alcance de los mensajes en inglés para Estados Unidos determinando qué cargas de trabajo pueden abordar las salvaguardas de Twilio.
Líderes del Sector de Plataforma de Comunicación como Servicio (CPaaS)
-
Twilio Inc.
-
Vonage Holdings Corp.
-
Plivo Inc.
-
Sinch AB
-
Infobip Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataforma de Comunicación como Servicio (CPaaS) Empresas cubiertas en este informe
- Twilio Inc.
- Vonage Holdings Corp.
- Sinch AB
- Infobip Ltd.
- Bird B.V.
- Bandwidth Inc.
- Plivo Inc.
- 8x8 Inc.
- Voximplant (Zingaya Inc.)
- Voxvalley Technologies
- IntelePeer Cloud Communications
- Wazo Communication Inc.
- Avaya LLC
- AT&T Inc.
- Mitel Networks Corporation
- Telestax
- CM.com N.V.
- Kaleyra Inc.
- Route Mobile Ltd.
- Telnyx LLC
- RingCentral Inc.
- Cisco Systems Inc.
- Link Mobility Group AS
- Telesign Corp.
Lea el análisis de las empresas de plataforma de comunicación como servicio (cpaas)
Oportunidades Clave para los Participantes del Mercado
La comparación considera cómo las capacidades de comunicación disponibles pueden respaldar aplicaciones empresariales específicas con diferentes requisitos de implementación. Twilio requiere que las marcas presenten información de cumplimiento de RCS y obtengan la aprobación del operador antes de enviar tráfico de producción. La apertura a corto plazo es, por tanto, más sólida donde una interacción de marca puede justificar la calificación del remitente y la integración del canal en un flujo de trabajo empresarial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Recorridos de servicio RCS vinculados al operador en Francia | Twilio y Orange anunciaron una asociación francesa de RCS en junio de 2025 | Empresas francesas que atienden a clientes a través de mensajería | Integrar interacciones de servicio de marca con la incorporación del remitente | Aprobación del operador para remitentes de producción | Twilio y Orange |
| Adiciones de RCS a la mensajería programable existente | La disponibilidad general de la API en agosto de 2025 incluyó respaldo a SMS o MMS | Empresas que utilizan los Servicios de Mensajería de Twilio | Añadir remitentes de RCS manteniendo el respaldo para dispositivos no compatibles | Cumplimiento del remitente y elegibilidad del dispositivo | Twilio e integradores de mensajería empresarial |
| Automatización de voz para la comunicación rutinaria con pacientes | ConversationRelay estuvo disponible de forma general en mayo de 2025 con usos declarados en sanidad | Proveedores de atención sanitaria que gestionan recordatorios de pacientes, admisión y consultas básicas | Automatizar un flujo de trabajo rutinario definido con escalada al personal | La información sanitaria protegida requiere servicios elegibles para HIPAA, un Acuerdo de Socio Comercial firmado y el cumplimiento del cliente | Twilio y proveedores de aplicaciones sanitarias |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en convertir una capacidad de comunicación accesible en una interacción de servicio estrictamente definida. El respaldo de RCS puede preservar una vía de entrega existente, mientras que la automatización de voz aborda la comunicación rutinaria con pacientes. La aprobación de producción y la implementación conforme pueden convertirse así en parte del servicio que vende un proveedor, ofreciendo a los compradores una vía más clara desde el acceso a la API hasta un flujo de trabajo operativo.
Desarrollos recientes de la industria en Mercado de Plataforma de Comunicación como Servicio (CPaaS)
- Oct 2026: Sinch AB puso RCS a disposición a través de su integración nativa con SAP Engagement Cloud para empresas a nivel global, donde fuera compatible.
- Sep 2026: Sinch AB amplió la conectividad directa de Mensajería Empresarial RCS a todos los principales operadores móviles de Nivel 1 en Canadá, extendiendo su cobertura existente en Estados Unidos.
- Jul 2026: Infobip Ltd. anunció la adquisición de SocketLabs, un proveedor con sede en Estados Unidos de infraestructura de correo electrónico de alto volumen y múltiples proveedores, para ampliar sus capacidades de correo electrónico.
Mercado de Plataforma de Comunicación como Servicio (CPaaS) Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de plataforma de comunicación como servicio (CPaaS) abarca las plataformas en la nube que permiten a las organizaciones integrar y gestionar comunicaciones programables en aplicaciones y flujos de trabajo digitales a través de APIs o SDKs. Mide el gasto empresarial anual mundial en acceso a plataformas y entrega de comunicaciones habilitada por API, incluidos los servicios de mensajería, voz, vídeo, correo electrónico, notificaciones, RCS y autenticación basados en el uso.
Exclusiones del alcance: Se excluyen los conjuntos de centros de contacto puros, el hardware PBX local y el equipo relacionado, los paquetes UCaaS independientes y la conectividad del operador o el tránsito de mensajería vendidos por separado de una plataforma CPaaS.
Descripción General de la Segmentación
- Por Tipo de CPaaS
- CPaaS de Tipo Puro Juego
- CPaaS de Grado Empresarial
- CPaaS Impulsado por Operadoras de Telecomunicaciones
- CPaaS Basado en Proveedor de Servicios
- CPaaS Híbrido
- Por Canal de Comunicación
- SMS y Mensajería A2P
- Voz y Respuesta de Voz Interactiva
- Video y WebRTC
- Correo Electrónico
- Notificaciones Push y en Aplicación
- Mensajería de Servicios de Comunicación Enriquecida (RCS)
- Por Servicio de API
- API de Mensajería
- API de Voz
- API de Video
- API de Autenticación y Seguridad
- API de Servicios de Comunicación Enriquecida (RCS)
- Por Modelo de Implementación
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PYMEs)
- Grandes Empresas
- Por Vertical de Usuario Final
- TI y Telecomunicaciones
- BFSI
- Comercio Minorista y Comercio Electrónico
- Atención Sanitaria
- Viajes y Hospitalidad
- Logística y Transporte
- Gobierno y Sector Público
- Educación
- Otros Sectores Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudí
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como la revisión de Ofcom sobre la terminación mayorista de SMS A2P, los materiales de comunicaciones comerciales de la Autoridad Reguladora de Telecomunicaciones de India, los anuncios de WhatsApp Business de Meta, las actualizaciones de canales de Infobip Ltd. y la documentación de plataformas en la nube, puede aclarar la regulación, la actividad de los canales, las características del servicio y el contexto del mercado. Los reguladores gubernamentales de telecomunicaciones y las publicaciones técnicas de las empresas ayudan a distinguir los cargos de CPaaS orientados al cliente de los insumos del operador e identificar cómo se prestan los servicios de mensajería, voz, vídeo, correo electrónico, RCS, notificaciones y autenticación.
Los informes anuales de las empresas y los archivos regulatorios pueden respaldar las verificaciones cruzadas financieras y geográficas, mientras que las presentaciones a inversores y la prensa empresarial de reputación pueden aclarar adquisiciones, lanzamientos de productos, asociaciones y tendencias operativas reportadas. Estas fuentes ayudan a comprobar si la actividad observada se ajusta al límite del mercado e informan los indicadores históricos. Las fuentes mencionadas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y encuestas con proveedores de CPaaS, operadores móviles, agregadores de canales, compradores empresariales de comunicaciones e integradores de sistemas en APAC, EMEA y las Américas aclaran los ingresos por canal y servicio de API, la combinación de implementación y clientes, y las tendencias de precios y tráfico. La evidencia de los encuestados valida los hallazgos secundarios y aclara el tratamiento de la entrega de operadores integrada, mientras que los analistas registran las lagunas para el seguimiento, las verifican con indicadores independientes de empresas, reguladores y mercado, y reconcilian las definiciones contradictorias conservando los rangos y buscando aclaración frente a las divulgaciones documentadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores menores: 20% | Gerentes: 45% | Américas: 32% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto global anual en CPaaS de forma descendente, utilizando los ingresos históricos de los proveedores e indicadores de mercado publicados, y luego verifica los totales seleccionados mediante la consolidación de ingresos de proveedores y el precio de servicio muestreado multiplicado por el volumen de comunicaciones. Los indicadores clave incluyen los ingresos de CPaaS de los proveedores, la adopción empresarial y el número de clientes, el tráfico de SMS y A2P, el crecimiento en RCS y otros canales de API, y los cambios reportados en precios o traslados del operador. Cada uno ayuda a evaluar la escala o el ritmo de un flujo de ingresos relevante. Las participaciones de los segmentos se construyen a partir de las combinaciones de servicios divulgadas, los patrones de clientes y despliegue, el uso vertical y la evidencia de ingresos regionales, con las participaciones reconciliadas dentro de cada clasificación antes de aplicarlas al valor del mercado.
Las previsiones pueden utilizar regresión multivariante donde múltiples indicadores de demanda tienen historiales utilizables, complementada con análisis de escenarios para cambios regulatorios, adopción de nuevos canales, requisitos de residencia de datos y cambios de precios. Las consolidaciones selectivas de proveedores y las estimaciones de precio promedio muestreado multiplicado por volumen proporcionan verificaciones de razonabilidad, y las observaciones faltantes o no comparables se acotan con años adyacentes, divulgaciones de empresas y supuestos documentados en lugar de tratarse como lecturas precisas. Los expertos primarios pueden verificar si las variables seleccionadas, las trayectorias de adopción esperadas y los cambios en la combinación de servicios son comercialmente plausibles, y los analistas pueden revisar las previsiones a nivel de variable cuando esas verificaciones identifican una discrepancia.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de los proveedores, la evidencia de reguladores y asociaciones, la actividad de los canales y las estimaciones del mercado, y luego comparan indicadores independientes como el crecimiento de ingresos, la actividad de clientes, el tráfico y los cambios de precios reportados. Investigan anomalías y grandes variaciones frente a las definiciones de las fuentes, el período, la moneda y la cobertura antes de la aprobación, realizan una segunda revisión analítica de los cálculos y las reconciliaciones de segmentos, y vuelven a contactar con las fuentes cuando una inconsistencia material o un cargo integrado ambiguo cambia la estimación. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales como cambios regulatorios o adquisiciones importantes de plataformas, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Plataforma de Comunicación como Servicio (CPaaS) de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de plataforma de comunicación como servicio (CPaaS) abarca las plataformas en la nube que permiten a las organizaciones integrar y gestionar comunicaciones programables en aplicaciones y flujos de trabajo digitales a través de APIs o SDKs.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las previsiones pueden utilizar regresión multivariante donde múltiples indicadores de demanda tienen historiales utilizables, complementada con análisis de escenarios para cambios regulatorios, adopción de nuevos canales, requisitos de residencia de datos y cambios de precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,26 mil millones de USD (2027) | |
| Consultora Global A | 14,9 mil millones de USD (2025) | En su base de 2025, esta estimación es un 38,6% inferior al valor de este informe para 2027 de 24,26 mil millones de USD, 2 años después. El año de medición anterior sitúa este valor antes del año de comparación de 2027. |
| Consultora Regional B | 22,81 mil millones de USD (2025) | En su base de 2025, esta estimación es un 6,0% inferior al valor de este informe para 2027 de 24,26 mil millones de USD, 2 años después. El año de medición anterior sitúa este valor antes del año de comparación de 2027. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, la evidencia de reguladores y asociaciones, la actividad de los canales y las estimaciones del mercado, y luego compararon indicadores independientes como el crecimiento de ingresos, la actividad de clientes, el tráfico y los cambios de precios reportados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de Plataforma de Comunicación como Servicio (CPaaS)?
Se proyecta que el tamaño sea de 24,26 mil millones de USD en 2027 y alcance los 47,43 mil millones de USD en 2032, con un crecimiento a una CAGR del 14,35% de 2027 a 2032.
¿Qué respalda la demanda de comunicaciones empresariales programables?
La participación en el chat empresarial en India crea oportunidades para flujos de trabajo de comunicación, mientras que la autenticación de pagos y los servicios de identidad vinculados al operador respaldan aplicaciones adicionales.
¿Qué canal de comunicación lidera el sector CPaaS?
SMS y Mensajería A2P mantuvieron la mayor participación de canal con el 39,01% en 2026. Se prevé que la mensajería RCS crezca más rápido con una CAGR del 15,25% de 2027 a 2032.
¿Qué empresas compiten en servicios de comunicaciones programables?
Los participantes activos incluyen Twilio Inc., Vonage Holdings Corp., Plivo Inc., Sinch AB e Infobip Ltd.
¿Qué desafío de costes afecta a los servicios de mensajería empresarial?
Los aumentos en las tarifas de terminación de SMS A2P en el Reino Unido fueron seguidos de precios más altos para los agregadores y los remitentes empresariales en 2024/25. Los cargos de entrega pueden limitar la economía de los flujos de trabajo de mensajería repetida.
¿Qué regiones lideran la demanda de CPaaS y el crecimiento proyectado?
América del Norte mantuvo la mayor participación regional con el 35,81% en 2026. Se prevé que Asia Pacífico crezca más rápido con una CAGR del 16,2% de 2027 a 2032.