
Tamaño y Participación del Mercado de Operaciones Cognitivas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.18 % |
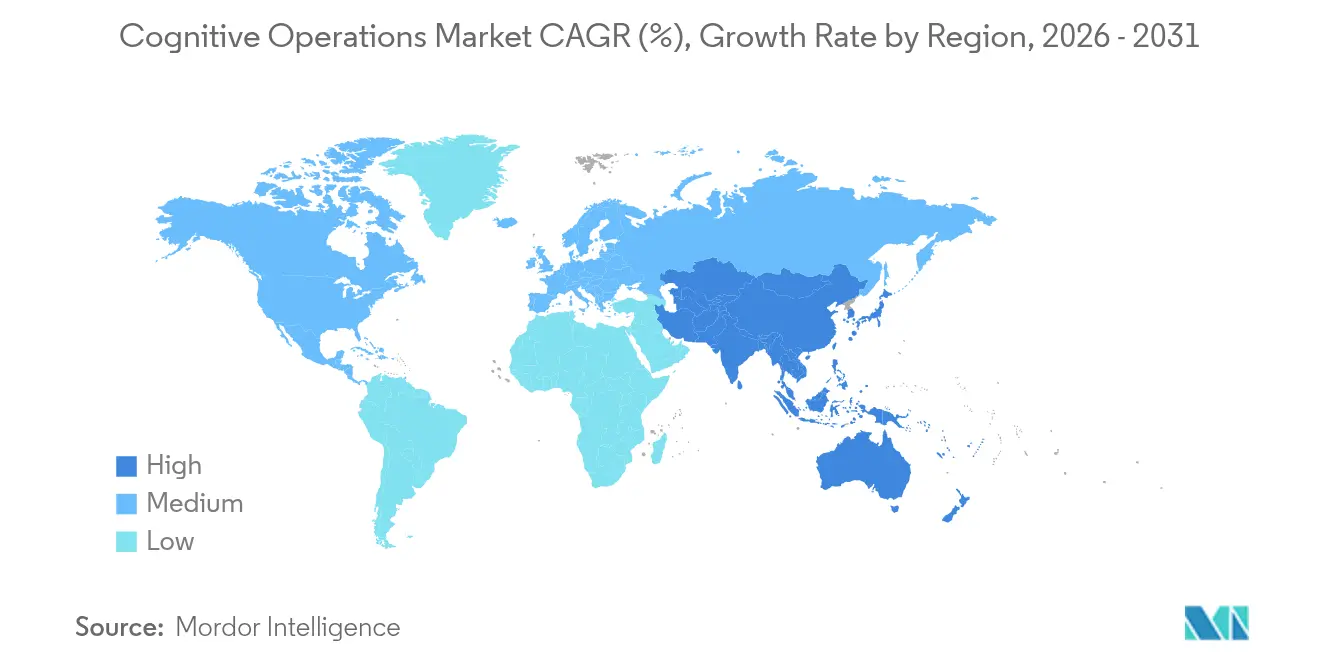
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operaciones Cognitivas por Mordor Intelligence
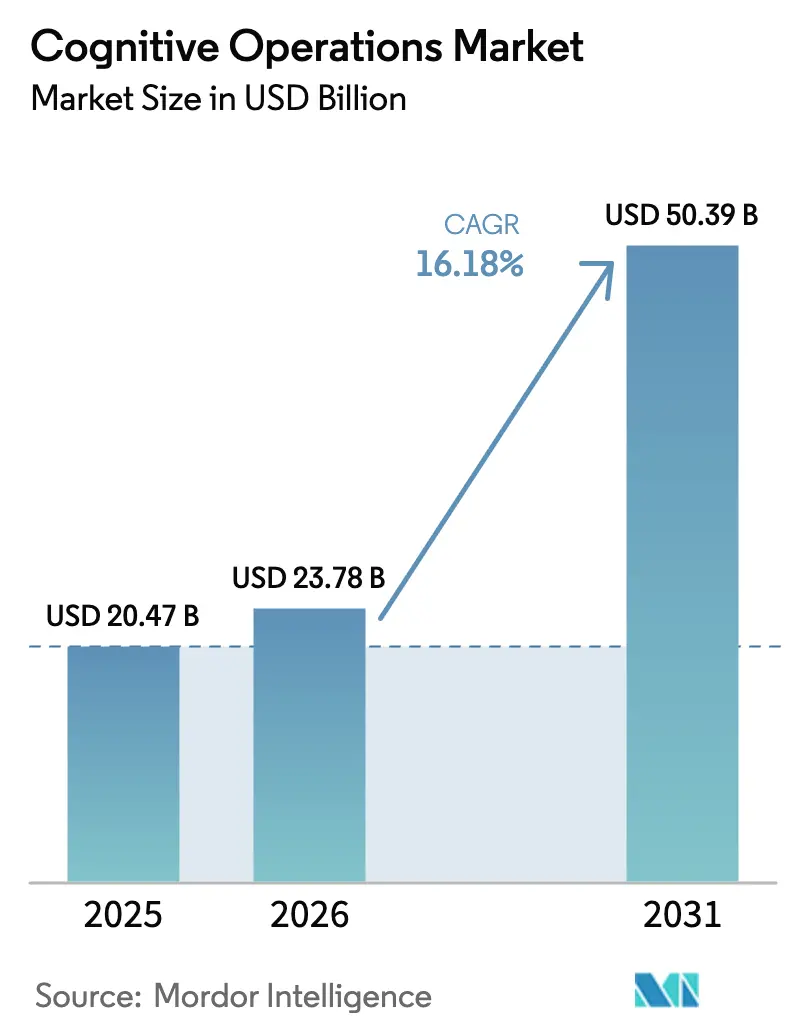
El tamaño del Mercado de Operaciones Cognitivas fue valorado en USD 20,47 mil millones en 2025 y se estima que crecerá desde USD 23,78 mil millones en 2026 para alcanzar los USD 50,39 mil millones en 2031, a una CAGR del 16,18% durante el período de pronóstico (2026-2031).
La rápida digitalización empresarial, el creciente volumen de telemetría y un giro estratégico hacia las operaciones de TI autónomas sustentan esta expansión. Las empresas implementan inteligencia operacional impulsada por IA para predecir y evitar interrupciones del servicio, reduciendo el tiempo de inactividad no planificado y salvaguardando la experiencia del cliente. Las plataformas nativas en la nube dominan porque escalan elásticamente, procesan flujos de datos a escala de petabytes en tiempo casi real y reducen el costo total de propiedad hasta en un 40% en comparación con las herramientas locales heredadas. La actividad de fusiones y adquisiciones, especialmente la compra de Splunk por parte de Cisco por USD 28 mil millones, está acelerando la consolidación de plataformas y ampliando el alcance de las funcionalidades. Al mismo tiempo, la brecha de habilidades y los obstáculos de integración con sistemas heredados moderan el ritmo de implementación, especialmente en industrias reguladas.
Conclusiones Clave del Informe
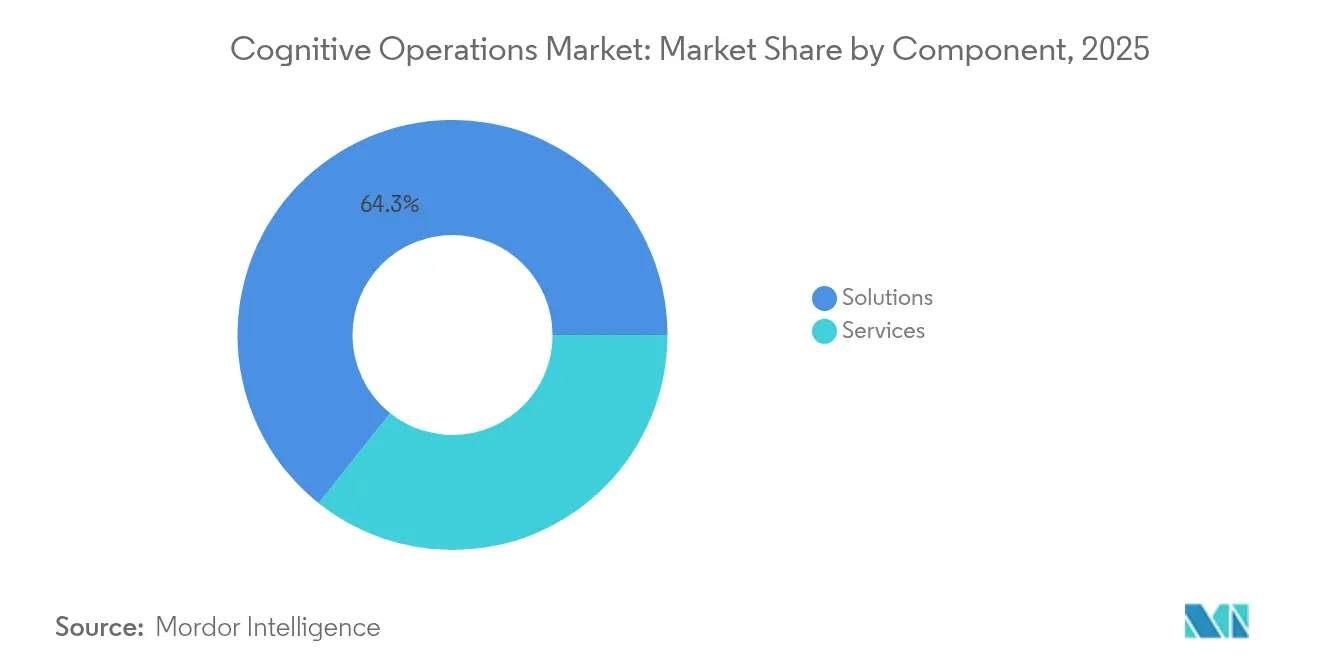
- Por componente, las Soluciones capturaron el 64,30% de la participación del mercado de operaciones cognitivas en 2025, mientras que se prevé que los Servicios se expandan a una CAGR del 17,05% hasta 2031.
- Por modo de implementación, la implementación en la nube mantuvo una participación del 71,20% del tamaño del mercado de operaciones cognitivas en 2025 y está previsto que crezca a una CAGR del 17,55% hasta 2031.
- Por tamaño de empresa, las grandes empresas registraron una participación del 58,30% en 2025; las pymes registraron el crecimiento más rápido con una CAGR del 16,68%.
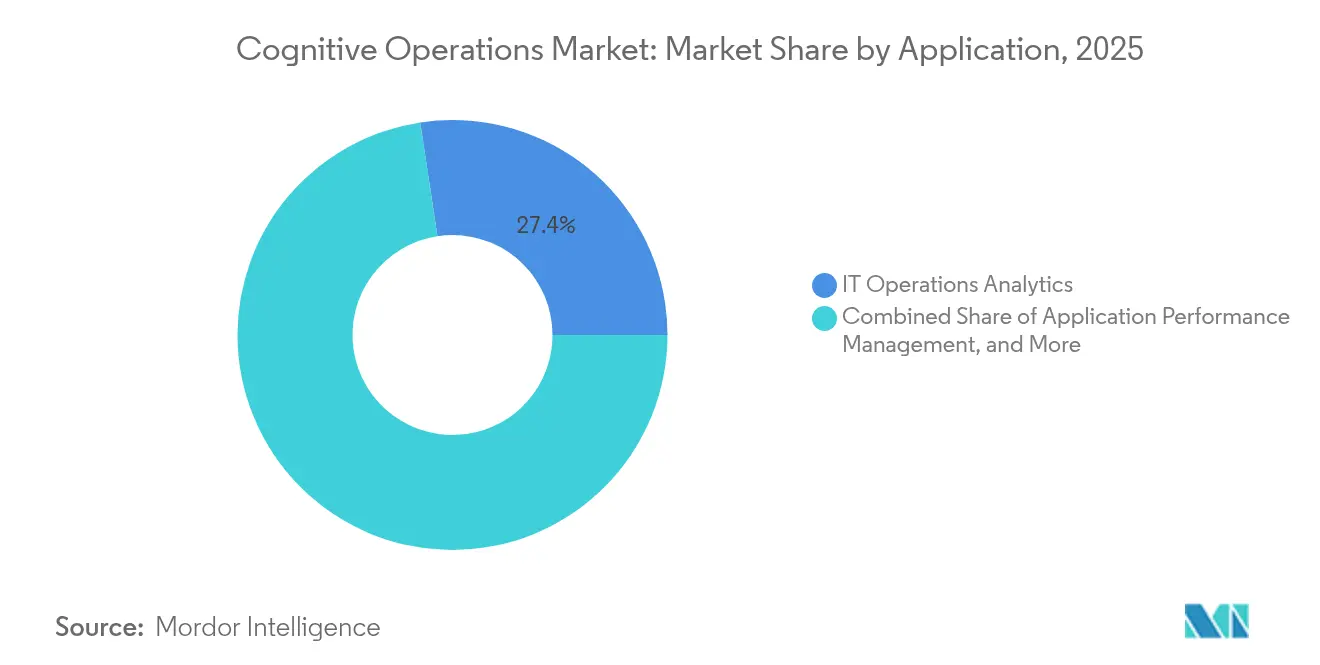
- Por aplicación, el Análisis de Operaciones de TI lideró con una participación del 27,40% en 2025, mientras que el Análisis de Seguridad avanza a una CAGR del 17,56% hasta 2031.
- Por vertical de industria, BFSI mantuvo una participación del 23,60% en 2025; se proyecta que Salud y Ciencias de la Vida registre la mayor CAGR del 16,94%.
- Por geografía, América del Norte representó el 37,40% de la participación del mercado de operaciones cognitivas en 2025, mientras que Asia Pacífico está preparada para una CAGR del 17,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Operaciones de TI cognitivas basadas en la nube | +3.20% | Global; América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Monitoreo de entornos de TI complejos | +2.80% | Global; Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Aumento de datos de operaciones de TI por la transformación digital | +2.10% | Global; más pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Gestión proactiva de incidentes impulsada por IA | +1.90% | América del Norte y Europa, en aumento en Asia Pacífico | Mediano plazo (2-4 años) |
| AIOps nativos en el borde para segmentos de red 5G | +1.40% | Núcleo de Asia Pacífico, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| GreenOps para operaciones de IA optimizadas energéticamente | +1.20% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque en Operaciones de TI Cognitivas Basadas en la Nube
Las plataformas de operaciones cognitivas nativas en la nube ofrecen escalabilidad bajo demanda que las herramientas locales tradicionales no pueden igualar. Las empresas aprovechan los servicios de IA integrados de los proveedores globales de nube para ingerir, almacenar y analizar petabytes de telemetría mientras mantienen alertas en fracciones de segundo. El modelo reduce la carga de infraestructura y recorta el tiempo medio de recuperación hasta en un 40%, liberando a los equipos de ingeniería para tareas de mayor valor. La adopción de la nube también acelera la velocidad de incorporación de funcionalidades, permitiendo a los proveedores implementar mejoras diarias que aumentan la precisión de la detección de anomalías. Como resultado, las organizaciones reevalúan las estrategias de desarrollo propio frente a adquisición y se decantan abrumadoramente por modelos de suscripción anclados en precios basados en el uso.
Creciente Demanda de Monitoreo de Entornos de TI Complejos
Los microservicios, contenedores, funciones sin servidor y nodos de borde conforman ahora la columna vertebral del negocio digital. Una sola transacción de cliente puede atravesar decenas de servicios débilmente acoplados que abarcan múltiples nubes, lo que dificulta el aislamiento de fallos. Las plataformas de operaciones cognitivas aplican aprendizaje no supervisado para correlacionar señales sutiles en toda esta dispersión, previniendo fallos en cascada que podrían degradar la experiencia del usuario en milisegundos. Las reducciones reportadas de hasta el 80% en el tiempo de inactividad no planificado se traducen directamente en mayores Índices Netos de Promotores y retención de ingresos para las empresas digitales.
Aumento en el Volumen de Datos de Operaciones de TI por la Transformación Digital
La generación de datos telemétricos crece de manera exponencial a medida que los sensores de IoT, los eventos de comercio electrónico y los puntos de conexión 5G transmiten registros, métricas y trazas continuamente. Los costos de procesamiento pueden absorber el 30% del presupuesto de una operación, presionando a los equipos a adoptar arquitecturas de canalizaciones de datos eficientes. La escasez de GPU en 2024-2025 obligó a las empresas a optimizar los clústeres existentes, catalizando el interés en el análisis en el borde y el muestreo inteligente para reducir el gasto en almacenamiento mientras se preserva la fidelidad de los datos. Las empresas de servicios financieros que operan sistemas de negociación de alta frecuencia ilustran la urgencia, analizando terabytes de datos diariamente para detectar anomalías que podrían desencadenar un escrutinio regulatorio.
Adopción de la Gestión Proactiva de Incidentes Impulsada por IA
Los modelos de aprendizaje automático entrenados con incidentes históricos ahora predicen interrupciones inminentes con alta confianza, lo que permite realizar correcciones preventivas durante el mantenimiento planificado. Los operadores de banca, salud y telecomunicaciones integran estas capacidades en acuerdos de nivel de servicio que exigen una disponibilidad del 99,99%. Las organizaciones reportan una reducción del 60-70% en el tiempo medio de resolución tras implementar manuales de ejecución habilitados por IA que automatizan los flujos de trabajo de escalada y remediación[1]ServiceNow, "Operaciones Proactivas con Flujos de Trabajo Impulsados por IA," servicenow.com . Más allá de la reducción de costos, las operaciones proactivas fortalecen el valor de marca y el cumplimiento normativo al prevenir interrupciones visibles para el cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de integración con sistemas heredados | -1.80% | Global; agudo en grandes incumbentes | Corto plazo (≤ 2 años) |
| Escasez de habilidades y experiencia | -1.50% | Global; pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Los algoritmos propietarios representan un riesgo de gobernanza | -0.90% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Las regulaciones de privacidad limitan la captura de telemetría | -0.70% | Europa, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Integración con Sistemas Heredados
Las aplicaciones de mainframe y propietarias de décadas a menudo carecen de vínculos modernos de observabilidad, lo que obliga a utilizar conectores a medida que incrementan el costo y el riesgo del proyecto. Las instituciones financieras lidian con motores de banca central basados en COBOL que deben intercambiar datos de forma segura con análisis impulsados por IA sin interrumpir el rendimiento de las transacciones. Este trabajo de integración puede consumir hasta la mitad de los presupuestos totales de implementación y alargar los períodos de retorno de la inversión. La escasez de profesionales que entienden tanto las arquitecturas heredadas como las AIOps agrava los retrasos.
Escasez de Habilidades y Experiencia
Las operaciones cognitivas requieren conocimientos interdisciplinarios en aprendizaje automático, ingeniería de fiabilidad de sitios y operaciones de TI específicas del dominio. Las universidades rezagan en la formación de graduados con esta combinación, lo que lleva a las empresas a invertir en academias internas o compromisos de consultoría premium que exigen incrementos salariales superiores al 30% sobre los roles tradicionales. La concentración de talento en los principales centros tecnológicos amplía las brechas de adopción entre los grandes centros urbanos y los mercados secundarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Aceleración de los Servicios Impulsa la Evolución del MercadoLas Soluciones mantuvieron una participación del 64,30% del mercado de operaciones cognitivas en 2025, consolidando su papel como columna vertebral arquitectónica para la recopilación, correlación y automatización de telemetría. Sin embargo, se proyecta que los ingresos por Servicios crezcan a una CAGR del 17,05% hasta 2031, a medida que las empresas reconocen que el ajuste de algoritmos, el reentrenamiento continuo de modelos y la gestión del cambio organizacional determinan el retorno de la inversión final. Se prevé que el tamaño del mercado de operaciones cognitivas para los servicios profesionales alcance los USD 18,8 mil millones en 2031, lo que refleja un cambio de las ventas de licencias a compromisos basados en resultados.
Los contratos de optimización continua y las ofertas de servicios gestionados prosperan porque las plataformas requieren una calibración constante para acomodar nuevos microservicios, los cambiantes panoramas de amenazas y los mandatos de cumplimiento. Los proveedores de servicios ofrecen monitoreo las 24 horas del día, los 7 días de la semana, reduciendo la fatiga por incidentes de los equipos internos y acelerando el tiempo medio de detección. A medida que persiste la escasez de talento especializado, las ofertas de asesoría y servicios gestionados se convierten en la ruta más rápida hacia la madurez operacional para las empresas con recursos limitados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Implementación:
El Dominio de la Nube Remodela la Arquitectura OperacionalLa nube representa el 71,20% del tamaño del mercado de operaciones cognitivas y continuará expandiéndose a una CAGR del 17,55%, reflejando la migración empresarial de los centros de datos monolíticos a las implementaciones elásticas de múltiples nubes. Los proveedores entregan actualizaciones de plataforma semanalmente, incorporando nuevos modelos de análisis sin intervención del cliente, lo que acorta los ciclos de innovación y mejora la precisión de la detección.
Las implementaciones locales persisten en defensa y servicios financieros donde la soberanía de datos es primordial, pero incluso estos sectores adoptan modelos híbridos que transfieren los análisis más intensivos a la nube mientras mantienen los datos sin procesar de manera local. Las AIOps nativas en el borde surgen como un enfoque complementario para los casos de uso de 5G e IoT industrial que requieren inferencia en fracciones de milisegundo. La interacción entre las opciones de nube, local y borde amplía la diferenciación de los proveedores más allá de las funcionalidades para abarcar la gravedad de los datos, la latencia y las consideraciones regulatorias.
Por Tamaño de Empresa:
La Adopción por Parte de las Pymes se Acelera Gracias a la Accesibilidad de la NubeLas grandes empresas dominaron la adopción inicial con una participación de ingresos del 58,30% en 2025, aprovechando amplios presupuestos para implementar soluciones de pila completa en activos globales. Sin embargo, se prevé que las pymes registren una CAGR del 16,68% a medida que la entrega de Software como Servicio comprime el tiempo de obtención de valor y elimina las barreras de gasto de capital. Los paquetes personalizados listos para usar ahora se distribuyen con plantillas preconfiguradas y flujos de trabajo guiados, lo que permite a equipos más pequeños monitorear cargas de trabajo críticas sin contratar científicos de datos dedicados. Las arquitecturas multiusuario permiten a los proveedores amortizar los costos de cómputo, reduciendo los precios de entrada y alineando el gasto con el uso. A medida que crecen las transacciones digitales de las pymes, las expectativas de los clientes por servicios disponibles en todo momento impulsan a los propietarios a invertir en monitoreo proactivo para mantenerse competitivos. La democratización de las AIOps amplía así la base global de clientes del mercado de operaciones cognitivas y suaviza la ciclicidad de los ingresos para los proveedores.
Por Aplicación:
La Convergencia del Análisis de Seguridad Impulsa la InnovaciónEl Análisis de Operaciones de TI mantuvo una participación del 27,40% en 2025, subrayando su condición de caso de uso fundamental para la planificación de capacidad, el ajuste del rendimiento y el análisis de causa raíz. Sin embargo, el Análisis de Seguridad está preparado para la CAGR más rápida del 17,56% porque las amenazas avanzadas se disfrazan cada vez más de anomalías de rendimiento inocuas. Las plataformas que fusionan la telemetría de observabilidad y seguridad enriquecen el contexto, permitiendo una detección temprana de brechas y una contención más rápida.
La correlación entre dominios desbloquea estrategias de confianza cero al identificar tráfico este-oeste irregular, riesgo interno y uso indebido de credenciales. Los marcos regulatorios como la Ley de Resiliencia Operacional Digital (DORA) de la UE exigen informes integrados de resiliencia operacional y cibernética, acelerando aún más la convergencia. Los proveedores que incorporan de forma nativa el análisis de seguridad en sus conjuntos de operaciones cognitivas se diferencian mediante paneles de control unificados, modelos de metadatos compartidos y flujos de trabajo consolidados de resolución de incidentes.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vertical de Industria:
La Transformación Sanitaria Acelera la AdopciónBFSI se mantuvo como el mayor adoptante con una participación del 23,60% en 2025 debido a los estrictos mandatos de disponibilidad y la exposición al riesgo financiero. Sin embargo, se espera que Salud y Ciencias de la Vida supere a sus pares con una CAGR del 16,94% hasta 2031. Los hospitales implementan observabilidad habilitada por IA para garantizar la disponibilidad de los registros electrónicos de salud, monitorear la telemetría de dispositivos médicos y predecir cuellos de botella de capacidad que podrían afectar el flujo de pacientes.
El fallo de un robot dispensador de medicamentos o una estación de trabajo de imágenes puede comprometer los resultados clínicos e incurrir en sanciones regulatorias. Las operaciones cognitivas evalúan continuamente la latencia, la pérdida de paquetes y la desviación de configuración en las redes hospitalarias, enrutando automáticamente las alertas a los ingenieros biomédicos para su remediación. Las plantas farmacéuticas emplean análisis similares para mantener el cumplimiento de las Buenas Prácticas de Fabricación (BPF) detectando la degradación del equipo antes de que provoque el desecho de lotes. Con la seguridad del paciente y las multas regulatorias en juego, los directores de información de salud aceleran la financiación de AIOps a pesar de las restricciones presupuestarias.
Análisis Geográfico
Mercado de Operaciones Cognitivas de América del Norte
América del Norte concentra el 37,40% de los ingresos de 2025, impulsada por la estrecha integración de la observabilidad con las carteras de servicios en la nube de AWS, Microsoft Azure y Google Cloud. Las entradas de capital de riesgo en empresas emergentes de AIOps superaron los 4,6 mil millones de USD entre 2024 y 2025, acelerando la madurez de los productos y la profundidad del ecosistema. Las grandes adquisiciones, ejemplificadas por la compra de Splunk por parte de Cisco, amplían la capacidad de la plataforma desde el análisis de registros hasta la seguridad de pila completa y la telemetría de red. Las instituciones financieras estadounidenses y los hiperescaladores actúan como inquilinos ancla, impulsando a los proveedores hacia las certificaciones FedRAMP y SOC 2 que, una vez obtenidas, abren oportunidades adyacentes en el sector público.
Mercado de Operaciones Cognitivas de Asia Pacífico
Asia Pacífico es la región de mayor crecimiento, con una CAGR del 17,61%. Los operadores de telecomunicaciones de Japón y Corea del Sur dependen de la analítica nativa en el borde para orquestar segmentos de red 5G, mientras que los proveedores de nube chinos integran AIOps directamente en las capas de Infraestructura como Servicio para clientes de manufactura y comercio electrónico. Los gigantes de servicios gestionados de India despliegan operaciones cognitivas para cumplir con estrictos objetivos de nivel de servicio para clientes globales, convirtiendo al subcontinente en un centro de talento para la ingeniería de AIOps. Los gobiernos regionales, por su parte, invierten en estrategias nacionales de inteligencia artificial que subvencionan la investigación y reducen las barreras para la adopción empresarial.
Mercado de Operaciones Cognitivas de Europa
Europa exhibe un crecimiento constante pero orientado al cumplimiento normativo. La Ley de IA de la UE y el RGPD exigen canalizaciones de datos con privacidad desde el diseño, lo que obliga a los proveedores a implementar filtrado granular de telemetría y opciones de despliegue en nube soberana. Los fabricantes de automóviles alemanes vinculan las operaciones cognitivas a los despliegues de fábricas inteligentes, optimizando el tiempo de actividad de la robótica y el consumo energético. El Reino Unido hace hincapié en la resiliencia operativa en los servicios financieros, exigiendo pruebas anuales de tolerancia al impacto que estimulan el gasto en herramientas de conmutación por error automatizada e ingeniería del caos. Los mandatos de sostenibilidad impulsan además los módulos de GreenOps que cuantifican las emisiones de carbono y sugieren el reequilibrio de cargas de trabajo hacia centros de datos más ecológicos.

Panorama regulatorio
Las implementaciones de operaciones cognitivas caen cada vez más bajo regímenes de gobernanza de IA que combinan controles de riesgo de modelos con requisitos de protección de datos y resiliencia operativa. En la Unión Europea, el marco de la Ley de IA (Reglamento (UE) 2024/1689) eleva las obligaciones de transparencia y gobernanza para los sistemas de IA utilizados en flujos de trabajo operativos y orientados al cliente, y coexiste con las restricciones del RGPD sobre la recopilación y procesamiento de telemetría. En Estados Unidos, la adopción está más determinada por normas y orientaciones sectoriales que por una única ley federal de IA, con el Marco de Gestión de Riesgos de IA (AI RMF) del NIST y perfiles relacionados utilizados como referencia común para documentar controles de riesgo, validación y responsabilidad en casos de uso operativo de IA.
2026 también añadió anclas de cumplimiento más específicas para las plataformas de operaciones cognitivas que integran GenAI y toma de decisiones automatizada en los flujos de trabajo de TI. Corea del Sur promulgó la Ley Básica de IA en febrero de 2026, añadiendo requisitos de gestión de riesgos para IA de alto impacto, mientras que el NIST publicó en abril de 2026 una nota conceptual para un Perfil del AI RMF centrado en la IA confiable en infraestructuras críticas, señalando un mayor escrutinio para los operadores de servicios esenciales. En Europa, la atención de las políticas se desplazó hacia el ritmo de implementación y la aplicabilidad, con las normas de transparencia de la Ley de IA y de gobernanza de la IA de propósito general entrando en vigor en agosto de 2026, y acciones omnibus posteriores que postergaron ciertas fechas de cumplimiento de alto riesgo. Los proveedores han recurrido más a controles de telemetría con privacidad desde el diseño, registros de auditoría y flujos de trabajo de explicabilidad para respaldar las ventas en sectores regulados.
Análisis de la cadena de valor
La cadena de valor de las operaciones cognitivas comienza con la generación de telemetría en aplicaciones, infraestructura, redes y herramientas de seguridad, luego pasa a la ingestión y normalización de datos (registros, métricas, trazas, eventos), almacenamiento y procesamiento de flujos, y análisis de IA/ML para la detección de anomalías, correlación e inferencia de causa raíz. Las entradas iniciales incluyen infraestructura en la nube y plataformas de datos (cómputo, GPU/aceleradores, almacenamiento de objetos), fuentes de datos de observabilidad y ITSM/ITOM, y conectores para sistemas heredados. Las capas intermedias abarcan el desarrollo y ajuste de modelos, controles de política y gobernanza, y orquestación de la automatización (runbooks, motores de flujo de trabajo e integraciones), mientras que la entrega final está dominada por suscripciones SaaS, servicios gestionados y servicios profesionales para la integración, el reentrenamiento de modelos y la gestión del cambio.
La estructura del ecosistema continúa consolidándose en torno a proveedores de plataformas, hiperescaladores y socios de servicios que empaquetan resultados de extremo a extremo. Alianzas como las asociaciones de BMC con Google Cloud y Amdocs refuerzan la necesidad de una ingestión escalable y de integraciones específicas para telecomunicaciones. La innovación está respaldada por especialistas nativos en IA y ofertas centradas en la automatización, incluida la introducción por parte de ScienceLogic de un motor de IA generativa para la clasificación de incidentes, junto con la financiación de nuevos actores centrados en la automatización como Selector AI y Ciroos para expandir la automatización centrada en la red y en SRE. Los principales cuellos de botella persisten en las capas de integración y gobernanza, donde los entornos heredados suelen requerir conectores a medida, las industrias reguladas requieren auditabilidad para las acciones automatizadas, y la brecha de habilidades desplaza el valor hacia los servicios, las operaciones gestionadas y los aceleradores empaquetados en lugar de herramientas independientes.
Panorama Competitivo
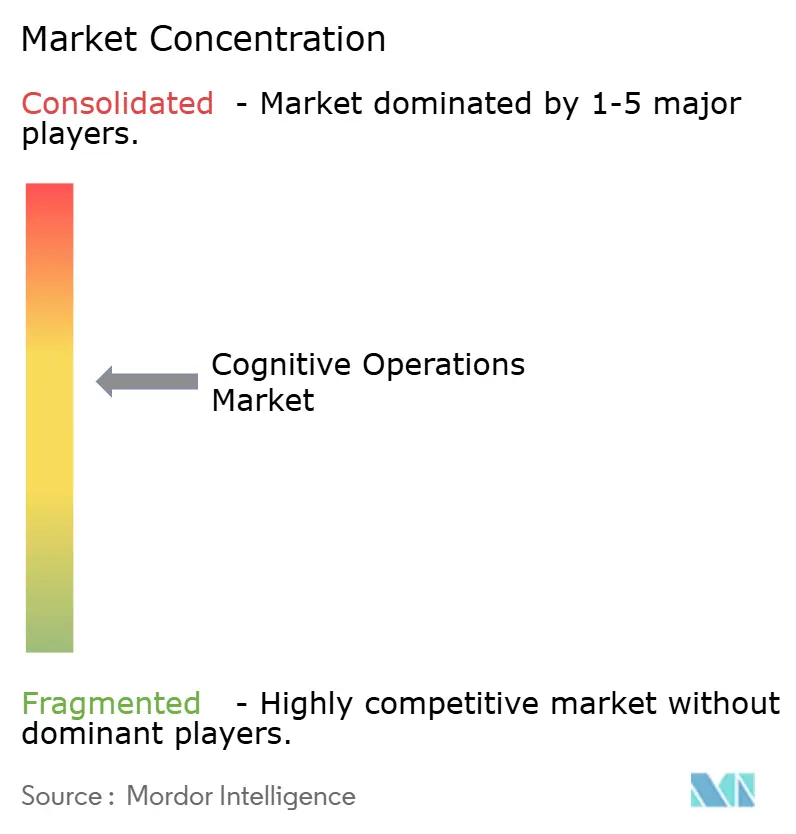
El mercado de operaciones cognitivas alberga un conjunto moderadamente fragmentado en el que los cinco principales proveedores controlan aproximadamente el 48% de los ingresos globales, dejando amplio espacio para especialistas en nichos. IBM aprovecha décadas de experiencia en gestión de servicios de TI y la integración con Red Hat OpenShift para retener cargas de trabajo empresariales que exigen flexibilidad híbrida. Broadcom complementa su conjunto de monitoreo de infraestructura con VMware Cloud Foundation, consolidando relevancia en la nube privada[3]Broadcom, "VMware Cloud Foundation para Nube Híbrida," broadcom.com. BMC Helix se reenfoca en la entrega de software como servicio tras una escisión corporativa en 2025 diseñada para acelerar la velocidad de innovación.
Los disruptores nativos en la nube aceleran la velocidad de incorporación de funcionalidades mediante la implementación continua y experiencias de usuario intuitivas. Datadog aumentó sus ingresos trimestrales un 25% interanual en el primer trimestre de 2025, sumó 3.770 clientes con ARR superior a USD 100k y adquirió Eppo y Metaplane para incorporar la gobernanza de indicadores de funcionalidades y la observabilidad de datos en su plataforma. La adquisición de Moveworks por USD 2.850 millones por parte de ServiceNow añade IA conversacional, permitiendo la clasificación contextual de incidentes mediante lenguaje natural. Selector AI se especializa en operaciones cognitivas centradas en redes para empresas de telecomunicaciones, habiendo recaudado USD 33 millones para expandirse por Asia y Europa.
Los ecosistemas de alianzas diferencian ahora a las plataformas líderes. BMC colabora con Google Cloud para canalizaciones de ingesta escalables, mientras que Cisco alinea el análisis de registros de Splunk con las capacidades de monitoreo del rendimiento de aplicaciones de AppDynamics. Los proveedores también se integran con herramientas de DevOps, SecOps y FinOps para ofrecer paneles de gobernanza unificados. El éxito competitivo depende de demostrar resultados de negocio tangibles: menor tiempo medio de detección, menor gasto en la nube y cumplimiento normativo verificado, en lugar de simplemente alardear de sofisticación algorítmica.
Líderes de la Industria de Operaciones Cognitivas
IBM Corporation
Micro Focus International Plc
VMware, Inc.
Splunk Inc.
Broadcom Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operaciones Cognitivas
- IBM Corporation
- Splunk Inc.
- Broadcom Inc.
- Dynatrace LLC
- BMC Software Inc.
- HCL Technologies Ltd.
- VMware Inc.
- Micro Focus International Plc
- ServiceNow Inc.
- New Relic Inc.
- ScienceLogic Inc.
- CloudFabrix Software Inc.
- Devo Technology Inc.
- Interlink Software Services Ltd.
- Correlata Solutions Inc.
- Loom Systems Inc.
- Moogsoft Inc.
- Elastic NV
- Datadog Inc.
- OpsRamp Inc.
- PagerDuty Inc.
- Sumo Logic Inc.
- AppDynamics LLC (Cisco)

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible donde los compradores necesitan remediación de circuito cerrado en entornos híbridos, pero se encuentran con restricciones de gobernanza y soberanía de datos. Las plataformas que integran controles de política en tiempo de ejecución y admiten patrones de implementación soberana se ajustan a compradores regulados y del sector público que no pueden centralizar la telemetría en bruto, reforzando la demanda de arquitecturas híbridas que mantienen los datos sensibles localmente mientras permiten análisis a gran escala. Los movimientos de proveedores en 2026, incluido IBM posicionando una capa de operaciones impulsada por IA para una respuesta coordinada e introduciendo un concepto de núcleo soberano para la aplicación de políticas, destacan cómo los modelos operativos listos para el cumplimiento se están convirtiendo en parte de las decisiones de producto en lugar de un complemento posterior a la implementación.
Una oportunidad adicional se encuentra en la modernización de los centros de operaciones en telecomunicaciones y grandes empresas, pasando de flujos de trabajo basados en alertas hacia operaciones autónomas asistidas por modelos que correlacionan señales de observabilidad y seguridad. En tecnología y telecomunicaciones específicamente, los programas industriales publicados sobre infraestructura de IA soberana e industrial, como la iniciativa de nube de IA industrial de Deutsche Telekom en Múnich que entra en funcionamiento a principios de 2026, según se menciona en los análisis del sector de Tech Mahindra, apuntan a una inversión continua en columnas vertebrales operativas listas para la IA. El mercado también deja espacio para soluciones especializadas que reducen la carga operativa en entornos complejos, como asistentes de SRE y clasificación mediante GenAI, siempre que se integren en las pilas ITSM/ITOM existentes, lo que se alinea con el lanzamiento por parte de ScienceLogic de la clasificación generativa de incidentes y las rondas de financiación para nuevos actores centrados en la automatización como Ciroos y Selector AI.
Recent Industry Developments in Mercado de Operaciones Cognitivas
- Julio de 2026: IBM destacó IBM Power Autonomous Operations como un enfoque habilitado por IA para gestionar entornos Power mediante la automatización de la observación, el análisis y determinadas tareas operativas. La actualización extiende los conceptos de operaciones autónomas más allá de los entornos centrados en x86 hacia las implantaciones de IBM Power, comunes en las grandes empresas, reforzando la demanda de prácticas unificadas de AIOps en infraestructuras heterogéneas.
- Mayo de 2026: Broadcom anunció VMware Cloud Foundation 9.1, posicionándolo como una plataforma de nube privada segura y rentable para IA en producción con soporte de cómputo mixto. Esto refuerza la relevancia de la nube privada para los compradores de operaciones cognitivas que necesitan observabilidad y controles de automatización coherentes mientras ejecutan cargas de trabajo sensibles fuera de arquitecturas exclusivamente de nube pública.
- Noviembre de 2024: ScienceLogic presentó Skylar AI, un motor de IA generativa orientado a automatizar la clasificación de incidentes en tiempo real. Al acelerar la forma en que los equipos interpretan y actúan sobre las señales operativas, el lanzamiento respaldó el paso de la gestión manual de alertas hacia la toma de decisiones asistida por IA dentro de los flujos de trabajo de operaciones de TI.


Mercado de Operaciones Cognitivas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de operaciones cognitivas abarca el software y los servicios relacionados que utilizan IA y análisis para monitorear, predecir y automatizar los flujos de trabajo de operaciones de TI y de negocio. Esto incluye información operativa, correlación de eventos y remediación guiada en los principales entornos empresariales.
Exclusiones del alcance: se excluyen los servicios de TI gestionados puramente manuales sin una capa cognitiva, el hardware de infraestructura genérico y los productos de ciberseguridad independientes no orientados al análisis de operaciones.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Servicios
- Por Modo de Implementación
- Nube
- Local
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Aplicación
- Análisis de Operaciones de TI
- Gestión del Rendimiento de Aplicaciones
- Análisis de Redes
- Análisis de Seguridad
- Gestión de Infraestructura
- Otras Aplicaciones
- Por Vertical de Industria
- BFSI
- Salud y Ciencias de la Vida
- TI y Telecomunicaciones
- Comercio Minorista y Comercio Electrónico
- Otros Verticales de Industria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado y construir las primeras señales de demanda y oferta que pueden verificarse. Nos basamos en fuentes públicas y oficiales como publicaciones del NIST, artículos de las bibliotecas digitales del IEEE y la ACM, presentaciones ante la SEC de EE. UU., series de la Oficina de Estadísticas Laborales sobre empleo en TI y software, e indicadores de la OCDE que ayudan a explicar la capacidad de gasto digital empresarial.
Para traducir el alcance en aportes medibles, revisamos informes anuales de empresas y presentaciones a inversores, documentación de productos y señales públicas de precios cuando estaban disponibles, y cobertura de prensa confiable sobre implementaciones de operaciones de IA empresarial. También se utilizaron análisis de bases de datos de patentes para comprender dónde está aumentando el enfoque de ingeniería, y se usó de forma selectiva una suscripción de datos financieros e inteligencia empresarial para normalizar las divulgaciones de ingresos a nivel de segmento. Estas fuentes son ilustrativas, y también se consultaron muchos otros documentos públicos para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con líderes de operaciones de TI empresarial, propietarios de plataformas, integradores de sistemas y especialistas de dominio que gestionan programas de AIOps, observabilidad y automatización. Dado que la adopción difiere según la madurez de la nube y la intensidad regulatoria del sector, recopilamos opiniones en las principales regiones y en grandes empresas y adoptantes de mediana escala en crecimiento para cerrar las brechas dejadas por los datos públicos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 17% | Asia-Pacífico: 43% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 26% | Europa, Oriente Medio y África: 37% |
| Actores más pequeños: 19% | Gerentes: 57% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que se reconstruyeron los grupos de gasto en software empresarial y operaciones de TI por región, y luego se filtraron según la tasa de adopción de los casos de uso de operaciones cognitivas en supervisión, gestión del rendimiento de aplicaciones, análisis de redes, análisis de seguridad y gestión de infraestructura. Después de configurar el grupo de demanda, la intensidad de adopción se ajustó utilizando entradas como el ritmo de migración a la nube, la penetración de herramientas de observabilidad, la combinación típica de implementación (nube frente a instalaciones locales) y la proporción del gasto destinada a servicios frente a herramientas.
Los totales se corroboraron luego mediante aproximaciones ascendentes selectivas, incluidas divisiones de ingresos de proveedores muestreadas y comentadas en materiales públicos, verificaciones de canal con proveedores de servicios y comprobaciones simples de precio medio de venta multiplicado por volumen utilizando indicadores de precios basados en asientos, nodos o cargas de trabajo. Donde faltaban divulgaciones, las brechas se resolvieron utilizando promedios de pares dentro del mismo movimiento de producto, seguido de ajustes durante la validación por entrevistas.
Para la previsión, se utilizó el análisis de escenarios, ya que el gasto puede variar con los ciclos de presupuesto de TI y las olas de consolidación de plataformas. Las trayectorias de crecimiento se guiaron por el consenso de expertos sobre la adopción de asistentes de IA en los equipos de operaciones, la expansión de la cobertura de automatización y los objetivos de respuesta más rápida a incidentes, que luego se tradujeron en supuestos anuales de penetración y progresión de precios.
Validación de datos y ciclo de actualización
Los resultados del modelo se compararon con señales independientes, como las tendencias de crecimiento del software empresarial, el impulso de los servicios de TI y los indicadores de complejidad de las operaciones en la nube, y luego se revisaron para detectar valores atípicos por región y aplicación. Cuando apareció una variación, rastreamos el impulsor subyacente hasta un dato específico y volvimos a contactar a los encuestados cuando el supuesto no podía sustentarse con una justificación clara.
Antes de la aprobación final, las cifras pasan por una revisión de analistas en varios pasos, incluidas comprobaciones de coherencia en la progresión histórica y el gasto implícito por empresa adoptante. Los informes se actualizan anualmente, con actualizaciones provisionales cuando cambios materiales afectan las expectativas de adopción o precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible.
Comparación del tamaño del mercado de operaciones cognitivas de Mordor Intelligence frente a otras estimaciones publicadas
Es normal encontrar diferentes tamaños de mercado para las operaciones cognitivas, incluso cuando se utiliza la misma etiqueta. Las diferencias suelen provenir de qué se cuenta como operaciones cognitivas frente a herramientas adyacentes, qué año se toma como referencia, y cómo se trata el ingreso por servicios cuando las plataformas se venden a través de socios.
También surgen brechas clave en la forma de proyectar los precios, ya que algunas estimaciones asumen precios de venta promedio estables mientras que otras modelan descuentos, agrupación de productos o expansión de módulos con el tiempo. El momento de conversión de divisas, el tratamiento de contratos multianuales y la rapidez con la que se actualiza el modelo después de lanzamientos importantes de IA también pueden mover el total de forma significativa. Al hacer seguimiento de la combinación de implementación, la vinculación de servicios y la cobertura de aplicaciones, Mordor Intelligence mantiene el total de operaciones cognitivas limitado a soluciones y servicios vinculados al análisis y la automatización de operaciones, y luego revisa los supuestos con nuevos comentarios de expertos antes de fijar la cifra final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 23,78 mil millones de USD (2026) | |
| Revista Especializada A | 34,75 mil millones de USD (2029) | Utiliza un año objetivo posterior y a menudo combina categorías más amplias de software cognitivo en el total, lo que puede incorporar ingresos adyacentes de plataformas de IA y automatización más allá de los flujos de trabajo operativos. |
| Portal Sectorial B | 16,72 mil millones de USD (2025) | Se ancla en un año anterior y aplica una tasa de crecimiento anual compuesta (CAGR) titular más alta sin separar claramente servicios de software, lo que puede desplazar el punto de partida y la curva de precios implícita. |
La dispersión en la tabla se explica principalmente por los límites de alcance y las decisiones de temporalidad, seguidos de cómo se tratan los servicios y la progresión de precios. Cuando las variables se definen en términos claros y se verifican con los comentarios de las entrevistas y las señales públicas de demanda, el resultado es más fácil de rastrear y más sencillo de actualizar cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de operaciones cognitivas y sus perspectivas de crecimiento?
El tamaño del mercado de operaciones cognitivas fue de USD 23,78 mil millones en 2026 y se prevé que crezca hasta USD 50,39 mil millones en 2031 a una CAGR del 16,18%.
¿Qué modelo de implementación está creciendo más rápido?
La implementación en la nube lidera con una participación de ingresos del 71,20% en 2025 y se proyecta que registre la CAGR más rápida del 17,55% debido a su escalabilidad elástica y menores costos de propiedad.
¿Por qué el Análisis de Seguridad es la categoría de aplicación de más rápido crecimiento?
La convergencia de la observabilidad y la ciberseguridad permite la detección temprana de brechas; por lo tanto, se espera que el Análisis de Seguridad registre una CAGR del 17,56% hasta 2031.
¿Qué regiones deben priorizar los proveedores para su expansión?
Asia Pacífico ofrece la mayor CAGR del 17,61%, impulsada por agresivos despliegues de 5G, políticas favorables a la IA y rápida adopción de la nube en manufactura y finanzas.
¿Cómo afectan las escaseces de habilidades a la adopción del mercado?
La escasez de profesionales interdisciplinarios de AIOps extiende los plazos de los proyectos e incrementa los costos, lo que lleva a las empresas a depender de socios de servicios gestionados y programas de formación interna.
¿Qué nivel de fragmentación del mercado existe hoy en día?
El mercado obtiene una puntuación de concentración de 6; los cinco principales actores poseen menos del 50% de participación combinada, por lo que los nuevos participantes todavía tienen una oportunidad considerable de capturar segmentos de nicho.
Última actualización de la página el:



