
Taille et part du marché des opérations cognitives
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.78 Milliards de dollars |
| Taille du Marché (2031) | 50.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
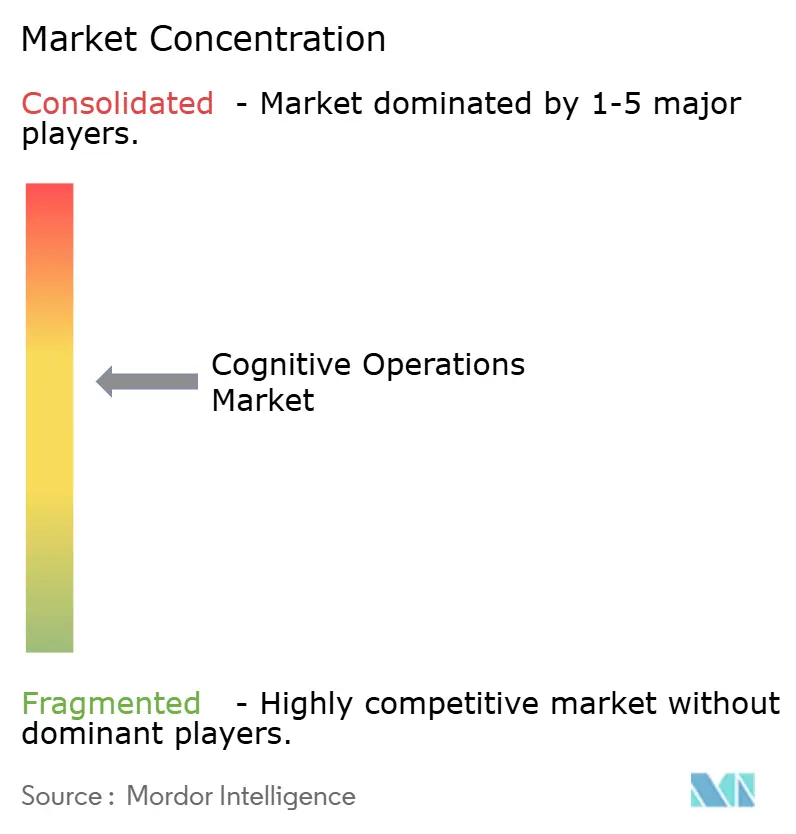
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opérations cognitives par Mordor Intelligence
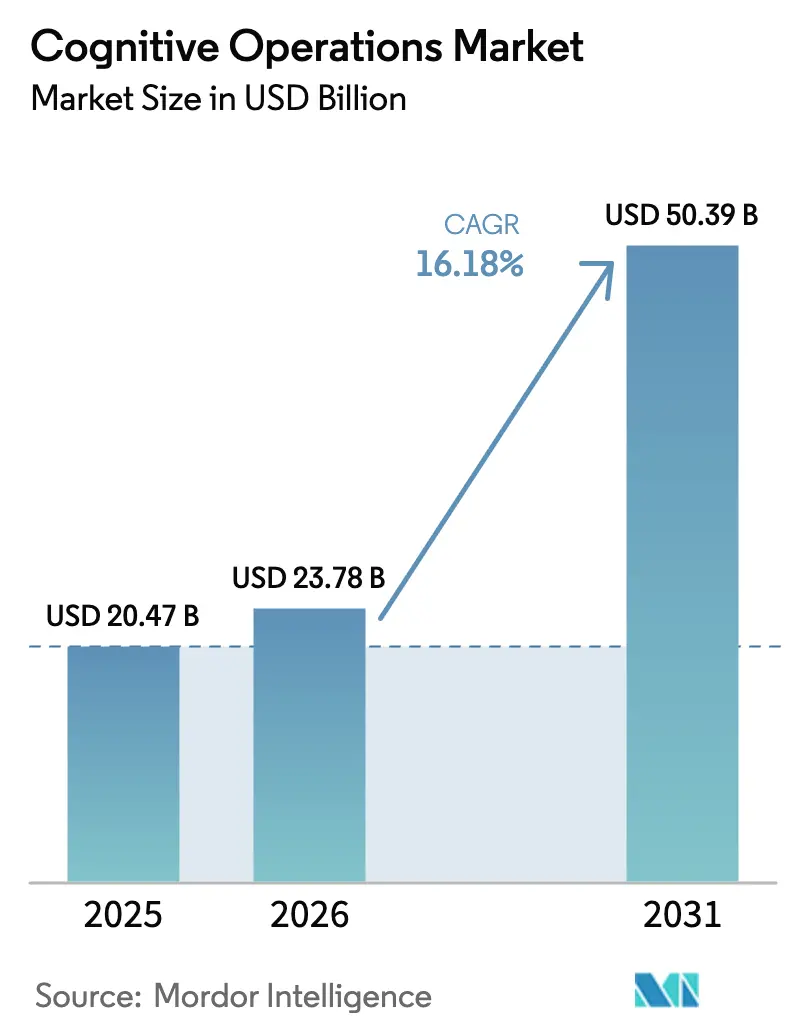
La taille du marché des opérations cognitives était évaluée à 20,47 milliards USD en 2025 et estimée à croître de 23,78 milliards USD en 2026 pour atteindre 50,39 milliards USD d'ici 2031, à un CAGR de 16,18 % durant la période de prévision (2026-2031).
La numérisation rapide des entreprises, la hausse des volumes de télémétrie et un pivot stratégique vers des opérations informatiques autonomes soutiennent cette expansion. Les entreprises déploient une intelligence opérationnelle pilotée par l'IA pour prévoir et prévenir les interruptions de service, réduisant les temps d'arrêt imprévus et préservant l'expérience client. Les plateformes cloud natives dominent car elles s'adaptent élastiquement, traitent des flux de données à l'échelle du pétaoctet en quasi temps réel et réduisent le coût total de possession jusqu'à 40 % par rapport aux outils sur site hérités. L'activité de fusions-acquisitions, notamment l'achat de Splunk par Cisco pour 28 milliards USD, accélère la consolidation des plateformes et élargit l'éventail des fonctionnalités. Parallèlement, un déficit de compétences et des obstacles à l'intégration des systèmes hérités tempèrent le rythme des déploiements, en particulier dans les secteurs réglementés.
Points clés du rapport
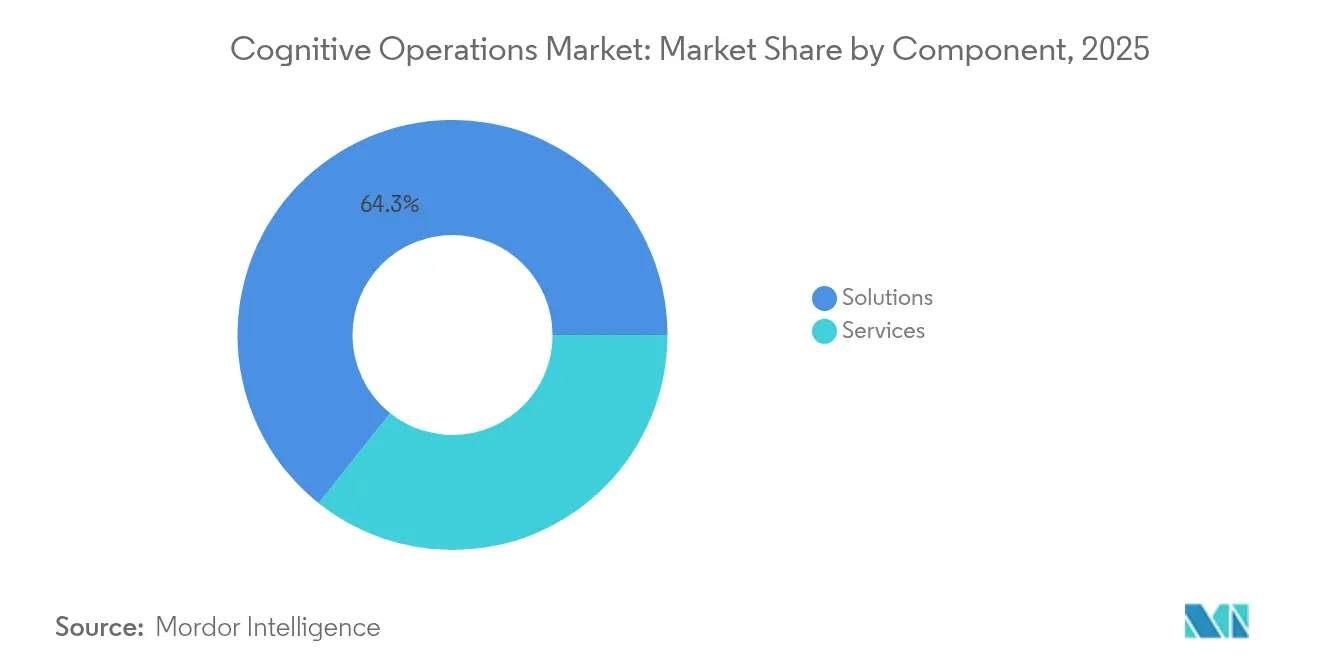
- Par composant, les solutions ont capturé 64,30 % de la part du marché des opérations cognitives en 2025, tandis que les services devraient se développer à un CAGR de 17,05 % jusqu'en 2031.
- Par mode de déploiement, le déploiement cloud détenait 71,20 % de la taille du marché des opérations cognitives en 2025 et devrait croître à un CAGR de 17,55 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises représentaient une part de 58,30 % en 2025 ; les PME ont enregistré la croissance la plus rapide avec un CAGR de 16,68 %.
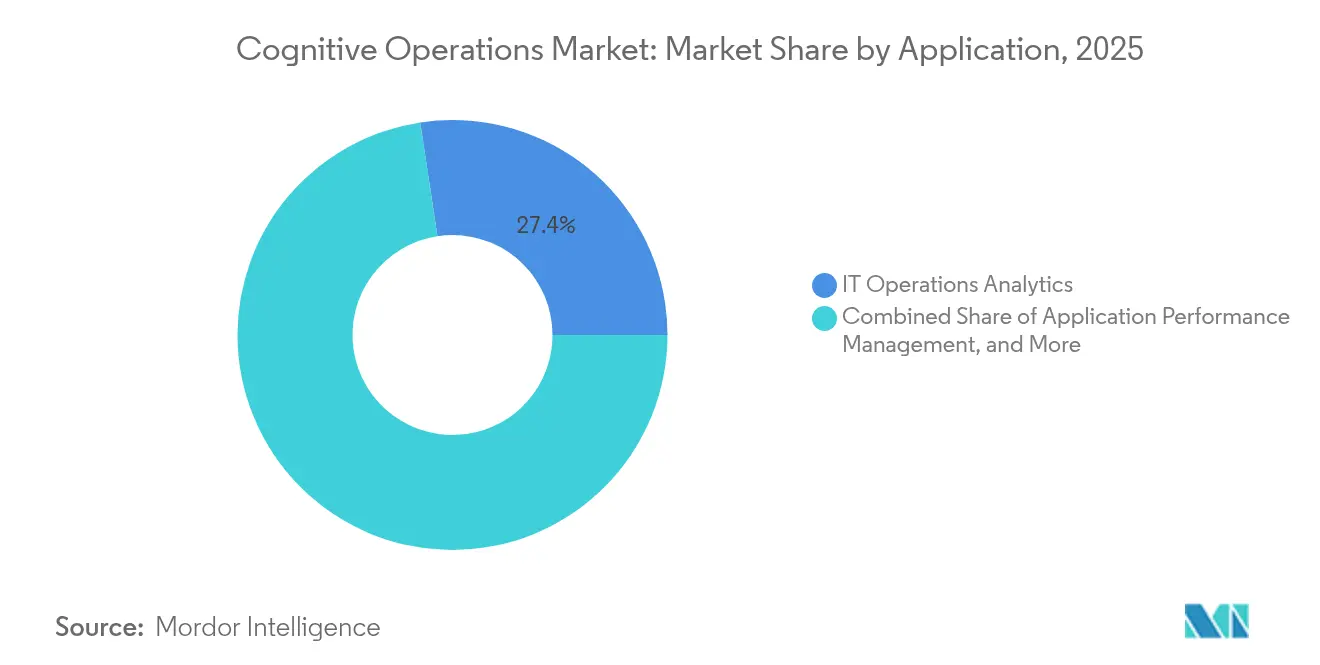
- Par application, l'analyse des opérations informatiques était en tête avec une part de 27,40 % en 2025, tandis que l'analyse de sécurité progresse à un CAGR de 17,56 % jusqu'en 2031.
- Par secteur d'activité, le BFSI détenait une part de 23,60 % en 2025 ; la santé et les sciences de la vie devrait enregistrer le CAGR le plus élevé à 16,94 %.
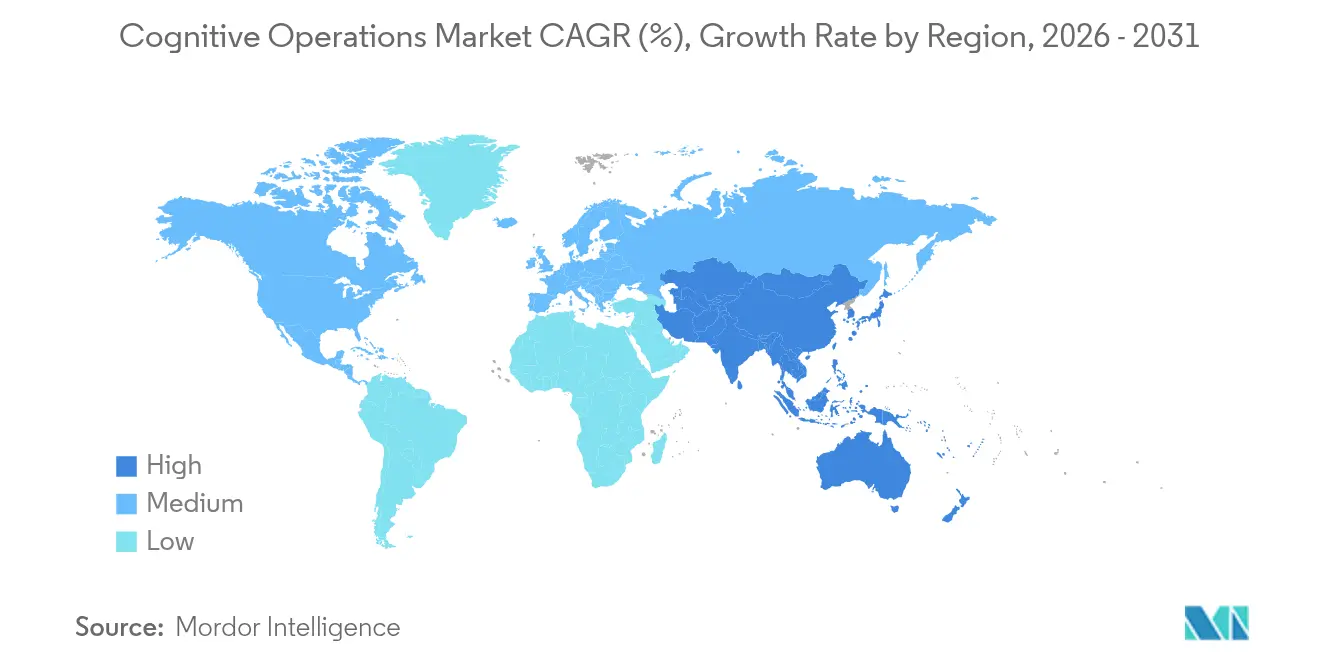
- Par géographie, l'Amérique du Nord représentait 37,40 % de la part du marché des opérations cognitives en 2025, tandis que l'Asie-Pacifique est en passe d'atteindre un CAGR de 17,61 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Opérations informatiques cognitives basées sur le cloud | +3.20% | Mondial ; Amérique du Nord et Europe en tête | Moyen terme (2-4 ans) |
| Surveillance des environnements informatiques complexes | +2.80% | Mondial ; Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Afflux de données IT-Ops lié à la transformation numérique | +2.10% | Mondial ; plus fort dans les marchés émergents | Long terme (≥ 4 ans) |
| Gestion proactive des incidents pilotée par l'IA | +1.90% | Amérique du Nord et Europe, en progression en Asie-Pacifique | Moyen terme (2-4 ans) |
| AIOps natif à la périphérie pour les tranches de réseau 5G | +1.40% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| GreenOps pour les opérations informatiques optimisées en énergie | +1.20% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant pour les opérations informatiques cognitives basées sur le cloud
Les plateformes d'opérations cognitives cloud natives offrent une évolutivité à la demande que les outils sur site traditionnels ne peuvent égaler. Les entreprises exploitent les services d'IA intégrés des grands fournisseurs de cloud mondiaux pour ingérer, stocker et analyser des pétaoctets de télémétrie tout en maintenant des alertes en sous-seconde. Ce modèle réduit les coûts d'infrastructure et diminue le temps moyen de rétablissement jusqu'à 40 %, libérant les équipes d'ingénierie pour des tâches à plus haute valeur ajoutée. L'adoption du cloud accélère également la vélocité des fonctionnalités, permettant aux fournisseurs de déployer des améliorations quotidiennes qui affinent la précision de la détection des anomalies. En conséquence, les organisations réévaluent leurs stratégies de construction ou d'achat et privilégient massivement les modèles d'abonnement fondés sur une tarification à l'usage.
Demande croissante de surveillance des environnements informatiques complexes
Les microservices, les conteneurs, les fonctions sans serveur et les nœuds de périphérie constituent désormais l'épine dorsale des entreprises numériques. Une seule transaction client peut traverser des dizaines de services faiblement couplés répartis sur plusieurs clouds, rendant l'isolation des pannes ardue. Les plateformes d'opérations cognitives appliquent l'apprentissage non supervisé pour corréler des signaux subtils à travers cette expansion, prévenant ainsi les défaillances en cascade susceptibles de dégrader l'expérience utilisateur en quelques millisecondes. Des réductions signalées allant jusqu'à 80 % des temps d'arrêt imprévus se traduisent directement par des scores Net Promoter plus élevés et une meilleure rétention des revenus pour les entreprises axées sur le numérique.
Explosion du volume de données IT-Ops liée à la transformation numérique
La génération de données télémétriques croît de façon exponentielle à mesure que les capteurs IoT, les événements du commerce électronique et les terminaux 5G transmettent en continu des journaux, des métriques et des traces. Les coûts de traitement peuvent absorber 30 % du budget d'exploitation, incitant les équipes à adopter des architectures de pipelines de données efficaces. Les pénuries de GPU en 2024-2025 ont contraint les entreprises à optimiser leurs clusters existants, catalysant l'intérêt pour l'analyse en périphérie et l'échantillonnage intelligent afin de réduire les dépenses de stockage tout en préservant la fidélité des informations. Les sociétés de services financiers qui gèrent des systèmes de trading à haute fréquence illustrent cette urgence, analysant des téraoctets de données quotidiennement pour signaler des anomalies susceptibles d'attirer l'attention des régulateurs.
Adoption de la gestion proactive des incidents pilotée par l'IA
Les modèles d'apprentissage automatique entraînés sur des incidents historiques prévoient désormais les pannes imminentes avec une grande fiabilité, permettant des corrections préventives lors des maintenances planifiées. Les opérateurs bancaires, de santé et de télécommunications intègrent ces capacités dans des accords de niveau de service exigeant une disponibilité de 99,99 %. Les organisations signalent une réduction de 60 à 70 % du temps moyen de résolution après le déploiement de runbooks activés par l'IA qui automatisent les workflows d'escalade et de remédiation[1]ServiceNow, "Opérations proactives avec des workflows pilotés par l'IA," servicenow.com . Au-delà de l'évitement des coûts, les opérations proactives renforcent l'image de marque et la conformité réglementaire en prévenant les interruptions visibles par les clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis d'intégration avec les systèmes hérités | -1.80% | Mondial ; aigu dans les grands établissements | Court terme (≤ 2 ans) |
| Pénurie de compétences et d'expertise | -1.50% | Mondial ; prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Les algorithmes propriétaires posent un risque de gouvernance | -0.90% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Les réglementations sur la confidentialité limitent la capture de télémétrie | -0.70% | Europe, extension mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Défis d'intégration avec les systèmes hérités
Les mainframes et les applications propriétaires datant de plusieurs décennies manquent souvent d'interfaces d'observabilité modernes, ce qui oblige à créer des connecteurs sur mesure qui gonflent les coûts et les risques du projet. Les institutions financières doivent composer avec des moteurs bancaires centraux basés sur COBOL qui doivent échanger des données en toute sécurité avec des analyses pilotées par l'IA sans perturber le débit des transactions. Ces travaux d'intégration peuvent consommer jusqu'à la moitié des budgets de déploiement totaux et allonger les périodes de retour sur investissement. La rareté des professionnels maîtrisant à la fois les architectures héritées et l'AIOps aggrave les retards.
Pénurie de compétences et d'expertise
Les opérations cognitives exigent un savoir-faire pluridisciplinaire en apprentissage automatique, en ingénierie de fiabilité des sites et en opérations informatiques spécifiques au domaine. Les universités tardent à former des diplômés disposant de cette combinaison, ce qui incite les entreprises à investir dans des académies internes ou des engagements de conseil premium qui commandent des hausses salariales dépassant 30 % par rapport aux rôles traditionnels. La concentration des talents dans les grandes métropoles technologiques creuse les écarts d'adoption entre les grands centres urbains et les marchés secondaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'accélération des services fait évoluer le marchéLes solutions ont conservé une part de 64,30 % du marché des opérations cognitives en 2025, consolidant leur rôle d'épine dorsale architecturale pour la collecte, la corrélation et l'automatisation de la télémétrie. Pourtant, les revenus des services devraient progresser à un CAGR de 17,05 % jusqu'en 2031, les entreprises reconnaissant que l'ajustement des algorithmes, le réentraînement continu des modèles et la gestion du changement organisationnel déterminent le retour sur investissement final. La taille du marché des opérations cognitives pour les services professionnels devrait atteindre 18,8 milliards USD d'ici 2031, reflétant un passage des ventes de licences aux engagements basés sur les résultats.
Les contrats d'optimisation continus et les offres de services gérés prospèrent car les plateformes nécessitent une calibration constante pour s'adapter aux nouveaux microservices, aux paysages de menaces en évolution et aux mandats de conformité. Les prestataires de services assurent une surveillance 24h/24 et 7j/7, réduisant la fatigue liée aux incidents pour les équipes internes et accélérant le temps moyen de détection. La pénurie persistante de talents spécialisés fait des offres de conseil et de services gérés la voie la plus rapide vers la maturité opérationnelle pour les entreprises aux ressources limitées.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par mode de déploiement :
la domination du cloud remodèle l'architecture opérationnelleLe cloud représente 71,20 % de la taille du marché des opérations cognitives et continuera de se développer à un CAGR de 17,55 %, reflétant la migration des entreprises des centres de données monolithiques vers des empreintes multi-cloud élastiques. Les fournisseurs livrent des mises à jour de plateformes chaque semaine, intégrant de nouveaux modèles d'analyse sans intervention des clients, ce qui raccourcit les cycles d'innovation et améliore la précision de la détection.
Les déploiements sur site persistent dans les secteurs de la défense et des services financiers où la souveraineté des données est primordiale, mais même ces secteurs adoptent des modèles hybrides qui déchargent les analyses intensives vers le cloud tout en conservant les données brutes en local. L'AIOps natif à la périphérie émerge comme une approche complémentaire pour les cas d'usage de la 5G et de l'IoT industriel nécessitant une inférence en sous-milliseconde. L'interaction entre les options cloud, sur site et en périphérie élargit la différenciation des fournisseurs au-delà des fonctionnalités pour englober la gravité des données, la latence et les considérations réglementaires.
Par taille d'entreprise :
l'adoption par les PME s'accélère grâce à l'accessibilité du cloudLes grandes entreprises ont dominé l'adoption précoce avec une part de revenus de 58,30 % en 2025, tirant parti de budgets importants pour piloter des solutions à pile complète sur des parcs mondiaux. Cependant, les PME devraient afficher un CAGR de 16,68 % à mesure que la livraison en mode SaaS comprime le délai de création de valeur et supprime les obstacles aux dépenses en capital. Des packages personnalisés déployables en un clic sont désormais livrés avec des modèles préconfigurés et des workflows guidés, permettant aux équipes plus réduites de surveiller les charges de travail critiques sans recruter de spécialistes dédiés en science des données. Les architectures multi-locataires permettent aux fournisseurs d'amortir les coûts de calcul, abaissant les tarifs d'entrée de gamme et alignant les dépenses sur l'utilisation. À mesure que les transactions numériques des PME augmentent, les attentes des clients en matière de services disponibles en permanence poussent les propriétaires à investir dans une surveillance proactive pour rester compétitifs. La démocratisation de l'AIOps élargit ainsi la base de clients mondiale du marché des opérations cognitives et lisse la cyclicité des revenus pour les fournisseurs.
Par application :
la convergence de l'analyse de sécurité stimule l'innovationL'analyse des opérations informatiques détenait une part de 27,40 % en 2025, soulignant son statut de cas d'usage fondamental pour la planification des capacités, l'optimisation des performances et l'analyse des causes profondes. Pourtant, l'analyse de sécurité est prête pour le CAGR le plus rapide à 17,56 % car les menaces avancées se dissimulent de plus en plus sous l'apparence d'anomalies de performances anodines. Les plateformes qui fusionnent la télémétrie d'observabilité et de sécurité enrichissent le contexte, permettant une détection précoce des violations et une containment plus rapide.
La corrélation inter-domaines déverrouille les stratégies de zéro confiance en identifiant les flux est-ouest irréguliers, les risques internes et l'abus d'identifiants. Les régimes réglementaires tels que la loi sur la résilience opérationnelle numérique (DORA) de l'UE imposent des rapports intégrés sur la résilience opérationnelle et cybernétique, accélérant davantage la convergence. Les fournisseurs qui intègrent nativement l'analyse de sécurité dans leurs suites d'opérations cognitives se différencient grâce à des tableaux de bord unifiés, des modèles de métadonnées partagés et des workflows consolidés de résolution des incidents.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'activité :
la transformation de la santé accélère l'adoptionLe BFSI est resté le plus grand adoptant avec une part de 23,60 % en 2025 en raison de mandats stricts de disponibilité et d'exposition au risque financier. Cependant, la santé et les sciences de la vie devrait surpasser ses pairs avec un CAGR de 16,94 % jusqu'en 2031. Les hôpitaux déploient une observabilité activée par l'IA pour assurer la disponibilité des dossiers de santé électroniques, surveiller la télémétrie des dispositifs médicaux et prédire les goulots d'étranglement de capacité pouvant affecter le flux des patients.
La défaillance d'un robot de distribution de médicaments ou d'un poste de travail d'imagerie peut compromettre les résultats cliniques et exposer à des sanctions réglementaires. Les opérations cognitives évaluent en permanence la latence, la perte de paquets et la dérive de configuration à travers les réseaux hospitaliers, acheminant automatiquement les alertes vers les ingénieurs biomédicaux pour remédiation. Les usines pharmaceutiques emploient des analyses similaires pour maintenir la conformité aux Bonnes Pratiques de Fabrication (BPF) en détectant la dégradation des équipements avant qu'elle ne déclenche le rejet de lots. La sécurité des patients et les amendes réglementaires étant en jeu, les directeurs informatiques du secteur de la santé accélèrent le financement de l'AIOps malgré les contraintes budgétaires.
Analyse géographique
Marché des Opérations Cognitives en Amérique du Nord
L'Amérique du Nord représente 37,40 % des revenus de 2025, soutenue par l'intégration étroite de l'observabilité avec les portefeuilles de services cloud d'AWS, de Microsoft Azure et de Google Cloud. Les flux de capital-risque vers les start-ups AIOps ont dépassé 4,6 milliards USD entre 2024 et 2025, accélérant la maturité des produits et la profondeur de l'écosystème. Les acquisitions majeures, illustrées par le rachat de Splunk par Cisco, élargissent les capacités des plateformes, de l'analyse des journaux à la sécurité full-stack et à la télémétrie réseau. Les institutions financières américaines et les hyperscalers jouent le rôle de locataires ancres, poussant les fournisseurs à obtenir les certifications FedRAMP et SOC 2 qui, une fois obtenues, ouvrent des opportunités adjacentes dans le secteur public.
Marché des Opérations Cognitives en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 17,61 %. Les opérateurs de télécommunications au Japon et en Corée du Sud s'appuient sur des analyses natives à la périphérie pour orchestrer les tranches de réseau 5G, tandis que les fournisseurs de cloud chinois intègrent directement l'AIOps dans les couches d'Infrastructure en tant que Service pour leurs clients dans les secteurs de la fabrication et du commerce électronique. Les géants des services gérés en Inde déploient des opérations cognitives pour répondre aux objectifs de niveau de service stricts de leurs clients mondiaux, faisant du sous-continent un pôle de talents en ingénierie AIOps. Les gouvernements régionaux, quant à eux, investissent dans des stratégies nationales d'intelligence artificielle qui subventionnent la recherche et réduisent les obstacles à l'adoption par les entreprises.
Marché des Opérations Cognitives en Europe
L'Europe affiche une croissance régulière mais soucieuse de la conformité. La loi européenne sur l'IA et le RGPD imposent des pipelines de données respectueux de la vie privée dès la conception, obligeant les fournisseurs à mettre en œuvre un filtrage granulaire de la télémétrie et des options de déploiement en cloud souverain. Les constructeurs automobiles allemands associent les opérations cognitives au déploiement d'usines intelligentes, optimisant la disponibilité de la robotique et la consommation d'énergie. Le Royaume-Uni met l'accent sur la résilience opérationnelle dans les services financiers, exigeant des tests annuels de tolérance aux impacts qui stimulent les dépenses en outils de basculement automatisé et d'ingénierie du chaos. Les mandats de durabilité favorisent en outre les modules GreenOps qui quantifient les émissions de carbone et suggèrent un rééquilibrage des charges de travail vers des centres de données plus écologiques.

Paysage réglementaire
Les déploiements d'opérations cognitives relèvent de plus en plus de régimes de gouvernance de l'IA qui combinent des contrôles de risque des modèles avec des exigences de protection des données et de résilience opérationnelle. Dans l'Union européenne, le cadre de l'AI Act (règlement (UE) 2024/1689) renforce les obligations de transparence et de gouvernance pour les systèmes d'IA utilisés dans les workflows opérationnels et destinés aux clients, et il s'applique parallèlement aux contraintes du RGPD sur la collecte et le traitement des données de télémétrie. Aux États-Unis, l'adoption est davantage façonnée par des normes et des orientations sectorielles que par une loi fédérale unique sur l'IA, le AI Risk Management Framework (AI RMF) du NIST et ses profils associés servant de référence commune pour documenter les contrôles de risque, la validation et la responsabilité dans les cas d'usage opérationnels de l'IA.
2026 a également ajouté des ancrages de conformité plus spécifiques pour les plateformes d'opérations cognitives qui intègrent l'IA générative et la prise de décision automatisée dans les workflows informatiques. La Corée du Sud a adopté l'AI Basic Act en février 2026, ajoutant des exigences de gestion des risques pour l'IA à fort impact, tandis que le NIST a publié en avril 2026 une note conceptuelle pour un profil AI RMF axé sur l'IA de confiance dans les infrastructures critiques, signalant un contrôle renforcé pour les opérateurs de services essentiels. En Europe, l'attention politique s'est déplacée vers le rythme de mise en œuvre et l'applicabilité, les règles de transparence de l'AI Act et de gouvernance de l'IA à usage général devenant applicables en août 2026, et des actions omnibus ultérieures reportant certaines échéances de conformité à haut risque. Les fournisseurs se sont davantage appuyés sur des contrôles de télémétrie intégrant la confidentialité dès la conception, des pistes d'audit et des workflows d'explicabilité pour soutenir les ventes dans les secteurs réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur des opérations cognitives commence par la génération de télémétrie à travers les applications, les infrastructures, les réseaux et les outils de sécurité, puis passe à l'ingestion et à la normalisation des données (journaux, métriques, traces, événements), au stockage et au traitement de flux, et à l'analytique IA/ML pour la détection d'anomalies, la corrélation et l'inférence de cause racine. Les intrants amont comprennent l'infrastructure cloud et les plateformes de données (calcul, GPU/accélérateurs, stockage objet), les sources de données d'observabilité et ITSM/ITOM, et les connecteurs pour les systèmes legacy. Les couches intermédiaires couvrent le développement et l'ajustement des modèles, les contrôles de politique et de gouvernance, et l'orchestration de l'automatisation (runbooks, moteurs de workflow et intégrations), tandis que la livraison en aval est dominée par les abonnements SaaS, les services managés et les services professionnels pour l'intégration, le réentraînement des modèles et la gestion du changement.
La structure de l'écosystème continue de se consolider autour des fournisseurs de plateformes, des hyperscalers et des partenaires de services qui packagent des résultats de bout en bout. Des alliances telles que les partenariats de BMC avec Google Cloud et Amdocs renforcent la nécessité d'une ingestion évolutive et d'intégrations spécifiques aux télécoms. L'innovation est soutenue par des spécialistes natifs de l'IA et des offres axées sur l'automatisation, notamment ScienceLogic qui introduit un moteur d'IA générative pour le triage des incidents, ainsi que des financements pour des nouveaux entrants axés sur l'automatisation comme Selector AI et Ciroos afin d'élargir l'automatisation centrée sur le réseau et le SRE. Les principaux goulots d'étranglement demeurent au niveau des couches d'intégration et de gouvernance, où les parcs legacy nécessitent souvent des connecteurs sur mesure, où les secteurs réglementés exigent une auditabilité pour les actions automatisées, et où le déficit de compétences déplace la valeur vers les services, les opérations managées et les accélérateurs packagés plutôt que vers les outils autonomes.
Paysage concurrentiel
Le marché des opérations cognitives accueille un ensemble modérément fragmenté dans lequel les cinq premiers fournisseurs contrôlent environ 48 % des revenus mondiaux, laissant une marge suffisante aux spécialistes de niche. IBM tire parti de décennies de savoir-faire en gestion des services informatiques et de l'intégration de Red Hat OpenShift pour conserver les charges de travail des entreprises qui exigent une flexibilité hybride. Broadcom complète sa suite de surveillance des infrastructures avec VMware Cloud Foundation, se taillant une pertinence dans le cloud privé[3]Broadcom, "VMware Cloud Foundation pour le cloud hybride," broadcom.com. BMC Helix se recentre sur la livraison en mode logiciel en tant que service après une scission d'entreprise en 2025 conçue pour stimuler la vitesse d'innovation.
Les perturbateurs cloud natifs accélèrent la vélocité des fonctionnalités grâce au déploiement continu et à des expériences utilisateur intuitives. Datadog a enregistré une croissance trimestrielle de ses revenus de 25 % en glissement annuel au T1 2025, a ajouté 3 770 clients avec un ARR supérieur à 100 000 USD, et a acquis Eppo et Metaplane pour intégrer la gouvernance des indicateurs de fonctionnalités et l'observabilité des données dans sa pile. L'acquisition de Moveworks par ServiceNow pour 2,85 milliards USD ajoute l'IA conversationnelle, permettant un tri contextuel des incidents via le langage naturel. Selector AI se spécialise dans les opérations cognitives centrées sur le réseau pour les opérateurs de télécommunications, levant 33 millions USD pour se développer en Asie et en Europe.
Les écosystèmes de partenariats différencient désormais les plateformes leaders. BMC collabore avec Google Cloud pour des pipelines d'ingestion évolutifs, tandis que Cisco aligne l'analyse des journaux de Splunk avec les capacités de gestion des performances applicatives d'AppDynamics. Les fournisseurs s'intègrent également aux outils DevOps, SecOps et FinOps pour offrir des tableaux de bord de gouvernance unifiés. Le succès concurrentiel dépend de la démonstration de résultats commerciaux tangibles — temps moyen de détection plus court, dépenses cloud réduites et conformité vérifiée — plutôt que de simplement vanter la sophistication algorithmique.
Leaders du secteur des opérations cognitives
IBM Corporation
Micro Focus International Plc
VMware, Inc.
Splunk Inc.
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Opérations Cognitives
- IBM Corporation
- Splunk Inc.
- Broadcom Inc.
- Dynatrace LLC
- BMC Software Inc.
- HCL Technologies Ltd.
- VMware Inc.
- Micro Focus International Plc
- ServiceNow Inc.
- New Relic Inc.
- ScienceLogic Inc.
- CloudFabrix Software Inc.
- Devo Technology Inc.
- Interlink Software Services Ltd.
- Correlata Solutions Inc.
- Loom Systems Inc.
- Moogsoft Inc.
- Elastic NV
- Datadog Inc.
- OpsRamp Inc.
- PagerDuty Inc.
- Sumo Logic Inc.
- AppDynamics LLC (Cisco)

Opportunités de marché et perspectives d'avenir
L'espace blanc est le plus visible là où les acheteurs ont besoin d'une remédiation en boucle fermée à travers des parcs hybrides mais se heurtent à des contraintes de gouvernance et de souveraineté des données. Les plateformes qui intègrent des contrôles de politique en temps d'exécution et prennent en charge des schémas de déploiement souverains conviennent aux acheteurs réglementés et du secteur public qui ne peuvent pas centraliser la télémétrie brute, renforçant la demande pour des architectures hybrides qui conservent les données sensibles en local tout en permettant une analytique à grande échelle. Les mouvements des fournisseurs en 2026, notamment IBM positionnant une couche d'opérations pilotée par l'IA pour une réponse coordonnée et introduisant un concept de noyau souverain pour l'application des politiques, illustrent comment les modèles opérationnels prêts pour la conformité deviennent partie intégrante des décisions produit plutôt qu'un ajout après déploiement.
Une opportunité supplémentaire réside dans la modernisation des centres d'opérations dans les télécoms et les grandes entreprises, en passant de workflows pilotés par les alertes à des opérations autonomes assistées par des modèles qui corrèlent les signaux d'observabilité et de sécurité. Dans la technologie et les télécoms en particulier, des programmes industriels publiés sur l'infrastructure d'IA souveraine et industrielle, tels que l'initiative de cloud d'IA industrielle de Deutsche Telekom à Munich, mise en service au début de 2026 comme mentionné dans les analyses sectorielles de Tech Mahindra, indiquent un investissement continu dans des socles opérationnels prêts pour l'IA. Le marché laisse également de la place à des solutions spécialisées qui réduisent la charge opérationnelle dans des environnements complexes, telles que les assistants SRE et le triage par IA générative, à condition qu'elles s'intègrent aux piles ITSM/ITOM existantes, ce qui correspond au lancement par ScienceLogic du triage d'incidents par IA générative et aux tours de financement pour des nouveaux entrants axés sur l'automatisation comme Ciroos et Selector AI.
Recent Industry Developments in Marché des Opérations Cognitives
- Juillet 2026 : IBM a mis en avant IBM Power Autonomous Operations comme une approche activée par l'IA pour gérer les environnements Power en automatisant l'observation, l'analyse et certaines tâches opérationnelles sélectionnées. Cette mise à jour étend les concepts d'opérations autonomes au-delà des parcs centrés sur x86 vers les environnements IBM Power courants dans les grandes entreprises, renforçant la demande pour des pratiques AIOps unifiées à travers des infrastructures hétérogènes.
- Mai 2026 : Broadcom a annoncé VMware Cloud Foundation 9.1, le positionnant comme une plateforme de cloud privé sécurisée et rentable pour l'IA en production avec prise en charge du calcul mixte. Cela renforce la pertinence du cloud privé pour les acheteurs d'opérations cognitives qui ont besoin de contrôles d'observabilité et d'automatisation cohérents tout en exécutant des charges de travail sensibles hors des architectures uniquement cloud public.
- Novembre 2024 : ScienceLogic a dévoilé Skylar AI, un moteur d'IA générative destiné à automatiser le triage des incidents en temps réel. En accélérant la manière dont les équipes interprètent et agissent sur les signaux opérationnels, ce lancement a soutenu le passage d'une gestion manuelle des alertes à une prise de décision assistée par l'IA au sein des workflows d'opérations informatiques.


Marché des Opérations Cognitives Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des opérations cognitives couvre les logiciels et services connexes qui utilisent l'IA et l'analytique pour surveiller, prédire et automatiser les workflows d'opérations informatiques et commerciales. Cela inclut les insights opérationnels, la corrélation d'événements et la remédiation guidée à travers les principaux environnements d'entreprise.
Exclusions du périmètre : les services informatiques managés purement manuels sans couche cognitive, le matériel d'infrastructure générique et les produits de cybersécurité autonomes non positionnés pour l'analytique des opérations sont exclus.
Aperçu de la segmentation
- Par composant
- Solutions
- Services
- Par mode de déploiement
- Cloud
- Sur site
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par application
- Analyse des opérations informatiques
- Gestion des performances applicatives
- Analyse réseau
- Analyse de sécurité
- Gestion des infrastructures
- Autres applications
- Par secteur d'activité
- BFSI
- Santé et sciences de la vie
- Informatique et télécommunications
- Commerce de détail et commerce électronique
- Autres secteurs d'activité
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la limite du marché et construire les premiers signaux de demande et d'offre vérifiables. Nous nous sommes appuyés sur des sources publiques et officielles telles que les publications du NIST, les articles des bibliothèques numériques IEEE et ACM, les dépôts de la SEC américaine, les séries du Bureau of Labor Statistics sur l'emploi dans l'informatique et les logiciels, et les indicateurs de l'OCDE qui aident à expliquer la capacité de dépense numérique des entreprises.
Pour traduire le périmètre en intrants mesurables, nous avons examiné les rapports annuels des entreprises et les présentations aux investisseurs, la documentation produit et les indices de tarification publics lorsqu'ils étaient disponibles, ainsi que la couverture de presse fiable sur les déploiements d'opérations d'IA d'entreprise. Des analyses de bases de brevets ont également été utilisées pour comprendre où l'effort d'ingénierie augmente, et un abonnement d'informations financières d'entreprise a été utilisé de manière sélective pour normaliser les divulgations de revenus au niveau des segments. Ces sources sont illustratives, et de nombreux autres documents publics ont également été consultés pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et enquêtes avec des responsables d'opérations informatiques d'entreprise, des propriétaires de plateformes, des intégrateurs de systèmes et des spécialistes du domaine qui gèrent des programmes AIOps, d'observabilité et d'automatisation. Comme l'adoption diffère selon la maturité cloud et l'intensité de la réglementation sectorielle, nous avons recueilli des points de vue à travers les principales régions et à la fois auprès de grandes entreprises et d'adoptants de taille moyenne en pleine croissance pour combler les lacunes laissées par les données publiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Cadres dirigeants (CXO) : 17 % | APAC : 43 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 37 % |
| Acteurs plus petits : 19 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement a commencé par une approche descendante où les pools de dépenses en logiciels d'entreprise et en opérations informatiques ont été reconstruits par région, puis filtrés selon le taux d'adoption des cas d'usage d'opérations cognitives à travers la surveillance, la gestion des performances applicatives, l'analytique réseau, l'analytique de sécurité et la gestion des infrastructures. Après avoir façonné le pool de demande, l'intensité d'adoption a été ajustée à l'aide d'intrants tels que le rythme de migration vers le cloud, la pénétration des outils d'observabilité, le mix de déploiement typique (cloud versus sur site), et la part des dépenses allant aux services par rapport aux outils.
Les totaux ont ensuite été corroborés à l'aide d'approximations ascendantes sélectives, notamment des répartitions de revenus des fournisseurs échantillonnées dans des documents publics, des vérifications de canaux auprès des prestataires de services, et de simples vérifications de prix moyen de vente multiplié par le volume à l'aide de proxys de tarification basés sur les sièges, les nœuds ou les charges de travail. Lorsque les divulgations étaient manquantes, les lacunes ont été traitées en utilisant des moyennes de pairs au sein de la même dynamique produit, suivies d'ajustements lors de la validation par entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée, car les dépenses peuvent varier avec les cycles budgétaires informatiques et les vagues de consolidation de plateformes. Les trajectoires de croissance ont été guidées par un consensus d'experts sur l'adoption des assistants d'IA dans les équipes d'opérations, l'expansion de la couverture de l'automatisation et des objectifs plus rapides de réponse aux incidents, puis traduites en hypothèses annuelles de pénétration et de progression des prix.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les tendances de croissance des logiciels d'entreprise, la dynamique des services informatiques et les indicateurs de complexité des opérations cloud, puis examinés pour détecter les valeurs aberrantes par région et par application. Lorsqu'un écart apparaissait, nous avons retracé le facteur sous-jacent jusqu'à un intrant spécifique, et recontacté les répondants lorsque l'hypothèse ne pouvait pas être étayée par un raisonnement clair.
Avant validation finale, les chiffres passent par un examen analytique en plusieurs étapes, incluant des vérifications de cohérence à travers la progression historique et les dépenses implicites par entreprise adoptante. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des changements matériels affectent l'adoption ou les attentes de tarification. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des opérations cognitives de Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de voir différentes tailles de marché pour les opérations cognitives, même lorsque le même label est utilisé. Les différences proviennent généralement de ce qui est comptabilisé comme opérations cognitives par rapport aux outils adjacents, de l'année retenue comme ancrage, et de la manière dont les revenus des services sont traités lorsque les plateformes sont vendues via des partenaires.
Des écarts clés apparaissent également dans la manière dont la tarification est projetée, certaines estimations supposant des prix de vente moyens stables tandis que d'autres modélisent des remises, du groupement d'offres ou une expansion modulaire au fil du temps. Le moment de la conversion des devises, le traitement des contrats pluriannuels, et la rapidité avec laquelle le modèle est actualisé après les principales sorties d'IA peuvent également faire évoluer le total de manière significative. En suivant le mix de déploiement, l'attache des services et la couverture applicative, Mordor Intelligence maintient le total des opérations cognitives limité aux solutions et services liés à l'analytique et à l'automatisation des opérations, puis revérifie les hypothèses avec des retours d'experts actualisés avant de verrouiller le chiffre final.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,78 milliards USD (2026) | |
| Revue sectorielle A | 34,75 milliards USD (2029) | Utilise une année cible plus tardive et intègre souvent des catégories de logiciels cognitifs plus larges dans le total, ce qui peut inclure des revenus de plateformes d'IA et d'automatisation adjacentes au-delà des workflows d'opérations. |
| Portail sectoriel B | 16,72 milliards USD (2025) | S'ancre sur une année antérieure et applique un TCAC global plus élevé sans séparer clairement les services des logiciels, ce qui peut déplacer le point de départ et la courbe de prix implicite. |
L'écart dans le tableau s'explique principalement par les limites de périmètre et les choix de calendrier, suivis de la manière dont les services et la progression des prix sont traités. Lorsque les variables sont définies en termes clairs et vérifiées par rapport aux retours d'entretiens et aux signaux de demande publics, le résultat est plus facile à retracer et plus simple à mettre à jour lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des opérations cognitives et ses perspectives de croissance ?
La taille du marché des opérations cognitives s'élevait à 23,78 milliards USD en 2026 et devrait croître jusqu'à 50,39 milliards USD d'ici 2031 à un CAGR de 16,18 %.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement cloud est en tête avec une part de revenus de 71,20 % en 2025 et devrait enregistrer le CAGR le plus rapide à 17,55 % en raison de son évolutivité élastique et de ses coûts de possession réduits.
Pourquoi l'analyse de sécurité est-elle la catégorie d'application à la croissance la plus rapide ?
La convergence de l'observabilité et de la cybersécurité permet une détection précoce des violations ; aussi l'analyse de sécurité devrait-elle afficher un CAGR de 17,56 % jusqu'en 2031.
Quelles régions les fournisseurs devraient-ils prioriser pour leur expansion ?
L'Asie-Pacifique offre le CAGR le plus élevé à 17,61 %, portée par des déploiements 5G agressifs, des politiques favorables à l'IA et une adoption rapide du cloud dans les secteurs de la fabrication et de la finance.
Comment les pénuries de compétences affectent-elles l'adoption du marché ?
La rareté des professionnels AIOps pluridisciplinaires allonge les délais de projet et gonfle les coûts, incitant les entreprises à s'appuyer sur des partenaires de services gérés et des programmes de formation interne.
Quel est le niveau de fragmentation du marché aujourd'hui ?
Le marché obtient un score de concentration de 6 ; les cinq premiers acteurs détiennent moins de 50 % des parts combinées, de sorte que les nouveaux entrants ont encore des opportunités considérables pour capturer des segments de niche.
Dernière mise à jour de la page le:



