
Tamanho e Participação do Mercado de Operações Cognitivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Operações Cognitivas por Mordor Intelligence
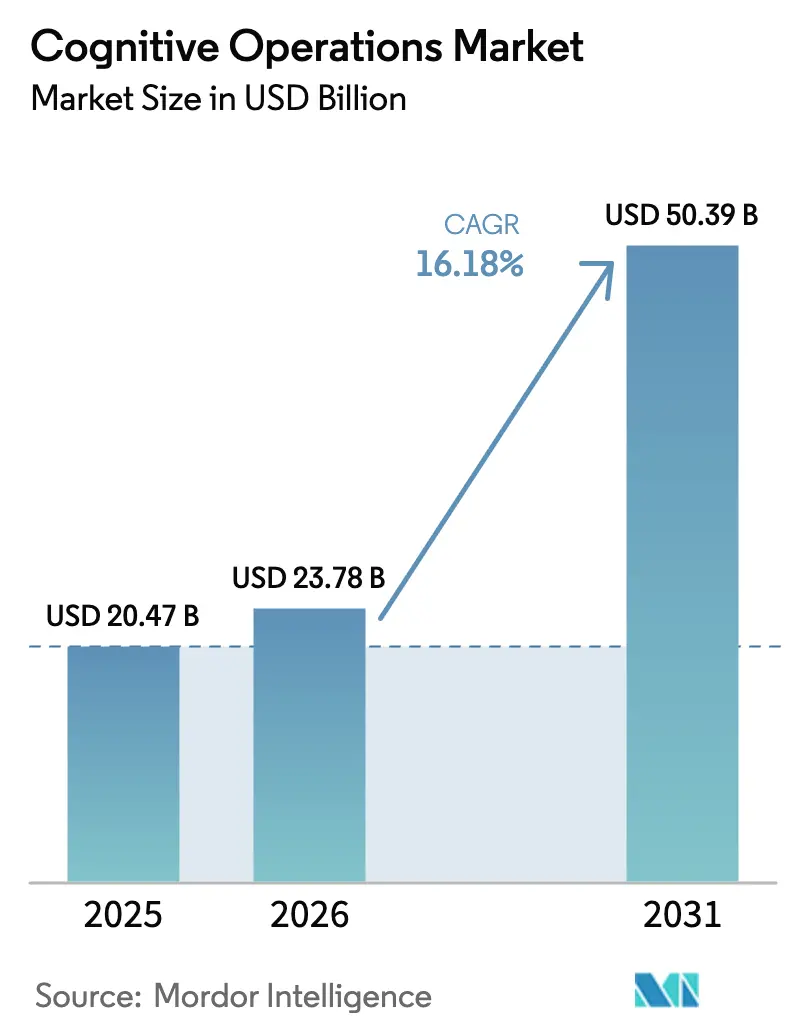
O tamanho do Mercado de Operações Cognitivas foi avaliado em USD 20,47 mil milhões em 2025 e estima-se que cresça de USD 23,78 mil milhões em 2026 para atingir USD 50,39 mil milhões até 2031, a um CAGR de 16,18% durante o período de previsão (2026-2031).
A rápida digitalização empresarial, o crescimento acelerado dos volumes de telemetria e uma mudança estratégica em direção a operações de TI autónomas sustentam esta expansão. As empresas implementam inteligência operacional baseada em IA para prever e evitar interrupções de serviço, reduzindo o tempo de inatividade não planeado e salvaguardando a experiência do cliente. As plataformas nativas de nuvem dominam porque escalam de forma elástica, processam fluxos de dados na escala de petabytes em tempo quase real e reduzem o custo total de propriedade em até 40% em comparação com as ferramentas legadas locais. A atividade de fusões e aquisições, mais notavelmente a compra da Splunk pela Cisco por USD 28 mil milhões, está a acelerar a consolidação de plataformas e a ampliar a abrangência de funcionalidades. Simultaneamente, um défice de competências e os obstáculos à integração de sistemas legados moderam o ritmo de implementação, especialmente em setores regulamentados.
Principais Conclusões do Relatório
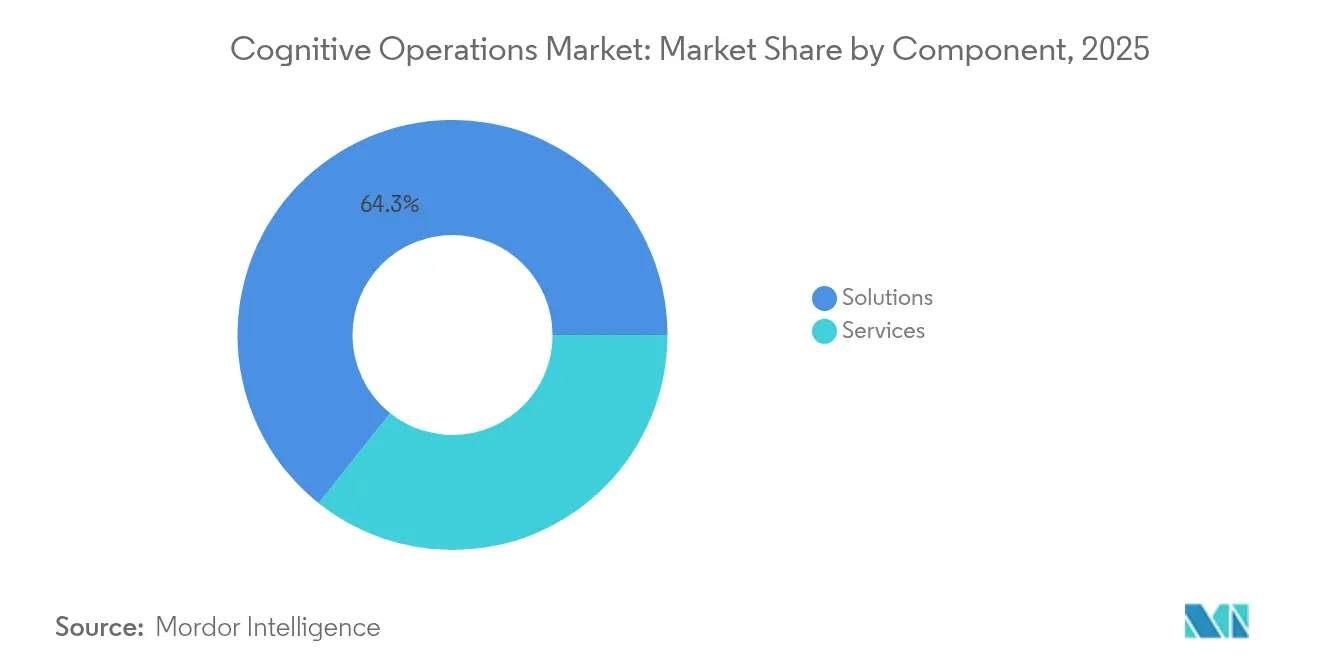
- Por componente, as Soluções capturaram 64,30% da participação do mercado de operações cognitivas em 2025, enquanto os Serviços têm previsão de expansão a um CAGR de 17,05% até 2031.
- Por modo de implementação, a implementação em nuvem detinha 71,20% da participação do tamanho do mercado de operações cognitivas em 2025 e está preparada para crescer a um CAGR de 17,55% até 2031.
- Por tamanho de empresa, as grandes empresas detinham uma participação de 58,30% em 2025; as PME registaram o crescimento mais rápido a um CAGR de 16,68%.
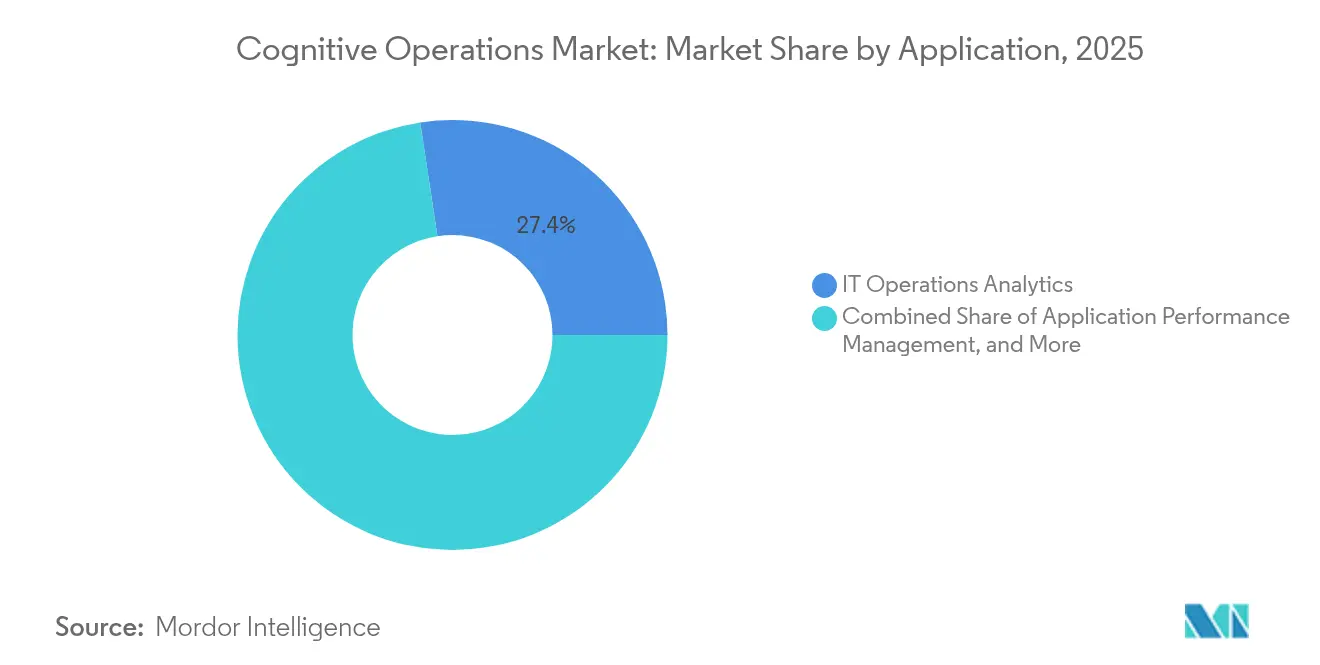
- Por aplicação, a Análise de Operações de TI liderou com uma participação de 27,40% em 2025, enquanto a Análise de Segurança avança a um CAGR de 17,56% até 2031.
- Por vertical da indústria, o BFSI detinha 23,60% de participação em 2025; prevê-se que a Saúde e Ciências da Vida registe o CAGR mais elevado de 16,94%.
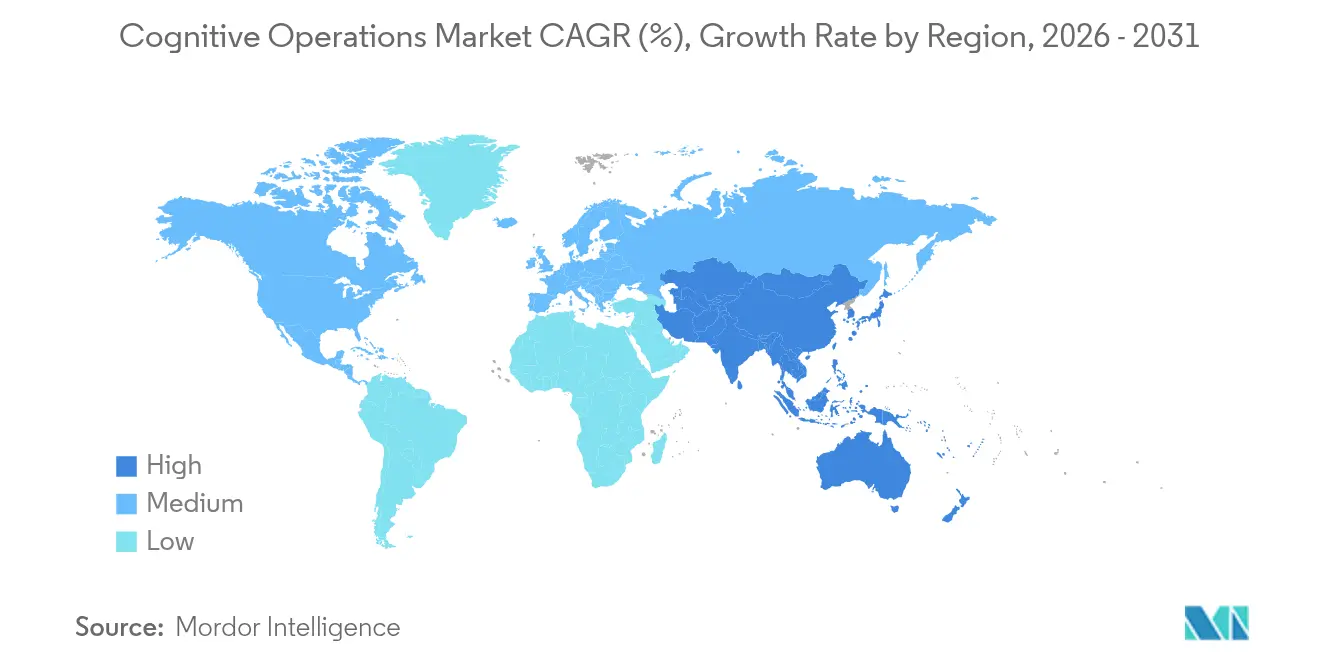
- Por geografia, a América do Norte representou 37,40% da participação do mercado de operações cognitivas em 2025, enquanto a Ásia-Pacífico está preparada para um CAGR de 17,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Operações cognitivas de TI baseadas em nuvem | +3.20% | Global; América do Norte e Europa lideram | Médio prazo (2-4 anos) |
| Monitorização de ambientes de TI complexos | +2.80% | Global; Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento de dados de TI-Ops resultante da transformação digital | +2.10% | Global; mais intenso em mercados emergentes | Longo prazo (≥ 4 anos) |
| Gestão proativa de incidentes baseada em IA | +1.90% | América do Norte e Europa, crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| AIOps nativo de borda para fatias de rede 5G | +1.40% | Núcleo da Ásia-Pacífico, expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| GreenOps para TI-Ops otimizada energeticamente | +1.20% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Foco Crescente em Operações Cognitivas de TI Baseadas em Nuvem
As plataformas de operações cognitivas nativas de nuvem oferecem escalabilidade a pedido que as ferramentas locais tradicionais não conseguem igualar. As empresas aproveitam os serviços de IA integrados dos fornecedores globais de nuvem para ingerir, armazenar e analisar petabytes de telemetria, mantendo alertas em frações de segundo. O modelo reduz a sobrecarga de infraestrutura e diminui o tempo médio de recuperação em até 40%, libertando as equipas de engenharia para tarefas de maior valor. A adoção de nuvem também acelera a velocidade de desenvolvimento de funcionalidades, permitindo que os fornecedores disponibilizem melhorias diárias que aprimoram a precisão da deteção de anomalias. Como resultado, as organizações reavaliam as estratégias de construção versus compra e favorecem de forma esmagadora os modelos de subscrição ancorados em preços baseados no consumo.
Procura Crescente de Monitorização de Ambientes de TI Complexos
Os microsserviços, contentores, funções sem servidor e nós de borda formam agora a espinha dorsal dos negócios digitais. Uma única transação de cliente pode percorrer dezenas de serviços fracamente acoplados que abrangem múltiplas nuvens, tornando o isolamento de falhas árduo. As plataformas de operações cognitivas aplicam aprendizagem não supervisionada para correlacionar sinais subtis através desta dispersão, prevenindo falhas em cascata que poderiam degradar a experiência do utilizador em milissegundos. As reduções reportadas de até 80% no tempo de inatividade não planeado traduzem-se diretamente em pontuações de Net Promoter Score mais elevadas e retenção de receitas para empresas digitais por natureza.
Crescimento do Volume de Dados de TI-Ops Proveniente da Transformação Digital
A geração de dados telemétricos cresce exponencialmente à medida que sensores de IoT, eventos de comércio eletrónico e endpoints 5G transmitem registos, métricas e rastreios ininterruptamente. Os custos de processamento podem absorver 30% do orçamento de uma operação, pressionando as equipas a adotar arquiteturas de pipeline de dados eficientes. A escassez de GPU em 2024-2025 forçou as empresas a otimizar os clusters existentes, catalisando o interesse em análise de borda e amostragem inteligente para reduzir os gastos com armazenamento, preservando a fidelidade dos dados. As empresas de serviços financeiros que operam sistemas de negociação de alta frequência exemplificam a urgência, analisando terabytes de dados diariamente para identificar anomalias que poderiam desencadear escrutínio regulatório.
Adoção de Gestão Proativa de Incidentes Baseada em IA
Os modelos de aprendizagem automática treinados em incidentes históricos preveem agora iminentes interrupções com elevada confiança, permitindo correções preventivas durante a manutenção planeada. Operadores bancários, de saúde e de telecomunicações incorporam estas capacidades em acordos de nível de serviço que exigem 99,99% de disponibilidade. As organizações reportam uma resolução 60-70% mais rápida do tempo médio de resolução após a implementação de manuais de procedimentos habilitados por IA que automatizam os fluxos de trabalho de escalação e remediação[1]ServiceNow, "Operações Proativas com Fluxos de Trabalho Baseados em IA," servicenow.com . Para além da redução de custos, as operações proativas reforçam a equidade da marca e a conformidade regulatória ao prevenir perturbações visíveis para o cliente.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Desafios de integração com sistemas legados | -1.80% | Global; agudo em grandes incumbentes | Curto prazo (≤ 2 anos) |
| Escassez de competências e experiência | -1.50% | Global; pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Algoritmos proprietários representam risco de governação | -0.90% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Regulamentações de privacidade limitam a captura de telemetria | -0.70% | Europa, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Integração com Sistemas Legados
As aplicações de mainframe e proprietárias com décadas de existência muitas vezes carecem de mecanismos modernos de observabilidade, obrigando à criação de conectores específicos que aumentam o custo e o risco do projeto. As instituições financeiras lidam com motores de banca central baseados em COBOL que devem trocar dados de forma segura com análises baseadas em IA sem perturbar o débito transacional. Esse trabalho de integração pode consumir até metade dos orçamentos totais de implementação e prolongar os períodos de retorno do investimento. A escassez de profissionais que compreendem tanto as arquiteturas legadas como o AIOps agrava os atrasos.
Escassez de Competências e Experiência
As operações cognitivas exigem conhecimentos multidisciplinares em aprendizagem automática, engenharia de fiabilidade de sites e operações de TI específicas do domínio. As universidades ficam aquém na formação de licenciados com esta combinação, levando as empresas a investir em academias internas ou em contratos de consultoria especializados que exigem aumentos salariais superiores a 30% em relação às funções tradicionais. A concentração de talentos nos principais centros tecnológicos amplia as lacunas de adoção entre os grandes centros urbanos e os mercados secundários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Aceleração dos Serviços Impulsiona a Evolução do MercadoAs Soluções retiveram uma participação de 64,30% no mercado de operações cognitivas em 2025, consolidando o seu papel como espinha dorsal arquitetónica para a recolha, correlação e automatização de telemetria. No entanto, a receita de Serviços está projetada para crescer a um CAGR de 17,05% até 2031, à medida que as empresas reconhecem que a sintonização de algoritmos, o retreinamento contínuo de modelos e a gestão de mudança organizacional ditam o ROI final. O tamanho do mercado de operações cognitivas para serviços profissionais está previsto para atingir USD 18,8 mil milhões até 2031, refletindo uma mudança das vendas de licenças para contratos baseados em resultados.
Os contratos de otimização contínua e as ofertas de serviços geridos prosperam porque as plataformas requerem calibração constante para acomodar novos microsserviços, paisagens de ameaças em evolução e mandatos de conformidade. Os fornecedores de serviços oferecem monitorização 24/7, reduzindo a fadiga de incidentes para as equipas internas e acelerando o tempo médio de deteção. À medida que a escassez de talentos especializados persiste, as ofertas consultivas e geridas tornam-se o caminho mais rápido para a maturidade operacional para empresas com recursos limitados.


Por Modo de Implementação:
A Dominância da Nuvem Reformula a Arquitetura OperacionalA nuvem representa 71,20% do tamanho do mercado de operações cognitivas e continuará a expandir-se a um CAGR de 17,55%, espelhando a migração empresarial de centros de dados monolíticos para infraestruturas multi-nuvem elásticas. Os fornecedores disponibilizam atualizações de plataforma semanalmente, incorporando novos modelos de análise sem intervenção do cliente, o que encurta os ciclos de inovação e melhora a precisão da deteção.
As implementações locais persistem na defesa e nos serviços financeiros onde a soberania dos dados é primordial, mas mesmo esses setores adotam modelos híbridos que transferem análises pesadas para a nuvem, mantendo os dados brutos localmente. O AIOps nativo de borda emerge como uma abordagem complementar para casos de uso de 5G e IoT industrial que requerem inferência em frações de milissegundo. A interação de opções de nuvem, local e borda expande a diferenciação dos fornecedores para além das funcionalidades, abrangendo considerações de gravidade dos dados, latência e regulamentação.
Por Tamanho de Empresa:
A Adoção pelas PME Acelera através da Acessibilidade da NuvemAs grandes empresas dominaram a adoção inicial com uma participação de receita de 58,30% em 2025, aproveitando orçamentos avultados para experimentar soluções de pilha completa em patrimónios globais. No entanto, prevê-se que as PME registem um CAGR de 16,68% à medida que a entrega SaaS comprime o tempo até à criação de valor e elimina os obstáculos de despesas de capital. Os pacotes personalizados e prontos a implementar são agora fornecidos com modelos pré-configurados e fluxos de trabalho guiados, permitindo que equipas mais pequenas monitorizem cargas de trabalho críticas sem contratar cientistas de dados dedicados. As arquiteturas multi-inquilino permitem que os fornecedores amortizem os custos de computação, baixando os preços de entrada e alinhando os gastos com o consumo. À medida que as transações digitais das PME crescem, as expectativas dos clientes por serviços sempre disponíveis pressionam os proprietários a investir em monitorização proativa para se manterem competitivos. A democratização do AIOps alarga assim a base global de clientes do mercado de operações cognitivas e suaviza a ciclicidade das receitas para os fornecedores.
Por Aplicação:
A Convergência da Análise de Segurança Impulsiona a InovaçãoA Análise de Operações de TI detinha uma participação de 27,40% em 2025, sublinhando o seu estatuto como caso de uso central para o planeamento de capacidade, ajuste de desempenho e análise de causa raiz. No entanto, a Análise de Segurança está preparada para o CAGR mais rápido de 17,56%, porque as ameaças avançadas cada vez mais se disfarçam de anomalias de desempenho inócuas. As plataformas que fundem telemetria de observabilidade e segurança enriquecem o contexto, permitindo uma deteção mais precoce de violações e uma contenção mais rápida.
A correlação entre domínios desbloqueia estratégias de confiança zero ao identificar tráfego leste-oeste irregular, risco interno e uso indevido de credenciais. Regimes regulatórios como o Regulamento de Resiliência Operacional Digital (DORA) da UE exigem relatórios integrados de resiliência operacional e cibernética, acelerando ainda mais a convergência. Os fornecedores que incorporam nativamente a análise de segurança nas suas suites de operações cognitivas diferenciam-se através de painéis de controlo unificados, modelos de metadados partilhados e fluxos de trabalho consolidados de resolução de incidentes.
Por Vertical da Indústria:
A Transformação da Saúde Acelera a AdoçãoO BFSI manteve-se como o maior adotante com uma participação de 23,60% em 2025 devido a rigorosos mandatos de disponibilidade e exposição ao risco financeiro. No entanto, espera-se que a Saúde e Ciências da Vida supere os seus pares a um CAGR de 16,94% até 2031. Os hospitais implementam observabilidade habilitada por IA para garantir a disponibilidade de registos eletrónicos de saúde, monitorizar a telemetria de dispositivos médicos e prever estrangulamentos de capacidade que poderiam afetar o fluxo de pacientes.
A falha de um robô de distribuição de medicamentos ou de uma estação de trabalho de imagiologia pode comprometer os resultados clínicos e atrair penalidades regulatórias. As operações cognitivas avaliam continuamente a latência, a perda de pacotes e o desvio de configuração nas redes hospitalares, encaminhando automaticamente os alertas para os engenheiros biomédicos para remediação. As plantas farmacêuticas utilizam análises semelhantes para manter a conformidade com as Boas Práticas de Fabricação (BPF) ao detetar a degradação de equipamentos antes que desencadeie a rejeição de lotes. Com a segurança do paciente e as multas regulatórias em jogo, os CIOs de saúde agilizam o financiamento de AIOps apesar das restrições orçamentais.
Análise Geográfica
Mercado de Operações Cognitivas da América do Norte
A América do Norte detém 37,40% da receita de 2025, impulsionada pela estreita integração da observabilidade com os portfólios de serviços em nuvem da AWS, Microsoft Azure e Google Cloud. Os aportes de capital de risco em start-ups de AIOps superaram 4,6 bilhões de USD entre 2024 e 2025, acelerando a maturidade dos produtos e a profundidade do ecossistema. Grandes aquisições, exemplificadas pela compra da Splunk pela Cisco, ampliam a capacidade das plataformas, desde a análise de registros até a segurança de pilha completa e a telemetria de rede. Instituições financeiras dos Estados Unidos e hiperescaladores atuam como clientes âncora, pressionando os fornecedores a obterem as certificações FedRAMP e SOC 2 que, uma vez conquistadas, abrem oportunidades adjacentes no setor público.
Mercado de Operações Cognitivas da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, expandindo-se a um CAGR de 17,61%. As operadoras de telecomunicações do Japão e da Coreia do Sul dependem de análises nativas de borda para orquestrar fatias de rede 5G, enquanto os provedores de nuvem chineses incorporam o AIOps diretamente nas camadas de Infraestrutura como Serviço para clientes de manufatura e comércio eletrônico. Os gigantes de serviços gerenciados da Índia implantam operações cognitivas para cumprir rigorosos objetivos de nível de serviço para clientes globais, transformando o subcontinente em um polo de talentos para engenharia de AIOps. Os governos regionais, por sua vez, investem em estratégias nacionais de inteligência artificial que subsidiam a pesquisa e reduzem as barreiras à adoção empresarial.
Mercado de Operações Cognitivas da Europa
A Europa apresenta um crescimento estável, porém orientado pela conformidade regulatória. A Lei de IA da UE e o RGPD exigem pipelines de dados com privacidade desde a concepção, obrigando os fornecedores a implementar filtragem granular de telemetria e opções de implantação em nuvem soberana. As montadoras automotivas alemãs vinculam as operações cognitivas às implantações de fábricas inteligentes, otimizando o tempo de atividade da robótica e o consumo de energia. O Reino Unido enfatiza a resiliência operacional nos serviços financeiros, exigindo testes anuais de tolerância ao impacto que estimulam os gastos com ferramentas de failover automatizado e engenharia de caos. Os mandatos de sustentabilidade impulsionam ainda mais os módulos de GreenOps que quantificam as emissões de carbono e sugerem o rebalanceamento de cargas de trabalho para centros de dados mais sustentáveis.

Panorama regulatório
As implementações de operações cognitivas estão cada vez mais sujeitas a regimes de governança de IA que combinam controles de risco de modelo com requisitos de proteção de dados e resiliência operacional. Na União Europeia, o marco da Lei de IA (Regulamento (UE) 2024/1689) eleva as obrigações de transparência e governança para sistemas de IA utilizados em fluxos de trabalho voltados ao cliente e operacionais, e coexiste com as restrições do GDPR à coleta e processamento de telemetria. Nos Estados Unidos, a adoção é moldada mais por padrões e orientações setoriais do que por uma única lei federal de IA, com a Estrutura de Gestão de Risco de IA do NIST (AI RMF) e perfis relacionados usados como referência comum para documentar controles de risco, validação e responsabilização em casos de uso operacional de IA.
2026 também trouxe âncoras de conformidade mais específicas para plataformas de operações cognitivas que incorporam GenAI e decisões automatizadas em fluxos de trabalho de TI. A Coreia do Sul promulgou a Lei Básica de IA em fevereiro de 2026, adicionando requisitos de gestão de risco para IA de alto impacto, enquanto o NIST lançou, em abril de 2026, uma nota conceitual para um Perfil AI RMF focado em IA Confiável em Infraestrutura Crítica, sinalizando maior escrutínio para operadores de serviços essenciais. Na Europa, a atenção regulatória se voltou para o ritmo de implementação e a aplicabilidade, com as regras de transparência da Lei de IA e de governança de IA de propósito geral se tornando aplicáveis em agosto de 2026, e ações omnibus posteriores adiando certas datas de conformidade de alto risco. Os fornecedores têm apostado mais em controles de telemetria baseados em privacidade desde a concepção, trilhas de auditoria e fluxos de explicabilidade para apoiar vendas em setores regulados.
Análise da cadeia de valor
A cadeia de valor das operações cognitivas começa com a geração de telemetria em aplicações, infraestrutura, redes e ferramentas de segurança, seguindo para a ingestão e normalização de dados (logs, métricas, rastros, eventos), armazenamento e processamento de fluxo, e análises de IA/ML para detecção de anomalias, correlação e inferência de causa raiz. As entradas upstream incluem infraestrutura de nuvem e plataformas de dados (computação, GPU/aceleradores, armazenamento de objetos), fontes de dados de observabilidade e ITSM/ITOM, e conectores para sistemas legados. As camadas midstream abrangem o desenvolvimento e ajuste de modelos, controles de política e governança, e orquestração de automação (runbooks, mecanismos de fluxo de trabalho e integrações), enquanto a entrega downstream é dominada por assinaturas SaaS, serviços gerenciados e serviços profissionais para integração, retreinamento de modelos e gestão de mudanças.
A estrutura do ecossistema continua a se consolidar em torno de fornecedores de plataformas, hyperscalers e parceiros de serviços que empacotam resultados de ponta a ponta. Alianças como as parcerias da BMC com Google Cloud e Amdocs reforçam a necessidade de ingestão escalável e integrações específicas para telecomunicações. A inovação é apoiada por especialistas nativos em IA e ofertas focadas em automação, incluindo a ScienceLogic introduzindo um mecanismo de IA generativa para triagem de incidentes, além de financiamento para entrantes focados em automação, como Selector AI e Ciroos, para expandir a automação centrada em rede e SRE. Os principais pontos de estrangulamento permanecem nas camadas de integração e governança, onde ambientes legados frequentemente exigem conectores sob medida, setores regulados exigem auditabilidade para ações automatizadas, e a lacuna de habilidades desloca o valor para serviços, operações gerenciadas e aceleradores empacotados, em vez de ferramentas isoladas.
Cenário Competitivo
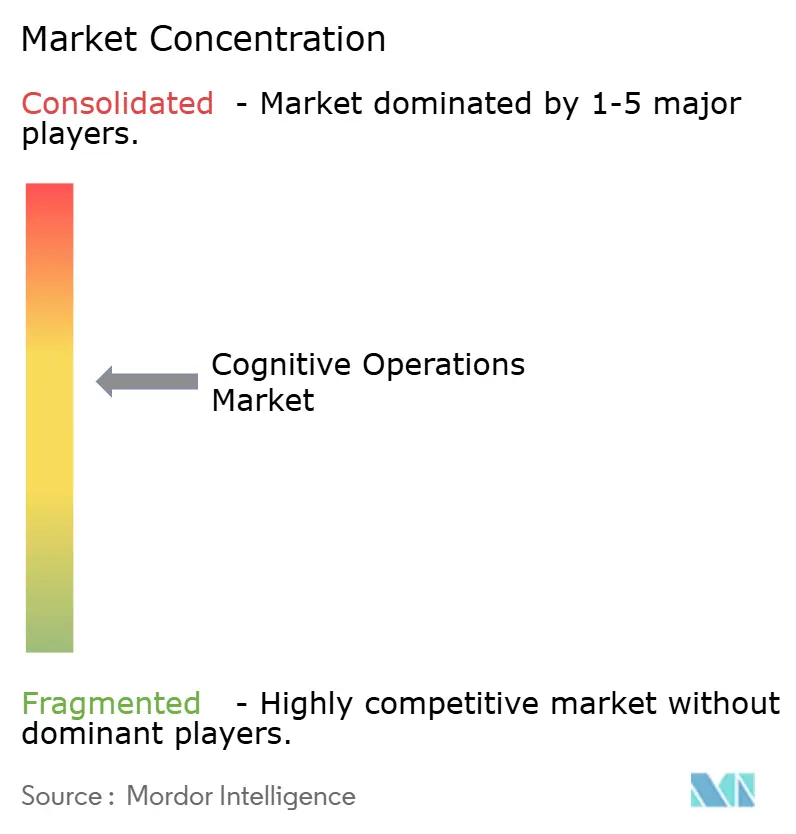
O mercado de operações cognitivas acolhe um conjunto moderadamente fragmentado no qual os cinco principais fornecedores controlam cerca de 48% da receita global, deixando amplo espaço para especialistas de nicho. A IBM aproveita décadas de conhecimento em gestão de serviços de TI e a integração com o Red Hat OpenShift para reter cargas de trabalho empresariais que exigem flexibilidade híbrida. A Broadcom complementa a sua suite de monitorização de infraestrutura com o VMware Cloud Foundation, conquistando relevância em nuvem privada[3]Broadcom, "VMware Cloud Foundation para Nuvem Híbrida," broadcom.com. O BMC Helix reorienta-se para a entrega de software como serviço após uma cisão corporativa em 2025 concebida para estimular a velocidade de inovação.
Os disruptores nativos de nuvem aceleram a velocidade de desenvolvimento de funcionalidades através de implementação contínua e experiências de utilizador intuitivas. A Datadog cresceu a receita trimestral 25% em termos homólogos no primeiro trimestre de 2025, adicionou 3.770 clientes com ARR superior a USD 100 mil, e adquiriu a Eppo e a Metaplane para integrar a governação de sinalizadores de funcionalidades e a observabilidade de dados na sua plataforma. A aquisição de USD 2,85 mil milhões da Moveworks pela ServiceNow adiciona IA conversacional, permitindo a triagem contextual de incidentes através de linguagem natural. A Selector AI especializa-se em operações cognitivas centradas em redes para operadoras de telecomunicações, tendo angariado USD 33 milhões para expandir-se pela Ásia e Europa.
Os ecossistemas de parcerias diferenciam agora as plataformas líderes. A BMC colabora com a Google Cloud para pipelines de ingestão escaláveis, enquanto a Cisco alinha a análise de registos da Splunk com as capacidades de monitorização de desempenho de aplicações da AppDynamics. Os fornecedores também se integram com ferramentas de DevOps, SecOps e FinOps para oferecer painéis de controlo de governação unificados. O sucesso competitivo depende de comprovar resultados empresariais tangíveis — menor tempo médio de deteção, menores gastos em nuvem e conformidade verificada — em vez de simplesmente promover a sofisticação algorítmica.
Líderes do Setor de Operações Cognitivas
IBM Corporation
Micro Focus International Plc
VMware, Inc.
Splunk Inc.
Broadcom Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Operações Cognitivas
- IBM Corporation
- Splunk Inc.
- Broadcom Inc.
- Dynatrace LLC
- BMC Software Inc.
- HCL Technologies Ltd.
- VMware Inc.
- Micro Focus International Plc
- ServiceNow Inc.
- New Relic Inc.
- ScienceLogic Inc.
- CloudFabrix Software Inc.
- Devo Technology Inc.
- Interlink Software Services Ltd.
- Correlata Solutions Inc.
- Loom Systems Inc.
- Moogsoft Inc.
- Elastic NV
- Datadog Inc.
- OpsRamp Inc.
- PagerDuty Inc.
- Sumo Logic Inc.
- AppDynamics LLC (Cisco)

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível onde os compradores precisam de remediação em ciclo fechado em ambientes híbridos, mas enfrentam restrições de governança e soberania de dados. Plataformas que incorporam controles de política em tempo de execução e suportam padrões de implantação soberana atendem a compradores regulados e do setor público que não podem centralizar telemetria bruta, reforçando a demanda por arquiteturas híbridas que mantêm dados sensíveis localmente, permitindo ainda análises de alta escala. Movimentos de fornecedores em 2026, incluindo a IBM posicionando uma camada de operações com IA para resposta coordenada e introduzindo um conceito de núcleo soberano para aplicação de políticas, destacam como modelos operacionais prontos para conformidade estão se tornando parte das decisões de produto, em vez de um complemento pós-implantação.
Uma oportunidade adicional está na modernização de centros de operações em telecomunicações e grandes empresas, migrando de fluxos de trabalho baseados em alertas para operações autônomas e assistidas por modelos que correlacionam sinais de observabilidade e segurança. Especificamente em tecnologia e telecomunicações, programas setoriais publicados sobre infraestrutura de IA soberana e industrial, como a iniciativa de nuvem de IA industrial da Deutsche Telekom em Munique, que entrou em operação no início de 2026, conforme referenciado em insights setoriais da Tech Mahindra, apontam para investimentos contínuos em infraestruturas operacionais prontas para IA. O mercado também deixa espaço para soluções especializadas que reduzem o esforço operacional em ambientes complexos, como assistentes SRE e triagem por GenAI, desde que se integrem às pilhas ITSM/ITOM existentes, o que se alinha com o lançamento da triagem de incidentes generativa pela ScienceLogic e rodadas de financiamento para entrantes focados em automação, como Ciroos e Selector AI.
Recent Industry Developments in Mercado de Operações Cognitivas
- Julho de 2026: A IBM destacou o IBM Power Autonomous Operations como uma abordagem habilitada por IA para gerenciar ambientes Power, automatizando observação, análise e tarefas operacionais selecionadas. A atualização estende conceitos de operações autônomas além de ambientes centrados em x86, para infraestruturas IBM Power comuns em grandes empresas, reforçando a demanda por práticas AIOps unificadas em infraestruturas heterogêneas.
- Maio de 2026: A Broadcom anunciou o VMware Cloud Foundation 9.1, posicionando-o como uma plataforma de nuvem privada segura e econômica para IA em produção, com suporte a computação mista. Isso fortalece a relevância da nuvem privada para compradores de operações cognitivas que precisam de observabilidade e controles de automação consistentes ao executar cargas de trabalho sensíveis fora de arquiteturas exclusivamente de nuvem pública.
- Novembro de 2024: A ScienceLogic revelou o Skylar AI, um mecanismo de IA generativa voltado para automatizar a triagem de incidentes em tempo real. Ao acelerar a forma como as equipes interpretam e agem sobre sinais operacionais, o lançamento apoiou a transição do tratamento manual de alertas para a tomada de decisão assistida por IA dentro dos fluxos de trabalho de operações de TI.


Mercado de Operações Cognitivas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de operações cognitivas abrange software e serviços relacionados que usam IA e análises para monitorar, prever e automatizar fluxos de trabalho de operações de TI e negócios. Isso inclui insights operacionais, correlação de eventos e remediação guiada em ambientes empresariais de grande escala.
Exclusões de escopo: serviços gerenciados de TI puramente manuais sem uma camada cognitiva, hardware de infraestrutura genérico e produtos de segurança cibernética autônomos não posicionados para análises operacionais são excluídos.
Visão geral da segmentação
- Por Componente
- Soluções
- Serviços
- Por Modo de Implementação
- Nuvem
- Local
- Por Tamanho de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Aplicação
- Análise de Operações de TI
- Gestão de Desempenho de Aplicações
- Análise de Rede
- Análise de Segurança
- Gestão de Infraestrutura
- Outras Aplicações
- Por Vertical da Indústria
- BFSI
- Saúde e Ciências da Vida
- TI e Telecomunicações
- Varejo e Comércio Eletrónico
- Outros Verticais da Indústria
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Egito
- Resto da África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o limite do mercado e construir os primeiros sinais de demanda e oferta que podem ser verificados. Baseamo-nos em fontes públicas e oficiais, como publicações do NIST, artigos da biblioteca digital IEEE e ACM, registros da SEC dos EUA, séries do Bureau of Labor Statistics sobre emprego em TI e software, e indicadores da OCDE que ajudam a explicar a capacidade de gastos digitais empresariais.
Para traduzir o escopo em variáveis mensuráveis, revisamos relatórios anuais e apresentações a investidores de empresas, documentação de produtos e indicadores públicos de preços quando disponíveis, e coberturas de imprensa confiáveis sobre implementações de operações de IA empresariais. Buscas em bases de patentes também foram utilizadas para entender onde o foco de engenharia está aumentando, e uma assinatura de dados financeiros e inteligência empresarial foi usada seletivamente para normalizar divulgações de receita por segmento. Essas fontes são ilustrativas, e muitos outros documentos públicos também foram consultados para coletar, verificar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em entrevistas e pesquisas com líderes de operações de TI empresariais, responsáveis por plataformas, integradores de sistemas e especialistas de domínio que gerenciam programas de AIOps, observabilidade e automação. Como a adoção varia conforme a maturidade em nuvem e a intensidade regulatória do setor, coletamos opiniões em várias regiões e tanto em grandes empresas quanto em adotantes de médio porte em expansão, para preencher lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 17% | APAC: 43% |
| Nível médio: 48% | Líderes funcionais/de unidade: 26% | EMEA: 37% |
| Players menores: 19% | Gerentes: 57% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual os pools de gastos em software empresarial e operações de TI foram reconstruídos por região, e então filtrados pela taxa de adoção de casos de uso de operações cognitivas em monitoramento, gestão de desempenho de aplicações, análises de rede, análises de segurança e gestão de infraestrutura. Após moldar o pool de demanda, a intensidade de adoção foi ajustada usando insumos como o ritmo de migração para a nuvem, a penetração de ferramentas de observabilidade, o mix típico de implantação (nuvem versus local) e a parcela dos gastos destinada a serviços versus ferramentas.
Os totais foram então corroborados por meio de aproximações bottom-up seletivas, incluindo divisões de receita de fornecedores amostrados discutidas em materiais públicos, verificações de canal com provedores de serviços e verificações simples de ASP multiplicado por volume, usando proxies de preços baseados em assentos, nós ou cargas de trabalho. Quando faltavam divulgações, as lacunas foram tratadas usando médias de pares dentro do mesmo modelo de produto, seguidas de ajustes durante a validação por entrevistas.
Para a previsão, foi utilizada a análise de cenários, já que os gastos podem oscilar com os ciclos de orçamento de TI e ondas de consolidação de plataformas. Os caminhos de crescimento foram orientados pelo consenso de especialistas sobre a adoção de assistentes de IA em equipes de operações, a expansão da cobertura de automação e metas mais rápidas de resposta a incidentes, sendo então traduzidos em suposições anuais de penetração e progressão de preços.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de crescimento de software empresarial, dinâmica de serviços de TI e indicadores de complexidade das operações em nuvem, e então revisados quanto a discrepâncias por região e aplicação. Quando surgia uma variância, rastreamos o fator subjacente até uma entrada específica e recontatamos os respondentes quando a suposição não podia ser sustentada com uma justificativa clara.
Antes da aprovação final, os números passam por uma revisão analítica em múltiplas etapas, incluindo verificações de consistência ao longo da progressão histórica e do gasto implícito por empresa adotante. Os relatórios são atualizados anualmente, com atualizações intermediárias quando mudanças relevantes afetam as expectativas de adoção ou preços. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado de operações cognitivas da Mordor Intelligence com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para operações cognitivas, mesmo quando o mesmo termo é utilizado. As diferenças geralmente decorrem do que é considerado operações cognitivas versus ferramentas adjacentes, de qual ano é tratado como referência e de como a receita de serviços é tratada quando as plataformas são vendidas por meio de parceiros.
Diferenças importantes também aparecem na forma como os preços são projetados, já que algumas estimativas assumem preços médios de venda estáveis, enquanto outras modelam descontos, agrupamento de produtos ou expansão de módulos ao longo do tempo. O momento da conversão cambial, o tratamento de contratos multianuais e a rapidez com que o modelo é atualizado após grandes lançamentos de IA também podem alterar o total de forma significativa. Ao acompanhar o mix de implantação, a adesão a serviços e a cobertura de aplicações, a Mordor Intelligence mantém o total de operações cognitivas restrito a soluções e serviços vinculados a análises operacionais e automação, revisando as premissas com novos retornos de especialistas antes de fechar o número final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,78 bilhões de USD (2026) | |
| Publicação Setorial A | 34,75 bilhões de USD (2029) | Utiliza um ano-alvo posterior e frequentemente combina categorias mais amplas de software cognitivo no total, o que pode incluir receitas adjacentes de plataformas de IA e automação além dos fluxos de trabalho de operações. |
| Portal Setorial B | 16,72 bilhões de USD (2025) | Baseia-se em um ano anterior e aplica uma CAGR de destaque mais alta sem separar claramente serviços de software, o que pode alterar o ponto de partida e a curva de preços implícita. |
A dispersão na tabela é explicada principalmente por limites de escopo e escolhas de tempo, seguidos de como os serviços e a progressão de preços são tratados. Quando as variáveis são definidas em termos claros e verificadas em relação ao retorno das entrevistas e sinais públicos de demanda, o resultado é mais fácil de rastrear e mais simples de atualizar quando as condições de mercado mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de operações cognitivas e as suas perspetivas de crescimento?
O tamanho do mercado de operações cognitivas situava-se em USD 23,78 mil milhões em 2026 e está previsto crescer para USD 50,39 mil milhões até 2031 a um CAGR de 16,18%.
Qual é o modelo de implementação de crescimento mais rápido?
A implementação em nuvem lidera com uma participação de receita de 71,20% em 2025 e está projetada para registar o CAGR mais rápido de 17,55% devido à sua escalabilidade elástica e menores custos de propriedade.
Por que motivo a Análise de Segurança é a categoria de aplicação de crescimento mais rápido?
A convergência da observabilidade e da cibersegurança permite a deteção precoce de violações; por conseguinte, espera-se que a Análise de Segurança registe um CAGR de 17,56% até 2031.
Que regiões devem os fornecedores priorizar para a expansão?
A Ásia-Pacífico oferece o CAGR mais elevado de 17,61%, impulsionado por implementações agressivas de 5G, políticas favoráveis à IA e rápida adoção de nuvem nos setores de manufatura e finanças.
Como é que a escassez de competências está a afetar a adoção no mercado?
A escassez de profissionais de AIOps multidisciplinares prolonga os cronogramas dos projetos e aumenta os custos, levando as empresas a depender de parceiros de serviços geridos e programas de formação interna.
Qual é o nível de fragmentação do mercado existente hoje?
O mercado obtém uma pontuação de concentração de 6; os cinco principais players detêm menos de 50% de participação combinada, pelo que os novos entrantes ainda têm uma oportunidade considerável de capturar segmentos de nicho.
Página atualizada pela última vez em:



