
Tamaño y Participación del Mercado de Cacao y Chocolate
Análisis del Mercado de Cacao y Chocolate por Mordor Intelligence
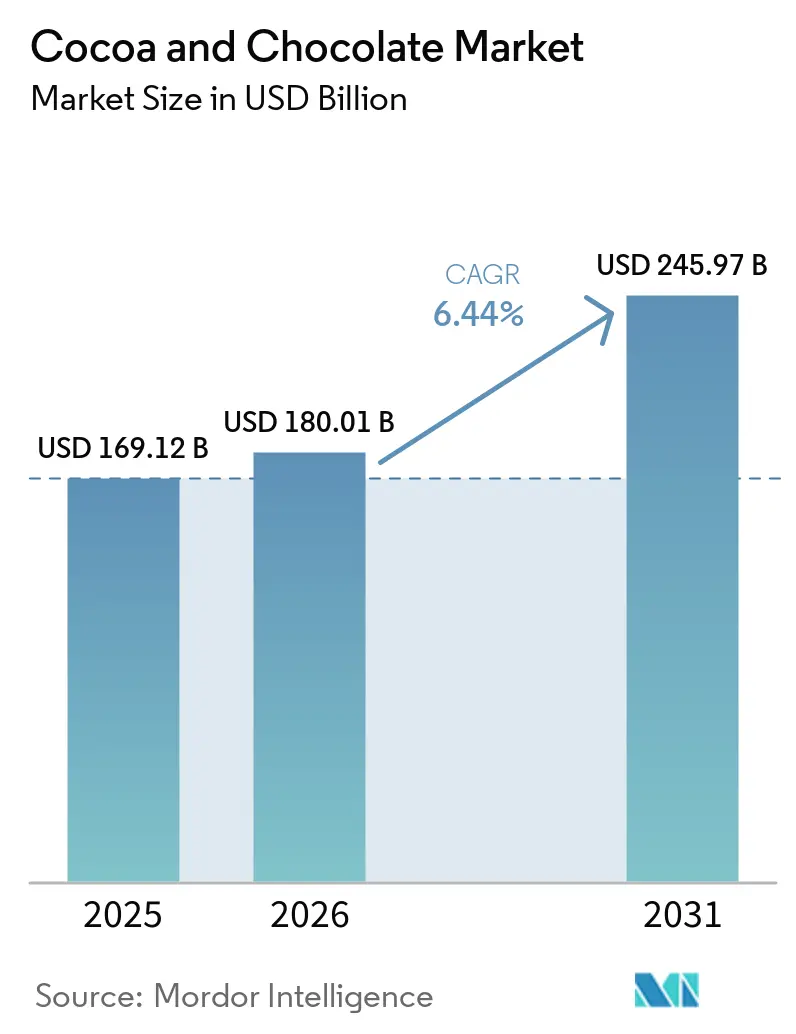
El tamaño del mercado de cacao y chocolate se estima en 180 mil millones de USD en 2026 y se proyecta en 191,6 mil millones de USD en 2027, alcanzando los 257,9 mil millones de USD en 2032, con una CAGR del 6,12% de 2027 a 2032.
Las compras de productos premium en los Estados Unidos y el interés orientado hacia la salud en el chocolate negro crean oportunidades para la diferenciación de productos. El comercio minorista digital puede ofrecer a esas propuestas rutas adicionales hacia los consumidores. Los fabricantes pueden vincular ese alcance con la capacidad de producción adecuada para aplicaciones específicas de chocolate. El posible riesgo climático relacionado con El Niño en los principales países productores de cacao a finales de 2026 y los requisitos de cumplimiento de origen complican la ejecución comercial. El acceso digital amplía la audiencia para el chocolate premium, pero la exposición al cacao limita cuánto de ese mayor valor de venta retienen los fabricantes.
Conclusiones Clave del Informe
- Por tipo de producto, el chocolate con leche/blanco tuvo una participación del 47,43% en el mercado de cacao y chocolate en 2026, mientras que el chocolate negro es el segmento de más rápido crecimiento con una CAGR del 7,5% de 2027 a 2032.
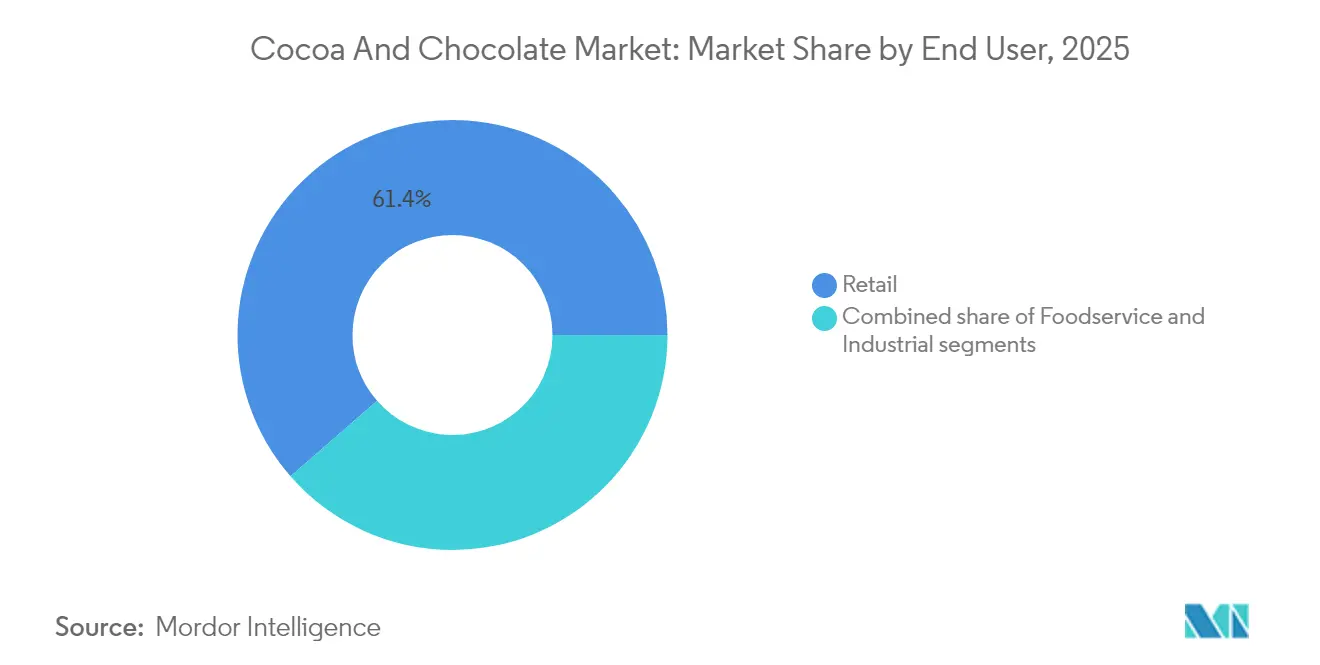
- El sector minorista lideró las ventas por usuario final con una participación del 61,09% del tamaño del mercado de cacao y chocolate en 2026, mientras que el industrial es el segmento de más rápido crecimiento con una CAGR del 7,25% de 2027 a 2032.
- El chocolate convencional lideró por naturaleza con una participación del 90,33% del valor de ventas en 2026, y el orgánico es el segmento de más rápido crecimiento con una CAGR del 7,5% de 2027 a 2032.
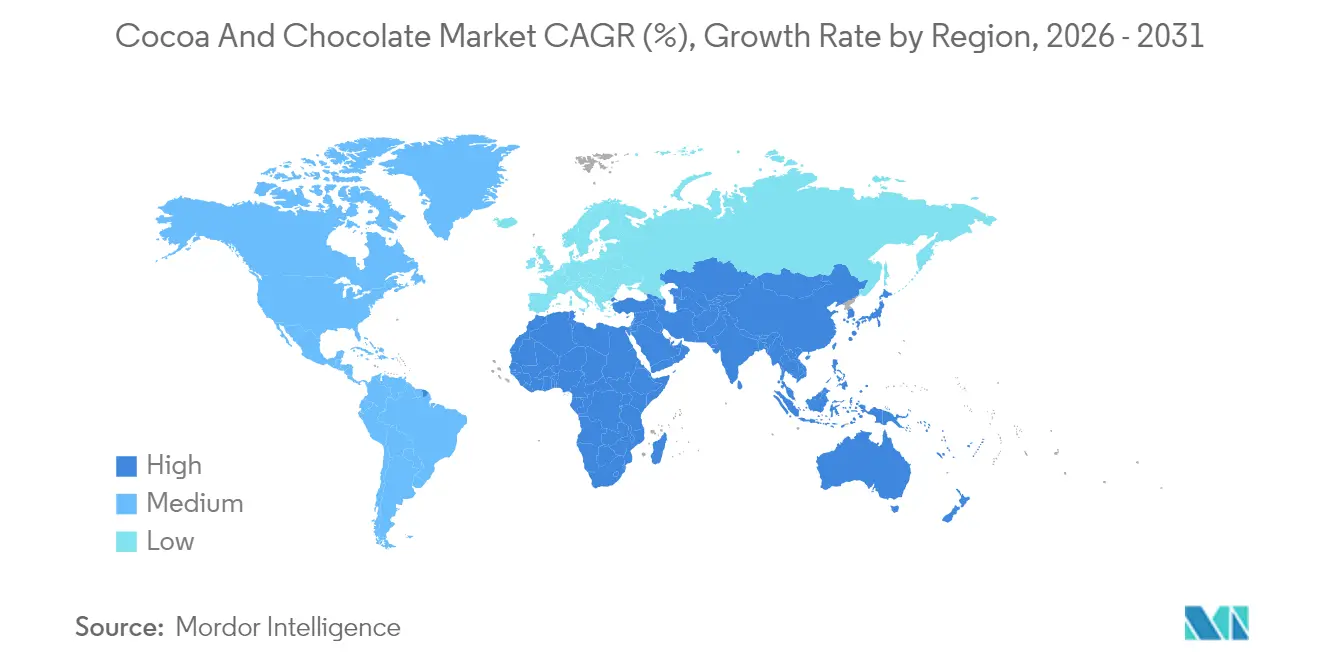
- Geográficamente, Europa tuvo la mayor participación del valor global de ventas de chocolate con un 34,97% en 2026, mientras que Asia-Pacífico es la geografía de más rápido crecimiento con una CAGR del 6,85% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de chocolates premium e indulgentes | +3.4% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Mayor conciencia sobre la salud que impulsa el consumo de chocolate negro | +1.8% | China, Indonesia, Australia y Japón | Mediano plazo (2-4 años) |
| Rápida expansión de la capacidad de molienda de cacao en Asia-Pacífico | +1.5% | Ubicaciones de procesamiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aceleración del comercio electrónico en la venta minorista de chocolate | +1.3% | Mercados minoristas de América del Norte | Corto plazo (≤ 2 años) |
| Uso de bioactivos del cacao como alimento funcional en nutracéuticos | +0.6% | A nivel nacional en Japón | Largo plazo (≥ 4 años) |
| Integración vertical por microproductores de origen a barra | +0.5% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de chocolates premium e indulgentes
La demanda de chocolate premium crea una oportunidad para desarrollar compras recurrentes entre un grupo definido de compradores, junto con la expansión de las ventas unitarias. NielsenIQ registró un aumento del 9,8% en las ventas unitarias de chocolate súper premium en EE. UU. en las 52 semanas que finalizaron el 27 de diciembre de 2025.[1] Su panel de consumidores en EE. UU. también identificó a los Millennials como el grupo con mayor índice de viajes de compra anuales de chocolate súper premium durante el mismo período. Un productor puede aprovechar esa concentración para orientar el desarrollo de productos premium hacia compradores que realizan viajes desproporcionados dentro de la categoría. El retorno de un lanzamiento premium puede entonces depender de la selección recurrente dentro de ese grupo, junto con el valor de la primera compra.
Creciente conciencia sobre la salud que impulsa el consumo de chocolate negro
La selección de productos orientada hacia la salud ofrece al chocolate negro una vía para atraer compradores que buscan tanto indulgencia como valor nutricional percibido. El rastreador de consumidores de Cargill de 2025, que abarca China, Indonesia, Australia y Japón, encontró que los encuestados consideraban ampliamente los chocolates orgánicos y negros como las opciones más saludables. CBI también vincula las asociaciones de salud de los flavonoides del cacao con la popularidad mundial del chocolate negro. En el rastreador de Cargill para Asia-Pacífico de 2025, más del 58% de los encuestados expresó disposición a pagar un 10% o más por ingredientes premium, incluido el chocolate negro, insumos de mayor calidad y más sostenibles, y alimentos enriquecidos con nutrientes. En conjunto, estas preferencias ofrecen a los fabricantes una base para posicionar el chocolate negro en torno al valor de salud percibido dentro de una oferta de precio premium.
Rápida expansión de la capacidad de molienda de cacao en Asia-Pacífico
La Asociación de Cacao de Asia informó que las moliendas de cacao asiáticas alcanzaron 233.767 toneladas métricas en el tercer trimestre de 2026, un 29,22% más que el año anterior. Las moliendas miden el rendimiento del procesamiento de granos, proporcionando el flujo de ingredientes de cacao que los fabricantes de Asia-Pacífico necesitan para convertir la demanda de chocolate en productos terminados. ADM Investor Services Singapur señaló que este fue el segundo trimestre consecutivo de crecimiento de moliendas superior al 25%. También fue la molienda trimestral más alta registrada desde al menos 2012. Para los fabricantes que amplían líneas de chocolate establecidas, un rendimiento sostenido de ingredientes puede respaldar tiradas de producción más grandes, permitiendo una expansión del lado de la oferta para atender una demanda adicional de productos terminados.
Aceleración del comercio electrónico en la venta minorista de chocolate
Las marcas de chocolate pueden ampliar su alcance minorista a través de plataformas digitales sin depender completamente de sus propias tiendas. En 2025, Chocoladefabriken Lindt & Sprüngli AG reportó un fuerte crecimiento de ventas de dos dígitos en los canales digitales combinados, incluidas plataformas de comercio electrónico, modelos de clic a tienda física y operadores puramente en línea. Su desempeño regional fue particularmente sólido en América del Norte, con Walmart apoyando el crecimiento del modelo clic a tienda física y Amazon registrando un aumento de dos dígitos. La oportunidad, por tanto, va más allá de operar un sitio web de marca dedicado, extendiéndose a la participación en los canales digitales de minoristas establecidos. La contribución del modelo clic a tienda física de Walmart y el crecimiento en línea de Amazon ofrecen a Lindt rutas distintas operadas por minoristas, de modo que la expansión digital no tiene que depender de un único socio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del grano de cacao ante perturbaciones climáticas | -1.4% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones de derechos humanos y trazabilidad | -0.8% | Países importadores de la Unión Europea | Corto plazo (≤ 2 años) |
| Límites más estrictos de cadmio en las principales regiones importadoras | -0.3% | Países importadores de la Unión Europea | Mediano plazo (2-4 años) |
| Envejecimiento de los árboles de cacao y enfermedades que reducen los rendimientos agrícolas | -0.5% | Costa de Marfil y Ghana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio del grano de cacao ante perturbaciones climáticas
En agosto de 2026, la Organización Internacional del Cacao señaló el posible riesgo climático relacionado con El Niño en los principales países productores de cacao para finales de ese año. Informó que los precios de los futuros de cacao eran sensibles a los indicadores de demanda, el clima y los riesgos de producción durante abril a junio de 2026. Para los fabricantes de chocolate, esa sensibilidad complica los supuestos de precio de los insumos detrás de un compromiso de producción. Un precio de venta acordado antes de que se fijen las compras de cacao puede dejar a un fabricante expuesto si los precios aguas arriba se mueven de manera adversa. Dicha exposición puede hacer que los pedidos adicionales sean menos atractivos cuando sus condiciones de venta dejan poco margen para absorber cambios en los costos de los insumos. La incertidumbre relacionada con el clima, por tanto, limita las condiciones en las que un fabricante puede expandirse, incluso antes de que ocurra una escasez física.
Endurecimiento de las regulaciones de derechos humanos y trazabilidad
Las obligaciones de trazabilidad pueden restringir el acceso a las ventas de chocolate incluso cuando un fabricante ha asegurado el suministro subyacente de cacao. A partir del 30 de diciembre de 2026, los operadores grandes y medianos que coloquen por primera vez en el mercado de la UE productos derivados del cacao cubiertos o los exporten deben demostrar una producción libre de deforestación y legal. Este requisito vincula el acceso comercial con evidencia sobre la producción en el país de origen. Para los proveedores de chocolate afectados, un insumo que de otro modo sería utilizable puede volverse comercialmente inadecuado cuando no se puede realizar la demostración requerida. La preparación debe abordar la responsabilidad legal del operador, así como la disponibilidad física de los ingredientes. La restricción resultante es el tiempo y el trabajo necesarios para establecer la elegibilidad antes de que un producto afectado pueda ingresar a ese canal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos de Regalo Apoyan el Chocolate con Leche Mientras que la Promoción Apoya las Marcas de Chocolate NegroEl chocolate con leche/blanco representó una participación del 47,43% del tamaño del mercado de cacao y chocolate en 2026, convirtiéndolo en el segmento más grande. Las Monedas Cadbury Dairy Milk ocuparon el primer lugar entre los SKU de novedades de regalo estacionales del Reino Unido en los datos de NIQ para las semanas que finalizaron del 19 de julio al 27 de septiembre de 2025. Un formato de regalo de marca conecta un producto de chocolate con leche con una ocasión específica en la que los compradores pueden seleccionarlo. Esto deja a los productores una vía para competir a través de la forma y presentación estacional, manteniendo al mismo tiempo la identidad de chocolate con leche del producto subyacente.
El chocolate negro es el segmento de más rápido crecimiento, con una CAGR prevista del 7,5% de 2027 a 2032. Meiji Holdings Co., Ltd. reportó Chocolate Kouka entre los productos que impulsaron el crecimiento de las ventas de chocolate japonés durante abril a junio de 2026, respaldado por actividades promocionales mejoradas. Ese resultado muestra cómo una marca de alto contenido de cacao puede participar en la expansión más amplia de chocolate de un proveedor a través de un apoyo comercial activo. El mecanismo combina un producto definido de alto contenido de cacao con una promoción que puede hacerlo más visible dentro de la oferta al consumidor. El resultado de Meiji de abril a junio de 2026 convierte la visibilidad promocional en una palanca comercial para la oferta existente de alto contenido de cacao de Chocolate Kouka.


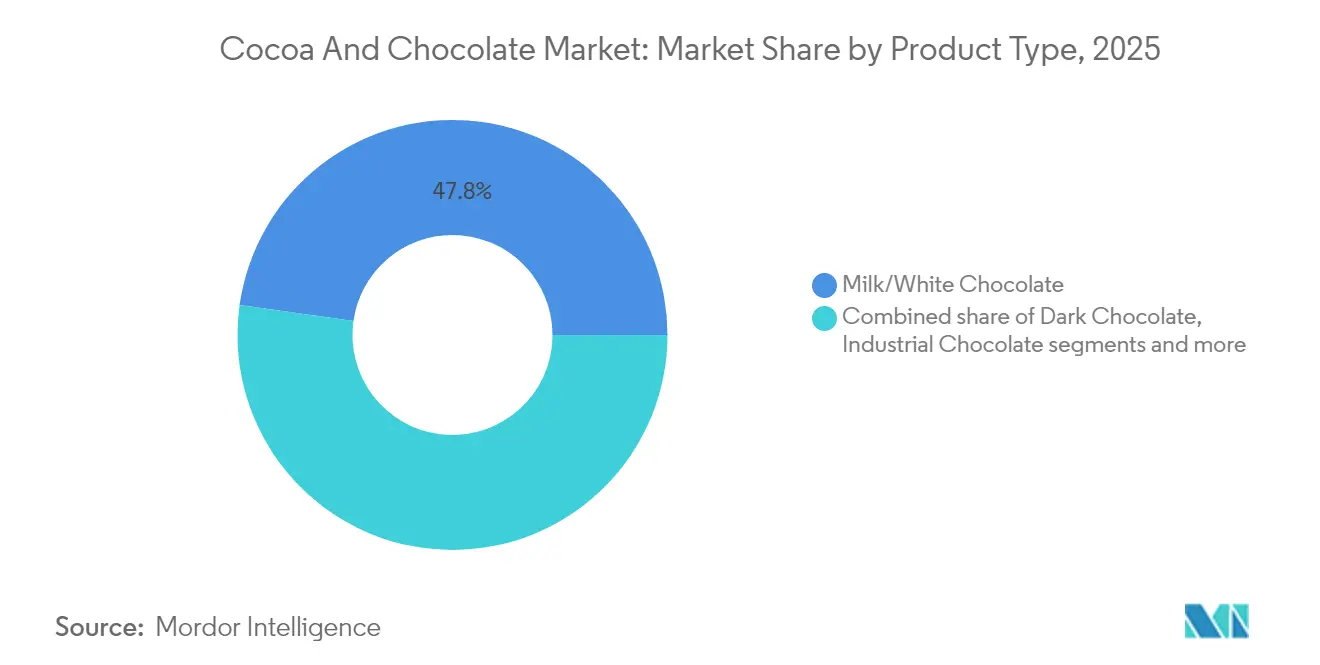
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Redes Minoristas Apoyan la Escala Mientras un Proveedor Industrial Retoma el Crecimiento en VolumenEl sector minorista representó una participación del 61,09% en el mercado de cacao y chocolate en 2026, convirtiéndolo en el segmento más grande por usuario final. En 2025, la red de Venta Minorista Global de Chocoladefabriken Lindt & Sprüngli AG operó 621 tiendas en todo el mundo, incluidas 53 nuevas aperturas ese año. Una red propia ofrece a un productor de chocolate un entorno directo para su marca, vinculando el suministro del producto con un punto de compra controlado. Ampliar una operación de tiendas establecida puede añadir acceso al consumidor mientras se mantiene la responsabilidad sobre la experiencia a través de la cual se presenta y vende el chocolate del fabricante.
El industrial es el segmento de más rápido crecimiento, con una CAGR prevista del 7,25% de 2027 a 2032. El grupo de Fabricantes de Alimentos de Barry Callebaut AG vendió 1,05 millones de toneladas métricas en los 9 meses que finalizaron el 31 de mayo de 2026, una caída del 2,3% interanual, con el crecimiento retomándose en el tercer trimestre fiscal. En su negocio Global de Chocolate, el volumen del tercer trimestre creció un 3,2%, lo que la empresa atribuyó al impulso continuo en AMEA y a los niveles de servicio restaurados en América del Norte. El resultado de Fabricantes de Alimentos es una señal específica del proveedor. Las condiciones de demanda del primer semestre y la interrupción del suministro en América del Norte contribuyeron a la caída del 2,3% en el volumen de nueve meses del grupo, a pesar de su retorno al crecimiento en el tercer trimestre fiscal.


Por Naturaleza:
La Escala Convencional Contrasta con el Impulso del Consumidor OrgánicoEl chocolate convencional representó el 90,33% del mercado en 2026, convirtiéndolo en el segmento más grande por naturaleza. A esta escala, los fabricantes que buscan crecimiento deben abordar los pedidos minoristas e industriales recurrentes en lugar de depender únicamente de una distinción de producto basada en la naturaleza. La transferencia del costo del cacao crea una disyuntiva entre preservar el retorno de cada producto de chocolate y mantener su lugar en una oferta convencional. El gasto en trazabilidad también debe recuperarse a través de las ventas ordinarias de chocolate, convirtiendo el cumplimiento en una decisión de costo operativo para esos fabricantes. Los productores convencionales, por tanto, enfrentan una restricción de crecimiento cuando el aumento del precio de venta necesario para recuperar los costos de cacao y cumplimiento debilita la asequibilidad de la oferta.
El orgánico es el segmento de más rápido crecimiento, con una CAGR prevista del 7,5% de 2027 a 2032. Las ventas al consumidor en EE. UU. de chocolate orgánico y barras de dulce alcanzaron los 541 millones de USD en 2025, con un crecimiento de ventas del 11,8%, según la Asociación de Comercio Orgánico. Esa base de gasto ofrece a los productores de chocolate orgánico una categoría de consumidores a la que dirigirse a través de productos posicionados en torno al atributo orgánico y el formato de chocolate. El chocolate orgánico y las barras de dulce superaron el crecimiento del 7,3% en ventas al consumidor de la categoría más amplia de snacks y dulces orgánicos de EE. UU. en 2025, aumentando su peso dentro del gasto en snacks orgánicos.
Análisis Geográfico
Mercado Europeo de Cacao y Chocolate
Europa representó una participación del 34,97% del tamaño del mercado de cacao y chocolate en 2026, convirtiéndola en la geografía más grande. El Grupo Lindt & Sprüngli reportó Europa como su mayor región de ventas, con ventas europeas de CHF 2,96 mil millones (USD 3,53 mil millones) en 2025. En Suiza, el consumo de chocolate suizo e importado cayó un 2,7% hasta 10,3 kilogramos por persona en 2025. La posición de liderazgo de Europa combina una base establecida de ventas de fabricantes con un consumo sustancial a nivel de país, mientras que el descenso suizo convierte en un desafío comercial distinto el mantenimiento del volumen por consumidor.
Mercado de Cacao y Chocolate en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con el valor de las ventas de productos de chocolate previsto para expandirse a una CAGR del 6,85% de 2027 a 2032. En Japón, las ventas de chocolate independientes de Meiji Co., Ltd. antes de aplicar la norma de reconocimiento de ingresos aumentaron un 8,9% interanual durante el 1 de abril al 30 de junio de 2026. Fuji Oil Co., Ltd. comenzó a operar una nueva planta de chocolate industrial en Japón en mayo de 2026, aumentando su capacidad de producción.[2] Dentro de Asia-Pacífico, Japón ilustra mecanismos separados de demanda y oferta a través del aumento trimestral de ventas de Meiji y la capacidad industrial adicional de Fuji Oil, lo que crea margen para atender más pedidos de chocolate.
En América del Norte, una encuesta nacional en línea en EE. UU. realizada a 1.585 consumidores de entre 18 y 75 años en diciembre de 2025 encontró un consumo de chocolate y dulces de 2 a 3 veces por semana. Ese consumo recurrente respalda una oferta minorista cotidiana para los compradores de confitería en EE. UU., ofreciendo a los proveedores norteamericanos una justificación comercial más allá de los formatos de chocolate estacionales. En América del Sur, el volumen de huevos de chocolate de Pascua en Brasil aumentó de 45 millones en 2025 a 46 millones en 2026, con la producción comenzando el agosto anterior, lo que hace relevantes los compromisos tempranos de fábrica para el suministro estacional. En Oriente Medio y África, el director ejecutivo de la Junta de Cacao de Ghana declaró el 6 de agosto de 2026 que un proyecto de ley recién aprobado incluía un umbral de procesamiento del 50% destinado a mejorar el acceso de los procesadores locales a los granos. Para los procesadores ghaneses, un umbral de procesamiento del 50% que proporcione el acceso previsto a los granos vincularía la inversión en capacidad de planta con los volúmenes de granos necesarios para operarla.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones difieren en cómo regulan la identidad del chocolate, la flexibilidad de los ingredientes y el acceso al mercado. La comparación adopta la perspectiva de un fabricante que vende productos de chocolate estandarizados en cada país. Las normas de composición y denominación de los Estados Unidos abarcan categorías específicas de productos de cacao, mientras que la norma de chocolate de India limita las grasas vegetales distintas de la manteca de cacao. Una norma de formulación existente clara puede respaldar una gama de productos estable, mientras que un cambio programado genera trabajo antes de que el chocolate afectado pueda continuar bajo la misma denominación.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | India | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Oficina Federal de Agricultura y Alimentación, BLE, para el Reglamento de la UE sobre Deforestación | FSSAI y autoridades estatales de seguridad alimentaria | Anvisa, incluida su Dirección General de Alimentos | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR Parte 163; enmienda adoptada sobre sustitutos de sal | El alcance del Reglamento de la UE sobre Deforestación incluye productos de chocolate del SA 1806; aplicación gradual | Norma de chocolate bajo el Reglamento 2.7.4 | RDC 723/2022; Ley 15.404/2026 en vigor desde el 6 de mayo de 2027 | SFDA.FD/GSO 567:2021/Amd 1:2024, en vigor desde su aprobación |
| Efecto comercial | Requisitos de composición y denominación específicos por categoría | Los productos de chocolate cubiertos entran en el marco de cumplimiento del Reglamento de la UE sobre Deforestación | Otras grasas vegetales limitadas al 5% del peso del producto excluyendo otros alimentos comestibles añadidos, sin reducir el contenido mínimo de cacao | Las normas de composición existentes pasan a una nueva definición legal de chocolate | Marco de cumplimiento técnico específico para el chocolate |
| Atractivo actual de la política | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La enmienda de los Estados Unidos facilita la formulación a partir del 14 de diciembre de 2026 al permitir sustitutos de sal en las normas específicas de chocolate, y el límite existente de India mantiene la disciplina de formulación mientras que su propuesta de 2024 abordó el chocolate de imitación. La Oficina Federal de Agricultura y Alimentación de Alemania aplica el Reglamento de la UE sobre Deforestación, cuyo alcance incluye el chocolate bajo el SA 1806, ofreciendo a los vendedores de chocolate cubiertos una autoridad de aplicación nacional a medida que comienza la aplicación gradual a finales de 2026. Brasil eleva el mínimo total de sólidos de cacao para el chocolate legalmente definido del 25% al 35% el 6 de mayo de 2027, aumentando las restricciones de formulación para los productores afectados. El marco operativo de chocolate de Arabia Saudita es SFDA.FD/GSO 567:2021/Amd 1:2024, en vigor desde su aprobación, por lo que los fabricantes enfrentan continuidad bajo la edición específica del producto actual.
Etapas de la Cadena de Valor
La originación del cacao, el procesamiento de ingredientes, la fabricación de chocolate y las ventas de marca capturan valor a través de diferentes roles comerciales. Los canales de granos de cacao varían según el origen, con comerciantes locales y mayoristas que a veces preceden a los exportadores y cooperativas de agricultores que a veces venden directamente a los exportadores. Esa variación convierte la agregación y la coordinación en fuentes distintas de trabajo comercial antes de que comience el procesamiento. La integración puede reunir estas actividades bajo un único proveedor, pero cada etapa debe seguir proporcionando la capacidad que necesita el siguiente comprador.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Originación y agregación de cacao | Proveedores de abastecimiento de cacao como ofi | Ventas de granos de cacao | Coordinación a través de las rutas de agregación | Abastecimiento directo de cooperativas donde esté disponible |
| Procesamiento de ingredientes de cacao | Procesadores de cacao como ofi | Ventas de ingredientes de cacao procesados | Conectar el suministro de origen con los mercados de consumo | Ubicaciones de procesamiento cercanas a los mercados de consumo |
| Fabricación de chocolate | Fabricantes de chocolate premium como Chocoladefabriken Lindt & Sprüngli AG y sus subsidiarias | Ventas de chocolate fabricado | Adecuar los recursos de producción a la demanda del producto | Alinear la asignación de fábrica con los requisitos del comprador |
| Ventas de chocolate de marca | Vendedores de chocolate de marca como Mondelēz International, Inc. | Ventas del fabricante de chocolate de marca | Dependencia de la demanda de marcas individuales | Diferenciar a través de una cartera de marcas de chocolate |
| Fuente: Mordor Intelligence | ||||
Las instalaciones de procesamiento de ofi cercanas a los mercados de consumo en Europa, América del Norte, América del Sur y Asia conectan su negocio de abastecimiento con la demanda aguas abajo. Para 2025, el Grupo Lindt & Sprüngli reportó 11 plantas de fabricación en todo el mundo, con 6 en Europa y 5 en los Estados Unidos. Los propietarios de marcas capturan un rol comercial diferente al ofrecer chocolate terminado, por lo que controlar únicamente el procesamiento de insumos no asegura la relación final con el consumidor. Una mayor integración puede retener más etapas de los ingresos del proveedor, siempre que el operador pueda gestionar la coordinación de origen, la fabricación de chocolate y la demanda de marca aguas abajo.
Panorama Competitivo
Concentración del Mercado
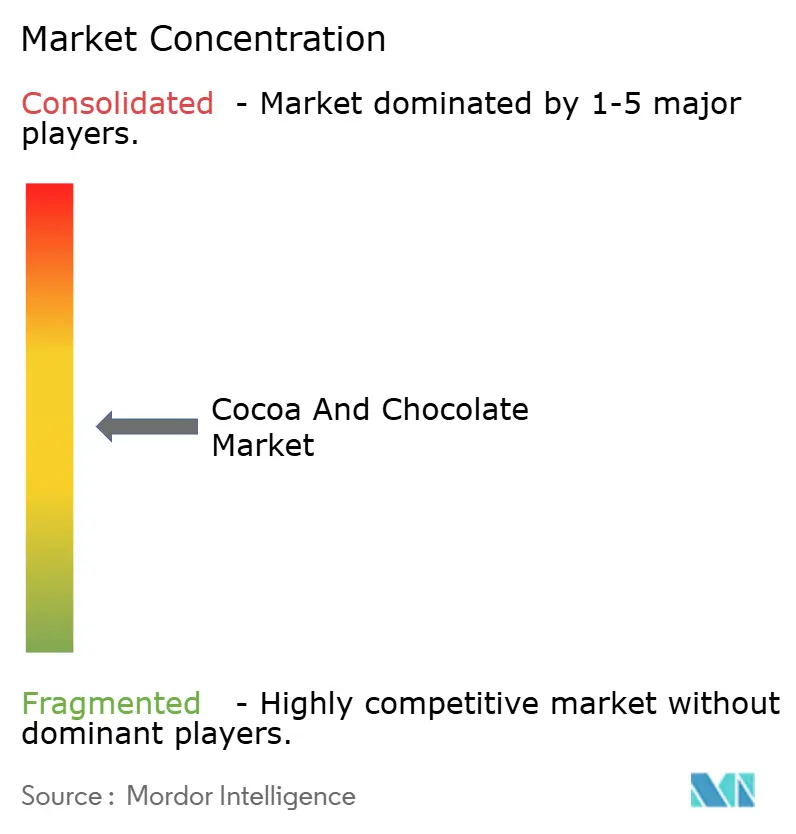
El mercado moderadamente consolidado combina el suministro industrial de Barry Callebaut AG a clientes fabricantes de alimentos con la producción de marca de Mars Incorporated, cuya fábrica de Slough produce Mars, Galaxy y Snickers. Nestlé S.A. opera la fabricación de chocolate a través de Nestlé Bulgaria, y Ferrero Group reportó la apertura de una instalación de Kinder Bueno en Bloomington, Illinois, en sus resultados de 2024/25. Mondelēz International, Inc. reportó aproximadamente 38,5 mil millones de USD en ingresos netos de snacks a nivel de empresa en 2025 y atiende a consumidores en más de 150 países, con marcas de chocolate que incluyen Cadbury Dairy Milk, Milka y Toblerone. Los proveedores industriales compiten por los requisitos de chocolate de los fabricantes, mientras que los grupos de marca compiten por las compras de los consumidores, creando rutas distintas hacia la escala dentro de la misma industria.
En febrero de 2025, Nestlé Bulgaria abrió nueva capacidad de producción para Tabletas KitKat en su fábrica de chocolate de Sofía. El ministerio de economía búlgaro describió la tecnología como única en Europa. En mayo de 2026, Mars anunció mejoras en robótica, herramientas habilitadas por inteligencia artificial, maquinaria y capacitación de la fuerza laboral en su fábrica de chocolate de Slough dentro de un plan que se extiende de 2023 a 2028. Estos enfoques sitúan la capacidad de fabricación específica del producto y la modernización operativa en el centro de la inversión competitiva. Para los compradores, el valor depende de los productos de chocolate que una fábrica puede suministrar de manera confiable, con activos de producción completados y mejoras anunciadas que ofrecen diferentes plazos comerciales.
La dirección competitiva también incluye la solidez de los compromisos de abastecimiento de insumos, junto con la capacidad y el alcance de la marca. En 2025, los proveedores de Mars adquirieron cacao e ingredientes de cacao a través de su programa de Cacao de Abastecimiento Responsable en un volumen equivalente al 98% de los requisitos para los productos de marca Mars.[3] El programa exige que los proveedores obtengan cacao de tierras que no hayan sido deforestadas ni convertidas desde otro ecosistema natural. Tal condición puede respaldar la preparación para las obligaciones de acceso al mercado relacionadas con la deforestación al hacer que los criterios de uso del suelo formen parte de la adquisición del proveedor. Para un proveedor que busca negocios bajo ese programa, la elegibilidad comercial incluye, por tanto, la tierra detrás del cacao, además del ingrediente entregado.
Líderes de la Industria del Cacao y Chocolate
-
Barry Callebaut AG
-
Mars Incorporated
-
Nestlé S.A.
-
Ferrero Group
-
Mondelēz International, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cacao y Chocolate Empresas cubiertas en este informe
- Barry Callebaut AG
- Mars Incorporated
- Mondelēz International, Inc.
- Nestlé S.A.
- Ferrero Group
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Blommer Chocolate
- Cargill, Incorporated
- PT Mayora Indah Tbk
- Meiji Co., Ltd.
- Cartenz Cocoa
- Orion Corporation
- Yıldız Holding
- Manam Chocolate
- Huadong Cocoa Food (Xinghua) Co., Ltd
- Lotte Wellfood Co., Ltd.
- Arcor Group
- Morinaga & Company, Ltd
- Fazer Group
Oportunidades Clave para los Participantes del Mercado
Los proveedores de chocolate pueden comparar oportunidades según la relación con el comprador a través de la cual el abastecimiento documentado se convierte en parte de la oferta del producto. Bajo la transición de la UE, los operadores micro y pequeños calificados establecidos antes del 31 de diciembre de 2024 reciben una fecha de aplicación del 30 de junio de 2027. Los proveedores que vinculan las entregas de chocolate con la documentación que su cliente necesita pueden competir en acceso además de en características del producto. La apertura comercial difiere según si el cliente compra un ingrediente industrial, una gama minorista de marca o chocolate para distribución en el extranjero.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro documentado de chocolate industrial | Transición de diligencia debida de la UE | Fabricantes de alimentos de la UE cubiertos | Vincular las entregas recurrentes de chocolate con los registros de producción y diligencia debida aplicables | Mantener la documentación a lo largo de entregas repetidas | Proveedores de chocolate industrial capaces de demostrar un abastecimiento conforme |
| Acceso minorista para marcas pequeñas de chocolate elegibles | Aplicación posterior para operadores micro y pequeños establecidos especificados | Compradores minoristas de la UE que abastecen chocolate de marcas pequeñas | Preparar gamas de marca y registros requeridos conjuntamente | Completar los registros de abastecimiento y legalidad requeridos | Pequeños productores de chocolate preparados y sus clientes minoristas |
| Exportaciones conformes de chocolate desde la UE | Las exportaciones cubiertas también llevan condiciones de cumplimiento | Compradores extranjeros de chocolate producido en la UE | Integrar las ventas de exportación con la documentación de diligencia debida aplicable | Asegurar evidencia de producción para el chocolate exportado | Fabricantes de chocolate con operaciones de exportación documentadas en la UE |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de suministro de chocolate cuya evidencia de producción respalda la ruta legal del cliente hacia la venta. Los productos cubiertos deben satisfacer las condiciones de libre de deforestación, legalidad y declaración de diligencia debida aplicable o declaración simplificada. Para un comprador industrial cubierto, combinar la oferta de chocolate con evidencia de origen utilizable puede reducir la coordinación separada necesaria para establecer la elegibilidad del producto para la venta.
Desarrollos recientes de la industria en Mercado de Cacao y Chocolate
- Sep 2026: Mondelēz International, Inc. inauguró su Torre de Crumb completada en la planta de Confitería Cadbury en Shah Alam, Malasia, habilitando la producción local de crumb de chocolate para la elaboración de chocolate.
- Ago 2026: Paradise Company Limited, de propiedad totalmente papú neogüineana, abrió su renovada Fábrica de Chocolate Queen Emma en Port Moresby, Papúa Nueva Guinea, aumentando la capacidad de procesamiento de chocolate de 10 a 200 toneladas métricas por mes.
Mercado de Cacao y Chocolate Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de cacao y chocolate mide el gasto anual en productos de chocolate vendidos en todo el mundo. El total abarca las ventas de productos en los canales minorista, de servicios de alimentación e industrial, valoradas en la primera venta del fabricante de chocolate.
Exclusiones del alcance: Se excluyen los granos de cacao vendidos como materia prima agrícola, la manteca de cacao vendida por separado, el polvo de cacao y el licor de cacao, los alimentos no chocolatados que contienen chocolate y la confitería no chocolatada.
Descripción General de la Segmentación
- Por Tipo de Producto
- Chocolate Negro
- Chocolate con Leche/Blanco
- Chocolate Industrial
- Manteca de Cacao
- Polvo de Cacao
- Licor de Cacao
- Nibs de Cacao
- Chocolate Relleno/Compuesto
- Por Usuario Final
- Servicios de Alimentación
- Minorista
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Tiendas Especializadas
- Otros
- Industrial
- Confitería
- Panadería
- Lácteos y Bebidas
- Cosméticos y Cuidado Personal
- Farmacéuticos y Nutracéuticos
- Por Naturaleza
- Convencional
- Orgánico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública utiliza fuentes como las estadísticas de producción y moliendas de cacao de la Organización Internacional del Cacao para rastrear las condiciones de suministro aguas arriba, el análisis de la cadena de valor del cacao de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo para comprender los roles de procesamiento y comercio, la base de datos Comext de Eurostat para examinar el comercio de mercancías en productos de chocolate y cacao, y el reglamento de deforestación de la Unión Europea para identificar la cobertura de productos y los requisitos de acceso al mercado. Estas fuentes proporcionan contexto independiente para el suministro, los flujos transfronterizos, la estructura de la cadena de valor y la exposición regulatoria relevante para las ventas de chocolate.
Los informes anuales y presentaciones de empresas, las presentaciones a inversores, las publicaciones reputadas de la industria alimentaria y los anuncios públicos de empresas pueden aclarar los canales de ventas, las carteras de productos, los cambios de capacidad y las señales de precio y volumen. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y cuestionarios estructurados pueden incluir fabricantes de chocolate, proveedores de chocolate industrial, compradores minoristas y de servicios de alimentación, y especialistas regionales en comercio o categorías, con roles de los encuestados que abarcan funciones comerciales, de adquisiciones, de producto y de operaciones. Su evidencia puede poner a prueba las estimaciones secundarias de precio, volumen, mezcla de productos, asignación de canales y demanda regional, aclarar las diferencias en la cobertura de la primera venta e identificar insumos faltantes para investigación de seguimiento y triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima las ventas globales de chocolate en la primera venta del fabricante utilizando un marco de valor de arriba hacia abajo, luego verifica los totales seleccionados con ventas de fabricantes muestreados, verificaciones de canales y el precio de venta promedio multiplicado por el volumen de ventas respaldado. Las moliendas de cacao y los flujos de comercio de chocolate indican cambios en el suministro disponible y la demanda transfronteriza, mientras que los precios de venta del productor, las ventas y volúmenes minoristas, y la mezcla de productos y usuarios finales ayudan a distinguir los efectos de precio de los cambios en las compras de chocolate y a asignar valor entre tipo de producto, usuario final, naturaleza y región. Los pronósticos pueden utilizar regresión multivariante donde las ventas históricas y los indicadores de demanda se mueven conjuntamente, con análisis de escenarios para cambios en el costo del cacao, el suministro y los cambios regulatorios que puedan alterar los precios o las compras. El pronóstico de valor se mantiene distinto de cualquier evidencia de volumen, con precio y mezcla utilizados para interpretar su divergencia. Los analistas reconcilian definiciones inconsistentes mapeando cada observación a productos de chocolate y la primera venta del fabricante, dejando de lado las transacciones de granos e ingredientes vendidos por separado y evitando que los alimentos aguas abajo sean contados nuevamente. Los detalles de país o segmento no respaldados se estiman a partir de la evidencia de mercado respaldada más cercana y se verifican con los encuestados primarios antes de su inclusión.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de los fabricantes, los datos de comercio, los indicadores de suministro de cacao y la evidencia de canales, luego verifican los totales, las participaciones, las tasas de crecimiento y los cambios interanuales en busca de anomalías y grandes variaciones de fuentes. Rastrean los resultados inusuales hasta las definiciones de fuentes, el momento, la moneda o la cobertura, resuelven la diferencia en la estimación de trabajo y buscan aclaración de seguimiento cuando la evidencia entra en conflicto o falta un insumo material. Una segunda revisión verifica los cálculos y la coherencia narrativa antes de la aprobación. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando eventos materiales de suministro, precios, regulación o capacidad cambian las perspectivas, y recibe una revisión previa a la entrega para actualizaciones de fuentes y coherencia del modelo.
Tamaño del Mercado de Cacao y Chocolate de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de cacao y chocolate mide el gasto anual en productos de chocolate vendidos en todo el mundo.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los pronósticos pueden utilizar regresión multivariante donde las ventas históricas y los indicadores de demanda se mueven conjuntamente, con análisis de escenarios para cambios en el costo del cacao, el suministro y los cambios regulatorios que puedan alterar los precios o las compras.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 191,6 mil millones de USD (2027) | |
| Consultora Global A | 167,1 mil millones de USD (2025) | En su base de 2025, esta estimación es un 12,8% inferior al valor de este informe para 2027 de 191,6 mil millones de USD, 2 años después. Su cobertura declarada son los formatos de confitería de chocolate, un límite de producto más estrecho que la gama completa de productos de chocolate del informe, incluidas las ventas de chocolate industrial. |
| Consultora Global B | 154,11 mil millones de USD (2025) | En su base de 2025, esta estimación es un 19,6% inferior al valor de este informe para 2027 de 191,6 mil millones de USD, 2 años después. Su cobertura declarada incluye ingredientes de cacao además de productos de chocolate, mientras que su año de medición de 2025 es anterior al año 2027 del informe y omite el crecimiento del mercado en años posteriores. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los fabricantes, los datos de comercio, los indicadores de suministro de cacao y la evidencia de canales, luego verifican los totales, las participaciones, las tasas de crecimiento y los cambios interanuales en busca de anomalías y grandes variaciones de fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de cacao y chocolate?
El mercado se proyecta en 191,6 mil millones de USD en 2027 y 257,9 mil millones de USD en 2032, con una CAGR del 6,12% de 2027 a 2032.
¿Qué fuerzas respaldan el crecimiento de la demanda de chocolate?
La demanda premium en los Estados Unidos y el crecimiento del comercio minorista digital respaldan la expansión, mientras que las percepciones de salud pueden favorecer al chocolate negro.
¿Cuál es la categoría de producto de chocolate líder?
El chocolate con leche/blanco lideró con una participación del 47,43% del valor de ventas en 2026. Se prevé que el chocolate negro crezca más rápido con una CAGR del 7,5% de 2027 a 2032.
¿Qué empresas lideran la industria del chocolate?
Los participantes líderes incluyen Barry Callebaut AG, Mars Incorporated, Nestlé S.A., Ferrero Group y Mondelēz International, Inc.
¿Cuál es el principal desafío para los fabricantes de chocolate?
La exposición al precio del cacao complica los compromisos de producción, y los operadores grandes y medianos de la UE cubiertos deben prepararse para los requisitos de origen a partir del 30 de diciembre de 2026.
¿Qué región ofrece el crecimiento más rápido en ventas de chocolate?
Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 6,85% de 2027 a 2032. Europa tuvo la mayor participación del valor global de ventas de chocolate con un 34,97% en 2026.