
Tamaño y Participación del Mercado de Servicios de Migración a la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.38 Billones de dólares |
| Tamaño del Mercado (2031) | 1.30 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.68 % |
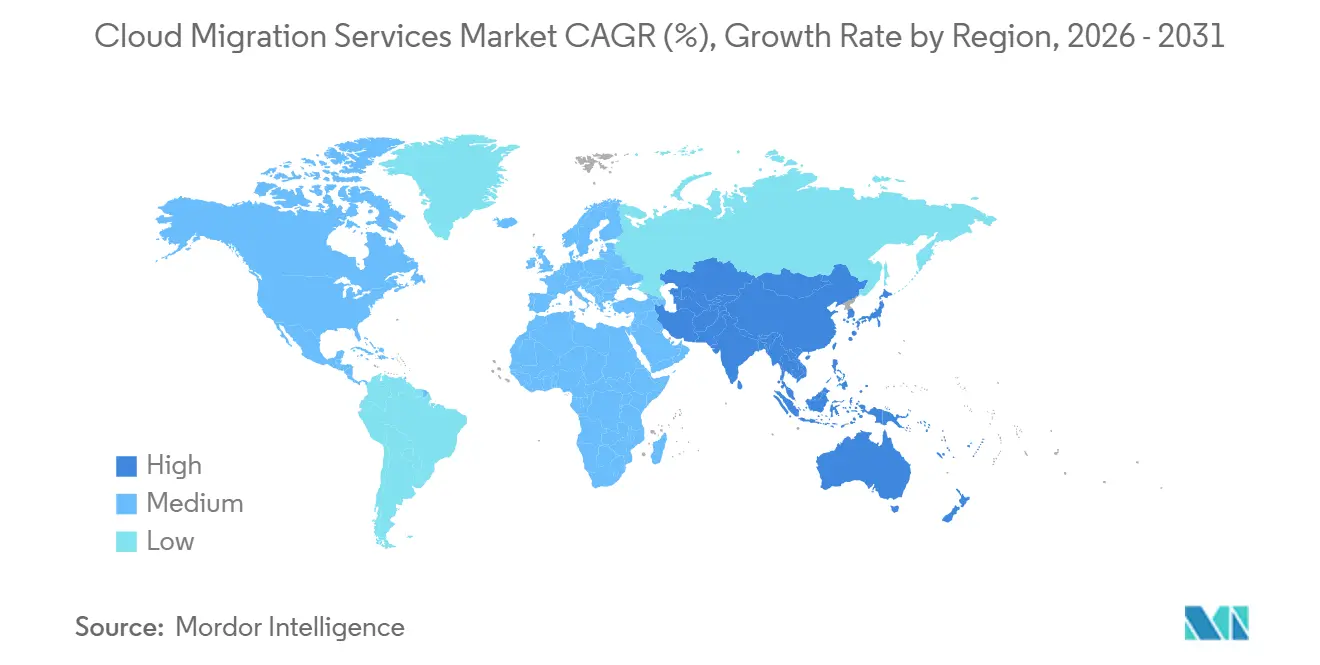
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Migración a la Nube por Mordor Intelligence
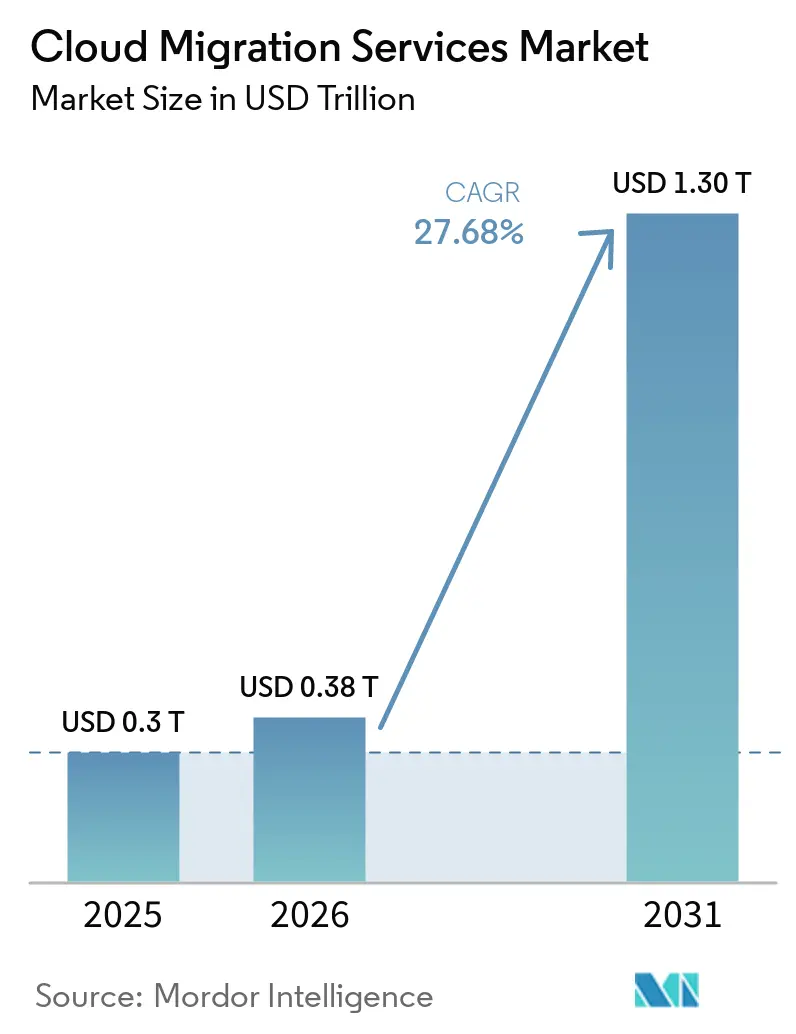
El tamaño del Mercado de Servicios de Migración a la Nube se proyecta en 0,3 billones de USD en 2025, 0,38 billones de USD en 2026, y alcanzará 1,30 billones de USD en 2031, creciendo a una CAGR del 27,68% de 2026 a 2031.
Este rápido crecimiento refleja cómo las empresas están trasladando sus activos locales intensivos en capital hacia entornos de nube escalables que permiten ciclos de innovación más rápidos y un control de costos superior. El impulso está alimentado por la aceleración de cargas de trabajo de inteligencia artificial generativa, la expansión de estrategias híbridas y las crecientes obligaciones de reporte de carbono de Alcance 3 que favorecen las arquitecturas nativas de la nube. La nube pública mantiene su posición de liderazgo, aunque los modelos híbridos ganan terreno a medida que las empresas buscan equilibrar el rendimiento con el cumplimiento normativo y los objetivos de optimización de costos. Las grandes empresas siguen siendo los mayores inversores, pero las pequeñas y medianas empresas (pymes) están cerrando la brecha a medida que las cadenas de herramientas de migración automatizadas reducen las barreras técnicas. En todos los sectores, los Servicios Bancarios, Financieros y de Seguros (BFSI) y la Salud están liderando la adopción, mientras que los proveedores de hiperescala y los especialistas de nicho continúan ampliando sus carteras de servicios en medio de preocupaciones por el bloqueo de proveedores y las tarifas de salida de datos.
Conclusiones Clave del Informe
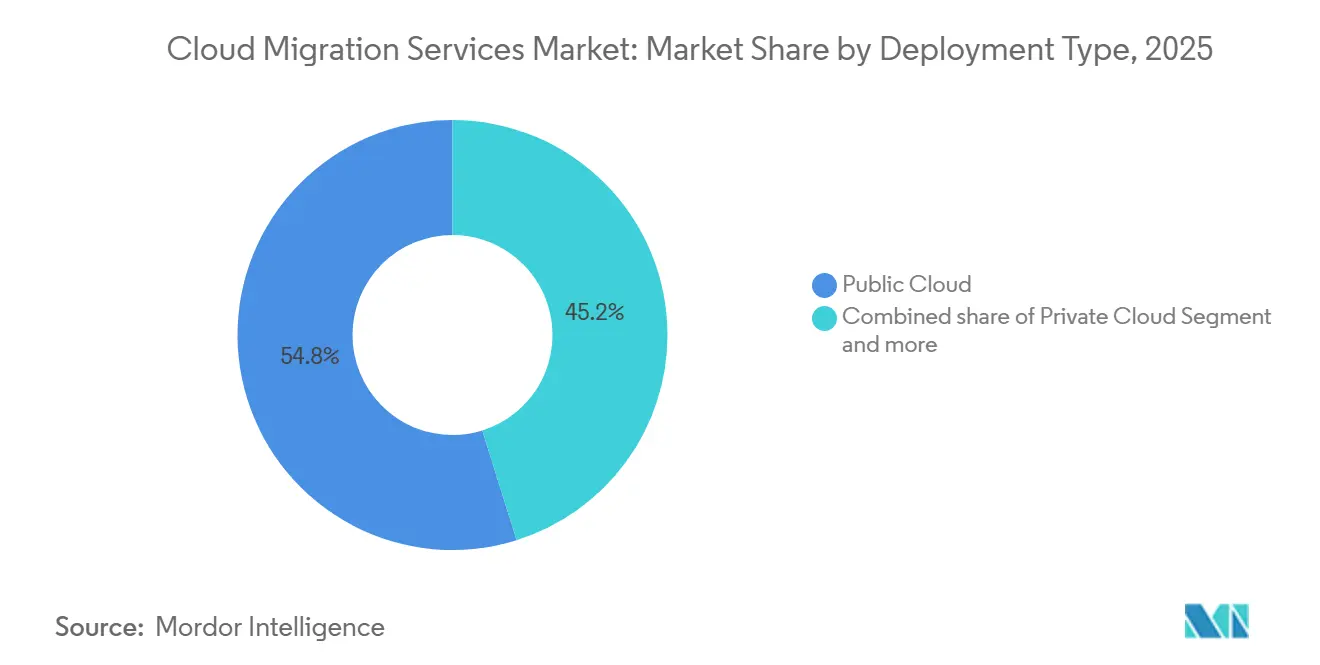
- Por tipo de implementación, la nube pública retuvo el 54,82% de la participación del mercado de servicios de migración a la nube en 2025, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 29,35% hasta 2031.
- Por tamaño de empresa, las grandes empresas mantuvieron el 61,20% del tamaño del mercado de servicios de migración a la nube en 2025; las pymes avanzan a una CAGR del 28,65% hasta 2031.
- Por tipo de servicio, el Software como Servicio lideró con una participación de ingresos del 46,10% en 2025; la Plataforma como Servicio es la de mayor crecimiento con una CAGR del 30,35% hasta 2031.
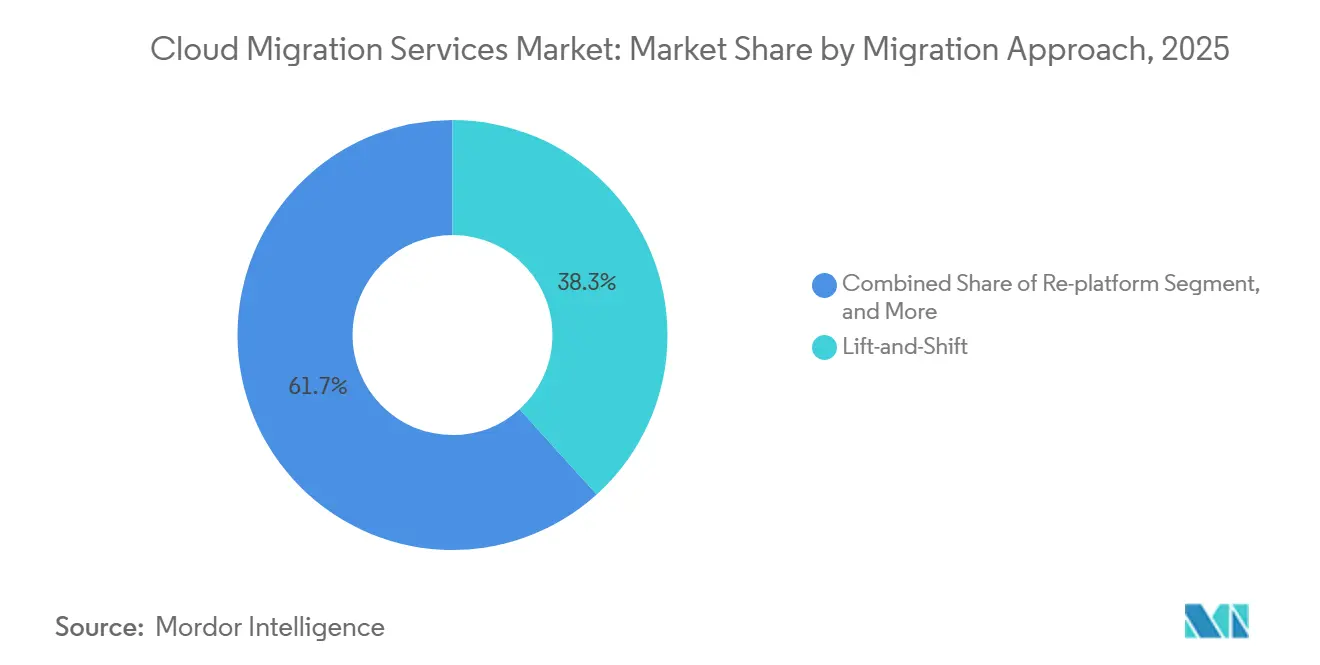
- Por enfoque de migración, el método de traslado directo representó el 38,30% de la actividad actual en 2025, mientras que las estrategias de refactorización y rediseño de arquitectura crecen a una CAGR del 31,35% hasta 2031.
- Por vertical de usuario final, BFSI concentró el 24,30% de la participación del mercado de servicios de migración a la nube en 2025; se prevé que Salud y Ciencias de la Vida crezcan a una CAGR del 29,55% hasta 2031.
- Por geografía, América del Norte capturó el 37,10% de la participación en 2025; se espera que Asia-Pacífico registre una CAGR del 29,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventajas de eficiencia de costos y escalabilidad | +6.2% | Global | Mediano plazo (2-4 años) |
| Aumento de la penetración del trabajo remoto y BYOD | +4.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Financiamiento gubernamental para la transformación digital | +3.1% | América del Norte, Europa, mercados seleccionados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de modelos híbridos y multinube | +2.9% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Refactorización impulsada por inteligencia artificial generativa | +1.7% | Adopción temprana en América del Norte y Europa, seguida por Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migraciones conscientes del carbono para el reporte de Alcance 3 | +1.2% | Europa liderando, adopción en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ventajas de Eficiencia de Costos y Escalabilidad de la Adopción de la Nube
Las empresas continúan logrando ahorros del 20-30% en gastos operativos tras migrar cargas de trabajo a la nube, principalmente al eliminar los ciclos de actualización de hardware intensivos en capital y dimensionar los recursos según la demanda. La migración de la plataforma empresa a empresa de Infomart a Oracle Cloud Infrastructure redujo los costos del centro de datos en un 38% al tiempo que aumentó la flexibilidad del rendimiento. El aprovisionamiento elástico de recursos ahora permite a las organizaciones gestionar picos de demanda inesperados sin los retrasos de adquisición de seis a doce meses comunes en los entornos de centros de datos físicos. El presupuesto liberado del mantenimiento de infraestructura se redirige cada vez más hacia iniciativas de innovación que agudizan la diferenciación competitiva. Estos beneficios acumulados otorgan a las estrategias de racionalización de costos el mayor impacto positivo en la CAGR del pronóstico.
Aumento de la Penetración del Trabajo Remoto y BYOD
Los modelos de trabajo híbrido se han consolidado, lo que lleva a las organizaciones a migrar suites de colaboración, servicios de identidad y controles de seguridad a la nube para garantizar experiencias de usuario consistentes en todas las ubicaciones y dispositivos. Una encuesta reciente muestra que el 89% de los líderes de tecnología de la información tienen la intención de aumentar el gasto en la nube en 2025 para apoyar a los equipos distribuidos. El uso de dispositivos personales en el trabajo complica la seguridad perimetral, orientando a las empresas hacia arquitecturas de confianza cero que son más fáciles de aplicar en forma nativa de la nube. En consecuencia, las migraciones abarcan cada vez más capas de acceso seguro en el borde del servicio, gestión de puntos finales y análisis en tiempo real que mantienen la productividad de la fuerza laboral desde cualquier ubicación. Esta tendencia ejerce una fuerte atracción a corto plazo sobre las carteras de proyectos, particularmente en América del Norte y Europa.
Financiamiento Gubernamental para la Transformación Digital
La inversión del sector público continúa sustentando las migraciones a gran escala. Los Estados Unidos asignaron USD 8.300 millones en el presupuesto federal de tecnología de la información de 2024 específicamente para la modernización de la nube. Iniciativas similares en Alaska, Utah y Virginia ofrecen arquitecturas de referencia que otras jurisdicciones emulan. Las autoridades europeas financian simultáneamente programas de nube soberana para preservar la residencia de datos mientras capturan las ganancias de eficiencia de la nube. Los presupuestos se extienden más allá de los contratos de cómputo para abarcar la recapacitación de la fuerza laboral, la resiliencia cibernética y los marcos de cumplimiento normativo, garantizando un flujo de financiamiento constante a mediano plazo.
Proliferación de Estrategias Híbridas y Multinube
El ochenta y cuatro por ciento de las organizaciones dependen ahora de entornos híbridos o multinube para optimizar la ubicación de cargas de trabajo de inteligencia artificial. Este modelo permite a las empresas mantener datos sensibles a la latencia o regulados cerca de los usuarios mientras aprovechan la elasticidad de hiperescala para el análisis. La diversificación de proveedores protege contra el bloqueo y apoya el poder de negociación, pero multiplica la complejidad de gestión. Por lo tanto, aumenta la demanda de proveedores de servicios que puedan validar la interoperabilidad, automatizar la aplicación de políticas y ofrecer observabilidad en plataformas divergentes. A medida que persisten estas escaseces de experiencia, el impacto del impulsor se extiende hacia el largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de seguridad de datos y cumplimiento normativo | -3.4% | Global, acentuado en Europa e industrias reguladas | Mediano plazo (2-4 años) |
| Complejidad de aplicaciones heredadas e interoperabilidad | -2.1% | Global, concentrado en manufactura y finanzas | Largo plazo (≥ 4 años) |
| Escalada de tarifas de salida de datos en la nube | -1.8% | Global, afectando estrategias multinube | Corto plazo (≤ 2 años) |
| Bloqueo de proveedores ante mandatos de nube soberana | -1.5% | Europa liderando, con expansión hacia Asia-Pacífico y América del Norte seleccionada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Seguridad de Datos y Cumplimiento Normativo
Las empresas europeas tienen dificultades para conciliar las estipulaciones del Reglamento General de Protección de Datos (RGPD) con los modelos de servicio de nube pública, mientras que las instituciones financieras globales gestionan normas jurisdiccionales superpuestas que rara vez abordan explícitamente los flujos de datos en la nube.[1] El modelo de responsabilidad compartida a menudo difumina la rendición de cuentas en materia de cifrado, registro e respuesta a incidentes. En algunos casos, los requisitos de nube soberana obligan a las organizaciones a pagar primas por capacidad localizada o a mantener infraestructura local, lo que extiende los plazos de migración. Estos factores moderan el crecimiento en casi todos los sectores, especialmente en salud, banca y gobierno.
Complejidad de Aplicaciones Heredadas e Interoperabilidad
Las aplicaciones monolíticas y de mainframe de décadas de antigüedad requieren una reingeniería significativa antes de poder ejecutarse de manera económica en entornos de nube. Japan Airlines migró sus sistemas de programa de millas desde un mainframe de International Business Machines Corporation (IBM) a Amazon Web Services Inc. en ocho meses utilizando herramientas automatizadas de conversión de COBOL a Java, tras un profundo esfuerzo de modernización.[2] Mantener las integraciones entre las cargas de trabajo heredadas y las recién migradas añade complejidad de ejecución en paralelo, lo que a veces genera sobrecostos. La escasez de habilidades tanto en plataformas heredadas como en diseño nativo de la nube amplía aún más el riesgo del proyecto, extendiendo el efecto restrictivo bien entrado el largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Implementación:
Las Configuraciones Híbridas Impulsan la InnovaciónLas implementaciones híbridas son las de mayor crecimiento, avanzando a una CAGR del 29,35% a medida que las empresas equilibran las demandas de baja latencia en instalaciones locales con la escala de la nube pública. La nube pública aún mantiene el 54,82% de la participación del mercado de servicios de migración a la nube gracias a la postura de seguridad madura de los proveedores de hiperescala. Las integraciones de nube perimetral ahora acercan el cómputo al usuario mientras mantienen la conectividad elástica de análisis en el backend, lo que indica que las arquitecturas futuras combinarán múltiples entornos de ejecución dentro de un único flujo de trabajo. Los especialistas en migración capaces de orquestar la ubicación de cargas de trabajo en estos nodos siguen teniendo una alta demanda.
Las empresas ya no ven la implementación como una elección binaria. Las instituciones financieras posicionan los motores de negociación en clústeres privados para latencia de submilisegundos, mientras externalizan los informes regulatorios a depósitos públicos de bajo costo. Los grupos de salud procesan datos de imágenes en las instalaciones y luego enrutan conjuntos anonimizados hacia canalizaciones de inteligencia artificial en la nube. Estos planos detallados subrayan por qué las opciones híbridas seguirán expandiendo su presencia dentro del mercado de servicios de migración a la nube.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Pymes Aceleran la AdopciónLas grandes empresas representaron el 61,20% del tamaño del mercado de servicios de migración a la nube en 2025, lo que refleja presupuestos de transformación plurianuales y despliegues globales. Sin embargo, las pymes exhiben una CAGR del 28,65%, impulsadas por cadenas de herramientas de migración empaquetadas que reducen el tiempo de configuración y disminuyen los umbrales de experiencia requerida. Los proveedores de nube ahora segmentan sus ofertas —consultoría personalizada para clientes Fortune 500 frente a plantillas prescriptivas para empresas más pequeñas—, ampliando así la demanda potencial sin erosionar los márgenes.
Las pymes se inclinan por los reemplazos de Software como Servicio y los servicios gestionados para evitar contratar costosos equipos internos de operaciones. Por el contrario, las grandes entidades emprenden una rearquitectura por fases en decenas de unidades de negocio, a menudo respaldada por equipos de centros de excelencia que codifican los planos de gobernanza y seguridad. Esta bifurcación exige que los proveedores de servicios mantengan estrategias de comercialización diferenciadas adaptadas a los ciclos presupuestarios y las obligaciones de cumplimiento de cada segmento.
Por Tipo de Servicio:
La Plataforma como Servicio Emerge como Motor de CrecimientoEl Software como Servicio lideró los ingresos de 2025 con una participación del 46,10%, reflejando las plataformas de productividad y gestión de relaciones con clientes ya consolidadas. Sin embargo, se proyecta que la Plataforma como Servicio escale a una CAGR del 30,35% hasta 2031 a medida que los desarrolladores pivoten hacia la contenerización y las arquitecturas de microservicios. La Infraestructura como Servicio sigue siendo fundamental para las cargas de trabajo de traslado directo que requieren control a nivel de sistema operativo.
El auge de la Plataforma como Servicio subraya un cambio desde la adquisición de infraestructura hacia la aceleración del ciclo de vida de las aplicaciones. Las funciones sin servidor, el Kubernetes gestionado y las canalizaciones automatizadas de integración y entrega continua forman ahora la línea base para la entrega de aplicaciones modernas. Los compromisos de migración incluyen cada vez más la refactorización de código para aprovechar estas abstracciones, acortando los ciclos de lanzamiento de funcionalidades y reduciendo los costos operativos.
Por Enfoque de Migración:
La Refactorización Gana Prioridad EstratégicaEl traslado directo aún representó el 38,30% del volumen de proyectos en 2025, favorecido por organizaciones que necesitan salidas rápidas de centros de datos. Sin embargo, las iniciativas de refactorización y rediseño de arquitectura se expanden a una CAGR del 31,35% a medida que las empresas buscan eficiencia a largo plazo. La reconfiguración de plataforma sigue siendo una vía intermedia cuando los equipos modifican bases de datos o middleware pero dejan intacto el código central. El reemplazo mediante Software como Servicio continúa creciendo para flujos de trabajo genéricos como recursos humanos o gestión de gastos.
Las plataformas de modernización respaldadas por inteligencia artificial generativa ahora analizan millones de líneas de código para identificar tareas de corrección, reduciendo drásticamente el esfuerzo manual durante los procesos de refactorización. El uso de la inteligencia artificial "cotomi" de NEC con SAP S/4HANA Cloud evidenció el potencial de aceleración de estas cadenas de herramientas. A lo largo del horizonte de pronóstico, se espera que la refactorización automatizada desvíe los presupuestos del traslado directo hacia la optimización nativa de la nube.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final:
La Salud Acelera la Transformación DigitalBFSI retuvo el 24,30% del tamaño del mercado de servicios de migración a la nube en 2025, lo que refleja plazos regulatorios estrictos e intensa competencia en canales digitales. Salud y Ciencias de la Vida son los sectores de mayor dinamismo, encaminándose hacia una CAGR del 29,55% gracias a los mandatos de registros electrónicos de salud y la expansión de la telemedicina. El comercio minorista depende de la elasticidad de la nube para gestionar el tráfico en temporadas pico, mientras que los organismos del sector público invierten en portales seguros de servicios ciudadanos.
Los fabricantes integran flujos del Internet de las Cosas con modelos predictivos de mantenimiento de activos, lo que exige backends de análisis escalables. Las empresas de servicios energéticos conectan activos renovables distribuidos a planos de control en la nube para el equilibrio de la red en tiempo real. Cada sector vertical enfrenta tareas únicas de cumplimiento e integración, lo que lleva a los proveedores de servicios a desarrollar aceleradores específicos por industria que aplanan las curvas de aprendizaje de la migración.
Análisis Geográfico
Mercado de Servicios de Migración a la Nube en América del Norte
América del Norte captó el 37,10% del gasto en 2025, impulsada por los primeros adoptantes que ahora se centran en la optimización de la inteligencia artificial y la gobernanza de costos en entornos multinube. Estados Unidos lidera a través de programas federales de nube, como el presupuesto de modernización de 8,3 mil millones de USD, mientras que Canadá y México aprovechan las mejoras en sus infraestructuras de red para acelerar la adopción. En toda la región, las organizaciones están integrando motores de colocación predictiva de cargas de trabajo para perfeccionar los modelos de consumo y reducir los cargos por transferencia de datos de salida, lo que refuerza la posición de América del Norte como núcleo del mercado de servicios de migración a la nube.
Mercado de Servicios de Migración a la Nube en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 18,15% hasta 2031, impulsada por fondos de transformación digital a nivel estatal e inversiones de los hiperescaladores. Microsoft destinó 2,9 mil millones de USD a la expansión de centros de datos en Japón, lo que demuestra su confianza en la trayectoria de la nube en ese país. India está en camino de alcanzar un sector de nube de 25,5 mil millones de USD para 2028, lo que refleja una modernización generalizada en los sectores de banca, servicios financieros y seguros, comercio minorista y gobierno. Los proveedores nacionales de China, respaldados por normativas de localización de datos, continúan ganando cuota de mercado mediante ofertas soberanas adaptadas. El diverso panorama regulatorio de la región da forma a un mosaico de diseños híbridos y multinube que las empresas de migración deben gestionar.
Mercado de Servicios de Migración a la Nube en Europa
Europa combina un crecimiento sostenido con estrictos controles de soberanía de datos. Alemania y el Reino Unido siguen siendo los mayores adoptantes; sin embargo, Francia y España están impulsando marcos de nube soberana que fortalecen a los proveedores nacionales. El cumplimiento del RGPD exige una meticulosa gestión de la residencia de datos y del cifrado en cada proyecto. En consecuencia, las estrategias híbridas predominan, permitiendo que las cargas de trabajo sensibles permanezcan en territorio nacional mientras que las tareas de análisis e inteligencia artificial aprovechan los nodos regionales escalables. Esta dinámica mantendrá el perfil de migración de Europa firmemente vinculado a arquitecturas que priorizan el cumplimiento normativo durante todo el período de previsión.
Panorama regulatorio
Los programas de migración a la nube están cada vez más determinados por normas de seguridad desde el diseño y de soberanía de datos que afectan dónde pueden ejecutarse las cargas de trabajo y cómo se operan bajo modelos de responsabilidad compartida. En marzo de 2026, NIST actualizó la guía para proteger las API en sistemas nativos de la nube (actualización SP 800-228), reforzando controles alineados con el enfoque de confianza cero en torno a la identidad, la protección en tiempo de ejecución y la gestión del riesgo a lo largo del ciclo de vida, lo que incrementa la carga de cumplimiento para los proyectos de migración que exponen o modernizan interfaces de aplicaciones.
Los marcos de soberanía específicos de cada jurisdicción también están influyendo en los criterios de contratación y en las decisiones de arquitectura para implementaciones en la nube pública, híbrida y soberana. En junio de 2026, la Comisión Europea adoptó la Propuesta de Ley de Desarrollo de la Nube y la IA (CADA), que introduce un marco a nivel de la UE de niveles de garantía para la soberanía en la nube y la IA utilizado en la contratación pública, mientras que Nigeria emitió su Política Nacional de Nube 2025, que exige un enfoque "Cloud First" para las Instituciones Públicas Federales y refuerza las expectativas de residencia local de datos mediante un Comité de Gobernanza de la Nube Soberana. En conjunto, estas actualizaciones están impulsando la demanda de regiones de nube alojadas localmente, controles auditables y una contratación más clara sobre el acceso a los datos, la portabilidad y las garantías de los proveedores.
Análisis de la cadena de valor
La cadena de valor de los servicios de migración a la nube suele comenzar con la asesoría, el descubrimiento y la racionalización de la cartera de aplicaciones, y luego avanza hacia la construcción de la zona de aterrizaje y la conectividad, el diseño de seguridad y gobernanza, la ejecución de la fábrica de migración (traslado de datos y aplicaciones) y la optimización posterior a la migración (FinOps, observabilidad, resiliencia y servicios gestionados). La prestación se sustenta en los hiperescaladores (AWS, Microsoft Azure, Google Cloud, Oracle Cloud) y sus ecosistemas de socios, donde las certificaciones y los niveles de programa influyen en el acceso a herramientas, los patrones de implementación y las dinámicas de venta conjunta; los integradores de sistemas globales (como Accenture, Cognizant, Capgemini, HCLTech, Infosys y TCS) y las firmas especializadas ejecutan las migraciones, la modernización y las operaciones continuas.
Las principales dependencias posteriores incluyen a los proveedores de redes e interconexión y a las capas de herramientas para el movimiento de datos, la infraestructura como código y la gestión de políticas, que afectan al riesgo de corte y al cumplimiento de los plazos. La evidencia de fricción en la ejecución sigue siendo visible en la modernización de bases de datos, donde una encuesta de agosto de 2025 informó que el 94 % de los proyectos de migración de bases de datos no cumple con los plazos previstos, comúnmente vinculado a una subestimación de la complejidad y pruebas insuficientes. En el lado facilitador, la interconexión y la automatización de la transferencia de datos se están convirtiendo en aceleradores prácticos para los programas multicloud, ilustrado por el uso de Equinix Fabric Cloud Router para mover 6,5 petabytes entre nubes para Uber, lo que respalda la movilidad de datos a gran escala que sustenta los proyectos de refactorización y cambio de plataforma.
Panorama Competitivo
Concentración del Mercado
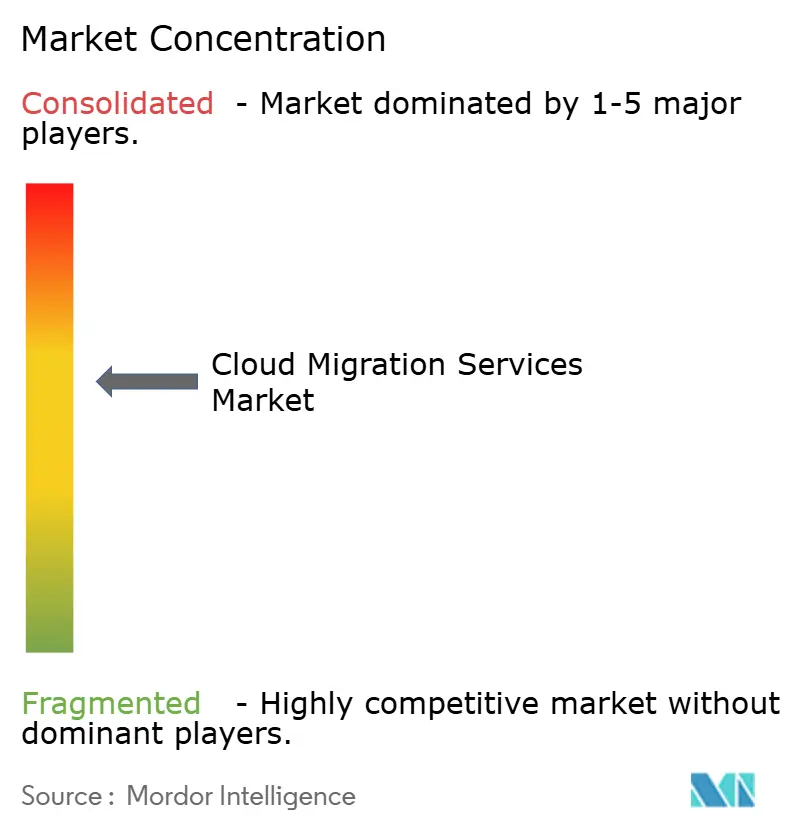
La complejidad estructural del mercado es moderadamente fragmentada. Amazon Web Services, Microsoft Azure y Google Cloud Platform constituyen la columna vertebral de la mayoría de las migraciones empresariales, aunque los integradores especializados por industria y las consultoras boutique prosperan al resolver los puntos críticos de los sistemas heredados y los requisitos regulatorios. Oracle aseguró un acuerdo de nube que podría superar los USD 30.000 millones en ingresos anuales a partir del año fiscal 2028, lo que señala la escala de los compromisos empresariales. La adquisición de HashiCorp por parte de IBM por USD 6.400 millones tiene como objetivo mejorar la automatización de la nube híbrida, mientras que actores más pequeños como HYCU amplían las plataformas de movilidad de datos para mitigar las preocupaciones de bloqueo de proveedores.
Los temas estratégicos convergen en torno a la refactorización impulsada por inteligencia artificial, la orquestación de políticas multinube y la convergencia de nube en el borde. Los proveedores se diferencian a través de la conversión automatizada de código, capas de seguridad de confianza cero y motores de optimización predictiva de costos. Las empresas especializadas han creado nichos defendibles en la modernización de mainframes y el cumplimiento normativo en salud, áreas donde el conocimiento del dominio supera la escala bruta. La competencia de precios se intensifica en el trabajo genérico de traslado directo, aunque los compromisos consultivos que involucran cargas de trabajo reguladas o refactorización intensiva generan márgenes premium.
Se espera que el impulso de fusiones y adquisiciones persista a medida que los proveedores de hiperescala y los integradores de sistemas globales adquieren herramientas de nicho para cubrir brechas de capacidad y acortar el tiempo de generación de valor en grandes contratos. Al mismo tiempo, los marcos de código abierto para el aprovisionamiento y la gestión de políticas están reduciendo las barreras para los nuevos participantes, asegurando que el mercado de servicios de migración a la nube siga siendo competitivo mientras se consolida gradualmente en los niveles superiores.
Líderes de la Industria de Servicios de Migración a la Nube
-
Accenture plc
-
Amazon Web Services Inc.
-
Cisco Systems Inc.
-
Cognizant Technology Solutions Corporation
-
DXC Technology Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Migración a la Nube Empresas cubiertas en este informe
- Accenture plc
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Evolve IP LLC
- Google LLC
- International Business Machines Corporation (IBM)
- Microsoft Corporation
- Oracle Corporation
- Rackspace Technology Inc.
- Flexera Software LLC (RightScale)
- Tech Mahindra Limited
- VMware Inc.
- WSM International LLC
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Atos SE
- Fujitsu Limited
- Alibaba Cloud (Alibaba Group Holding Limited)
- Kyndryl Holdings Inc.
- Tata Consultancy Services Limited
- NTT Data Corporation
Lea el análisis de las empresas de servicios de migración a la nube
Oportunidades de mercado y perspectivas futuras
Los programas empresariales de modernización que combinan la migración con la refactorización de aplicaciones y la rearquitectura de plataformas representan un amplio espacio en blanco a corto plazo, ya que van más allá de la simple reubicación de infraestructura. Referencias públicas de 2026 muestran la escala y la complejidad que se están abordando: Intesa Sanpaolo completó una migración de sistemas de TI centrales a regiones de Google Cloud alojadas en centros de datos de TIM, trasladando más de 800 aplicaciones y retirando una cantidad similar de sistemas físicos, y Nokia, SAP y Microsoft anunciaron un programa plurianual para migrar el panorama central de ERP SAP de Nokia a SAP S/4HANA en Microsoft Azure mediante RISE with SAP. Estos programas amplían la demanda de fábricas de migración capaces de estandarizar la gobernanza, el movimiento de datos, las pruebas y el corte en cientos de aplicaciones, al tiempo que empaquetan controles sectoriales para el sector BFSI y otras verticales reguladas.
La oportunidad también está creciendo en torno a la entrega asistida por IA y a la modernización basada en API, donde los proveedores de servicios están convirtiendo capacidades repetibles en productos para reducir el tiempo de migración y mejorar la calidad. En febrero de 2026, ISG destacó que las empresas de telecomunicaciones y medios están migrando hacia plataformas nativas de la nube, incluida la modernización de OSS/BSS y arquitecturas basadas en API, con ahorros operativos informados del 25 al 35 por ciento, lo que respalda la inversión en paquetes de migración y modernización que conectan la ingeniería de plataformas, la seguridad y el cambio del modelo operativo. Los compradores también están respaldando enfoques intensivos en automatización, incluidos proyectos como el de XLSMART y Tencent Cloud, que completaron una transformación de 4,5 meses que involucró 1.200 microservicios y 1.100 API, lo que abre espacio para proveedores que combinan zonas de aterrizaje en la nube, controles de confianza cero y gobernanza de programas con un rendimiento de refactorización medible en microservicios, API y flujos de datos.
Desarrollos recientes de la industria en Mercado de Servicios de Migración a la Nube
- Junio de 2026: Cognizant completó la adquisición de Astreya, ampliando sus capacidades de servicios gestionados y operaciones de TI centrados en la IA. La operación añade escala en infraestructura y operaciones de espacio de trabajo que a menudo siguen a la migración a la nube y a los modelos de servicios gestionados posteriores a la migración, fortaleciendo la capacidad de Cognizant para operar entornos híbridos tras grandes cortes.
- Mayo de 2026: Accenture y AWS presentaron tres soluciones de IA agéntica en AWS Marketplace centradas en acelerar la transformación de datos, la migración y la gobernanza. Empaquetar estas capacidades como ofertas de mercado favorece una entrega repetible tanto para clientes empresariales como del mercado medio, al tiempo que alinea el trabajo de modernización con controles estandarizados.
- Julio de 2025: Oracle anunció un acuerdo de nube futuro con previsión de generar más de 30.000 millones de USD anuales, además de informar que sus ingresos por bases de datos MultiCloud aumentaron más del 100 %. El tamaño del compromiso indica una expansión continua de las grandes migraciones empresariales y las implementaciones de bases de datos multicloud, lo que aumenta la demanda de socios de implementación capaces de gestionar la interoperabilidad, la gobernanza y la movilidad de datos entre plataformas.
Mercado de Servicios de Migración a la Nube Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de servicios de migración a la nube se contabiliza como los ingresos obtenidos de los servicios profesionales que planifican, ejecutan y respaldan el traslado de aplicaciones, datos y cargas de trabajo hacia un entorno de nube, incluidos los traslados de nube a nube.
Exclusiones del alcance: Se excluyen las tarifas puras de alojamiento en la nube y los ingresos por licencias de software independientes cuando no se venden como parte de un compromiso de servicio de migración.
Descripción General de la Segmentación
- Por Tipo de Implementación
- Nube Pública
- Nube Privada
- Nube Híbrida
- Multinube
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Tipo de Servicio
- Infraestructura como Servicio (IaaS)
- Plataforma como Servicio (PaaS)
- Software como Servicio (SaaS)
- Por Enfoque de Migración
- Traslado Directo (Rehosting)
- Replataforma
- Refactorización / Rediseño
- Sustitución (Reemplazo por Software como Servicio)
- Por Vertical de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Salud y Ciencias de la Vida
- Comercio Minorista y Comercio Electrónico
- Gobierno y Sector Público
- Tecnología de la Información y Telecomunicaciones
- Manufactura
- Energía y Servicios Públicos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- África
- Sudáfrica
- Nigeria
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer el contexto del mercado, los impulsores del gasto y los rangos prácticos de precios de servicios y combinación de proyectos. Generalmente consultamos fuentes públicas como los datos de la Oficina de Estadísticas Laborales de Estados Unidos sobre tendencias de empleo en servicios de tecnología de la información, indicadores de economía digital de la Oficina del Censo de Estados Unidos y la Organización para la Cooperación y el Desarrollo Económicos, estadísticas de conectividad de la Unión Internacional de Telecomunicaciones, y publicaciones del Instituto Nacional de Estándares y Tecnología y de la Organización Internacional de Normalización que influyen en las prácticas de migración y seguridad.
También revisamos fuentes como presentaciones ante la Comisión de Bolsa y Valores, informes anuales, presentaciones para inversores y comunicados de prensa de reputación para rastrear los comentarios de los proveedores sobre programas de nube, ecosistemas de socios y condiciones de cartera de proyectos. En algunos casos, se utilizan suscripciones de pago para contrastar los estados financieros de las empresas, los anuncios de contratos y la actividad de patentes vinculada a herramientas de migración y temas de automatización, lo que ayuda a mantener los supuestos alineados con lo que las empresas señalan públicamente. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés lo que observamos en la investigación documental, especialmente donde los alcances de los servicios se difuminan entre migración, modernización y operaciones gestionadas. Conversamos con líderes de entrega, arquitectos de soluciones, contactos de canales y socios, y compradores empresariales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas; luego reconciliamos las diferencias en el dimensionamiento de acuerdos, la duración de los proyectos y la combinación de nube antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos: 12% | Asia-Pacífico: 51% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 30% |
| Actores menores: 15% | Gerentes: 48% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que la adopción de nube empresarial y la actividad de migración de cargas de trabajo se reconstruyen por región y luego se traducen en gasto de servicios potencial utilizando tasas de penetración y valores típicos de compromiso. Para mantener los totales fundamentados, el resultado se corrobora con verificaciones ascendentes selectivas, incluidos rangos de tamaño de acuerdos muestreados por enfoque de migración, verificaciones del canal de socios sobre volúmenes de proyectos y consolidaciones de proveedores para un conjunto limitado de líneas de servicio visibles.
Los insumos clave que dan forma al modelo incluyen la proporción de cargas de trabajo que se trasladan de instalaciones locales a la nube frente a las de nube a nube, la combinación de implementaciones públicas, privadas e híbridas, las oleadas típicas de migración por tamaño de empresa y la proporción de proyectos que incluyen trabajo de refactorización o rediseño de arquitectura en lugar de traslado directo. También rastreamos señales de intensidad de servicio como los requisitos de seguridad y cumplimiento normativo, las restricciones de gravedad de datos y el ritmo de modernización de aplicaciones, ya que estos afectan tanto las horas de esfuerzo como las tarifas combinadas.
Para el pronóstico, se utiliza el análisis de escenarios para que las trayectorias optimistas y conservadoras puedan vincularse a lo que los entrevistados esperan en cuanto a presupuestos de programas de nube, capacidad de contratación y tiempos de ciclo de proyectos. Donde la visibilidad ascendente es más limitada en geografías más pequeñas, las brechas se gestionan mediante asignaciones basadas en ratios ancladas a indicadores de gasto en nube, que luego son revisadas nuevamente con expertos regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con señales independientes como la dirección del gasto en infraestructura de nube, las tendencias laborales en servicios de tecnología de la información y la proporción de empresas que operan entornos híbridos; luego se investigan las variaciones antes de la aprobación final. Si una región o segmento muestra un salto que no puede explicarse por la adopción, los precios o los cambios en la combinación, se revisan los supuestos y se vuelve a contactar al conjunto de entrevistas relevante para obtener aclaraciones.
Se sigue un proceso de revisión analítica de múltiples pasos para que las definiciones, el manejo de divisas y el mapeo de años se mantengan consistentes en todo el modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales cambian el comportamiento del gasto, y justo antes de la entrega se realiza una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del Mercado de Servicios de Migración a la Nube de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios de migración a la nube a menudo divergen porque las empresas contabilizan diferentes actividades bajo el concepto de migración y también utilizan diferentes años base, divisas y trayectorias de crecimiento. En nuestro trabajo, intentamos mantener la definición vinculada al trabajo real de entrega de proyectos y luego validamos los números mediante entrevistas para que los totales no se alejen de lo que compradores y proveedores observan.
La principal brecha proviene de la expansión del alcance: Mordor Intelligence contabiliza los servicios de migración a la nube como el conjunto completo de ingresos por migración y compromisos relacionados en todas las regiones, mientras que algunas fuentes mantienen el mercado restringido a líneas de servicio más estrechas o solo a un subconjunto de plataformas de nube, lo que reduce sus totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,38 billones de USD (2026) | |
| Consultora Global A | 20.670 millones de USD (2025) | Utiliza un año de inicio más pequeño y a menudo refleja una definición más estricta que puede enfatizar los servicios de migración de cargas de trabajo excluyendo el trabajo intensivo de modernización adyacente y parte de la actividad de nube a nube. |
| Editorial del Sector B | 12.750 millones de USD (2025) | El año base y el momento de la divisa difieren, y el alcance descrito es típicamente más estrecho, lo que puede subestimar los programas empresariales plurianuales y los proyectos de mayor esfuerzo impulsados por el cumplimiento normativo y los traslados de datos complejos. |
La tabla muestra que la dispersión se explica principalmente por lo que se contabiliza como trabajo de migración y qué año se utiliza como punto de partida. Al mantener los supuestos vinculados a la combinación de implementación, el enfoque de migración y el dimensionamiento de compromisos, nuestra estimación permanece trazable a impulsores de demanda claros y puede repetirse cuando se disponga de nuevos datos de entrada.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de servicios de migración a la nube?
El tamaño del mercado de servicios de migración a la nube es de USD 0,38 billones en 2026 y se proyecta que escale a USD 1,30 billones para 2031.
¿Qué modelo de implementación está creciendo más rápido?
La nube híbrida lidera el crecimiento con una CAGR del 29,35% hasta 2031 a medida que las empresas alinean la ubicación de cargas de trabajo con objetivos de latencia, cumplimiento normativo y costos.
¿Por qué las pymes adoptan cada vez más los servicios de migración a la nube?
Las cadenas de herramientas automatizadas y los modelos de servicio escalonados reducen las barreras técnicas y los costos, permitiendo a las pymes acceder a capacidades de nivel empresarial y alimentando una CAGR del 28,65%.
¿Cómo frenan las preocupaciones regulatorias la adopción?
Los mandatos de soberanía de datos como el RGPD complican el cumplimiento normativo, obligando a las organizaciones a diseñar soluciones híbridas o soberanas que ralentizan los plazos de migración.
¿Qué impacto tendrá la inteligencia artificial generativa en las migraciones futuras?
Las herramientas de análisis de código y refactorización habilitadas por inteligencia artificial están reduciendo el esfuerzo de modernización, acelerando el cambio desde el traslado directo hacia arquitecturas nativas de la nube que se espera dominen para 2031.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 29,15% hasta 2031, impulsada por inversiones gubernamentales y la expansión de la capacidad de hiperescala.