
Tamaño y Participación del Mercado de Polietileno Clorado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polietileno Clorado por Mordor Intelligence
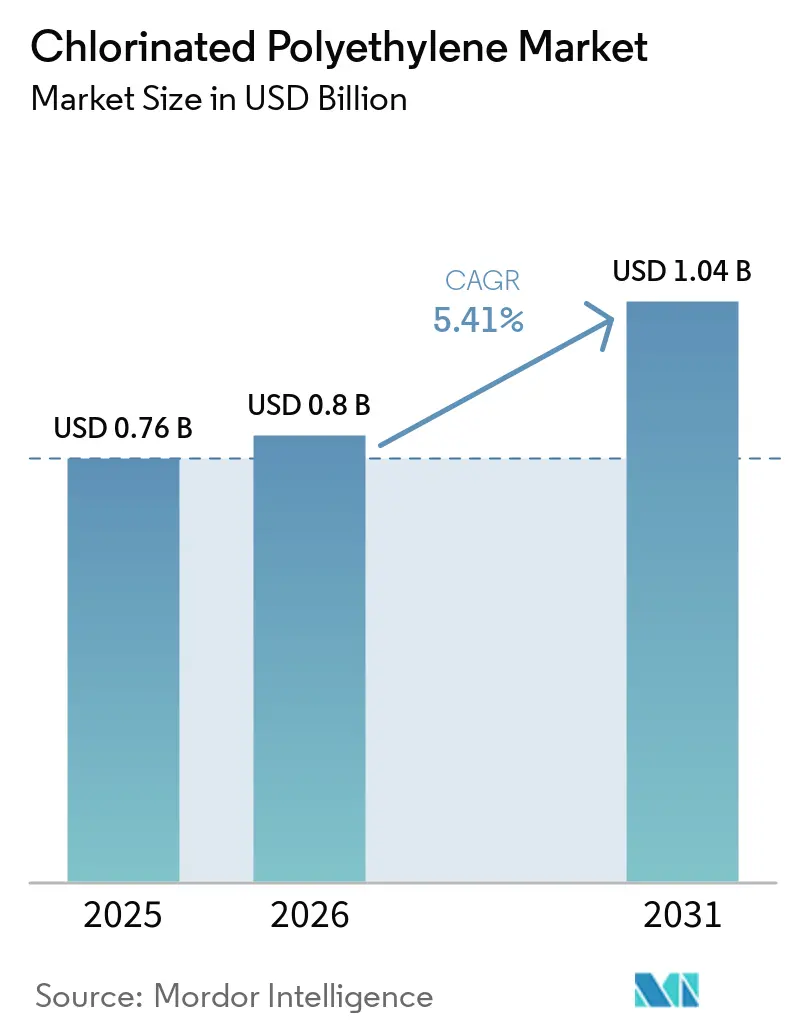
Se espera que el tamaño del Mercado de Polietileno Clorado aumente de USD 0,76 mil millones en 2025 a USD 0,8 mil millones en 2026 y alcance USD 1,04 mil millones en 2031, creciendo a una CAGR del 5,41% durante 2026-2031. El impulso proviene del uso arraigado del polímero como modificador de impacto del PVC, su creciente papel en el revestimiento de cables y alambres, y su adopción en aumento en compuestos para mangueras y membranas de techado de tres capas. La alta compatibilidad con el cloro permite al CPE ofrecer resistencia al aceite, rendimiento ante llamas y resistencia a la intemperie de manera rentable, características que los poliolefines termoplásticos tienen dificultades para igualar sin aditivos costosos. El dominio de Asia-Pacífico consolida el liderazgo en precios para el mercado de polietileno clorado: los productores regionales se benefician de cadenas integradas de cloro-álcali, electricidad de carbón o renovable de bajo costo y proximidad a los centros de extrusión de PVC aguas abajo. Las regulaciones libres de halógenos en Europa y partes de América del Norte presionan a los formuladores para reemplazar parcialmente el CPE con mezclas de TPV, SEBS o EVA; sin embargo, el CPE mantiene un nicho de costo-rendimiento defendible donde prevalece la exposición continua al aceite, la alta intensidad solar o los radios de curvatura reducidos. La intensidad competitiva es moderada; los cinco principales productores capturan aproximadamente el 55–60% de los ingresos, pero ninguna empresa establece unilateralmente los precios de los contratos ni el ritmo de innovación.
Conclusiones Clave del Informe
- Por grado de producto, el CPE 135A lideró con el 52,94% de los ingresos en 2025, mientras que el grado CPE 135B de mayor viscosidad se proyecta que se expandirá a una CAGR del 5,51% hasta 2031.
- Por aplicación, los modificadores de impacto representaron el 62,91% de la participación global del mercado de polietileno clorado en 2025, mientras que las mangueras y tuberías son el uso final de más rápido crecimiento, avanzando a una CAGR del 5,97% hasta 2031.
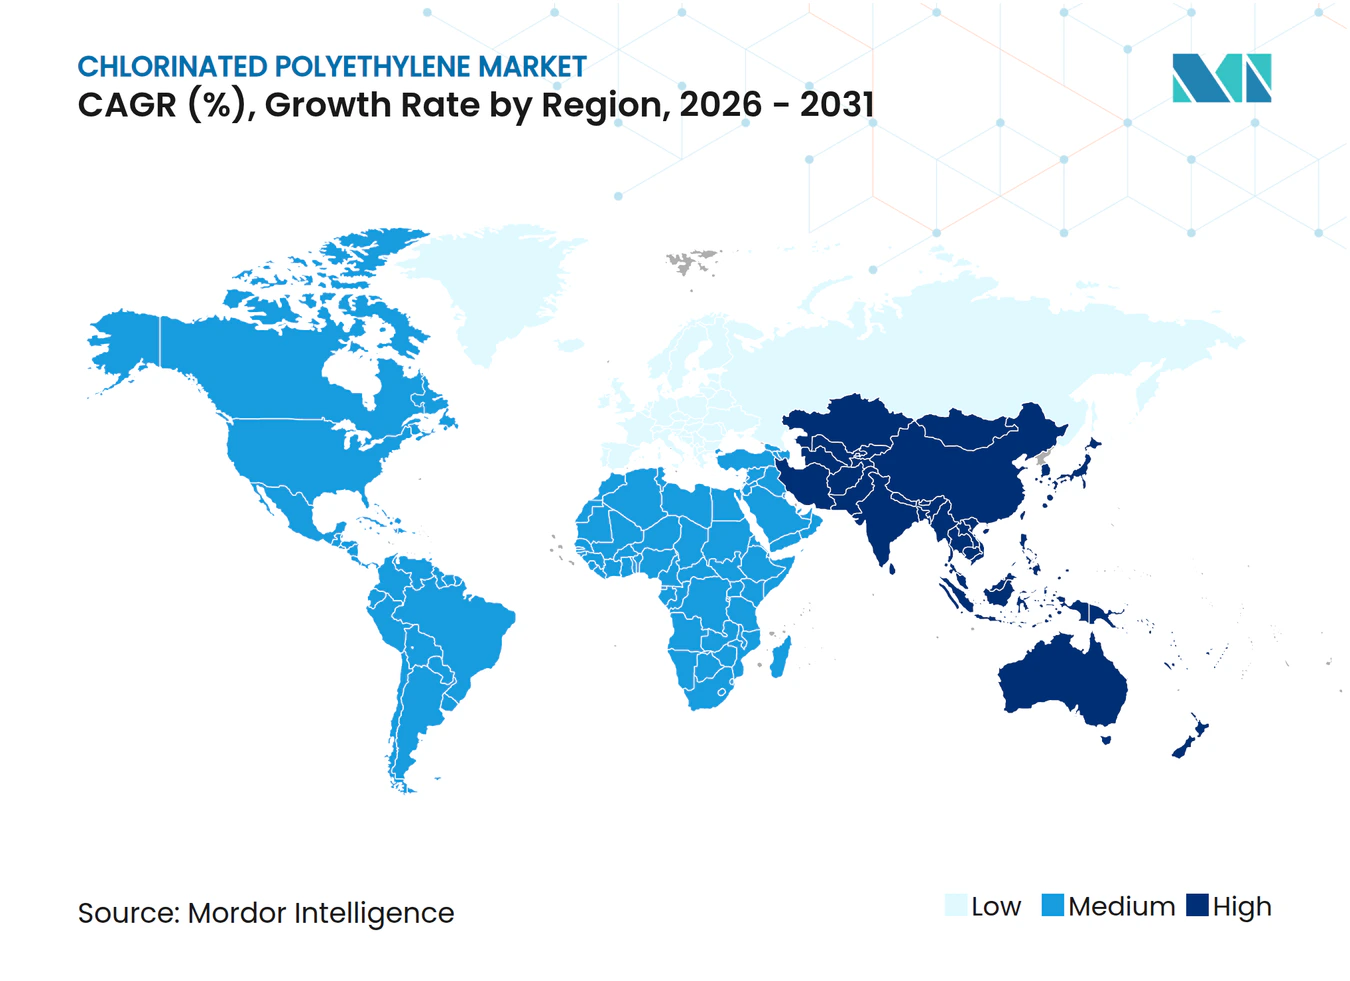
- Por geografía, Asia-Pacífico representó el 72,15% del consumo mundial en 2025 y se prevé que registre una CAGR del 5,78% entre 2026 y 2031, superando a todas las demás regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia híbridos de CPE ignífugos libres de halógenos | +0.8% | América del Norte y la UE, con extensión a los centros electrónicos de APAC | Mediano plazo (2–4 años) |
| Expansión del lado de la oferta chino que mejora la competitividad en precios | +1.2% | Global, con mayor efecto en APAC y Oriente Medio | Corto plazo (≤ 2 años) |
| Mangueras resistentes al aceite para infraestructura de repostaje de hidrógeno | +0.6% | América del Norte, UE, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Crecimiento de membranas de techado inteligente de 3 capas en regiones tropicales | +0.5% | ASEAN, Oriente Medio, América Latina (Brasil, México) | Mediano plazo (2–4 años) |
| Tecnología de cloración in situ que reduce las emisiones de Alcance 3 en Europa | +0.4% | Núcleo de la UE (Países Bajos, Alemania, Francia) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia Híbridos de CPE Ignífugos Libres de Halógenos
Los formuladores están reduciendo el contenido total de halógenos mezclando CPE con sistemas intumescentes de fósforo-nitrógeno, alcanzando clasificaciones UL-94 V-0 mientras cumplen los umbrales de la IEC 60754-2. Un estudio de 2025 demostró que la adición de fósforo rojo microencapsulado y cianurato de melamina proporciona valores de índice de oxígeno límite superiores al 34% y una densidad de humo inferior a 80 Ds, lo que permite reducir el relleno de hidróxido mineral en un 40%. Las plantas de cables de América del Norte y la UE que sirven a centros de datos y tránsito ferroviario son las primeras en adoptarlo, ya que los códigos locales exigen un rendimiento de bajo humo sin prohibir todos los halógenos. Estos compuestos de "halógenos reducidos" prolongan el ciclo de vida del producto para el mercado de polietileno clorado, aunque la dispersión precisa y el envasado resistente a la humedad aumentan la complejidad y el costo de formulación.
Expansión del Lado de la Oferta Chino que Mejora la Competitividad en Precios
Los activos integrados de etileno y cloro-álcali en la provincia de Shandong impulsaron los costos de efectivo promedio del CPE por debajo de USD 1.200 por tonelada en 2025, superando a los productores occidentales en un 20–30%[1]. Weifang Yaxing por sí sola elevó la capacidad a 80.000 toneladas por año, pero vio reducirse los márgenes cuando la demanda de exportación se enfrió, lo que impulsó un giro hacia grados de película para invernaderos y mangueras especiales. La suavidad de los precios beneficia a los compuestos de India, Vietnam e Indonesia que abastecen los segmentos de PVC y cables sensibles al costo, aunque la variabilidad de calidad entre las instalaciones más pequeñas de Shandong genera investigaciones antidumping y socava la confianza en las marcas.
Mangueras Resistentes al Aceite para Infraestructura de Repostaje de Hidrógeno
Las mangueras de hidrógeno requieren revestimientos exteriores que resistan el aceite mineral, la abrasión y la luz solar. Las especificaciones de 2025 de Southwire para cables de carga de vehículos eléctricos y cables de petróleo y gas citan revestimientos de CPE termoestable calificados según UL 44 e IEEE 1202 FT4 con una clasificación continua de 90 °C[2]. Si bien los revestimientos interiores prefieren HNBR o FKM para el control de permeación, el CPE captura entre el 15 y el 20% del volumen en las capas externas porque los poliolefines tienen dificultades para alcanzar el mismo equilibrio entre llama y aceite sin aditivos de alto costo. Los planes de despliegue de estaciones en California, Alemania, Japón y Corea del Sur sustentan el impulso a largo plazo para el mercado de polietileno clorado.
Crecimiento de las Membranas de Techado Inteligente de 3 Capas
Las láminas base de CPE unidas a capas intermedias reflectantes y recubrimientos superiores estabilizados con UV están ganando participación en climas tropicales. Su flexibilidad, resistencia al ozono y compatibilidad con adhesivos de betún se alinean con la norma ASTM D4068 y mitigan los fallos en las costuras comunes en las membranas de poliolefina termoplástica. Los sensores de detección de fugas integrados elevan los costos iniciales del sistema entre un 25 y un 35%, pero ofrecen un retorno de la inversión a lo largo del ciclo de vida mediante menores cargas de refrigeración y una localización rápida de fugas. La adopción es más fuerte en Singapur, Dubái y el Brasil metropolitano, impulsando la penetración regional para el mercado de polietileno clorado.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones de contratación pública de la UE sobre plásticos clorados | -0.7% | Estados miembros de la UE, posible adopción en el Reino Unido y Noruega | Corto plazo (≤ 2 años) |
| Avances en el rendimiento de los elastómeros TPV y SEBS | -0.9% | Global, liderado por fabricantes de equipos originales automotrices en América del Norte, UE, Japón | Mediano plazo (2–4 años) |
| Aranceles emergentes de ajuste en frontera por carbono sobre polímeros halogenados | -0.6% | UE (CBAM), posibles extensiones al Reino Unido y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones de Contratación Pública de la UE sobre Plásticos Clorados
Alemania, Francia y los Países Bajos priorizan ahora los materiales LSZH en los proyectos financiados con fondos públicos. Aunque el REACH y el RPC no llegan a una prohibición total, las directrices de contratación limitan el gas ácido de halógeno a ≤ 0,5% según la IEC 60754-1. Los proveedores de cables y techados deben mantener inventarios dobles, desviando el CPE hacia los mercados industriales mientras los códigos de incendios del centro urbano se endurecen. El mercado de polietileno clorado enfrenta, por tanto, una erosión del volumen europeo a corto plazo y una compresión de los márgenes.
Avances en el Rendimiento de los Elastómeros TPV y SEBS
Los vulcanizados dinámicos de EPDM-PP y los sistemas SEBS de alto peso molecular ahora igualan al CPE 135A en resistencia al aceite y lo superan ampliamente en flexibilidad a baja temperatura, todo ello sin contenido de halógenos. Los compradores de arneses de cables para automóviles y mangueras de refrigerante consideran el estado libre de halógenos como crítico para los mandatos de reciclaje bajo las directivas de la UE sobre vehículos al final de su vida útil. A medida que el escalado del TPV reduce los costos, la presión de sustitución contra la industria del polietileno clorado se intensifica, particularmente en los interiores de automóviles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Grados Semicristalinos Dominan, las Formulaciones Especiales EscalanEl tamaño del mercado de polietileno clorado para el CPE 135A representó el 52,94% de la participación en ingresos en 2025. Este grado semicristalino equilibra un 35±2% de cloro con una viscosidad Mooney de alrededor de 50, generando una dureza Shore A de 60 y una elongación superior al 600%, métricas apreciadas para la modificación de impacto del PVC rígido y los revestimientos de cables. El CPE 135B de mayor viscosidad ofrece mayor resistencia en estado fundido, lo que permite la carga de película soplada y relleno ignífugo que sustenta una CAGR prevista del 5,51% hasta 2031. Las variantes especiales —alto contenido de cloro (>40% Cl) para compuestos de cables UL-94 V-0, grados de peso molecular modificado para imanes de caucho y versiones termoestables para mangueras bajo el capó— amplían colectivamente los grupos de valor más allá de la resina de uso general.
La competencia se intensifica a medida que los productores migran aguas arriba: Dow, Resonac y las principales empresas de Shandong suministran masterbatches de CPE-fósforo coprocesados, lo que permite a los compuestos ofrecer soluciones de bajo humo llave en mano. Este movimiento vertical protege los márgenes ante los precios planos de los productos básicos e integra a los clientes a largo plazo dentro de contratos de suministro integrados, reforzando la fidelización en todo el mercado de polietileno clorado.


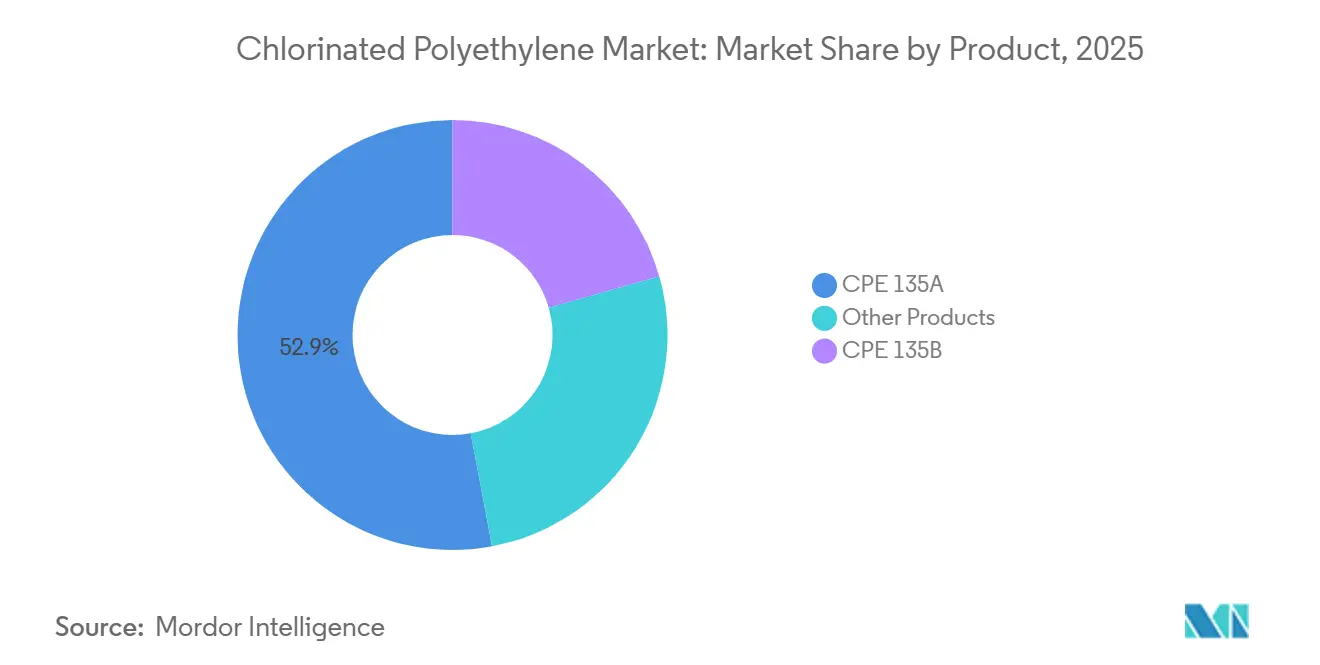
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Modificadores de Impacto Dominan, las Mangueras y Tuberías se AceleranLos modificadores de impacto absorbieron el 62,91% de la demanda de 2025, lo que refleja la capacidad del CPE para triplicar la resistencia al impacto Izod de los perfiles de PVC rígido a cargas de 5–10 phr sin perjudicar el brillo ni la imprimibilidad. Se prevé que la participación del mercado de polietileno clorado para el uso como modificador de impacto disminuya moderadamente a medida que las aleaciones de TPV y ASA incursionen en las especificaciones de marcos de ventanas y tuberías en Europa, aunque el tonelaje absoluto sigue aumentando con la construcción en India y las regiones de ASEAN.
Las mangueras y tuberías se expandirán a una CAGR del 5,97%, elevando el tamaño del mercado de polietileno clorado para este uso final hacia USD 0,13 mil millones en 2031. La SPEC 44122 de Southwire establece el espesor del revestimiento entre 3,7 mm y 8,3 mm, cifras difíciles de alcanzar para los poliolefines bajo pruebas idénticas de abrasión-aceite-llama sin ingredientes de primera calidad. El crecimiento proviene de la renovación de mangueras para petróleo en alta mar, líneas de repostaje de hidrógeno y cables de minería de alta flexibilidad en América Latina y África.

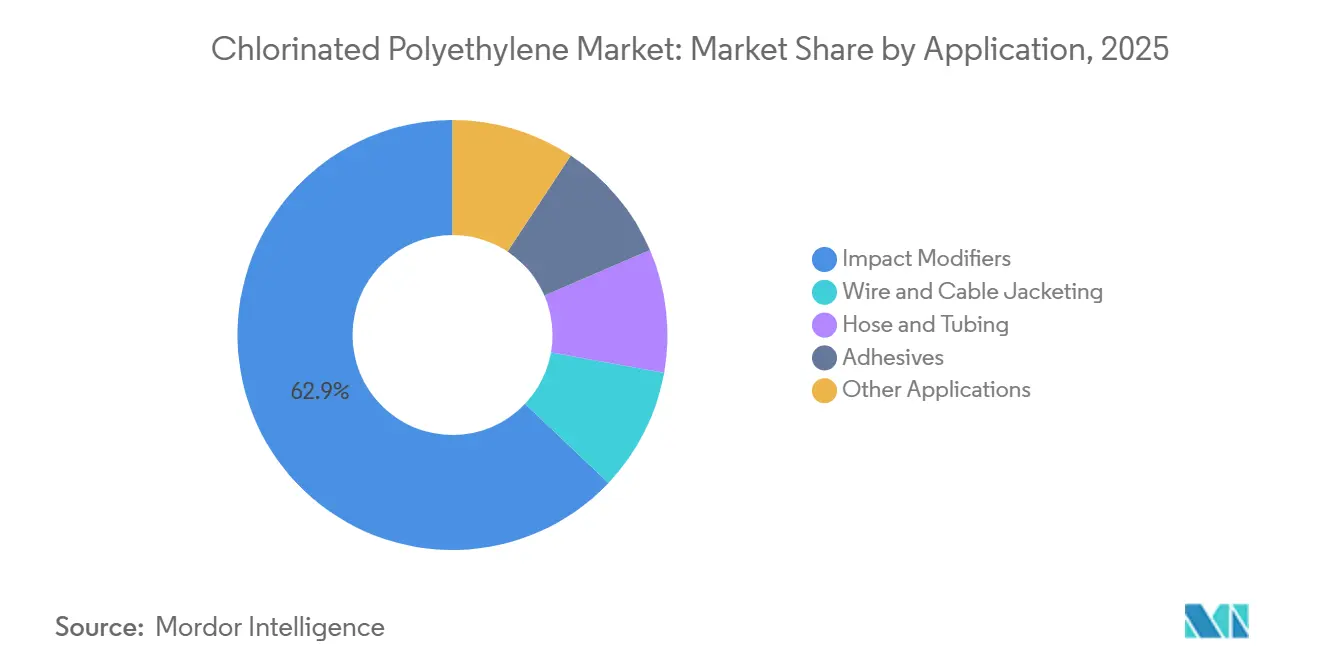
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polietileno Clorado en Asia-Pacífico
Asia-Pacífico concentró el 72,15% de la demanda global de 2025 para el mercado de polietileno clorado y se proyecta que crecerá a una CAGR del 5,78% hasta 2031. China alberga activos integrados de etileno (62 Mt/año) y polietileno (45 Mt/año) que canalizan materias primas de cloro de forma económica hacia los reactores de CPE. Los clústeres de Shandong ofrecen precios en fábrica por debajo de 1.200 USD/t, lo que impulsa a los formuladores en India y Vietnam a ganar cuota frente al XLPE y el TPO. Sin embargo, el exceso de capacidad reduce los márgenes de los productores e invita a investigaciones periódicas antidumping por parte de Turquía y Brasil.
Mercado de Polietileno Clorado en América del Norte
El crecimiento del mercado norteamericano está impulsado por los cables de carga para vehículos eléctricos, los cables de alimentación para centros de datos y las mangueras para el sector petrolero. Los códigos federales permiten el uso de CPE en el cableado industrial; las adquisiciones estatales en California solicitan cada vez más LSZH para el transporte de alta ocupación. La especificación de Southwire para estaciones de carga de vehículos eléctricos de 2025 (SPEC 45005) exige cubiertas de CPE termoestable para garantizar una clasificación continua de 90 °C y el cumplimiento de la norma de llama FT4. Dichos documentos validan la vigencia del CPE a pesar del escrutinio sobre los halógenos.
Mercado de Polietileno Clorado en Europa
El mercado europeo enfrenta dos vientos en contra: las prohibiciones de adquisición pública a nivel nacional reducen el tonelaje de cable para edificios, y el CBAM puede elevar los costos de importación para productos con alta huella de carbono. Los productores locales, liderados por Nobian en los Países Bajos, están adaptando electrolizadores de membrana combinados con electricidad renovable para reducir el carbono incorporado y mantener la competitividad del CPE doméstico.
Mercado de Polietileno Clorado en las Américas y MEA
América del Sur, Oriente Medio y África están experimentando una demanda creciente de polietileno clorado. Brasil y México utilizan techos tricapa a base de CPE en zonas industriales tropicales; Arabia Saudita y los Emiratos Árabes Unidos especifican cubiertas de CPE en cables para perforación en alta mar, donde la inmersión en aceite a 90 °C es habitual. La menor presión regulatoria sobre los halógenos y la intensa radiación solar impulsan una adopción incremental, apoyando un crecimiento diversificado en el mercado de polietileno clorado.
Análisis de la cadena de valor
La cadena de valor del polietileno clorado (CPE) depende de la disponibilidad de etileno y cloro, con el cloro obtenido normalmente mediante operaciones integradas de cloro-álcali que vinculan la economía de la sosa cáustica con los costos del cloro. Esta integración ayuda a explicar el liderazgo de precios de Asia-Pacífico y respalda por qué los clústeres con base en Shandong suministran CPE a bajos costos en efectivo. También permite a los productores gestionar carteras multiproducto donde el CPE coexiste con otros polímeros clorados e intermedios relacionados. La fabricación previa y primaria se concentra en Shandong, incluyendo Weifang Yaxing (con cloro-álcali y CPE bajo una misma estructura) y Shandong Gaoxin Chemical (con una capacidad reportada de 60.000 toneladas/año en materiales de polímeros clorados, incluyendo CPVC, HCPE y CPE). Actores orientados a especialidades como Sundow Polymers enfatizan la I+D y ofertas adyacentes de auxiliares para el procesamiento de PVC.
La captura de valor intermedio se desplaza cada vez más de las ventas de resina básica hacia soluciones precompuestas y adaptadas a aplicaciones, incluyendo CPE para masterbatches modificadores de impacto, compuestos de recubrimiento de cables y alambres, y grados especiales de mangueras. Aguas abajo, el CPE es utilizado por compuestistas y convertidores de PVC para perfiles de PVC rígido, plantas de cables y alambres, fabricantes de mangueras y tuberías, y productores de membranas de techado. En estos usos finales, la calificación conforme a normas como UL 44 e IEEE 1202 FT4 para revestimientos de cables impulsa el soporte de formulación, un control de calidad consistente y un embalaje a prueba de humedad. La distribución se maneja mediante contratación directa con grandes compuestistas, así como distribuidores regionales y canales de exportación, y los riesgos de fricción comercial, como investigaciones antidumping y el escrutinio de importaciones relacionado con el carbono, pueden afectar las decisiones de canal al mercado y alentar a los proveedores a diversificar grados e industrias de destino.
Panorama Competitivo
Concentración del Mercado
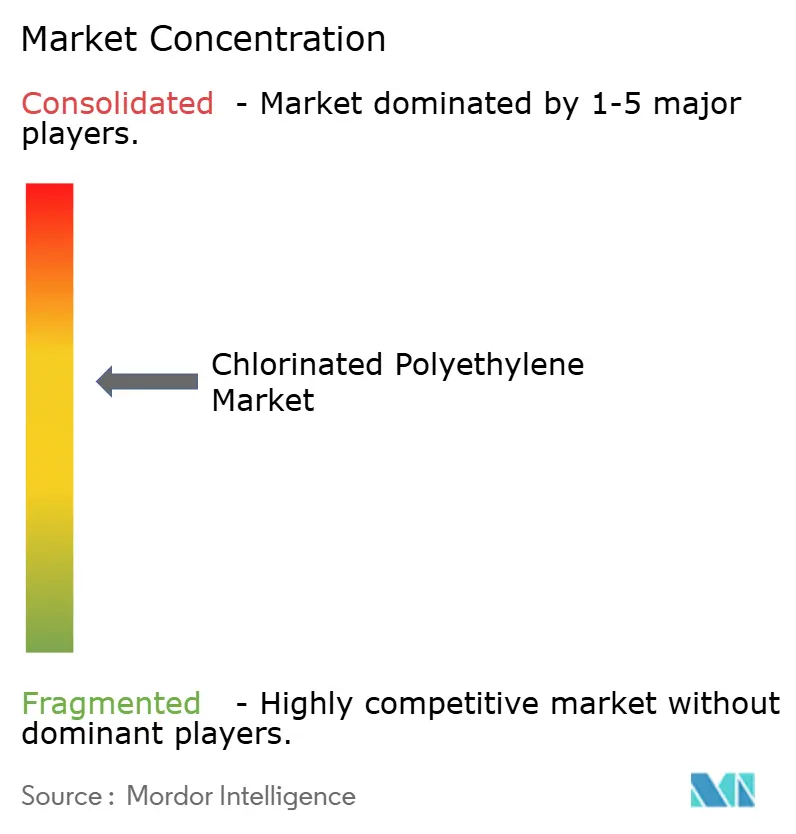
El mercado de polietileno clorado está moderadamente consolidado. Los productores orientados al costo en Shandong mantienen agresivas ampliaciones de capacidad. La planta de 80 kilotoneladas por año de Weifang Yaxing ilustra las economías de escala, pero sufre una dilución de márgenes cuando las caídas de las exportaciones colisionan con el exceso de oferta doméstica, lo que lleva a la dirección a canalizar la producción hacia CPE de grado para películas y compuestos especiales para mangueras.
Los actores de valor añadido como Dow y Resonac se orientan hacia el CPE especial. El catálogo ELASLEN 2024 de Resonac enumera grados de bajo contenido de cloro para aleaciones de caucho adhesivo, grados intermedios para modificadores de PVC y grados de alto contenido de cloro para sistemas de llama V-0, combinados con servicios de formulación para integrarse en placas de PVC para equipos de semiconductores e imanes de blindaje electromagnético. Este cambio eleva los precios de venta promedio y amortigua la sustitución libre de halógenos.
Los nuevos actores disruptivos mezclan CPE con sinergistas de fósforo-nitrógeno o precomponen CPE-EPDM para abordar los mandatos LSZH. Su integración aguas abajo captura márgenes y mantiene altas las barreras de entrada. El riesgo competitivo gira en torno a la regulación: las prohibiciones de contratación pública de la UE y los factores de carbono del CBAM fragmentan los mercados en niveles de cumplimiento premium y bajo costo, obligando a las multinacionales a gestionar inventarios divididos y adaptar las vías de certificación.
Líderes de la Industria del Polietileno Clorado
-
Weifang Yaxing Chemical Co. Ltd
-
Sundow Polymers Co. Ltd
-
Shandong Gaoxin Chemical Co. Ltd
-
Dow
-
Hangzhou Keli Chemical Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polietileno Clorado Empresas cubiertas en este informe
- Aurora Material Solutions
- Bontecn Group China Co. Ltd
- Dow
- Dycon Chemicals
- Epigral Limited
- Hangzhou Keli Chemical Co. Ltd
- Jiangsu Tianteng Chemical Industry Co. Ltd
- Resonac Holdings Corporation
- Shandong Gaoxin Chemical Co. Ltd
- Shandong Ketian Chemical Co. Ltd
- Shandong Novista Chemical Ltd (Novista Group)
- Shandong Rike Chemical Co.,Ltd
- Shandong Xiangsheng New Materials Technology Co. Ltd
- Shandong Xuye New Materials Co. Ltd
- Sundow Polymers Co. Ltd
- Weifang Yaxing Chemical Co. Ltd
Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se concentra en grados de mayor valor y formatos listos para compuesto que ayudan a los clientes de cables, mangueras y techado a equilibrar el rendimiento frente a llama, humo y clima-aceite a medida que se ajustan las preferencias de materiales. Los sistemas híbridos de CPE con halógenos reducidos, combinados con paquetes intumescentes de fósforo-nitrógeno, respaldan los objetivos UL-94 V-0 mientras cumplen los umbrales de la IEC 60754, lo que mantiene al CPE presente en aplicaciones donde las poliolefinas tienen dificultades para replicar el rendimiento frente a llama-aceite-abrasión sin una carga costosa de aditivos. Para los proveedores y compuestistas de CPE, esto respalda el desarrollo de soluciones certificadas por rendimiento y de menor humo para cableado de energía en centros de datos, cableado de tránsito y segmentos de cableado industrial que especifican comportamiento de bajo humo sin excluir por completo los materiales clorados.
Del lado de la oferta, los movimientos de los productores hacia una producción de especialidad refuerzan las oportunidades de CPE diferenciado y sistemas modificadores adyacentes. Weifang Yaxing inició la producción de prueba en diciembre de 2025 para un proyecto de nuevos materiales de alta gama de 45.000 toneladas/año, lo que indica capacidad y capacidades incrementales orientadas a segmentos de materiales de mayor gama que se superponen con los pools de valor del CPE, como formulaciones especiales de películas y relacionadas con mangueras. Sundow Polymers también amplió su oferta de modificación de PVC con una serie de caucho nitrilo en polvo (PNBR) de alto rendimiento lanzada en enero de 2026, lo que refleja un impulso comercial hacia modificadores elastoméricos y estrategias de mezcla que los compuestistas de PVC pueden coformular con CPE cuando la formulación y los objetivos de halógenos se alinean. El crecimiento de las membranas de techado de tres capas en regiones tropicales y la demanda impulsada por especificaciones de mangueras y revestimientos de cables resistentes al aceite y clasificados frente a llama, incluyendo capas exteriores de mangueras relacionadas con hidrógeno, siguen siendo puntos de entrada prácticos para los proveedores de CPE que pueden respaldar una calidad consistente, documentación de certificación y paquetes de aditivos integrados.
Desarrollos recientes de la industria en Mercado de Polietileno Clorado
- Enero de 2026: Sundow Polymers lanzó una nueva serie de productos de caucho nitrilo en polvo (PNBR) de alto rendimiento, comercializados como Sundow Wellan PNBR, destinados a modificar compuestos de PVC blando y semirrígido. Este movimiento amplía su conjunto de herramientas de formulación para clientes de PVC que también compran modificadores de impacto de CPE y materiales de recubrimiento, respaldando la venta combinada en sistemas modificadores elastoméricos relacionados.
- Diciembre de 2025: Weifang Yaxing comenzó la producción de prueba de un proyecto de nuevos materiales de alta gama de 45.000 toneladas/año, junto con proyectos de industrialización de 500 toneladas/año de hexaclorociclotrifosfaceno y 500 toneladas/año de cloruro de benzalconio. Esto añade capacidad y opcionalidad de suministro hacia productos químicos y materiales de mayor gama, moldeando la dinámica competitiva de las ofertas de polímeros clorados de grado especial en China.
- Junio de 2025: Sundow Polymers anunció el desarrollo y lanzamiento de producción de sustitutos de alto rendimiento del trióxido de antimonio (ATO), incluyendo alternativas parciales (SD9000) y completas (99A-100). El lanzamiento respalda la continuidad de formulación retardante de llama para compuestistas de polímeros clorados y PVC que enfrentan restricciones de costo y suministro de aditivos, y se alinea con el cambio del mercado hacia sistemas alternativos de retardo de llama en compuestos de cables y alambres.
Mercado de Polietileno Clorado Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de polietileno clorado incluye los ingresos generados por la venta de resina de polietileno clorado utilizada como modificador de impacto y compuesto elastomérico en aplicaciones industriales clave, contabilizados en el primer punto de venta comercial.
Exclusiones del alcance: Se excluye el valor de los bienes terminados aguas abajo, como cables completos, tuberías de PVC, membranas de techado y piezas de caucho fabricadas que solo contienen CPE como ingrediente.
Descripción General de la Segmentación
- Por Producto
- CPE 135A
- CPE 135B
- Otros Productos
- Por Aplicación
- Modificadores de Impacto
- Revestimiento de Cables y Alambres
- Mangueras y Tuberías
- Adhesivos
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo un panorama básico de oferta y demanda utilizando información pública que puede verificarse y replicarse. Esto incluye indicadores de producción química y comercio de fuentes como los datos de la Comisión de Comercio Internacional de los Estados Unidos (USITC), UN Comtrade y oficinas nacionales de estadística, que nos ayudan a comprender hacia dónde se desplazan los polímeros y las materias primas clave por región.
Para anclar las señales de uso final, también revisamos fuentes como las publicaciones del Consejo Americano de Química, las páginas regulatorias de la UE sobre cumplimiento de polímeros y aditivos, y revistas científicas de polímeros revisadas por pares que analizan el uso del CPE en la modificación de impacto del PVC y el rendimiento del revestimiento de cables. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa de fuentes reconocidas se utilizan luego para contrastar las adiciones de capacidad, los comentarios sobre la utilización de plantas y la dirección de los precios. Cuando resulta útil, recurrimos a suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envíos, con el fin de cubrir las brechas que son difíciles de confirmar únicamente a partir de textos públicos. Las fuentes aquí mencionadas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Nuestro equipo valida los hallazgos documentales mediante entrevistas y encuestas estructuradas con productores de CPE, compoundadores, distribuidores y grandes usuarios finales en los sectores de cables y alambres, modificación de plásticos y artículos de caucho industrial. Dado que se trata de un mercado global, también nos aseguramos de que la retroalimentación esté equilibrada entre APAC, EMEA y las Américas, y luego se concilian las diferencias en precios, grados y combinación de aplicaciones antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | CXOs: 17% | APAC: 48% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 25% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 58% | Américas: 22% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comienza con una construcción descendente en la que los grupos de demanda de polímeros se reconstruyen a partir de la actividad de producción de uso final y los flujos comerciales, y luego se traducen en consumo de CPE utilizando rangos de penetración a nivel de aplicación. Los principales anclajes de demanda que utilizamos incluyen los volúmenes de procesamiento de PVC donde los modificadores de impacto son comunes, las tendencias de producción de cables y alambres, y la demanda de compuestos flexibles en artículos de caucho industrial, lo que en conjunto ayuda a mantener los totales dentro de rangos realistas.
Para verificar los totales, se utilizan aproximaciones selectivas ascendentes, como la consolidación de una muestra de ingresos de proveedores donde existen divulgaciones, y la comprobación de las bandas de precios de venta promedio frente a los volúmenes estimados por región. Los insumos clave que se rastrean en el modelo incluyen la combinación de grados de CPE (por ejemplo, 135A frente a otros grados), los diferenciales de precios regionales y el momento de las divisas, las adiciones de capacidad y la dirección de la utilización, la disponibilidad de modificadores sustitutos y los principales ciclos de uso final en construcción y productos eléctricos. Para las previsiones, nos apoyamos en análisis de escenarios respaldados por relaciones de tipo regresión simple entre los indicadores de uso final y la demanda de CPE, y luego los supuestos se someten a pruebas de estrés con retroalimentación primaria sobre cambios en precios y adopción. Cuando la visibilidad ascendente es limitada, las brechas se gestionan mediante factores de cobertura conservadores que se revisan durante las llamadas con expertos y se ajustan solo cuando la evidencia de respaldo es consistente.
Ciclo de Validación y Actualización de Datos
Realizamos múltiples verificaciones antes de la aprobación final para que un dato inusual no distorsione el resultado. Los resultados del modelo se comparan con señales independientes, como los cambios de capacidad anunciados, los movimientos comerciales de categorías de polímeros relevantes y la dirección de precios compartida por los participantes del mercado, y luego cualquier valor atípico se revisa línea por línea.
Un segundo analista realiza una revisión para confirmar que los supuestos se aplican de manera consistente en todas las regiones y años, y se activan llamadas de seguimiento cuando aparecen grandes variaciones en comparación con ciclos anteriores o eventos de mercado conocidos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como paradas importantes, nuevas plantas o variaciones abruptas en los costos de materias primas o energía. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Polietileno Clorado de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el polietileno clorado pueden parecer muy dispares porque cada fuente utiliza su propia combinación de grados, aplicaciones y momentos para los precios y la conversión de divisas, y luego las previsiones se construyen sobre diferentes supuestos de uso final.
Los principales factores generalmente se reducen a si el recuento se mantiene únicamente en ventas de resina o se amplía a productos compuestos y convertidos de mayor valor, y también a si la demanda está vinculada al uso del modificador de impacto de PVC y los volúmenes de revestimiento de cables, o si se trata como un mercado de elastómeros más amplio. Algunas fuentes también parten de una trayectoria de precios más agresiva, mientras que otras se basan en años base más antiguos y no revisan las señales de utilización y comercio con la misma frecuencia, lo que puede desplazar el valor del año en curso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,76 mil millones de USD (2025) | |
| Revista Comercial A | 0,89 mil millones de USD (2024) | Utiliza una estimación de estilo periodístico que parece agrupar resinas y usos elastoméricos con amplios segmentos de uso final, y también refleja un año base anterior con una trayectoria de crecimiento más alta que puede elevar el valor reportado. |
| Boletín Industrial B | 0,73 mil millones de USD (2025) | Se centra de manera más estrecha en aplicaciones seleccionadas y tiende a aplicar bandas de precios conservadoras y una validación cruzada regional limitada, lo que puede reducir el total en comparación con una consolidación completa de grados y combinación de aplicaciones. |
La diferencia en la tabla se explica principalmente por lo que se contabiliza como ingreso de mercado y cómo se actualizan los precios actuales y la combinación de aplicaciones, y luego esos supuestos se trasladan a la previsión. Mantener el dimensionamiento vinculado a las ventas a nivel de resina y contrastar con los indicadores de uso final y las señales comerciales ayuda a que el valor de 2025 sea trazable, una elección de modelado aplicada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de polietileno clorado?
Se espera que el tamaño del Mercado de Polietileno Clorado aumente de USD 0,76 mil millones en 2025 a USD 0,8 mil millones en 2026 y alcance USD 1,04 mil millones en 2031, creciendo a una CAGR del 5,41% durante 2026-2031.
¿Qué grado de producto genera actualmente los mayores ingresos?
El CPE 135A semicristalino lideró con el 52,94% de los ingresos de 2025 porque su contenido de cloro del 35% optimiza la modificación de impacto del PVC y el revestimiento de cables.
¿Por qué Asia-Pacífico contribuye con la mayor parte de la demanda global?
Las cadenas integradas de cloro-álcali y extrusión de PVC en China, India y el Sudeste Asiático ofrecen materias primas de bajo costo y proximidad a los usuarios finales de cables y construcción, otorgando a la región aproximadamente el 72% de la participación en 2025.
¿Con qué rapidez se expandirán las aplicaciones de mangueras y tuberías hasta 2031?
Se proyecta que registren una CAGR del 5,97%, impulsadas por el repostaje de hidrógeno, la sustitución de mangueras en alta mar y la infraestructura de carga de vehículos eléctricos.
¿Qué impacto en los costos podría tener el Mecanismo de Ajuste en Frontera por Carbono de la UE sobre las importaciones?
Los certificados vinculados a las emisiones incorporadas podrían añadir entre EUR 50 y 100 por tonelada para los grados chinos producidos con carbón una vez que los polímeros entren en el esquema después de 2028.
¿Qué tan concentrado está el panorama competitivo?
Los cinco principales productores controlan aproximadamente el 55–60% de los ingresos globales, lo que arroja una puntuación de concentración moderada de 6/10.