
Taille et parts du marché du polyéthylène chloré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.8 Milliards de dollars |
| Taille du Marché (2031) | 1.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polyéthylène chloré par Mordor Intelligence
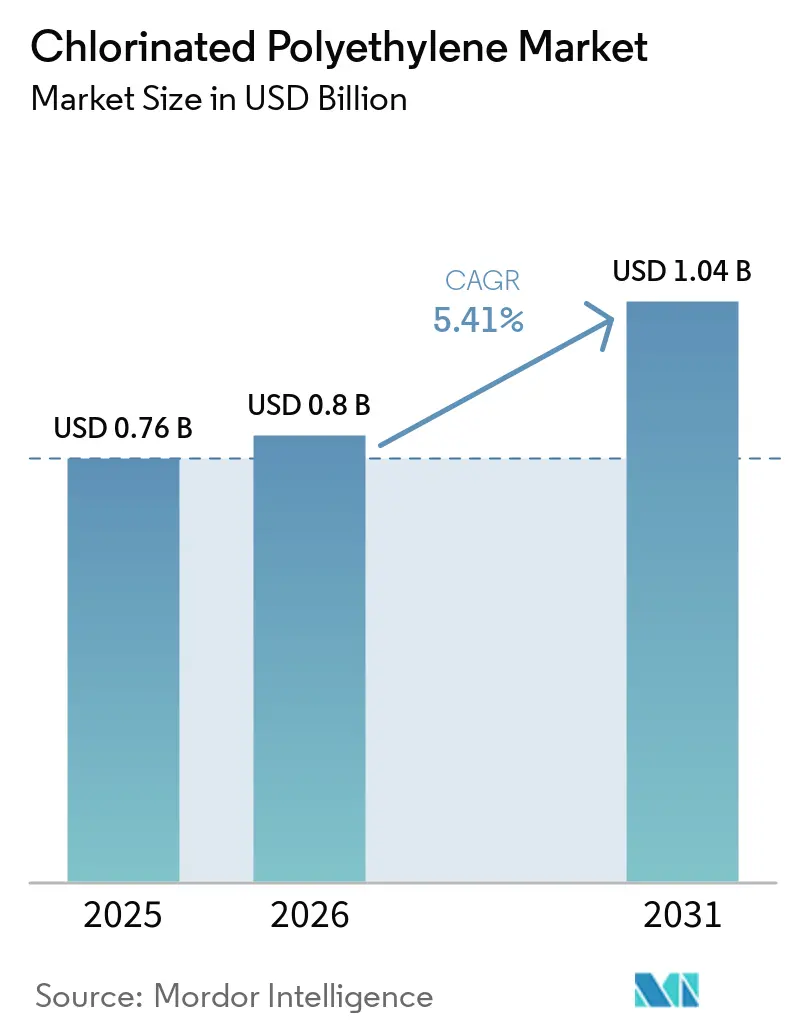
La taille du marché du polyéthylène chloré devrait augmenter de 0,76 milliard USD en 2025 à 0,8 milliard USD en 2026 et atteindre 1,04 milliard USD d'ici 2031, avec un CAGR de 5,41 % sur la période 2026-2031. La dynamique est portée par l'utilisation bien établie du polymère comme modificateur d'impact du PVC, son rôle croissant dans la gaine de fils et câbles, et son adoption grandissante dans les composés pour tuyaux et les membranes de toiture à trois couches. La compatibilité élevée avec le chlore permet au CPE d'offrir une résistance aux huiles, des performances ignifuges et une résistance aux intempéries à moindre coût, des caractéristiques difficiles à égaler pour les polyoléfines thermoplastiques sans additifs coûteux. La domination de l'Asie-Pacifique consolide le leadership tarifaire sur le marché du polyéthylène chloré : les producteurs régionaux bénéficient de chaînes chlore-alcali intégrées, d'une électricité bon marché issue du charbon ou des énergies renouvelables, et d'une proximité avec les centres d'extrusion PVC en aval. Les réglementations sans halogènes en Europe et dans certaines parties de l'Amérique du Nord poussent les formulateurs à remplacer partiellement le CPE par des mélanges TPV, SEBS ou EVA, mais le CPE conserve une niche coût-performance défendable partout où l'exposition continue aux huiles, l'intensité élevée du rayonnement solaire ou les rayons de courbure serrés prévalent. L'intensité concurrentielle est modérée ; les cinq premiers producteurs captent environ 55 à 60 % des revenus, mais aucune entreprise ne fixe unilatéralement les prix contractuels ou le rythme d'innovation.
Principaux enseignements du rapport
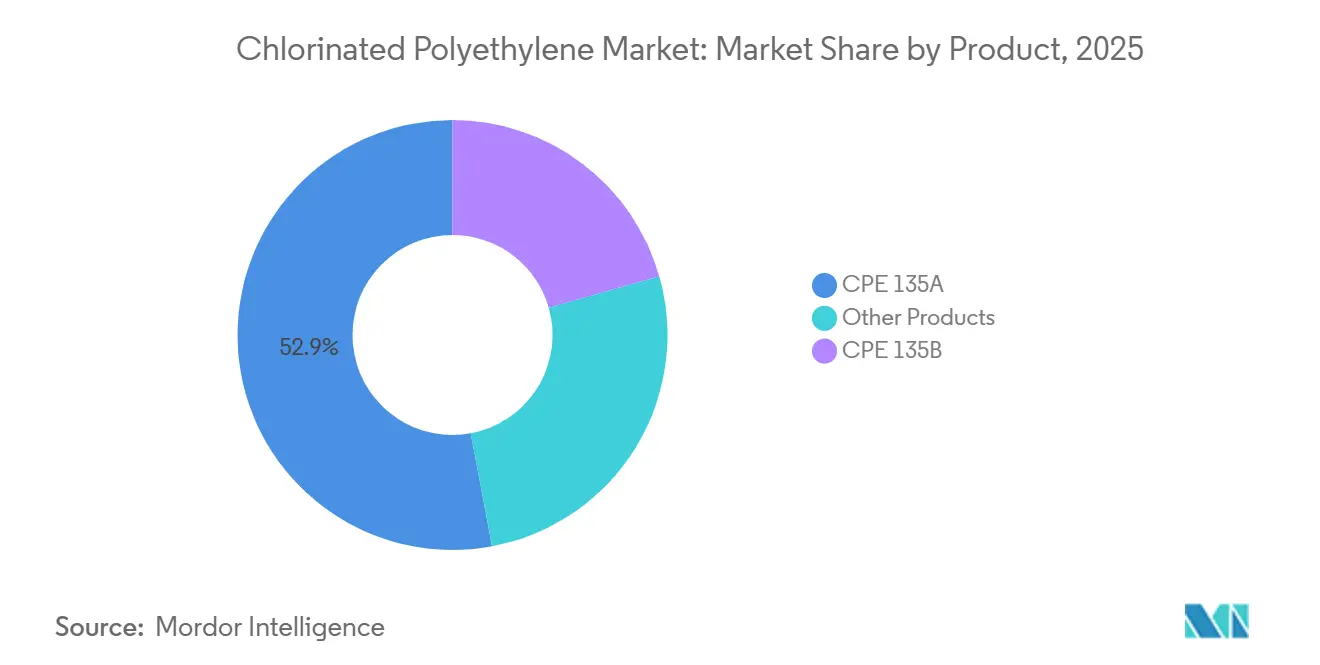
- Par grade de produit, le CPE 135A a dominé avec 52,94 % des revenus en 2025, tandis que le grade CPE 135B à viscosité plus élevée devrait se développer à un CAGR de 5,51 % jusqu'en 2031.
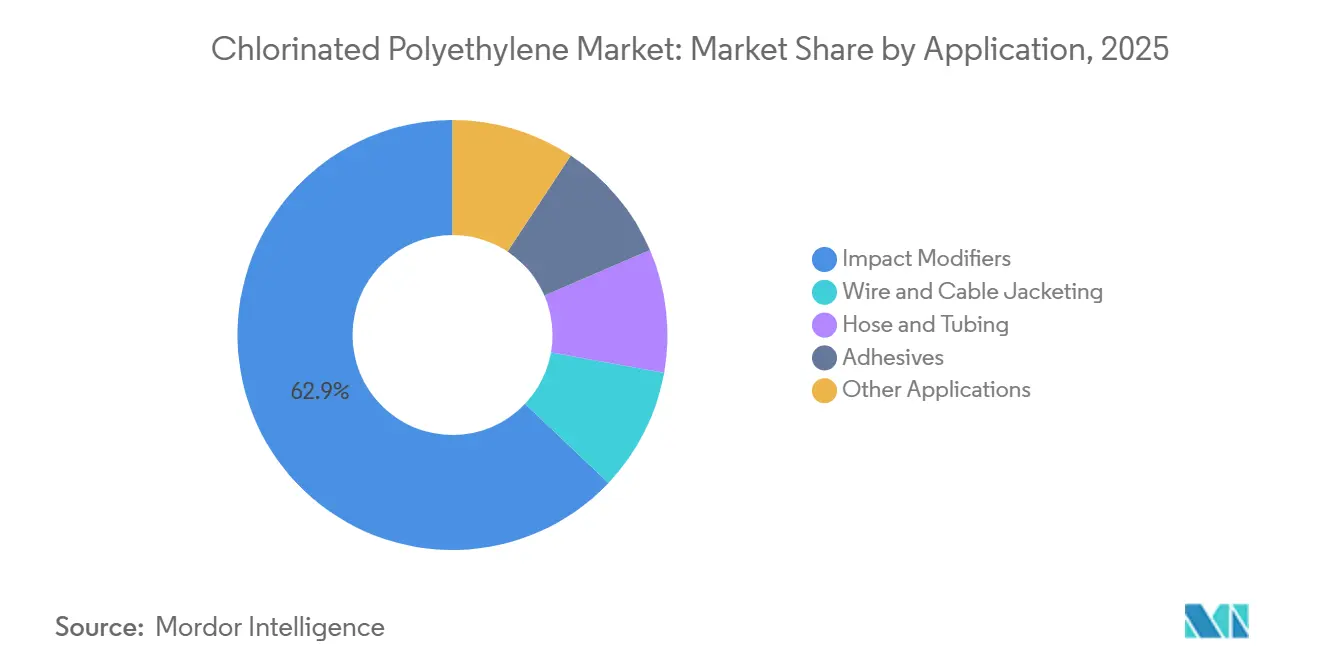
- Par application, les modificateurs d'impact ont représenté 62,91 % de la part de marché mondiale du polyéthylène chloré en 2025, tandis que les tuyaux et tubes constituent le segment d'utilisation finale à la croissance la plus rapide, progressant à un CAGR de 5,97 % jusqu'en 2031.
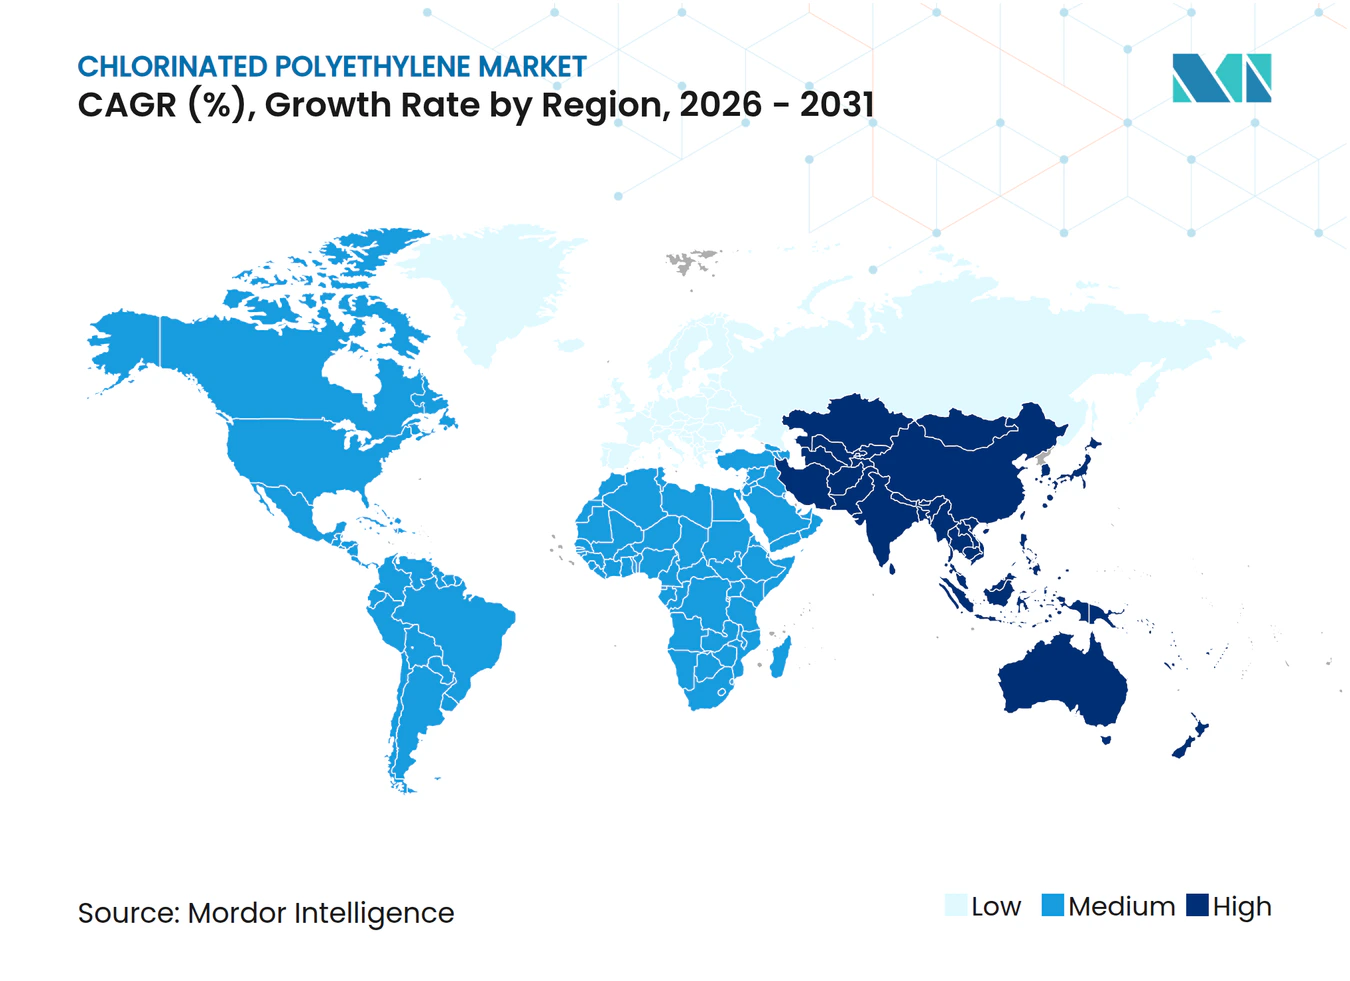
- Par géographie, l'Asie-Pacifique a représenté 72,15 % de la consommation mondiale en 2025 et devrait enregistrer un CAGR de 5,78 % entre 2026 et 2031, dépassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition vers des hybrides CPE ignifuges sans halogènes | +0.8% | Amérique du Nord et UE, avec répercussions sur les pôles électroniques d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion de l'offre chinoise renforçant la compétitivité des prix | +1.2% | Mondial, avec l'effet le plus fort en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Tuyaux résistants aux huiles pour les infrastructures de ravitaillement en hydrogène | +0.6% | Amérique du Nord, UE, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Croissance des membranes de toiture intelligentes à 3 couches dans les régions tropicales | +0.5% | ASEAN, Moyen-Orient, Amérique latine (Brésil, Mexique) | Moyen terme (2 à 4 ans) |
| Technologie de chloration sur site réduisant les émissions de portée 3 en Europe | +0.4% | Cœur de l'UE (Pays-Bas, Allemagne, France) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers des hybrides CPE ignifuges sans halogènes
Les formulateurs réduisent la teneur totale en halogènes en mélangeant le CPE avec des systèmes intumescents phosphore-azote, atteignant des indices UL-94 V-0 tout en respectant les seuils de la norme IEC 60754-2. Une étude de 2025 a montré que l'ajout de phosphore rouge microencapsulé et de cyanurate de mélamine permet d'obtenir des valeurs d'indice d'oxygène limite supérieures à 34 % et une densité de fumée inférieure à 80 Ds, permettant de réduire de 40 % la charge en hydroxyde minéral. Les usines de câbles nord-américaines et européennes desservant les centres de données et le transport ferroviaire sont les premiers adoptants, car les codes locaux imposent des performances à faible émission de fumée sans interdire tous les halogènes. Ces composés à « halogènes réduits » prolongent le cycle de vie des produits sur le marché du polyéthylène chloré, bien que la dispersion précise et l'emballage résistant à l'humidité augmentent la complexité et le coût de formulation.
Expansion de l'offre chinoise renforçant la compétitivité des prix
Les actifs intégrés d'éthylène et de chlore-alcali dans la province du Shandong ont ramené les coûts de production moyens du CPE en dessous de 1 200 USD par tonne en 2025, sous-cotant les producteurs occidentaux de 20 à 30 %[1]. Weifang Yaxing seule a porté sa capacité à 80 000 tonnes par an, mais a vu ses marges se réduire lorsque la demande à l'exportation s'est refroidie, ce qui l'a incitée à se tourner vers les grades pour films de serre et tuyaux spéciaux. La faiblesse des prix profite aux compoundeurs en Inde, au Vietnam et en Indonésie qui alimentent les segments PVC et câbles sensibles aux coûts, bien que la variabilité de la qualité parmi les petites installations du Shandong alimente les enquêtes antidumping et érode la confiance dans les marques.
Tuyaux résistants aux huiles pour les infrastructures de ravitaillement en hydrogène
Les tuyaux à hydrogène nécessitent des gaines extérieures résistant à l'huile minérale, à l'abrasion et au rayonnement solaire. Les spécifications 2025 de Southwire pour les câbles de recharge de véhicules électriques et les câbles pétroliers et gaziers citent des gaines CPE thermodurcissables qualifiées selon les normes UL 44 et IEEE 1202 FT4 avec une cote de fonctionnement continu à 90 °C[2]. Bien que les revêtements intérieurs privilégient le HNBR ou le FKM pour le contrôle de la perméation, le CPE capte 15 à 20 % du volume dans les couches externes, car les polyoléfines peinent à atteindre le même équilibre flamme-huile sans additifs coûteux. Les déploiements de stations prévus en Californie, en Allemagne, au Japon et en Corée du Sud constituent un vent porteur à long terme pour le marché du polyéthylène chloré.
Croissance des membranes de toiture intelligentes à 3 couches
Les feuilles de base en CPE liées à des couches intermédiaires réfléchissantes et à des revêtements de surface stabilisés aux UV gagnent des parts de marché dans les climats tropicaux. Leur flexibilité, leur résistance à l'ozone et leur compatibilité avec les adhésifs bitumineux sont conformes à la norme ASTM D4068 et atténuent les défaillances de joints courantes dans les membranes en polyoléfines thermoplastiques. Les capteurs de détection de fuites intégrés augmentent les coûts initiaux du système de 25 à 35 %, mais offrent un retour sur investissement sur le cycle de vie grâce à une réduction des charges de climatisation et à une localisation rapide des fuites. L'adoption est la plus forte à Singapour, à Dubaï et dans les zones métropolitaines du Brésil, ce qui renforce la pénétration régionale sur le marché du polyéthylène chloré.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interdictions de marchés publics européens sur les plastiques chlorés | -0.7% | États membres de l'UE, adoption potentielle au Royaume-Uni et en Norvège | Court terme (≤ 2 ans) |
| Avancées des performances des élastomères TPV et SEBS | -0.9% | Mondial, porté par les équipementiers automobiles en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2 à 4 ans) |
| Émergence des droits de douane carbone aux frontières sur les polymères halogénés | -0.6% | UE (MACF), extensions potentielles au Royaume-Uni et au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Interdictions de marchés publics européens sur les plastiques chlorés
L'Allemagne, la France et les Pays-Bas privilégient désormais les matériaux LSZH dans les projets financés par des fonds publics. Bien que REACH et le RPC n'aillent pas jusqu'à une interdiction totale, les directives d'achat plafonnent le gaz acide halogéné à ≤ 0,5 % selon la norme IEC 60754-1. Les fournisseurs de câbles et de toitures doivent maintenir des stocks doubles, détournant le CPE vers les marchés industriels tandis que les codes incendie des centres-villes se durcissent. Le marché du polyéthylène chloré est donc confronté à une érosion des volumes européens à court terme et à une compression des marges.
Avancées des performances des élastomères TPV et SEBS
Les vulcanisats dynamiques EPDM-PP et les systèmes SEBS à haute masse moléculaire égalent désormais le CPE 135A en termes de résistance aux huiles et le surpassent largement en flexibilité à basse température, le tout sans teneur en halogènes. Les acheteurs de faisceaux de câbles automobiles et de tuyaux de liquide de refroidissement considèrent le statut sans halogènes comme essentiel pour les mandats de recyclage dans le cadre des directives européennes sur les véhicules en fin de vie. À mesure que la montée en puissance du TPV réduit les coûts, la pression de substitution sur le secteur du polyéthylène chloré s'intensifie, notamment dans les intérieurs automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les grades semi-cristallins dominent, les formulations spéciales progressentLa taille du marché du polyéthylène chloré pour le CPE 135A représentait 52,94 % de la part des revenus en 2025. Ce grade semi-cristallin équilibre 35 ± 2 % de chlore avec une viscosité Mooney d'environ 50, générant une dureté Shore A de 60 et un allongement supérieur à 600 %, des paramètres prisés pour la modification d'impact du PVC rigide et les gaines de câbles. Le CPE 135B à viscosité plus élevée offre une résistance à l'état fondu supplémentaire, permettant le soufflage de films et le chargement en charges ignifuges, ce qui sous-tend un CAGR prévu de 5,51 % jusqu'en 2031. Les variantes spéciales — à haute teneur en chlore (>40 % Cl) pour les composés de câbles UL-94 V-0, les grades à masse moléculaire modifiée pour les aimants en caoutchouc, et les versions thermostables pour les tuyaux sous capot — élargissent collectivement les réservoirs de valeur au-delà de la résine de base.
La concurrence s'intensifie à mesure que les producteurs migrent vers l'amont : Dow, Resonac et les principales entreprises du Shandong fournissent des mélanges maîtres CPE-phosphore co-traités, permettant aux compoundeurs de proposer des solutions à faible émission de fumée clés en main. Cette intégration verticale protège les marges dans un contexte de prix des produits de base stagnants et fidélise les clients à long terme dans le cadre de contrats d'approvisionnement intégrés, renforçant la rétention sur l'ensemble du marché du polyéthylène chloré.



Par application :
les modificateurs d'impact dominent, les tuyaux et tubes accélèrentLes modificateurs d'impact ont absorbé 62,91 % de la demande de 2025, reflétant la capacité du CPE à tripler la résistance aux chocs Izod des profilés en PVC rigide à des charges de 5 à 10 phr sans altérer le brillant ni l'imprimabilité. La part de marché du polyéthylène chloré pour l'utilisation en modificateurs d'impact devrait diminuer modestement à mesure que les alliages TPV et ASA grignotent les spécifications des cadres de fenêtres et des tuyaux en Europe, mais le tonnage absolu continue d'augmenter avec la construction en Inde et dans les régions de l'ASEAN.
Les tuyaux et tubes se développeront à un CAGR de 5,97 %, portant la taille du marché du polyéthylène chloré pour cette utilisation finale vers 0,13 milliard USD d'ici 2031. La spécification SPEC 44122 de Southwire fixe l'épaisseur de la gaine entre 3,7 mm et 8,3 mm, des valeurs difficiles à atteindre pour les polyoléfines dans des conditions identiques de tests abrasion-huile-flamme sans ingrédients haut de gamme. La croissance provient de la rénovation des tuyaux offshore pétroliers, des lignes de ravitaillement en hydrogène et des câbles miniers haute flexibilité en Amérique latine et en Afrique.

Analyse géographique
Marché du polyéthylène chloré en Asie-Pacifique
L'Asie-Pacifique représentait 72,15 % de la demande mondiale de polyéthylène chloré en 2025 et devrait croître à un CAGR de 5,78 % jusqu'en 2031. La Chine dispose d'actifs intégrés en éthylène (62 Mt/an) et en polyéthylène (45 Mt/an) qui permettent d'acheminer à faible coût le chlore comme matière première vers les réacteurs de CPE. Les clusters du Shandong affichent des prix départ usine inférieurs à 1 200 USD/t, incitant les compoundeurs en Inde et au Viêt Nam à gagner des parts de marché face au XLPE et au TPO. La surcapacité, toutefois, réduit les marges des producteurs et suscite des enquêtes antidumping périodiques de la part de la Turquie et du Brésil.
Marché du polyéthylène chloré en Amérique du Nord
La croissance du marché nord-américain est soutenue par les câbles de recharge pour véhicules électriques, les cordons d'alimentation pour centres de données et les flexibles pour l'industrie pétrolière. Les codes fédéraux autorisent le CPE dans le câblage industriel ; les marchés publics de l'État de Californie exigent de plus en plus le LSZH pour les transports en commun à forte fréquentation. La spécification 2025 de Southwire pour les stations de recharge de véhicules électriques (SPEC 45005) prescrit des gaines en CPE thermodurcissable afin de garantir une tenue continue à 90 °C et la conformité à la norme de résistance au feu FT4. Ces documents confirment la pérennité du CPE malgré les préoccupations liées aux halogènes.
Marché du polyéthylène chloré en Europe
Le marché européen fait face à un double frein : les interdictions d'achat public nationales réduisent les volumes de câbles pour bâtiment, et le MACF risque d'alourdir les coûts à l'importation pour les produits à forte empreinte carbone. Les producteurs locaux, menés par Nobian aux Pays-Bas, modernisent leurs électrolyseurs à membrane couplés à de l'électricité renouvelable afin de réduire le carbone incorporé et de maintenir la compétitivité du CPE domestique.
Marché du polyéthylène chloré dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique connaissent une demande croissante de polyéthylène chloré. Le Brésil et le Mexique déploient des toitures tricouches à base de CPE dans les zones industrielles tropicales ; l'Arabie Saoudite et les Émirats arabes unis spécifient des gaines en CPE pour les câbles de forage offshore où l'immersion dans l'huile à 90 °C est courante. La moindre pression réglementaire sur les halogènes et l'ensoleillement intense favorisent une adoption progressive, soutenant une croissance diversifiée sur le marché du polyéthylène chloré.
Analyse de la chaîne de valeur
La chaîne de valeur du polyéthylène chloré (CPE) dépend de la disponibilité de l'éthylène et du chlore, ce dernier étant généralement issu d'opérations intégrées de chlore-alcali qui lient l'économie de la soude caustique aux coûts du chlore. Cette intégration contribue à expliquer le leadership tarifaire de l'Asie-Pacifique et explique pourquoi les pôles industriels de Shandong fournissent du CPE à faibles coûts de production. Elle permet également aux producteurs de gérer des portefeuilles multi-produits où le CPE coexiste avec d'autres polymères chlorés et intermédiaires connexes. La fabrication en amont et primaire est concentrée dans le Shandong, notamment chez Weifang Yaxing (avec chlore-alcali et CPE réunis sur un même site) et Shandong Gaoxin Chemical (capacité rapportée de 60 000 tonnes/an répartie entre matériaux polymères chlorés, notamment le CPVC, le HCPE et le CPE). Les acteurs orientés spécialités comme Sundow Polymers mettent l'accent sur la R&D et sur des offres connexes d'auxiliaires de transformation du PVC.
La captation de valeur en aval intermédiaire se déplace de plus en plus des ventes de résine de base vers des solutions précompoundées et adaptées aux applications, notamment le CPE pour les masterbatches modificateurs d'impact, les composés de gainage de fils et câbles, et les qualités spécialisées pour tuyaux. En aval, le CPE est utilisé par les compoundeurs et transformateurs de PVC pour les profilés en PVC rigide, les usines de fils et câbles, les fabricants de tuyaux et tubes, et les producteurs de membranes de toiture. Dans ces usages finaux, la qualification à des normes telles que UL 44 et IEEE 1202 FT4 pour les gaines de câbles nécessite un accompagnement à la formulation, un contrôle qualité constant et un emballage résistant à l'humidité. La distribution s'effectue via des contrats directs avec les grands compoundeurs ainsi que par des distributeurs régionaux et des circuits d'exportation, et les risques de friction commerciale tels que les enquêtes antidumping et le contrôle des importations lié au carbone peuvent affecter les décisions de mise sur le marché et encourager les fournisseurs à diversifier leurs qualités et leurs secteurs de destination.
Paysage concurrentiel
Concentration du Marché
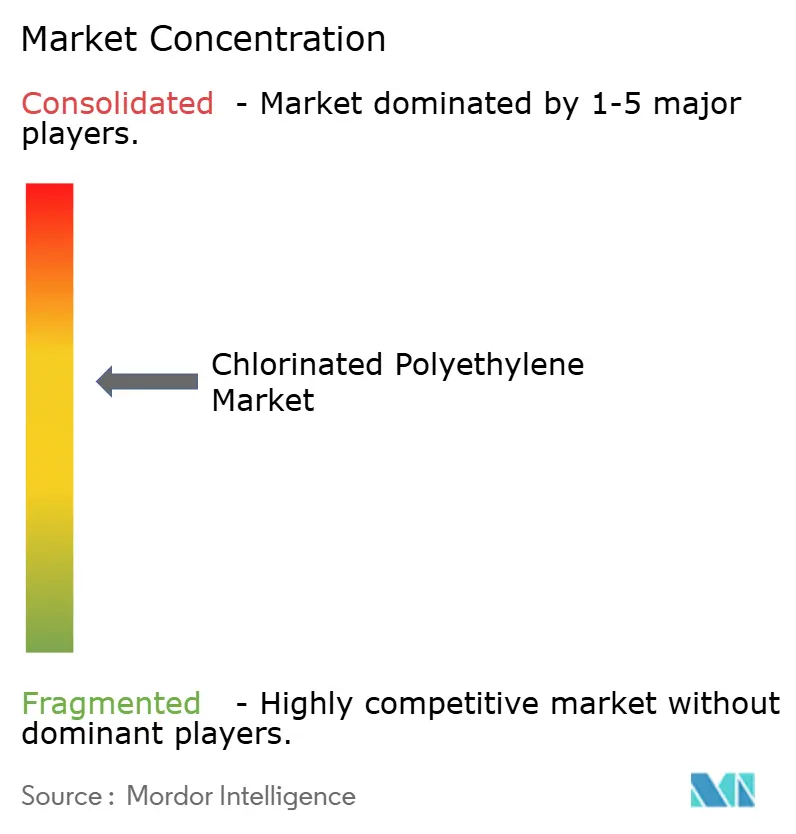
Le marché du polyéthylène chloré est modérément consolidé. Les producteurs axés sur les coûts dans le Shandong maintiennent des augmentations de capacité agressives. L'usine de 80 kilotonnes par an de Weifang Yaxing illustre les économies d'échelle, mais subit une dilution des marges lorsque les reculs des exportations se heurtent à la surabondance intérieure, ce qui pousse la direction à orienter la production vers le CPE de grade film et les composés pour tuyaux spéciaux.
Les acteurs à valeur ajoutée tels que Dow et Resonac se tournent vers le CPE spécial. Le catalogue ELASLEN 2024 de Resonac répertorie des grades à faible teneur en chlore pour les alliages de caoutchouc adhésif, des grades intermédiaires pour les modificateurs de PVC, et des grades à haute teneur en chlore pour les systèmes ignifuges V-0, accompagnés de services de formulation pour s'intégrer dans les plaques d'équipements pour semi-conducteurs et les aimants de blindage électromagnétique. Cette évolution augmente les prix de vente moyens et protège contre la substitution sans halogènes.
Les perturbateurs émergents mélangent le CPE avec des synergistes phosphore-azote ou pré-composent du CPE-EPDM pour répondre aux mandats LSZH. Leur intégration en aval capte les marges et maintient des barrières à l'entrée élevées. Le risque concurrentiel tourne autour de la réglementation : les interdictions de marchés publics européens et les facteurs carbone du MACF fragmentent les marchés en niveaux conformité-premium et bas coût, obligeant les multinationales à gérer des stocks fractionnés et à adapter les voies de certification.
Leaders du secteur du polyéthylène chloré
-
Weifang Yaxing Chemical Co. Ltd
-
Sundow Polymers Co. Ltd
-
Shandong Gaoxin Chemical Co. Ltd
-
Dow
-
Hangzhou Keli Chemical Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polyéthylène chloré Entreprises couvertes dans ce rapport
- Aurora Material Solutions
- Bontecn Group China Co. Ltd
- Dow
- Dycon Chemicals
- Epigral Limited
- Hangzhou Keli Chemical Co. Ltd
- Jiangsu Tianteng Chemical Industry Co. Ltd
- Resonac Holdings Corporation
- Shandong Gaoxin Chemical Co. Ltd
- Shandong Ketian Chemical Co. Ltd
- Shandong Novista Chemical Ltd (Novista Group)
- Shandong Rike Chemical Co.,Ltd
- Shandong Xiangsheng New Materials Technology Co. Ltd
- Shandong Xuye New Materials Co. Ltd
- Sundow Polymers Co. Ltd
- Weifang Yaxing Chemical Co. Ltd
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur des qualités à plus forte valeur ajoutée et des formats prêts à l'emploi qui aident les clients des secteurs câbles, tuyaux et toitures à équilibrer les performances face aux flammes, à la fumée et à l'huile-intempéries, à mesure que les préférences en matériaux se durcissent. Les systèmes hybrides à base de CPE à halogène réduit, associés à des systèmes intumescents phosphore-azote, répondent aux objectifs UL-94 V-0 tout en respectant les seuils de la norme IEC 60754, ce qui maintient la présence du CPE dans des applications où les polyoléfines ont du mal à reproduire les performances flamme-huile-abrasion sans chargement coûteux en additifs. Pour les fournisseurs et compoundeurs de CPE, cela favorise le développement de solutions certifiées en performance, à faible fumée, pour le câblage électrique des centres de données, le câblage de transport et les segments de câblage industriel qui exigent un comportement à faible fumée sans exclure totalement les matériaux chlorés.
Du côté de l'offre, l'orientation des producteurs vers une production spécialisée renforce les opportunités pour des systèmes CPE différenciés et des modificateurs connexes. Weifang Yaxing a débuté la production d'essai en décembre 2025 pour un projet de nouveaux matériaux haut de gamme de 45 000 tonnes/an, indiquant une capacité et des compétences supplémentaires ciblant des segments de matériaux plus haut de gamme recoupant les bassins de valeur du CPE, tels que les films spécialisés et les formulations liées aux tuyaux. Sundow Polymers a également élargi son offre de modification du PVC avec une gamme de caoutchouc nitrile en poudre haute performance (PNBR) lancée en janvier 2026, reflétant une orientation commerciale vers les modificateurs élastomères et les stratégies de mélange que les compoundeurs de PVC peuvent co-formuler avec le CPE lorsque les objectifs de formulation et d'halogène s'alignent. La croissance des membranes de toiture à trois couches dans les régions tropicales et la demande, guidée par les spécifications, de tuyaux et gaines de câbles résistants à l'huile et ignifuges, y compris les couches externes de tuyaux liés à l'hydrogène, restent des points d'entrée pratiques pour les fournisseurs de CPE capables de garantir une qualité constante, une documentation de certification et des systèmes d'additifs intégrés.
Développements industriels récents dans Marché du polyéthylène chloré
- Janvier 2026 : Sundow Polymers a lancé une nouvelle gamme de produits de caoutchouc nitrile en poudre haute performance (PNBR), commercialisée sous la marque Sundow Wellan PNBR, destinée à modifier les composés PVC souples et semi-rigides. Cette initiative élargit sa boîte à outils de formulation pour les clients PVC qui achètent également des modificateurs d'impact CPE et des matériaux de gainage, favorisant une vente groupée à travers des systèmes de modificateurs élastomères connexes.
- Décembre 2025 : Weifang Yaxing a lancé la production d'essai d'un projet de nouveaux matériaux haut de gamme de 45 000 tonnes/an, aux côtés de projets d'industrialisation pour l'hexachlorocyclotriphosphazène à 500 tonnes/an et le chlorure de benzalkonium à 500 tonnes/an. Cela ajoute des capacités et des options d'approvisionnement vers des productions chimiques et matérielles plus haut de gamme, façonnant la dynamique concurrentielle pour les offres de polymères chlorés de qualité spécialisée en Chine.
- Juin 2025 : Sundow Polymers a annoncé le développement et le lancement de la production de substituts haute performance au trioxyde d'antimoine (ATO), incluant des alternatives partielles (SD9000) et complètes (99A-100). Ce lancement soutient la continuité des formulations ignifuges pour les compoundeurs de polymères chlorés et de PVC confrontés à des contraintes de coût et d'approvisionnement en additifs, et s'aligne sur l'évolution du marché vers des systèmes ignifuges alternatifs dans les composés pour fils et câbles.
Marché du polyéthylène chloré Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché du polyéthylène chloré comprend les revenus générés par la vente de résine de polyéthylène chloré utilisée comme modificateur d'impact et composé élastomère dans les principales applications industrielles, comptabilisés au premier point de vente commerciale.
Exclusions du périmètre : sont exclus les produits finis en aval tels que les câbles complets, les tuyaux en PVC, les membranes de toiture et les pièces en caoutchouc fabriquées qui ne contiennent le CPE qu'en tant qu'ingrédient.
Aperçu de la Segmentation
- Par produit
- CPE 135A
- CPE 135B
- Autres produits
- Par application
- Modificateurs d'impact
- Gaine de fils et câbles
- Tuyaux et tubes
- Adhésifs
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par établir une image de base de l'offre et de la demande à partir d'informations publiques vérifiables et reproductibles. Cela inclut des indicateurs de production chimique et d'échanges commerciaux provenant de sources telles que les données de la Commission américaine du commerce international (USITC), UN Comtrade et les offices statistiques nationaux, qui nous aident à comprendre les flux de polymères et de matières premières clés par région.
Pour ancrer les signaux d'utilisation finale, nous consultons également des sources telles que les publications de l'American Chemistry Council, les pages réglementaires de l'UE sur la conformité des polymères et des additifs, ainsi que des revues scientifiques sur les polymères qui traitent de l'utilisation du CPE dans la modification d'impact du PVC et les performances des gaines de câbles. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse de référence sont ensuite utilisés pour recouper les ajouts de capacité, les commentaires sur l'utilisation des installations et l'orientation des prix. Le cas échéant, nous nous appuyons sur des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des enregistrements d'importation-exportation au niveau des expéditions afin de combler les lacunes difficiles à confirmer à partir de sources textuelles publiques uniquement. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Notre équipe valide les résultats documentaires par des entretiens et des enquêtes structurées auprès de producteurs de CPE, de compoundeurs, de distributeurs et de grands utilisateurs finaux dans les secteurs des fils et câbles, de la modification des plastiques et des articles en caoutchouc industriel. Ce marché étant mondial, nous veillons également à ce que les retours soient équilibrés entre l'APAC, l'EMEA et les Amériques, puis les différences de prix, de grades et de mix d'applications sont réconciliées avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 17 % | APAC : 48 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 58 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les bassins de demande en polymères sont reconstitués à partir de l'activité de production des utilisateurs finaux et des flux commerciaux, puis traduits en consommation de CPE à l'aide de plages de pénétration au niveau des applications. Les principaux ancrages de la demande que nous utilisons comprennent les volumes de transformation du PVC où les modificateurs d'impact sont courants, les tendances de production des fils et câbles, et la demande de composés flexibles dans les articles en caoutchouc industriel, qui contribuent ensemble à maintenir des totaux réalistes.
Pour vérifier la cohérence des totaux, des approximations ascendantes sélectives sont utilisées, telles que l'agrégation d'un échantillon de revenus de fournisseurs lorsque des informations sont disponibles, et le test des fourchettes de prix de vente moyens par rapport aux volumes estimés par région. Les principaux paramètres suivis dans le modèle comprennent le mix de grades de CPE (par exemple, 135A par rapport aux autres grades), les écarts de prix régionaux et le calendrier des devises, les ajouts de capacité et l'orientation de l'utilisation, la disponibilité des modificateurs de substitution, et les principaux cycles d'utilisation finale dans la construction et les produits électriques. Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par des relations de type régression simple entre les indicateurs d'utilisation finale et la demande de CPE, puis les hypothèses sont soumises à des tests de résistance avec des retours primaires sur les changements de prix et d'adoption. Lorsque la visibilité ascendante est limitée, les lacunes sont traitées par des facteurs de couverture conservateurs qui sont réexaminés lors des appels d'experts et ajustés uniquement lorsque les éléments probants sont cohérents.
Cycle de Validation des Données et de Mise à Jour
Nous effectuons plusieurs vérifications avant la validation finale afin qu'une donnée inhabituelle ne fausse pas le résultat. Les résultats du modèle sont comparés à des signaux indépendants tels que les changements de capacité annoncés, les mouvements commerciaux pour les catégories de polymères pertinentes et l'orientation des prix communiquée par les acteurs du marché, puis les valeurs aberrantes sont examinées ligne par ligne.
Un second examen par un analyste est effectué pour confirmer que les hypothèses sont appliquées de manière cohérente entre les régions et les années, et des appels de suivi sont déclenchés lorsque des écarts importants apparaissent par rapport aux cycles précédents ou à des événements de marché connus. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des arrêts majeurs, de nouvelles installations ou des fluctuations abruptes des coûts des matières premières ou de l'énergie. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché du Polyéthylène Chloré selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour le polyéthylène chloré peuvent sembler très éloignées les unes des autres, car chaque source utilise sa propre combinaison de grades, d'applications et de calendriers pour les prix et la conversion des devises, et les prévisions sont construites sur des hypothèses d'utilisation finale différentes.
Les principaux facteurs tiennent généralement à la question de savoir si le périmètre se limite aux ventes de résine uniquement ou s'étend aux produits composés et transformés à plus haute valeur ajoutée, et également si la demande est liée aux volumes d'utilisation du CPE comme modificateur d'impact du PVC et de gaine de câbles ou traitée comme un marché élastomère plus large. Certaines sources partent également d'une trajectoire de prix plus agressive, tandis que d'autres s'appuient sur des années de base plus anciennes et ne révisent pas aussi fréquemment les signaux d'utilisation et d'échanges commerciaux, ce qui peut faire varier le chiffre de l'année en cours.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,76 milliard USD (2025) | |
| Revue Professionnelle A | 0,89 milliard USD (2024) | Utilise une estimation de type presse qui semble regrouper les résines et les utilisations élastomères avec de larges catégories d'utilisation finale, et reflète également une année de base antérieure avec une trajectoire de croissance plus élevée pouvant gonfler la valeur déclarée. |
| Bulletin Sectoriel B | 0,73 milliard USD (2025) | Se concentre plus étroitement sur des applications sélectionnées et tend à appliquer des fourchettes de prix conservatrices et une validation inter-régionale limitée, ce qui peut tirer le total vers le bas par rapport à un agrégat complet de grades et de mix d'applications. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme revenu de marché et par la manière dont les prix actuels et le mix d'applications sont actualisés, puis ces hypothèses sont intégrées dans les prévisions. Le fait de maintenir le dimensionnement au niveau des ventes de résine et de le recouper avec les indicateurs d'utilisation finale et les signaux commerciaux contribue à rendre la valeur 2025 traçable, un choix de modélisation appliqué par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du polyéthylène chloré ?
La taille du marché du polyéthylène chloré devrait augmenter de 0,76 milliard USD en 2025 à 0,8 milliard USD en 2026 et atteindre 1,04 milliard USD d'ici 2031, avec un CAGR de 5,41 % sur la période 2026-2031.
Quel grade de produit génère actuellement les revenus les plus élevés ?
Le CPE 135A semi-cristallin a dominé avec 52,94 % des revenus de 2025, car sa teneur en chlore de 35 % optimise la modification d'impact du PVC et la gaine de câbles.
Pourquoi l'Asie-Pacifique représente-t-elle la majeure partie de la demande mondiale ?
Les chaînes intégrées de chlore-alcali et d'extrusion PVC en Chine, en Inde et en Asie du Sud-Est offrent des matières premières à faible coût et une proximité avec les utilisateurs finaux dans les secteurs des câbles et de la construction, donnant à la région environ 72 % de parts en 2025.
À quelle vitesse les applications de tuyaux et tubes se développeront-elles jusqu'en 2031 ?
Elles devraient afficher un CAGR de 5,97 %, portées par le ravitaillement en hydrogène, le remplacement des tuyaux offshore et les infrastructures de recharge pour véhicules électriques.
Quel impact sur les coûts pourrait avoir le mécanisme d'ajustement carbone aux frontières de l'UE sur les importations ?
Les certificats liés aux émissions incorporées pourraient ajouter 50 à 100 EUR par tonne pour les grades chinois produits au charbon une fois que les polymères entreront dans le dispositif après 2028.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers producteurs contrôlent environ 55 à 60 % des revenus mondiaux, ce qui donne un score de concentration modéré de 6 / 10.