
Tamaño y Cuota del Mercado de Fondos Mutuos de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
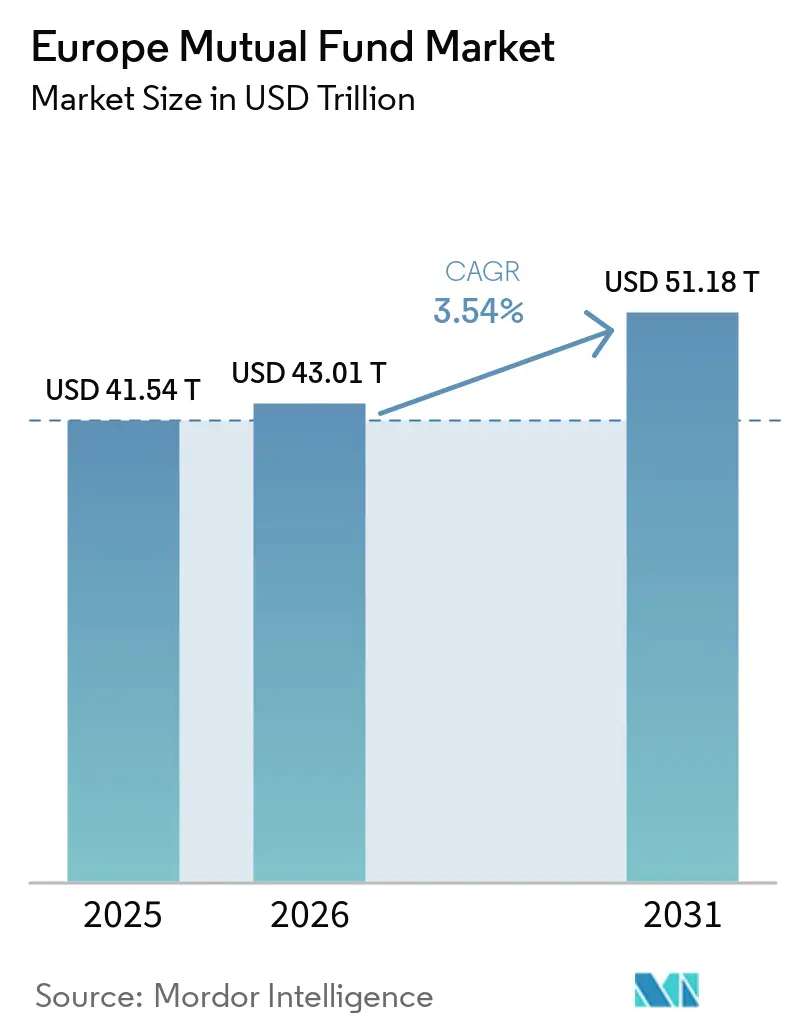
| Tamaño del mercado en el año base (2025) | 41.54 Billones de dólares |
| Tamaño del Mercado (2026) | 43.01 Billones de dólares |
| Tamaño del Mercado (2031) | 51.18 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.54 % |
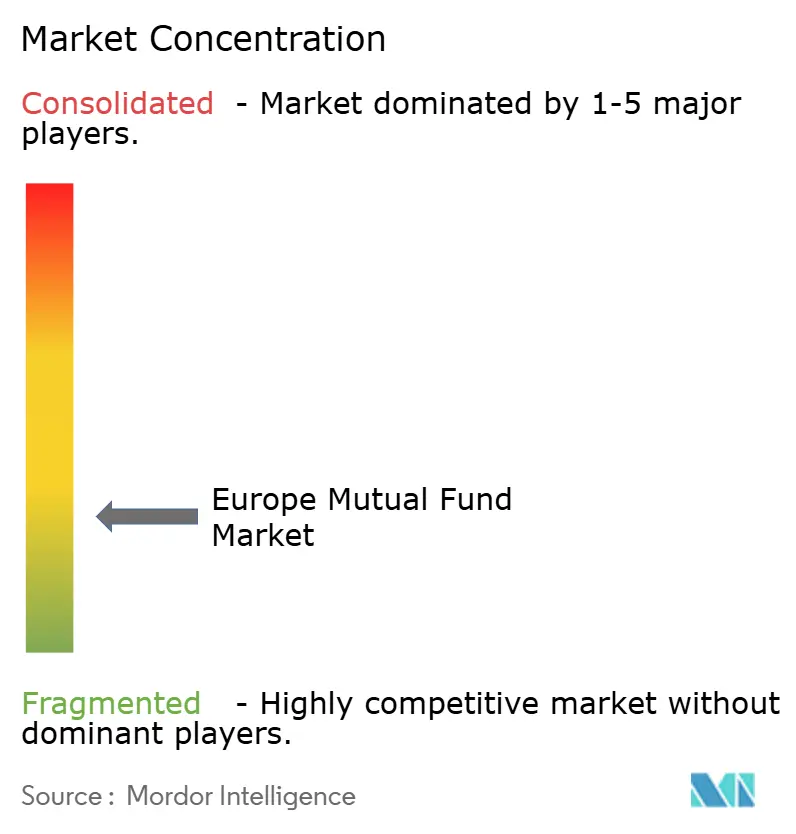
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fondos Mutuos de Europa por Mordor Intelligence
El tamaño del Mercado de Fondos Mutuos de Europa en 2026 se estima en 43,01 billones de USD, creciendo desde el valor de 2025 de 41,54 billones de USD, con proyecciones para 2031 que muestran 51,18 billones de USD, creciendo a una CAGR del 3,54% durante 2026-2031. El crecimiento estable de los activos se sustenta en una combinación de regulación favorable, distribución digital en auge y una apetencia inversora cada vez mayor por las estrategias ASG. La compresión de comisiones sigue siendo un factor adverso; sin embargo, las economías de escala, la innovación en productos y el pasaporte transfronterizo están ayudando a las gestoras a proteger sus márgenes. Las directrices más estrictas de la Autoridad Europea de Valores y Mercados sobre la denominación de productos ASG, combinadas con las clasificaciones del Artículo 8 y el Artículo 9 del Reglamento de Divulgación de Finanzas Sostenibles, están canalizando nuevo dinero hacia productos conformes y acelerando la racionalización de productos entre los rezagados. Las reformas de la Unión de Mercados de Capitales continúan reduciendo las fricciones en la comercialización y la liquidación multijurisdiccional, otorgando al mercado de fondos mutuos de Europa un acceso más amplio tanto a flujos minoristas como institucionales. La adopción tecnológica, desde el asesoramiento automatizado hasta la tokenización de participaciones de fondos, está ampliando la audiencia potencial, reduciendo los costes de distribución y proporcionando modelos de servicio ricos en datos que mejoran la retención de clientes. La normalización macroeconómica está revitalizando la demanda de fondos de bonos, ya que los inversores buscan capturar duración y diferenciales de crédito sin abandonar las asignaciones en renta variable. Con las cinco principales gestoras controlando solo el 30,80% de los activos, la intensidad competitiva sigue siendo elevada, lo que crea espacio para que las boutiques especializadas escalen en estrategias temáticas y alternativas.
Conclusiones Clave del Informe
- Por clase de activo, los fondos de renta variable captaron el 38,35% del tamaño del Mercado de Fondos Mutuos de Europa en 2025, mientras que se prevé que los fondos de bonos registren la CAGR más rápida del 9,98% hasta 2031.
- Por tipo de inversor, los inversores minoristas representaron el 56,10% del tamaño del Mercado de Fondos Mutuos de Europa en 2025, mientras que los activos institucionales exhiben la CAGR proyectada más alta del 7,49% hasta 2031.
- Por canal de distribución, los bancos lideraron con el 44,20% del tamaño del Mercado de Fondos Mutuos de Europa en 2025, pero las plataformas en línea avanzan a una CAGR del 16,85% hasta 2031.
- Por geografía, el Reino Unido ostentó el 26,18% del tamaño del Mercado de Fondos Mutuos de Europa en 2025, aunque España está preparada para expandirse a una CAGR del 9,14% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desplazamiento hacia fondos alineados con criterios ASG | +1.2% | UE central con extensión al Reino Unido | Mediano plazo (2-4 años) |
| Tipos de interés persistentemente bajos hasta 2027 | +0.8% | Núcleo de la Eurozona | Corto plazo (≤ 2 años) |
| Expansión de la Unión de Mercados de Capitales | +0.6% | UE-27 excluidos Reino Unido y Suiza | Largo plazo (≥ 4 años) |
| Creciente adopción del asesoramiento automatizado | +0.9% | Liderazgo nórdico | Mediano plazo (2-4 años) |
| Tokenización de participaciones de fondos | +0.3% | Mercados piloto centrados en Luxemburgo | Largo plazo (≥ 4 años) |
| Pasaporte transfronterizo ELTIF 2.0 | +0.4% | Sector minorista de la UE-27 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desplazamiento hacia fondos alineados con criterios ASG
La demanda de estrategias sostenibles ha catapultado a los fondos del Artículo 8 y del Artículo 9 a la vanguardia del mercado de fondos mutuos de Europa, atrayendo entradas netas de entre 191.000 y 195.000 millones de USD (180.000 millones de EUR) durante 2024, lo que representa el 75% de las suscripciones totales de fondos mutuos[1]. Las directrices de denominación de la Autoridad Europea de Valores y Mercados de 2024 endurecieron los criterios de elegibilidad, forzando reclasificaciones generalizadas y salidas temporales de fondos de productos marginales antes de estabilizarse con una divulgación más sólida. Las gestoras de mayor tamaño han aprovechado su capacidad de investigación para satisfacer las exigencias de Impactos Adversos Principales del Reglamento de Divulgación de Finanzas Sostenibles, protegiendo así sus estructuras de comisiones de la tendencia general a la compresión. Los incentivos impulsados por la taxonomía de Francia catalizaron nuevos lanzamientos temáticos, incluidas estrategias de transición climática y biodiversidad que exigen precios superiores. Los inversores institucionales utilizan ahora las credenciales ASG como criterio de selección de gestoras, dirigiendo los mandatos hacia plataformas con marcos de gestión responsable consolidados. Los inversores minoristas, empoderados por métricas de impacto transparentes ofrecidas a través de paneles digitales, están asignando una proporción creciente de sus planes de ahorro mensual recurrente a fondos etiquetados como sostenibles. Se espera que la evolución de la taxonomía de la UE, que prevé añadir la energía nuclear y el gas a las actividades de transición en 2025, desbloquee líneas de productos adyacentes y mantenga el impulso de las entradas en el mercado de fondos mutuos de Europa.
Creciente adopción del asesoramiento automatizado
Las plataformas digitales que automatizan la construcción de carteras están logrando ganancias de cuota de mercado de dos dígitos, particularmente en los canales minoristas nórdicos, donde el 18% de los activos ya se encuentran en mandatos automatizados[2]. El asesoramiento algorítmico, ahora respaldado por las normas de idoneidad clarificadas de MiFID II, permite ofertas rentables que cobran entre el 0,25% y el 0,75% frente al 1,5%–2,5% de las sucursales tradicionales. La BaFin alemana aprobó 12 nuevas licencias de gestión automatizada durante 2024, lo que señala la comodidad regulatoria con los servicios algorítmicos siempre que se cumplan los estándares de gobernanza y transparencia. El negocio europeo de gestión automatizada de Vanguard registró un crecimiento de activos del 40% interanual, impulsado por la recolección de pérdidas fiscales y los mínimos reducidos que atraen a los ahorradores de patrimonio medio-alto. Los bancos han respondido incorporando módulos de gestión automatizada de marca blanca en sus aplicaciones móviles, defendiendo su cuota de distribución del 44,87% al tiempo que reducen drásticamente los costes operativos. Las mejoras en la experiencia del cliente, incluida la verificación de identidad sin intervención manual y la incorporación biométrica, acortan el embudo de inversión y aceleran la conversión de activos bajo gestión. A medida que los motores de inteligencia artificial maduran, las plataformas de gestión automatizada integrarán la puntuación ESG y las trayectorias de jubilación personalizadas, elevando el techo de la penetración digital en el mercado europeo de fondos mutuos.
Expansión de las reformas de la Unión de Mercados de Capitales de la UE
El tercer plan de acción de la Unión de Mercados de Capitales impulsó las notificaciones de pasaporte transfronterizo en un 25% en 2024, ampliando la base de inversores potenciales del Mercado de Fondos Mutuos de Europa en las jurisdicciones de la UE[3]. Los procedimientos estandarizados de retención en la fuente redujeron la fricción operativa, especialmente para los OICVM luxemburgueses e irlandeses que buscan distribución en múltiples países. El avance de la Autoridad Europea de Valores y Mercados hacia una cinta consolidada para fondos mejoró la transparencia de precios, nivelando el campo de juego para los inversores minoristas que históricamente han estado en desventaja por la fragmentación de los datos. Las normas armonizadas sobre depositarios bajo la OICVM V permiten a las gestoras de tamaño pequeño y mediano asegurar la custodia paneuropea a precios de economía de escala, reduciendo las barreras de entrada para las estrategias temáticas y alternativas. El futuro Punto de Acceso Único Europeo está llamado a centralizar los datos de divulgación corporativa, agilizando los procesos de diligencia debida de los fondos para las instituciones. Las complejidades de la retención en la fuente de Alemania siguen siendo un cuello de botella persistente, lo que demuestra que las idiosincrasias locales pueden moderar los beneficios de la Unión de Mercados de Capitales. A pesar de una implementación desigual, los ahorros de costes agregados derivados de las iniciativas de la Unión de Mercados de Capitales respaldan efectos positivos de apalancamiento operativo que sustentan la expectativa de una CAGR del 3,58% para el mercado de fondos mutuos de Europa.
Eficiencias del pasaporte transfronterizo tras el ELTIF 2.0
El ELTIF 2.0 redujo los importes mínimos de suscripción de 10.700 USD a 1.070 USD (de 10.000 EUR a 1.000 EUR), desbloqueando unos 577.500 millones de USD estimados (500.000 millones de EUR) de ahorro minorista europeo para estrategias de infraestructura, capital privado e inmobiliario. La Comisión de Vigilancia del Sector Financiero de Luxemburgo aprobó 15 nuevas estructuras en 2024, muchas de ellas comercializadas transfronterizamente en formatos llave en mano que simplifican la verificación de identidad (KYC) y la liquidación. Las disposiciones mejoradas de liquidez, incluidas ventanas de reembolso obligatorias y acceso al mercado secundario, calmaron las preocupaciones previas sobre los largos períodos de bloqueo. El ELTIF inaugural de Amundi para infraestructura minorista atrajo 2.310 millones de USD (2.000 millones de EUR) en seis meses, ilustrando el apetito contenido por los activos alternativos entre los ahorradores de la clase media-alta. La alineación con los objetivos de la taxonomía de la UE permite a las gestoras acumular credenciales tanto de sostenibilidad como de diversificación, creando efectos halo que resuenan entre los consultores institucionales. Los bancos agrupan los ELTIF junto con las ofertas de jubilación, utilizando plantillas de divulgación simplificadas para satisfacer los requisitos de transparencia de costes de la MiFID II, al tiempo que profundizan la participación de los clientes en sus carteras. Con el tiempo, las entradas minoristas en activos alternativos es probable que mitiguen el lastre del desahorro demográfico sobre las asignaciones tradicionales en renta variable en el mercado de fondos mutuos de Europa.
Análisis del Impacto de los Frenos*
| Freno | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de comisiones por productos pasivos | -0.9% | Global con liderazgo del Reino Unido y los Países Bajos | Corto plazo (≤ 2 años) |
| Incertidumbre en la divulgación de Nivel 2 del RFSD | -0.4% | UE-27 con extensión limitada al Reino Unido | Mediano plazo (2-4 años) |
| Mayor riesgo de ciberseguridad y privacidad de datos | -0.3% | Global con enfoque en el RGPD | Largo plazo (≥ 4 años) |
| Desplazamiento demográfico hacia el desahorro | -0.6% | Núcleo de Alemania e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de comisiones por productos pasivos
Los vehículos de seguimiento de índices continúan sustrayendo flujos de los productos activos con comisiones más elevadas, arrastrando los ratios de gastos medios de los fondos mutuos en Alemania hasta el 1,15% en 2024, desde el 1,45% en 2020. El libro de fondos cotizados europeos de Vanguard creció un 35% hasta los 207.900 millones de USD (180.000 millones de EUR), impulsado por planes de ahorro respaldados por el gobierno que eximen de comisiones de transacción para la asignación a fondos cotizados. Los fondos cotizados de renta fija ofrecen ahora ratios de gastos totales (TER) del 0,05%, obligando a los gestores activos de bonos a justificar comisiones superiores al 0,75% con alfa demostrable o mandatos a medida. La racionalización de productos se aceleró, con el 15% de las gamas de fondos europeos consolidadas o liquidadas durante 2024, eliminando ofertas de escala insuficiente que no pueden competir en precio. Las gestoras respondieron introduciendo híbridos basados en factores y clases de participaciones con comisión de éxito, pero estas medidas a menudo canibaliz los flujos de ingresos heredados. La contracción de márgenes ha intensificado las razones para las fusiones y adquisiciones, ya que las plataformas de nivel medio buscan sinergias de costes y apalancamiento operativo digital. Se prevé que la competencia sostenida en precios reste 0,9 puntos porcentuales al potencial de CAGR agregado del Mercado de Fondos Mutuos de Europa durante los próximos dos años.
Desplazamiento demográfico hacia el desahorro entre inversores de edad avanzada
La edad mediana de Europa continúa aumentando, desplazando las prioridades financieras de los hogares desde la acumulación de capital hacia la generación de ingresos y la preservación del capital. Los jubilados alemanes e italianos están reembolsando posiciones en fondos mutuos con mayor peso en renta variable en favor de estrategias de desahorro, alejando los flujos netos de los productos de crecimiento. Las reformas de pensiones que amplían la cobertura de contribución definida amortiguan las salidas, pero las cohortes más jóvenes ahorran menos que sus mayores en etapas de vida comparables, ralentizando el crecimiento absoluto de los activos gestionados. Las gestoras están lanzando fondos de fecha objetivo y de pago gestionado; sin embargo, estas asignaciones conservadoras generan comisiones totales más bajas, comprimiendo los ingresos globales incluso cuando los activos se estabilizan. Las recientes reformas de pensiones de Italia aceleran las necesidades de liquidez, obligando a las gestoras a mantener más efectivo o bonos de menor duración, lo que erosiona el potencial de rentabilidad. Los asesores automatizados atienden a los clientes de mayor edad con calendarios de retirada automatizados, añadiendo presión competitiva sobre los distribuidores tradicionales que dependen del asesoramiento humano para los segmentos de jubilados. En general, se proyecta que el desahorro demográfico recorte 0,6 puntos porcentuales de la CAGR prevista del Mercado de Fondos Mutuos de Europa para 2030.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Activo:
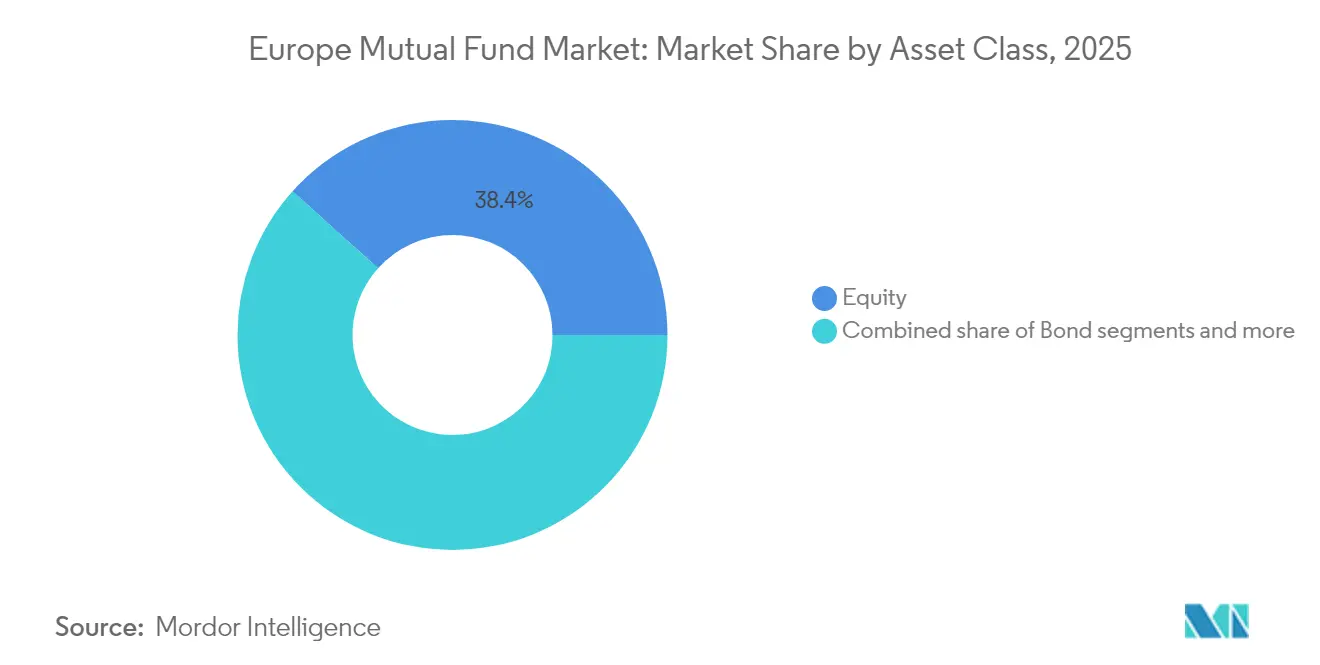
El Liderazgo de la Renta Variable se Encuentra con la Transformación ASGLos fondos de renta variable ostentaban el 38,35% de la cuota del mercado de fondos mutuos de Europa en 2025, lo que refleja un apetito sostenido por los temas de crecimiento y la rápida incorporación a la corriente principal de los mandatos ASG. Los fondos de bonos le siguieron de cerca con el 35,42%, ya que los inversores buscaron duración y coberturas contra la inflación en medio de los ciclos de endurecimiento del Banco Central Europeo que empujaron los rendimientos al alza desde mínimos históricos sin desencadenar una recesión. Las asignaciones híbridas captaron el 15,62%, apelando a los ahorradores con perfil equilibrado que valoran los amortiguadores a la baja durante regímenes de tipos volátiles. Las estrategias de mercado monetario mantuvieron el 8,01%, ya que los tesoreros corporativos aparcaron efectivo para obtener mejores rendimientos a un día en un contexto de tipos de interés en recuperación. Los OICVM alternativos, aunque representaron solo el 2,60%, crecieron rápidamente impulsados por fondos de replicación de deuda de infraestructura y crédito privado que prometen diversificación más liquidez. La CAGR prevista del 6,18% para los fondos de renta variable implica que el tamaño del mercado de fondos mutuos de Europa para la renta variable podría superar los 22,27 billones de USD en 2031 si el actual impulso de entradas persiste. La claridad regulatoria bajo la Ley de Resiliencia Operativa Digital exige que cada plataforma de clase de activos invierta en infraestructura cibernética, elevando el gasto en cumplimiento a una media de 2,88 millones de USD (2,5 millones de EUR) por gestora.
Los fondos de renta variable son cada vez más etiquetados como Artículo 8 o Artículo 9, con el filtrado ASG incorporado en el lenguaje estándar del folleto en lugar de comercializarse como características independientes. Los fondos de bonos se benefician de las renovadas asignaciones institucionales al crédito de grado de inversión, especialmente en el Reino Unido, donde el desenrollado de la Inversión Impulsada por el Pasivo de los fondos de pensiones ha liberado capacidad de balance para los vehículos tradicionales de fondos mutuos. Las estrategias híbridas aprovechan los motores de reequilibrio automatizado para mantener las bandas de riesgo, ofreciendo tranquilidad a los inversores minoristas precavidos tras los episodios de volatilidad de 2022-2023. Las ofertas de mercado monetario se reinventaron a través de clases de participaciones tokenizadas que liquidan en cadena de bloques en minutos, reduciendo el riesgo de contraparte y de liquidación al tiempo que cumplen las normas de transparencia de costes de la MiFID. Los OICVM alternativos continúan aprovechando oportunidades de valor relativo y tendencias macroeconómicas, atrayendo a instituciones que buscan negociación diaria con menores costes operacionales de diligencia debida que las estructuras de fondos privados. En consecuencia, se proyecta que el tamaño del mercado de fondos mutuos de Europa dedicado a los alternativos se triplique para 2030, aunque desde una base baja, contribuyendo de forma marginal pero significativa a la diversificación global. Las correlaciones entre clases de activos dictarán la velocidad de desarrollo de productos, alentando a las gestoras a agrupar coberturas multiactivo ASG, climáticas y de factor en formatos llave en mano tanto para clientes minoristas como institucionales.
Nota: Las cuotas de los segmentos individuales están disponibles con la adquisición del informe
Por Tipo de Inversor:
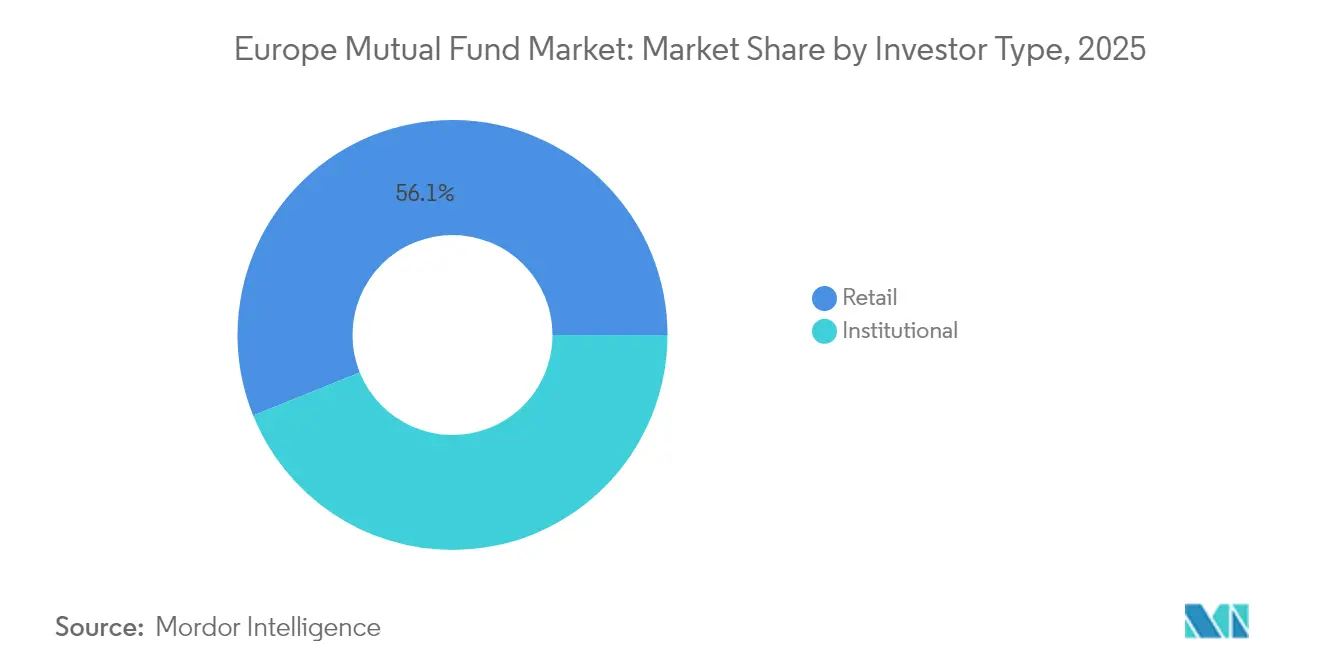
Resiliencia Minorista y Precisión InstitucionalLos inversores minoristas poseían el 56,10% de los activos gestionados totales en 2025, consolidando su papel fundamental en el mercado de fondos mutuos de Europa. Las vías de acceso digital, la transparencia de comisiones y el auge de los fondos temáticos de mínimos reducidos están ampliando la participación entre los inversores primerizos en España, Francia y los países nórdicos. Los planes de incorporación automática en el lugar de trabajo están orientando las diferidas salariales incrementales hacia fondos multiactivo diversificados, mitigando los vientos en contra demográficos de las poblaciones envejecidas. Los organismos reguladores han exigido paneles de desglose de costes, empoderando a los particulares para comparar los ratios de gastos totales (TER) y orientando los flujos hacia vehículos competitivos, incluidos los ELTIF disponibles con mínimos de 1.155 USD (1.000 EUR). Mientras tanto, los inversores institucionales, responsables del 43,90% de los activos, despliegan mandatos de precisión impulsados por restricciones de solvencia y contabilidad, exigiendo a menudo exclusiones ASG personalizadas alineadas con el deber fiduciario. Los fondos de pensiones noruegos y neerlandeses aumentaron su exposición a la renta variable europea en dos dígitos en 2024, aprovechando el liderazgo sectorial en energías renovables y habilitadores tecnológicos. La convergencia de las preferencias minoristas e institucionales en materia de sostenibilidad permite economías de escala para las gestoras, aunque los clientes institucionales negocian reducciones de comisiones que moderan el incremento de ingresos.
El crecimiento minorista, previsto en una CAGR del 7,12% hasta 2031, depende de la continua penetración de las tecnologías financieras y de marcos sólidos de protección del inversor que mantengan la confianza tras las caídas del mercado. Las plataformas de asesoramiento automatizado educan a las cohortes más jóvenes a través de aplicaciones gamificadas, mientras los bancos despliegan modelos de asesoramiento híbrido que combinan la orientación humana con el reequilibrio algorítmico para preservar las relaciones tradicionales. Las entradas institucionales siguen siendo irregulares, vinculadas al reequilibrio de activos y pasivos y a los cambios en el capital regulatorio; sin embargo, los formatos de productos estructurados vinculados a cestas de fondos mutuos están ganando tracción entre las aseguradoras que buscan rendimiento eficiente en capital. Las normas de información armonizadas bajo la Directiva de Información sobre Sostenibilidad Corporativa facilitan la portabilidad de productos entre segmentos, permitiendo a las gestoras clonar estrategias minoristas en tramos institucionales a medida con un coste incremental mínimo. Ambos segmentos de inversores esperan ahora métricas ASG en tiempo real y paneles de análisis de escenarios, una exigencia que presiona las infraestructuras de datos del back-office pero refuerza la fidelidad de los clientes una vez implementada. Las negociaciones de comisiones se orientan hacia estructuras vinculadas al rendimiento, especialmente en las asignaciones institucionales a renta variable ASG activa, alineando así los resultados económicos con la generación de alfa. Una supervisión sólida de custodia y fiduciaria contribuye a reforzar la confianza, garantizando que el mercado de fondos mutuos de Europa mantenga su posición central en las carteras de los hogares europeos a pesar de la creciente competencia de los fondos cotizados.
Nota: Las cuotas de los segmentos individuales están disponibles con la adquisición del informe
Por Canal de Distribución:
La Disrupción Digital Remodela la Cadena de ValorLos bancos continuaron dominando con una cuota del 44,20% en 2025, mientras que las plataformas en línea registraron una deslumbrante CAGR del 16,85% que se prevé persista hasta 2031. La incorporación digital ágil, las bajas comisiones y la experiencia de usuario intuitiva atraen a los ahorradores millennials y de la Generación Z, que ahora representan una proporción creciente de los planes de inversión sistemática mensual. Los asesores financieros siguieron siendo relevantes con el 17,60%, atendiendo las necesidades complejas de los clientes de alto patrimonio que valoran la planificación patrimonial, la optimización fiscal y las inclinaciones ASG a medida. La distribución directa a fondos canalizó el 12,40% de los flujos, principalmente a través de los sitios web de las gestoras de activos que ofrecen suscripciones sin comisión financiadas por economías de pago por flujo de órdenes. La legislación de banca abierta desbloqueó la agregación de datos de terceros, permitiendo a las empresas de tecnología financiera presentar balances de 360 grados e impulsar recomendaciones personalizadas de fondos mutuos basadas en análisis de flujo de caja. Los bancos contraatacan incorporando módulos de asesoramiento automatizado y actualizando sus interfaces móviles, como ilustra el servicio de gestión de patrimonio digital de UBS, que añadió el 45% de activos gestionados en 2024 tras integrar chatbots de inteligencia artificial para la planificación de objetivos. Las participaciones tokenizadas negociadas 24 horas al día, 7 días a la semana en cadenas de bloques autorizadas reducen la latencia de liquidación, mejorando la percepción de liquidez y atrayendo a los inversores más jóvenes acostumbrados a las finanzas en tiempo real.
La competencia entre plataformas comprime las comisiones de entrada pero multiplica la velocidad de los activos, ya que el cambio sin fricciones reequilibra las carteras más rápidamente e incrementa los puntos de contacto de asesoramiento. Los organismos reguladores supervisan los modelos de incentivos para garantizar que las ofertas sin comisión no oculten costes indirectos, obligando a las plataformas a mostrar los ratios de gastos totales de forma destacada. Los bancos aprovechan sus balances para envolver los fondos en ahorros vinculados a seguros, un enfoque que combina garantías de capital con la apreciación del fondo, preservando los márgenes incluso cuando las comisiones de referencia caen. Las redes de asesores financieros adoptan marcos integrales de bienestar financiero, integrando la planificación del flujo de caja, las proyecciones de jubilación y las preferencias ASG en un panel unificado que mejora la fidelidad. Los canales directos evolucionan hacia la inversión impulsada por la comunidad con funciones de intercambio social, gamificando el progreso hacia los objetivos y viralizando los lanzamientos de fondos temáticos. Los protocolos de prevención del blanqueo de capitales y verificación de identidad (KYC/AML) se vuelven basados en interfaces de programación de aplicaciones (API), acortando los tiempos de apertura de cuentas a minutos y alineándose con las iniciativas de identificación electrónica europeas, impulsando así las tasas de conversión de suscripciones. En última instancia, el compromiso digital profundiza la educación del inversor y amplía el tamaño del mercado de fondos mutuos de Europa al captar cohortes no bancarizadas o con escasa inversión en todo el continente.
Análisis Geográfico
Mercado de Fondos Mutuos de Europa Occidental
El mercado europeo de fondos mutuos refleja un panorama diverso y en evolución, con el Reino Unido, Alemania y Francia ocupando posiciones de liderazgo. El Reino Unido continúa aprovechando la profundidad financiera de Londres y su distribución global a pesar del Brexit, mientras que reformas como la de Mansion House han agilizado las aprobaciones de fondos. La divergencia regulatoria ha impulsado la innovación, incluidos los fondos de transición climática orientados a los planes de pensiones nacionales, mientras que los clústeres de fintech y una dinámica cambiaria favorable atraen flujos internacionales. Alemania se beneficia de una sólida base institucional y de la participación minorista impulsada por incentivos fiscales y la credibilidad de los productos ESG. Los gestores de activos consolidados, los vehículos de ahorro favorables y la alineación con las finanzas verdes en consonancia con los objetivos de política nacional impulsan el mercado francés. En conjunto, estos mercados centrales constituyen la columna vertebral del crecimiento de los fondos mutuos en toda la región.
Mercado de Fondos Mutuos del Sur y Oeste de Europa
Los países del sur y oeste de Europa —España, Italia y el bloque del BENELUX— contribuyen cada vez más a la expansión del mercado. España lidera el crecimiento previsto gracias a las reformas de pensiones y la rápida adopción digital entre los ahorradores más jóvenes, mientras que los bancos impulsan los flujos de fondos a través de nuevas estructuras de tercer pilar. El mercado italiano presenta un perfil conservador debido a la demografía, aunque registra un creciente interés en soluciones de pago gestionado y de fecha objetivo, con Milán consolidándose como centro de servicios de fondos. Los países del BENELUX, aunque pequeños en términos de domicilio de inversores, desempeñan un papel desproporcionadamente relevante en la administración de fondos, con Luxemburgo actuando como centro neurálgico para la distribución transfronteriza de UCITS. La agilidad regulatoria y las ventajas de infraestructura convierten al BENELUX en una base logística clave para los patrocinadores globales. La posición estratégica de estos países respalda la eficiencia y competitividad general del ecosistema europeo de fondos.
Mercado de Fondos Mutuos de los Países Nórdicos y Europa Central
En el norte y la Europa emergente, la innovación y la convergencia son los principales motores de crecimiento. Los países nórdicos lideran en adopción digital, integración ESG y proyectos piloto de tokenización, con una fuerte alineación estatal y minorista en torno a las finanzas verdes. Los altos niveles de renta y las plataformas adaptadas a dispositivos móviles sostienen contribuciones constantes, mientras que los reguladores locales apoyan la experimentación con productos de vanguardia. Los mercados emergentes como Polonia y la República Checa están alcanzando el nivel de los más desarrollados mediante planes patrocinados por empleadores y una mejor accesibilidad al mercado a través de UCITS cotizados de forma cruzada. Las asociaciones con fintech y las ofertas exclusivamente digitales están reduciendo las barreras de entrada y ampliando las bases de inversores. Los productos con cobertura cambiaria y las reformas fiscales aumentan el atractivo entre los inversores más sofisticados. Estas regiones, aunque con distintos niveles de madurez, son motores de crecimiento cada vez más importantes para el mercado europeo de fondos mutuos.
Panorama regulatorio
El mercado europeo de fondos mutuos opera principalmente bajo los marcos UCITS y AIFMD, mientras los reguladores endurecen tanto las salvaguardas de riesgo de liquidez como las de sostenibilidad. La Directiva (UE) 2024/927 introdujo expectativas reforzadas de gestión del riesgo de liquidez para las sociedades gestoras de UCITS y los AIFM, exigiendo la disponibilidad de al menos dos herramientas de gestión de liquidez (LMT) de un conjunto prescrito. ESMA publicó directrices sobre las LMT en marzo de 2026 para estandarizar la selección, la gobernanza y la activación en todas las jurisdicciones.
La presentación de informes de supervisión también se está desplazando hacia la armonización y la simplificación. La Comisión Europea publicó el Paquete de Integración y Supervisión del Mercado (MISP) el 4 de diciembre de 2025, proponiendo enmiendas a la Directiva UCITS y una convergencia de supervisión más amplia, mientras que ESMA publicó en mayo de 2026 un informe final que describe un marco integrado de recopilación de datos de fondos a nivel de la UE. El Reglamento Delegado (UE) 2026/465 de la Comisión estableció las RTS sobre las características de las LMT, en vigor desde el 16 de abril de 2026, lo que aumenta la necesidad de que los gestores actualicen los folletos, los procedimientos operativos y los sistemas de presentación de informes antes de una supervisión de la UE más unificada.
Análisis de la cadena de valor
La cadena de valor de los fondos mutuos europeos abarca desde la fabricación de productos por parte de los gestores de activos (sociedades gestoras de UCITS y AIFM), respaldada por la gestión delegada de carteras, los insumos de índices y datos, la administración de fondos y la agencia de transferencias, la depositaría y custodia, la auditoría y la estructuración jurídica, hasta la distribución en canales minoristas e institucionales. Las asociaciones sectoriales señalan la concentración de domicilios y centros de servicios, con Luxemburgo e Irlanda actuando como centros clave de estructuración y administración transfronteriza, mientras que mercados promotores más grandes como el Reino Unido, Alemania y Francia sustentan la demanda de los inversores finales.
La economía de la distribución y los servicios influye cada vez más en la competitividad, ya que los costos de distribución representan una gran parte de los costos totales de los fondos (48% de los costos de UCITS y 27% de los costos de AIF, según los desgloses de costos referenciados por ESMA en el paquete de evidencia). La distribución transfronteriza sigue favoreciendo a los fondos más grandes y escalables, con un tamaño medio de fondo en la distribución transfronteriza que alcanzó los 558 millones de EUR en 2025. ALFI también señaló en su estudio de distribución transfronteriza de mayo de 2026 que los activos crecieron más rápido que el número de fondos en 2025, totalizando 8,5 billones de EUR para el segmento transfronterizo analizado, reforzando el papel del acceso a plataformas, la diligencia debida de los distribuidores y la escala operativa, incluida la preparación en materia de informes estandarizados y herramientas de liquidez, en toda la cadena de valor.
Panorama Competitivo
La competencia en el mercado de fondos mutuos de Europa sigue siendo moderada, con las cinco principales gestoras controlando el 30,80% de los activos combinados, lo que deja un margen significativo para los especialistas de tamaño mediano y los especialistas de nicho. BlackRock lidera con el 9,8%, aprovechando sus amplias capacidades pasivas, activas y alternativas y la plataforma de análisis de riesgo Aladdin, que profundiza las asociaciones institucionales. Amundi le sigue con el 7,3%, combinando la fabricación a escala con la proximidad a los mercados locales y asociaciones recientemente finalizadas que amplían la distribución en Estados Unidos mientras canalizan OICVM ASG de regreso a Europa. El modelo de liderazgo en costes de Vanguard magnifica la presión pasiva, mientras que DWS y UBS completan el top cinco a través de sólidas redes de gestión de patrimonio regional y estrategias temáticas focalizadas. La compresión de comisiones estimula la consolidación; la adquisición por parte de Goldman Sachs Asset Management de NN Investment Partners subraya la tendencia hacia la incorporación de distribución europea y competencia ASG.
La diferenciación estratégica descansa cada vez más en las credenciales de inversión sostenible, la capacidad en ciencias de datos y el compromiso digital con los clientes. Las empresas invierten capital en infraestructura de inteligencia artificial para automatizar la construcción de carteras, clasificar las controversias ASG y personalizar los informes, distribuyendo así los costes fijos entre bases de activos más amplias. Los proyectos piloto de tokenización, como el lanzamiento del fondo de mercado monetario de DWS en Polygon, muestran intentos de redefinir la liquidez y la velocidad de liquidación, forjando ventajas de ser el primero en actuar en eficiencia operativa. Las asociaciones entre gestoras de activos y empresas de tecnología financiera, ejemplificadas por el pacto de 10 años de Intesa Sanpaolo con Aladdin Wealth de BlackRock, señalan un cambio hacia estrategias de ecosistemas en lugar de desarrollos puramente orgánicos. La externalización del middle-office gana terreno a medida que las gestoras se centran en la generación de alfa y la distribución, cediendo las funciones no esenciales a proveedores especializados que disfrutan de economías de escala entre múltiples promotores.
La regulación actúa tanto como barrera como catalizador: los requisitos de transparencia de costes de la MiFID II elevan la sensibilidad al cambio, recompensando a las empresas con estructuras de participaciones limpias y ratios de gastos totales competitivos; los costes de cumplimiento del Reglamento de Divulgación de Finanzas Sostenibles obstaculizan a los nuevos entrantes pequeños, aunque benefician a los ya establecidos que amortizan los marcos de datos entre cientos de estrategias. Las eficiencias de comercialización transfronteriza derivadas de la Unión de Mercados de Capitales reducen el coste marginal de expansión, permitiendo a las plataformas escalables penetrar en mercados secundarios rápidamente y desplazar a las boutiques locales sin una ventaja diferenciadora. Los gestores especializados capaces de articular experiencia temática o alternativa de alta convicción mantienen el poder de fijación de precios a pesar de las continuas guerras de comisiones. En general, la innovación, la disciplina de costes y la fluidez regulatoria determinan a los ganadores y dictan la rapidez con que el mercado de fondos mutuos de Europa se consolida o fragmenta en los próximos cinco años.
Líderes del Sector Europeo de Fondos Mutuos
-
BlackRock
-
Amundi
-
DWS Group
-
Schroders
-
Allianz Global Investors
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Fondos Mutuos Empresas cubiertas en este informe
- BlackRock
- Amundi
- DWS Group
- Schroders
- Allianz Global Investors
- J.P. Morgan Asset Management
- UBS Asset Management
- AXA Investment Managers
- Legal & General Investment Management
- Invesco
- Fidelity International
- Franklin Templeton
- Pictet Asset Management
- abrdn
- M&G Investments
- Robeco
- BNP Paribas Asset Management
- Nordea Asset Management
- Danske Invest
- Goldman Sachs Asset Management (incl. NN IP)
Lea el análisis de las empresas de mercado europeo de fondos mutuos
Oportunidades de mercado y perspectivas futuras
Los formatos de distribución digital abierta y de productos que combinan transparencia con precios competitivos están ampliando la base de inversores potenciales en toda Europa. EFAMA informó de 274.000 millones de EUR en entradas netas hacia UCITS y AIF en el primer trimestre de 2026 (con ventas netas de UCITS de 251.000 millones de EUR), junto con entradas netas trimestrales de ETF que superaron los 100.000 millones de EUR por primera vez, lo que indica un impulso a favor de los envoltorios de fondos que respaldan el acceso intradía y resultados de comisiones claros. Para los gestores, esto está creando espacio en blanco en las gamas de bajo costo y basadas en reglas, incluidas las clases de acciones de ETF y los ETF activos, mientras aumenta la presión sobre la economía tradicional de las clases de acciones, donde los distribuidores enfatizan las comparaciones de costos.
Las iniciativas de transformación operativa y simplificación regulatoria también están creando un conjunto de oportunidades centradas en datos, informes y automatización. ESMA publicó su informe final de mayo de 2026 sobre un marco integrado de la UE para la recopilación de datos de fondos, y las propuestas del MISP de la Comisión Europea (publicadas el 4 de diciembre de 2025) buscan reducir las discrecionalidades nacionales que complican la actividad transfronteriza; ambos desarrollos empujan a las empresas hacia arquitecturas de datos consolidadas y interfaces de supervisión más estandarizadas. ESMA también destacó en marzo de 2026, en su evidencia sobre la adopción de IA, que el 53% de las empresas en la muestra encuestada todavía no tenían casos de uso de IA en producción o desarrollo, dejando margen para la diferenciación mediante automatización dirigida en informes a clientes, controles y procesamiento administrativo, particularmente para gestores con gamas de UCITS multipaís que pueden amortizar la inversión tecnológica en huellas de distribución más amplias.
Desarrollos recientes de la industria en Mercado Europeo de Fondos Mutuos
- Julio de 2026: Allianz Global Investors listó sus primeros tres ETF UCITS activos en la Deutsche Boerse, expandiendo su huella de distribución europea para estrategias activas en formato negociado en bolsa. La cotización mejora la transparencia de precios y la negociabilidad intradía para estrategias que antes se encontraban en envoltorios de fondos mutuos tradicionales, y apunta a una escalabilidad más rápida a través de los principales centros europeos de cotización.
- Enero de 2025: BlackRock completó su adquisición de Preqin por 2.550 millones de USD, añadiendo capacidades de datos y análisis de mercados privados a su plataforma. El conjunto de datos ampliado respalda los flujos de trabajo de selección de fondos, evaluación comparativa y construcción de carteras para clientes institucionales, reforzando las ventajas de escala en la distribución y el servicio de alternativos en toda Europa.
- Octubre de 2024: DWS Group lanzó un fondo del mercado monetario tokenizado en la cadena de bloques Polygon, permitiendo la propiedad fraccionada y mecanismos de negociación las 24 horas para inversores elegibles. Este enfoque reduce las fricciones de liquidación y muestra cómo las unidades de fondos tokenizadas pueden complementar las estructuras existentes de tipo UCITS mejorando los procesos de transferencia, registro de propiedad y gestión de liquidez.
Mercado Europeo de Fondos Mutuos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se mide como el valor de los activos mantenidos en fondos mutuos centrados en Europa, expresado como activos bajo gestión (AUM) e informado en USD para mantener la coherencia entre países y períodos.
Exclusiones del alcance: Excluye los mandatos discrecionales, las cuentas gestionadas de forma separada y las tenencias directas fuera de los vehículos de fondos mutuos (incluida la mayoría de los activos de las cuentas generales de seguros).
Descripción General de la Segmentación
- Por Clase de Activo
- Renta Variable
- Bonos
- Híbrido
- Mercado Monetario
- Otros
- Por Tipo de Inversor
- Minorista
- Institucional
- Por Canal de Distribución
- Bancos
- Plataformas en Línea
- Asesores Financieros
- Directo
- Por Geografía
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza definiendo qué tipos de fondos se consideran fondos mutuos y luego mapeando la cobertura por país, las clasificaciones de fondos y las fechas de presentación de informes, de modo que los datos de entrada puedan compararse sobre la misma base. Nos apoyamos en conjuntos de datos públicos y reglamentos que describen el universo de fondos invertibles y su estructura de presentación de informes, incluidas las estadísticas de EFAMA, los datos de fondos de inversión del Banco Central Europeo, las notas de orientación de ESMA y las publicaciones de los reguladores nacionales.
Para construir la base del dimensionamiento, también revisamos los comunicados de flujos e AUM de la industria de fondos, las series de tipos de cambio de los bancos centrales para la conversión de divisas, y los indicadores de inflación y tipos de interés de fuentes como Eurostat y el FMI. A continuación, verificamos si los factores de crecimiento a nivel de país —como los flujos netos y los rendimientos del mercado— se alinean con lo que implica el modelo. Cuando es necesario, nuestro equipo consulta suscripciones de pago para obtener información financiera de empresas y materiales para inversores. Para las verificaciones de antecedentes sobre tecnología de distribución y operaciones de fondos, utilizamos únicamente una base de datos de patentes importable, ya que no forma parte de la estimación central de AUM. Estos ejemplos no son exhaustivos, y el equipo también utilizó otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo de campo se centró en validar cómo se mapea el AUM en el alcance del informe y con qué rapidez cambia la medida con los movimientos del mercado y los flujos de inversores. Entrevistamos a gestores de activos, distribuidores y especialistas del sector en los principales mercados europeos para que los supuestos sobre ventas netas, cambios en la combinación de productos y tendencias de comisiones pudieran ser probados y ajustados cuando fuera necesario.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 21% | Gerentes: 57% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comienza con una construcción descendente en la que los activos netos de los fondos europeos declarados se reconstruyen por país y categoría de fondo, luego se alinean en un único calendario de presentación de informes y una base de divisas antes de consolidar los totales. Corroboramos el resultado con verificaciones ascendentes selectivas, incluidos muestreos de AUM por los principales grupos de fondos, divisiones de canales de distribución y pruebas de razonabilidad del rendimiento implícito de las comisiones, lo que ayuda a identificar y corregir los excesos de contabilización.
Realizamos un seguimiento de los datos de entrada del modelo que mueven el valor del mercado de manera visible, incluidas las ventas netas frente a los reembolsos, los indicadores de rentabilidad de los mercados de renta variable y renta fija, los cambios en los tipos de interés y rendimientos que influyen en los fondos del mercado monetario, los cambios en la combinación de productos activos frente a indexados, y los movimientos de divisas entre el euro, la libra esterlina y el USD. Las previsiones utilizan análisis de escenarios anclados en estos factores, de modo que las condiciones alcistas y bajistas del mercado, junto con el impulso de los flujos, se reflejan en lugar de asumir una tendencia uniforme. Cuando un país o categoría presenta lagunas en la divulgación pública, las completamos utilizando ratios de referencia y luego comprobamos esos valores inferidos con las estadísticas agregadas de fondos antes de finalizar el número.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican en varios pasos para que el tamaño del mercado permanezca vinculado a señales reales. Comparamos los totales del modelo con indicadores independientes de AUM y flujos, y luego revisamos los valores atípicos por país, clase de activo y canal antes de la aprobación final.
Si una variación se debe a un desajuste en la fecha de presentación de informes, un movimiento de divisas o un trimestre inusual en cuanto a flujos, se revisa el supuesto y se vuelve a contactar con los expertos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales desplazan el AUM de forma significativa. Antes de la entrega, se vuelven a verificar las últimas publicaciones públicas para que los clientes reciban la visión más actualizada.
Dimensionamiento del Mercado de Fondos Mutuos de Europa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los fondos mutuos de Europa suelen diferir porque los conjuntos de datos subyacentes no coinciden en lo que se considera un fondo, qué geografía está incluida y qué fecha se utiliza para los activos bajo gestión. Las diferencias también aparecen cuando una fuente informa valores de fin de año mientras que otra utiliza trimestres móviles, lo que puede mover el número rápidamente en un mercado donde los precios y los flujos se mueven conjuntamente.
En la práctica, las brechas más grandes suelen provenir de mezclar UCITS con grupos de gestión de activos más amplios, convertir valores en EUR a USD utilizando diferentes fechas de tipo de cambio, y tratar los ETF y los fondos de seguimiento de índices de manera inconsistente. Al utilizar una temporización de tipo de cambio definida, verificar las tendencias implícitas del rendimiento de las comisiones frente a la trayectoria del AUM, y revalidar las últimas señales trimestrales antes de la aprobación final, el ciclo de actualización se mantiene ajustado dentro de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 41,54 billones de USD (2025) | |
| Asociación Sectorial A | 25,74 billones de USD (2024) | Se informa como activos netos de fondos de inversión europeos en EUR a finales de 2024 (UCITS más FIA), y la cifra en USD depende en gran medida de la fecha de conversión EUR-USD y de si el Reino Unido y las tenencias no domiciliadas se tratan de la misma manera. |
| Editor de Datos Sectoriales B | 17,03 billones de USD (2024) | A menudo refleja una visión más estrecha de la industria de fondos europea centrada en fondos mutuos y ETF con AUM en EUR a finales de 2024, lo que puede subestimar los totales si los domicilios transfronterizos, los fondos indexados que no son ETF o los vehículos de fondos mutuos más amplios no están completamente alineados con el alcance del informe. |
La diferencia en la tabla se debe principalmente a los límites del alcance y a las decisiones de temporización, no solo a las matemáticas. Cuando el mismo concepto de AUM se alinea a un único punto del calendario, una única temporización de divisas y un único universo de fondos incluidos, el total del mercado resulta más fácil de rastrear en función de los flujos, los rendimientos y los cambios en la combinación de productos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Fondos Mutuos de Europa en 2026?
Alcanzó los 43,01 billones de USD en 2026 y se proyecta que crezca a una CAGR del 3,54% hasta los 51,18 billones de USD en 2031.
¿Qué clase de activo posee la mayor cuota de los activos de fondos mutuos europeos?
Los fondos de renta variable lideran con una cuota del 38,35%, lo que refleja una demanda sostenida de estrategias de crecimiento y orientadas a criterios ASG.
¿Qué canal de distribución crece más rápido en Europa?
Las plataformas de inversión en línea registran la expansión más rápida, avanzando a una CAGR del 16,85% hasta 2031 a medida que se profundiza el compromiso digital.
¿Por qué se considera a España un mercado de fondos mutuos de alto crecimiento?
Las reformas de pensiones que trasladan la responsabilidad a los individuos, junto con las plataformas con prioridad móvil, impulsan una CAGR prevista del 9,14% para los activos domiciliados en España.
¿Cómo influyen las tendencias demográficas en los flujos de fondos mutuos?
El envejecimiento de la población en Alemania e Italia está desplazando los activos hacia estrategias orientadas a los ingresos y al desahorro, moderando las entradas globales en renta variable.
¿Qué papel desempeña la tokenización en los fondos mutuos europeos?
Los proyectos piloto como los fondos de mercado monetario tokenizados prometen una liquidación casi instantánea y la propiedad fraccionada, lo que podría remodelar la liquidez y el acceso de los inversores.