
Tamaño y Participación del Mercado de Fondos Mutuos de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 32.71 Billones de dólares |
| Tamaño del Mercado (2026) | 34.41 Billones de dólares |
| Tamaño del Mercado (2031) | 44.31 Billones de dólares |
| Growth Rate (2026 - 2031) | 5.19 % |
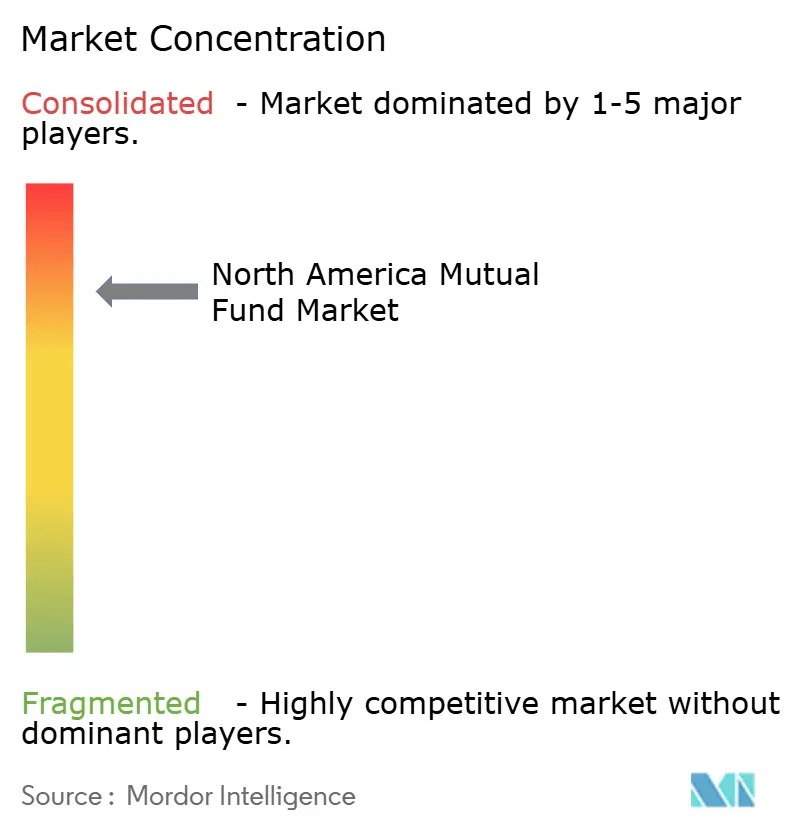
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fondos Mutuos de América del Norte por Mordor Intelligence
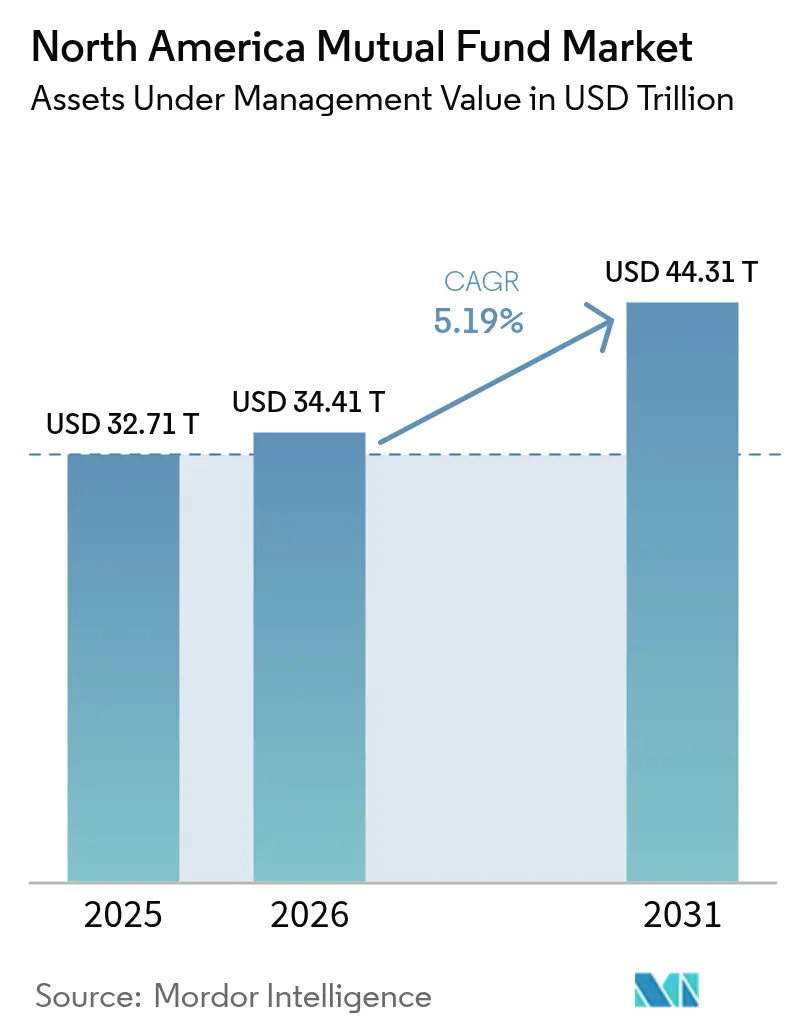
El tamaño del mercado de fondos mutuos de América del Norte fue valorado en USD 32,71 billones en 2025 y se estima que crecerá desde USD 34,41 billones en 2026 hasta alcanzar USD 44,31 billones en 2031, a una CAGR del 5,19% durante el período de previsión (2026-2031). El aumento de las contribuciones a planes de jubilación, un marcado desplazamiento hacia estrategias pasivas de índice y la demanda sostenida de fondos del mercado monetario en un entorno de tasas más altas sustentan colectivamente esta trayectoria. Los cambios de política también han reformado el diseño de productos y la distribución, en particular las reformas estadounidenses de fondos del mercado monetario de 2024 que aceleraron la consolidación entre los grandes complejos de fondos. La rápida adopción digital está reduciendo las barreras de asesoramiento y ampliando el acceso para los inversores más jóvenes, mientras que la flexibilidad regulatoria en Canadá y el impulso demográfico en México crean nuevas oportunidades regionales. Sin embargo, la compresión de comisiones está alcanzando límites estructurales, lo que obliga a los gestores a buscar escala o alfa especializado para mantener los márgenes.
Conclusiones Clave del Informe
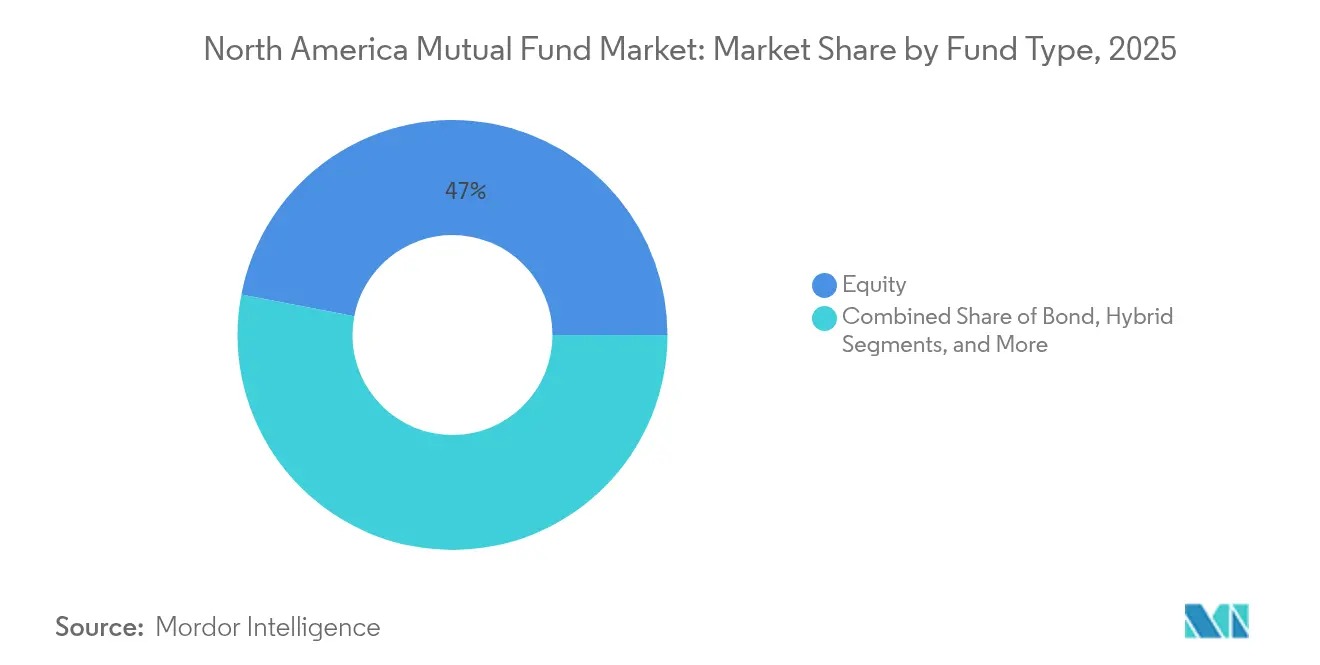
- Por tipo de fondo, los fondos de renta variable representaron el 46,98% de la participación del mercado de fondos mutuos de América del Norte en 2025; se proyecta que el segmento «Otros», liderado por estrategias alternativas, registrará la CAGR más rápida del 9,63% hasta 2031.
- Por tipo de inversor, los inversores minoristas representaron el 66,28% del tamaño del mercado de fondos mutuos de América del Norte en 2025 y se espera que crezcan a una CAGR del 5,87%, superando los flujos institucionales.
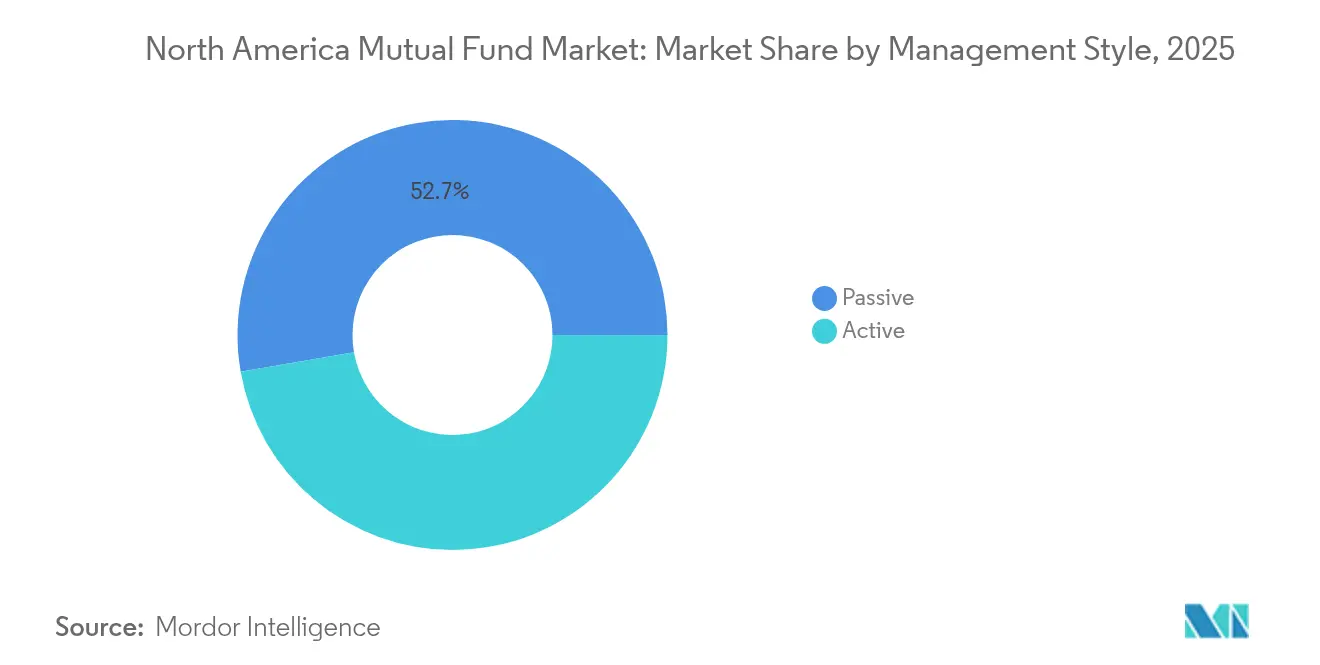
- Por estilo de gestión, los productos pasivos controlaron el 52,74% de los activos del mercado de fondos mutuos de América del Norte en 2025, con una CAGR del 5,64% esperada hasta 2031.
- Por canal de distribución, las empresas de valores lideraron con una participación del 36,55% del mercado de fondos mutuos de América del Norte en 2025, mientras que se prevé que las plataformas de negociación en línea se expandan a una CAGR del 7,22% hasta 2031.
- Por país, los Estados Unidos mantuvieron una participación dominante del 91,08% del mercado de fondos mutuos de América del Norte en 2025, mientras que México está en camino de alcanzar una CAGR del 7,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de depósitos hacia el mercado monetario en un entorno de tasas de política más altas | +1.2% | Segmento institucional de los Estados Unidos | Corto plazo (≤ 2 años) |
| Flujos de planes de jubilación hacia fondos mutuos y series de fecha objetivo | +1.8% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Auge de los fondos mutuos de índice pasivo y estructuras de segmentos | +1.5% | Global, liderado por América del Norte | Mediano plazo (2–4 años) |
| Las contribuciones automáticas basadas en jubilación anclan flujos de entrada recurrentes | +0.9% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Adopción de fondos de intervalo de crédito privado por parte de family offices | +0.6% | Centros de patrimonio de los Estados Unidos | Mediano plazo (2–4 años) |
| La flexibilidad de derivados en fondos alternativos canadienses impulsa la innovación de productos | +0.3% | Canadá | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Migración de Depósitos hacia el Mercado Monetario en un Entorno de Tasas de Política más Altas
El ciclo de relajación de 2024–2025 no logró frenar el flujo de depósitos bancarios hacia los fondos del mercado monetario, ya que los inversores priorizaron el rendimiento y la liquidez diaria. Los fondos prime institucionales se redujeron tras la norma de comisión de liquidez de la Comisión de Bolsa y Valores (SEC) de octubre de 2024, cayendo de 25 a 9 vehículos mientras los activos disminuyeron un 49%[1]Comisión de Bolsa y Valores de EE. UU., "Reforma de Fondos del Mercado Monetario," sec.gov. Los grandes complejos con sistemas automatizados de cálculo de comisiones absorbieron el cambio, ampliando la brecha de escala frente a los gestores especializados. A medida que los rendimientos del mercado monetario siguen siendo atractivos en relación con los depósitos, el mercado de fondos mutuos de América del Norte continúa canalizando el efectivo a corto plazo hacia fondos de bajo riesgo, sustentando el crecimiento base de activos.
Flujos de Planes de Jubilación hacia Fondos Mutuos y Series de Fecha Objetivo
Los fondos mutuos de fecha objetivo superaron USD 4 billones en activos, impulsados por las normas de inscripción automática que canalizan las nuevas contribuciones laborales hacia carteras basadas en la edad. Las regulaciones del Departamento de Trabajo de 2007 que establecen los fondos de fecha objetivo como alternativas de inversión predeterminadas calificadas crearon un viento de cola estructural que continúa impulsando el crecimiento. Su rendimiento promedio anualizado del 7,3% durante 15 años y la reducción de las comisiones de gastos—ahora en 29 puntos básicos—refuerzan la fidelización. Vanguard, Capital Group, Fidelity y T. Rowe Price dominan los flujos combinando un sólido diseño de trayectoria de inversión con reducciones agresivas de comisiones, garantizando la continua expansión de las clases de acciones indexadas pasivas dentro de los planes de empleadores.
Auge de los Fondos Mutuos de Índice Pasivo y Estructuras de Segmentos
Los activos pasivos superaron el umbral simbólico del 50% del total de participaciones en fondos de EE. UU., impulsados por la migración hacia planes de contribución definida y la eficiencia fiscal de los ETF. Este desplazamiento refleja la transición de los planes de beneficio definido a los de contribución definida y la proliferación de estructuras de ETF que ofrecen mayor eficiencia fiscal y menores costes. Sin embargo, las ponderaciones concentradas en grandes capitalizaciones desafían a los gestores activos a superar los índices de referencia en los espacios de gran capitalización. Los asesores recurren cada vez más a carteras de segmentos o modelos que combinan núcleos pasivos con satélites activos especializados, lo que permite a las boutiques especializadas ganar mandatos en exposiciones de pequeña capitalización, crédito o temáticas, mientras que el mercado de fondos mutuos de América del Norte se inclina aún más hacia la indexación de bajas comisiones. El auge de las estructuras de segmentos y las carteras modelo ha permitido a los asesores combinar participaciones pasivas de núcleo con estrategias activas satélite, creando nuevas oportunidades para los gestores especializados que pueden demostrar una generación constante de alfa en segmentos de mercado menos eficientes.
Adopción de Fondos de Intervalo de Crédito Privado por Parte de Family Offices
La democratización de los mercados privados a través de fondos de intervalo representa un cambio estructural significativo, con grandes gestores de activos lanzando productos para capturar la demanda minorista de inversiones alternativas. Los fondos de intervalo abrieron el crédito privado a los canales de alto patrimonio neto, alcanzando una base de activos estimada de USD 220 mil millones en 2025. El lanzamiento del fondo FLEX de Franklin Templeton por USD 904,5 millones ilustra la fuerte demanda de exposición a capital privado secundario a través de vehículos registrados de oferta pública de adquisición. La alianza de Vanguard con Blackstone y Wellington ejemplifica carteras híbridas que combinan activos cotizados y no cotizados, lo que indica una ampliación estructural de la oferta de productos en el mercado de fondos mutuos de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de comisiones y presión sobre los márgenes que conduce a la consolidación | -0.8% | Segmento pasivo de los Estados Unidos | Mediano plazo (2–4 años) |
| Canibalización de los flujos tradicionales de fondos mutuos por ETF y cuentas gestionadas por separado | -1.1% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Complejidad y coste del acceso al canal de distribución | -0.4% | Canales de patrimonio de los Estados Unidos | Mediano plazo (2–4 años) |
| Exceso de reembolsos secular generado por la desacumulación de la generación baby boomer | -0.7% | Segmento minorista de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Comisiones y Presión sobre los Márgenes que Conduce a la Consolidación
Los gastos promedio ponderados por activos de los fondos cayeron al 0,34% en 2024 desde el 0,36% un año antes, ya que los grandes gestores trasladaron los ahorros incrementales a los inversores. Solo Vanguard redujo las comisiones en 87 fondos, reforzando la carrera deflacionaria[2]Vanguard Group, "Vanguard Reduce los Ratios de Gastos," vanguard.com. Una encuesta de Carne Group revela que el 65% de los ejecutivos de gestión de activos anticipa una presión significativa sobre los márgenes en los próximos dos años, con el 73% de los gestores tradicionales planeando racionalizar productos, particularmente los fondos públicos gestionados activamente. Con los ratios de gastos de los fondos índice acercándose a cero, los gestores están pivotando hacia ETF activos, activos alternativos o fusiones impulsadas por escala—evidenciado por la integración de Putnam por parte de Franklin Templeton y el acuerdo de USD 12 mil millones de BlackRock con HPS—para proteger la economía dentro del mercado de fondos mutuos de América del Norte.
Canibalización de los Flujos Tradicionales de Fondos Mutuos por ETF y Cuentas Gestionadas por Separado
Citigroup proyecta que los ETF podrían absorber entre USD 6 y 10 billones en activos de fondos mutuos en diez años, ya que los inversores priorizan la liquidez y los rendimientos después de impuestos. Deloitte prevé un aumento de 13 veces en los activos de ETF activos para 2035, lo que indica que la elección de estructura, más que la estrategia, rige las nuevas asignaciones. La tenencia de fondos mutuos entre los inversores ha disminuido del 72% en 2018 al 62% en 2023, con inversores más jóvenes que favorecen cada vez más la inversión autodirigida y las estructuras de ETF. Las cuentas gestionadas por separado (SMA, por sus siglas en inglés) también ganan preferencia entre los clientes de alto patrimonio neto que buscan transparencia y personalización, presionando aún más las estructuras tradicionales de fondos de capital variable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fondo:
El Dominio de la Renta Variable Enfrenta la Disrupción de los Activos AlternativosLos fondos de renta variable mantuvieron el 46,98% de la participación del mercado de fondos mutuos de América del Norte en 2025, lo que refleja su papel arraigado en las carteras de jubilación y patrimonio. Los fondos de bonos atrajeron flujos de entrada en un entorno de rendimientos más altos, mientras que las ofertas del mercado monetario lidiaron con cambios operativos tras los mandatos de comisión de liquidez de la Comisión de Bolsa y Valores (SEC). La categoría «Otros»—que comprende fondos de intervalo, activos reales y temáticos—captó solo una pequeña porción del tamaño del mercado de fondos mutuos de América del Norte en 2025, pero se espera que crezca a una CAGR del 9,63% hasta 2031, ya que los inversores buscan diversificación y coberturas contra la inflación.
La democratización del crédito privado, el sector inmobiliario y las estrategias secundarias a través de estructuras de intervalo registradas está desplazando las asignaciones más allá de las acciones públicas y los bonos básicos. A medida que los proveedores de fecha objetivo reequilibran hacia la renta fija cerca de la jubilación, las ponderaciones de renta variable se diluirán gradualmente, aunque las estructuras con ventajas fiscales y la concentración en grandes capitalizaciones mantienen a los fondos de renta variable como pivotales para el crecimiento general. Los fondos del mercado monetario, a pesar de contar con menos opciones prime institucionales, continúan sirviendo a los tesoros corporativos y a las necesidades de gestión de efectivo minorista, anclando la demanda de corta duración dentro del mercado de fondos mutuos de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Inversor:
La Resiliencia Minorista Ancla el Crecimiento del MercadoLos inversores minoristas representaron el 66,28% de los activos del mercado de fondos mutuos de América del Norte en 2025, impulsando una perspectiva de CAGR del 5,87% que supera la expansión institucional. La inscripción automática y el escalado en los planes 401(k) canalizan contribuciones predecibles, compensando los retiros de los baby boomers que envejecen. Las corredurías en línea informan que el 31% de los clientes minoristas negocia fondos digitalmente, lo que indica la convergencia de canales entre el asesoramiento y la autodirección.
Los compradores institucionales negocian mayores descuentos en comisiones y mandatos a medida, presionando las clases de acciones tradicionales mientras adoptan fondos colectivos de inversión y formatos de cuentas gestionadas por separado. Sin embargo, las tendencias de ahorro de los hogares entre los millennials y la Generación Z respaldan la primacía minorista continua. Estas cohortes favorecen las plataformas móviles y los bloques de construcción pasivos, influyendo en el diseño de productos y el marketing en todo el mercado de fondos mutuos de América del Norte.
Por Estilo de Gestión:
La Revolución Pasiva Alcanza la MadurezLa gestión de estilo pasivo controló el 52,74% de los activos del mercado de fondos mutuos de América del Norte en 2025, con una CAGR del 5,64% hasta 2031 que sigue superando el crecimiento activo. Las eficiencias de escala permiten a los gigantes de la indexación mantener comisiones casi nulas, acelerando la captación de activos de los segmentos sensibles a los costes. Los gestores activos se centran en áreas menos eficientes—pequeña capitalización, internacional y alternativas—donde una selección hábil de valores puede justificar precios más altos.
Los ETF activos ofrecen una vía híbrida: transparencia y negociabilidad diaria junto con selección discrecional de valores. Representando ya el 8% de los activos de ETF de EE. UU., estos fondos absorbieron un tercio de los flujos de entrada de 2025, ayudando a las gestoras activas a reempaquetar estrategias sin canibalizar las líneas insignia de fondos mutuos. A medida que la dispersión del rendimiento se amplía en los rincones especializados, los inversores pueden recalibrar las asignaciones, frenando el avance pasivo dentro del mercado de fondos mutuos de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Disrupción Digital Acelera el Crecimiento de las PlataformasLas empresas de valores lideraron la distribución con una participación del 36,55% en el mercado de fondos mutuos de América del Norte en 2025, aprovechando la profundidad del asesoramiento y la amplitud de los productos. Sin embargo, se prevé que las plataformas de negociación en línea crezcan a una tasa compuesta anual del 7,22% hasta 2031, a medida que las cohortes más jóvenes demandan una ejecución intuitiva y de bajo coste. La integración de TD Ameritrade por parte de Charles Schwab aportó USD 115 mil millones en nuevos activos netos solo en el cuarto trimestre de 2024, ilustrando las sinergias de escala.
Los bancos conservan una base de inversores conservadora, pero enfrentan la erosión por parte de los asesores robóticos que combinan planificación automatizada con precios transparentes. En todos los canales, el 95% de los proveedores ahora despliega inteligencia artificial para agilizar la incorporación y el servicio, integrando la tecnología como requisito competitivo central en el mercado de fondos mutuos de América del Norte.
Análisis Geográfico
Mercado de Fondos Mutuos de Estados Unidos
Estados Unidos representó el 91,08% del mercado de fondos mutuos de América del Norte en 2025, respaldado por el mayor ecosistema de contribución definida del mundo y un régimen regulatorio maduro bajo la Ley de Sociedades de Inversión de 1940. La modernización continua de la SEC —como la revisión de los informes N-PORT y N-CEN— mejora la transparencia al tiempo que reduce la fricción de cumplimiento normativo, sosteniendo las ventajas de escala de la industria. Sin embargo, la titularidad de fondos mutuos cayó al 62% de los hogares en 2023, a medida que los inversores más jóvenes se orientan hacia los ETF y la indexación directa, presagiando un crecimiento orgánico más lento. Las guerras de comisiones son más agudas en Estados Unidos, lo que impulsa la consolidación y la expansión de servicios complementarios.
Mercado de Fondos Mutuos de Canadá
Canadá representa un laboratorio regulatorio singular. Las propuestas de la Administración Canadiense de Valores en materia de derivados y criptomonedas invitan a estrategias innovadoras que pueden no estar aún claramente contempladas bajo la normativa estadounidense. El modelo de comisiones integrado de 2025 de la Organización Canadiense de Regulación de Inversiones busca alinear los costos de supervisión con el tamaño del intermediario, reduciendo potencialmente las barreras de entrada para gestores boutique. Dicha flexibilidad podría fortalecer los flujos transfronterizos a medida que los inversores estadounidenses buscan exposiciones diferenciadas.
Mercado de Fondos Mutuos de México
México es el mercado de más rápido crecimiento de la región, con una proyección de CAGR del 7,72% hasta 2031. Una población joven, una clase media en expansión y una orientación hacia los ingresos domésticos hacen que las acciones mexicanas sean defensivas frente a los shocks del comercio global. Con valoraciones de mercado que implican rendimientos anualizados esperados en dólares estadounidenses del 8,5%, las empresas internacionales continúan ampliando sus alianzas de distribución local. No obstante, la penetración de fondos sigue siendo baja, lo que requiere una educación sostenida del inversor y el desarrollo de infraestructura para capturar todo el potencial dentro del mercado de fondos mutuos de América del Norte.
Panorama regulatorio
En Estados Unidos, los fondos mutuos operan bajo la Ley de Sociedades de Inversión de 1940, con supervisión de la SEC. La normativa reciente continúa endureciendo las expectativas operativas en torno a datos, privacidad y protección al inversor. La SEC adoptó modificaciones al Reglamento S-P (privacidad y salvaguarda), con un plazo de cumplimiento fijado para el 3 de junio de 2026 para los asesores de inversión registrados, elevando los requisitos de respuesta ante incidentes y protección de información de clientes para complejos de fondos y sus proveedores de servicios externalizados.
En Canadá, la Administración Canadiense de Valores (CSA) está racionalizando y modernizando la supervisión de fondos de inversión, además de actualizar los mecanismos de distribución y divulgación. Las enmiendas finales de la CSA para modernizar el régimen de divulgación continua de los fondos de inversión entraron en vigor el 22 de abril de 2026, y las enmiendas adicionales de la CSA al modelo de distribuidor principal en NI 31-103, 81-101, 81-102 y 81-105 entran en vigor el 1 de octubre de 2026. Estos cambios influyen en la manera en que los fabricantes de fondos estructuran las relaciones con los distribuidores, la compensación y el acceso a la oferta de productos.
Análisis de la cadena de valor
La cadena de valor de los fondos mutuos en América del Norte va desde la estructuración de productos y la gestión de carteras (gestores de activos y subasesores), pasando por el trading y la supervisión de riesgos, hasta las funciones de administración de fondos, como la agencia de transferencias, el cálculo del valor liquidativo (NAV), la custodia, la auditoría y la presentación de informes regulatorios. Para el mercado monetario y otras estrategias líquidas, la preparación operativa para herramientas de liquidez impulsadas por normativa y la presentación de informes asociados se ha convertido en un factor diferenciador, particularmente para los grandes complejos capaces de respaldar capacidades automatizadas de cumplimiento, gestión de datos y cálculo de comisiones.
La distribución sigue siendo un punto de control central en la cadena, anclada en intermediarios como corredores-agentes y firmas de valores, bancos, administradores de registros de planes de jubilación y plataformas de fondos que ofrecen acceso a los clientes mientras integran infraestructura de incorporación, atención y transacciones. La dinámica competitiva se centra cada vez más en modelos basados en plataformas que combinan asesoramiento, apertura de cuentas digitales y carteras modelo, desplazando el poder de negociación hacia distribuidores de gran escala y gestores importantes capaces de ofrecer comisiones bajas, amplias gamas de clases de acciones y servicios integrados en toda la región.
Panorama Competitivo
Los gestores a gran escala dominan el mercado de fondos mutuos de América del Norte gracias a su incomparable alcance de distribución, operaciones basadas en datos y liderazgo en comisiones. El modelo de propiedad mutua de Vanguard canaliza los ahorros operativos directamente a los accionistas, reforzando su ciclo virtuoso de crecimiento de activos al tiempo que sostiene los ratios de gastos más bajos de la industria. BlackRock contrarresta con análisis impulsados por Aladdin y una agresiva incursión en los mercados privados, destacada por su adquisición de HPS Investment Partners por USD 12 mil millones que creó una franquicia de crédito privado de USD 220 mil millones [3]CNBC, "BlackRock Adquiere HPS Investment Partners," cnbc.com.
Los actores de segundo nivel compiten mediante especialización en dominios. Fidelity aprovecha los servicios de planes de jubilación y las capacidades de investigación activa, mientras que American Funds mantiene una distribución centrada en asesores respaldada por un desempeño de larga trayectoria. T. Rowe Price hace énfasis en los fondos de fecha objetivo y la destreza en renta variable activa. Cada uno está diversificándose hacia activos alternativos o ETF activos para mitigar la erosión de los márgenes.
La tecnología se ha convertido en un diferenciador decisivo: la elaboración de perfiles de clientes impulsada por inteligencia artificial, el procesamiento directo y las plataformas nativas en la nube reducen los costes de servicio y elevan la experiencia del usuario. Alianzas como la de Vanguard con Blackstone y Wellington ofrecen a los inversores minoristas activos privados de calidad institucional, subrayando una línea cada vez más difusa entre los mercados públicos y los alternativos. Las empresas más pequeñas enfrentan la doble presión del aumento del gasto en cumplimiento normativo y los costes de acceso a los canales de distribución; muchas buscan fusiones o mandatos temáticos especializados para sobrevivir. La adquisición de Putnam por parte de Franklin Templeton y la venta de sus fondos de renta variable de Guggenheim a New Age Alpha ilustran las tendencias de racionalización dentro del mercado de fondos mutuos de América del Norte.
Líderes de la Industria de Fondos Mutuos de América del Norte
Vanguard
Fidelity Investments
American Funds
T. Rowe Price
BlackRock
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fondos Mutuos de América del Norte
- Vanguard
- Fidelity Investments
- BlackRock
- American Funds (Capital Group)
- T. Rowe Price
- JP Morgan Asset Management
- Charles Schwab
- Invesco
- PIMCO
- Franklin Templeton
- Goldman Sachs Asset Management
- Dimensional Fund Advisors
- TIAA/Nuveen
- Morgan Stanley Investment Management
- State Street Global Advisors
- Columbia Threadneedle Investments
- Edward Jones Investments
- MFS Investment Management
- Principal Asset Management
- AB (AllianceBernstein)
Lea el análisis de las empresas de mercado de fondos mutuos de américa del norte

Oportunidades de mercado y perspectivas futuras
El espacio blanco de producto es más visible donde los bloques tradicionales de construcción de fondos mutuos se combinan con alternativas y acceso a mercados privados en formatos regulados. Las estructuras de intervalo y de oferta pública de adquisición (tender-offer) han pasado a la corriente principal en los canales de gestión patrimonial, como lo evidencia el lanzamiento en febrero de 2025 del Franklin Lexington Private Markets Fund (FLEX) con 904,5 millones de USD en activos iniciales, y los esfuerzos de grandes gestores por combinar exposiciones cotizadas y no cotizadas, incluida la alianza estratégica de abril de 2025 entre Vanguard, Wellington Management y Blackstone para co-desarrollar soluciones multiactivos.
Una segunda área de oportunidad es la modernización de la distribución y del modelo operativo, a medida que la adopción digital se extiende de la ejecución hacia el asesoramiento y la atención al cliente. Las firmas de valores todavía lideran la distribución de fondos mutuos con una participación del 36,55% en 2025, pero el crecimiento de las plataformas de trading en línea y el uso de carteras modelo abre espacio para gestores que se integran de forma fluida con los intermediarios mientras construyen relaciones más directas con los clientes, impulsadas por plataformas. Al mismo tiempo, el enfoque regulatorio en ciberseguridad y en las representaciones relacionadas con la IA respalda la demanda de cumplimiento escalable, controles de privacidad e infraestructura operativa resiliente, lo que puede ayudar a los gestores a defender sus márgenes, ya que los niveles de comisiones ya se han comprimido de forma significativa (0,34% de gastos promedio ponderados por activos en 2024).
Recent Industry Developments in Mercado de Fondos Mutuos de América del Norte
- Junio de 2026: Vanguard incorpora a T. Rowe Price Associates, Inc. como asesor de tres fondos activos de renta variable: Vanguard Explorer Fund, Vanguard Variable Insurance Fund - Small Company Growth Portfolio y Vanguard Growth and Income Fund. La medida amplía las capacidades de renta variable activa dentro de un complejo de fondos importante, fortaleciendo la diversificación de productos y el conocimiento externo para impulsar el desempeño en estrategias activas heredadas.
- Junio de 2026: BlackRock y Trumid establecen una asociación multianual para integrar los flujos de trabajo de trading de crédito de Trumid en BlackRock Aladdin OEMS. Esta colaboración impacta directamente en la integración de flujos de trabajo de trading de renta fija para los usuarios de Aladdin y mejora el acceso a la liquidez y la eficiencia de ejecución para el trading de bonos corporativos a través de la plataforma Aladdin.
- Junio de 2026: BlackRock lanzó el iShares Bitcoin Premium Income ETF BITA para exposición a bitcoin con generación mensual de ingresos por primas de opciones. Esto marca una entrada directa de la exposición a activos digitales en la oferta convencional de ETF y amplía las ofertas de estrategias de ingresos vinculadas a criptomonedas para inversores que buscan rendimiento a partir de activos digitales.


Mercado de Fondos Mutuos de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de fondos mutuos de América del Norte se define como el total de activos bajo gestión mantenidos en fondos mutuos regulados y de tipo abierto en Estados Unidos, Canadá y México, medido en dólares estadounidenses corrientes.
Exclusiones del alcance: se excluyen los ETF, los mandatos segregados o gestionados por separado, los fondos privados y los activos de planes de pensiones de beneficio definido.
Descripción general de la segmentación
- Por Tipo de Fondo
- Renta Variable
- Bonos
- Híbrido
- Mercado Monetario
- Otros
- Por Tipo de Inversor
- Minorista
- Institucional
- Por Estilo de Gestión
- Activo
- Pasivo
- Por Canal de Distribución
- Plataforma de Negociación en Línea
- Bancos
- Empresa de Valores
- Otros
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando el universo de fondos mutuos regulados y sus estándares de presentación de informes, ya que los activos de los fondos mutuos se divulgan de forma regular, pero no siempre en el mismo formato entre fuentes. Se utilizaron referencias públicas para anclar los totales del año base y las divisiones por categoría, como el Fact Book del Investment Company Institute (ICI), publicaciones de reguladores de valores en Estados Unidos y Canadá, publicaciones de bancos centrales y estadísticas nacionales que explican los patrones de ahorro e inversión de los hogares, y paneles de asociaciones de fondos que hacen seguimiento de flujos y activos netos.
A continuación, el trabajo documental se centró en construir una serie temporal coherente que pueda proyectarse sin sobreajuste. Utilizamos informes anuales de empresas y presentaciones a inversores para el posicionamiento de productos y los cambios en la distribución, y prensa de buena reputación para eventos relevantes que pueden desplazar los flujos rápidamente. También se emplearon algunas suscripciones de datos de pago para información financiera de empresas y seguimiento de noticias, además de bases de datos de patentes solo cuando los cambios en la estructura de productos requerían aclaración. Las fuentes aquí mencionadas son ilustrativas y no exhaustivas, y se utilizaron muchas referencias adicionales para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
Se realizaron entrevistas y encuestas breves con una combinación de fabricantes de fondos, intermediarios de distribución y observadores del mercado que siguen los flujos de fondos, los cambios de cartera y las variaciones de comisiones. Utilizamos estas conversaciones para confirmar qué debe contarse como fondo mutuo frente a un vehículo adyacente, cómo se gestiona la conversión de divisas para fondos transfronterizos y qué canales de inversores están ganando tracción en toda América del Norte.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | CXO: 17% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 22% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El tamaño del mercado se construyó utilizando un enfoque descendente (top-down), en el que los totales del sector de fondos regulados se reconstruyen a partir de las series de activos netos y AUM reportados, y luego se filtran para obtener el conjunto exclusivo de fondos mutuos en Estados Unidos, Canadá y México. Para mantener los totales realistas, los resultados se corroboraron con aproximaciones ascendentes (bottom-up) selectivas, incluyendo consolidaciones muestreadas de familias de fondos, verificaciones de canal sobre la mezcla de distribución y comprobaciones de coherencia utilizando los cambios observados de AUM frente a la dirección del flujo neto.
En el modelo, algunos insumos prácticos realizan la mayor parte del trabajo y se actualizan en cada ciclo. Estos incluyen los flujos netos de fondos mutuos, los efectos de valoración vinculados a los niveles de los mercados de renta variable y renta fija, el desplazamiento entre fondos mutuos activos y envoltorios de bajo costo, la presión sobre las comisiones que puede influir en la conversión de productos, y el movimiento de divisas para tenencias transfronterizas. Cuando una serie de datos no estaba disponible con la misma frecuencia entre países, utilizamos la cadencia oficial más cercana y luego la alineamos con valores de fin de año, de modo que la previsión parta de una base comparable.
Las previsiones se construyeron con análisis de escenarios respaldado por un ajuste de tendencias simple sobre los principales impulsores, y luego se ajustaron según lo que esperan los encuestados primarios en materia de flujos y apetito de riesgo. Esto mantiene la previsión explicable, ya que la pregunta principal es si el crecimiento proviene más del desempeño del mercado o de entradas netas sostenidas.
Validación de datos y ciclo de actualización
Antes de finalizar las cifras, verificamos cruzadamente los resultados con señales independientes, como los totales de activos netos del sector publicados, resúmenes de flujos y la dirección del ahorro y las contribuciones a la jubilación a nivel de país. Si un año mostraba un salto o caída anormal, se revisaban de nuevo los supuestos y se activaban llamadas de seguimiento para confirmar si el movimiento estaba impulsado por el desempeño, por los flujos, o causado por una reclasificación.
Se realiza una segunda revisión por parte de un analista antes de la aprobación final, centrada en la coherencia interanual y en si los impulsores utilizados en el modelo coinciden con lo observado en el mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios abruptos de tasas, cambios regulatorios importantes o grandes caídas del mercado. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada disponible.
Comparación del tamaño del mercado de fondos mutuos de América del Norte de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas sobre el tamaño del mercado de fondos mutuos en América del Norte pueden diferir incluso cuando utilizan palabras similares, porque el conjunto de activos contabilizados no siempre es el mismo. Las diferencias suelen provenir de qué productos se incluyen, qué países se agrupan en América del Norte y si la cifra se reporta como activos exclusivos de fondos mutuos o como un total más amplio de sociedades de inversión.
La brecha principal proviene de mezclar fondos mutuos con ETF y otros vehículos de inversión registrados, y Mordor Intelligence considera el mercado únicamente como AUM de fondos mutuos de tipo abierto, dejando fuera los ETF y las estructuras de capital cerrado incluso cuando se reportan en las mismas tablas oficiales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 32,71 billones de USD (2025) | |
| Asociación del Sector A | 28,50 billones de USD (2024) | Utiliza los activos netos de fondos mutuos de EE. UU. para una fotografía de fin de año, que no cubre Canadá ni México y no está alineada con el año base 2025 utilizado en el modelo. |
| Asociación del Sector B | 39,20 billones de USD (2024) | Reporta los activos netos totales de las sociedades de inversión registradas en EE. UU., lo que combina fondos mutuos con ETF, fondos de capital cerrado y otras estructuras, por lo que el alcance es más amplio que solo los fondos mutuos. |
Al observar la dispersión, la cifra más alta se debe principalmente a una ampliación del alcance, mientras que la más baja se debe sobre todo a un desajuste geográfico y de año base. Al mantener el conjunto de activos limitado únicamente a fondos mutuos y alinear luego la base temporal con el año del estudio, la estimación resulta más fácil de rastrear hasta el AUM reportado y hasta los impulsores de flujo y mercado utilizados en la previsión.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fondos mutuos de América del Norte?
El mercado se sitúa en USD 34,41 billones en 2026 y se prevé que alcance USD 44,31 billones en 2031.
¿Qué tipo de fondo está creciendo más rápido?
Se proyecta que los fondos alternativos y de especialidad agrupados bajo «Otros» crecerán a una CAGR del 9,63% hasta 2031, superando a los segmentos de renta variable y bonos.
¿Qué proporción del mercado está ahora en estrategias pasivas?
Los productos pasivos representan el 52,74% de los activos del mercado de fondos mutuos de América del Norte y continúan expandiéndose a una CAGR del 5,64%.
¿Por qué los fondos del mercado monetario atraen depósitos a pesar de las tasas más bajas?
Las tasas de política elevadas aún ofrecen rendimientos competitivos frente a los depósitos bancarios, y las reformas regulatorias favorecen a los grandes patrocinadores bien dotados de recursos que pueden gestionar las nuevas normas de comisión de liquidez.
¿Qué geografía está expandiéndose más rápidamente?
México lidera con una CAGR esperada del 7,72% hasta 2031, respaldado por una demografía favorable y una infraestructura de mercado de capitales en crecimiento.
¿Cómo están afrontando los gestores de activos la compresión de comisiones?
La mayoría busca escala a través de fusiones, diversifica hacia ETF activos o productos de mercados privados, y despliega tecnología para reducir los costes operativos y mejorar la experiencia del cliente.
Última actualización de la página el:



