
Größe und Marktanteil des chinesischen Investmentfondsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.82 Billionen US-Dollar |
| Marktgröße (2026) | 5.15 Billionen US-Dollar |
| Marktgröße (2031) | 7.21 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.95 % |
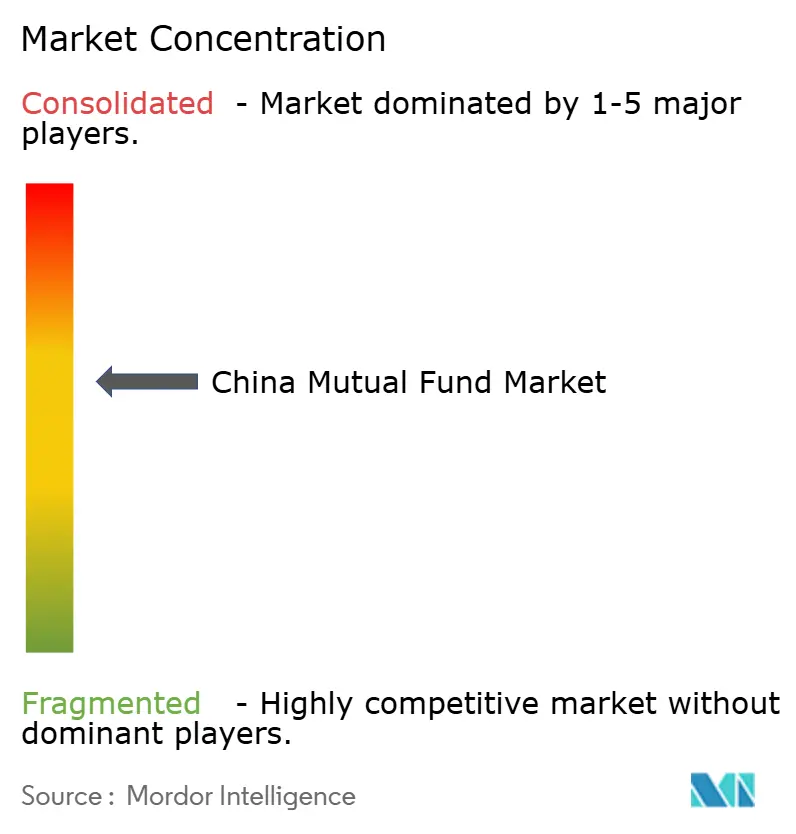
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Investmentfondsmarktes durch Mordor Intelligence
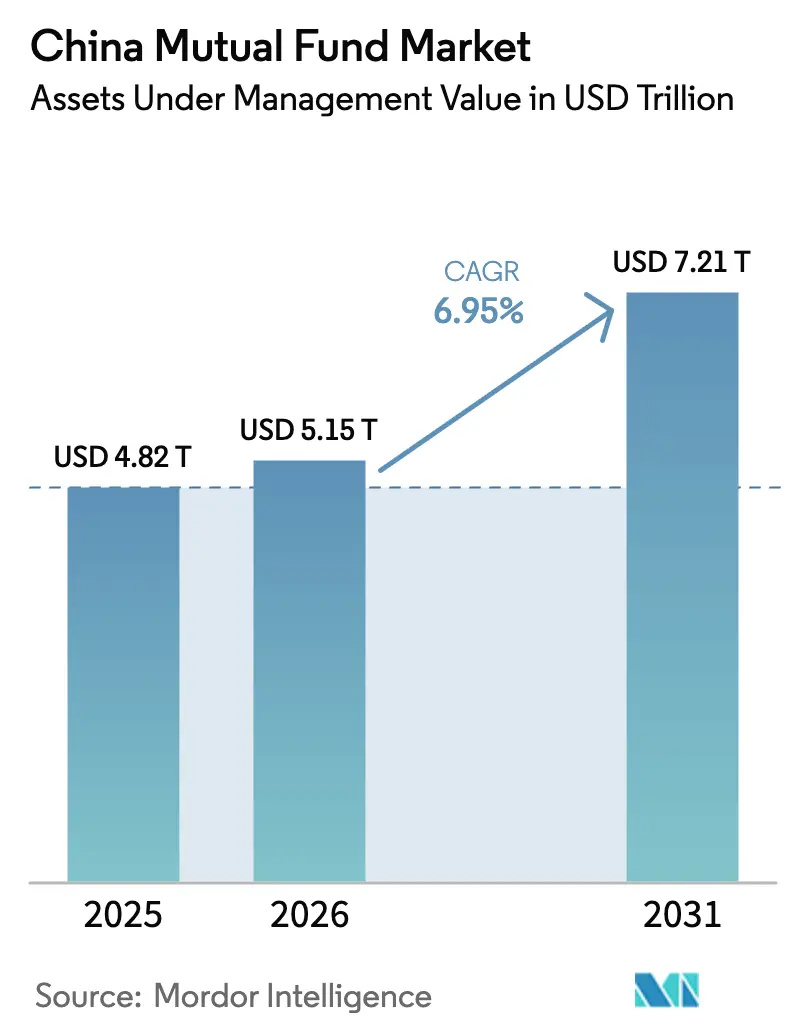
Die Größe des chinesischen Investmentfondsmarktes wird im Jahr 2026 auf 5,15 Billionen USD geschätzt, ausgehend von einem Wert von 4,82 Billionen USD im Jahr 2025, mit Projektionen für 2031, die 7,21 Billionen USD zeigen, und wächst mit einer CAGR von 6,95 % über den Zeitraum 2026–2031. Eine ausgeprägte Verlagerung privater Haushalte von niedrigverzinslichen Bankeinlagen hin zu professionell verwalteten Fonds, ein sich ausweitetens privates Rentensystem sowie die rasche Verbreitung digitaler Vertriebskanäle stützen diesen Aufwärtstrend. Die Gebührenkompression lenkt Anleger in Richtung kostengünstiger passiver Produkte, doch das aktive Management bleibt dominant, da Volatilität zur professionellen Wertpapierauswahl ermutigt. Ausländische Manager erhalten nach der regulatorischen Liberalisierung direkten Marktzugang, was für inländische Unternehmen einen neuen Wettbewerbsdruck erzeugt. Der gleichzeitige Anstieg grenzüberschreitender Quoten vertieft die Diversifizierungsmöglichkeiten der Anleger und verstärkt das Wachstum bei Aktien- und Themenfonds.
Wichtigste Erkenntnisse des Berichts
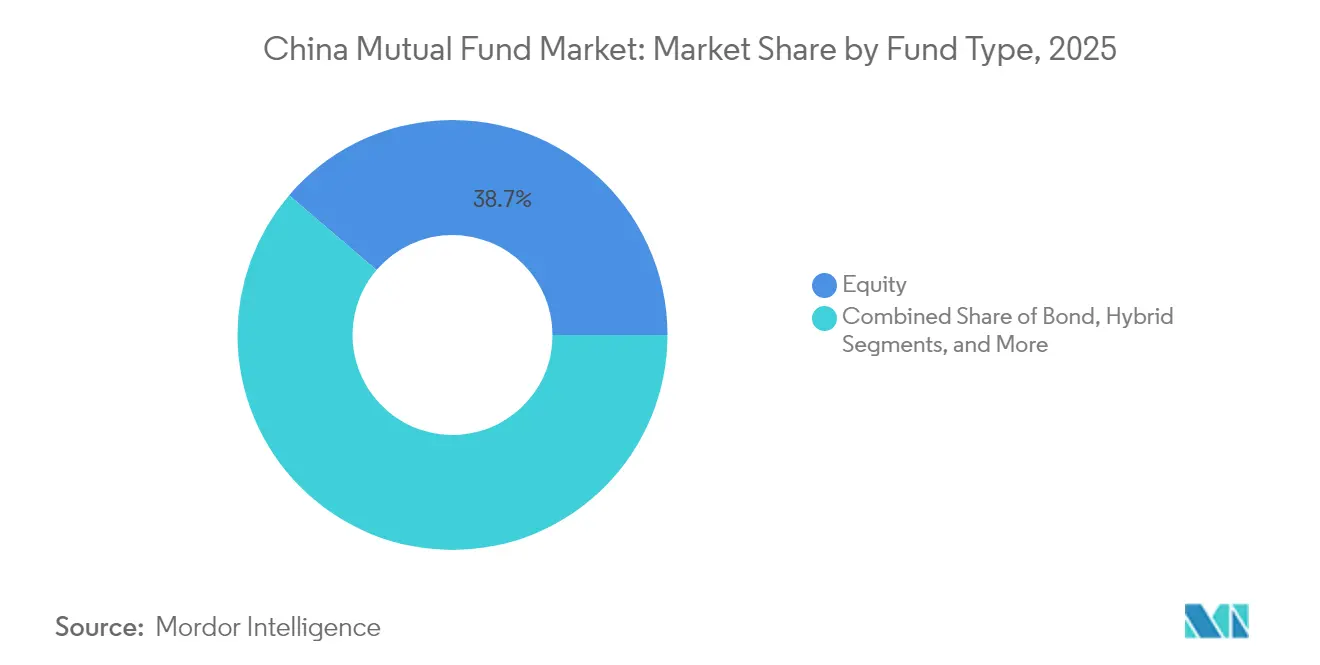
- Nach Fondstyp führten Aktienfonds mit einem Marktanteil von 38,74 % am chinesischen Investmentfondsmarkt im Jahr 2025 und verzeichnen voraussichtlich die höchste CAGR von 8,25 % bis 2031.
- Nach Anlegertyp hielten Privatanleger im Jahr 2025 einen Anteil von 58,35 % an der Marktgröße des chinesischen Investmentfondsmarktes und verzeichneten zugleich die höchste CAGR von 7,85 % bis 2031.
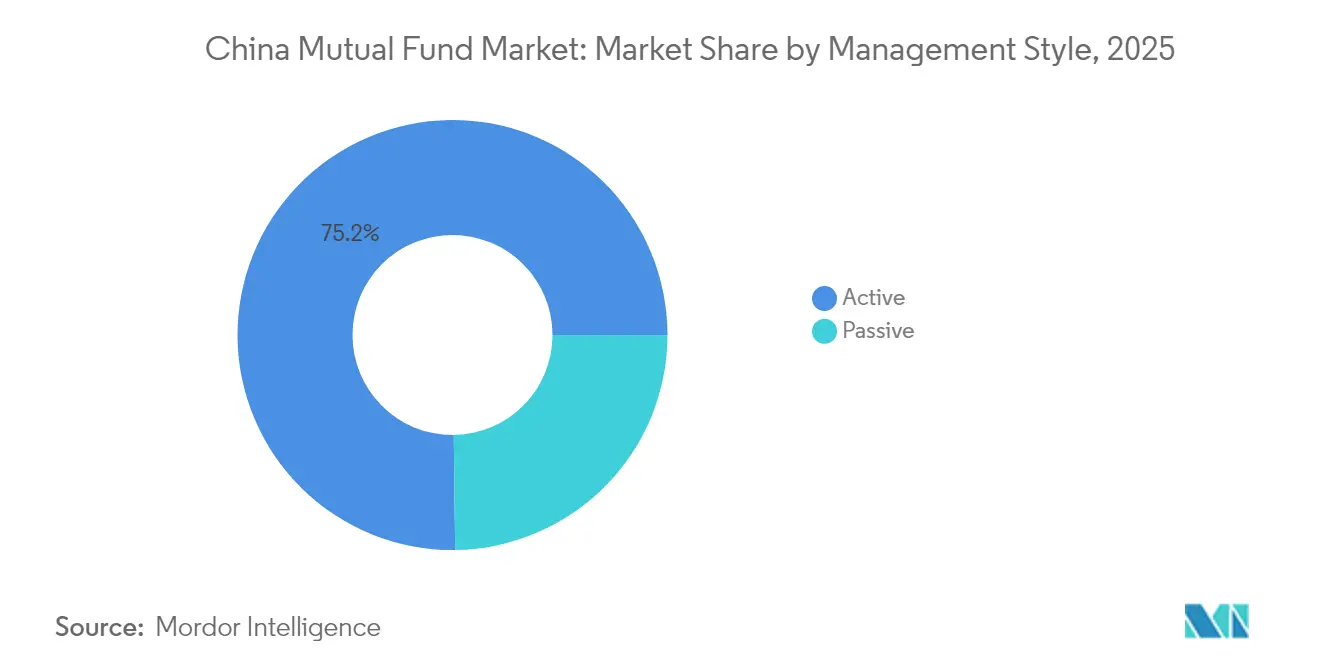
- Nach Verwaltungsstil kontrollierten aktiv verwaltete Mandate im Jahr 2025 einen Anteil von 75,20 % am chinesischen Investmentfondsmarkt, während passive Strategien bis 2031 die schnellste CAGR von 8,63 % aufweisen.
- Nach Vertriebskanal beherrschten Online-Handelsplattformen im Jahr 2025 einen Anteil von 47,10 % am chinesischen Investmentfondsmarkt und wachsen mit einer führenden CAGR von 9,95 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Investmentfondsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Wohlstand der Mittelschicht und Verlagerung von Einlagen zu Investitionen | +2.1% | Landesweit; Konzentration in Städten der ersten und zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Reform des privaten Rentensystems (3. Säule) mit Kapitalzuflüssen | +1.8% | Landesweit; frühe Übernahme in Pilotregionen | Langfristig (≥ 4 Jahre) |
| Regulatorische Liberalisierung für ausländische Fondsmanager | +0.9% | Landesweit; Schwerpunkt auf Finanzzentren | Mittelfristig (2–4 Jahre) |
| Rückgang der Renditen auf Bankprodukte für Vermögensverwaltung, der Kapitalflüsse in Aktienfonds lenkt | +1.2% | Landesweit; alle Anlegergruppen | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Micro-Investing über Super-Apps und Robo-Advisory | +0.7% | Landesweit; höhere Durchdringung bei jüngeren Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Wohnungsbaufonds steigert die Risikobereitschaft privater Haushalte | +0.6% | Landesweit; regionale Unterschiede | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Wohlstand der Mittelschicht und Verlagerung von Einlagen zu Investitionen
Chinesische Banken senkten die Langfrist-Einlagenzinsen 2025 um bis zu 45 Basispunkte, wodurch die nominalen Renditen unter 1 % fielen und Sparer veranlasst wurden, Barmittel in Aktien- und Mischfonds umzuschichten. Das wachsende verfügbare Einkommen städtischer Haushalte verstärkt diese Verlagerung, insbesondere in Städten der zweiten Kategorie, wo die Lebenshaltungskosten moderat bleiben. Vermögensverwalter berichten über eine rege Nachfrage nach ausgewogenen Risikoprodukten, die Erstanleger mit Interesse an realem Renditepotenzial ansprechen. Die Rücknahme zahlreicher Festzinszertifikate durch große Kreditgeber beschleunigte den Abfluss von ungenutzt liegendem Kapital in Geldmarkt- und Anleihefonds mit niedrigen Einstiegsschwellen. Zusammengenommen erhöhen diese Verschiebungen die Durchdringung des chinesischen Investmentfondsmarktes und diversifizieren dessen Anlagemix.
Reform des privaten Rentensystems (3. Säule) mit Kapitalzuflüssen
Die bundesweite Einführung des privaten Rentensystems im Dezember 2024 eröffnete Konten für mehr als 72,8 Millionen Arbeitnehmer und schuf eine leistungsstarke Zuflussquelle an dauerhaftem Kapital[1]Regierung der Volksrepublik China, „Bekanntmachung zur landesweiten Ausweitung des privaten Rentenmodellprojekts”, gov.cn. Steuerlich absetzbare Jahresbeiträge von bis zu 12.000 CNY fördern systematisches Investieren und längere Haltedauern, die mit Investmentfondsstrukturen übereinstimmen. Die Regulierungsbehörden genehmigten 85 Aktienindexfonds für Rentenportfolios und stellten damit eine breite Aktienabdeckung und vertiefte Liquidität über mehrere Benchmarks hinweg sicher. Die niedrigen anfänglichen Beitragsquoten signalisieren ungenutztes Wachstumspotenzial, sobald Programme zur finanziellen Bildung greifen. Der demografische Druck – mit einem Drittel der Bevölkerung, das bis 2035 voraussichtlich über 60 Jahre alt sein wird – unterstreicht die Dringlichkeit, gedeckte Rentenanlagen aufzubauen, und festigt die Position des chinesischen Investmentfondsmarktes als wichtigen Nutznießer.
Regulatorische Liberalisierung für ausländische Fondsmanager
Überarbeitete QFII-Regeln (Qualifizierte ausländische institutionelle Investoren) haben Anforderungen an lokale Einheiten abgeschafft und zulässige Strategien erweitert, was bis zum ersten Quartal 2024 832 ausländische Institutionen zur Bereitstellung frischen Kapitals einlud. Vollständig in ausländischem Eigentum befindliche Unternehmen konkurrieren nun direkt bei führenden ETF-Auflagen und erhöhen damit die Produktvielfalt und Benchmarking-Standards. Die Nationale Negativliste 2024 hat Beteiligungsobergrenzen im verarbeitenden Gewerbe aufgehoben und sektorspezifische Themenfonds gefördert. Verbesserte Offenlegungspflichten für wirtschaftlich Berechtigte, die seit November 2024 gelten, schaffen Transparenz, erhöhen jedoch die Compliance-Kosten, was ressourcenstarken Marktteilnehmern zugutekäme. Insgesamt bringt die Liberalisierung globale Praktiken in den chinesischen Investmentfondsmarkt ein und steigert die Wettbewerbsintensität.
Rückgang der Renditen auf Bankprodukte für Vermögensverwaltung, der Kapitalflüsse in Aktienfonds lenkt
Vermögensverwaltungsprodukte erzielten im Jahr 2024 eine gedämpfte Rendite von 2,65 %, weit unter historischen Normalwerten. Gleichzeitige dreifache Leitzinssenkungen drückten die Einlagenrenditen und schärften die relative Attraktivität von Aktienmandaten, bei denen führende China-A-Aktien-Fonds zweistellige Gewinne erzielten. Banken haben ihre Portfolios für Vermögensverwaltungsprodukte in Richtung Anleihen umgeschichtet, doch bietet diese defensive Verlagerung im Vergleich zu diversifizierten Aktienfonds nur begrenztes Aufwärtspotenzial. Die Renditen der Geldmärkte sanken im Gleichschritt, was Anleger ermutigte, Laufzeit und Risiko entlang des Produktspektrums zu verlängern. Die Suche nach höheren Renditen lenkt daher Kapital in den chinesischen Investmentfondsmarkt, insbesondere in wachstumsorientierte Strategien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Marktvolatilität und regulatorische Unsicherheit | -1.4% | Landesweit; ausgeprägt in Städten der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Gebührenkompression durch die Dominanz von Geldmarktfonds | -0.8% | Landesweit; alle Fondskategorien | Mittelfristig (2–4 Jahre) |
| Wettbewerbsdruck durch kostengünstige ETFs und Vermögensverwaltungsprodukte | -0.6% | Landesweit; entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Geringe finanzielle Allgemeinbildung bei Privatanlegern löst Rücknahmeschocks aus | -0.9% | Landesweit; stärkere Auswirkungen in Städten niedrigerer Kategorien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Marktvolatilität und regulatorische Unsicherheit
Wiederholte Kurschwankungen führten 2024 zu erhöhten Fondsliquidationen, insbesondere bei thematischen Aktienmandaten. Der MSCI-China-Index trieb Anleger trotz einer Jahresendrally von 34 % hin und her und nährte Rücknahmespitzen sowie kurze Haltedauern. Regulatorische Botschaften ändern sich häufig kurzfristig, wie bei den verschärften Prüfungen für grenzüberschreitende Anlagevehikel zu beobachten war, die die Marktstimmung erschütterten. Über 100 Durchsetzungsmaßnahmen gegen Wertpapierfirmen im Jahr 2024 unterstreichen eine strengere Aufsichtshaltung. Geopolitische Spannungen bleiben ein unberechenbarer Faktor, der das ausländische Interesse an Beteiligungen im Bereich fortschrittlicher Technologie begrenzt und die Kapitalzuflüsse in den chinesischen Investmentfondsmarkt in Stressphasen einschränkt.
Gebührenkompression durch die Dominanz von Geldmarktfonds
Geldmarktprodukte stellen nach wie vor eine erhebliche Vermögensbasis dar, berechnen jedoch Verwaltungsgebühren von deutlich unter 0,30 %, was die Branchenerlöse schmälert. Die Reformen der Wertpapieraufsichtsbehörde der Volksrepublik China (CSRC) aus dem Jahr 2024 haben die Gebühren für Aktienfonds auf 1,2 % begrenzt und die Gebühren für physische ETFs auf 0,15 % festgesetzt, was einen Preiskampf entfachte, der die Margen kleinerer Unternehmen erodiert. Handelsprovisionsobergrenzen beschränken Fonds nun darauf, höchstens 15 % der Provisionen an Broker weiterzugeben, was traditionelle Rückvergütungen um nahezu die Hälfte reduziert. Größere Vermögensverwalter absorbieren diesen Druck durch Skaleneffekte, während Nischenanbieter mit Konsolidierung oder Marktaustritt konfrontiert sind. Die anhaltende Renditeverengung bei Barprodukten drückt die Rentabilität weiter und stellt die Nachhaltigkeit des fragmentierten Segments des chinesischen Investmentfondsmarktes in Frage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fondstyp: Aktiendominanz treibt Wachstum an
Aktienfonds kontrollierten im Jahr 2025 einen Anteil von 38,74 % am chinesischen Investmentfondsmarkt und sollen im Prognosezeitraum mit einer CAGR von 8,25 % wachsen und damit jede andere Kategorie übertreffen. Diese Führungsposition beruht auf anhaltend schwachen Einlagenzinsen und der Einführung neuer Benchmarks wie dem CSI A50, der das Marktinteresse auf Technologie-, Konsum- und Grüne-Energie-Engagements konzentriert. Anleger positionieren sich für strukturelle Themen wie künstliche Intelligenz und Energiewende und investieren in wachstumsorientierte Mandate und breit gefächerte Indextracker. Der gleichzeitige Anstieg der QDII-Quoten ermöglicht es Managern, ausländische Diversifizierung in gemischte Produkte einzubetten und die Aktiennachfrage zu stärken. Anleihefonds wachsen parallel dazu, da eine geldpolitische Lockerung die Bewertungen festverzinslicher Anlagen erhöht und ausgewogene Portfolios verankert. Hybridstrategien bleiben beliebte Zwischenstufen für konservative Sparer, die aus Barmitteln abwandern. Unterdessen verzeichnen Geldmarktfonds gedämpfte Zuflüsse nach dem Rückgang der Sieben-Tage-Renditen auf Mehrjahrestiefststände. Zusammen vertiefen diese Trends die Marktgröße des chinesischen Investmentfondsmarktes in jedem Fondstyp und rekalibrieren den Anlagemix hin zu risikobehafteten Produkten.
Technologie-ETFs ziehen die größten Kapitalflüsse auf sich; zehn CSI-A50-Tracker-Genehmigungen bestätigen eine wachsende Nachfrage nach transparenten, kostengünstigen Instrumenten. Aktive Aktienselektierer dominieren nach wie vor den absoluten Anteil durch die Breite von Stil- und Sektorgewichtungen, doch die Passivübernahme gewinnt unter Gebührendruck an Fahrt. ESG-Überlagerungen werden zum Standard, da Behörden Kapital in Richtung CO₂-neutrale Projekte lenken. Manager erweitern zudem ihre alternativen Anlagefähigkeiten und integrieren Rohstoff- und Privatmarktpositionen, die im Rahmen des QDLP-Programms zulässig sind. Die Performancedispersion zwischen leistungsstarken Häusern und Nachzüglern weitet sich aus und ermutigt Privatanleger, Erfolgsbilanz zu prüfen. Folglich intensiviert sich der Wettbewerb zwischen den Fondstypen und verstärkt die strategische Bedeutung von Größe und Produktinnovation innerhalb des chinesischen Investmentfondsmarktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Anlegertyp: Dynamik bei Privatanlegern beschleunigt sich
Privatanleger hielten im Jahr 2025 einen Anteil von 58,35 % der Vermögenswerte des chinesischen Investmentfondsmarktes und zeigen bis 2031 die schnellste CAGR von 7,85 %, was die wachsende finanzielle Inklusion über mobile Plattformen widerspiegelt. Niedrige Mindestzeichnungsbeträge und automatisierte Gehaltsabzüge für private Rentenkonten fördern diszipliniertes langfristiges Investieren. Jüngere Sparer tendieren zu thematischen Indexfonds, die in Super-Apps gebündelt sind, was einen generationellen Wandel von einer immobilienorientierten Vermögensbildung hin zu diversifizierten Portfolios markiert. Institutionelle Anleger vergrößern Positionen in Anleihe- und quantitativen Mandaten, um Verbindlichkeitsziele zu erfüllen, doch bleibt das Wachstum aufgrund reifer Durchdringungsgrade hinter dem der Privatanleger zurück. Die jüngste QDII-Quotenerhöhung gibt Stiftungen und Versicherern mehr Spielraum für ausländische Vermögenswerte und steigert die Nachfrage nach globalen Aktien- und festverzinslichen Produkten. Die gleichzeitige regulatorische Überprüfung der Kreditrisiken lokaler Gebietskörperschaften erhöht die Anforderungen an das Risikomanagement professioneller Anleger. Parallel dazu eröffnet die Zunahme betrieblicher Rentenpläne einen stabilen Zuflusskanal für ausgewogene und festverzinsliche Angebote.
Die geografische Reichweite der Privatanleger wächst über die Küstenzentren hinaus, da die digitale Vernetzung die Lücke zwischen Metropolregionen und Binnenregionen schließt, obwohl in Städten niedrigerer Kategorien weiterhin Bildungsdefizite bestehen. Anlegerschutzregeln verpflichten Vertreiber nun zur Durchführung von Eignungstests und Portfoliostress-Offenlegungen, was die Marktintegrität stärkt. Die massenmarktorientierte Akzeptanz von Modell-Portfolio-ETFs bietet vereinfachte Einstiegsmöglichkeiten und schützt Anleger vor Einzeltitel-Konzentrationsrisiken. Zusammengenommen verankern diese Verschiebungen eine robuste Expansion der Marktgröße des chinesischen Investmentfondsmarktes für beide Kohorten – Privat- und institutionelle Anleger –, wobei erstere im Prognosehorizont der wichtigste Wachstumshebel bleibt.
Nach Verwaltungsstil: Passives Anlegen gewinnt an Boden
Aktive Mandate umfassten im Jahr 2025 einen Anteil von 75,20 % der Vermögenswerte des chinesischen Investmentfondsmarktes, doch wird das passive Segment im Prognosezeitraum voraussichtlich mit einer CAGR von 8,63 % wachsen, angetrieben durch Gebührentransparenz und Benchmarkinnovation. Neue regulatorische Obergrenzen für aktive Gebühren drücken die Ertragsaufschläge und begünstigen volumengetriebene passive Produktauflagen. Anbieter wie E Fund haben die Gebühren für den CSI-300-ETF auf 0,15 % gesenkt und damit rekordverdächtige monatliche Neuauflagen katalysiert. Die Einführung des ESG-gefilterten CSI A50 ermöglicht passiven Vehikeln, die Exposition gegenüber Leitindizes mit Kriterien für verantwortungsbewusstes Investieren zu verbinden. Aktive Manager verlagern sich hin zu konzentrierten High-Conviction-Strategien in Technologie und Gesundheitswesen, um ihre Preisgestaltung zu rechtfertigen. Sie nutzen zudem proprietäre Datensätze und maschinelles Lernen, um Alpha aufrechtzuerhalten, insbesondere in semi-effizienten Kleinkapitalisierungssegmenten.
Gebührenkriege fördern die Konsolidierung, da zu kleine Häuser Schwierigkeiten haben, Fixkosten zu amortisieren. Erstklassige Unternehmen nutzen Verbundvorteile, indem sie Index-, Smart-Beta- und Faktorprodukte über mehrere Hüllen hinweg bündeln. Transparenzregime für Portfolios, die tägliche Bestände veröffentlichen, schärfen das Anlegerbewusstsein und verringern Informationsasymmetrien. Verbesserungen im Market-Making steigern die Sekundärmarktliquidität für ETFs und stärken den passiven Schwung. Obwohl die aktive Dominanz anhält, verändert die wachsende Akzeptanz des Buy-and-Hold-Indexierens das Wettbewerbsgleichgewicht innerhalb des chinesischen Investmentfondsmarktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Plattformen führen
Online-Plattformen machten im Jahr 2025 einen Anteil von 47,10 % am chinesischen Investmentfondsmarkt aus und sollen bis 2031 jährlich um 9,95 % wachsen. Die reibungslose Kontoeröffnung per biometrischer Verifizierung reduziert die Bearbeitungszeit auf wenige Minuten und steigert die Konversionsraten. Super-Apps integrieren Zahlungsverkehr, Messaging und Brokerage und fördern so Cross-Selling-Synergien und senken Akquisitionskosten. Banken behalten einen erheblichen Marktanteil, insbesondere bei konservativen Geldmarktprodukten und gehaltsgebundenen Rentenverkäufen, verloren jedoch Anteile, da gebührensensible Kunden in die digitale Welt abwanderten. Wertpapierfirmen konzentrieren sich auf beratungsintensive Dienstleistungen für vermögende Privatpersonen und institutionelle Anleger und betonen maßgeschneiderte Portfolios, die inländische und ausländische Vermögenswerte kombinieren. Unabhängige Finanzberater gewinnen in Städten niedrigerer Kategorien an Bedeutung, wo die Filialdichte gering ist, aber die Smartphone-Durchdringung hoch ist.
Regulatoren erhöhen die Offenlegungsstandards für digitale Vertreiber und verpflichten diese zu geschichteten Risikowarnungen sowie Einschränkungen von Gamifizierungselementen, um spekulatives Verhalten einzudämmen. Robo-Berater setzen zielbasierte Algorithmen ein, die ETF-Körbe neu ausbalancieren und Risikoprofile trotz Marktschwankungen aufrechterhalten. Offene API-Rahmenbedingungen ermöglichen es Fondsgesellschaften, Produkte in mehrere Ökosysteme einzubetten und so die Ursprungskanäle zu diversifizieren. Diese Entwicklungen vergrößern gemeinsam den chinesischen Investmentfondsmarkt und setzen neue Maßstäbe für das Kundenerlebnis.
Geografische Analyse
Die chinesische Investmentfondslandschaft zeigt eine bemerkenswerte regionale Vielfalt, und Nutzungsmuster verschieben sich rasch, da die digitale Vernetzung zunimmt. Städte der ersten Kategorie wie Peking, Schanghai und Shenzhen beherbergen die höchsten absoluten Vermögenspools aufgrund konzentrierter Wohlstandsverteilung und etablierter Finanzinfrastruktur. Doch die schnellste Verbreitung findet sich nun in Provinzhauptstädten und städtischen Clustern der dritten Kategorie, wo geringere Immobilienbelastungen das verfügbare Einkommen für Investitionen freisetzen. Die Einzelhandelsdurchdringung vertieft sich in südwestlichen Provinzen nach beschleunigtem 5G-Ausbau, der die mobile Handelsleistung stabilisiert. Die bundesweite Verfügbarkeit privater Renten katalysiert Kontoeröffnungen selbst in traditionell unterbankarisierten Regionen und stärkt die Präsenz des chinesischen Investmentfondsmarktes.
Die Regierungspolitik fördert regionales Themeninteresse; Technologiezentren tendieren zu Halbleiter- und KI-Fonds, während Industriezentren ESG-verknüpfte Anleihestrategien bevorzugen, die Umweltverbesserungen finanzieren. Die grenzüberschreitende Nachfrage stieg einheitlich an, nachdem die Behörden den QDII-Spielraum im Juni 2024 auf 167,8 Milliarden USD ausgeweitet hatten. Diese Quotenerhöhung ermöglicht es Anlegern aus Küsten- und Binnenprovinzen, über Feeder-Fonds auf globale Aktien zuzugreifen und Diversifizierungsvorteile zu verbreiten. Lokale fiskalische Engpässe beeinflussen die Stimmung; Provinzen mit hohen Schuldendienstquoten verzeichnen langsamere Nettomittelzuflüsse, was zu vorsichtigen Portfoliostrukturen führt.
Hongkong bleibt das wichtigste Offshore-Drehkreuz. Die gegenseitige Anerkennung von Fonds zwischen dem chinesischen Festland und Hongkong leitet auf dem Festland domizilierte Fonds an anspruchsvolle ausländische Anleger weiter und kanalisiert Fremdwährung in A-Aktienprodukte. Mehrere Vermögensverwalter sicherten sich virtuelle Lizenzen in Hongkong, um globale Kunden aus der Ferne zu betreuen und den Vertrieb über Anforderungen an physische Präsenz hinaus zu erweitern. Die Genehmigung von Spot-Bitcoin- und Ethereum-ETFs in der Region positioniert chinesische Fondsgesellschaften, um digitale Vermögensflüsse zu erfassen, sobald grenzüberschreitende regulatorische Brücken entstehen. Diese standortspezifischen Dynamiken stärken gemeinsam den nationalen Wachstumsausblick für den chinesischen Investmentfondsmarkt.
Regulatorisches Umfeld
Chinesische Investmentfonds unterliegen der Aufsicht der China Securities Regulatory Commission (CSRC), wobei die Selbstregulierung der Branche und Verhaltensstandards von der Asset Management Association of China (AMAC) unterstützt werden. In einer aktuellen Regelsetzung veröffentlichte die CSRC am 7. Mai 2025 einen Aktionsplan zur Steuerung der hochwertigen Entwicklung öffentlich angebotener Fonds, der auf eine Verschiebung hin zu strengerer Governance, Anlegerschutz und höherwertigem Produktangebot hindeutet, da der Markt über 5 Billionen USD hinauswächst.
Die Umsetzung wurde 2025-2026 fortgesetzt, mit stärkerem Fokus auf Gebühren, Stildisziplin und vergleichbare Offenlegung über alle Kanäle hinweg. Die CSRC veröffentlichte im Dezember 2025 Regeln zur Verwaltung von Vertriebsgebühren für Investmentfonds und folgte im Januar 2026 mit Richtlinien zu Performance-Benchmarks für Investmentfonds, die eine Abstimmung der Benchmark mit dem angegebenen Anlagestil und eine standardisierte Darstellung über Vertriebspartner hinweg verlangen. Im März 2026 verstärkten neue Anforderungen die Einhaltung der im Prospekt definierten Anlagebereiche, um Stilabweichungen zu verringern, mit einer einjährigen Übergangsfrist zur Portfolioanpassung; die AMAC überarbeitete im April 2026 zudem ihre Leitlinien zur Leistungsbeurteilung, verschärfte die langfristige Bewertung und fügte Mechanismen wie aufgeschobene Vergütung und Erwartungen an Co-Investments für Schlüsselpersonal hinzu.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette chinesischer Investmentfonds wird von Fondsmanagementgesellschaften (FMCs) verankert, die Produkte konzipieren, Portfolios verwalten (aktiv und passiv) sowie Risiko-, Compliance- und Berichtsfunktionen betreiben, und dann über Banken, Wertpapierfirmen und Online-Handelsplattformen mit Anlegern in Verbindung treten. Große Manager wie E Fund Management und China Asset Management Co. (ChinaAMC) stehen im Zentrum der Produktherstellung und markengeführten Vertriebsunterstützung, wobei die ausgewiesene Größenordnung ihren Einfluss auf Preisgestaltung und Produktbreite zeigt (E Fund meldete ein verwaltetes Vermögen von über 4 Billionen RMB zum September 2025, und ChinaAMC meldete ein verwaltetes Vermögen von 3,2 Billionen RMB zum September 2025).
Verwahrstellen, in der Regel große Banken, übernehmen die Vermögensverwahrung, Fondsbuchhaltung, Bewertung und Aufsichtsfunktionen, während Drittvertriebsagenturen und Plattformbetreiber die Kundengewinnung, das Onboarding und die Eignungsprüfung für eine überwiegend aus Privatanlegern bestehende Investorenbasis übernehmen. Die jüngste Klarstellung zu Performance-Benchmarks erhöht die Rolle sowohl der FMCs als auch der Verwahrstellen bei der Wahrung der Benchmark-Integrität entlang der Kette. Gleichzeitig erhöhen die Gebühren- und Vertriebskostenregeln die operative Bedeutung der Fähigkeit von Vertriebspartnern, standardisierte Offenlegungen zu präsentieren und konforme Gebührenerhebung über alle Kanäle hinweg umzusetzen.
Wettbewerbslandschaft
Die Branchenkonzentration ist moderat: Die fünf größten Anbieter halten einen Großteil der Vermögenswerte, während mehr als 150 kleinere Manager den verbleibenden Anteil aufteilen. Die Fusion von China Cinda, Dongfang Asset und Great Wall Asset mit dem Staatsfonds China Investment Corporation im Jahr 2025 verändert die Hierarchie und intensiviert den größenbasierten Wettbewerb. Die parallele Brokerage-Konsolidierung zwischen Guotai Junan und Haitong schafft eine leistungsstarke Vertriebskraft, die in der Lage ist, hauseigene Fonds über umfangreiche Beraternetzwerke zu vertreiben.
Der Technologieeinsatz ist ein entscheidender Erfolgsfaktor. E Fund wendet Big-Data-Analysen und natürliche Sprachverarbeitung an, um Stimmungssignale zu filtern und den Vorteil bei der Aktienauswahl zu verbessern. ChinaAMC integriert KI-gestützte Compliance-Überwachung, die verdächtigen Handel in Echtzeit markiert und regulatorisches Risiko reduziert. Ausländische Akteure wie J.P. Morgan Asset Management beschleunigen die lokale Einstellung, um globale Strategien für inländische Indizes anzupassen, sehen sich jedoch mit Betriebskosten konfrontiert, die mit neuen Offenlegungspflichten für wirtschaftlich Berechtigte verbunden sind. Gebührendruck zwingt Häuser dazu, Einnahmen durch Vermögensverwaltungstöchter und Altersvorsorgelösungen zu diversifizieren.
Produktinnovation definiert die Wettbewerbspositionierung. ESG- und thematische ETFs, die auf nationalen CO₂-Neutralitätszielen ausgerichtet sind, erhalten politische Unterstützung und Marketingprominenz. Manager wetteifern darum, technologiethematische Fonds zu bündeln, die Robotik, Cloud-Computing und künstliche Intelligenz abdecken, und nutzen jüngste technologische Fortschritte, um die Anlegerbegeisterung zu befeuern[3]ANTARA-Nachrichtenagentur, „E Fund legt auf KI ausgerichtete ETFs inmitten einer Technologie-Rally auf”, antaranews.com. Große Unternehmen übernehmen Boutique-Quant-Shops, um algorithmisches Talent zu sichern. Kleinere Häuser suchen Nischendifferenzierung in festverzinslichen Spezialitäten oder grenzüberschreitenden Feeder-Arrangements, doch schränken Bilanzierungsbeschränkungen die Marketingreichweite ein. Die Konvergenz von Regulierung, digitalem Wandel und Anlegeransprüchen verstärkt die Polarisierung zwischen Mega-Scale-Platzhirschen und agilen Spezialisten innerhalb des chinesischen Investmentfondsmarktes.
Marktführer der chinesischen Investmentfondsbranche
E Fund Management
China Asset Management Co. (ChinaAMC)
ICBC Credit Suisse Asset Management
Harvest Fund Management
Bosera Asset Management
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen wachsen im Bereich altersvorsorgeorientierter Investmentfondslösungen, da das private Rentenprogramm (dritte Säule) den Pool langfristiger Ersparnisse erweitert. Die landesweite Einführung im Dezember 2024 öffnete Konten für mehr als 72,8 Millionen Arbeitnehmer und legte steuerlich abzugsfähige Jahresbeiträge von bis zu 12.000 CNY fest, was eine klarere Produktpassung für Zieldatums-, ausgewogene und indexbasierte Bausteine schafft, die für systematisches Investieren gebündelt werden können. Da Regulierungsbehörden 85 Aktienindexfonds für Rentenprogramme genehmigt haben, haben Hersteller und Vertriebspartner Spielraum, sich mit Vorsorge-Modellportfolios, kostengünstigeren Indexreihen und klarerer, benchmark-gebundener Kommunikation zu differenzieren.
Ein zweiter Chancenbereich liegt an der Schnittstelle von Gebührendruck und Produktspezialisierung, wo sich der Markt zwischen standardisierten, werkzeugartigen passiven Produkten und überzeugungsstärkeren aktiven Strategien aufteilt, die ihre Positionierung durch transparente Benchmarks und strengere Stildisziplin verteidigen können. CSRC-Maßnahmen 2025-2026 zu Vertriebsgebühren, Benchmark-Richtlinien und der Durchsetzung des Prospektumfangs erhöhen die Nachfrage nach Produkten mit klaren Mandaten und vergleichbarer Berichterstattung über Plattformen hinweg und unterstützen die Expansion einfacher ETFs und Indexfonds neben Smart-Beta- und sektorfokussierten Strategien. Grenzüberschreitende Zusammenarbeit und Produktzugang werden zudem für größere Häuser zu sichtbarerem Weißraum durch Auslandsnotierungen und Partnerschaften, wie das im Juni 2026 von ChinaAMC unterzeichnete Memorandum of Understanding mit KB Asset Management und die im Juni 2026 erfolgte Notierung eines HKEX Tech 100 Index ETF durch E Fund (HK) zeigen, die die Offshore-Produktpalette erweitern, welche onshore Portfolios ergänzen kann, sofern Quoten- und Kanalbedingungen dies zulassen.
Aktuelle Branchenentwicklungen
- Juli 2026: 18 Fondsgesellschaften, einschließlich E Fund und ICBC Credit Suisse, reichten Anträge für die erste Charge aktiver ETF-Produkte ein, nachdem neue Börsenrichtlinien veröffentlicht wurden. Die Einreichung deutet auf klarere regulatorische Erwartungen hin und beschleunigt die Produktdiversifizierung im chinesischen Investmentfondssektor. Die Anträge verschärfen die Wettbewerbsdynamik zwischen Vermögensverwaltern und erweitern den Zugang zu aktiv verwalteten ETF-Strategien für inländische Anleger.
- Juni 2026: ChinaAMC - Unterzeichnete ein strategisches Memorandum of Understanding (MOU) mit KB Asset Management in Seoul zur Zusammenarbeit bei Produktentwicklung und Marktanalyse. Die Zusammenarbeit könnte grenzüberschreitende Fähigkeiten erweitern und eine engere Pipeline gemeinsam entwickelter Fonds für lokale und regionale Vertriebsnetze unterstützen. Dies verbessert die Fähigkeit, durch grenzüberschreitende Kapitalflüsse getriebene Innovation zu erfassen.
- Juni 2026: E Fund (HK) - Notierte den E Fund (HK) HKEX Tech 100 Index ETF (3456) an der Hongkonger Börse. Die Notierung erweitert den Zugang zu chinafokussiertem Technologieengagement durch ein kostengünstiges Vehikel und stärkt die grenzüberschreitende Vertriebsreichweite. Dies ergänzt Strategien chinesischer Investmentfonds durch Diversifizierung der Instrumentenauswahl für Anleger, die thematisches Technologieengagement suchen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Gesamtwert der in China verwalteten und vertriebenen Investmentfondsvermögen, ausgedrückt in USD, einschließlich offener und börsennotierter Fondsprodukte, die Privat- und institutionellen Anlegern angeboten werden.
Ausschlüsse des Umfangs: Wir schließen offshore gehaltene Fondsvermögen außerhalb Chinas, Privatfonds und Hedge-ähnliche Vehikel sowie direkte Anlagen wie Aktien, Anleihen, Bankeinlagen oder Versicherungspolicen aus, die nicht als Investmentfonds gebündelt sind.
Übersicht der Segmentierung
- Nach Fondstyp
- Aktien
- Anleihen
- Mischfonds
- Geldmarkt
- Sonstige
- Nach Anlegertyp
- Privatanleger
- Institutionelle Anleger
- Nach Verwaltungsstil
- Aktiv
- Passiv
- Nach Vertriebskanal
- Online-Handelsplattform
- Banken
- Wertpapierfirmen
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legt die harten Grenzen und Ausgangsdaten fest, insbesondere für verwaltetes Vermögen, Fondszahlen und politisch bedingte Veränderungen der Produktstruktur. Wir stützten uns auf öffentliche, regelmäßig veröffentlichte Daten wie Offenlegungen der China Securities Regulatory Commission, Statistiken der People's Bank of China, Indikatoren des National Bureau of Statistics, Veröffentlichungen der Börsen Shanghai und Shenzhen sowie Finanzstatistiken des Internationalen Währungsfonds zur Einordnung von Kapitalflüssen und Sparverhalten.
Wir prüften außerdem Jahresberichte von Managern, Fondsprospekte und periodische Portfolioangaben sowie Investorenpräsentationen und seriöse Finanzpresse, um Gebührentrends und Vertriebsänderungen zu verstehen. Wo hilfreich, verwiesen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten, eine Patentdatenbank (um Signale rund um digitale Vertriebs- und Beratungswerkzeuge zu prüfen) und eine Nachrichten- und Finanzplattform, um Zeitachsen und gemeldete Meilensteine zu bestätigen. Die hier aufgeführten Sekundärquellen dienen nur als Beispiel, und wir verwendeten weitere öffentliche Dokumente, um Werte gegenzuprüfen und Annahmen zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu prüfen, was Sekundärquellen nicht vollständig erklären können, einschließlich der praktischen Anwendung von Gebührenplänen, der Auswirkung von Online-Kanälen auf Nettozuflüsse und der Veränderung von Produktmischungen in volatilen Phasen. Wir sprachen mit einer Mischung aus Vermögensverwaltern, Vertriebspartnern, Dienstleistern und Marktbeobachtern in ganz China und nutzten deren Beiträge, um Annahmen zu Fondstypmischung, Anlegerverhalten und erwarteten politischen Auswirkungen zu präzisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 13 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 14 % | Manager: 59 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem offizielle AUM-Reihen und Fondsklassifizierungssummen zu einem einzigen Wertepool rekonstruiert und anschließend an die in diesem Bericht verwendete Abgrenzung ausschließlich für Investmentfonds angepasst werden. Danach werden gezielte Bottom-up-Prüfungen verwendet, um die Gesamtsummen realistisch zu halten, hauptsächlich durch Aggregation einer Stichprobe von durch Manager gemeldeten AUM, Prüfung der Vertriebskanalanteile und Testen des implizierten AUM anhand repräsentativer Gebührensätze und Vermögensmischung.
Wichtige Eingaben, die das Modell prägen, umfassen gemeldetes AUM nach Fondskategorie, Muster von Nettozuflüssen und Rücknahmen, den Anteil von Online- gegenüber Bankvertrieb, die aktiv-passiv-Mischung und durchschnittliche Gebührenniveaus nach Produkttyp. Wenn bei Bottom-up-Prüfungen Lücken auftreten, erzwingen wir keine vollständige Aggregation, sondern passen das Modell mit Bandbreiten an und prüfen es anschließend erneut gegen die Top-down-Kontrollsummen.
Für Prognosen stützen wir uns auf Szenarioanalysen, unterstützt durch Trendlinien im AUM-Wachstum, Verschiebungen in der Sparallokation der Haushalte, die Richtung der Renten- und langfristigen Sparpolitik sowie erwarteten Gebührendruck. Der endgültige Verlauf wird gewählt, nachdem Primärrückmeldungen bestätigen, ob nahfristige Zuflüsse voraussichtlich vorgezogen oder allmählich über Aktien-, Anleihen- und Mischfondskategorien erfolgen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit Fehler nicht unbemerkt durchschlüpfen. Modellergebnisse werden mit unabhängigen Signalen wie branchenweiten AUM-Veröffentlichungen, Änderungen der Fondszahlen und implizierten Wachstumsraten nach Produktkategorie verglichen, und ungewöhnliche Sprünge werden geprüft, um zu bestätigen, ob sie aus Marktbewegungen, Klassifizierungsänderungen oder Berichtszeitpunkten stammen.
Vor der endgültigen Freigabe werden Annahmen von einem zweiten Analysten erneut geprüft, und wir kontaktieren Experten erneut, wenn Werte außerhalb der erwarteten Bandbreiten liegen oder wenn ein politisches oder marktbezogenes Ereignis die Flüsse wesentlich verändert. Berichte werden jährlich aktualisiert, mit zusätzlichen Zwischenaktualisierungen ausgelöst durch größere regulatorische Änderungen oder große Marktverschiebungen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit Kunden den aktuellsten konsistenten Datensatz erhalten.
Größe des chinesischen Investmentfondsmarktes nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für chinesische Investmentfonds können weit voneinander abweichen, selbst wenn Quellen denselben Bereich beschreiben, da die Zählregeln und Zeitpunktwahlen zwischen den Veröffentlichungen nicht einheitlich sind. Unterschiede entstehen meist dadurch, ob die Zahl das AUM am Periodenende oder einen Jahresdurchschnitt darstellt, wie die Landeswährung in USD umgerechnet wird und ob angrenzende fondsähnliche Vehikel in die Summe einbezogen werden.
Der Zeitpunkt der Aktualisierung ist ein weiterer Faktor in diesem Markt, da sich das AUM mit Aktienbewegungen und Fondsflüssen schnell ändern kann und späte Berichtsaktualisierungen im Jahr die Kategoriesummen verändern können. Durch die Festlegung der Währungsumrechnung auf einen klaren Stichtagskurs, die erneute Prüfung von Gebühren- und Vermögensmischungsannahmen anhand aktueller Offenlegungen und die erneute Validierung des Modells bei größeren Flussverschiebungen reduziert Mordor Intelligence Abweichungen, die entstehen können, wenn ältere Momentaufnahmen wiederverwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,82 Billionen USD (2025) | |
| Branchenverband A | 4,60 Billionen USD (2025) | Spiegelt oft das Jahresend-AUM aus Mitgliederberichten mit begrenzter Normalisierung für Klassifizierungsänderungen wider, und die USD-Umrechnung kann einen durchschnittlichen Jahreskurs verwenden, der die Summen nach unten zieht, wenn die Währung im Jahresverlauf schwächer wird. |
| Globale Beratungsgesellschaft B | 5,30 Billionen USD (2025) | Kann angrenzende öffentlich angebotene gepoolte Produkte einschließen, die als fondsähnliche Vehikel behandelt werden, und kann einen Glättungsansatz für das AUM anwenden, der Zwischenjahresspitzen einbezieht, was den ausgewiesenen Wert im Vergleich zu einer strikten Periodenend-Abgrenzung für Investmentfonds erhöhen kann. |
Die Spanne der Schätzungen lässt sich vor allem auf Zeitpunkt- und Abgrenzungsentscheidungen zurückführen, gefolgt von der Handhabung der Währungsumrechnung und der Frage, ob fondsähnliche Produkte einbezogen werden. Die Verwendung wiederholbarer Prüfungen, die an gemeldeten AUM-Reihen, Kategoriemischung und Vertriebsverschiebungen gekoppelt sind, hilft, den Marktwert nachvollziehbar und im Zeitverlauf leichter reproduzierbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Investmentfondsmarkt derzeit?
Der chinesische Investmentfondsmarkt beläuft sich im Jahr 2026 auf 5,15 Billionen USD und soll bis 2031 einen Wert von 7,21 Billionen USD erreichen.
Welcher Fondstyp hat den größten Anteil?
Aktienfonds führten im Jahr 2025 mit einem Marktanteil von 38,74 % am chinesischen Investmentfondsmarkt.
Wie schnell wachsen passive Strategien?
Passive Produkte, hauptsächlich ETFs, wachsen bis 2031 mit einer CAGR von 8,63 %, da sich der Gebührenwettbewerb intensiviert.
Warum sind digitale Plattformen für den Vertrieb wichtig?
Online-Plattformen machen bereits 47,10 % der Fondsverkäufe aus und wachsen mit einer CAGR von 9,95 %, da Super-Apps die Kontoeröffnung vereinfachen und Kosten senken.
Wie beeinflusst die Reform des privaten Rentensystems den Sektor?
Die bundesweite Einführung des privaten Rentensystems kanalisiert neue langfristige Vermögenswerte in Investmentfonds und schafft damit einen strukturellen Treiber, der schätzungsweise 1,8 Prozentpunkte zur prognostizierten CAGR beiträgt.
Welche Hauptrisiken könnten das Marktwachstum verlangsamen?
Hohe Marktvolatilität, Gebührenkompression und geringe finanzielle Allgemeinbildung der Anleger können Rücknahmewellen und Margendruck auslösen und gemeinsam bis zu 3,7 Prozentpunkte von den Wachstumsprognosen abziehen.
Seite zuletzt aktualisiert am:



