
Tamaño y Participación del Mercado de Castañas
Análisis del Mercado de Castañas por Mordor Intelligence
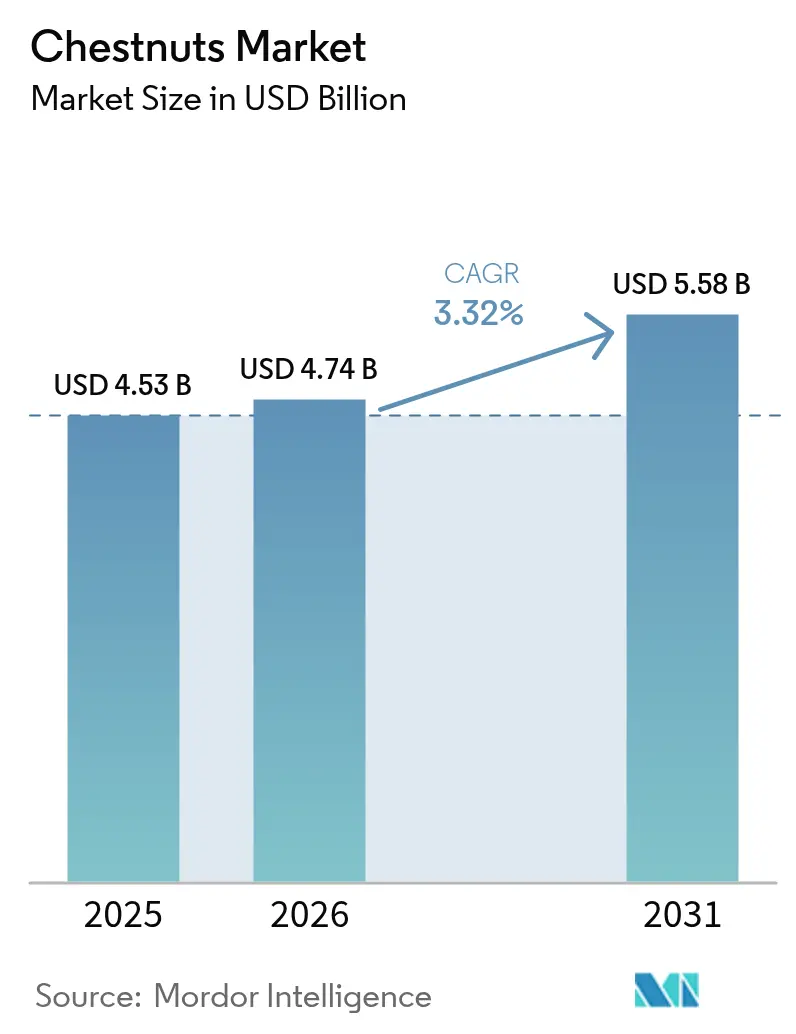
Se proyecta que el tamaño del mercado de castañas crecerá de USD 4,53 mil millones en 2025 a USD 4,74 mil millones en 2026 y se prevé que alcance USD 5,58 mil millones en 2031 a una CAGR del 3,32% durante 2026-2031. La demanda se está expandiendo a medida que los consumidores preocupados por la salud se orientan hacia proteínas de frutos secos sin gluten, los procesadores integran purés de castañas en la confitería de origen vegetal y los propietarios de huertos monetizan créditos de carbono provenientes de árboles de larga vida. Los productores de Asia-Pacífico utilizan almacenamiento con ultra bajo contenido de oxígeno para reducir las pérdidas poscosecha, mientras que las granjas de América del Norte escalan rápidamente gracias a los incentivos gubernamentales de agrosilvicultura. La intensidad competitiva ahora difiere marcadamente a lo largo de la cadena de valor. China domina la producción de materia prima, Europa lidera el procesamiento premium y los exportadores de Corea del Sur aprovechan la automatización para penetrar en los canales de snacks de alto margen. Al mismo tiempo, normas fitosanitarias más estrictas y déficits de horas de frío impulsados por el clima en el sur de Europa amenazan la estabilidad del suministro, agudizando el enfoque en la automatización, el control biológico de plagas y los híbridos de castañas resistentes al clima.
Conclusiones Clave del Informe
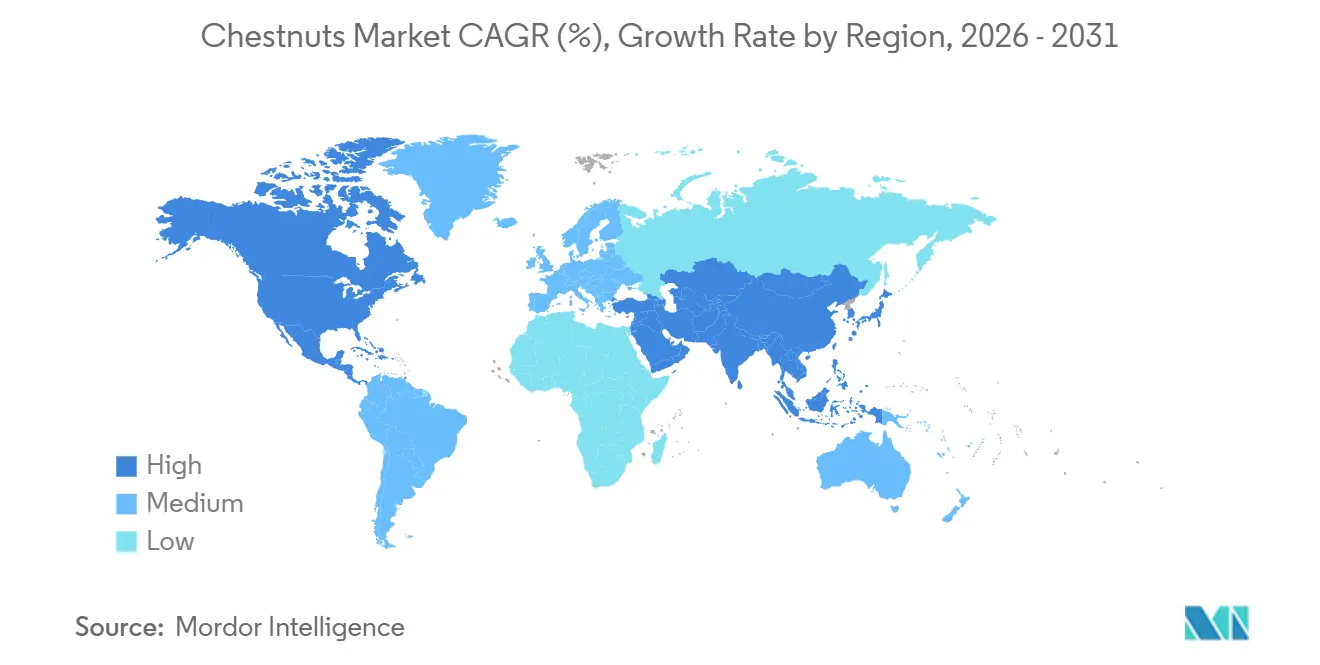
- Por geografía, Asia-Pacífico representó el 78,2% de la participación del mercado de castañas en 2025, mientras que se prevé que América del Norte registre el crecimiento regional más rápido, avanzando a una CAGR del 6,5% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Castañas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tendencia centrada en la salud hacia proteínas de frutos secos sin gluten | +0.8% | América del Norte y Europa con expansión hacia Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Tendencia culinaria hacia rellenos de confitería de origen vegetal | +0.7% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Subsidios gubernamentales de agrosilvicultura | +0.5% | Reino Unido y Estados Unidos más los estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Monetización de créditos de carbono de huertos | +0.4% | Unión Europea, adopción temprana en el Reino Unido y estados seleccionados de Estados Unidos | Largo plazo (≥ 4 años) |
| Rápida expansión de la superficie de castañas orgánicas | +0.3% | Italia, Francia, España y América del Norte | Mediano plazo (2-4 años) |
| Almacenamiento con ultra bajo contenido de oxígeno que reduce las pérdidas poscosecha | +0.6% | Asia-Pacífico y Europa con difusión global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tendencia Centrada en la Salud hacia Proteínas de Frutos Secos sin Gluten
Las castañas contienen entre un 37 y un 45% de almidón, solo un 2-3% de grasa y alrededor de 8,1 gramos de fibra por cada 100 gramos, un perfil que atrae a las cadenas de panadería aptas para celíacos y a los mezcladores de proteínas veganas. Una encuesta a productores realizada en 2024 mostró que el 70% de los productores de Estados Unidos experimentaron una mayor demanda y la mitad no pudo satisfacer todos los pedidos. Cornell AgriTech (Facultad de Agricultura y Ciencias de la Vida de Cornell) llevó la leche y la harina de castañas de escala piloto a la distribución minorista, señalando un camino más allá del tostado tradicional [1]Fuente: Facultad de Agricultura y Ciencias de la Vida de Cornell, "Cornell AgriTech ayuda a hacer crecer la industria de frutos secos de árbol de Nueva York," cals.cornell.edu. El nicho emergente de aislados de proteínas ofrece una alternativa libre de alérgenos a los concentrados de soja y guisante, con ensayos preliminares que indican equivalencia funcional en análogos de carne de origen vegetal. En conjunto, estos factores elevan el poder de fijación de precios premium y sostienen un crecimiento de dos dígitos en el mercado de castañas.
Tendencia Culinaria hacia Rellenos de Confitería de Origen Vegetal
Los procesadores sustituyen el ganache lácteo y las mantequillas de frutos secos por purés de castañas para cumplir con las normas de etiquetado limpio y reducir el contenido de grasas saturadas. En diciembre de 2025, la marca británica "This" lanzó un asado de castañas, champiñones y cebolla caramelizada en una importante cadena de supermercados por GBP 7,50 (USD 9,50), ilustrando la adopción en el mercado masivo. El segmento de frutos secos de precio medio de Tailandia, donde las castañas se venden al por menor a THB 350-850 (USD 10-24), capturó el 25% del consumo total de frutos secos de árbol en 2025, en gran parte porque las panaderías sustituyeron la pasta de almendras por puré de castañas. Tendencias de sustitución similares en Japón y Corea del Sur impulsaron las ventas de exportación de empresas verticalmente integradas como la Asociación de Agricultores Bamtrae. El creciente uso en rellenos, cremas y mezclas para café con leche fortalece las curvas de demanda recurrente dentro del mercado de castañas.
Subsidios Gubernamentales de Agrosilvicultura
Los programas públicos reducen la barrera de entrada para nuevos huertos. El programa de Gestión del Campo del Reino Unido paga GBP 17,83 (USD 22) por árbol, mientras que el Departamento de Agricultura de Estados Unidos asignó USD 60 millones para la agrosilvicultura en 2024, incluyendo la financiación de ensayos con castañas y servicios de extensión[2]Fuente: Departamento de Agricultura de Estados Unidos, "Asignación de subvenciones para agrosilvicultura," usda.gov. Los festivales de demostración en Misuri muestran el potencial de margen bruto, y la Red de Mejora de la Castaña utiliza parcelas de cría distribuidas para reducir el riesgo en la selección de cultivares en el centro y norte de Estados Unidos. Estos incentivos sustentan la expansión de la superficie cultivada y amplían la huella geográfica del mercado de castañas.
Monetización de Créditos de Carbono de Huertos
En el marco del sistema de certificación de eliminación de carbono de la Unión Europea, los propietarios de huertos pueden obtener créditos almacenando carbono durante al menos 35 años. El proyecto CASTANI-CO en Emilia-Romaña, Italia, estimó las ganancias de carbono y documentó las mejores prácticas, creando un modelo para los modelos de doble ingreso que combinan la venta de frutos secos con los pagos por servicios ecosistémicos [3]Fuente: Red PAC de la Comisión Europea, "El proyecto de secuestro de carbono CASTANI-CO," eu-cap-network.ec.europa.eu. Los productores en Australia y estados seleccionados de Estados Unidos están probando modelos similares, y los primeros modelos financieros sugieren que los ingresos por carbono pueden compensar hasta el 10% de los costos anuales de gestión del huerto, añadiendo resiliencia al mercado de castañas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de descascarado manual | -0.5% | Italia, Francia, España y granjas de pequeña escala en América del Norte | Mediano plazo (2-4 años) |
| Corta vida útil en el mercado fresco sin refrigeración | -0.4% | Global, agudo en los corredores de exportación tropicales | Corto plazo (≤ 2 años) |
| Déficits de horas de frío impulsados por el clima en Europa | -0.6% | España, Italia, Grecia y la cuenca mediterránea en general | Largo plazo (≥ 4 años) |
| Aumento de las barreras fitosanitarias a las importaciones | -0.5% | América del Norte, Unión Europea y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Descascarado Manual
La extracción de la cúpula espinosa y la película interior de las castañas sigue siendo intensiva en mano de obra, con costos de procesamiento manual que superan los USD 2 por kilogramo en operaciones europeas donde la escasez de mano de obra estacional eleva los salarios por hora por encima de EUR 15 (aproximadamente USD 16). Un prototipo desarrollado por Miller demostró el pelado por impacto con ventilador a 150 kilogramos por hora, requiriendo una fracción de la energía y el capital de los sistemas de vapor o llama, aunque la implementación comercial se estancó. Hasta que la automatización penetre en el segmento de granjas de menos de 500 árboles que domina la producción occidental, los costos laborales comprimirán los márgenes y limitarán la competitividad en el mercado fresco frente a las importaciones asiáticas de menor costo.
Corta Vida Útil en el Mercado Fresco sin Refrigeración
El alto contenido de humedad y la respiración activa de las castañas aceleran el deterioro, con el moho y la pérdida de peso haciendo que los frutos secos sin refrigerar sean incomercializables en un plazo de 10 a 30 días tras la cosecha. Esta limitación fragmenta los mercados de exportación, ya que los envíos a destinos lejanos requieren infraestructura de cadena de frío que añade entre USD 0,30 y USD 0,50 por kilogramo en costos logísticos y limita el acceso a los segmentos de consumidores sensibles al precio. La brecha es más aguda en los corredores de exportación tropicales y subtropicales, donde las temperaturas ambientales superan los 25 grados Celsius y la penetración del transporte refrigerado es baja, lo que limita efectivamente el alcance del mercado para el producto fresco y canaliza los frutos secos de menor calidad hacia aplicaciones secas o procesadas con descuentos del 20 al 30%.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Se proyecta que Asia-Pacífico mantendrá una participación del 78,2% en el mercado de castañas en 2025, respaldada por la significativa cosecha anual de China proveniente de extensas áreas de cultivo. El uso doméstico absorbe aproximadamente el 95% de ese volumen, abarcando snacks tostados, harina y puré enlatado distribuidos a través de las principales plataformas de comercio electrónico. China exportó principalmente a Japón y Corea del Sur, aunque el crecimiento interanual de las exportaciones se desaceleró a medida que la demanda regional se aproximó a la saturación. La disminución del rendimiento doméstico de Corea del Sur aumentó la dependencia de las importaciones, brindando oportunidades a procesadores como la Asociación de Agricultores Bamtrae. La empresa multiplicó por ocho sus ventas entre 2022 y 2023 mediante el uso de líneas de pelado por llama totalmente automatizadas y la obtención de la certificación Halal. Tailandia añadió un nicho minorista de precio medio, donde las castañas representaron una cuarta parte del consumo de frutos secos de árbol, lo que indica margen para una penetración más profunda en los núcleos urbanos del sudeste asiático.
América del Norte es la región de más rápido crecimiento, con una CAGR del 6,5% prevista hasta 2031. El número de granjas de castañas en Estados Unidos se duplicó a medida que las subvenciones de agrosilvicultura redujeron los costos de establecimiento y las redes de cría participativa aceleraron la introducción de cultivares. Los mandatos de fumigación de Canadá sobre las importaciones no provenientes de Estados Unidos apoyan indirectamente las ventas transfronterizas, mientras que la Alianza de Cultivos Arbóreos de Nueva York ilustra cómo el procesamiento cooperativo puede desbloquear oportunidades de valor añadido regional. En conjunto, estos factores refuerzan una sólida trayectoria de demanda que continuará expandiendo el mercado de castañas en América del Norte.
Europa exhibe un escenario mixto en el mercado de castañas. Italia y España logran los rendimientos más altos, con el valor de las exportaciones de España aumentando en 2023. Sin embargo, la tasa de crecimiento compuesto a tres años sigue siendo negativa debido a la variabilidad climática y la creciente competencia de Turquía y Portugal. Las iniciativas de investigación lideradas por Eurocastanea enfatizan el desarrollo de variedades tolerantes al calor y métodos mejorados de control de plagas, mientras que el laboratorio de cría de insectos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura en Albania ofrece un modelo escalable de Gestión Integrada de Plagas (GIP). A pesar de estos avances, los desafíos relacionados con el clima y la despoblación rural representan riesgos significativos para el suministro a largo plazo. Como resultado, los procesadores se están enfocando en diversificar las estrategias de abastecimiento e invertir en tecnologías de almacenamiento para estabilizar el mercado de castañas en toda Europa.


Panorama regulatorio
El cumplimiento fitosanitario continúa moldeando los flujos comerciales de castañas y materiales afines de Castanea, con requisitos que varían según la forma del producto (nueces frescas frente a productos procesados no propagativos frente a madera). En América del Norte, la USDA APHIS generalmente trata las castañas procesadas, curadas o cocidas como productos vegetales no propagativos generalmente autorizados, lo que reduce la fricción de permisos para importaciones de valor agregado en comparación con material vegetal vivo. En Asia, China mantiene una norma de cuarentena de salida para castañas exportadas (SN/T 3272.4-2012), reforzando el papel de la inspección previa a la exportación, la clasificación y los procesos de cuarentena para los envíos salientes.
En Europa, el endurecimiento de las medidas de prevención de plagas en torno a las vías de comercialización de la castaña sigue siendo un punto recurrente de cumplimiento para los exportadores, particularmente donde los reguladores se centran en riesgos de plagas relacionados con la madera, como el barrenador de dos líneas de la castaña (Agrilus bilineatus). Por separado, la incertidumbre en la política comercial sigue siendo una consideración práctica para las cadenas de suministro de frutos secos y frutas deshidratadas, ya que el International Nut and Dried Fruit Council señaló la extensión por parte de la Comisión Europea de la suspensión de las contramedidas de la UE sobre las importaciones estadounidenses de frutos secos y frutas deshidratadas hasta el 6 de agosto de 2026, lo que otorga a importadores y propietarios de marcas una ventana definida de estabilidad arancelaria para decisiones contractuales y de precios.
Análisis de la cadena de valor
La cadena de valor global de la castaña comienza con el vivero y la propagación (plántulas y material de plantas injertadas), el establecimiento y manejo de huertos, la cosecha (normalmente de septiembre a noviembre en el hemisferio norte y de abril a mayo en el hemisferio sur), y el manejo primario poscosecha. Los agregadores y cooperativas realizan luego la limpieza, clasificación y eliminación de defectos antes de dirigir el producto hacia la distribución en fresco (intensiva en cadena de frío) o hacia flujos de procesamiento como pelado, congelación, purés, harina e ingredientes de confitería. Aguas abajo, las castañas se mueven a través de canales de venta minorista, servicios de alimentación e ingredientes industriales, donde la forma del producto, los requisitos de vida útil y la certificación (por ejemplo, orgánico o halal en ciertos canales de snacks de exportación) impulsan los precios y el acceso al mercado.
Los cuellos de botella se concentran en la infraestructura laboral y poscosecha. Las castañas frescas son altamente perecederas y requieren refrigeración durante la distribución, mientras que la cosecha manual y los costos de descascarado o pelado limitan los márgenes de muchos huertos pequeños y medianos. Europa también muestra una brecha estructural de suministro en relación con la demanda de procesamiento, lo que mantiene a los usuarios industriales y procesadores premium dependientes de las importaciones. Organismos de la industria como EUROCASTANEA coordinan la investigación y los esfuerzos de control biológico (especialmente contra la avispa de la agalla del castaño), apoyando la productividad ascendente y la diferenciación de calidad mediante programas de etiquetado geográfico (DOP/IGP) en las principales regiones de origen.
Panorama Competitivo
La producción, especialmente en China, donde miles de huertos de pequeños agricultores contribuyen a la producción agregada, aunque las actividades posteriores muestran una mayor concentración. Unas pocas grandes empresas comerciales chinas gestionan operaciones integradas de clasificación, fumigación y centros de almacenamiento en frío que abastecen tanto los canales domésticos como los de exportación. Italia utiliza un modelo diferente, importando frutos secos turcos y españoles de menor costo, procesándolos en marron glacé premium y paquetes tostados, y luego reexportando los productos terminados. La Asociación de Agricultores Bamtrae de Corea del Sur demuestra una integración vertical completa, convirtiendo los frutos secos crudos en snacks tostados, jaleas y purés para los mercados de la diáspora, con ventas que ascendieron a KRW 4,6 mil millones (USD 3,5 millones) en 2023.
La adopción tecnológica define el liderazgo futuro. Las clasificadoras ópticas de 360 grados de Hefei Jinguoyuan ofrecen ocho salidas de calidad a dos toneladas métricas por hora, lo que permite a los exportadores diferenciar categorías premium y capturar precios más altos. En Estados Unidos, The Chestnut Company se asoció con West Coast Chestnut en 2024 para implementar la propagación por cultivo de tejidos de híbridos resistentes al tizón, con el objetivo de reconstruir una base de suministro doméstico que colapsó hace un siglo. Los innovadores emergentes apuntan a los aislados de proteínas y la financiación de créditos de carbono, ambos con la promesa de nuevas capas de ingresos y el aumento de las barreras de entrada dentro del mercado de castañas.
Los desarrollos estratégicos continuaron durante 2025. La marca británica "This" demostró la demanda minorista masiva de sustitutos cárnicos a base de castañas, mientras que la comercialización por parte de Cornell AgriTech de leche de castañas y mezclas de tortitas sin gluten indicó una expansión hacia los pasillos centrales de los supermercados. En conjunto, estas iniciativas refuerzan una tendencia hacia una mayor intensidad de procesamiento, una marca más sólida y aplicaciones más diversificadas que elevarán las apuestas competitivas en toda la industria de las castañas.
Oportunidades de mercado y perspectivas futuras
La capacidad de procesamiento y fabricación de ingredientes es un espacio blanco claro donde ya se están concretando programas e inversiones actuales. En mayo de 2026, Breadtree Farms anunció el inicio de la construcción de una instalación de procesamiento orgánico en Salem, Nueva York, respaldada por una subvención de 1,9 millones de USD del USDA Organic Market Development, con un rendimiento diseñado de aproximadamente 800.000 libras de nueces frescas y hasta 100.000 a 150.000 libras de harina. Esta infraestructura aborda el cuello de botella de conversión entre el suministro fresco estacional y aplicaciones durante todo el año, como harina sin gluten, mezclas y rellenos de origen vegetal, que ya están apareciendo en el comercio minorista convencional y la fabricación de alimentos.
En el lado de la producción, el financiamiento público y los planes regionales añaden vías concretas para expandir el área de huertos gestionados y mejorar la consistencia de la calidad. En mayo de 2026, la Región de Emilia-Romaña lanzó un plan de cultivo de castaño respaldado por aproximadamente 4,6 millones de EUR bajo el financiamiento de desarrollo rural de la PAC 2023-2027, con el objetivo de revitalizar los castañares abandonados junto con nuevas plantaciones intensivas injertadas. Las limitaciones de mano de obra en los huertos mantienen la automatización y los sensores como un área de oportunidad práctica, respaldada por los avances de investigación de 2026 en detección basada en IA y sistemas robóticos de cosecha guiados por visión que mejoran la viabilidad de reducir la recolección manual y las pérdidas poscosecha en regiones que enfrentan altos costos laborales y limitaciones de corta vida útil.
Desarrollos recientes del sector
- Mayo de 2026: Breadtree Farms confirmó que iniciará la construcción de una instalación de procesamiento orgánico en su granja de Salem, Nueva York, respaldada por una subvención de 1,9 millones de USD del USDA Organic Market Development. El sitio está diseñado para un rendimiento anual de aproximadamente 800.000 libras de nueces frescas y 100.000 a 150.000 libras de harina, expandiendo la capacidad de conversión local más allá del canal fresco estacional. La adición de procesamiento con certificación orgánica respalda formatos de mayor valor, como harina sin gluten e ingredientes para rellenos de origen vegetal.
- Noviembre de 2025: La marca de origen vegetal del Reino Unido "This" lanzó un Nut Roast de Castaña, Champiñón y Cebolla Caramelizada en Tesco, con un precio de 7,50 GBP (aproximadamente 9,50 USD). El posicionamiento en un canal de supermercado importante indica una adopción más amplia del puré de castaña como ingrediente de origen vegetal convencional en lugar de un producto de asado solo estacional. También refuerza la demanda de puré estable e insumos procesados con especificación consistente.
- Mayo de 2024: La Organización de las Naciones Unidas para la Alimentación y la Agricultura inauguró un laboratorio de crianza de insectos en Bajram Curri, Albania, bajo la iniciativa OCOP (One Country One Priority Product) para combatir la avispa asiática de la agalla del castaño mediante control biológico. La instalación apoya la cría y liberación de insectos benéficos en las áreas infectadas de Tropoja, proporcionando una vía de Manejo Integrado de Plagas para los productores con opciones químicas limitadas. La mejora de la capacidad de control de plagas apoya la estabilidad del suministro y la calidad en las cadenas de castaña de origen europeo afectadas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las castañas comestibles comercializadas y consumidas como alimento, incluyendo castañas frescas, secas y ligeramente procesadas vendidas a través de canales minoristas, de servicios de alimentación y de ingredientes.
Exclusiones de alcance: excluimos derivados no alimentarios como extractos de tanino, usos de madera y plántulas para jardinería.
Descripción general de la segmentación
- Por Geografía
- América del Norte
- Estados Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Canadá
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Estados Unidos
- Europa
- Alemania
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Francia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- España
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Italia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Asia-Pacífico
- Corea del Sur
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Japón
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Tailandia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Corea del Sur
- América del Sur
- Brasil
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Brasil
- Oriente Medio
- Arabia Saudita
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Emiratos Árabes Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Arabia Saudita
- África
- Sudáfrica
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Sudáfrica
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo de dónde se producen, comercializan y consumen las castañas, de modo que el conjunto de demanda se fundamente en flujos observables en lugar de inferirse a partir de tendencias generales de frutos secos. Utilizamos estadísticas agrícolas y comerciales públicas para anclar los volúmenes y las rutas comerciales, y luego vinculamos esos flujos con los precios y las combinaciones de canales.
Las fuentes comunes incluyen FAOSTAT para la producción agrícola, UN Comtrade para los valores y cantidades de importación y exportación, informes agroestadísticos de la USDA y la UE para notas de cultivo por país y señales de precios, además de los ministerios de agricultura nacionales y portales de aduanas donde estén disponibles. También revisamos revistas de ciencia alimentaria revisadas por pares para conocer los rendimientos de procesamiento y las pérdidas de almacenamiento, y utilizamos informes de empresas y presentaciones para inversores para obtener indicios de la combinación de productos y la exposición regional. Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y conjuntos de datos comerciales a nivel de envío para aclarar rutas y valores unitarios. Esta lista es indicativa, y se verificaron fuentes adicionales para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los insumos documentales, especialmente la realización de precios, la proporción de formatos frescos frente a procesados y la división del volumen entre compradores minoristas, de servicios de alimentación y de ingredientes. Hablamos con productores, procesadores, comerciantes, distribuidores y grandes compradores en las principales regiones productoras e importadoras, de modo que los supuestos del modelo reflejen lo que los encuestados observan en la compra y venta diaria.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 13% | APAC: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 43% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 44% | Américas: 22% |
Dimensionamiento y pronóstico del mercado
Para el dimensionamiento, la construcción principal utiliza un enfoque descendente donde los datos de producción y comercio se reconstruyen en un conjunto de suministro disponible, que luego se ajusta según los rendimientos típicos de procesamiento, las pérdidas de almacenamiento y los patrones de consumo doméstico. Una vez establecida la base de volumen, el valor se calcula utilizando los precios de venta promedio a nivel de país que reflejan la combinación de castañas frescas, secas y ligeramente procesadas.
Para mantener los totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, como cotizaciones de precios muestreadas de exportadores, discusiones sobre capacidad y utilización de procesadores, y verificaciones de canal sobre tamaños de paquetes minoristas y bandas de precios comunes. Los insumos clave utilizados en el modelo incluyen los volúmenes de producción cosechados, el tonelaje de importación y exportación, el valor unitario por tonelada de las estadísticas comerciales, las fluctuaciones de precios estacionales alrededor de los meses de cosecha y la proporción del volumen que se mueve a través de la venta minorista frente al servicio de alimentación. Cuando un país tiene una divulgación pública limitada, las brechas se manejan mediante precios de referencia de mercados cercanos vinculados al comercio, corregidos posteriormente utilizando la retroalimentación de las entrevistas.
Los pronósticos se construyen utilizando análisis de escenarios respaldados por líneas de tendencia sobre el área plantada, las mejoras de rendimiento, el impacto esperado de la volatilidad climática y las señales de demanda para bocadillos a base de castaña e ingredientes sin gluten. Los supuestos se ajustan a lo que los entrevistados esperan en cuanto a la progresión de precios y la absorción incremental del suministro, incluida la probabilidad de descuentos si el suministro aumenta más rápido que la demanda.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que un solo punto de datos débil no influya excesivamente en el resultado. Comparamos el valor del mercado modelado con señales independientes, como los totales de valor comercial, la dirección de la producción de los principales países productores y los rangos de precios esperados para la temporada, y luego revisamos las variaciones antes de la aprobación final.
Si se detecta una anomalía, como un salto repentino en los valores unitarios o una fluctuación comercial inusual, volvemos a verificar las series subyacentes y activamos seguimientos específicos utilizando fuentes más cercanas a esa parte de la cadena. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, incluidas interrupciones agudas de cosecha o cambios importantes de política que afectan el comercio. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de castañas de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal ver diferentes valores de mercado publicados para las castañas porque cada estudio establece su propio límite sobre qué se considera el mercado y qué años y precios se utilizan. Las diferencias también surgen cuando una editorial se basa más en la lógica del lado de la producción, mientras que otra se basa más en indicadores de ventas minoristas.
Al rastrear los volúmenes de producción y comercio a nivel de país y actualizar los supuestos de precios y combinación de canales con Mordor Intelligence a mitad de la construcción, la estimación se mantiene vinculada a las castañas comestibles vendidas como alimento y evita la contaminación proveniente de derivados no alimentarios o de canastas más amplias de frutos secos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,53 mil millones de USD (2025) | |
| Revista Comercial A | 4,64 mil millones de USD (2024) | Utiliza una base del año anterior y a menudo aplica una progresión de precios generalizada, lo que puede subestimar la volatilidad de la temporada de cosecha y desplazar el valor cuando el momento de la conversión de divisas difiere. |
| Informe del Sector B | 3,70 mil millones de USD (2023) | Se inclina hacia un enfoque de canal más estrecho y puede pasar por alto parte del movimiento de ingredientes a granel y de servicios de alimentación, lo que reduce el conjunto de demanda contabilizado en los países de alta producción. |
La dispersión entre los tres valores proviene principalmente de qué se contabiliza y cómo se traducen los precios a USD a lo largo de los años. Cuando los volúmenes se anclan a las señales de producción y comercio y luego se alinean con precios de venta promedio realistas por mercado, el total es más fácil de rastrear, explicar y replicar en actualizaciones futuras.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de castañas hoy en día?
El tamaño del mercado de castañas alcanzó USD 4,74 mil millones en 2026 y se proyecta que ascienda a USD 5,58 mil millones en 2031.
¿Qué región lidera la producción mundial?
Asia-Pacífico domina con el 78,20% del volumen de 2025, respaldada por la significativa cosecha anual de China proveniente de extensas áreas de cultivo.
¿Dónde se está produciendo el crecimiento más rápido?
América del Norte se está expandiendo a una CAGR del 6,50% hasta 2031, respaldada por subsidios de agrosilvicultura y una duplicación de las granjas entre 2021 y 2025.
¿Cuáles son los principales impulsores del crecimiento?
Los factores clave incluyen el aumento de la demanda sin gluten, la adopción de la confitería de origen vegetal, la financiación pública de la agrosilvicultura y la monetización de créditos de carbono.
¿Cómo están afectando las tendencias climáticas a los productores?
El calentamiento de los inviernos en el sur de Europa reduce las horas de frío, empujando a los agricultores a mayores altitudes e impulsando la investigación en cultivares tolerantes al calor.
¿Qué nuevos productos están entrando al mercado?
La leche de castañas, la harina sin gluten, los paquetes de snacks tostados y los asados de frutos secos de origen vegetal están pasando de la escala piloto a los estantes minoristas del mercado masivo.
Última actualización de la página el:



